Polyolefine Markt

Marktforschungsbericht über Polyolefine Informationen nach Typ (Polyethylen, Polypropylen, Andere), nach Anwendung (Folien & Blätter, Blasformen, Spritzguss, Fasern, Andere), nach Endbenutzer (Verpackung, Automobil, Bau, Pharmazeutika/Medizin, Elektronik & Elektrotechnik, Andere) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Marktprognose bis 2035.
ID: MRFR/CnM/2163-CR 151 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Polyolefins Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)14.73%
2024 Market Size$ 256.12 Billion
2025 Market Size$ 293.85 Billion
2035 Market Size$ 1,161.17 Billion
Key Players
ExxonMobil
LyondellBasell
SABIC
Borealis
INEOS
TotalEnergies
Opportunities
  • Expansion of End-Use Industries
  • Growth in Automotive Applications
  • Rising Demand in Packaging Sector

Polyolefine Markt Zusammenfassung

Laut der Analyse von MRFR wurde die Größe des Polyolefin-Marktes im Jahr 2024 auf 256,12 Milliarden USD geschätzt. Die Polyolefin-Industrie wird voraussichtlich von 293,85 im Jahr 2025 auf 1161,17 bis 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,73 während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Polyolefin-Markt erlebt derzeit ein robustes Wachstum, das durch Nachhaltigkeit und technologische Fortschritte vorangetrieben wird.

  • Nordamerika bleibt der größte Markt für Polyolefine, hauptsächlich aufgrund seiner umfangreichen Verpackungsanwendungen.
  • Asien-Pazifik wird als die am schnellsten wachsende Region anerkannt, angetrieben durch die steigende Nachfrage in den Automobil- und Bausektoren.
  • Polyethylen dominiert weiterhin den Markt als das größte Segment, während Polypropylen als das am schnellsten wachsende Segment hervorgeht.
  • Die steigende Nachfrage im Verpackungssektor und technologische Innovationen in der Produktion sind wichtige Treiber für die Markterweiterung.

Marktgröße & Prognose

2024 Marktgröße 256,12 (USD Milliarden)
2035 Marktgröße 1161,17 (USD Milliarden)
CAGR (2025 - 2035) 14,73%

Hauptakteure

ExxonMobil (US), LyondellBasell (US), SABIC (SA), Borealis (AT), INEOS (GB), TotalEnergies (FR), Braskem (BR), Reliance Industries (IN), Mitsui Chemicals (JP), Chevron Phillips Chemical (US)

Polyolefine Markt Treiber

Expansion der Endverbraucherindustrien

Der Polyolefin-Markt erlebt eine Expansion in verschiedenen Endverbraucherindustrien, einschließlich Konsumgüter, Textilien und Gesundheitswesen. Die Vielseitigkeit von Polyolefinen ermöglicht ihre Anwendung in einer breiten Palette von Produkten, von Haushaltsgegenständen bis hin zu medizinischen Geräten. Im Jahr 2025 wird geschätzt, dass der Sektor der Konsumgüter etwa 25 % der gesamten Nachfrage nach Polyolefinen ausmachen wird, angetrieben durch die zunehmende Produktion von langlebigen und leichten Produkten. Darüber hinaus nutzt die Gesundheitsbranche zunehmend Polyolefine für Verpackungs- und medizinische Anwendungen aufgrund ihrer Biokompatibilität und der einfachen Sterilisierung. Da die Endverbraucherindustrien weiterhin wachsen und sich diversifizieren, wird der Polyolefin-Markt voraussichtlich eine anhaltende Nachfrage erfahren, die Innovation und Entwicklung in Materialanwendungen fördert.

Wachstum in der Automobilanwendung

Der Automobilsektor beeinflusst den Polyolefin-Markt erheblich, da Hersteller zunehmend Polyolefine für verschiedene Anwendungen übernehmen. Diese Materialien werden in Innen- und Außenkomponenten aufgrund ihrer leichten Natur verwendet, die zu einer verbesserten Kraftstoffeffizienz und reduzierten Emissionen beiträgt. Im Jahr 2025 wird erwartet, dass das Automobilsegment etwa 20 % der gesamten Nachfrage nach Polyolefinen ausmacht, angetrieben durch den fortlaufenden Übergang zu Elektrofahrzeugen und den Bedarf an leichten Materialien. Polypropylen gewinnt insbesondere an Bedeutung aufgrund seiner Vielseitigkeit und Kosteneffizienz, was es zu einer bevorzugten Wahl für Automobilteile macht. Da Automobilhersteller weiterhin innovativ sind und Materialien suchen, die die Leistung verbessern und gleichzeitig den regulatorischen Standards entsprechen, ist der Polyolefin-Markt für ein nachhaltiges Wachstum in diesem Sektor bereit.

Steigende Nachfrage im Verpackungssektor

Der Polyolefin-Markt verzeichnet einen bemerkenswerten Anstieg der Nachfrage, die durch den Verpackungssektor angetrieben wird. Da sich die Verbraucherpräferenzen in Richtung leichter und langlebiger Materialien verschieben, werden Polyolefine, insbesondere Polyethylen und Polypropylen, zunehmend aufgrund ihrer hervorragenden Barriereeigenschaften und Recycelbarkeit bevorzugt. Im Jahr 2025 wird erwartet, dass das Verpackungssegment über 40 % des gesamten Verbrauchs von Polyolefinen ausmacht, was auf einen robusten Wachstumstrend hinweist. Dieser Trend wird weiter durch die zunehmende Betonung nachhaltiger Verpackungslösungen unterstützt, die mit den breiteren Umweltzielen zur Reduzierung von Plastikabfällen übereinstimmen. Folglich investieren Hersteller in innovative Polyolefinformulierungen, die die Leistung verbessern und gleichzeitig die Umweltauswirkungen minimieren. Die fortlaufende Entwicklung in der Verpackungstechnologie, zusammen mit der steigenden Nachfrage nach Bequemlichkeitsprodukten, positioniert den Polyolefin-Markt als einen entscheidenden Akteur im Verpackungsbereich.

Zunehmende Verwendung im Bausektor

Die Bauindustrie entwickelt sich zu einem bedeutenden Treiber für den Polyolefin-Markt, da Polyolefine in einer Vielzahl von Anwendungen wie Isolierung, Rohren und Dachmaterialien verwendet werden. Die leichten und langlebigen Eigenschaften von Polyolefinen machen sie ideal für Bauprojekte, bei denen Leistung und Langlebigkeit von größter Bedeutung sind. Im Jahr 2025 wird erwartet, dass das Bausegment etwa 15 % des gesamten Verbrauchs von Polyolefinen ausmacht, was einen wachsenden Trend zur Verwendung fortschrittlicher Materialien in Bauanwendungen widerspiegelt. Darüber hinaus treibt der Drang nach energieeffizienten Gebäuden die Nachfrage nach polyolefinbasierten Isoliermaterialien weiter voran. Da der Bausektor weiterhin im Wandel ist, wird der Polyolefin-Markt voraussichtlich von einer erhöhten Akzeptanz innovativer Bau-Lösungen profitieren.

Technologische Innovationen in der Produktion

Technologische Fortschritte spielen eine entscheidende Rolle bei der Gestaltung des Polyolefin-Marktes. Innovationen in den Produktionsprozessen, wie Metallocen-Katalyse und fortschrittliche Polymerisationstechniken, verbessern die Qualität und Leistung von Polyolefinen. Diese Technologien ermöglichen die Herstellung von Hochleistungsmaterialien mit maßgeschneiderten Eigenschaften, die auf verschiedene Anwendungen in verschiedenen Branchen zugeschnitten sind. Im Jahr 2025 wird erwartet, dass die Einführung neuer Produktionstechnologien zu einer 15 %igen Steigerung der Effizienz der Polyolefin-Herstellung führen wird. Diese Verbesserung senkt nicht nur die Produktionskosten, sondern minimiert auch die Umweltauswirkungen und stimmt mit den Nachhaltigkeitszielen der Branche überein. Da Hersteller weiterhin in Forschung und Entwicklung investieren, wird der Polyolefin-Markt voraussichtlich eine Transformation in den Produktangeboten erleben, die seine Position im Materialbereich weiter festigt.

Einblicke in Marktsegmente

Nach Typ: Polyethylen (Größter) vs. Polypropylen (Schnellstwachsende)

Im Polyolefine-Markt dominiert Polyethylen die Landschaft und hält den größten Anteil aufgrund seiner vielseitigen Anwendungen in der Verpackung, im Bauwesen und in Konsumgütern. Diese weit verbreitete Nutzung hat seine Position als Grundnahrungsmittel in verschiedenen Branchen gefestigt, mit einer signifikanten Präsenz in geografischen und Produktsegmenten. Auf der anderen Seite folgt Polypropylen als ernstzunehmender Mitbewerber und gewinnt bemerkenswerte Anziehungskraft in der Automobil-, Textil- und Verpackungsanwendungen. Seine einzigartigen Eigenschaften wie höhere Schmelzpunkte und chemische Beständigkeit ermöglichen seine wachsende Akzeptanz, insbesondere in Entwicklungsländern.

Polyethylen (Dominant) vs. Polypropylen (Aufstrebend)

Polyethylen hebt sich als die dominante Kraft im Polyolefine-Markt hervor, bekannt für seine Flexibilität, sein geringes Gewicht und seine Feuchtigkeitsbeständigkeit. Es dient einer Vielzahl von Branchen, einschließlich Verpackungslösungen, wo seine Haltbarkeit und kostengünstige Produktion es zu einem Favoriten machen. Im Gegensatz dazu zeichnet sich Polypropylen durch seine Haltbarkeit und Hitzebeständigkeit aus, was es zur aufstrebenden Wahl in Sektoren wie Automobil und Textilien macht. Während sich die Branchen weiterentwickeln, um leichte und nachhaltige Materialien zu priorisieren, wird die Wachstumsdynamik von Polypropylen durch innovative Anwendungen und die steigende Nachfrage nach umweltfreundlichen Produkten angetrieben. Beide Segmente zeigen unterschiedliche Vorteile, wobei Polyethylen einen erheblichen Marktanteil hält und Polypropylen in naher Zukunft auf erhebliches Wachstum vorbereitet ist.

Nach Anwendung: Folien & Blätter (Größter) vs. Blasformen (Schnellstwachsende)

Im Polyolefine-Markt ist das Segment 'Anwendung' durch eine Vielzahl von Verwendungen gekennzeichnet, wobei Folien & Blätter den größten Anteil haben. Dieses Segment ist entscheidend für Verpackungsanwendungen, Bauprodukte und Konsumgüter. Blasformen folgt dicht dahinter und entwickelt sich zum schnellstwachsenden Segment aufgrund seiner Vielseitigkeit in der Herstellung von leichten und langlebigen Produkten wie Flaschen und Behältern, die bei den Verbrauchern zunehmend beliebt sind. Die Wachstumstrends im Anwendungssegment werden durch Innovation und steigende Nachfrage in verschiedenen Sektoren gefördert. Folien & Blätter werden durch den steigenden Bedarf an Verpackungslösungen angetrieben, während Blasformen von dem Trend zu leichten, umweltfreundlichen Produkten profitiert. Angesichts steigender Umweltbedenken innovieren Hersteller, um nachhaltige Optionen anzubieten, was weiteres Wachstum antreibt.

Folien & Blätter (Dominant) vs. Blasformen (Aufstrebend)

Folien & Blätter im Polyolefine-Markt dominieren aufgrund ihrer umfangreichen Anwendbarkeit in Branchen wie der Lebensmittelverpackung, wo sie wesentliche Barriereeigenschaften und Versiegelbarkeit bieten. Dieses Segment hat eine starke Marktposition etabliert, die durch die konstante Nachfrage nach flexiblen Verpackungslösungen angetrieben wird. Auf der anderen Seite ist Blasformen ein aufstrebender Akteur, der für seine Fähigkeit anerkannt ist, komplexe Formen und Größen zu produzieren, was es zur bevorzugten Wahl für Getränkebehälter und Verpackungsprodukte macht. Die Anpassungsfähigkeit der Blasformtechnologien ermöglicht schnelle Produktionswechsel und Innovation, was seine Marktpräsenz weiter stärkt. Der Wettbewerb zwischen diesen Segmenten stellt eine dynamische Interaktion dar, in der etablierte Praktiken auf sich entwickelnde Verbraucherpräferenzen treffen.

Nach Endbenutzer: Verpackung (Größter) vs. Automobil (Schnellstwachsende)

Der Polyolefine-Markt zeigt eine vielfältige Verteilung über verschiedene Endbenutzersegmente, wobei die Verpackung als größter Sektor hervorsticht. Dieses Segment erfasst einen signifikanten Anteil dank der steigenden Nachfrage nach flexiblen und starren Verpackungslösungen in mehreren Branchen, die durch den Komfort der Verbraucher und Trends zur Nachhaltigkeit angetrieben wird. Dicht gefolgt zeigt der Automobilsektor eine robuste Präsenz, die durch die zunehmende Akzeptanz leichter Materialien zur Verbesserung der Kraftstoffeffizienz und zur Reduzierung von Emissionen gefördert wird. Darüber hinaus sind Sektoren wie Bauwesen und Pharmazie bedeutende Mitwirkende, wenn auch in geringerem Maße, was die Nützlichkeit von Polyolefinen in verschiedenen Anwendungen widerspiegelt. Wachstumstrends im Polyolefine-Markt werden durch Innovation und sich entwickelnde Verbraucherpräferenzen geprägt. Es wird erwartet, dass das Verpackungssegment seine Dominanz beibehält, angetrieben durch Fortschritte in der Verpackungstechnologie und die steigende Nachfrage nach umweltfreundlichen Materialien. Währenddessen wird der Automobilsektor als der schnellstwachsende identifiziert, angestoßen durch einen Anstieg der Produktion von Elektrofahrzeugen und die verbesserte Haltbarkeit von Automobilkomponenten. Das Aufkommen von intelligenten Verpackungslösungen und der Anstieg des E-Commerce bieten ebenfalls neue Möglichkeiten und signalisieren eine dynamische und wettbewerbsintensive Landschaft für Polyolefine über Endbenutzeranwendungen hinweg.

Verpackung (Dominant) vs. Elektronik & Elektrogeräte (Aufstrebend)

Im Polyolefine-Markt bleibt das Verpackungssegment dominant aufgrund seiner entscheidenden Rolle in Konsumgütern und Lebensmittelsicherheit. Dieser Sektor nutzt die Vielseitigkeit von Polyolefinen, um leichte, langlebige und feuchtigkeitsbeständige Materialien zu schaffen, die die Haltbarkeit und Effizienz der Lieferung von Produkten verbessern. Im Gegensatz dazu entwickelt sich das Segment Elektronik und Elektrogeräte schnell, angetrieben durch die Nachfrage nach leichten, hitzebeständigen und isolierenden Materialien in Konsumelektronik, Automobilelektronik und fortschrittlichen Telekommunikationsgeräten. Mit der Weiterentwicklung der Technologie wächst die Nachfrage nach Polyolefinen in diesem Sektor, was es zu einem wesentlichen Bereich für Innovationen macht. Unternehmen konzentrieren sich darauf, spezialisierte Polyolefin-Verbindungen zu entwickeln, um spezifische Anwendungen zu bedienen, was die sich entwickelnden Dynamiken und technologischen Fortschritte in der Branche widerspiegelt.

Erhalten Sie detailliertere Einblicke zu Polyolefine Markt

Regionale Einblicke

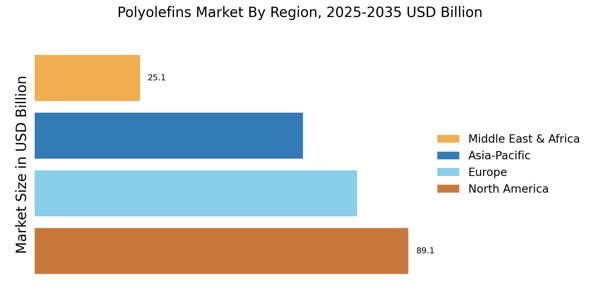
Die Studie bietet nach Regionen Marktanalysen für Nordamerika, Europa, Asien-Pazifik und den Rest der Welt. Der Asien-Pazifik-Raum entwickelte sich als der am schnellsten wachsende regionale Polyolefinmarkt in Bezug auf den Verbrauch, was auf das Wachstum mehrerer Volkswirtschaften in der Region sowie auf einen Anstieg des verfügbaren Einkommens der Verbraucher zurückzuführen ist. Wachsende Endverbraucherbranchen wie Bau, Verpackung und Automobil werden ebenfalls als wichtige Treiber erwartet. Beispielsweise wird die Präsenz führender petrochemischer Unternehmen wie BASF, Sinopec und Chevron voraussichtlich die Produktnachfrage in Indien, China, Vietnam, Thailand und anderen asiatischen Ländern unterstützen.

Polyolefine Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Wichtige Marktteilnehmer investieren viel Geld in Forschung und Entwicklung, um ihre Produktlinien zu erweitern, was dem Markt zusätzliches Wachstum verleihen wird. Marktteilnehmer ergreifen auch verschiedene strategische Initiativen, um ihre weltweite Präsenz auszubauen, mit wichtigen Marktentwicklungen wie der Einführung neuer Produkte, vertraglichen Vereinbarungen, Fusionen und Übernahmen, erhöhten Investitionen und der Zusammenarbeit mit anderen Organisationen. Wettbewerber in der Polyolefin-Industrie müssen kosteneffektive Produkte anbieten, um in einem zunehmend wettbewerbsintensiven und wachsenden Marktumfeld zu expandieren und zu überleben.

Die lokale Produktion zur Senkung der Betriebskosten ist eine der Hauptgeschäftsstrategien, die Hersteller in der Polyolefin-Industrie nutzen, um den Kunden zugute zu kommen und den Marktsektor auszubauen. Wichtige Marktteilnehmer, darunter TotalEnergies, Chevron Corp, Repsol, Dow, Exxon Mobil Corp und andere, versuchen, die Marktnachfrage durch die Finanzierung von F&E-Initiativen zu steigern. TotalEnergies produziert und verkauft Kraftstoffe, Erdgas und kohlenstoffarme Elektrizität. Vier Geschäftsbereiche bilden die Grundlage ihrer Aktivitäten: Integriertes Gas, Erneuerbare Energien und Strom, Exploration und Produktion, Raffinerie und Chemikalien sowie Marketing und Dienstleistungen.

Zusätzlich zur Produktion von verflüssigtem Erdgas erzeugt Integriertes Gas, Erneuerbare Energien und Strom auch Strom, handelt mit verflüssigtem Erdgas (LPG), Erdgas und Elektrizität, unter anderem. Die Exploration und Produktion von Öl und Erdgas fallen in diese Kategorie. Fokussiert auf Aktivitäten im Zusammenhang mit Ölversorgung, Handel, Petrochemie,

, und Raffinerie. Das Marketing von Erdölprodukten sowie logistische Operationen sind im Bereich Marketing und Dienstleistungen enthalten. Chevron ist ein multinationales Öl- und Technologieunternehmen. Neben der Exploration, Produktion und dem Transport von Rohöl und Erdgas stellt diese Branche auch Schmierstoffe, Additive und Petrochemikalien her und verkauft diese, zusätzlich zur Raffinierung, Verteilung und Vermarktung von Transportkraftstoffen und anderen Energieprodukten. Chevron entwickelt auch Energieressourcen wie Biokraftstoffe und andere erneuerbare Energien und produziert Geothermie, Kohle und Elektrizität. Texaco, Caltex und die Marke Chevron werden alle von dem Unternehmen betrieben.

Zu den wichtigsten Unternehmen im Polyolefine Markt-Markt gehören

Recent Industry Developments

November 2022: 

Die Stavian Quang Yen Petrochemical, Ltd. wählte die Polypropylen (PP)-Technologie von LyondellBasell für eine neue Produktionsanlage in Weltmaßstab aus. Eine PP-Anlage mit einer Kapazität von 600 Kilotonnen pro Jahr, ausgestattet mit der Spherical-Technologie von LyondellBasell, würde in die Anlage passen. Mit dieser Partnerschaft wurde LyondellBasell der Lizenzgeber für Polypropylen der ersten Polyolefin-Anlage der Gruppe. 

August 2022: 

SABIC SK Nexlene, ein Joint Venture zwischen SABIC und SK Geo Centric, gab die Erweiterung ihres Produktionswerks in Ulsan, Südkorea, bekannt. Das Werk soll im zweiten Quartal 2024 in Betrieb genommen werden und die wachsende Nachfrage nach NEXLENE-basierten Polyolefinlösungen für verschiedene Endverbraucherindustrien decken.

August 2023: Borealis kündigt an, dass es 1 Milliarde € in seine Produktionskapazität für Polyolefine in Europa investieren wird. Die Investition umfasst neue Produktionslinien für Polyethylen und Polypropylen sowie Upgrades bestehender Anlagen.

Zukunftsaussichten

Polyolefine Markt Zukunftsaussichten

Der Polyolefin-Markt wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 14,73% wachsen, angetrieben durch die steigende Nachfrage in den Bereichen Verpackung, Automobil und Bau.

Neue Möglichkeiten liegen in:

  • Expansion in biologisch abbaubare Polyolefine für nachhaltige Verpackungslösungen.

Bis 2035 wird erwartet, dass der Polyolefin-Markt erhebliches Wachstum und Innovationen erreicht.

Marktsegmentierung

Marktausblick für Polyolefine

  • Polyethylen
  • Polypropylen
  • Andere

Marktausblick für Endverbraucher von Polyolefinen

  • Verpackung
  • Automobil
  • Bau
  • Pharmazeutika/Medizin
  • Elektronik & Elektrotechnik
  • Andere

Marktausblick für Anwendungen von Polyolefinen

  • Folien & Platten
  • Blasformen
  • Spritzgießen
  • Fasern
  • Andere

Berichtsumfang

MARKTGRÖSSE 2024 256,12 (Milliarden USD)
MARKTGRÖSSE 2025 293,85 (Milliarden USD)
MARKTGRÖSSE 2035 1161,17 (Milliarden USD)
DURCHSCHNITTLICHE JÄHRLICHE WACHSTUMSRATE (CAGR) 14,73 % (2024 - 2035)
BERICHTDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen Marktanalyse in Bearbeitung
Abgedeckte Segmente Marktsegmentierungsanalyse in Bearbeitung
Wichtige Marktchancen Wachsende Nachfrage nach nachhaltigen Verpackungslösungen treibt Innovationen im Polyolefin-Markt voran.
Wichtige Marktdynamiken Steigende Nachfrage nach nachhaltigen Verpackungen fördert Innovationen und Wettbewerb im Polyolefin-Markt.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Wie hoch ist die aktuelle Bewertung des Polyolefinmarktes im Jahr 2024?
Der Polyolefine-Markt wurde 2024 mit 256,12 USD Milliarden bewertet.
Wie groß wird die prognostizierte Marktgröße für den Polyolefin-Markt bis 2035 sein?
Der Markt wird voraussichtlich bis 2035 eine Bewertung von 1161,17 USD Milliarden erreichen.
Was ist die erwartete CAGR für den Polyolefine-Markt während des Prognosezeitraums 2025 - 2035?
Die erwartete CAGR für den Polyolefin-Markt von 2025 bis 2035 beträgt 14,73 %.
Welches Segment des Polyolefinmarktes hatte 2024 die höchste Bewertung?
Im Jahr 2024 hatte das Polyethylen-Segment die höchste Bewertung mit 128,06 USD Milliarden.
Was sind die wichtigsten Anwendungen, die den Polyolefin-Markt antreiben?
Wichtige Anwendungen sind Film & Folien, Spritzguss und Blasformen, mit jeweiligen Bewertungen von 60,0, 70,0 und 40,0 USD Milliarden im Jahr 2024.
Welches Endbenutzersegment wird bis 2035 voraussichtlich am stärksten wachsen?
Der Endverbrauchersegment der Verpackungen wird voraussichtlich erheblich wachsen und bis 2035 300,0 USD Milliarden erreichen.
Autor
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry trade publications, peer-reviewed polymer science journals, petrochemical production databases, and authoritative industry organizations. Key sources included:

Government & Regulatory Bodies:

US Environmental Protection Agency (EPA) — plastics production and environmental compliance data

US Energy Information Administration (EIA) — petrochemical feedstock pricing and naphtha/LPG derivative flows

European Chemicals Agency (ECHA) — REACH compliance and polyolefin safety registrations

China National Bureau of Statistics (NBS) — domestic polyolefin production and capacity data

India Ministry of Chemicals & Fertilizers — petrochemical sector output statistics

Saudi Arabian General Authority for Statistics (GaStat) — regional olefin production metrics

OPEC Annual Statistical Bulletin

— Middle East petrochemical feedstock and derivative production data

Industry Associations & Trade Organizations:

American Chemistry Council (ACC) — North American plastics production statistics, polyolefin demand by end-use sector, and light vehicle plastics consumption data

Plastics Europe (European Plastics Association) — European plastics converters demand by type and application, polyolefins market share analysis (representing nearly half of European plastics demand)

Plastics Industry Association (PLASTICS) — US plastics market data and recycling statistics

Gulf Petrochemicals & Chemicals Association (GPCA) — Middle East polyolefin production and trade flows

China Petroleum and Chemical Industry Federation (CPCIF) — domestic PE/PP capacity and utilization rates

Japan Petrochemical Industry Association (JPIA) — Asian polyolefin production benchmarks

Indian Chemical Council (ICC) — regional polyolefin consumption and import/export data

Market Intelligence & Pricing Platforms:

ICIS (Independent Chemical Information Services)

— global polyolefins pricing benchmarks, production capacity databases, supply/demand analytics for PE and PP grades (HDPE, LDPE, LLDPE, PP homopolymer, copolymer)

Argus Media — petrochemical price assessments and naphtha-to-polyolefin margin analysis

S&P Global Commodity Insights — polyolefin trade flow and capacity tracking

Technical & Academic Sources:

Journal of Applied Polymer Science (Wiley) — metallocene catalysis and advanced polymerization research

Polymer Engineering & Science (SPE) — processing technology innovations (film & sheets, blow molding, injection molding, fiber applications)

European Polymer Journal — sustainable polyolefin and bio-based feedstock developments

National Center for Biotechnology Information (NCBI) — medical/pharmaceutical polyolefin biocompatibility studies

International Statistical Databases:

International Monetary Fund (IMF) World Economic Outlook — macroeconomic indicators impacting industrial demand

World Bank Open Data — construction and infrastructure investment metrics by country

UN Comtrade Database — global polyolefin trade statistics (HS Codes 3901, 3902)

Eurostat — EU plastics production, packaging waste, and recycling capacity data

OECD Plastics Outlook — environmental policy impact on polyolefin demand

These sources were used to collect production capacity statistics, regulatory compliance data, feedstock pricing trends, end-use industry consumption patterns, recycling infrastructure development, and competitive landscape analysis for polyethylene (HDPE, LDPE, LLDPE), polypropylene (homopolymer, random copolymer, impact copolymer), and specialty polyolefin categories.
Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Manufacturing, Chief Technology Officers, leaders of Polymer R&D, regulatory affairs directors, and commercial sales directors from polyolefin resin manufacturers, compounders, and catalyst technology providers comprised supply-side sources. Demand-side sources included procurement heads from packaging converters, automotive Tier-1 suppliers, construction materials distributors, medical device manufacturers, and electronics OEMs, as well as sustainability executives from brand owners and retail chains.

Primary research has confirmed capacity expansion timelines, gathered insights on circular economy adoption, sustainable packaging transitions, metallocene catalyst deployment, and regional pricing dynamics, and validated market segmentation across type (polyethylene, polypropylene, and others), application (film & sheets, blow molding, injection molding, fibers, and others), and end-user (packaging, automotive, construction, pharmaceuticals/medical, electronics & electricals, and others).

Primary Respondent Breakdown:

By Designation: C-level Primaries — 29%, Director Level — 34%, Others (Managers, Specialists, Consultants) — 37%

By Region: North America — 31%, Europe — 29%, Asia-Pacific — 33%, Rest of World — 7%

By Value Chain Position: Resin Producers — 42%, Converters/Compounders — 28%, End-Users/Brand Owners — 21%, Distributors/Traders — 9%

Market Size Estimation

Global market valuation was derived through production capacity mapping, trade flow analysis, and demand volume assessment. The methodology included:

Identification of 50+ key polyolefin manufacturers across North America, Europe, Asia-Pacific, Middle East, and Latin America, including ExxonMobil, LyondellBasell, SABIC, Borealis, INEOS, TotalEnergies, Braskem, Reliance Industries, Sinopec, PetroChina, and Formosa Plastics

Product mapping across polyethylene (HDPE, LDPE, LLDPE), polypropylene (homopolymer, copolymer), polyolefin elastomers (POE/POP), and functional/specialty polyolefins

Analysis of reported and modeled annual revenues specific to polyolefin resin portfolios, excluding downstream conversion and compounding operations

Coverage of manufacturers representing 75–80% of global polyolefin production capacity in 2024

Extrapolation using bottom-up (production volume × average selling price by grade and region, adjusted for feedstock naphtha/LPG/ethylene/propylene cost differentials) and top-down (manufacturer revenue validation against ICIS and Argus pricing benchmarks) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.