Markt für Kunststoffrecycling (2026 - 2035)

Plastic Recycling Market Research Report Information By Polymer Type (Polyethylene, Polyethylene Terephthalate (PET), Polypropylene (PP), Polyvinyl Chloride (PVC), Polystyrene (PS), and Other Plastics (ABS, PC, PA, etc.)), By Recycling Process (Mechanical Recycling, Chemical / Advanced Recycling (Pyrolysis, Depolymerisation, Dissolution), Energy Recovery (Plastic-to-Fuel), and Others (Biological - Enzymatic/Microbial)), By Product Form (Flakes, Pellets/Granules, Powder, and Others (Chips, Regrind, Sheets, etc.)), and By End-Use Application (Packaging, Building & Construction, Automotive, Electrical & Electronics, Textiles & Apparel, Consumer Products, Agriculture & Horticulture, and Other Applications (General Manufacturing, Medical Devices, etc.)) – Forecast Till 2035
ID: MRFR/PCM/2113-CR 169 Pages Sejal Akre Last Updated: October 28, 2026
Plastic Recycling Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.75%
2025 Market SizeUSD 77.60 Billion
2035 Market SizeUSD 162.88 Billion
Key Players
Veolia Environnement SA
Indorama Ventures PCL
SUEZ SA
LyondellBasell Industries N.V.
Alpek S.A.B. de C.V.
Berry Global Group, Inc.
Opportunities
  • Textile-to-Polyester Circularity
  • Emerging-Market Capacity Build-Out
  • Traceability and Data Monetisation

Markt für Kunststoffrecycling Marktzusammenfassung

Der globale Markt für Kunststoffrecycling erreichte 2025 einen Wert von 77,60 Milliarden USD und eröffnet das Prognosefenster mit 83,20 Milliarden USD im Jahr 2026, mit einem Anstieg auf 162,88 Milliarden USD bis 2035 bei einer CAGR von 7,75 %. Zwei Katalysatoren verankern diesen Weg. Die Verpackungs- und Verpackungsabfallverordnung der Europäischen Union legt ab 2026 verbindliche Mindestschwellen für den Rezyklatanteil in verschiedenen Verpackungskategorien fest [2], und die US-Umweltschutzbehörde hat sich verpflichtet, rund 275 Millionen USD über ihr Programm zur Infrastruktur für die Sammlung und Sortierung von Abfällen bereitzustellen [1]. Die Nachfrage im Markt für Kunststoffrecycling ist keine diskretionäre Beschaffung mehr — sie ist gesetzlich verankert.

Die Technologie verursacht einen Wandel in der Lieferkette. Enzymatische und lösungsmittelbasierte Depolymerisationseinheiten werden zu einsträngigen mechanischen Linien hinzugefügt, die für Flaschenballen gebaut wurden. Diese Einheiten sind in der Lage, gefärbte, mehrschichtige und textilbasierte Rohstoffe zu verarbeiten, die ältere Wasch- und Extrusionsanlagen vollständig ablehnen. Carbios hat seine enzymatische Anlage in Longlaville auf den kommerziellen Betrieb ausgerichtet, mit etwa 230 Millionen EUR an zugesagter Projektfinanzierung [14]. Darüber hinaus zeigen Reinigungsplattformen Polypropylen für den Lebensmittelkontakt auf kommerzieller Ebene. Kapital orientiert sich am vertraglich vereinbarten Volumen im Markt für Kunststoffrecycling, im Gegensatz zu Spot-Arbitrage.

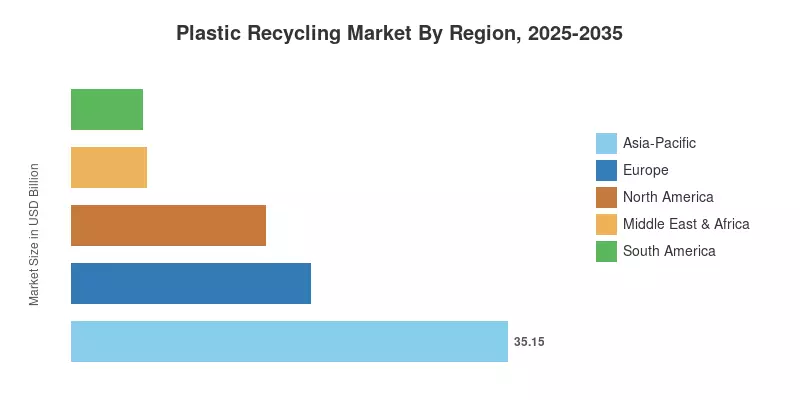
Die Region Asien-Pazifik ist für 45,3 % des globalen Wertes verantwortlich, was durch die landesweite Ausweitung der Abfallsortierung in China und die Umsetzung der erweiterten Herstellerverantwortung in der ASEAN gestärkt wird [17]. Sie ist auch die am schnellsten wachsende Region mit einer Wachstumsrate von 8,62 % bis 2035. Europa folgt mit 24,8 %, wo die Einführung durch Vorschriften und nicht durch Kosten vorangetrieben wird. Die bindende Einschränkung bis 2030 wird das Angebot und nicht die Nachfrage sein.


Wichtige Erkenntnisse aus dem Bericht

• Nach Polymerart

  • Polyethylen hielt 2025 31,2 % des Wertes des Marktes für Kunststoffrecycling, angeführt von starren und Folienrückgewinnungsströmen.
  • Andere Kunststoffe (ABS, PC, PA usw.) sind die am schnellsten wachsende Polymerklasse mit einer CAGR von 9,78 % bis 2035.

• Nach Recyclingprozess

  • Mechanisches Recycling machte 2025 75,8 % des Wertes des verarbeiteten Volumens aus.
  • Chemisches / Fortgeschrittenes Recycling wird voraussichtlich mit einer CAGR von 9,32 % bis 2035 wachsen.

• Nach Produktform

  • Flakes machten 2025 71,1 % des Produktionswerts aus.
  • Pellets/Granulate werden voraussichtlich mit einer CAGR von 8,44 % bis 2035 wachsen.

• Nach Endverwendungsanwendung

  • Verpackungen machten 2025 41,5 % der Nachfrage im Markt für Kunststoffrecycling aus.
  • Die Automobilindustrie ist die am schnellsten wachsende Anwendung mit einer CAGR von 10,94 % bis 2035.

• Nach Region

  • Asien-Pazifik führte 2025 mit einem Anteil von 45,3 %.
  • Europa erzielte 2025 19,24 Milliarden USD.
  • Der Nahe Osten & Afrika wächst mit einer CAGR von 7,82 % bis 2035.

Marktgröße und Prognose (2021–2035)

Die Schätzungen für den Markt für Kunststoffrecycling kombinieren eine Bottom-up-Kapazitätskartierung auf Anlagenniveau mit einer Top-down-Abgleichung gegen die gemeldeten Durchsatzmengen der Rückgewinner, Zollhandelsströme für post-consumer Ballen und Flakes sowie geprüfte Umsatzangaben von börsennotierten Verarbeitern. Die regionalen Sammelraten wurden mit nationalen Berichterstattungsrahmen abgeglichen und für Ertragsverluste zwischen Balleneingang und verkaufsfähiger Produktion angepasst.
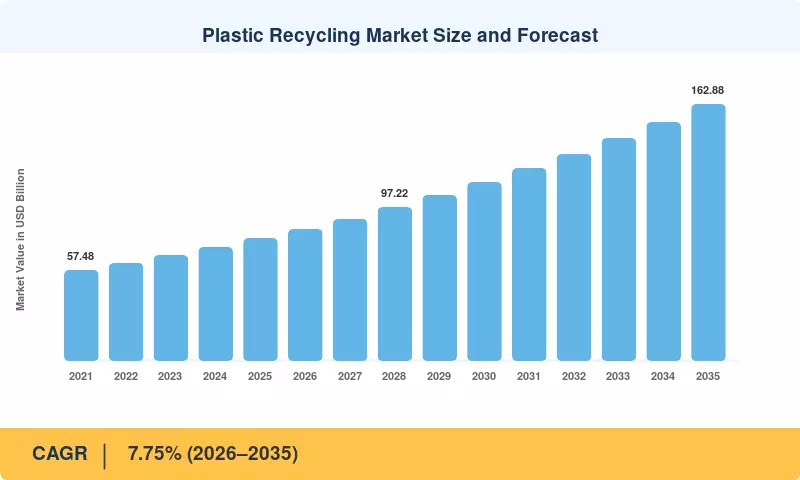
Marktgröße und Prognose für Kunststoffrecycling
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
EU-Mindestanforderungen an den Rezyklatanteil +1.6 Europa Mittel- bis langfristig (2–4 Jahre)
Einführung der erweiterten Herstellerverantwortung +1.4 Asien-Pazifik, Europa Mittel- bis langfristig (2–4 Jahre)
Kommerzialisierung der Depolymerisation +1.3 Global Langfristig (≥4 Jahre)
Verpflichtungen der Markeninhaber bezüglich Inhaltsstoffen +1.1 Global Kurzfristig (≤2 Jahre)
Regeln zur Kreislauffähigkeit von Fahrzeugen am Ende ihrer Lebensdauer +1.0 Europa, Asien-Pazifik Langfristig (≥4 Jahre)
Fördermittel für Infrastruktur in den USA +0.9 Nordamerika Kurzfristig (≤2 Jahre)
Langfristige Abnahmeverträge +0.8 Global Mittel- bis langfristig (2–4 Jahre)


EU-Mindestanforderungen an den Rezyklatanteil

Die Verordnung (EU) 2025/40 legt verbindliche Mindestanteile von 30% für kontaktempfindliche PET-Verpackungen und 35% für Nicht-Kontaktformate bis 2030 fest, mit Überprüfungsverpflichtungen für jede Markteinführung [2]. Das Mandat wandelt einen freiwilligen Nachhaltigkeitsposten in Kosten für die Einhaltung um, und nicht konforme Verpackungen müssen vom Markt genommen werden. Europäische Verarbeiter haben reagiert, indem sie Lebensmittelqualität-Flakes drei bis fünf Jahre im Voraus kontrahiert haben, was die Prämien für zertifizierte Rohstoffe auf etwa 180–240 EUR pro Tonne über den Preisen für Neuware angehoben hat.

Einführung der erweiterten Herstellerverantwortung

Von Herstellern finanzierte Sammelsysteme decken nun Indonesien, Thailand, Vietnam und die Philippinen in gestaffelter Form ab. Gleichzeitig hat Chinas nationales Sortierungsprogramm die verpflichtende Haushaltstrennung auf mehr als 300 Städte auf Präfekturebene ausgeweitet [17]. Gebührenstrukturen, die sich nach der Recycelbarkeit richten, drängen Markeninhaber zu Monomaterial-Designs und erhöhen den Ertrag jeder gesammelten Tonne. Die kommunalen Sammelquoten in den betroffenen ASEAN-Städten haben sich seit 2022 um etwa 11 Prozentpunkte verbessert, was den adressierbaren Rohstoffpool erheblich erweitert hat.

Kommerzialisierung der Depolymerisation

Enzymatische und Glykolyse-Routen bewegen sich von der Pilotphase zur Serienproduktion. Carbios hat sein Werk in Longlaville mit etwa 230 Millionen EUR an Projektfinanzierung und einer Lizenzpipeline für europäische und asiatische Standorte vorangetrieben [14]. Die chemische Umwandlung erschließt gefärbte, opake und textilbasierte Ströme, die mechanische Linien abwerten oder ablehnen, und vergrößert somit die wiederverwertbare Basis. Da die Produktion den Spezifikationen für Neuware entspricht, erzielt sie Preise für Lebensmittelkontakt ohne die Validierungsanforderungen zur Dekontamination, die das Angebot an mechanischem rPET einschränken.

Verpflichtungen der Markeninhaber bezüglich Inhaltsstoffen

Die Unterzeichner des Global Commitment repräsentieren gemeinsam etwa 20% der weltweit in Verkehr gebrachten Verpackungen, und der gemeldete Post-Consumer-Anteil lag im letzten Berichtszeitraum bei durchschnittlich etwa 14% im Vergleich zu einem Ziel von 25% [5]. Diese Lücke ist das Nachfragesignal, das neue Investitionen in Anlagen untermauert. Verpasste Zwischenziele haben mehrere Konsumgütergruppen dazu gedrängt, direkt in die Kapazität von Rückgewinnern zu investieren, was einen strukturellen Wandel vom bisherigen arms-length Einkaufsmodell darstellt, das vor 2022 vorherrschte.

Regeln zur Kreislauffähigkeit von Fahrzeugen am Ende ihrer Lebensdauer

Die vorgeschlagenen europäischen Anforderungen an Fahrzeuge am Ende ihrer Lebensdauer zielen auf 25% Post-Consumer-Inhalt in neuen Fahrzeugkunststoffen ab, von denen etwa ein Viertel aus verschrotteten Fahrzeugen stammen muss [6]. Die Validierungszyklen der OEM sind lang, sodass die Qualifizierung der Lieferanten lange vor der Durchsetzung begann. Innenverkleidungen, Radhausverkleidungen und Unterbodenschilde sind die ersten Teile, die umgestellt werden, wobei langfaserverstärkte Qualitäten mit 30–40% recyceltem Polypropylen jetzt auf mehreren europäischen und koreanischen Plattformen genehmigt sind.

4.6 Fördermittel für Infrastruktur in den USA

Die Auszeichnungen für die Infrastruktur für Recycling haben etwa 275 Millionen USD in kommunale Sortierungs-Upgrades, die Installation optischer Sortierer und die Konsolidierung der Sammlung in ländlichen Gebieten in mehr als 40 Bundesstaaten gelenkt [1]. Das Programm zielt auf die strukturelle Schwäche in der nordamerikanischen Versorgung ab — Kontamination und Balleninkonsistenz statt absoluter Tonnage. Eine verbesserte Ballenspezifikation erhöht den Ertrag für Lebensmittelqualität, was die Einschränkung ist, die die Nutzung der inländischen Flasche-zu-Flasche-Kapazität heute auf etwa 78% begrenzt.

Langfristige Abnahmeverträge

Projektfinanzierer erwarten nun unterzeichnete Abnahmeverträge, die den Großteil der Serienproduktion abdecken, bevor der finanzielle Abschluss erfolgt, was die Art und Weise, wie Rückgewinner verkaufen, umgestaltet hat [18]. Fünf- bis zehnjährige Verträge mit indexierten Preisen stabilisieren die Einnahmen der Verarbeiter und entkoppeln sie von der Volatilität des Neu-Resins. Die vertraglich vereinbarte Menge wuchs in jeder wichtigen Region während 2024–2025 schneller als das Spotvolumen, und der Wandel hat die Kapitalkosten für Greenfield-Projekte im Bereich Kunststoffrecycling messbar gesenkt.

Analyse der Auswirkungen von Einschränkungen

Die Gewichtungen der Einschränkungen spiegeln die Methodik der Treiber wider: Jede Zahl stellt einen richtungsweisenden Druck auf die Wachstumsrate des Marktes für Kunststoffrecycling dar, anstatt eine abziehbare Komponente zu sein. Die Gewichtungen spiegeln beobachtete Projektverzögerungen, Auslastungsmängel und Margenkompressionen im gesamten verfolgten Verarbeiter-Set wider.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Volatilität der Preise für Virgin-Resin −1.5 Global, Nordamerika Kurzfristig (≤2 Jahre)
Kontamination des Rohmaterials und Variabilität der Ballen −1.2 Global Kurzfristig (≤2 Jahre)
Kapitalintensität und Genehmigungsdelays −1.0 Global Langfristig (≥4 Jahre)
Fragmentierte Sammlung in Schwellenländern −0.9 Asien-Pazifik, MEA, Südamerika Langfristig (≥4 Jahre)
Kosten der Lebensmittelsicherheitszertifizierung −0.7 Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)


Volatilität der Virgin-Resin-Preise

Naphtha- und Ethan-Rohstoffschwankungen haben die Vertragspreise für Virgin Polyethylen innerhalb eines Jahres um mehr als 30% bewegt, und Rückgewinner können nicht so schnell neu bepreisen [10]. Wenn Virgin zu einem Rabatt gehandelt wird, verschieben nicht verpflichtete Käufer ihre Käufe, was die Bestände der Verarbeiter bindet. Nordamerikanische Rückgewinner erlitten 2024 die stärkste Margenkompression, da ein kleinerer Anteil ihres Volumens unter regulatorischer Verpflichtung steht im Vergleich zu europäischen Kollegen.

Kontamination des Rohmaterials und Variabilität der Ballen

Daten des Verbands der Kunststoffrecycler zeigen bedeutende ungenutzte Kapazitäten über PET, HDPE, Polypropylen und Folienlinien, die durch die Qualität des Eingangs begrenzt sind und nicht durch die Ausrüstung [3]. Eine Kontamination über 6% zwingt zu zusätzlichen Waschzyklen und drückt die Erträge für Lebensmittelqualität unter kommerziell tragfähige Schwellenwerte. Die Sammlung in einer einzigen Strömung bleibt der Hauptschuldige, und die Aufrüstung einer Materialrückgewinnungsanlage auf konsistente Ballenspezifikationen kostet 4–9 Millionen USD pro Standort.

Kapitalintensität und Genehmigungsdelays

Fortgeschrittene Umwandlungsanlagen haben ungefähr zwei bis dreimal die Kapital Kosten pro Tonne einer vergleichbaren mechanischen Linie, und Technologien der ersten Art ziehen nur begrenzte Leistungsgewährleistungen an [18]. Die Genehmigung für Luftemissionen von Pyrolyseeinheiten hat die Zeitrahmen in mehreren US-amerikanischen und europäischen Jurisdiktionen um 14–22 Monate verlängert. Verzögerte Inbetriebnahme verschiebt die Umsatzrealisierung über die Fenster der Kreditgeberverpflichtungen hinaus, was bereits zwei angekündigte Projekte zur Refinanzierung gezwungen hat.

Fragmentierte Sammlung in Schwellenländern

Die Sammlung im informellen Sektor dominiert die Rückgewinnung in großen Teilen Südasien, Subsahara-Afrika und Südamerika und liefert Material außerhalb einer nachverfolgbaren Kette von Besitzverhältnissen [11]. Käufer, die zertifizierte Herkunft verlangen, können es nicht verwenden, sodass das effektive Angebot weit kleiner ist, als die Bruttorückgewinnungsstatistiken vermuten lassen. Programme zur Formalisierung schreiten voran, aber Löhne, Lizenzierung und Aggregationseconomics begrenzen das Tempo, mit dem informelle Tonnagen in zertifiziertes Rohmaterial umgewandelt werden.

Kosten der Lebensmittelsicherheitszertifizierung

Prozessspezifische Genehmigungen für Anwendungen im Lebensmittelkontakt erfordern dokumentierte Dekontaminierungseffizienz, Migrationstests und regelmäßige Neuzulassungen, wobei europäische Bewertungen häufig länger als zwölf Monate dauern [4]. Kosten von 350.000–700.000 EUR pro Prozesslinie schrecken kleinere Rückgewinner davon ab, in das wertvollste Segment einzutreten. Das Ergebnis ist eine zweistufige Versorgungsstruktur, in der die Kapazität für Lebensmittelqualität sich auf eine Handvoll gut kapitalisierter Betreiber konzentriert.

Markt für Kunststoffrecycling Chancen

Kreislauffähigkeit von Textilien zu Polyester

Globale Daten, die von der OECD veröffentlicht wurden, zeigen, dass weniger als 9% des gesamten Kunststoffabfalls weltweit erfolgreich recycelt werden, was dazu führt, dass nach dem Verbrauch hergestellte Bekleidung aufgrund komplexer Mischfasern weitgehend nicht zurückgewonnen wird. Depolymerisationstechnologien lösen diese Einschränkungen effektiv auf. Die bevorstehenden europäischen Richtlinien zur erweiterten Herstellerverantwortung für Textilien werden die Rückgewinnungsbudgets erhöhen und Entsorgungslasten in zuverlässige upstream Herstellungswege umwandeln.


Kapazitätsausbau in Schwellenländern

Entwicklungsländer sehen sich raschen Anstiegen der Abfallproduktion gegenüber, gepaart mit einer geringen formellen Verarbeitungsinfrastruktur. Offizielle Mitteilungen von der Food Safety and Standards Authority of India (FSSAI) bestätigten regulatorische Genehmigungen, die bis zu 100% konforme recycelte Kunststoffe in Anwendungen für Lebensmittelverpackungen erlauben, und schaffen damit einen sofortigen heimischen Absatzmarkt für lokale Verarbeiter.


Rückverfolgbarkeit und Datenmonetarisierung

Erhöhte regulatorische Durchsetzung im Hinblick auf Umweltmarketing setzt Markeninhaber schweren Strafen aus und verwandelt die verifizierte Chargenherkunft in ein wesentliches Asset. Internationale Compliance-Rahmen zeigen, dass eine robuste Integration digitaler Produktpässe Margensteigerungen von 2% bis 4% erfassen kann, ohne dass eine zusätzliche physische Sortierungskapazität erforderlich ist.


Technische Compounding

Die Automobil- und Elektroniksektoren navigieren durch bindende europäische gesetzliche Vorgaben, die 25% post-consumer Kunststoffgehalt in neuen Fahrzeugen anstreben. Da die Alternativen zur Neuware volatil bleiben, erreichen zertifizierte Compounder, die fortschrittliche optische Sortierung nutzen, strenge Standards für strukturelle Ingenieurleistungen und beliefern erfolgreich schwere Industrien zu wettbewerbsfähigen Marktwerten.


Vertragsgestützte Projektfinanzierung

Langfristige, bindende Abnahmeverträge verwandeln Handelsrecyclinganlagen in vorhersehbare Infrastrukturvermögen. Finanzforschungen zu nachhaltigen Schuldeninstrumenten zeigen, dass die Preisgestaltung von grünen Anleihen im Durchschnitt etwa 2,59 Basispunkte enger ist als bei traditionellen Unternehmensschulden, was Entwicklern dauerhafte Kostenvorteile verschafft.


Markt für Kunststoffrecycling Zukunftsaussichten

Rohstoffe werden zur knappen Ressource

Bis 2030 verlagert sich der Wettbewerb von der Verarbeitungskapazität hin zu gesicherten Rohstoffen. Die Szenarien der OECD zeigen, dass die globalen Rückgewinnungsraten ungefähr verdoppelt werden müssen – von einer Basislinie von etwa 14% weltweit gesammeltem Material – um die angekündigten Inhaltsverpflichtungen der Markeninhaber zu erfüllen. Verarbeiter unterzeichnen mehrjährige kommunale Lieferverträge und übernehmen Beteiligungen an Materialrückgewinnungsanlagen, um die Kontrolle über die vorgelagerte Sammlung im gesamten Markt zu sichern.


Fortgeschrittene Umwandlung erreicht Kostenparität

Die Wirtschaftlichkeit der Depolymerisation verbessert sich, da zweite und dritte Generationen von Anlagen von validierten Ingenieurlösungen und kürzeren Inbetriebnahmezeiten profitieren. Industriemodelle deuten auf einen Rückgang der Umwandlungskosten um 20% bis 28% zwischen den ersten und vierten Anlagen hin. Die Parität mit mechanischen Verfahren wird zuerst in kontaminierten und gefärbten Strömen erscheinen, wo die mechanischen Erträge unter 50% fallen, bevor sie auf Textil-Rohstoffe ausgeweitet wird.


Compliance-Berichterstattung wird zur Infrastruktur

Die Inhaltsverifizierung wandert von jährlichen Bestätigungen zu transaktionsbezogenen Nachweisen. Chargenbezogene digitale Aufzeichnungen werden eine Voraussetzung für die Lieferung regulierter europäischer Verpackungen unter Richtlinien, die überprüfbare Rückverfolgbarkeit erfordern. Laut den Compliance-Bewertungen des UNEP werden automatisierte Nachverfolgungsinstrumente im Laufe des Jahrzehnts 12% bis 18% der Investitionsbudgets der Verarbeiter ausmachen und die Kostenstrukturen umgestalten.


Designkonvergenz erhöht den Ertrag

Die Neugestaltung von Monomaterialverpackungen, die durch modulierte Produzentenentgelte vorangetrieben wird, erhöht den verwertbaren Anteil jeder gesammelten Tonne ohne neue Anlageninvestitionen. Die Verfolgung durch PlasticsEurope zeigt eine stetige Abwanderung von mehrschichtigen flexiblen Formaten in regulierten Kategorien [16]. Der kumulative Effekt ist erheblich: Eine Verbesserung um fünf Punkte im sortierbaren Anteil bringt Ertragsgewinne, die andernfalls erhebliche Kapazitätserweiterungen erfordern würden, und kommt zuerst bestehenden Anlagen zugute.

Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika USD 15,60 Milliarden Sortierungs-Upgrades, Flasche-zu-Flasche-Kapazität, durch Zuschüsse finanzierte Infrastruktur
Europa 24,8% Anteil Inhaltsvorgaben, Lebensmittelkontakt-Zertifizierung, chemische Umwandlung
Asien-Pazifik 45,3% Anteil Erweiterte Produzentenverantwortung, nationale Lebensmittelgrade-Linien, Exportsubstitution
Südamerika 7,35% CAGR Formalisation der Sammlung, geschlossene Getränkeschleifen
Mittlerer Osten & Afrika 7,82% CAGR Petrochemische Integration, kommunale Sortierungsausbau
Gesamt USD 77,60 Milliarden —

Die regionale Verteilung im Kunststoffrecyclingmarkt spiegelt wider, wo Sammlung, Umwandlungsnachfrage und regulatorische Verpflichtungen sich überschneiden. Asien-Pazifik kombiniert das größte wiederverwertbare Volumen mit der am schnellsten wachsenden nationalen Umwandlungsbasis, während Europas Position auf nach Vorgaben getriebenen Nachfragen basiert, anstatt auf der Fülle von Rohstoffen. Der Kunststoffrecyclingmarkt in den Amerikas bleibt zwischen reifen, aber unterausgelasteten nordamerikanischen Kapazitäten und schnell formalisierten südamerikanischen Sammelsystemen gespalten.


Nordamerika

Land Kennzahl Wichtiger Treiber
Vereinigte Staaten 78,5% der Region Bundesstaatliche Infrastrukturzuschüsse und staatliche Inhaltsvorgaben
Kanada USD 2,31 Milliarden Bundesregister und Beschränkungen für Einwegprodukte
Rest von Nordamerika 6,9% CAGR Nachfrage von grenzüberschreitenden Verarbeitern


Das Wachstum in Nordamerika ist ein Qualitätsproblem und kein Volumenproblem. Die installierte mechanische Kapazität in PET, HDPE und Polypropylen bleibt erheblich unterausgelastet, da die eingehenden Ballen die Anforderungen an Lebensmittelqualität nicht erfüllen [3]. Die Inhaltsgesetze auf Bundesstaatsebene in Kalifornien, New Jersey und Washington schaffen durchsetzbare Nachfrage, die durch Bundeszuschüsse jetzt bereitgestellt werden kann [1]. Kanadische Verarbeiter profitieren von der Nähe zu US-Verarbeitern, obwohl die Unterschiede in der Provinzverwaltung die Dokumentation der Lieferkette an mehreren Standorten komplizieren.

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 54,2% der Region Geschlossene Programme der Getränkeindustrie
Argentinien 7,48% CAGR Erweiterung der kommunalen Sammlung
Rest von Südamerika USD 1,10 Milliarden Regionale Nachfrage von Verarbeitern


Brasilien verankert die regionale Aktivität durch geschlossene Schleifen im Getränkesektor, die den meisten formalen Vorschriften vorausgehen, unterstützt durch eine der höchsten PET-Rückgewinnungsraten außerhalb Europas [11]. Kooperative Sammelnetzwerke liefern den Großteil des Rohmaterials, und die Formalisierungsbemühungen bringen sie schrittweise in prüfbare Systeme. Die Expansion Argentiniens hängt von den kommunalen Haushaltszyklen ab, was eine Jahr-zu-Jahr-Variabilität einführt, die regionale Verarbeiter durch flexible Beschaffungsradien steuern.

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 22,4% der Region Pfandrückgabesystem und industrielle Verarbeiterbasis
Vereinigtes Königreich USD 2,73 Milliarden Steuer auf Kunststoffverpackungen und Tray-zu-Tray-Kapazität
Frankreich 12,8% der Region Erweiterte Produzentenprogramme und Nachfrage aus der Automobilindustrie
Italien 7,68% CAGR Umwandlung von Verpackungen und Textilströme
Spanien USD 1,71 Milliarden Einführung von Getränkepfand
BENELUX (Belgien, Niederlande und Luxemburg) 9,6% der Region Hafenlogistik und chemische Umwandlungszentren
NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) 8,02% CAGR Hohe Sammelraten und enzymatische Pilotprojekte
Rest von Europa 12,5% der Region Compliance-getriebene Nachfrage von Verarbeitern


Die Nachfrage in Europa wird durch Vorschriften erzeugt. Inhaltsgrenzen gemäß der Verordnung (EU) 2025/40 gelten unabhängig von den Preisen für Neuware, was die Verarbeiter von dem Margenzyklus isoliert, der nordamerikanische Kollegen belastet [2]. Deutschlands Pfandrückgabesystem liefert Flaschenballen mit Kontaminationsniveaus, die weit unter den Durchschnittswerten von Einwegströmen liegen, was es zur zuverlässigsten Quelle für Lebensmittelqualität in Europa macht. Die Verpackungssteuer des Vereinigten Königreichs hat die Tray-zu-Tray-PET-Kapazität vorangetrieben, während Veolia die heimischen Kapazitäten ausbaut, um Lebensmittel- und Verbrauchermarken direkt zu bedienen [12].

Mittlerer Osten und Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 21,3% der Region Petrochemische Integration und Vision 2030-Ziele
Vereinigte Arabische Emirate 8,44% CAGR Verarbeitung in Freizonen und Re-Export
Türkei USD 0,71 Milliarden Importverarbeitung und europäische Lieferungen von Verarbeitern
Südafrika 14,6% der Region Etablierte freiwillige Produzentenprogramme
Nigeria 7,92% CAGR Formalisation der städtischen Sammlung
Ägypten USD 0,27 Milliarden Umwandlung von Verpackungen im Inland
Rest des Mittleren Ostens und Afrikas 12,9% der Region Programme für kommunale Infrastruktur


Die Aktivitäten im Golf werden von petrochemischen Produzenten vorangetrieben, die sich nach unten integrieren, um die Polymernachfrage zu verteidigen, wobei SABIC zertifizierte Rohstoffprogramme vorantreibt, die an Massenausgleichsportfolios gebunden sind [23]. Die Türkei nimmt eine besondere Position als Verarbeitungszentrum ein, das importierte und inländische Ballen in Flakes für europäische Verarbeiter umwandelt. Diese Rolle wurde enger, als die EU-Versandvorschriften den Export von minderwertigen Materialien einschränkten. Die Expansion in Afrika konzentriert sich auf eine Handvoll städtischer Einzugsgebiete, in denen die Sammeldichte tragfähige wirtschaftliche Bedingungen für Anlagen unterstützt.

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 42,6% der Region Nationales Abfallsortierungsprogramm und inländische Umwandlung
Indien 9,84% CAGR Lebensmittelkontaktfreigabe und Produzentenverpflichtungen
Japan USD 4,36 Milliarden Gesetzgebung zur Ressourcenkreislaufwirtschaft und Flasche-zu-Flasche-Schleifen
Südkorea 7,2% der Region Nachfrage nach Polymeren in Batterien, Elektronik und Automobilen
ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam) 14,3% der Region Einführung der erweiterten Produzentenverantwortung
Rest von Asien-Pazifik 8,15% CAGR Erweiterungen der Verarbeiterkapazität


Chinas Sortierungsprogramm hat die Verfügbarkeit von Rohstoffen transformiert, indem die Sammlung von informeller Aggregation zu kommunalen Systemen übergegangen ist, die dokumentierte Herkunft erzeugen [17]. Inländische Verarbeiter absorbieren den Großteil der Produktion, sodass die Exportabhängigkeit seit 2021 stark gesunken ist. Indiens Freigabe von recyceltem PET für den Lebensmittelkontakt hat sofortige Premiumnachfrage geschaffen, die die inländische Dekontaminationskapazität noch nicht erfüllt hat [8]. Japans Rahmen zur Ressourcenkreislaufwirtschaft hält eine der höchsten Flaschenrückgewinnungsraten der Welt aufrecht und speist gut etablierte geschlossene Schleifen .

Kunststoffrecyclingmarkt nach Region, 2025-2035

Markt für Kunststoffrecycling Marktsegmentierung

Nach Polymerart

Segment Kennzahl (2025, sofern nicht anders angegeben) Primärer Nachfragefaktor
Polyethylen 31,2% Anteil Starre Behälter und Folienrückgewinnung
Polyethylenterephthalat (PET) 19,09 Milliarden USD Flasche-zu-Flasche und Lebensmittelkontakt-Schleifen
Polypropylen (PP) 18,4% Anteil Innenräume von Fahrzeugen und starre Verpackungen
Polyvinylchlorid (PVC) 7,68% CAGR Wiederverwendung von Rohren, Profilen und Bau
Polystyrol (PS) 4,04 Milliarden USD Schutzverpackungen und Gehäuse für Geräte
Andere Kunststoffe (ABS, PC, PA usw.) 9,78% CAGR Ingenieuranwendungen in Fahrzeugen und Elektronik


Das Segment nach Polymerart wird von Polyethylen dominiert, das den größten Marktanteil von 31,2% erfasst, angetrieben von starren Behältern und Folienrückgewinnung. Polypropylen folgt dicht mit einem Anteil von 18,4% für Anwendungen in der Automobil- und Verpackungsindustrie, während Polyethylenterephthalat (PET) 19,09 Milliarden USD für Flasche-zu-Flasche-Schleifen erreicht. Andere Kunststoffe (ABS, PC, PA) sind das am schnellsten wachsende Segment mit einer CAGR von 9,78% für Ingenieuranwendungen. Diese Landschaft wird stark durch den politischen Rahmen der EU-Verpackungs- und Verpackungsabfallverordnung (PPWR) geprägt, die strenge Ziele für den Rezyklatgehalt in diesen Polymerkreisläufen vorschreibt.


Nach Recyclingprozess

Segment Kennzahl (2025, sofern nicht anders angegeben) Primärer Nachfragefaktor
Mechanisches Recycling 75,8% Anteil Installierte Basis für Waschen, Extrusion und Pelletierung
Chemisches / Fortgeschrittenes Recycling (Pyrolyse, Depolymerisation, Lösung) 9,32% CAGR Lebensmittelkontaktreinheit aus gemischten Strömen
Energiegewinnung (Kunststoff-zu-Brennstoff) 6,05 Milliarden USD Rest- und nicht wiederverwertbare Fraktionen
Sonstiges (Biologisch - enzymatisch/mikrobiell) 1,40 Milliarden USD Frühe enzymatische Depolymerisation


Das Segment nach Recyclingprozess wird von mechanischem Recycling dominiert, das den größten Marktanteil von 75,8% erfasst, unterstützt durch eine etablierte Basis an Wasch-, Extrusions- und Pelletierungsinfrastruktur. Chemisches / Fortgeschrittenes Recycling (Pyrolyse, Depolymerisation, Lösung) ist das am schnellsten wachsende Segment mit einer CAGR von 9,32%, angetrieben durch die Nachfrage nach Lebensmittelkontaktreinheit aus gemischten Strömen. Energiegewinnung (Kunststoff-zu-Brennstoff) steht bei 6,05 Milliarden USD, während biologische/mikrobielle Prozesse 1,40 Milliarden USD erreichen. Dieser Sektor wird durch politische Rahmenbedingungen wie die EU-Verpackungs- und Verpackungsabfallverordnung (PPWR) und die Massenausgleichsregeln unter der Richtlinie für Einwegkunststoffe (SUPD) geprägt.


Nach Produktform

Segment Kennzahl (2025, sofern nicht anders angegeben) Primärer Nachfragefaktor
Flakes 71,1% Anteil Flasche-zu-Flasche-Umwandlung und Thermoformen
Pellets/Granulate 8,44% CAGR Geschlossene Lebensmittelkontakt- und Automobilformung
Pulver 4,03 Milliarden USD Rotationsformen und Zusatzstoffe
Sonstiges (Chips, Regrind, Platten usw.) 2,3% Anteil Bau und allgemeine Fertigung


Das Segment nach Produktform wird dominierend von Flakes angeführt, die den größten Marktanteil von 71,1% erfasst, angetrieben von Flasche-zu-Flasche-Umwandlung und Thermoformen. Pellets/Granulate sind das am schnellsten wachsende Segment mit einer CAGR von 8,44%, unterstützt durch Anforderungen an geschlossene Lebensmittelkontakt- und Automobilformung. Pulver erreicht 4,03 Milliarden USD, während Sonstiges (Chips, Regrind, Platten usw.) 2,3% Anteil ausmacht. Dieser Markt wird stark durch den Rahmen der EU-Verpackungs- und Verpackungsabfallverordnung (PPWR) geprägt, die strenge Ziele für den Rezyklatgehalt festlegt und standardisierte hochreine Produktformate erfordert.


Nach Endverwendungsanwendung

Segment Kennzahl (2025, sofern nicht anders angegeben) Primärer Nachfragefaktor
Verpackung 41,5% Anteil Inhaltsvorgaben und Markenverpflichtungen
Bau & Konstruktion 13,35 Milliarden USD Rohr-, Isolations- und Profilanwendungen
Automobil 10,94% CAGR Inhaltsanforderungen für Altfahrzeuge
Elektro & Elektronik 8,3% Anteil Gehäuse- und Umhüllungsersatz
Textilien & Bekleidung 9,16% CAGR Faser-zu-Faser- und Flasche-zu-Faser-Routen
Verbraucherprodukte 4,97 Milliarden USD Ersetzungsbedarf für langlebige Güter und Haushaltswaren
Landwirtschaft & Gartenbau 4,2% Anteil Wiederverwendung von Folien, Töpfen und Bewässerungskomponenten
Andere Anwendungen (Allgemeine Fertigung, Medizinprodukte usw.) 8,05% CAGR Ersetzung industrieller Komponenten


Das Segment nach Endverwendungsanwendung wird von Verpackung dominiert, die den größten Marktanteil von 41,5% hält, angetrieben von Inhaltsvorgaben und Markenverpflichtungen. Automobil ist der am schnellsten wachsende Sektor mit einer CAGR von 10,94%, unterstützt durch Vorschriften für den Inhalt von Altfahrzeugen. Weitere Märkte sind Bau & Konstruktion mit 13,35 Milliarden USD, Elektro & Elektronik mit 8,3% Anteil, Textilien & Bekleidung mit 9,16% CAGR und Verbraucherprodukte mit 4,97 Milliarden USD. Diese Landschaft wird durch Politiken wie die EU-Verpackungs- und Verpackungsabfallverordnung (PPWR) geprägt.


Wettbewerbsbenchmarking

Unternehmensprofile

Aktuelle Nachrichten & Entwicklungen

  • Europäische Union (Januar 2025): Verordnung (EU) 2025/40 trat in Kraft und legte verbindliche Mindestgehaltsgrenzen für Verpackungskategorien mit gestaffelter Anwendung ab 2026 fest — das größte Nachfragemandat, das den Sektor betrifft. [2]
  • Carbios (März 2025): Bestätigung des Fortschritts der enzymatischen Depolymerisationsanlage in Longlaville mit rund 230 Millionen EUR an zugesagten Mitteln sowie Lizenzverhandlungen für europäische und asiatische Standorte. [14]
  • Veolia (September 2024): Erweiterte PET-Fähigkeiten von Tray zu Tray im Vereinigten Königreich und erweiterte geschlossene Lieferpartnerschaften mit Lebensmittel- und Konsumgütermarken, um die Einhaltung der nationalen Verpackungssteuer zu gewährleisten. [12]
  • MBA Polymers / energenta (Juni 2024): Abschluss einer Fusion, die eine integrierte Plattform für Sammlung, fortgeschrittene Sortierung, Compoundierung und Wiedergewinnung über ABS-, PS-, PC-ABS- und Polypropylen-Qualitäten schafft.
  • Regierung von Indien (August 2024): Umsetzung geänderter Vorschriften, die recyceltes PET in Lebensmittelverpackungen unter der Bedingung der Validierung der Dekontamination zulassen und einen hochwertigen inländischen Absatzmarkt für zertifizierte Flakes eröffnen. [8]
  • U.S. Environmental Protection Agency (November 2024): Ankündigung einer weiteren Tranche von Auszeichnungen für die Infrastruktur für die Recycling von festen Abfällen, die auf die Installation optischer Sortierer und die Konsolidierung der ländlichen Sammlung in mehr als 40 Bundesstaaten abzielt. [1]
  • Loop Industries (Februar 2024): Fortschritte bei der europäischen Standortwahl mit einem Standort im BASF-Komplex in Schwarzheide und Offenlegung einer Vereinbarungspipeline, die sich auf die Kreislauffähigkeit von Textilien zu Polyester konzentriert. [21]
  • Ministerium für Ökologie und Umwelt, China (Mai 2023): Erweiterung der verpflichtenden Anforderungen an die Haushaltsabfalltrennung auf zusätzliche Städte auf Präfekturebene, was die dokumentierte Verfügbarkeit von Rohstoffen erheblich erhöht. [17]

Markt für Kunststoffrecycling Marktberichtsumfang

Berichtsattribut/Metrik Einzelheiten
Marktumfang Globaler Markt für Kunststoffrecycling nach Polymertyp, Recyclingverfahren, Produktform, Endanwendung und Region
Studienzeit 2021-2035
Basisjahr 2025
Historische Daten 2021–2024
Prognosezeitraum 2026–2035
Marktgröße im Jahr 2025 USD 77.60 Billion
Marktgröße im Jahr 2035 USD 162.88 Billion
CAGR (2026–2035) 7.75%
Am schnellsten wachsende Segmente Andere Kunststoffe (ABS, PC, PA usw.); Chemisches/fortgeschrittenes Recycling; Pellets/Granulat; Automobil; Asien-Pazifik
Abgedeckte Regionen Asien-Pazifik; Nordamerika, Europa, APAC, Südamerika, MEA
Firmenprofil Veolia, Indorama Ventures, SUEZ, LyondellBasell, Alpek, Berry Global, SABIC, Republic Services, Biffa, MBA Polymers (Energenta), Loop Industries, Carbios
Bewertungswährung USD Billion
Methodik Kombination aus Bottom-up-Umsatzmodellierung, Primärinterviews (über 180 Stakeholder), Sekundärforschung und proprietären MRFR-Schätzrahmen

FAQs

Wie sollten Beschaffungsteams Lieferverträge im Kunststoffrecyclingmarkt strukturieren?
Mehrjährige Abnahmeverträge mit indexierten Preisen schützen Umwandler vor Schwankungen bei Neu-Resin. Spezifikations-Toleranzen für Schmelzindex, Farbe und Geruch bei Vertragsunterzeichnung festlegen und jährliche unabhängige Zertifizierungsaudits verlangen.
Welche Zertifizierungsschemata sind für Käufer, die in diesen Sektor eintreten, am wichtigsten?
ISCC PLUS und RecyClass dominieren die europäische Nachverfolgbarkeit, während Lebensmittelkontaktansprüche zusätzlich eine prozessspezifische Genehmigung erfordern. Käufer, die in mehreren Regionen beschaffen, sollten sechs bis neun Monate für die doppelte Zertifizierung einplanen. [4]
Ist die chemische Umwandlung heute wirtschaftlich wettbewerbsfähig mit mechanischen Verfahren?
Nicht auf Augenhöhe. Depolymerisationsanlagen haben ungefähr zwei- bis dreimal die Kapitalintensität pro Tonne, sodass sie dort konkurrieren, wo der Rohstoff kontaminiert ist oder wo die Reinheit für Lebensmittelkontakt einen klaren Aufpreis verlangt. [18]
Welche Finanzierungshemmnisse beeinflussen die Entwicklung neuer Anlagen?
Gläubiger verlangen jetzt unterzeichnete Abnahmeverträge, die 60–70% der Nennleistung abdecken, bevor der finanzielle Abschluss erfolgt. Leistungsgewährleistungslücken bei neuartigen Technologien bleiben das Haupthemmnis für projektbezogene Schulden ohne Rückgriff. [18]
Wie gehen Umwandler mit Farb- und Geruchsvariabilität in post-consumierten Rohstoffen um?
Das Mischen validierter post-consumierter Qualitäten mit neuem Material in festen Verhältnissen stabilisiert die Produktion. Inline-Nahinfrarotsortierung und Vakuumdeodorierung senken die Ablehnungsraten erheblich, obwohl beide die Verarbeitungskosten pro Tonne erhöhen. [3]
Welche Zeitrahmen für die Qualifizierung der Endnutzung sollten neue Marktteilnehmer im Kunststoffrecycling erwarten?
Automotive Innenraumteile erfordern typischerweise 12–18 Monate OEM-Validierung. Lebensmittelkontaktverpackungen benötigen länger, da Migrationstests regulatorisch eingeschränkt sind, während nicht-lebensmittelstarre Anwendungen innerhalb eines Quartals qualifiziert werden können.
Welche Rolle spielen digitale Rückverfolgbarkeitssysteme im Kunststoffrecyclingmarkt?
Digitale Pässe auf Chargenebene verknüpfen die Herkunft der Ballen mit dem Inhalt des Fertigteils, was die europäische Verpackungs-Compliance-Berichterstattung erfordern wird. Frühe Anwender berichten von schnelleren Kundenprüfungen und erheblich weniger umstrittenen Inhaltsansprüchen. [2]
Tabelle der Tabellen
Tabelle 1: Größe des globalen Kunststoffrecyclingmarktes & Prognose, nach Umsatz (USD Milliarden), 2021–2035 Tabelle 2: Globaler Kunststoffrecyclingmarkt — Jahr-für-Jahr Wachstumsanalyse, 2021–2035 Tabelle 3: Treiber-Wirkungsmatrix — Globaler Kunststoffrecyclingmarkt, 2026–2035 Tabelle 4: Hemmnis-Wirkungsmatrix — Globaler Kunststoffrecyclingmarkt, 2026–2035 Tabelle 5: Größe des globalen Kunststoffrecyclingmarktes, nach Region, 2021–2035 (USD Milliarden) Tabelle 6: Größe des Kunststoffrecyclingmarktes in Nordamerika, nach Land, 2021–2035 (USD Milliarden) Tabelle 7: Größe des Kunststoffrecyclingmarktes in Südamerika, nach Land, 2021–2035 (USD Milliarden) Tabelle 8: Größe des Kunststoffrecyclingmarktes in Europa, nach Land, 2021–2035 (USD Milliarden) Tabelle 9: Größe des Kunststoffrecyclingmarktes im Nahen Osten und Afrika, nach Land, 2021–2035 (USD Milliarden) Tabelle 10: Größe des Kunststoffrecyclingmarktes im asiatisch-pazifischen Raum, nach Land, 2021–2035 (USD Milliarden) Tabelle 11: Größe des globalen Kunststoffrecyclingmarktes, nach Polymerart, 2021–2035 (USD Milliarden) Tabelle 12: Größe des globalen Kunststoffrecyclingmarktes, nach Recyclingprozess, 2021–2035 (USD Milliarden) Tabelle 13: Größe des globalen Kunststoffrecyclingmarktes, nach Produktform, 2021–2035 (USD Milliarden) Tabelle 14: Größe des globalen Kunststoffrecyclingmarktes, nach Endnutzungsanwendung, 2021–2035 (USD Milliarden) Tabelle 15: Wettbewerbsbenchmarking-Matrix — Globaler Kunststoffrecyclingmarkt, 2026 Tabelle 16: Unternehmensprofile — Schlüsselakteure, globaler Kunststoffrecyclingmarkt Tabelle 17: Jüngste Entwicklungen & strategische Ankündigungen, 2023–2025 Tabelle 18: Berichtsumfang & Methodologie Zusammenfassung Tabelle 19: Detaillierte Quellen und Zitationen Index Tabelle 20: Segmentierungs-Schnellreferenz — Dominante und am schnellsten wachsende Segmente
Tabelle der Abbildungen
Abbildung 1: Markt-Dynamik-Überblick — Treiber, Hemmnisse und Chancen Abbildung 2: Analyse der Wertschöpfungskette der Industrie — Sammlung bis Umwandler Abbildung 3: Porters Fünf Kräfte Analyse Abbildung 4: Trend und Prognose der globalen Marktgröße, 2021–2035 (USD Milliarden) Abbildung 5: Jahr-für-Jahr Wachstumsverlauf, 2022–2035 (%) Abbildung 6: Marktanteil nach Polymerart, 2025 (%) Abbildung 7: Marktanteil nach Recyclingprozess, 2025 (%) Abbildung 8: Marktanteil nach Produktform, 2025 (%) Abbildung 9: Marktanteil nach Endnutzungsanwendung, 2025 (%) Abbildung 10: Regionale Verteilung des Marktanteils, 2025 (%) Abbildung 11: Regionaler CAGR-Vergleich, 2026–2035 (%) Abbildung 12: Wettbewerbslandschaft — Geschätzte Umsatzanteilsbänder, 2026
Autor
Autor Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory frameworks, environmental policy databases, peer-reviewed materials science journals, and authoritative waste management publications. Key sources included the US Environmental Protection Agency (EPA) Municipal Solid Waste Reports, European Environment Agency (EEA) Circular Economy Monitoring Framework, Eurostat Waste Database, OECD Global Plastics Outlook, Bureau of International Recycling (BIR) Global Trade Statistics, Association of Plastic Recyclers (APR) Design Guide & Market Reports, Plastics Recycling Europe (PRE) Annual Monitoring Report, Waste and Resources Action Programme (WRAP) UK Plastic Flow Data, Japan Plastic Recycling Council Industry Statistics, UN Environment Programme (UNEP) Global Waste Management Outlook, World Bank What a Waste Database, ScienceDirect and Springer for polymer reprocessing technologies, Resources, Conservation and Recycling journal, and national environmental ministry reports from Germany (UBA), France (ADEME), and India (CPCB). These sources were used to collect plastic waste generation statistics, recycling rate benchmarks, regulatory policy timelines (SUP directives, extended producer responsibility schemes), resin pricing data, and technological landscape analysis for mechanical recycling, chemical recycling (pyrolysis, gasification, depolymerization), and bio-based alternatives.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of Managing Directors of recycling facilities, Vice Presidents of Circular Economy at petrochemical conglomerates, leaders of technology at sorting and washing equipment manufacturers, and regulatory compliance officers from waste management utilities. The demand-side sources included automotive OEMs and Tier 1 suppliers, material engineers, packaging innovation directors from retail conglomerates, procurement chiefs for post-consumer recycled (PCR) resins, and Chief Sustainability Officers at fast-moving consumer goods (FMCG) companies. Market segmentation was validated across resin types, chemical recycling commercialization timelines were confirmed, and insights regarding bale pricing volatility, contamination challenges, and brand owner recycled content commitments were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through capacity mapping and resin throughput analysis. The methodology included:

Identification of 50+ key recycling groups and technology providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across PET, HDPE, PP, LDPE/LLDPE, PS/EPS, and engineering plastic recycling streams

Analysis of reported and modeled annual revenues specific to recycled resin sales and reprocessing services

Coverage of recyclers and technology providers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (municipal waste generation × recycling rate × resin ASP by region) and top-down (recycler revenue validation against petrochemical feedstock pricing) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















