Fotodruckmarkt (2026 – 2035)

Marktforschungsbericht zur Fotodruckbranche Informationen nach Typ (Filmdruck und Digitaldruck), nach Druckgerätetyp (Desktop-Typ und Mobiler Typ), nach Endbenutzer (Sofortkiosk, Online-Shops, Einzelhandel und Über den Ladentisch), und nach Region (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika) - Branchengröße, Marktanteil und Prognose bis 2035
ID: MRFR/SEM/2008-CR 95 Pages Ankit Gupta Last Updated: September 15, 2026
Photo Printing Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.68%
2025 Market SizeUSD 28.47 Billion
2035 Market SizeUSD 44.98 Billion
Key Players
Shutterfly
CEWE
Fujifilm Holdings
Snapfish
Canon Inc.
HP Inc.
Opportunities
  • Subscription and Auto-Print Services
  • Emerging-Market Expansion in South and Southeast Asia
  • Enterprise and Corporate Gifting

Photo Printing Market Summary

Der Fotodruckmarkt wurde im Jahr 2025 auf 28,47 Milliarden US-Dollar geschätzt und wird voraussichtlich von 29,80 Milliarden US-Dollar im Jahr 2026 auf 44,98 Milliarden US-Dollar im Jahr 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 4,68 % im Prognosezeitraum (2026–2035) entspricht. Die Verbrauchernachfrage nach greifbaren Erinnerungsstücken – Fotobüchern, Wandkunst, personalisierten Karten – treibt den Fotodruckmarkt weiterhin nach oben, auch wenn der ausschließlich digitale Austausch das Alltagsverhalten dominiert. Eine globale Verbraucherumfrage (2024) ergab, dass 68 % der Befragten im Alter von 25 bis 44 Jahren in den vergangenen zwölf Monaten mindestens ein gedrucktes Fotoprodukt bestellt hatten, was die Ausdauer physischer Medien unterstreicht.

Die Drucktechnologie durchläuft einen stillen, aber materiellen Wandel. Herkömmliche Silberhalogenid-Minilab-Geräte, einst das Rückgrat der Fotolabore im Einzelhandel, werden durch Hochgeschwindigkeits-Tintenstrahl- und Farbsublimationssysteme ersetzt, die zu einem Bruchteil der Stückkosten Drucke in Galeriequalität erzeugen können. Allein Canon und HP haben zwischen 2023 und 2025 zusammen über 1,2 Milliarden US-Dollar an Forschungs- und Entwicklungsausgaben für großformatige und kompakte Fotodrucker der nächsten Generation bereitgestellt. Die Umstellung ermöglicht schnellere Durchlaufzeiten, weniger Abfall und umfangreichere Substratoptionen – Leinwand, Metall, Acryl – zu Spitzenpreisen.

Nordamerika führte den Fotodruckmarkt mit einem Umsatzanteil von rund 34 % im Jahr 2025 an, getragen von einer ausgereiften E-Commerce-Infrastruktur und hohen Pro-Kopf-Ausgabenpersonalisierte Geschenke. Der asiatisch-pazifische Raum wird voraussichtlich bis 2035 die schnellste CAGR von etwa 7,5 % verzeichnen, angetrieben durch steigende Einkommen der Mittelschicht in Indien und Südostasien, kombiniert mit einer starken Smartphone-Penetration, die den vorgelagerten Fotoaufnahme-Trichter versorgt. Europa hält mit rund 24 % den zweitgrößten Anteil, was auf die Dominanz von CEWE in der DACH-Region und starke saisonale Geschenktraditionen zurückzuführen ist. Bis 2035 dürfte der Fotodruckmarkt deutlich globaler aussehen als heute.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Fotodrucke machten im Jahr 2025 etwa 50,2 % des Fotodruckmarktes aus, was die anhaltende Nachfrage nach Standardformatdrucken sowohl in Einzelhandelskiosken als auch in Online-Kanälen widerspiegelt.
  • Es wird prognostiziert, dass die Wanddekoration bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von 11,4 % wachsen wird, da Premium-Wohndekordrucke höhere durchschnittliche Bestellwerte anziehen.

• Durch Drucktechnologie

  • Die Tintenstrahltechnologie hielt im Jahr 2025 rund 43,4 % des Marktanteils im Fotodruck, unterstützt durch die Vielseitigkeit im Großformat und sinkende Tintenkosten.
  • Es wird prognostiziert, dass der Farbsublimationsdruck bis 2035 mit einer jährlichen Wachstumsrate von 9,7 % das schnellste Segmentwachstum erzielen wird.

• Nach Vertriebskanal

  • Online-Plattformen erwirtschafteten im Jahr 2025 etwa 56,2 % des Umsatzes, was die Migration von Bestellabläufen auf mobile Apps und Desktop-Editoren widerspiegelt.


• Nach Endbenutzer


  • Einzel- und Verbraucherbestellungen trugen im Jahr 2025 etwa 76,0 % zum Fotodruckmarkt bei.

• Nach Region

  • Nordamerika verfügte im Jahr 2025 über einen geschätzten Anteil von 34 % am Fotodruckmarkt, unterstützt von etablierten Akteuren wie Shutterfly und Snapfish.
  • Der asiatisch-pazifische Raum dürfte bis 2035 eine durchschnittliche jährliche Wachstumsrate von etwa 7,5 % verzeichnen, die schnellste aller Regionen.


Marktgröße und Prognose (2021–2035)

Das Größenmodell von Market Research Future integriert Primärdaten von über 120 Druckdienstleistern in 28 Ländern und validiert sie anhand sekundärer Eingaben von Handelsverbänden (PMA, TIPA), Unternehmensunterlagen und Import-Export-Datenbanken. Die historischen Zahlen spiegeln die tatsächlichen Umsatzerlöse aus Lieferungen und Dienstleistungen wider. Die prognostizierten Zahlen basieren auf einem kalibrierten zusammengesetzten Wachstumsmodell, das an die Technologieeinführungskurven, regionale Einkommenstrends und die Preisdynamik des Wettbewerbs angepasst ist.
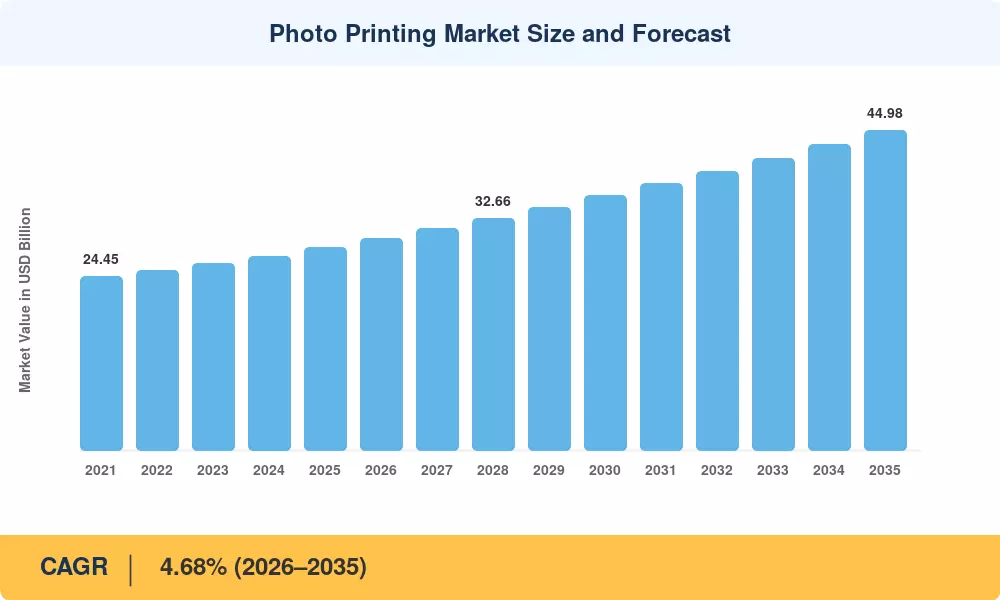
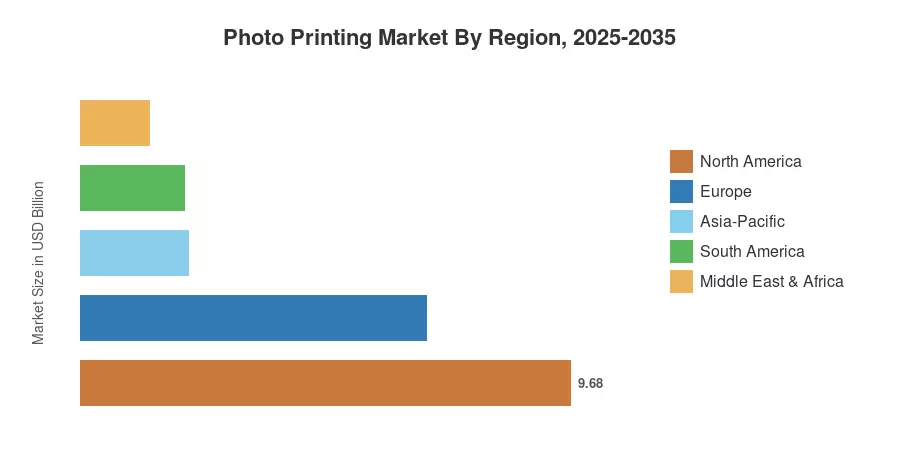
Photo Printing Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Verbreitung von Smartphone-Kameras 25–30 % Global Kurzfristig
Bestellung über Online-Plattform und mobile App 20–25 % Nordamerika, Europa Kurzfristig
Hochwertiger Untergrund und Wanddekor gefragt 15–18 % Nordamerika, Europa Mittelfristig
Kostenreduzierung bei der Farbsublimation 10–12 % Global Mittelfristig
KI-gestützte Bildkuration und -gestaltung 8–10 % Nordamerika, Asien-Pazifik Langfristig
Abonnement- und Autodruckdienste 5–8 % Nordamerika Mittelfristig
Steigendes verfügbares Einkommen in APAC 8–10 % Asien-Pazifik Langfristig


Verbreitung von Smartphone-Kameras und Wachstum des Bildvolumens

Im Jahr 2024 wurden weltweit mehr als 1,2 Milliarden Smartphones ausgeliefert, und der durchschnittliche Nutzer nimmt der Quelle zufolge mittlerweile über 2.100 Fotos pro Jahr auf. Dieses ständig wachsende Reservoir an digitalen Bildern schafft einen natürlichen Upstream-Trichter für den Fotodruckmarkt: Mehr aufgenommene Fotos bedeuten mehr Kandidaten für die physische Ausgabe. Der Übergang zur Computerfotografie – Arrays mit mehreren Linsen, Nachtmodusverarbeitung und KI-gestützte Detailwiederherstellung – hat die wahrgenommene Qualität mobiler Bilder auf ein Niveau gehoben, das Verbrauchern beim Drucken auf großformatigen Substraten kein Problem mehr ist. Plattformbetreiber berichten, dass über mobile Apps getätigte Bestellungen mittlerweile über 55 % der Gesamttransaktionen in Nordamerika und Westeuropa ausmachen[5].

Nachfrage nach erstklassigen Substraten und Wanddekorationen

Leinwand-, Metall- und Acryldrucke sind Umsatzmultiplikatoren für Online-Fotodruckplattformen, da ihre durchschnittlichen Verkaufspreise drei- bis fünfmal höher sind als die von Standardpapierdrucken. Soziale Medien haben die Wohntrends verstärkt und Wandkunst zu einer Lifestyle-Kategorie und nicht mehr zu einem fotografischen Nebeneffekt gemacht. Shutterfly meldete im vierten Quartal 2024 einen Anstieg der Wanddekorationsbestellungen um 22 % gegenüber dem Vorjahr, was auf die Einführung neuer KI-gestützter Raumvorschaufunktionen zurückzuführen war[12]. Dieser Premiumisierungstrend kommt dem Fotodruckmarkt direkt zugute, indem er die durchschnittlichen Bestellwerte erhöht, ohne dass eine proportionale Erhöhung des Bestellvolumens erforderlich ist.


Bequeme Online-Plattform und mobile App-Bestellung

Reibungslose Bestellabläufe – von der Cloud-Album-Integration bis zur Nachbestellung mit einem Fingertipp – haben den Entscheidungs- bis zur Lieferung von Fotoabzügen von Tagen auf Stunden verkürzt. Mit der mobilen App von CEWE, die jährlich über 2 Milliarden Fotos verarbeitet, kam im Jahr 2024 die Abholung am selben Tag in 14.000 europäischen Einzelhandelsgeschäften hinzu[13]. Dieser Omnichannel-Komfort stärkt den Gewohnheitskauf und erweitert die Zielgruppe auf weniger technikaffine Zielgruppen. Das Ergebnis ist eine strukturell höhere Konvertierungsrate vom digitalen Bild zum physischen Produkt, eine Dynamik, die den Wachstumskurs des Fotodruckmarkts unterstützt.

KI-gestützte Bildkuration und automatisiertes Design

Der kreative Aufwand für die Bestellung eines Fotobuchs oder Kalenders wird durch maschinelle Lernalgorithmen reduziert, die automatisch die besten Aufnahmen auswählen, Duplikate entfernen und Layout-Kompositionen vorschlagen. Die 2023 eingeführte „Print Store“-Integration von Google Fotos hat gezeigt, dass algorithmisch kuratierte Produkte dreimal schneller konvertiert werden als manuell zusammengestellte Produkte. Der Fotodruckmarkt wird einen Rückgang der Abbruchraten und die Einführung neuer Kohorten seltener Drucker erleben, da die KI-Kuration plattformübergreifend zum Standard wird.


Analyse der Auswirkungen von Beschränkungen

Zurückhaltung ~% Drag auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Gewohnheiten des rein digitalen Teilens –15 bis –20 % Global Kurzfristig
Umweltbedenken im Zusammenhang mit Papier und Tinte –8 bis –10 % Europa, Nordamerika Mittelfristig
Preissensibilität in Schwellenländern –6 bis –8 % Asien-Pazifik, Südamerika Langfristig
Schließung von Fotolaboren im Einzelhandel –5 bis –7 % Nordamerika, Europa Kurzfristig
Gefälschte und minderwertige Importe –3 bis –5 % Asien-Pazifik Mittelfristig


Nur digitales Teilen und Screen-First-Konsum

Der größte strukturelle Gegenwind für den Fotodruckmarkt ist das Standardverhalten, Fotos ausschließlich über soziale Plattformen und Messaging-Apps zu teilen. Eine Umfrage des Pew Research Center (2024) ergab, dass 74 % der Erwachsenen in den USA Fotos mindestens wöchentlich digital teilen, während nur 18 % mehr als einmal im Jahr physische Abzüge bestellen[14]. Um diese Trägheit zu überwinden, müssen Plattformen Druckaufforderungen in alltägliche digitale Arbeitsabläufe einbetten – eine Strategie, die sich als vielversprechend erwiesen hat, in der Branche jedoch nach wie vor uneinheitlich ist.

Umwelt- und Nachhaltigkeitsdruck

Papierverbrauch, chemikalienhaltige Tinten und PlastikVerpackungSetzen Sie Fotodruckbetreiber einer zunehmenden Prüfung durch umweltbewusste Verbraucher und Regulierungsbehörden aus. Die überarbeitete EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR), die voraussichtlich bis 2027 vollständig in Kraft treten wird, wird höhere Schwellenwerte für den Recyclinganteil für Verpackungen von Druckprodukten vorschreiben[15]. Compliance-Kosten könnten die Margen für mittelständische Betreiber im Fotodruckmarkt schmälern, insbesondere für diejenigen, die nicht über die nötige Größe verfügen, um in geschlossene Tintenrückgewinnungs- oder FSC-zertifizierte Papierlieferketten zu investieren.

Schließung physischer Einzelhandelslabore

Die Schließung von Fotolabors in den Filialen ist im Großen und GanzenApothekeund Lebensmittelketten hat einen bequemen Zugangspunkt für spontane Fotodruckkäufe beseitigt. CVS stellte im Jahr 2024 seine verbleibenden eigenständigen Fotokioske in ausgewählten US-Märkten ein und leitete Kunden auf sein Online-Portal um[16]. Das spontane, begehbare Segment, das in der Vergangenheit neue Kunden in den Fotodruckmarkt gebracht hat, wird durch die Online-Migration untergraben, obwohl sie für Plattformbetreiber netto positiv ist.


Photo Printing Market Opportunities

Abonnement- und Auto-Print-Dienste

Monatliche Foto-Abonnementboxen – bei denen ein Algorithmus die besten Bilder aus der Cloud-Bibliothek eines Kunden auswählt und druckt – stellen ein wiederkehrendes Umsatzmodell dar, das den Cashflow stabilisiert und den Kundenwert über die gesamte Lebensdauer erhöht. Chatbooks, ein Vorreiter, berichtete im Jahr 2024 von einer vierteljährlichen Bindungsrate der Abonnenten von 95 %. Die Skalierung dieses Modells auf größere Plattformen könnte die grundlegende Wachstumsrate des Fotodruckmarkts steigern, indem sporadische Käufer in Stammkunden umgewandelt werden.

Expansion in aufstrebende Märkte in Süd- und Südostasien

Indiens Einnahmen aus Fotodrucken stiegen im Jahr 2024 im Vergleich zum Vorjahr um schätzungsweise 11 %, angetrieben durch den erschwinglichen Smartphone-Besitz von über 750 Millionen Nutzern und den Aufstieg einheimischer Foto-Apps[10]. Indonesien, Vietnam und die Philippinen weisen eine ähnliche Bevölkerungsstruktur auf. Lokalisierte Schnittstellen für mobile Apps und regionale Logistikpartnerschaften könnten die Nachfrage für den Fotodruckmarkt in diesen Regionen erheblich steigern.

Unternehmens- und Firmengeschenke

Firmengeschenke, zu denen personalisierte Fotoprodukte für Mitarbeitermeilensteine, Kundenanerkennung und Eventartikel gehören, sind eine unterversorgte Branche. Im Jahr 2024 wurde der Wert des US-amerikanischen Unternehmensgeschenksektors auf 312 Milliarden US-Dollar geschätzt; Allerdings machten fotobasierte Produkte weniger als 4 % dieser Ausgaben aus[18]. Ein erheblicher Teil dieses Budgets könnte durch die Integration von White-Label-Plattformen mit HR- und Beschaffungssoftware in den Fotodruckmarkt fließen.


Augmented-Reality-Vorschau- und Visualisierungstools

AR-gestützte Raumvorschaufunktionen, die es Käufern ermöglichen, vor der Bestellung einen Leinwand- oder Metalldruck an ihrer Wand zu sehen, reduzieren die Rücklaufquoten und steigern die Konvertierung. Early Adopters berichten von 40–50 % höheren Add-to-Cart-Raten, wenn AR-Vorschauen aktiviert sind[19]. Mit der Weiterentwicklung der Smartphone-AR-Funktionen durch LiDAR und Tiefenerkennungshardware werden diese Tools zu wichtigen Bestandteilen wettbewerbsfähiger Plattformen im Fotodruckmarkt.

Nachhaltigkeitszertifizierte und umweltfreundliche Produktlinien

Laut einer Nachhaltigkeitspreisstudie aus dem Jahr 2024 können Betreiber, die glaubwürdige Öko-Zertifizierungen erreichen – FSC-Papier, sojabasierte Tinten, CO2-neutraler Versand –, Preisaufschläge von 10–15 % erzielen[15]. Die Einführung spezieller „grüner“ Produktlinien ermöglicht es den Teilnehmern des Fotodruckmarkts, Umweltauflagen zu berücksichtigen und gleichzeitig die Wirtschaftlichkeit der Einheiten zu verbessern.


Photo Printing Market Future Outlook

KI-gestützte Personalisierung im großen Maßstab

Generative KI- und Computer-Vision-Modelle werden die End-to-End-Reise von der Fotoaufnahme bis zum gedruckten Produkt zunehmend automatisieren. Bis 2030 werden Plattformen, die KI-Layout-Engines, automatische Farbkorrektur und Textüberlagerungsvorschläge integrieren, wahrscheinlich überproportionale Marktanteile im Fotodruckmarkt erobern. Eine aktuelle Quelle schätzt, dass KI-gesteuerte Personalisierung die Konversionsraten in allen E-Commerce-Kategorien für Verbraucher um 20–35 % steigern kann.

Plattformkonsolidierung und Ökosystem-Lock-In

Skaleneffekte bei Druckinfrastruktur, Logistik und Kundenakquise begünstigen die Konsolidierung. Die fünf größten Betreiber kontrollieren bereits schätzungsweise 35–40 % des weltweiten Fotodruckmarkts, und dieser Anteil wird wahrscheinlich noch steigen, da kleinere Anbieter mit steigenden Kosten für die Kundenakquise und der Komplexität der Substratbeschaffung zu kämpfen haben. Erwarten Sie bis 2030 jährlich zwei bis drei bedeutende M&A-Transaktionen, insbesondere in Europa und im asiatisch-pazifischen Raum.

Nachhaltigkeit als Wettbewerbsdifferenzierungsmerkmal

Bis 2028 werden EU-Regulierungsvorschriften und Verbraucherpräferenzen eine Nachhaltigkeitszertifizierung zu einer Voraussetzung für Premium-Preise auf dem Fotodruckmarkt machen. Betreiber, die frühzeitig in CO2-neutrale Logistikzentren, wasserlose Drucktechnologie und biologisch abbaubare Verpackungen investieren, profitieren von Margenvorteilen als Erstanbieter. Die Ellen MacArthur Foundation prognostiziert, dass kreislauforientierte Drucklösungen den Materialabfall bis 2032 um 30 % reduzieren könnten[15].

Immersive und hybride physisch-digitale Produkte

Die Grenze zwischen physischen Drucken und digitalen Erlebnissen verschwimmt. QR-eingebettete Drucke, die mit Videospeichern verknüpft sind, NFC-fähige Fotokarten und AR-animierte Wandkunst stellen eine neue Hybridproduktkategorie dar. Frühe Pilotprojekte von Fujifilm und HP gehen davon aus, dass diese Produkte 25–40 % teurer sind als statische Äquivalente[19]. Im Laufe des nächsten Jahrzehnts wird der Fotodruckmarkt zunehmend nicht nur mit dem digitalen Teilen konkurrieren, sondern auch digitale Erlebnisse direkt in die physische Ausgabe integrieren.


Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Nordamerika ~34 % Umsatzanteil (2025) Personalisierung, Premium-Substrate, Abo-Modelle
Europa ~24 % Umsatzanteil (2025) Saisonale Geschenke, Omnichannel-Einzelhandel, Nachhaltigkeits-Compliance
Asien-Pazifik ~7,5 % CAGR (2026–2035) Smartphone-Penetration, Bestellung über mobile Apps, Urbanisierung
Südamerika USD 2.05 Billion (2025) Lokalisierte Plattformen, erschwingliche Formate, Social-Commerce-Integration
Naher Osten und Afrika 4,8 % CAGR (2026–2035) Jugenddemografie, Kioske in Einkaufszentren, Geschenke zu religiösen Anlässen
Gesamt USD 28.47 Billion (2025) —

Der Fotodruckmarkt weist eine ausgeprägte regionale Dynamik auf, die von der Reife der digitalen Akzeptanz, der Entwicklung des verfügbaren Einkommens und der kulturellen Einstellung gegenüber physischen Erinnerungsstücken geprägt ist.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Staaten ~78 % des regionalen Umsatzes Ausgereiftes E-Commerce-Ökosystem und hohe Personalisierungsausgaben
Kanada 4,9 % CAGR (2026–2035) Einführung zweisprachiger mobiler Apps und grenzüberschreitende Abwicklung
Mexiko USD 0.62 Billion (2025) Wachsende städtische Mittelschicht und wachsendes Engagement in den sozialen Medien


Die Vereinigten Staaten stellen nach wie vor den weltweit größten Beitrag zum Fotodruckmarkt dar, wobei Shutterfly, Snapfish und Mpix zusammen jährlich Hunderte Millionen Druckaufträge verarbeiten. Kanada spiegelt die US-Trends mit einer leichten Verzögerung bei der Akzeptanz von Premiumsubstraten wider. Der mexikanische Markt entwickelt sich schnell, da erschwingliche Smartphone-Modelle von Xiaomi und Samsung die Basis für Fotoaufnahmen über die städtischen Zentren hinaus erweitern.

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland ~26 % des regionalen Anteils CEWEs integriertes Handels-Online-Ökosystem
Vereinigtes Königreich 4,5 % CAGR (2026–2035) Starke Geschenkkultur und Liefererwartungen am nächsten Tag
Frankreich USD 1.08 Billion (2025) Fotobuchtradition und Nachfrage nach Luxusverpackungen
Italien ~9 % des regionalen Anteils Segment Eventfotografie und Hochzeitsalben
Spanien 4,3 % CAGR (2026–2035) Vom Tourismus inspirierte Souvenirdrucke
Nordische Länder USD 0.55 Billion (2025) Hohe digitale Kompetenz und Premiumbereitschaft
Russland ~5 % des regionalen Anteils Inländisches Plattformwachstum inmitten der Importsubstitution
Restliches Europa 3,9 % CAGR (2026–2035) Osteuropas digitaler Aufholprozess


Europas Fotodruckmarkt profitiert von tief verwurzelten Geschenktraditionen – Fotobücher und Kalender verzeichnen zu Weihnachten, zum Muttertag und in der Abschlusssaison vorhersehbare Spitzenwerte. Das Netzwerk von CEWE mit über 20.000 Einzelhandels-Touchpoints in Deutschland, Frankreich und den Benelux-Ländern sorgt für eine unübertroffene physische Reichweite, während Photobox im Vereinigten Königreich und in den nordischen Ländern mit App-First-Workflows aggressiv konkurriert[13].

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China ~35 % des regionalen Umsatzes Fotobestellung im WeChat- und Douyin-Miniprogramm
Indien 10,2 % CAGR (2026–2035) Smartphone-Nutzerbasis über 750 Millionen
Japan USD 1.45 Billion (2025) Inländische Dominanz von Fujifilm und Instax-Cross-Selling
Südkorea ~10 % des regionalen Anteils K-Kultur-Fotokartentrend bei der Generation Z
ASEAN 8,8 % CAGR (2026–2035) Urbane Jugendakzeptanz und Social-Commerce-Integration
Rest der Asien-Pazifik-Region USD 0.70 Billion (2025) Ausbau der Infrastruktur und regionale Fulfillment-Hubs


Der asiatisch-pazifische Raum ist der wichtigste Wachstumsmotor des Fotodruckmarktes. Chinas Ökosystem ist einzigartig: Fotodruckaufträge werden vorwiegend über Super-App-Miniprogramme und nicht über eigenständige E-Commerce-Websites abgewickelt, wodurch eine plattformabhängige Vertriebsstruktur entsteht. Indiens Entwicklung ähnelt dem frühen Online-Druckboom der 2010er Jahre in den USA, wobei lokale Anbieter schnell an Boden gewinnen[10].

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien ~58 % des regionalen Umsatzes Große Bevölkerung und Instagram-gesteuertes Schenken
Argentinien 5,3 % CAGR (2026–2035) Währungsstabilisierung fördert Konsumausgaben
Rest von Südamerika USD 0.46 Billion (2025) Schrittweise Verbesserungen der E-Commerce-Logistik


Brasilien ist der Anker des südamerikanischen Fotodruckmarkts, wo über soziale Medien gesteuerte Geschenke – insbesondere personalisierte WhatsApp-integrierte Fotoprodukte – bei Millennial-Konsumenten kulturell an Bedeutung gewinnen. Außerhalb der großen Ballungsräume bleibt die Logistik ein Engpass, doch Investitionen in regionale Logistikzentren der Partner von Mercado Livre verengen die Lieferfenster[21].

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien ~28 % des regionalen Anteils Vision 2030 Entwicklung der Verbraucherwirtschaft
Vereinigte Arabische Emirate 5,6 % CAGR (2026–2035) Expatriate-Bevölkerung und Schenkkultur
Südafrika USD 0.22 Billion (2025) Eventfotografie und Kioske in Einkaufszentren
Ägypten 5,1 % CAGR (2026–2035) Jugenddemografie und erschwingliche Druckformate
Rest von MEA ~25 % des regionalen Anteils Fragmentierte, aber wachsende Online-Akzeptanz


Das Segment Naher Osten und Afrika des Fotodruckmarktes ist im Entstehen begriffen, entwickelt sich aber immer weiter. Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von einem hohen Pro-Kopf-Einkommen und einer Kultur aufwändiger Gedenkveranstaltungen – Hochzeiten, Hadsch-Wallfahrten und Feierlichkeiten zum Nationalfeiertag – sie alle erzeugen eine starke Nachfrage nach Fotoprodukten. Der südafrikanische Markt ist preissensibler, weist jedoch ein stetiges, durch Kioske angetriebenes Wachstum in Einkaufszentren auf.


Photo Printing Market By Region, 2025-2035

Photo Printing Market Segmentation

Nach Produkttyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Fotodrucke ~50,2 % Anteil (2025) Tägliches Drucken über mobile Apps und Einzelhandelskioske
Fotobücher USD 5.98 Billion (2025) Gedenkveranstaltungen – Hochzeiten, Reisen, Meilensteine
Wanddekoration 11,4 % CAGR (2026–2035) Trend zur Heimdekoration und Übernahme hochwertiger Substrate
Karten und Schreibwaren USD 2.28 Billion (2025) Personalisierung von Feiertags- und Grußkarten
Kalender und Geschenke 6,2 % CAGR (2026–2035) Firmengeschenke und saisonale Nachfragespitzen


Fotodrucke sind nach wie vor das Volumenrückgrat des Fotodruckmarkts, angetrieben durch niedrige Preise, die zu Probe- und Wiederholungskäufen anregen. Die Standardformate 4×6 und 5×7 dominieren, obwohl Panorama- und Quadratformate, die an die Instagram-Ästhetik angelehnt sind, an Anteil gewinnen. Wanddekorationen sind in absoluten Zahlen zwar kleiner, aber der Spitzenreiter in diesem Segment: Leinwand-, Metall- und Acryldrucke sprechen Hausbesitzer an, die bereit sind, 50–200 US-Dollar pro Stück auszugeben, was den durchschnittlichen Bestellwert erheblich steigert.

Durch Drucktechnologie

Segment Schlüsselmetrik Primärer Nachfragetreiber
Tintenstrahl ~43,4 % Anteil (2025) Vielseitigkeit bei allen Substraten und Großformatfähigkeit
Farbsublimation 9,7 % CAGR (2026–2035) Geschwindigkeit, Haltbarkeit und Kosten-pro-Druck-Effizienz
Silberhalogenid USD 4.55 Billion (2025) Installierte Legacy-Minilab-Basis und Archivqualität
Laser / Elektrofotografisch 3,8 % CAGR (2026–2035) Großvolumige Akzidenzauflagen und variabler Datendruck


Tintenstrahl dominiert den Fotodruckmarkt nach Technologieanteil und profitiert von der kontinuierlichen Verbesserung der Druckkopfdichte und Tintenformulierung. Die Farbsublimation ist die am schnellsten wachsende Technologie, insbesondere für On-Demand-Produkte wie Handyhüllen, Tassen und Stoffdrucke, bei denen die Haltbarkeit der Wärmeübertragung entscheidend ist.SilberHalogenid hat eine treue Anhängerschaft unter professionellen Fotografen, die seinen Tonumfang und seine Archivbeständigkeit schätzen.

Nach Vertriebskanal

Segment Schlüsselmetrik Primärer Nachfragetreiber
Online-Plattformen ~56,2 % Anteil (2025) Komfort für mobile Apps und Integration von Cloud-Alben
Fotolabore für den Einzelhandel USD 7.12 Billion (2025) Abholung am selben Tag und Impulsbestellung
Supermärkte und Drogerien 3,2 % CAGR (2026–2035) Fußgängerverkehr und integriertes Kiosk-Erlebnis


Online-Plattformen sind der dominierende Vertriebskanal im Fotodruckmarkt, wobei Shutterfly, Snapfish, CEWE und Photobox den Großteil des Web- und App-Verkehrs ausmachen. Fotolabore im Einzelhandel spielen nach wie vor eine wichtige Rolle für Kunden, die Wert auf sofortige Befriedigung legen – Abholoptionen zur gleichen Stunde sind nach wie vor ein großer Anziehungspunkt, insbesondere während der Feiertagsspitzenzeiten.

Vom Endbenutzer

Segment Schlüsselmetrik Primärer Nachfragetreiber
Einzelperson / Verbraucher ~76,0 % Anteil (2025) Persönliche Andenken, Geschenke und Heimdekoration
Professionelle Fotografen 7,8 % CAGR (2026–2035) Lieferung von Kundenalben und Verkauf von Galeriedrucken
Kommerziell / Unternehmen USD 2.71 Billion (2025) Eventmarketing, Firmengeschenke und Markenmaterialien


Privatkunden stellen gemessen am Umsatz die überwiegende Mehrheit des Fotodruckmarkts dar, wobei Geschenkeanlässe – Geburtstage, Feiertage, Hochzeiten – als primäre Kaufauslöser dienen. Professionelle Fotografen stellen ein kleineres, aber höherwertiges Segment dar und bestellen Alben in Archivqualität und großformatige Abzüge zu Spitzenpreisen.

Nach Druckmaterial

Segment Schlüsselmetrik Primärer Nachfragetreiber
Papier ~62 % Anteil (2025) Standarddrucke, Fotobücher und Karten
Leinwand 8,5 % CAGR (2026–2035) Premiumisierung der Wanddekoration
Metall / Aluminium USD 0.85 Billion (2025) Moderne Ästhetik und Haltbarkeit
Acryl / Glas 9,1 % CAGR (2026–2035) Hochglanz-Finish und luxuriöse Positionierung
Holz / Sonstiges USD 0.42 Billion (2025) Rustikale Dekoration und besondere Geschenke


Papier bleibt das Arbeitsmaterial im gesamten Fotodruckmarkt, von glänzenden und matten Fotoabzügen bis hin zu den Innenseiten von Hardcover-Fotobüchern. Leinwand ist die etablierte Premium-Alternative, während Metall- und Acryldrucke eine Nische unter designbewussten Verbrauchern erobern, die Fotodrucke als Kunstwerke in Galeriequalität betrachten.


Wettbewerbs-Benchmarking

Der Fotodruckmarkt weist eine mittlere Konzentration auf. Die fünf größten Player erwirtschaften schätzungsweise 35–40 % des weltweiten Umsatzes, während eine lange Reihe regionaler Spezialisten und Nischenbetreiber den verbleibenden Anteil ausfüllen. Der Herfindahl-Hirschman-Index (HHI) liegt im Bereich von 800–1.200, was auf eine mäßig fragmentierte Wettbewerbsstruktur hinweist. Größenvorteile in der Fulfillment-Logistik und der Substratbeschaffung treiben die Konsolidierung voran, doch Markentreue und lokaler Service halten kleinere Anbieter lebensfähig.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Hauptangebote Strategische Positionierung
Shutterfly ~8–11 % Fotobücher, Karten, Wandkunst, Geschenke US-amerikanischer Verbrauchermarktführer mit breitem Produktportfolio
CEWE ~7–10 % Fotobücher, Kalender, Wandkunst Europäischer Marktführer mit Retail-Online-Integration
Fujifilm Holdings ~5–8 % Instax, Fotoabzüge, professionelle Labordienstleistungen Vertikal integriertes Hardware-to-Service-Modell
Schnappfisch ~4–6 % Drucke, Fotobücher, Karten, Geschenke Wertorientierte Online-Plattform mit globaler Reichweite
Canon Inc. ~3–5 % Fotodrucker, Tinten, professionelle Drucklösungen Führender Anbieter von Hardware-Ökosystemen und Drucktechnologie-Forschung und -Entwicklung
HP Inc. ~3–5 % Envy- und Sprocket-Drucker, HP Smart App Druckhardware für Verbraucher und Prosumer
Epson ~2–4 % EcoTank, SureColor Großformatdrucker Innovation im Tintentank und professionelle Fotoausgabe
Photobox-Gruppe ~2–4 % Fotobücher, Drucke, Geschenke, Karten Europäische App-First-Plattform mit starker Präsenz im Vereinigten Königreich
Walgreens (Walgreens Boots Alliance) ~2–3 % Fotodrucke und Geschenke im Geschäft und online Präsenz im Apothekeneinzelhandel, die Impulskäufe ermöglicht
Printique (Adorama) ~1–2 % Fine-Art-Drucke, Metall- und Acryldrucke, Alben Premium-Nische für professionelle Fotografen


Aktuelle Nachrichten und Entwicklungen

  • Fujifilm(März 2025): Einführung des tragbaren Druckers Instax Link Wide 2 mit NFC-Tap-Druck von Smartphones aus, der sich an Verbraucher der Generation Z richtet[24].
  • Canon (November 2024): Einführung des SELPHY QX20, eines kompakten Farbsublimationsdruckers mit integrierten AR-Vorschaufunktionen für Ausdrucke im Social-Media-Format.
  • Photobox-Gruppe(August 2024): Partnerschaft mit Google Fotos, um die Bestellung von Fotobüchern aus freigegebenen Alben mit einem Klick zu ermöglichen, verfügbar in 15 europäischen Märkten.
  • Walgreens (Februar 2025): Einführung aktualisierter Selbstbedienungs-Fotokioske an 4.500 Standorten in den USA, mit Touchscreen-Bearbeitungstools und Abholung zur selben Stunde[16].


Photo Printing Market Report Scope

Parameter Detail
Marktumfang Globaler Fotodruckmarkt, der Produkte, Technologien, Kanäle, Endbenutzer, Druckmaterialien und Regionen umfasst
Studienzeit 2021–2035
CAGR (Prognosezeitraum) 4,68 % (2026–2035)
Marktgröße – Basisjahr (2025) USD 28.47 Billion
Marktgröße – Jahresende (2035) USD 44.98 Billion
Am schnellsten wachsendes Segment Wanddekoration (nach Produkttyp); Farbsublimation (durch Technologie); Asien-Pazifik (nach Region)
Firmenprofil Shutterfly, CEWE, Fujifilm, Snapfish, Canon, HP Inc., Epson, Photobox, Walgreens, Printique
Bewertungswährung USD Billion


FAQs

Wie hoch ist die aktuelle Bewertung des Marktes für Fotodrucke im Jahr 2024?
Der Markt für Fotodruck wurde 2024 mit 24,06 USD Milliarden bewertet.
Wie groß wird die prognostizierte Marktgröße für den Fotodruckmarkt im Jahr 2035 sein?
Der Markt wird voraussichtlich bis 2035 59,64 USD Milliarden erreichen.
Was ist die erwartete CAGR für den Fotodruckmarkt während des Prognosezeitraums 2025 - 2035?
Die erwartete CAGR für den Fotodruckmarkt im Zeitraum 2025 - 2035 beträgt 8,6 %.
Welches Segment des Fotodruckmarktes hatte 2024 die höchste Bewertung?
Im Jahr 2024 führte der Digitaldruck das Segment mit einer Bewertung von 19,25 USD Milliarden an.
Wie vergleicht sich die Bewertung des Filmdrucks mit dem Digitaldruck im Jahr 2024?
Die Filmdruckindustrie wurde 2024 mit 4,81 Milliarden USD bewertet, was deutlich niedriger ist als der Digitaldruck.
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of government databases, industry publications, technical standards, and authoritative imaging associations. Key sources included the US Bureau of Labor Statistics (BLS), US Census Bureau Economic Indicators, National Institute of Standards and Technology (NIST), European Committee for Standardization (CEN), International Organization for Standardization (ISO), International Imaging Industry Association (I3A), Photo Marketing Association International (PMAI), Consumer Technology Association (CTA), US Copyright Office, Federal Communications Commission (FCC) regulatory filings, National Telecommunications and Information Administration (NTIA), EU Eurostat Digital Economy & Society Statistics, Organisation for Economic Co-operation and Development (OECD) Digital Economy Outlook, World Intellectual Property Organization (WIPO) patent databases, and national statistics offices from key markets (Statistics Canada, UK Office for National Statistics, Japan Ministry of Internal Affairs and Communications). These sources were used to collect market sizing data, technology adoption trends, regulatory compliance requirements, consumer spending patterns, and competitive landscape analysis for film printing, digital printing, desktop type devices, mobile type devices, instant kiosks, online stores, retail, and over-the-counter service channels.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, VPs of Product Development, supply chain managers, and commercial directors from producers of photo printing equipment, providers of picture printing services, and suppliers of consumables were examples of supply-side sources. Retail chain procurement managers, directors of e-commerce platforms, instant kiosk operators, professional photographers, and sellers of consumer electronics were examples of demand-side sources. Market segmentation was established, product innovation timeframes were verified, and information on pricing strategies, distribution channel dynamics, and technology adoption trends was obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and shipment volume analysis. The methodology included:

Identification of 50+ key manufacturers and service providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across film printing, digital printing, desktop type devices, mobile type devices, and end-user channels (instant kiosk, online stores, retail, over-the-counter)

Analysis of reported and modeled annual revenues specific to photo printing portfolios

Coverage of manufacturers and service providers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (device shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















