Pharmaceutical Glass Packaging Market

Marktforschungsbericht über pharmazeutische Glasverpackungen Informationen nach Produkttyp (Fläschchen, Flaschen & Gläser, Kartuschen & Spritzen, Ampullen), nach Materialtyp (Typ I, Typ II, Typ III), nach Anwendung (Generika, Markenmedikamente, biologische Medikamente) und nach Region (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika) – Marktausblick bis 2035
ID: MRFR/PCM/3741-CR 143 Pages Varsha More Last Updated: October 16, 2026
Pharmaceutical Glass Packaging Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.32%
2024 Market Size$ 22,913.06 Million
2025 Market Size$ 24,590.35 Million
2035 Market Size$ 49,840.36 Million
Key Players
Schott AG
Gerresheimer AG
Nipro Corporation
Corning Inc.
Ardagh Group S.A.
Stevanato Group
Opportunities
  • Sustainability Initiatives
  • Market Trends and Projections
  • Growing Demand for Biopharmaceuticals

Pharmaceutical Glass Packaging Market Zusammenfassung

Laut der Analyse von MRFR wurde die Größe des Marktes für pharmazeutische Glasverpackungen im Jahr 2024 auf 22913,06 Millionen USD geschätzt. Die Branche der pharmazeutischen Glasverpackungen wird voraussichtlich von 24590,35 Millionen USD im Jahr 2025 auf 49840,36 Millionen USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 7,32 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für pharmazeutische Glasverpackungen erlebt einen dynamischen Wandel hin zu Nachhaltigkeit und Innovation.

  • Nordamerika bleibt der größte Markt für pharmazeutische Glasverpackungen, angetrieben durch eine robuste Gesundheitsinfrastruktur.
  • Die Region Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Markt, gefördert durch steigende Investitionen in das Gesundheitswesen und Biopharmazeutika.
  • Fläschchen dominieren den Markt als größtes Segment, während Ampullen aufgrund ihrer Vorteile bei der Sterilitätserhaltung ein schnelles Wachstum verzeichnen.
  • Die steigende Nachfrage nach Biopharmazeutika und ein erhöhtes Augenmerk auf die Patientensicherheit sind wichtige Treiber, die das Marktwachstum vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 22913.06 (USD Millionen)
2035 Marktgröße 49840.36 (USD Millionen)
CAGR (2025 - 2035) 7.32%

Hauptakteure

Schott AG (DE), Gerresheimer AG (DE), Nipro Corporation (JP), Corning Inc. (US), Ardagh Group S.A. (IE), Stevanato Group (IT), Bormioli Pharma S.p.A. (IT), Stölzle-Oberglas GmbH (AT), SGD Pharma (FR), Shandong Pharmaceuticals Glass Co

Pharmaceutical Glass Packaging Market Treiber

Nachhaltigkeitsinitiativen

Nachhaltigkeit wird zu einem entscheidenden Faktor im globalen Markt für pharmazeutische Glasverpackungen. Angesichts zunehmender Umweltbedenken suchen Pharmaunternehmen nach umweltfreundlichen Verpackungslösungen. Glas, das recycelbar und inert ist, entspricht diesen Nachhaltigkeitszielen. Der Druck zur Reduzierung von Plastikabfällen und zur Verbesserung der Recycelbarkeit wird voraussichtlich die Nachfrage nach Glasverpackungen ankurbeln. Da die Vorschriften strenger werden und sich die Verbraucherpräferenzen in Richtung nachhaltiger Praktiken verschieben, wird ein Wachstum des Marktes für Glasverpackungen erwartet. Dieser Trend könnte zur prognostizierten Marktwert von 49,9 Milliarden USD bis 2035 beitragen, was ein breiteres Engagement für Umweltverantwortung im pharmazeutischen Sektor widerspiegelt.

Markttrends und Prognosen

Die globale Industrie für pharmazeutische Glasverpackungen ist durch verschiedene Trends und Prognosen gekennzeichnet, die ihr Wachstumspotenzial hervorheben. Der Markt wird voraussichtlich einen Wert von 49,9 Milliarden USD bis 2035 erreichen, was eine robuste Nachfrage nach Glasverpackungslösungen widerspiegelt. Die erwartete CAGR von 7,34 % von 2025 bis 2035 deutet auf ein anhaltendes Interesse an Glas als bevorzugtem Verpackungsmaterial hin. Faktoren wie die zunehmende Biopharmazeutikproduktion, Nachhaltigkeitsinitiativen und Fortschritte in der Verpackungstechnologie werden voraussichtlich die Marktlandschaft prägen. Diese Trends deuten auf ein dynamisches Umfeld hin, in dem Glasverpackungen weiterhin eine zentrale Rolle im pharmazeutischen Sektor spielen.

Wachsende Nachfrage nach Biopharmazeutika

Die zunehmende Häufigkeit chronischer Krankheiten und die steigende Nachfrage nach Biopharmazeutika treiben die globale Industrie für pharmazeutische Glasverpackungen voran. Biopharmazeutika erfordern spezialisierte Verpackungslösungen, um Stabilität und Wirksamkeit zu gewährleisten, die Glas bietet. Da der Biopharmazeutikmarkt voraussichtlich 22,9 Milliarden USD im Jahr 2024 erreichen wird, wird der Bedarf an zuverlässigen Glasverpackungslösungen entscheidend. Dieser Trend deutet auf eine Verschiebung hin zu komplexeren Arzneimittelformulierungen hin, die fortschrittliche Verpackungstechnologien erfordern, die Glas bieten kann. Folglich werden Hersteller voraussichtlich in innovative Glasverpackungslösungen investieren, um den sich entwickelnden Bedürfnissen des Biopharmazeutiksektors gerecht zu werden.

Technologische Fortschritte in der Verpackung

Technologische Innovationen in der Glasherstellung und den Verpackungsprozessen beeinflussen die globale Industrie für pharmazeutische Glasverpackungen erheblich. Fortschritte wie automatisierte Produktionslinien und verbesserte Qualitätskontrollmaßnahmen verbessern die Effizienz und Sicherheit von Glasverpackungen. Diese Innovationen senken nicht nur die Produktionskosten, sondern verbessern auch die Integrität pharmazeutischer Produkte. Infolgedessen werden Unternehmen voraussichtlich diese fortschrittlichen Glasverpackungslösungen übernehmen, um die Einhaltung strenger regulatorischer Standards sicherzustellen. Die laufende technologische Evolution könnte die prognostizierte CAGR von 7,34 % von 2025 bis 2035 unterstützen, was auf einen robusten Wachstumspfad für die Branche hinweist.

Regulatorische Compliance und Sicherheitsstandards

Die strengen regulatorischen Rahmenbedingungen, die die pharmazeutische Verpackung betreffen, sind ein entscheidender Treiber für die globale Industrie für pharmazeutische Glasverpackungen. Regulierungsbehörden setzen strenge Sicherheits- und Qualitätsstandards durch, um die Patientensicherheit und die Wirksamkeit der Produkte zu gewährleisten. Glasverpackungen werden oft aufgrund ihrer inertnatur und ihrer Fähigkeit, die Stabilität von Arzneimitteln zu erhalten, bevorzugt. Die Einhaltung dieser Vorschriften erfordert Investitionen in hochwertige Glasverpackungslösungen, die den Herausforderungen von Lagerung und Transport standhalten können. Da sich die Branche an sich entwickelnde Vorschriften anpasst, wird erwartet, dass die Nachfrage nach zuverlässigen Glasverpackungen steigt, was ihre Position auf dem Markt weiter festigt.

Steigende globale Pharmaausgaben

Der Anstieg der globalen Pharmaausgaben ist ein bedeutender Faktor, der die globale Industrie für pharmazeutische Glasverpackungen vorantreibt. Da Gesundheitssysteme weltweit mehr Ressourcen für Pharmazeutika bereitstellen, wird die Nachfrage nach effektiven Verpackungslösungen voraussichtlich steigen. Dieser Trend spiegelt sich im prognostizierten Marktwert von 22,9 Milliarden USD im Jahr 2024 wider, da Pharmaunternehmen Verpackungen suchen, die die Produktsicherheit und -wirksamkeit gewährleisten. Die wachsenden Investitionen in die Gesundheitsinfrastruktur, insbesondere in Schwellenländern, könnten die Nachfrage nach Glasverpackungen weiter antreiben, die als Premium-Option zum Schutz pharmazeutischer Produkte angesehen wird.
Einblicke in Marktsegmente

Nach Anwendung: Vials (Größte) vs. Ampullen (Schnellstwachsende)

Im Markt für pharmazeutische Glasverpackungen dominieren Vials das Anwendungssegment und halten den größten Marktanteil aufgrund ihrer Vielseitigkeit bei der Lagerung verschiedener Medikamente, einschließlich injizierbarer Lösungen und Impfstoffe. Ampullen haben ebenfalls bedeutende Beiträge geleistet, indem sie eine manipulationssichere Lösung für empfindliche Pharmazeutika bieten, obwohl ihr Anteil im Vergleich zu Vials relativ kleiner ist.

Vials (Dominant) vs. Ampullen (Aufkommend)

Vials sind in der pharmazeutischen Industrie weithin anerkannt für ihre Fähigkeit, eine Vielzahl von Produkten zu lagern, von flüssigen Medikamenten bis hin zu Impfstoffen. Ihr robustes Design und die einfache Zugänglichkeit machen sie für Gesundheitsfachkräfte unverzichtbar. Im Gegensatz dazu gewinnen Ampullen als bevorzugte Wahl für Einzeldosenanwendungen an Bedeutung, angetrieben durch die wachsende Nachfrage nach steriler Verpackung. Sie sind ideal für Produkte, die eine hermetisch versiegelte Umgebung erfordern, um sie vor Kontamination zu schützen. Mit den strenger werdenden regulatorischen Standards werden sowohl Vials als auch Ampullen voraussichtlich wachsende Anwendungsfelder finden, wobei Vials die Dominanz behalten, während Ampullen als kritische Komponente auftauchen.

Nach Endverwendung: Pharmaunternehmen (Größte) vs. Biotechnologiefirmen (Schnellstwachsende)

Im Markt für pharmazeutische Glasverpackungen halten Pharmaunternehmen den größten Anteil, angetrieben durch ihre umfangreichen Produktionskapazitäten und die Nachfrage nach hochwertigen Verpackungslösungen, die die Sicherheit und Wirksamkeit von Arzneimitteln gewährleisten. Dieses Segment stellt eine kritische Nachfragesource für Vials, Flaschen und Ampullen dar, was die etablierte Natur dieser Unternehmen innerhalb des Sektors widerspiegelt. Im Gegensatz dazu erleben Biotechnologiefirmen ein schnelles Wachstum aufgrund steigender Investitionen in Biopharmazeutika und zunehmend personalisierte Medizin, was zu einem erhöhten Bedarf an spezialisierter Glasverpackung führt, die die Produktintegrität aufrechterhält.

Pharmaunternehmen (Dominant) vs. Biotechnologiefirmen (Aufkommend)

Pharmaunternehmen haben sich im Markt für pharmazeutische Glasverpackungen durch ihre großangelegten Operationen und signifikante Ressourcenallokation für Forschung und Entwicklung eine Dominanz erarbeitet. Sie priorisieren hochwertige Verpackungslösungen, die strengen regulatorischen Anforderungen entsprechen. Im Gegensatz dazu stellen Biotechnologiefirmen die aufkommende Kraft in diesem Bereich dar, gekennzeichnet durch Innovation und Agilität. Diese Firmen benötigen flexible Verpackungslösungen, die den sich entwickelnden Anforderungen fortschrittlicher Therapien und Biologika gerecht werden, indem sie moderne Technologien nutzen, um die Produktlieferung und Stabilität zu verbessern. Die kontrastierenden Dynamiken zwischen diesen Sektoren spiegeln ihre jeweiligen Strategien wider – Pharmaunternehmen betonen Skalierung und Zuverlässigkeit, während Biotechnologiefirmen sich auf Innovation und Nischenanwendungen konzentrieren.

Nach Materialtyp: Typ I Glas (Größte) vs. Bernstein Glas (Schnellstwachsende)

Im Markt für pharmazeutische Glasverpackungen hält Typ I Glas den größten Marktanteil aufgrund seiner überlegenen chemischen Beständigkeit und Eignung für verschiedene pharmazeutische Anwendungen. Es wird häufig zur Lagerung empfindlicher Biologika und parenteraler Arzneimittel verwendet, was es zur bevorzugten Wahl unter Herstellern macht. Auf der anderen Seite spielen die Segmente Typ II und Typ III Glas, obwohl kleiner, entscheidende Rollen bei der Verpackung bestimmter Formulierungen, die weniger strengen Schutz erfordern, aber dennoch eine signifikante Marktpräsenz bieten.

Typ I Glas (Dominant) vs. Bernstein Glas (Aufkommend)

Typ I Glas ist bekannt für seine hervorragende Stabilität und minimale Interaktion mit Arzneimittelformulierungen, was es als dominierendes Material im pharmazeutischen Sektor positioniert. Seine robuste Natur macht es geeignet für Formulierungen, die eine lange Haltbarkeit und sterile Lagerbedingungen erfordern. Bernstein Glas hingegen gewinnt schnell an Bedeutung aufgrund seiner Fähigkeit, lichtempfindliche Produkte wie bestimmte Antibiotika und Vitamine zu schützen. Mit der wachsenden Nachfrage nach solchen Formulierungen gewinnt Bernstein Glas an Bedeutung und spricht Hersteller an, die die Wirksamkeit von Arzneimitteln optimieren und gleichzeitig die Patientensicherheit gewährleisten möchten.

Nach Verschlusstyp: Schraubverschlüsse (Größte) vs. Tropfverschlüsse (Schnellstwachsende)

Das Segment der Verschlusstypen im Markt für pharmazeutische Glasverpackungen zeigt eine beträchtliche Vielfalt, wobei Schraubverschlüsse den Markt aufgrund ihrer Benutzerfreundlichkeit und effektiven Dichtungs Eigenschaften dominieren. Sie werden für verschiedene pharmazeutische Produkte bevorzugt und bieten einen sicheren Verschluss, der die Produktintegrität aufrechterhält. Nach Schraubverschlüssen gewinnen Tropfverschlüsse unter Herstellern an Bedeutung, insbesondere in flüssigen Formulierungen, in denen präzise Dosierung entscheidend ist. Sowohl Crimp-Verschlüsse als auch Snap-Verschlüsse haben ihren eigenen Platz, halten jedoch einen relativ kleineren Marktanteil und bedienen spezialisierte Anwendungen. Wachstumstrends in diesem Segment werden durch kontinuierliche Innovationen in Verpackungslösungen, erhöhte Sicherheitsvorschriften und die steigende Nachfrage nach benutzerfreundlichen Designs vorangetrieben. Schraubverschlüsse werden aufgrund ihrer Funktionalität bevorzugt, während Tropfverschlüsse aufgrund des Anstiegs von flüssigen Arzneimitteln und pflanzlichen Heilmitteln, die eine genaue Dosierung erfordern, schnell an Bedeutung gewinnen. Der Wandel der pharmazeutischen Industrie hin zu maßgeschneiderter Verpackung fördert zudem diese Segmente und entspricht den Erwartungen der Verbraucher an Bequemlichkeit und Zuverlässigkeit.

Verschlusstyp: Schraubverschlüsse (Dominant) vs. Tropfverschlüsse (Aufkommend)

Schraubverschlüsse haben sich als der dominante Verschlusstyp in der pharmazeutischen Glasverpackung etabliert, bekannt für ihre robuste Dichtfähigkeit und benutzerfreundliche Anwendung. Dieser Verschlusstyp wird umfassend zur Verpackung von oralen Medikamenten, Injektionsmitteln und anderen flüssigen Formulierungen verwendet. Ihr Design verhindert Leckagen und Kontamination und gewährleistet somit Produktsicherheit und Langlebigkeit. Auf der anderen Seite gewinnen Tropfverschlüsse als beliebte Wahl an Bedeutung, insbesondere in Segmenten, die eine präzise Medikamentendosierung erfordern. Ihre Fähigkeit, kontrollierte und gemessene Mengen an Flüssigkeit abzugeben, macht sie besonders attraktiv für die Verpackung von Kleinmengen. Da die pharmazeutische Industrie zunehmend Wert auf Präzision bei der Dosierung legt, wird erwartet, dass die Nachfrage nach Tropfverschlüssen steigt, was sie zu einem bedeutenden Akteur auf dem Markt macht.

Nach Produktionsprozess: Blasformen (Größte) vs. Spritzgießen (Schnellstwachsende)

Im Markt für pharmazeutische Glasverpackungen ist die Verteilung des Marktanteils stark zugunsten des Blasformens geneigt, das sich als der größte Produktionsprozess etabliert hat, aufgrund seiner Effizienz und Fähigkeit, komplexe Formen zu produzieren. Dieses Segment macht einen signifikanten Teil des Gesamtmarktes aus, angetrieben durch die Nachfrage nach konsistenter Qualität und Zuverlässigkeit in der pharmazeutischen Verpackung. Im Gegensatz dazu gewinnt das Spritzgießen als das am schnellsten wachsende Segment an Bedeutung, was sich in Innovationen in den Produktionsmethoden und der steigenden Nachfrage nach präzise gefertigten Glasbehältern widerspiegelt.

Blasformen (Dominant) vs. Spritzgießen (Aufkommend)

Blasformen bleibt die dominierende Kraft im Markt für pharmazeutische Glasverpackungen, gekennzeichnet durch seine Fähigkeit, leichte Behälter zu produzieren, die strukturelle Integrität und Sicherheit für pharmazeutische Produkte aufrechterhalten. Diese Methode nutzt Rohmaterialien effizient und erfüllt am besten die Bedürfnisse von Arzneimittelherstellern nach hochwertigen Verpackungslösungen. Währenddessen ist das Spritzgießen ein aufkommendes Segment, das durch technologische Fortschritte vorangetrieben wird, die komplexe Designs und engere Toleranzen ermöglichen und den Anforderungen einer Vielzahl von pharmazeutischen Anwendungen gerecht werden. Sein schnelles Wachstum wird durch anpassbare Optionen unterstützt, was es zu einer attraktiven Wahl für Unternehmen macht, die sich auf Nischenprodukte und spezialisierte Fertigungsbedürfnisse konzentrieren.

Erhalten Sie detailliertere Einblicke zu Pharmaceutical Glass Packaging Market

Regionale Einblicke

Nordamerika: Marktführer in der Glasverpackung

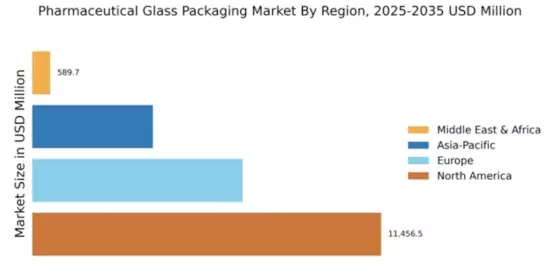
Nordamerika wird voraussichtlich seine Führungsposition im Markt für pharmazeutische Glasverpackungen behaupten, mit einem signifikanten Marktanteil von 11.456,53 Millionen USD im Jahr 2025. Das Wachstum der Region wird durch die steigende Nachfrage nach hochwertigen Verpackungslösungen, strenge regulatorische Standards und einen robusten Pharmasektor angetrieben. Die Präsenz fortschrittlicher Fertigungstechnologien und ein Fokus auf Nachhaltigkeit verbessern die Marktdynamik weiter und machen die Region zu einem wichtigen Akteur auf dem globalen Markt. Die Vereinigten Staaten und Kanada sind die führenden Länder in dieser Region, wobei große Unternehmen wie Schott AG und Gerresheimer AG Innovation und Wettbewerb vorantreiben. Die Wettbewerbslandschaft ist durch strategische Partnerschaften und Fusionen gekennzeichnet, die darauf abzielen, das Produktangebot zu erweitern und die Marktpräsenz zu erhöhen. Der Fokus auf Forschung und Entwicklung wird voraussichtlich das Wachstum vorantreiben und sicherstellen, dass Nordamerika an der Spitze der pharmazeutischen Glasverpackung bleibt.

Europa: Schw emerging Market mit Wachstumspotenzial

Europa erlebt eine bedeutende Transformation im Markt für pharmazeutische Glasverpackungen, mit einer Marktgröße von 6.906,83 Millionen USD, die für 2025 prognostiziert wird. Das Wachstum wird durch steigende Gesundheitsausgaben, eine wachsende Anzahl pharmazeutischer Unternehmen und strenge Vorschriften, die die Produktsicherheit und -wirksamkeit gewährleisten, angeheizt. Die Europäische Arzneimittel-Agentur (EMA) spielt eine entscheidende Rolle bei der Festlegung von Standards, die Innovation und Compliance in Verpackungslösungen vorantreiben. Deutschland, Frankreich und Italien sind die führenden Länder in dieser Region und beherbergen wichtige Akteure wie Bormioli Pharma S.p.A. und Stölzle-Oberglas GmbH. Die Wettbewerbslandschaft ist durch einen Fokus auf nachhaltige Praktiken und fortschrittliche Technologien gekennzeichnet, wobei Unternehmen in Forschung und Entwicklung investieren, um den sich entwickelnden Marktanforderungen gerecht zu werden. Die Präsenz einer gut etablierten Lieferkette unterstützt zudem das Wachstum des Sektors für pharmazeutische Glasverpackungen in Europa.

Asien-Pazifik: Schnell wachsendes Marktsegment

Asien-Pazifik entwickelt sich zu einem bedeutenden Akteur im Markt für pharmazeutische Glasverpackungen, mit einer prognostizierten Marktgröße von 3.960,0 Millionen USD bis 2025. Das Wachstum der Region wird durch steigende Gesundheitsinvestitionen, eine wachsende Bevölkerung und eine steigende Nachfrage nach pharmazeutischen Produkten angetrieben. Regulierungsbehörden verbessern ebenfalls die Standards, um die Produktsicherheit zu gewährleisten, was für die Markterweiterung in Ländern wie China und Indien entscheidend ist. China und Japan sind die führenden Länder in dieser Region, wobei Unternehmen wie Nipro Corporation und Amcor plc die Initiative ergreifen. Die Wettbewerbslandschaft ist durch schnelle technologische Fortschritte und einen Fokus auf kosteneffektive Lösungen gekennzeichnet. Da die Region weiterhin ihren Pharmasektor entwickelt, wird erwartet, dass die Nachfrage nach hochwertigen Glasverpackungen steigt, wodurch Asien-Pazifik zu einem wichtigen Markt auf der globalen Bühne wird.

Naher Osten und Afrika: Schw emerging Market mit Herausforderungen

Die Region Naher Osten und Afrika entwickelt allmählich ihren Markt für pharmazeutische Glasverpackungen, mit einer prognostizierten Marktgröße von 589,7 Millionen USD bis 2025. Das Wachstum wird durch steigende Gesundheitsbedürfnisse, zunehmende Investitionen im Pharmasektor und ein wachsendes Bewusstsein für die Bedeutung hochwertiger Verpackungen angetrieben. Allerdings stellen regulatorische Herausforderungen und unterschiedliche Standards in den Ländern Hürden für die Markterweiterung dar. Länder wie Südafrika und die VAE sind in dieser Region führend, mit einem Fokus auf die Verbesserung der Gesundheitsinfrastruktur und der regulatorischen Rahmenbedingungen. Die Wettbewerbslandschaft entwickelt sich noch, wobei lokale und internationale Akteure um Marktanteile konkurrieren. Da die Region weiterhin in das Gesundheitswesen investiert, wird erwartet, dass die Nachfrage nach pharmazeutischen Glasverpackungen wächst, wenn auch langsamer als in anderen Regionen.

Pharmaceutical Glass Packaging Market Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für pharmazeutische Glasverpackungen ist durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage nach hochwertigen Verpackungslösungen geprägt ist, die die Integrität und Sicherheit der Produkte gewährleisten. Schlüsselakteure wie Schott AG (DE), Gerresheimer AG (DE) und Nipro Corporation (JP) stehen an der Spitze und verfolgen jeweils unterschiedliche Strategien zur Verbesserung ihrer Marktpositionierung. Schott AG (DE) konzentriert sich auf Innovationen in der Glas-Technologie, insbesondere bei der Entwicklung nachhaltiger Verpackungslösungen, während Gerresheimer AG (DE) die regionale Expansion und strategische Partnerschaften betont, um seine Marktpräsenz zu stärken. Nipro Corporation (JP) scheint sich darauf zu konzentrieren, seine Lieferkette zu optimieren, um die Effizienz zu verbessern und die Kosten zu senken, was zusammen eine Wettbewerbsumgebung schafft, die zunehmend auf Qualität und Nachhaltigkeit fokussiert ist. Die Marktstruktur ist moderat fragmentiert, mit mehreren Akteuren, die um Marktanteile konkurrieren. Wichtige Geschäftstaktiken umfassen die Lokalisierung der Produktion, um regionale Anforderungen zu erfüllen, und die Optimierung der Lieferketten, um die Reaktionsfähigkeit zu erhöhen. Diese Fragmentierung ermöglicht eine vielfältige Palette von Produkten und Dienstleistungen, obwohl der Einfluss großer Akteure weiterhin erheblich ist, um Branchenstandards festzulegen und Innovationen voranzutreiben.
Im November kündigte Schott AG (DE) die Einführung einer neuen Linie umweltfreundlicher Glasampullen an, die darauf abzielt, die Kohlenstoffemissionen während der Produktion zu reduzieren. Dieser strategische Schritt entspricht nicht nur den globalen Nachhaltigkeitstrends, sondern positioniert Schott auch als führend in umweltverantwortlichen Verpackungslösungen. Die Einführung dieser Ampullen wird voraussichtlich pharmazeutische Unternehmen anziehen, die ihre Nachhaltigkeitscredentials verbessern möchten.
Im Oktober erweiterte Gerresheimer AG (DE) seine Produktionskapazitäten in Asien, indem es eine neue Anlage in Vietnam eröffnete. Diese Expansion ist strategisch wichtig, da sie Gerresheimer ermöglicht, in den wachsenden asiatischen Pharmamarkt einzutreten, wodurch die Produktionskapazität erhöht und die Lieferzeiten für Kunden in der Region verkürzt werden. Solche Schritte zeigen einen proaktiven Ansatz zur Deckung der steigenden Nachfrage in Schwellenländern.
Im September trat Nipro Corporation (JP) eine Partnerschaft mit einem führenden Biotechnologieunternehmen ein, um spezialisierte Glasverpackungen für Biologika zu entwickeln. Diese Zusammenarbeit ist bedeutend, da sie nicht nur das Produktangebot von Nipro diversifiziert, sondern das Unternehmen auch in die Lage versetzt, vom wachsenden Biologika-Markt zu profitieren, der fortschrittliche Verpackungslösungen erfordert, um die Produktstabilität und -sicherheit zu gewährleisten.
Bis Dezember werden die aktuellen Wettbewerbstrends im Markt für pharmazeutische Glasverpackungen zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration fortschrittlicher Technologien wie KI geprägt. Strategische Allianzen werden immer häufiger, was es Unternehmen ermöglicht, die Stärken des jeweils anderen zu nutzen und ihre Wettbewerbsfähigkeit zu steigern. Der Wandel von preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, Technologie und Zuverlässigkeit der Lieferkette ist offensichtlich und deutet darauf hin, dass zukünftige Differenzierung von der Fähigkeit abhängen wird, hochwertige, nachhaltige und technologisch fortschrittliche Verpackungslösungen anzubieten.

Zu den wichtigsten Unternehmen im Pharmaceutical Glass Packaging Market-Markt gehören

Recent Industry Developments

  • September 2026: Die Dadachanji Group hat Kaisha Pharma mit einer Anfangsinvestition von 45 Millionen Euro gegründet. Das Unternehmen plant die Herstellung pharmazeutischer Primärverpackungen, einschließlich Ampullen, Fläschchen, vorgefüllten Spritzen und Kartuschen, um die inländische Kapazität für pharmazeutische Glasverpackungen in Indien zu erweitern.
  • Juli 2026: Forscher von Corning veröffentlichten eine Studie über extern beschichtete Typ-I-Borosilikat-Pharmafläschchen. Die Forschung ergab, dass eine reibungsarme Außenbeschichtung die Wahrscheinlichkeit von Fläschchenbrüchen um etwa das Dreifache im Vergleich zu unbeschichteten Fläschchen reduzierte, was die Bruchrisiken während der pharmazeutischen Handhabung anspricht.
  • September 2025: Corning und SGD Pharma eröffneten eine Anlage zur Herstellung pharmazeutischer Glasrohre in Telangana, die Corning-Technologie mit der Expertise von SGD Pharma in der Fläschchenumwandlung kombiniert. Die Anlage soll die lokale Versorgung mit Hochleistungs-Glasbauteilen für pharmazeutische Verpackungen erweitern.

Zukunftsaussichten

Pharmaceutical Glass Packaging Market Zukunftsaussichten

Der Markt für pharmazeutische Glasverpackungen wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 7,32 % wachsen, angetrieben durch die steigende Nachfrage nach nachhaltiger Verpackung und strengen regulatorischen Standards.

Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erreicht, angetrieben durch Innovation und Nachhaltigkeit.

Marktsegmentierung

Markt für pharmazeutische Glasverpackungen - Ausblick nach Verwendungszweck

  • Pharmazeutika
  • Biotechnologie
  • Nahrungsergänzungsmittel
  • Kosmetika

Markt für pharmazeutische Glasverpackungen - Ausblick nach Anwendungsbereich

  • Fläschchen
  • Ampullen
  • Flaschen
  • Patronen

Markt für pharmazeutische Glasverpackungen - Ausblick nach Verschlusstyp

  • Schraubverschlüsse
  • Tropferverschlüsse
  • Klemmverschlüsse
  • Snap-Verschlüsse

Markt für pharmazeutische Glasverpackungen - Ausblick nach Materialtyp

  • Typ I Glas
  • Typ II Glas
  • Typ III Glas
  • Bernsteinfarbenes Glas

Markt für pharmazeutische Glasverpackungen - Ausblick nach Herstellungsprozess

  • Blasformen
  • Pressformen
  • Spritzgießen
  • Glasblasen

Berichtsumfang

MARKTGRÖSSE 2024 22913,06 (Millionen USD)
MARKTGRÖSSE 2025 24590,35 (Millionen USD)
MARKTGRÖSSE 2035 49840,36 (Millionen USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 7,32 % (2025 - 2035)
BERICHTSDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Millionen USD
Wichtige Unternehmen profiliert Schott AG (DE), Gerresheimer AG (DE), Nipro Corporation (JP), Corning Inc. (US), Ardagh Group S.A. (IE), Stevanato Group (IT), Bormioli Pharma S.p.A. (IT), Stölzle-Oberglas GmbH (AT), SGD Pharma (FR), Shandong Pharmaceuticals Glass Co
Abgedeckte Segmente Anwendung, Endverwendung, Materialtyp, Verschlusstyp, Herstellungsprozess
Wichtige Marktchancen Einführung nachhaltiger Materialien und innovativer Designs im Markt für pharmazeutische Glasverpackungen.
Wichtige Marktdynamiken Steigende Nachfrage nach nachhaltigen Verpackungslösungen treibt Innovationen im Markt für pharmazeutische Glasverpackungen voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die aktuelle Bewertung des Marktes für pharmazeutische Glasverpackungen?

Die Marktbewertung erreichte 22913,06 Millionen USD im Jahr 2024.

Wie groß wird die prognostizierte Marktgröße für den Markt für pharmazeutische Glasverpackungen bis 2035 sein?

Der Markt wird voraussichtlich bis 2035 auf 49840,36 Millionen USD wachsen.

Wie hoch wird die erwartete CAGR für den Markt für pharmazeutische Glasverpackungen im Prognosezeitraum 2025 - 2035 sein?

Der Markt wird voraussichtlich eine CAGR von 7,32 % von 2025 bis 2035 erleben.

Welche Unternehmen gelten als Schlüsselakteure im Markt für pharmazeutische Glasverpackungen?

Zu den Schlüsselakteuren gehören Schott AG, Gerresheimer AG, Nipro Corporation und Amcor plc.

Was sind die Hauptanwendungen von pharmazeutischen Glasverpackungen?

Die Hauptanwendungen umfassen Fläschchen, Ampullen, Flaschen und Patronen, wobei Fläschchen mit 8000,0 bis 17000,0 Millionen USD bewertet werden.

Wie gliedern sich die Endverbrauchersegmente des Marktes für pharmazeutische Glasverpackungen?

Die Endverbrauchersegmente umfassen Pharmaunternehmen, Biotechnologiefirmen und Forschungslabore, wobei Pharmaunternehmen mit 11456,53 bis 24600,18 Millionen USD bewertet werden.

Welche Arten von Glas werden in der pharmazeutischen Verpackung verwendet?
Der Markt umfasst Typ I, Typ II, Typ III und bernsteinfarbenes Glas, wobei Typ I Glas mit 8000,0 bis 17000,0 Millionen USD bewertet wird.
Welche Verschlusstypen sind im Markt für pharmazeutische Glasverpackungen verbreitet?
Häufige Verschlusstypen sind Schraubverschlüsse, Tropferkappen und gekrimpte Kappen, wobei Schraubverschlüsse mit 4570,0 bis 10000,0 Millionen USD bewertet werden.
Welche Produktionsprozesse werden im Markt für pharmazeutische Glasverpackungen eingesetzt?
Die Produktionsprozesse umfassen Blasformen, Pressformen und Spritzgießen, wobei Blasformen mit 8000,0 bis 17000,0 Millionen USD bewertet werden.
Wie vergleicht sich die Marktleistung von pharmazeutischen Glasverpackungen über verschiedene Segmente hinweg?
Die Marktleistung variiert, wobei Flaschen voraussichtlich 9000,0 bis 20000,0 Millionen USD erreichen, was auf ein unterschiedliches Wachstum über die Segmente hinweist.
Autor
Author Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, pharmacopeial standards, peer-reviewed pharmaceutical journals, and authoritative packaging organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research (CDER) packaging guidance databases, European Medicines Agency (EMA) quality guidelines for immediate packaging materials, United States Pharmacopeia (USP) <660> Container-Glass and <1660> Glass Delamination studies, European Pharmacopoeia (EP) 3.2.1 Glass Containers for Pharmaceutical Use, International Council for Harmonisation (ICH) Q1A-Q1F stability testing guidelines, and World Health Organization (WHO) Good Manufacturing Practices for pharmaceutical packaging.

Additional authoritative sources comprised the Parenteral Drug Association (PDA) technical reports on glass delamination and extractables/leachables, International Society for Pharmaceutical Engineering (ISPE) baseline guides for packaging operations, Glass Packaging Institute (GPI) production statistics, European Container Glass Federation (FEVE) sustainability and production data, US International Trade Commission (USITC) pharmaceutical glass import/export databases, UN Comtrade statistics for HS Code 7010 (glass containers for pharmacy), National Institute for Health and Care Excellence (NICE) pharmaceutical stability guidelines, and national pharmacopeias from Japan (JP), China (ChP), and India (IP). These sources were used to collect regulatory approval data for Type I borosilicate vs. Type II/III soda-lime glass, delamination safety studies, serialization mandates (DSCSA/EU FMD), global production capacity data, and sustainability/recyclability trends affecting glass versus polymer alternatives.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of Presidents/CEOs of glass tubing and converting companies, VPs of Manufacturing Operations, Heads of Quality Assurance & Regulatory Affairs, Chief Technology Officers for glass coating innovations, and Commercial Directors from primary glass manufacturers (tubing) and secondary converters (vials/ampoules). The demand-side sources included Global Packaging Procurement Directors from Emerging Biotech Firms and Big Pharma, Heads of CMC (Chemistry, Manufacturing, and Controls) from CDMOs, Quality Control Directors responsible for container closure integrity, Supply Chain VPs managing cold-chain logistics for biologics, and R&D heads evaluating ready-to-use (RTU) sterile glass platforms.

Primary research has confirmed the capacity expansion timelines for borosilicate tubing furnaces, validated market segmentation between Type I borosilicate (premium biologics) and Type II/III soda-lime (oral solids/diagnostics), and gathered insights on delamination risk mitigation strategies, pricing dynamics for coated vs. uncoated glass, and regulatory compliance costs for serialization and anti-counterfeiting features.

Primary Respondent Breakdown:

By Designation: C-level Executives (25%), Director Level (35%), Manager/Operational Level (40%)

By Region: North America (30%), Europe (25%), Asia-Pacific (35%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis across glass tubing and converted container markets. The methodology included:

Identification of 60+ key manufacturers across Type I borosilicate glass tubing, Type II/III molded glass, and value-added conversion (vials, ampoules, cartridges, syringes) spanning North America, Europe, Asia-Pacific (China, India, Japan), and Latin America

Product mapping across material types (Type I borosilicate vs. Type II/III treated soda-lime vs. aluminosilicate), product formats (standard vs. ready-to-use sterile), and functional coatings (siliconization, cyclic olefin polymer coatings)

Analysis of reported and modeled annual revenues specific to pharmaceutical glass portfolios, excluding non-pharma glass divisions (food/beverage, laboratory, industrial)

Coverage of manufacturers representing 75-80% of global market share in 2024, with specific emphasis on tubing giants (controlling raw material supply) and RTU sterilized container converters

Extrapolation using bottom-up (pharmaceutical production volume × packaging units per drug × ASP by glass type by country) and top-down (manufacturer revenue validation against import/export trade data) approaches to derive segment-specific valuations for injectables (vials/ampoules), parenteral delivery systems (prefilled syringes/cartridges), and oral solid dosing (bottles/jars)

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.