Palm Oil Market Summary
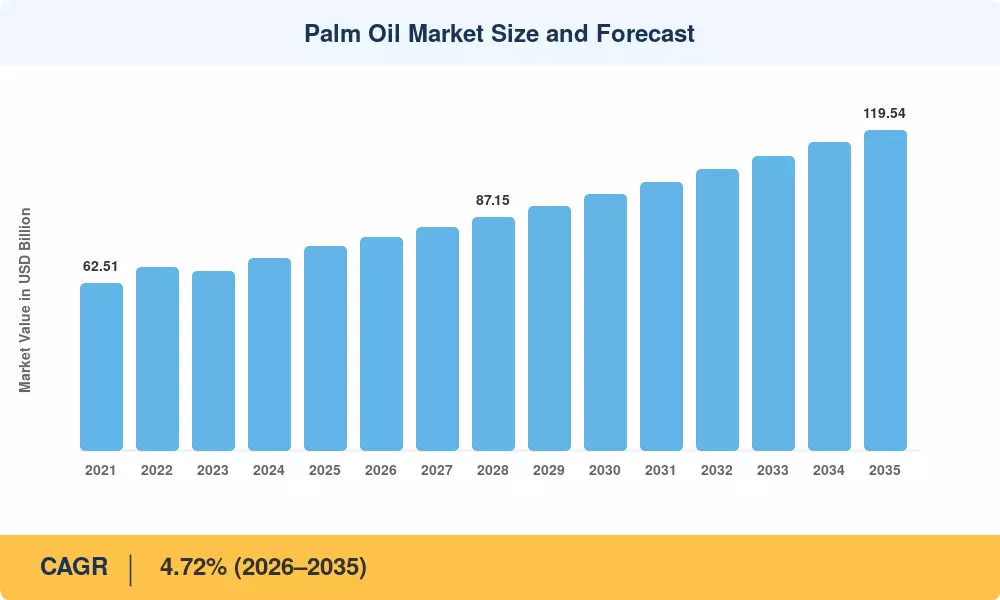
Der Palmölmarkt wurde 2025 mit 76,18 Milliarden USD bewertet und wird voraussichtlich 2026 79,46 Milliarden USD erreichen, bevor er bis 2035 auf 119,54 Milliarden USD ansteigt, mit einer CAGR von 4,72% im Prognosezeitraum 2026–2035. Diese Entwicklung spiegelt die tiefe Integration des Rohstoffs in globale Lebensmittelsysteme, die Herstellung von Körperpflegeprodukten und den schnell wachsenden oleochemischen Sektor wider. Von der Regierung unterstützte Biodiesel-Mischmandate in ganz Südostasien – allein das B40-Programm Indonesiens absorbiert jährlich über 11 Millionen metrische Tonnen Rohpalmoel [2] – untermauern weiterhin die Nachfragemengen, die nur wenige alternative pflanzliche Öle erreichen können.
Die nachhaltige Palmölproduktion verändert die operative DNA der Branche. Traditionelle Plantagenpraktiken, die auf Brandrodung basieren, weichen Präzisionslandwirtschaftsmodellen, die Satellitenüberwachung, drohnenbasierte Kronenanalyse und IoT-fähige Bodensensoren einsetzen. Der Runde Tisch für nachhaltiges Palmöl (RSPO) hat weltweit über 4,8 Millionen Hektar zertifiziert, wobei RSPO-zertifiziertes Palmöl nun einen Preisaufschlag von 7–12% gegenüber konventionellen Qualitäten erzielt [3]. Große FMCG-Käufer haben vollständige Rückverfolgbarkeit bis 2030 zugesagt und leiten bis 2028 schätzungsweise 2,4 Milliarden USD in Investitionen zur Digitalisierung der Lieferkette.
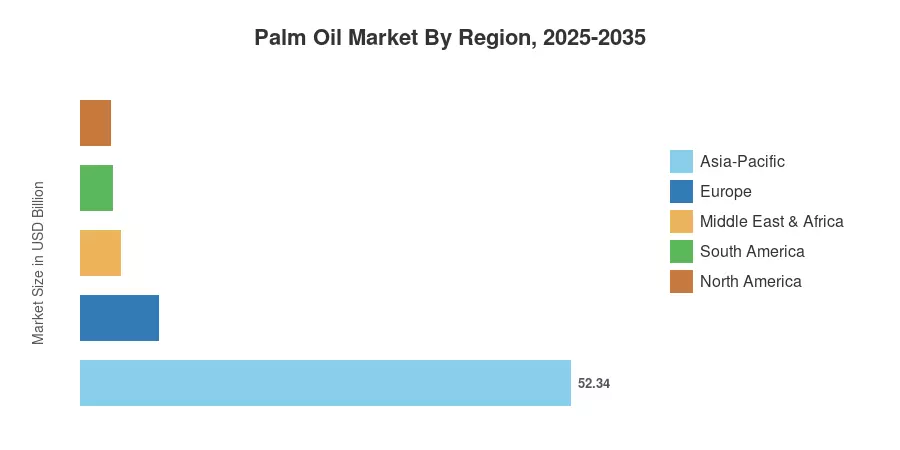
Der asiatisch-pazifische Raum dominiert den Palmölmarkt mit etwa 68,7% des globalen Umsatzes, gestützt durch die kombinierte Produktion Indonesiens und Malaysias von über 85% des weltweiten Angebots. Die Region Naher Osten & Afrika ist die am schnellsten wachsende Geografie und verzeichnet eine prognostizierte CAGR von 5,64% bis 2035, angetrieben durch das Bevölkerungswachstum und den steigenden Verbrauch von Speiseölen in Subsahara-Afrika. Europa stellt den zweitgrößten Importblock dar, obwohl regulatorische Gegenwinde durch die EU-Abholzungsverordnung zunehmend die Handelsströme im kommenden Jahrzehnt beeinflussen werden.
Wichtige Erkenntnisse aus dem Bericht
• Nach Produkttyp
- RBD-Palmöl erfasste 2025 einen führenden Umsatzanteil von 42,3% des Palmölmarktes, was seine Dominanz in Frittier-, Back- und Konfiserie-Anwendungen widerspiegelt
- Die Extraktionsmengen von Palmkerne werden bis 2035 mit einer CAGR von 5,93% wachsen, angetrieben durch die steigende Nachfrage nach Laurinsäurederivaten in Kosmetika und Tensiden
- Die Kapazitätserweiterungen zur Raffination von Rohpalmoel in Indonesien und Indien beliefen sich während 2023–2025 auf über 1,8 Milliarden USD an Investitionsverpflichtungen
• Nach Art
- Konventionelles Palmöl hielt 2025 84,6% des Palmölmarktes, obwohl sich die strenger werdenden Abholzungsregulierungen allmählich auf seinen Anteil auswirken
- Die biologisch zertifizierte Produktion wächst mit einer CAGR von 6,37% bis 2035, dem schnellsten Tempo innerhalb der Natursegmentierung
• Nach Endverwendung
- Einzelhandelskanäle repräsentierten 2025 51,4% der Nachfrage im Palmölmarkt
- Industrielle Endverwendungssegmente wachsen bis 2035 mit einer CAGR von 7,08%, da oleochemische und Biokraftstoffanwendungen zunehmen
• Nach Region
- Der asiatisch-pazifische Raum machte 2025 etwa 52,34 Milliarden USD des Palmölmarktes aus
- Die Region Naher Osten & Afrika wird die höchste CAGR von 5,64% bis 2035 verzeichnen
Marktgröße und Prognose (2021–2035)
Die Marktgrößenschätzung von MARKET RESEARCH FUTURE (MRFR) integriert primäre Interviews mit Plantagenbetreibern, Raffinierern und Rohstoffhändlern sowie sekundäre Daten von FAO, USDA und nationalen Palmölbehörden. Der Umsatz des Basisjahres (2025) wird unter Verwendung von Import-Export-Mengen, durchschnittlichen CPO-Benchmarkpreisen und Schätzungen zur Wertschöpfung in der downstream-Industrie trianguliert.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



