Markt für Online-Abrechnungssysteme (2026 - 2035)

Marktgröße, Marktanteil und Forschungsbericht zum Online-Ladesystem nach Ladeansatz (ereignisbasierte Abrechnung, sitzungsbasierte Abrechnung und konvergentes Abrechnungssystem), nach Bereitstellungsmodus (vor Ort, öffentliche Cloud, private Cloud und hybride Cloud), nach Endbenutzertyp (Tier-1 CSPs, Tier-2/Tier-3 CSPs, MVNOs und DSPs), nach Netzwerktechnologie (3G und früher, 4G/LTE, 5G Stand-Alone und IoT/LPWAN) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Branchenprognose bis 2035
ID: MRFR/ICT/29808-HCR 100 Pages Nirmit Biswas, Aarti Dhapte Last Updated: November 13, 2026
Online Charging System Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.1%
2025 Market SizeUSD 9.21 Billion
2035 Market SizeUSD 24.11 Billion
Key Players
Ericsson
Huawei
Amdocs
Nokia
Oracle
CSG Systems International
Opportunities
  • 5G Slice and Quality-on-Demand Monetization
  • Prepaid Modernization in Emerging Markets
  • Data Monetization Through Charging Analytics

Markt für Online-Abrechnungssysteme Marktzusammenfassung

Der Markt für Online-Abrechnungssysteme wurde 2025 auf 9,21 Milliarden USD geschätzt und wird voraussichtlich 2026 10,14 Milliarden USD erreichen, bis 2035 auf 24,11 Milliarden USD steigen, mit einer CAGR von 10,1% während 2026–2035. Zwei Katalysatoren verankern diese Entwicklung. Betreiber wechseln von nicht eigenständigen zu 5G-eigenständigen Kernen, die eine von 3GPP definierte konvergente Abrechnungsfunktion für jede Sitzung erfordern [4]. Parallel dazu hat die GSMA Open Gateway-Initiative, die im Februar 2023 mit 21 Betreibergruppen gestartet wurde, Netzwerkfähigkeiten in abrechenbare APIs umgewandelt, die in Echtzeit bewertet werden müssen [3].

Der Technologiewechsel ist die zweite Geschichte. Legacy-Plattformen für intelligente Netzwerke und auf Diameter basierende Abrechnungs-Engines, viele in der 3G-Ära installiert, werden zugunsten von cloud-nativen, mikroservices-basierten Echtzeit-Abrechnungssoftware, die Prepaid-, Postpaid- und Partnerabrechnung in einem Laufzeitumfeld verarbeitet, außer Betrieb genommen. Finanzierung ist verfügbar: Die GSMA erwartet, dass Betreiber zwischen 2023 und 2030 etwa 1,5 Billionen USD in Investitionsausgaben investieren, wobei der Großteil an 5G gebunden ist [2]. Die Modernisierung der Abrechnung hängt von diesen Ausgaben ab, da eigenständige Kerne ohne sie keine Slices oder APIs monetarisieren können.

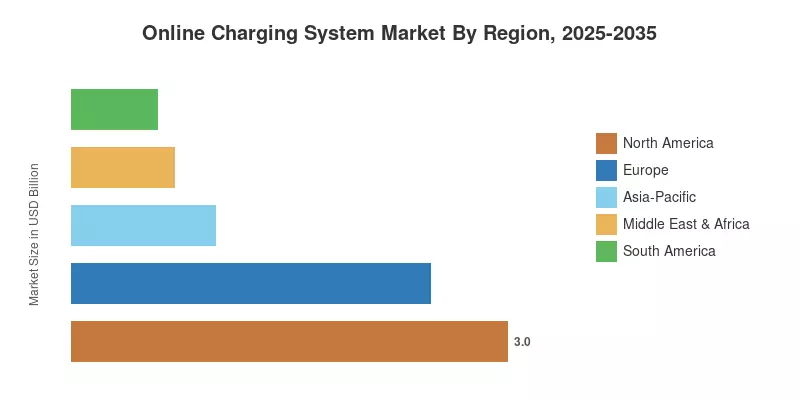
Nordamerika hält die führende Position mit einem Anteil von 32,6% im Jahr 2025, unterstützt durch frühe landesweite eigenständige Bereitstellungen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 10,8%, angeführt von Indiens 5G-Ausbau und Chinas eigenständigem Maßstab. Europa belegt den zweiten Platz mit 2,47 Milliarden USD, wo datenschutzrechtliche Vorschriften die Bereitstellungsentscheidungen beeinflussen. Über den Prognosezeitraum wird der Markt für Online-Abrechnungssysteme einen wachsenden Anteil an Einnahmen aus nicht-telekommunikativen digitalen Unternehmen gewinnen, die eine carrier-grade Abrechnung benötigen.

Wichtige Erkenntnisse aus dem Bericht

• Nach Abrechnungsansatz

  • Event-basierte Abrechnung führte den Markt für Online-Abrechnungssysteme mit einem Anteil von 49,2% im Jahr 2025, verankert durch den Legacy-Sprach- und SMS-Verkehr
  • Das konvergente Abrechnungssystem wird voraussichtlich mit einer CAGR von 11,0% wachsen, dem schnellsten Tempo in dieser Dimension

• Nach Bereitstellungsmodus

  • On-Premises-Bereitstellungen hielten 2025 einen Anteil von 57,1%, da Betreiber die Abrechnungsdaten unter direkter Kontrolle behalten
  • Öffentliche Cloud wächst mit einer CAGR von 11,4% bis 2035

• Nach Endbenutzertyp

  • Tier-1 CSPs machten 2025 einen Anteil von 67,9% der Einnahmen aus
  • DSPs sind die am schnellsten wachsende Käufergruppe im Markt für Online-Abrechnungssysteme, mit einer CAGR von 11,6%

• Nach Netzwerktechnologie

  • 4G/LTE generierte einen Anteil von 43,8% der Einnahmen im Jahr 2025
  • 5G Stand-Alone wird voraussichtlich mit einer CAGR von 10,9% wachsen, da die Abrechnung für Slices und APIs skaliert

• Nach Region

  • Nordamerika führte mit einem Anteil von 32,6% im Jahr 2025
  • Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 10,8%
  • Europa generierte 2025 2,47 Milliarden USD

Marktgröße und Prognose (2021–2035)

Market Research Future hat die Schätzungen für den Markt für Online-Abrechnungssysteme aus den Umsatzoffenlegungen der Anbieter, den CAPEX-Einreichungen der Betreiber, der Verfolgung von Vertragsvergaben und Interviews mit Abrechnungsarchitekten bei Dienstanbietern und Systemintegratoren erstellt. Historische Zahlen stimmen die Bottom-up-Bereitstellungszahlen mit den Top-down-Umsätzen der Anbieter ab, während die Prognose Szenarien gewichtet, um die Einführung von 5G Standalone, die Cloud-Migration und die Zeitpläne zur Monetarisierung von APIs zu berücksichtigen.
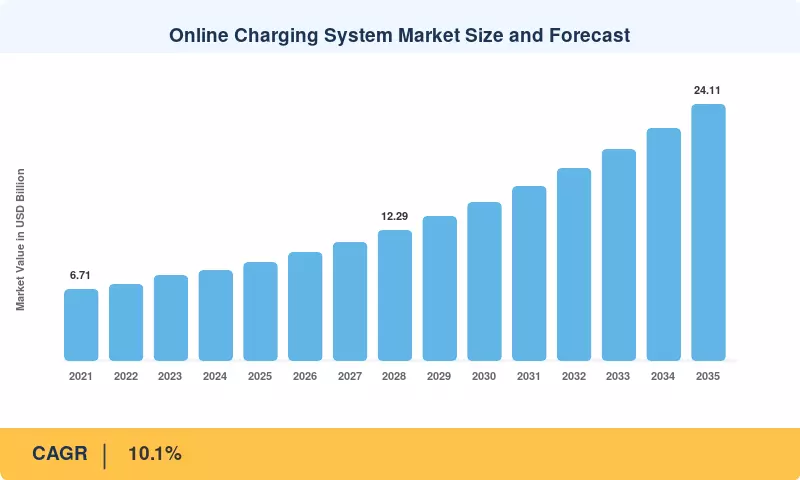
Marktgröße und Prognose für Online-Abrechnungssysteme
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Treiberwirkungen

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
5G Standalone Core Rollouts +1.8% Global; frühe Gewinne in Nordamerika, China, Südkorea Mittelfristig (2–4 Jahre)
Monetarisierung von Netzwerk-APIs +1.4% Nordamerika, Europa Langfristig (≥4 Jahre)
Migration zu cloud-nativen Plattformen +1.2% Europa, Asien-Pazifik Mittelfristig (2–4 Jahre)
Wachstum der Cellular IoT Verbindungen +1.0% Asien-Pazifik, Europa Langfristig (≥4 Jahre)
Nachfrage nach digitalen Dienstanbietern +0.9% Global Kurzfristig (≤2 Jahre)
KI-gesteuerte personalisierte Preisgestaltung +0.7% Nordamerika, Naher Osten Kurzfristig (≤2 Jahre)

5G Standalone Core Rollouts

Bis Ende 2030 werden 6,3 Milliarden 5G-Abonnements, was ungefähr 60% aller mobilen Abonnements entspricht, von mehreren Projekten erwartet [1]. Der konvergente Abrechnungsmechanismus, der in 3GPP TS 32.290 spezifiziert ist und servicebasierte Nchf-APIs durch Diameter Gy-Schnittstellen ersetzt, ist für jeden Standalone-Core erforderlich [4]. Standalone-Starts führen nahezu immer zu einem Abrechnungsersatz oder einem signifikanten Upgrade, da Betreiber nicht in der Lage sind, Netzwerkslices, Edge-Compute-Sitzungen oder garantierte Latenzservices auf veralteten Prepaid-Systemen abzurechnen. 5G-Core-Zeiträume sind aufgrund dieser Verbindung das verlässlichste führende Signal für neue Abrechnungsverträge.

Monetarisierung von Netzwerk-APIs

Im Februar 2023 haben 21 Betreiberorganisationen das GSMA Open Gateway-Framework eingeführt, das APIs standardisiert, einschließlich Geräteortung, SIM-Tauschprüfungen und Qualität auf Abruf [3]. Bis 2030 wird erwartet, dass der Pool an Konnektivitäts- und Edge-Einnahmen, der mit Netzwerk-APIs verbunden ist, 100–300 Milliarden USD erreichen wird. Aduna wurde im September 2024 von mehreren Projekten und zwölf großen Betreibern gegründet, um diese APIs für Entwickler zu bündeln [8]. Da jede API-Anfrage ein abrechenbares Ereignis ist, werden Betreiber ermutigt, Systeme zu verwenden, die Einnahmen automatisch abrechnen und jede Transaktion bewerten.

Migration zu cloud-nativen Plattformen

Betreiber verlagern Abrechnungs-Workloads auf Kubernetes-basierte Plattformen, um Hardware-Aktualisierungszyklen zu vermeiden und elastisch während Verkehrsspitzen zu skalieren. Die zehnjährige Partnerschaft von Vodafone mit Google Cloud, die 2024 angekündigt wurde und einen Wert von über 1 Milliarde USD hat, zeigt, wie große Gruppen ihre Kern-IT in Hyperscaler-Infrastrukturen investieren [14]. Cloud-native Abrechnung verkürzt auch die Tarif-Einführungszyklen, da die Preislogik über APIs konfiguriert wird, anstatt codiert zu sein. Anbieter liefern jetzt containerisierte Abrechnungs-Kerne als Standard, wodurch ein wesentlicher Barrier für mittelgroße Betreiber beseitigt wird.

Wachstum der Cellular IoT Verbindungen

Mehrere Projekte erwarten, dass die Cellular IoT-Verbindungen bis 2030 auf etwa 7 Milliarden steigen, angetrieben durch intelligente Zähler, Logistik-Tracker und vernetzte Fahrzeuge [1]. Diese Geräte erzeugen niedrigwertige, hochvolumige Ereignisse, die von veralteten Systemen ineffizient bewertet werden. Die GSMA SGP.32 eSIM-Spezifikation, die 2023 veröffentlicht wurde, vereinfacht die Fernbereitstellung für eingeschränkte IoT-Geräte und erweitert die adressierbare Basis für die Abrechnung auf Flottenebene [16]. Betreiber, die Millionen von Geräten gegen gebündelte Unternehmensguthaben bewerten, erhalten einen Vorteil bei Versorgungs- und Automobilverträgen.

Nachfrage nach digitalen Dienstanbietern

Die ITU schätzt, dass 2024 etwa 5,5 Milliarden Menschen online waren, was etwa 68% der Weltbevölkerung entspricht [12]. Diese Nutzerbasis unterstützt Streaming, Gaming, Fahrdienstvermittlung und Fintech-Plattformen, die eine nutzungsbasierte Monetarisierung benötigen, die mit der Abrechnung durch Anbieter vergleichbar ist. Viele dieser Anbieter bündeln Konnektivität, null-bewertete Daten oder In-App-Aufladungen mit Telekommunikationspartnern, was gemeinsame Echtzeitguthaben erfordert. Anbieter verpacken Abrechnungs-Engines als eigenständige SaaS-Produkte für diese Firmen und erweitern die Käuferbasis über lizenzierte Betreiber hinaus innerhalb von zwei Jahren.

KI-gesteuerte personalisierte Preisgestaltung

Mobile Technologien und Dienstleistungen generierten 2023 etwa 5,7 Billionen USD oder 5,4% des globalen BIP, wie die GSMA zeigte [2]. Betreiber möchten einen größeren Anteil an diesem Wert durch personalisierte Angebote, die in Echtzeit auf die Nutzung reagieren. Amdocs hat im Juni 2023 sein amAIz generative KI-Framework eingeführt, um KI in BSS-Workflows, einschließlich Angebotsdesign, zu integrieren [13]. Abrechnungs-Engines liefern das Live-Guthaben und die Verbrauchsdaten, auf die diese Modelle angewiesen sind, und schaffen so eine kurzfristige Nachfrage nach Upgrades.

Analyse der Auswirkungen von Einschränkungen

Die Auswirkungen von Einschränkungen sind richtungsweisende Schätzungen des Abwärtsdrucks auf das Wachstum des Marktes für Online-Abrechnungssysteme. Sie überschneiden sich sowohl miteinander als auch mit den oben genannten Treibern, daher sollten sie nicht summiert werden.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Komplexität der Integration von Legacy-BSS −1,1% Global, insbesondere Europa Mittelfristig (2–4 Jahre)
Datenresidenz- und Datenschutzregeln −0,9% Europa, Indien, Naher Osten Langfristig (≥4 Jahre)
Hohe Anfangskosten und lange Amortisationszeit −0,8% Südamerika, Afrika, Tier-2/3-Märkte Kurzfristig (≤2 Jahre)
Exposition gegenüber Cybersecurity −0,6% Nordamerika, Europa Mittelfristig (2–4 Jahre)
Fachkräftemangel und Anbieterbindung −0,5% Global Langfristig (≥4 Jahre)

Komplexität der Integration von Legacy-BSS

Die Tariflogik wird in der Mehrheit der Abrechnungssysteme großer Betreiber dupliziert, die neben jahrzehntealten CRM-, Mediations- und Produktkatalogsystemen betrieben werden. Diese Verknüpfungen erhöhen das Projektrisiko und die Kosten, was ein Hauptgrund für die Existenz der Open Digital Architecture des TM Forums ist [6]. Ein einzelner Bewertungsfehler könnte zu regulatorischen Beschwerden führen, und Migrationen erfordern gestaffelte Umstellungen von Abonnenten und parallelen Betrieb. Einige Betreiber entscheiden sich aufgrund dieser Bedenken, den Austausch zu verschieben und Wartungsverträge für veraltete Plattformen zu verlängern.

Datenresidenz- und Datenschutzregeln

Abrechnungsunterlagen fallen unter das Datenschutzrecht, da sie Nutzungs-, Standort- und Zahlungsinformationen enthalten. Indiens Gesetz zum Schutz persönlicher Daten 2023 sieht Geldstrafen von bis zu 250 Crore INR vor [9], während die DSGVO Geldstrafen von bis zu 4% des globalen Jahresumsatzes erlaubt [11]. Die Einführung öffentlicher Clouds wird verlangsamt, und redundante Inlandsinfrastrukturen sind aufgrund der Unsicherheit über grenzüberschreitende Transfers erforderlich.

Hohe Anfangskosten und lange Amortisationszeit

Ein Ersatz für Tier-1-Abrechnungssysteme erstreckt sich typischerweise über mehrere Jahre und konkurriert mit Ausgaben für Funk und Kern für das Budget. Mit einer Prognose von etwa 1,5 Billionen USD an Investitionen der Betreiber bis 2030 [2] prüfen Finanzteams Projekte ohne direkte Umsatzzuordnung. Kleinere Betreiber in preissensiblen Märkten verzögern oft Upgrades, da ein flacher ARPU eine mehrjährige Amortisation schwer rechtfertigbar macht.

Exposition gegenüber Cybersecurity

Abrechnungssysteme steuern Salden und die Autorisierung von Echtzeitdiensten, was sie zu attraktiven Zielen macht. Im Dezember 2024 gaben CISA und Partneragenturen Richtlinien zur Absicherung heraus, nachdem mit der PRC verbundenen Akteure mehrere Telekommunikationsnetze kompromittiert hatten [15]. Die Verlagerung von Bewertungsmaschinen in die Cloud oder deren Offenlegung über APIs vergrößert die Angriffsfläche, was zusätzliche Compliance-Arbeiten und längere Beschaffungszyklen zur Folge hat.

Fachkräftemangel und Anbieterbindung

Cloud-native Abrechnung erfordert Kubernetes-, API- und DevOps-Expertise, die vielen IT-Teams in der Telekommunikation fehlt. Das Digital Decade-Programm der EU zielt darauf ab, bis 2030 20 Millionen ICT-Spezialisten auszubilden, was einen breiten Mangel widerspiegelt [22]. Betreiber, die von der proprietären Bewertungsprache eines Anbieters abhängig sind, sehen sich ebenfalls hohen Wechselkosten gegenüber, was den wettbewerblichen Austausch verlangsamt und das Wachstum neuer Anbieter hemmt.

Markt für Online-Abrechnungssysteme Chancen

Die untenstehenden Möglichkeiten stellen die umsetzbarsten Expansionswege für Anbieter und Betreiber im Markt für Online-Ladesysteme dar.

5G-Slice und Qualitäts-on-Demand Monetarisierung

3GPP Release 18 fügt abrechenbare Ereignisse für Netzslices und 5G-Advanced-Dienste hinzu [5]. Betreiber können garantierte Latenz-Slices an Rundfunkanstalten, Stadien und Fabriken zu Premiumpreisen verkaufen, jedoch nur mit Engines, die Slice-Attribute in Echtzeit bewerten. Anbieter, die vorgefertigte Slice-Preisvorlagen und die Abrechnung mit Unternehmenspartnern anbieten, können die Zeit bis zur Umsatzgenerierung erheblich verkürzen.

Prepaid-Modernisierung in Schwellenländern

Die GSMA zählt im Jahr 2023 etwa 527 Millionen einzigartige Mobilfunkabonnenten in Subsahara-Afrika, mit einer Penetration von immer noch etwa 44% [17]. Prepaid dominiert diese Märkte, und viele Betreiber verwenden immer noch Plattformen der ersten Generation für intelligente Netzwerke. Cloud-basiertes Laden mit Integration von Mobile Money ermöglicht es ihnen, Mikro-Bundles und Tagespläne profitabel einzuführen. Ähnliche Lücken bestehen in Südasien und den Andenländern.

Datenmonetarisierung durch Ladeanalytik

Lade-Engines bieten die granularste Echtzeitansicht des Kundenverbrauchs. Betreiber können diese Daten, anonymisiert und mit Einwilligung verwaltet, in Next-Best-Offer-Engines, Abwanderungsmodelle und Partner-Marktplätze einspeisen. Dieses neue Geschäftsmodell wandelt das Laden von einem Kostenfaktor zu einem Umsatztreiber, insbesondere für Betreiber, die DSP-Inhalte bündeln.

Charging-as-a-Service für Unternehmen

Versorgungsunternehmen, EV-Ladenetze und SaaS-Unternehmen benötigen zunehmend nutzungsbasierte Abrechnung mit carrier-grade Zuverlässigkeit. Anbieter, die ihre Engines als Multi-Tenant-Cloud-Dienste paketieren, können über die Telekommunikation hinaus zu niedrigen Grenzkosten verkaufen. Abonnementpreise, die an Transaktionen gebunden sind, stimmen den Umsatz der Anbieter mit dem Wachstum der Kunden ab und senken die Eintrittsbarrieren für mittelständische Käufer.

IoT-Flotte und eSIM-Bewertung

Die GSMA SGP.32-Spezifikation vereinfacht die Fernbereitstellung für IoT-Geräte [16]. Automobilhersteller, Logistikunternehmen und Zählerbetreiber wünschen sich gebündelte Guthaben, gerätespezifische Obergrenzen und grenzüberschreitende Preisgestaltung in einem einzigen Vertrag. Engines, die Millionen von wertarmen Ereignissen effizient bewerten und Nutzungsdaten über Unternehmensportale bereitstellen, sind gut positioniert, um diese Nachfrage zu erfassen.

Markt für Online-Abrechnungssysteme Zukunftsaussichten

Vier Themen werden den Markt für Online-Ladesysteme bis 2035 prägen.

KI und autonome Ladevorgänge

Das autonome Netzwerkprogramm des TM Forum definiert Ebenen der Selbstoperation, und mehrere führende Betreiber streben bis 2030 eine Autonomie der Stufe 4 in Teilen ihrer Abläufe an [6]. Für das Laden bedeutet das KI-Agenten, die Einnahmeverluste erkennen, Tarife anpassen und Streitigkeiten über die Abrechnung ohne manuelles Eingreifen lösen. Generative KI-Frameworks wie Amdocs amAIz zeigen, dass Anbieter in diese Richtung gehen [13]. Motoren mit sauberen Echtzeit-Datenströmen werden Voraussetzungen für diese Anwendungsfälle sein.

API-Plattform-Ökonomie

Netzwerk-APIs verwandeln Betreiber in Großhandelsplattformen, die Fähigkeiten über Aggregatoren wie Aduna an Entwickler verkaufen [8]. Die Erfassung der Chancen in Höhe von bis zu 300 Milliarden USD hängt von der Mehrparteien-Abrechnung ab, wobei Ladesysteme den Wert zwischen Betreibern, Aggregatoren und Cloud-Marktplätzen aufteilen. Konvergente Abrechnungsplattformen, die Einzelhandels- und Großhandelsabrechnung in einem Laufzeitrahmen behandeln, werden einen Vorteil haben, da die API-Volumina steigen.

5G-Advanced und der Weg zu 6G

Die 3GPP hat Release 18, die erste 5G-Advanced-Version, im Jahr 2024 eingefroren und Funktionen für erweiterte Realität, Positionierung und KI-native Operationen hinzugefügt [5]. Der IMT-2030-Rahmen der ITU weist auf die Kommerzialisierung von 6G um 2030 hin. Jede Version fügt abrechenbare Ereignisse und engere Latenzbudgets hinzu, sodass Anbieter die Standards genau verfolgen müssen, um bis 2035 auf den Kurzlisten der Betreiber zu bleiben.

Energiebewusste Preisgestaltung und ESG-Berichterstattung

Eine wachsende Anzahl von Betreibern hat wissenschaftlich fundierte Emissionsziele festgelegt, und die GSMA verfolgt den Fortschritt der Branche in Richtung Netto-Null bis 2050 [2]. Ladesysteme können grüne Tarife, Anreize außerhalb der Spitzenzeiten, die den Verkehr verlagern, und die CO2-Berichterstattung pro Kunde unterstützen. Die Regeln zur Offenlegung der Unternehmensnachhaltigkeit in Europa werden die Nachfrage nach nutzungsbezogenen Emissionsdaten erhöhen, die direkt aus Abrechnungsunterlagen generiert werden.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 32,6% Anteil 5G eigenständige Monetarisierung, festes Wireless, Netzwerk-APIs
Europa 2,47 Milliarden USD Souveräne Cloud, konvergente Konsolidierung, Einhaltung des Datenrechts
Asien-Pazifik 10,8% CAGR 5G Skalierung, IoT, Prepaid-Modernisierung
Südamerika 6,4% Anteil Prepaid-Digitalisierung, 5G-Abdeckungsverpflichtungen
Mittlerer Osten & Afrika 0,71 Milliarden USD Greenfield 5G, Mobile Money, Programme der digitalen Wirtschaft
Gesamt 9,21 Milliarden USD —

Die regionale Nachfrage im Markt für Online-Abrechnungssysteme folgt der Reife von 5G eigenständig, der regulatorischen Haltung zur Datenresidenz und dem Mix aus Prepaid- und Postpaid-Abonnenten.

Nordamerika

Land Wichtige Kennzahl (2025) Wichtiger Treiber
USA 81,4% Anteil der Region Landesweite eigenständige Kerne und Unternehmensslicing
Kanada 0,36 Milliarden USD BSS-Modernisierung bei nationalen Anbietern
Mexiko 9,7% CAGR Prepaid-lastige Basis, die Cloud-Engines übernimmt

Nordamerika bleibt der größte regionale Pool im Markt für Online-Abrechnungssysteme. US-Anbieter gehörten zu den ersten, die landesweite eigenständige 5G-Kerne betrieben, was die Region zu einem frühen Käufer konvergierter Abrechnungsfunktionen machte [1]. Feste Wireless-Pläne, Unternehmensslices und API-Piloten fügen jetzt abrechenbare Dienste hinzu, während Sicherheit nach den Verschärfungshinweisen von CISA im Dezember 2024 zu einem Beschaffungskriterium geworden ist [15]. Die drei nationalen Anbieter Kanadas konsolidieren BSS-Stacks, und die Prepaid-Basis in Mexiko bevorzugt cloud-basierte Auflade- und Bündel-Engines.

Europa

Land Wichtige Kennzahl (2025) Wichtiger Treiber
Deutschland 21,2% Anteil der Region 5G eigenständige Expansion und Unternehmenscampusnetzwerke
Vereinigtes Königreich 0,44 Milliarden USD Konvergente Festnetz-Mobilfunk-Bündel
Frankreich 9,1% CAGR Kommerzialisierung von Netzwerk-APIs
Italien 10,6% Anteil der Region Prepaid-zu-konvergente Migration
Spanien 0,20 Milliarden USD Anbieter-Konsolidierung und Stack-Rationalisierung
Nordische Länder 9,6% CAGR Frühe öffentliche Cloud-Adoption
Russland 7,8% Anteil der Region Inländische Anbieter-Substitution
Rest von Europa 0,41 Milliarden USD 5G-Rollouts in Mittel- und Osteuropa

Die europäische Nachfrage wird durch die Politik geprägt. Das EU-Programm für das digitale Jahrzehnt zielt darauf ab, bis 2030 eine 5G-Abdeckung aller besiedelten Gebiete zu erreichen [22], während das seit Januar 2024 geltende Datenrecht, das ab September 2025 anwendbar ist, Verpflichtungen zum Datenaustausch und zum Cloud-Wechsel hinzufügt [10]. Die GDPR-Exposition hält viele Bewertungskerne vor Ort oder in souveränen Cloud-Zonen [11]. Deutschland und das Vereinigte Königreich führen die Ausgaben an, die Nordics testen öffentliche Cloud-Abrechnung, und Russland verlässt sich auf inländische Anbieter nach dem Ausstieg westlicher Anbieter.

Asien-Pazifik

Land Wichtige Kennzahl (2025) Wichtiger Treiber
China 36,5% Anteil der Region Größte eigenständige 5G-Präsenz
Indien 12,9% CAGR Schnelle Migration der 5G-Abonnenten
Japan 0,39 Milliarden USD Cloud-gehostete Bewertung und privates 5G
Südkorea 9,4% Anteil der Region 5G-Advanced und XR-Dienste
ASEAN 12,1% CAGR Prepaid-Digitalisierung und digitale Geldbörsen
Rest von Asien-Pazifik 0,24 Milliarden USD Australien und Pazifik Netzwerk-Upgrades

Asien-Pazifik trägt über den Prognosezeitraum den größten zusätzlichen Umsatz zum Markt für Online-Abrechnungssysteme bei. Die 2022 durchgeführte Frequenzauktion in Indien brachte etwa 1,5 Billionen INR ein und löste einen der schnellsten 5G-Rollouts aller Zeiten aus [23]. Chinas MIIT berichtete bis Ende 2024 von mehr als 4,2 Millionen 5G-Basisstationen, was den Betreibern massive eigenständige Skalierung ermöglicht [24]. Indiens DPDP-Gesetz prägt die Hosting-Entscheidungen [9], während die ASEAN-Anbieter Prepaid-Engines modernisieren, um wallet-gebundene Mikro-Pläne zu unterstützen.

Südamerika

Land Wichtige Kennzahl (2025) Wichtiger Treiber
Brasilien 52,8% Anteil der Region 5G-Abdeckungsverpflichtungen aus der Auktion 2021
Argentinien 9,9% CAGR Häufige Tarifänderungen unter Inflation
Rest von Südamerika 0,16 Milliarden USD 5G-Starts in Chile, Kolumbien und Peru

Brasilien dominiert die regionalen Ausgaben. Die 5G-Auktion von Anatel im Jahr 2021 brachte etwa 47 Milliarden BRL ein, von denen ein Großteil in Abdeckungsverpflichtungen fließt, die die Anbieter zwingen, neue Kapazitäten zu monetarisieren [25]. Die hohe Inflation in Argentinien zwingt die Anbieter, die Pläne häufig neu zu bepreisen, was Engines mit schnellen Katalogänderungen begünstigt. Prepaid bleibt in der gesamten Region weit verbreitet, sodass die cloud-basierte Abrechnung mit niedrigen Vorabkosten das bevorzugte Beschaffungsmodell für mittelgroße Anbieter ist.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl (2025) Wichtiger Treiber
Saudi-Arabien 0,19 Milliarden USD Vision 2030 digitale Programme
VAE 11,2% CAGR Frühe eigenständige 5G- und Smart-City-Dienste
Südafrika 17,6% Anteil der Region Prepaid-Modernisierung und Fintech-Bündel
Ägypten 10,7% CAGR 5G-Lizenzierung im Jahr 2024
Rest von MEA 0,21 Milliarden USD
Sub-Sahara Prepaid- und Mobilgeld

Gulf-Betreiber investieren vor der Nachfrage und nutzen eigenständiges 5G, um Smart-City-, spielbezogene und Unternehmensdienstleistungen im Rahmen nationaler digitaler Agenden zu unterstützen. Sub-Sahara-Afrika weist ein anderes Profil auf: niedrige Durchdringung, starker Prepaid-Gebrauch und enge Integration mit Mobilgeld [17]. Ägyptens 5G-Lizenzierung 2024 bringt einen neuen Upgrade-Zyklus mit sich, und die Betreiber in Südafrika bündeln Fintech- und Inhaltsangebote, die Echtzeit-Shared-Bilanzen erfordern.

Online Charging System Markt Nach Region, 2025-2035

Markt für Online-Abrechnungssysteme Marktsegmentierung

Nach Abrechnungsansatz

Segment Wichtige Kennzahl (2025) Primärer Nachfragefaktor
Ereignisbasierte Abrechnung 49,2% Anteil Legacy-Sprach-, SMS- und Prepaid-Aufladungen
Sitzungsbasierte Abrechnung 0,86 Milliarden USD Daten-Sitzungen und Quotenverwaltung
Konvergentes Abrechnungssystem 11,0% CAGR Vereinheitlichte Guthaben über Sprache, Daten und digitale Dienste

Im Markt für Online-Abrechnungssysteme hält die ereignisbasierte Abrechnung einen Anteil von 49,2%, da der Verkehr von Legacy-Sprach-, SMS- und Prepaid-Aufladungen weiterhin auf ereignisbewerteten Engines läuft. Die sitzungsbasierte Abrechnung bleibt entscheidend für die Kontrolle von Datenquoten in 4G-Netzen. Das konvergente Abrechnungssystem ist der am schnellsten wachsende Ansatz mit einer CAGR von 11,0%, da Betreiber Guthaben konsolidieren, Abgleichfehler zwischen parallelen Stacks beseitigen und Cross-Service-Pakete aus einem einzigen Katalog anbieten.

Nach Bereitstellungsmodus

Segment Wichtige Kennzahl (2025) Primärer Nachfragefaktor
Vor Ort 57,1% Anteil Kontrolle über sensible Abrechnungsdaten
Öffentliche Cloud 11,4% CAGR Hyperscaler-Ökonomie und elastische Skalierung
Private Cloud 1,29 Milliarden USD Von Betreibern betriebene Telekommunikations-Cloud-Plattformen
Hybride Cloud 9,8% CAGR Aufteilung von Abrechnungs-Kernen und Analyse-Workloads

Vor Ort führt den Markt für Online-Abrechnungssysteme mit einem Anteil von 57,1%, was die Vorsicht der Betreiber hinsichtlich Abrechnungsdaten und regulatorischen Prüfungen widerspiegelt. Die öffentliche Cloud wächst am schnellsten mit einer CAGR von 11,4%, unterstützt durch eine Pay-as-you-grow-Ökonomie und native KI-Dienste. Die private Cloud eignet sich für Betreiber, die bereits eine Telekommunikations-Cloud-Infrastruktur aufgebaut haben, während die hybride Cloud es ihnen ermöglicht, Abrechnungs-Kerne im Land zu belassen und Analysen zu Hyperscalern zu verlagern, während sich die Lokalisierungsregeln klären.

Nach Endbenutzertyp

Segment Wichtige Kennzahl (2025) Primärer Nachfragefaktor
Tier-1 CSPs 67,9% Anteil Nationale Netzwerke mit hoher Verfügbarkeit
Tier-2/Tier-3 CSPs 1,47 Milliarden USD Regionale Modernisierung und SaaS-Adoption
MVNOs 10,2% CAGR Schnelle Planstarts auf Host-Netzen
DSPs 11,6% CAGR In-App- und nutzungsbasierte Monetarisierung

Tier-1 CSPs machen 67,9% des Umsatzes im Markt für Online-Abrechnungssysteme aus, da sie nationale Reichweiten und strenge Verfügbarkeitsanforderungen haben. DSPs, einschließlich Streaming-, Gaming-, Mitfahr- und Fintech-Plattformen, wachsen am schnellsten mit einer CAGR von 11,6%, da sie eine granulare Monetarisierung benötigen, die von sprachzentrierter Abrechnung unabhängig ist. Ihr Momentum drängt MVNOs und Tier-2/Tier-3 CSPs dazu, ebenso agile, cloudbasierte Engines zu übernehmen, um ihre Nischen zu verteidigen.

Nach Netzwerktechnologie

Segment Wichtige Kennzahl (2025) Primärer Nachfragefaktor
3G und früher 9,3% Anteil Restliche Legacy-Abonnenten in Schwellenländern
4G/LTE 43,8% Anteil Größte installierte Abonnentenbasis
5G Stand-Alone 10,9% CAGR Slice-, Edge- und API-Abrechnung
IoT/LPWAN 1,48 Milliarden USD Intelligente Zähler, Tracker, vernetzte Fahrzeuge

Im Markt für Online-Abrechnungssysteme generiert 4G/LTE weiterhin einen Anteil von 43,8%, da die meisten Abonnenten auf LTE-Plänen bleiben. 5G Stand-Alone erfasst die meisten neuen Verträge und wächst mit einer CAGR von 10,9%, angetrieben durch Slice-Abrechnung, Edge-Monetarisierung und Qualitäts-on-Demand-APIs, die nicht-stationäre Netzwerke nicht unterstützen können. IoT/LPWAN fügt stetiges Volumen aus der Messung und Logistik hinzu, während 3G und früher zurückgeht, da das Spektrum neu zugewiesen wird.

Wettbewerbsbenchmarking

Der Markt für Online-Abrechnungssysteme ist moderat fragmentiert. Market Research Future schätzt, dass die fünf größten Anbieter zusammen etwa 42% des Umsatzes halten, was auf einen HHI im Bereich von 650–750 hindeutet, weit unter den Schwellenwerten für konzentrierte Märkte. Anbieter von Netzwerkausrüstung gewinnen Aufträge, die mit eigenständigen Kernen gebündelt sind, während BSS-Spezialisten und cloud-native Herausforderer in Bezug auf Agilität, MVNO-Fokus und SaaS-Preise konkurrieren. Die Schätzungen basieren auf Unternehmensoffenlegungen und Vertragsverfolgung [18][19][20][21].

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
Ericsson ~10–13% Ericsson Charging, konvergente Abrechnungsfunktion Bundelt Abrechnung mit 5G-Kern; API-Aggregation über Aduna
Huawei ~9–12% Konvergente Abrechnung und 5G-Abrechnungs-Suite Skalenführer in Asien, MEA und Lateinamerika
Amdocs ~8–11% Amdocs Charging, amAIz KI-Framework Tier-1 BSS-Anbieter, der auf Cloud und KI umschwenkt
Nokia ~5–8% Konvergente Abrechnung und Richtlinienportfolio Kernnetz-Integration für eigenständige Betreiber
Oracle ~5–7% Cloud-native konvergentes Abrechnungssystem Cloud- und Datenbankstärke für hybride Bereitstellungen
CSG Systems International ~3–5% Umsatz- und Abrechnungsplattform für CSPs und Unternehmen Branchenübergreifende nutzungsbasierte Monetarisierung
ZTE ~3–5% 5G-kernintegrierte Abrechnung Preislich wettbewerbsfähige eigenständige Bereitstellungen
Netcracker Technology ~2–4% Digitales BSS mit Echtzeit-Bewertung Full-Stack-Transformation für große Betreiber
MATRIXX Software ~2–4% Cloud-native digitale Handelsabrechnung Agile 5G-Monetarisierung für Tier-1 und MVNOs
Optiva ~1–3% SaaS-Abrechnungsmaschine in der öffentlichen Cloud Öffentliche Cloud-Spezialist für mittelgroße Betreiber
Comviva ~1–3% Prepaid-Abrechnung und mobile Finanzdienstleistungen Integration von Prepaid und Fintech in Schwellenländern

Aktuelle Nachrichten & Entwicklungen

Aktuelle Entwicklungen, die den Markt für Online-Ladesysteme prägen, umfassen:

  • GSMA (Februar 2023): Einführung des Open Gateway mit 21 Betreibergruppen, die Netzwerk-APIs standardisieren, die neue pro-Anruf berechnungsfähige Ereignisse schaffen [3]
  • Amdocs (Juni 2023): Einführung des amAIz-Frameworks für generative KI im Bereich Telekom BSS, das ein KI-unterstütztes Angebotsdesign innerhalb von Abrechnungs-Workflows signalisiert [13]
  • Regierung von Indien (August 2023): Verabschiedung des Gesetzes zum Schutz personenbezogener Daten, das bestimmt, wo Betreiber Abrechnungsdaten hosten [9]
  • Europäische Kommission (Januar 2024): Das Datenrecht trat in Kraft und fügte Verpflichtungen zum Cloud-Wechsel und zur Datenweitergabe hinzu, die ab September 2025 gelten [10]
  • Vodafone und Google Cloud (2024): Ankündigung einer zehnjährigen Partnerschaft im Wert von über 1 Milliarde USD, die die Cloud-Migration von zentralen IT-Workloads beschleunigt [14]
  • 3GPP (Juni 2024): Abschluss von Release 18, dem ersten 5G-Advanced-Release, das berechnungsfähige Diensttypen erweitert [5]
  • Ericsson und 12 Betreiber (September 2024): Gründung von Aduna zur Aggregation von Netzwerk-APIs, was die Nachfrage nach Mehrparteien-Abrechnungen erhöht [8]
  • CISA (Dezember 2024): Herausgabe von Leitlinien zur Härtung von Telekommunikationssystemen nach staatlich verbundenen Eindringlingen, die die Sicherheitsanforderungen für Abrechnungsplattformen erhöhen [15]

Markt für Online-Abrechnungssysteme Marktberichtsumfang

Parameter Details
Marktumfang Der Markt für Online-Abrechnungssysteme umfasst Echtzeit-Bewertung, Bilanzmanagement und politikgebundene Abrechnungsplattformen über ereignisbasierte, sitzungsbasierte und konvergente Ansätze, die vor Ort oder in der Cloud an CSPs, MVNOs und DSPs bereitgestellt werden
Studienzeitraum 2021–2035
Basisjahr 2025
Historische Daten 2021–2024
Prognosezeitraum 2026–2035
Marktgröße im Jahr 2025 9,21 Milliarden USD
Marktgröße im Jahr 2035 24,11 Milliarden USD
CAGR (2026–2035) 10,1%
Schnellst wachsende Segmente DSPs (11,6% CAGR); Öffentliche Cloud (11,4% CAGR); Konvergentes Abrechnungssystem (11,0% CAGR); 5G Stand-Alone (10,9% CAGR)
Abgedeckte Regionen Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika sowie ROW
Profilierte Unternehmen Ericsson, Huawei, Amdocs, Nokia, Oracle, CSG Systems International, ZTE, Netcracker Technology, MATRIXX Software, Optiva, Comviva
Bewährungswährung Milliarden USD
Methodik Über 350 primäre Experteninterviews; Bottom-up-Marktschätzung; Top-down-Validierung; Daten-Triangulation; szenariobasierte Prognosen; Echtzeit-Projektverfolgung

FAQs

Was sollten Käufer priorisieren, wenn sie Anbieter im Markt für Online-Abrechnung auswählen?
Priorisieren Sie nachgewiesene Durchsatzleistung unter Spitzenlast, 3GPP-konforme Unterstützung für konvergente Abrechnungsfunktionen und offene TM Forum APIs [6]. Referenzanrufe mit Betreibern ähnlicher Abonnentengrößen zeigen mehr als Benchmark-Behauptungen.
Wie lange dauert typischerweise eine Migration einer Abrechnungsplattform?
Große Tier-1-Austauschprojekte dauern in der Regel 18 bis 30 Monate, einschließlich paralleler Ausführung und phasenweiser Abonnentenmigration. Kleinere Betreiber, die cloud-native SaaS-Engines übernehmen, schließen den Wechsel oft innerhalb von 6 bis 9 Monaten ab [19].
Wie unterscheidet sich eine 5G-konvergente Abrechnungsfunktion von einer herkömmlichen Abrechnungsmaschine?
Sie bietet servicebasierte HTTP/2 Nchf-Schnittstellen anstelle von Diameter Gy/Ro und vereint Online- und Offline-Abrechnung in einer Funktion [4]. Eine Engine kann daher sowohl Prepaid- als auch Postpaid-Nutzung ohne separate Vermittlungsschichten bewerten.
Welche aufkommenden Anwendungsfälle könnten den Markt für Online-Abrechnung über Telekommunikation hinaus umgestalten?
Datenpläne für vernetzte Fahrzeuge, Satelliten-Direkt-zu-Gerät-Dienste und private 5G-Fabriknetzwerke benötigen alle eine Abrechnung pro Ereignis [1]. Jeder führt Abrechnungsparteien ein, wie Automobilhersteller oder Satellitenbetreiber, außerhalb traditioneller Betreiber-Abrechnungsbeziehungen.
Welche Preismodelle verwenden Abrechnungsanbieter?
Anbieter im Markt für Online-Abrechnung verkaufen weiterhin unbefristete Lizenzen, die an Abonnentengruppen für lokale Verträge gebunden sind. SaaS-Verträge bepreisen zunehmend pro aktivem Abonnenten oder pro Million Abrechnungsereignissen, wodurch die Ausgaben von Investitions- in Betriebskosten verschoben werden [14].
Wie beeinflussen Datenschutzregeln die Bereitstellungsentscheidungen im Markt für Online-Abrechnung?
Abrechnungsunterlagen enthalten Nutzungs- und Standortdaten, sodass Gesetze wie Indiens DPDP-Gesetz und die DSGVO bestimmen, wo Engines betrieben werden [9][11]. Viele Betreiber halten Abrechnungskerne im Land, während sie Analysen in öffentlichen Cloud-Regionen platzieren.
Welche Integrationsherausforderungen treten am häufigsten während Abrechnungsprojekten auf?
Die Abstimmung des Produktkatalogs mit CRM und Auftragsmanagement verursacht die meisten Verzögerungen, da die Tariflogik oft dupliziert wird [6]. Die herkömmliche Diameter-Vermittlung und die Synchronisierung des Saldos mit Zahlungsgateways sind die nächsten häufigsten Problemfelder.
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Ko-Autor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Diameter Signaling Market
Fallstudie
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















