Oilfield Integrity Management Market

Markt für Integritätsmanagement von Ölfeldern: Größe, Anteil & Wachstumsanalysebericht nach Lösungstyp (Strukturelles Integritätsmanagement, Mechanisches Integritätsmanagement, Korrosionsmanagement, Andere Lösungstypen), nach Anwendung/Nutzung (Onshore, Offshore, Bohrung, Produktion, Transport, Andere Anwendungen), nach Komponente (Ausrüstung, Instrumentierung, Software, Dienstleistungen), nach Bereitstellungsmodus (Cloud-basiert, Vor-Ort), nach Zielgruppe (Öl- und Gasbetriebsunternehmen, Dienstleistungsunternehmen, Ausrüstungsanbieter) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Trends & Branchenprognose bis 2035
ID: MRFR/EnP/27074-HCR 100 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Oilfield Integrity Management Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.63%
2024 Market Size$ 3.28 Billion
2025 Market Size$ 3.43 Billion
2035 Market Size$ 5.39 Billion
Key Players
Schlumberger
Halliburton
Baker Hughes
Weatherford International
National Oilwell Varco
Aker Solutions
Opportunities
  • Increasing Demand for Oil and Gas
  • Focus on Environmental Sustainability
  • Regulatory Pressures and Compliance Requirements

Oilfield Integrity Management Market Zusammenfassung

Laut der Analyse von Market Research Future wurde die Marktgröße für das Ölfeld-Integritätsmanagement im Jahr 2024 auf 3,276 Milliarden USD geschätzt. Die Branche des Ölfeld-Integritätsmanagements wird voraussichtlich von 3,428 Milliarden USD im Jahr 2025 auf 5,391 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 4,63 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Integritätsmanagement von Ölfeldern steht vor einem erheblichen Wachstum, angetrieben durch technologische Fortschritte und regulatorische Compliance.

  • Die Einführung digitaler Technologien transformiert die operationale Effizienz im Bereich des Integritätsmanagements von Ölfeldern.
  • Regulatorische Compliance und Sicherheitsstandards werden zunehmend strenger, was die Marktdynamik in Nordamerika beeinflusst.
  • Nachhaltigkeitsinitiativen gewinnen an Bedeutung, insbesondere in der Asien-Pazifik-Region, da Unternehmen ihre Umweltleistung verbessern möchten.
  • Die steigende Nachfrage nach Öl und Gas, gepaart mit technologischen Fortschritten in Überwachungssystemen, treibt Investitionen in Lösungen für das Asset-Integritätsmanagement voran.

Marktgröße & Prognose

2024 Marktgröße 3.276 (USD Milliarden)
2035 Marktgröße 5.391 (USD Milliarden)
CAGR (2025 - 2035) 4,63%

Hauptakteure

Schlumberger (US), Halliburton (US), Baker Hughes (US), Weatherford International (US), National Oilwell Varco (US), Aker Solutions (NO), TechnipFMC (GB), Saipem (IT), KBR (US)

Oilfield Integrity Management Market Treiber

Steigende Nachfrage nach Öl und Gas

Der Markt für Ölfeldintegritätsmanagement erlebt einen Anstieg der Nachfrage nach Öl und Gas, angetrieben durch die wachsenden Energiebedürfnisse verschiedener Sektoren. Mit dem Wachstum der Volkswirtschaften bleibt der Verbrauch fossiler Brennstoffe erheblich, was zu erhöhten Explorations- und Produktionsaktivitäten führt. Diese gesteigerte Nachfrage erfordert robuste Integritätsmanagementpraktiken, um die Sicherheit und Zuverlässigkeit der Ölfeldoperationen zu gewährleisten. Laut aktuellen Schätzungen wird der Öl- und Gassektor voraussichtlich in den nächsten Jahren mit einer jährlichen Wachstumsrate von etwa 3,5 % wachsen. Folglich investieren Unternehmen in fortschrittliche Integritätsmanagementlösungen, um Risiken im Zusammenhang mit Geräteausfällen und Umweltgefahren zu mindern und somit die Betriebseffizienz und die Einhaltung von Branchenstandards zu verbessern.

Fokus auf Umweltverträglichkeit

Der Markt für Ölfeldintegritätsmanagement erlebt eine wachsende Betonung der Umweltverträglichkeit, angetrieben durch das öffentliche Bewusstsein und die unternehmerische Verantwortung. Unternehmen übernehmen zunehmend Integritätsmanagementpraktiken, die den Umweltschutz und die Ressourcenschonung priorisieren. Dieser Wandel spiegelt sich in der Implementierung von Technologien wider, die darauf abzielen, Emissionen zu reduzieren, Verschüttungen zu verhindern und den ökologischen Fußabdruck der Ölfeldoperationen zu minimieren. Da die Interessengruppen eine größere Transparenz und Rechenschaftspflicht fordern, investieren Organisationen in nachhaltige Praktiken, die mit globalen Nachhaltigkeitszielen übereinstimmen. Dieser Trend wird voraussichtlich den Markt vorantreiben, da Unternehmen die langfristigen Vorteile der Integration von Nachhaltigkeit in ihre Betriebsabläufe erkennen.

Regulatorische Druck und Compliance-Anforderungen

Der Markt für Ölfeldintegritätsmanagement wird erheblich von strengen regulatorischen Druck und Compliance-Anforderungen beeinflusst, die von staatlichen Stellen auferlegt werden. Diese Vorschriften sollen die Sicherheit und Umweltverträglichkeit der Ölfeldoperationen gewährleisten. Unternehmen sind gezwungen, umfassende Integritätsmanagementpraktiken zu übernehmen, um diese Standards einzuhalten, die oft regelmäßige Inspektionen, Risikobewertungen und Berichtspflichten umfassen. Die Nichteinhaltung kann zu schweren Strafen und Betriebsstilllegungen führen, was Organisationen dazu veranlasst, in Integritätsmanagementlösungen zu investieren. Die zunehmende Komplexität der Vorschriften wird voraussichtlich das Marktwachstum antreiben, da Unternehmen ihre Compliance-Fähigkeiten verbessern und rechtliche Risiken im Zusammenhang mit Nichteinhaltung mindern möchten.

Technologische Fortschritte in Überwachungssystemen

Technologische Innovationen spielen eine entscheidende Rolle im Markt für Ölfeldintegritätsmanagement, insbesondere bei der Entwicklung fortschrittlicher Überwachungssysteme. Die Integration von Internet-of-Things (IoT)-Geräten, künstlicher Intelligenz und maschinellen Lernalgorithmen ermöglicht die Echtzeit-Datenerfassung und -analyse, was proaktive Wartung und Risikobewertung erleichtert. Diese Technologien ermöglichen es Betreibern, die Integrität von Pipelines, Brunnen und anderer kritischer Infrastruktur mit beispielloser Genauigkeit zu überwachen. Infolgedessen können Unternehmen potenzielle Probleme identifizieren, bevor sie eskalieren, was Ausfallzeiten und Wartungskosten reduziert. Der Markt für diese fortschrittlichen Überwachungslösungen wird voraussichtlich ein erhebliches Wachstum erleben, wobei Prognosen auf einen potenziellen Anstieg der Akzeptanzraten um über 20 % in den nächsten fünf Jahren hindeuten.

Investitionen in Lösungen für das Asset-Integritätsmanagement

Investitionen in Lösungen für das Asset-Integritätsmanagement sind ein wichtiger Treiber des Marktes für Ölfeldintegritätsmanagement. Unternehmen erkennen die Bedeutung der Aufrechterhaltung der Integrität ihrer Vermögenswerte, um die Betriebseffizienz und Sicherheit zu gewährleisten. Dazu gehört die Übernahme fortschrittlicher Technologien wie vorausschauende Wartung, risikobasierte Inspektion und Integritätsmanagement-Software. Der Markt für diese Lösungen wird voraussichtlich erheblich wachsen, wobei Schätzungen auf einen Anstieg der Investitionen um über 15 % in den kommenden Jahren hindeuten. Durch die Priorisierung der Asset-Integrität können Organisationen operationale Risiken reduzieren, Sicherheitsmaßnahmen verbessern und letztendlich ihre Gewinnspanne steigern, was dies zu einem kritischen Fokusbereich innerhalb der Branche macht.
Einblicke in Marktsegmente

Nach Lösungstyp: Mechanisches Integritätsmanagement (Größter) vs. Korrosionsmanagement (Schnellwachsend)

Der Markt für Integritätsmanagement im Öl- und Gasbereich ist deutlich in verschiedene Lösungstypen unterteilt, wobei das mechanische Integritätsmanagement aufgrund seiner herausragenden Bedeutung für die betriebliche Langlebigkeit und Sicherheit von Öl- und Gasgeräten den größten Marktanteil hält. Dieses Segment umfasst eine Vielzahl von Praktiken und Technologien, die auf den zuverlässigen Betrieb mechanischer Systeme abzielen, was erhebliche Investitionen und Aufmerksamkeit von Öl- und Gasunternehmen anzieht. Das Korrosionsmanagement, obwohl kleiner im Anteil, gewinnt schnell an Bedeutung als wichtige Lösung aufgrund zunehmender Bedenken hinsichtlich der Vermögensdegradation, was zu einem verstärkten Fokus auf Wartungsprotokolle im gesamten Sektor führt.

Integritätsmanagement: Mechanisch (Dominant) vs. Korrosionsmanagement (Aufstrebend)

Das mechanische Integritätsmanagement wird als die dominierende Lösung im Sektor des Integritätsmanagements im Öl- und Gasbereich anerkannt und spielt eine entscheidende Rolle bei der Aufrechterhaltung der betrieblichen Zuverlässigkeit im Ölmarkt. Dieses Segment betont die Bedeutung der Wartung von Geräten, um Betriebsstörungen zu verhindern, die zu erheblichen Ausfallzeiten und Sicherheitsrisiken führen können. Organisationen investieren stark in diese Technologien und Praktiken, um die Einhaltung von Sicherheitsvorschriften und betriebliche Effizienz sicherzustellen. Auf der anderen Seite entwickelt sich das Korrosionsmanagement zu einem schnell wachsenden Sektor, angetrieben durch das steigende Bewusstsein für Vermögensintegrität und Langlebigkeit. Angesichts der korrosiven Umgebung in Öl- und Gasfeldern sind effektive Korrosionsmanagementlösungen jetzt entscheidend für die Aufrechterhaltung von Leistungsstandards und die Senkung der Betriebskosten. Da Unternehmen den Schutz von Vermögenswerten priorisieren, wächst die Nachfrage nach anspruchsvollen Korrosionsmanagementtechniken weiter.

Nach Anwendung/Nutzung: Offshore (Größter) vs. Onshore (Schnellwachsend)

Im Markt für Integritätsmanagement im Öl- und Gasbereich zeigt die Anwendungsssegmentierung, dass der Offshore-Sektor den größten Marktanteil hält, hauptsächlich aufgrund seiner umfangreichen Investitionen in fortschrittliche Technologien und Infrastruktur. Offshore-Operationen profitieren von einer höheren technologischen Akzeptanz, um Sicherheit und Compliance zu gewährleisten, was zu einer erheblichen Nachfrage nach Integritätsmanagementlösungen führt. Inzwischen gewinnen Onshore-Anwendungen an Schwung, was auf die Wiederbelebung der Onshore-Bohraktivitäten und verbesserte regulatorische Rahmenbedingungen zurückzuführen ist, die Sicherheit und Umweltschutz in landgestützten Operationen fördern.

Offshore (Dominant) vs. Onshore (Aufstrebend)

Das Offshore-Segment ist durch seine Dominanz im Markt für Integritätsmanagement im Öl- und Gasbereich gekennzeichnet, was weitgehend durch den Umfang und die Komplexität der Operationen beeinflusst wird, die rigorose Integritätsmanagementlösungen erfordern. Offshore-Projekte sehen sich Herausforderungen wie härteren Umweltbedingungen gegenüber, die den Bedarf an robusten Integritätsüberwachungssystemen vorantreiben. Im Gegensatz dazu entwickelt sich das Onshore-Segment aufgrund zunehmender Bohraktivitäten und technologischer Fortschritte, die die betriebliche Effizienz verbessern, schnell. Dieses Wachstum wird durch die Erschließung unkonventioneller Ölreserven und einen strengeren Fokus auf Umweltschutz gefördert, was die Betreiber dazu drängt, innovative Integritätsmanagementpraktiken zu übernehmen, um ihre landgestützten Operationen zu optimieren.

Nach Komponente: Software (Größter) vs. Ausrüstung (Schnellwachsend)

Im Markt für Integritätsmanagement im Öl- und Gasbereich besteht das Komponentensegment aus Ausrüstung, Instrumentierung, Software und Dienstleistungen. Unter diesen hält die Software den größten Marktanteil, hauptsächlich aufgrund ihrer wesentlichen Rolle bei der Datenanalyse, Integration und Echtzeitüberwachung von Öl- und Gasoperationen. Die Ausrüstung, die mechanische Werkzeuge umfasst, die für die Implementierung von Integritätsmanagementprotokollen entscheidend sind, folgt dicht dahinter. Instrumentierung und Dienstleistungen tragen zum Segment bei, aber ihre Anteile sind vergleichsweise kleiner und konzentrieren sich auf spezifische Bedürfnisse im Integritätsmanagementprozess.

Software (Dominant) vs. Ausrüstung (Aufstrebend)

Software fungiert als die dominierende Kraft im Markt für Integritätsmanagement im Öl- und Gasbereich und erleichtert fortschrittliche Analysen, betriebliche Optimierung und Datenmanagementlösungen. Ihre Fähigkeit, verschiedene Betriebsprozesse zu integrieren, macht sie unverzichtbar für moderne Öl- und Gasoperationen. Die Ausrüstung, die sich als wichtiger Akteur herauskristallisiert, umfasst Hardware wie Drucksensoren und Bohrüberwachungswerkzeuge, die ein effektives Integritätsmanagement vor Ort ermöglichen. Während die Ausrüstung aufgrund zunehmender Investitionen in technologische Aufrüstungen ein schnelles Wachstum verzeichnet, bleibt die Software für strategische Entscheidungen unerlässlich und positioniert sich als Grundlage für ein erfolgreiches Integritätsmanagement im Öl- und Gasbereich.

Nach Bereitstellungsmodus: Cloud-basiert (Größter) vs. Vor-Ort (Schnellwachsend)

Im Markt für Integritätsmanagement im Öl- und Gasbereich ist der Bereitstellungsmodus ein kritischer Faktor, der die Servicebereitstellung beeinflusst. Das cloud-basierte Segment hat sich als der größte Beitragende herausgestellt, da es für seine Flexibilität, Skalierbarkeit und Kosteneffizienz geschätzt wird. Unternehmen in diesem Sektor übernehmen zunehmend Cloud-Lösungen, um die Abläufe zu optimieren und Echtzeitdatenanalysen zu integrieren, die die Entscheidungsprozesse verbessern. Vor-Ort-Lösungen, die traditionell aufgrund ihrer Kontroll- und Sicherheitsmerkmale bevorzugt werden, verzeichnen aufgrund fortschrittlicher Funktionen, die spezifischen betrieblichen Anforderungen gerecht werden, eine wachsende Akzeptanz.

Bereitstellungsmodus: Cloud-basiert (Dominant) vs. Vor-Ort (Aufstrebend)

Das cloud-basierte Bereitstellungsmodell im Markt für Integritätsmanagement im Öl- und Gasbereich hebt sich als die dominierende Wahl unter den Betreibern hervor, da es nahtlose Integration, niedrigere Anfangskosten und Zugang zu modernsten Technologien bietet. Es ermöglicht die Echtzeitüberwachung und erleichtert sofortige Reaktionen auf Integritätsprobleme. Im Gegensatz dazu wird die Vor-Ort-Option als ein aufstrebendes Segment angesehen, das Kunden anzieht, die erhöhte Sicherheit und Kontrolle über ihre Daten priorisieren. Dieser Trend spiegelt einen breiteren Branchenwandel hin zu individuelleren und maßgeschneiderten Lösungen wider, die spezifischen betrieblichen Bedürfnissen gerecht werden und die Flexibilität von Cloud-Technologien mit der Robustheit der Vor-Ort-Bereitstellung in Einklang bringen.

Nach Zielgruppe: Öl- und Gasbetriebsunternehmen (Größter) vs. Dienstleistungsunternehmen (Schnellwachsend)

Im Markt für Integritätsmanagement im Öl- und Gasbereich zeigt die Verteilung des Marktanteils unter den Zielgruppen, dass Öl- und Gasbetriebsunternehmen den größten Anteil halten. Dieses Segment ist bedeutend, da diese Unternehmen direkt in die Ölexploration und -produktion involviert sind und die Nachfrage nach Integritätsmanagementlösungen vorantreiben. Dienstleistungsunternehmen, obwohl kleiner im Marktanteil, gewinnen schnell an Bedeutung aufgrund ihrer spezialisierten Angebote und verbesserten Servicefähigkeiten, die auf die Bedürfnisse der Kunden zugeschnitten sind, und schaffen eine wettbewerbsfähige Bühne neben den größeren Betriebsunternehmen. Wachstumstrends deuten darauf hin, dass die Öl- und Gasbetriebsunternehmen in absehbarer Zukunft weiterhin dominieren werden, da sie über etablierte Infrastrukturen und größere Betriebsbudgets verfügen. Dienstleistungsunternehmen hingegen entwickeln sich zu wichtigen Akteuren, die von technologischen Fortschritten und einem erhöhten Fokus auf die Einhaltung von Vorschriften profitieren, wodurch sie ihr Dienstleistungsangebot erweitern und in den Markt für Integritätsmanagement im Öl- und Gasbereich mit innovativen Lösungen eindringen, die direkt betriebliche Herausforderungen und Risiken ansprechen.

Öl- und Gasbetriebsunternehmen (Dominant) vs. Dienstleistungsunternehmen (Aufstrebend)

Öl- und Gasbetriebsunternehmen stellen die dominante Kraft im Markt für Integritätsmanagement im Öl- und Gasbereich dar, gekennzeichnet durch ihre erheblichen Investitionsmöglichkeiten und eine starke Nachfrage nach verbesserter Vermögensintegrität, um Sicherheit und Effizienz in den Operationen zu gewährleisten. Diese Unternehmen verlassen sich auf umfassende Integritätsmanagementrahmen, um Risiken im Zusammenhang mit Explorations- und Produktionsaktivitäten zu mindern. Inzwischen werden Dienstleistungsunternehmen als aufstrebende Akteure anerkannt, die sich auf Nischenservices konzentrieren, die die betriebliche Integrität verbessern. Ihre Agilität ermöglicht es ihnen, sich schnell an sich ändernde Marktanforderungen anzupassen, und sie nutzen oft fortschrittliche Technologien und Datenanalysen, um maßgeschneiderte Lösungen anzubieten, die komplexe Herausforderungen ansprechen. Zusammen veranschaulichen diese Segmente die dynamische Landschaft des Marktes für Integritätsmanagement im Öl- und Gasbereich, in der sowohl etablierte als auch aufstrebende Unternehmen eine entscheidende Rolle spielen.

Erhalten Sie detailliertere Einblicke zu Oilfield Integrity Management Market

Regionale Einblicke

Nordamerika: Führende Marktinnovatoren

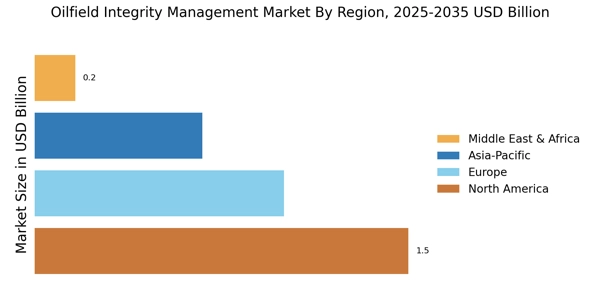
Nordamerika ist der größte Markt für Ölfeld-Integritätsmanagement und hält etwa 45 % des globalen Anteils und dient als wichtiges Innovationszentrum im Ölmarkt. Das Wachstum der Region wird durch steigende Investitionen in die Öl- und Gasexploration, strenge regulatorische Rahmenbedingungen und einen Fokus auf die Verbesserung der Betriebseffizienz vorangetrieben. Die Nachfrage nach fortschrittlichen Technologien und Dienstleistungen zur Gewährleistung von Sicherheit und Compliance steigt ebenfalls, was das Marktwachstum weiter antreibt.

Die Vereinigten Staaten sind der Hauptbeitragende, mit bedeutenden Aktivitäten in Texas und North Dakota. Schlüsselakteure wie Schlumberger, Halliburton und Baker Hughes dominieren die Landschaft und nutzen fortschrittliche Technologien und umfangreiche Servicenetzwerke. Die Wettbewerbsumgebung ist durch kontinuierliche Innovation und strategische Partnerschaften gekennzeichnet, die darauf abzielen, die Dienstleistungsbereitstellung und die betriebliche Integrität zu verbessern.

Europa: Regulatorische Rahmenbedingungen treiben das Wachstum an

Europa verzeichnet eine wachsende Nachfrage nach dem Markt für Ölfeld-Integritätsmanagement und macht etwa 30 % des globalen Marktes aus. Das Wachstum der Region wird durch strenge Umweltvorschriften und einen Wandel hin zu nachhaltigen Praktiken in Öl- und Gasoperationen gefördert. Länder investieren zunehmend in Technologien, die Sicherheit und Compliance verbessern, was entscheidend ist, um regulatorische Standards zu erfüllen. Führende Länder sind Norwegen und das Vereinigte Königreich, wo große Ölgesellschaften sich auf Lösungen für das Integritätsmanagement konzentrieren. Die Wettbewerbslandschaft umfasst Schlüsselakteure wie Aker Solutions und TechnipFMC, die innovieren, um den sich entwickelnden Bedürfnissen des Marktes gerecht zu werden. Das Vorhandensein von Regulierungsbehörden stellt sicher, dass Unternehmen hohe Standards einhalten und fördert eine Kultur der Sicherheit und Effizienz in den Operationen.

Asien-Pazifik: Schnelles Wachstum und Investitionen

Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur im Markt für Ölfeld-Integritätsmanagement und hält etwa 20 % des globalen Anteils. Das Wachstum der Region wird durch steigende Energienachfragen, Investitionen in die Öl- und Gasinfrastruktur und einen Fokus auf die Verbesserung der Betriebssicherheit vorangetrieben. Länder wie China und Indien führen den Vorstoß an, mit erheblichen Investitionen in Explorations- und Produktionsaktivitäten. Die Wettbewerbslandschaft entwickelt sich weiter, wobei lokale und internationale Akteure um Marktanteile konkurrieren. Unternehmen wie Weatherford International und National Oilwell Varco erweitern ihre Präsenz und bieten innovative Lösungen, die auf regionale Bedürfnisse zugeschnitten sind. Der Fokus auf Technologieakzeptanz und regulatorische Compliance prägt die Marktdynamik und macht es zu einem Schlüsselbereich für zukünftiges Wachstum.

Naher Osten und Afrika: Ressourcenreiche Grenze

Die Region Naher Osten und Afrika ist eine ressourcenreiche Grenze für den Markt für Ölfeld-Integritätsmanagement und macht etwa 5 % des globalen Marktes aus. Das Wachstum wird durch die umfangreichen Ölreserven der Region und den Bedarf an fortschrittlichen Managementlösungen zur Gewährleistung der betrieblichen Integrität und Sicherheit vorangetrieben. Länder wie Saudi-Arabien und Nigeria investieren stark in Technologien, um ihre Ölfeldoperationen zu verbessern. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, wobei Unternehmen wie Saipem und KBR die Führung übernehmen. Der Fokus auf Nachhaltigkeit und die Einhaltung internationaler Standards prägt den Markt, da Unternehmen bestrebt sind, die Effizienz zu verbessern und die Umweltbelastung zu reduzieren. Die strategische Bedeutung der Region in den globalen Energiemärkten erhöht weiter ihr Wachstumspotenzial.

Oilfield Integrity Management Market Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Ölfeld-Integritätsmanagement ist durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage nach Betriebseffizienz und Sicherheit im globalen Ölmarkt vorangetrieben wird. Schlüsselakteure wie Schlumberger (US), Halliburton (US) und Baker Hughes (US) stehen an der Spitze und nutzen fortschrittliche Technologien und strategische Partnerschaften, um ihr Dienstleistungsangebot zu verbessern. Schlumberger (US) konzentriert sich auf digitale Transformation und Innovation und zielt darauf ab, KI und Datenanalytik in seine Integritätsmanagementlösungen zu integrieren. In der Zwischenzeit betont Halliburton (US) die regionale Expansion und lokale Partnerschaften, um seine Marktpräsenz, insbesondere in Schwellenländern, zu stärken. Baker Hughes (US) investiert ebenfalls stark in Nachhaltigkeitsinitiativen und bringt seine Betriebsabläufe mit globalen Umweltstandards in Einklang, was zusammen eine Wettbewerbsumgebung schafft, die technologische Fortschritte und betriebliche Exzellenz priorisiert.

Die von diesen Unternehmen eingesetzten Geschäftstaktiken umfassen die Lokalisierung der Produktion und die Optimierung der Lieferketten, um die Reaktionsfähigkeit auf die Marktnachfrage zu verbessern. Die Marktstruktur erscheint moderat fragmentiert, mit mehreren Akteuren, die um Marktanteile konkurrieren und gleichzeitig an verschiedenen Projekten zusammenarbeiten. Dieser kollektive Einfluss der Schlüsselakteure fördert eine wettbewerbsintensive Atmosphäre, in der Innovation und strategische Partnerschaften von größter Bedeutung sind. Im August 2025 kündigte Schlumberger (US) eine Partnerschaft mit einem führenden KI-Unternehmen an, um vorausschauende Wartungslösungen für Ölfeldgeräte zu entwickeln. Dieser strategische Schritt wird voraussichtlich die Betriebseffizienz steigern und Ausfallzeiten reduzieren, wodurch Schlumberger als führend in der Integration modernster Technologien in das Ölfeld-Integritätsmanagement positioniert wird.

Die Zusammenarbeit unterstreicht die Bedeutung technologischer Innovationen zur Aufrechterhaltung des Wettbewerbsvorteils im Markt. Im September 2025 brachte Halliburton (US) eine neue Suite digitaler Werkzeuge auf den Markt, die darauf abzielt, das Management der Vermögensintegrität zu verbessern. Diese Initiative spiegelt Halliburtons Engagement wider, digitale Lösungen zu nutzen, um Leistung und Sicherheit in Ölfeldoperationen zu optimieren. Durch die Verbesserung seiner digitalen Fähigkeiten wird Halliburton voraussichtlich Kunden anziehen, die fortschrittliche Lösungen suchen, um ihre Vermögenswerte effektiver zu verwalten. Im Juli 2025 erweiterte Baker Hughes (US) seine Nachhaltigkeitsinitiativen, indem es eine neue Linie umweltfreundlicher Produkte einführte, die darauf abzielt, die Umweltbelastung während der Ölfeldoperationen zu minimieren. Dieser strategische Fokus auf Nachhaltigkeit steht nicht nur im Einklang mit globalen Trends, sondern positioniert Baker Hughes auch als verantwortungsbewussten Akteur in der Branche, der umweltbewusste Kunden und Interessengruppen anspricht. Ab Oktober 2025 werden die Wettbewerbstrends im Markt für Ölfeld-Integritätsmanagement zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von KI-Technologien geprägt. Strategische Allianzen werden immer häufiger, da Unternehmen die Notwendigkeit erkennen, zusammenzuarbeiten, um ihr Dienstleistungsangebot zu verbessern und den sich entwickelnden Marktanforderungen gerecht zu werden. In Zukunft wird erwartet, dass sich die wettbewerbliche Differenzierung von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, technologische Fortschritte und Zuverlässigkeit der Lieferkette verschiebt, was auf eine transformative Phase in der Branche hinweist.

Zu den wichtigsten Unternehmen im Oilfield Integrity Management Market-Markt gehören

Branchenentwicklungen

  • Q2 2024: Baker Hughes bringt neue Software-Suite für Integritätsmanagement für Ölfeldbetreiber auf den Markt Baker Hughes kündigte die Einführung einer neuen Software-Suite an, die darauf abzielt, das Integritätsmanagement von Ölfeldern zu verbessern und fortschrittliche prädiktive Analytik sowie Echtzeitüberwachungsfunktionen für Betreiber im Upstream-Bereich bietet.
  • Q1 2024: SLB und Cognite erweitern Partnerschaft zur Beschleunigung der digitalen Transformation im Integritätsmanagement von Ölfeldanlagen SLB (Schlumberger) und Cognite kündigten eine erweiterte Partnerschaft an, um Cognite Data Fusion mit den digitalen Plattformen von SLB zu integrieren, mit dem Ziel, das Integritätsmanagement von Anlagen und die Betriebseffizienz für Öl- und Gas-Kunden zu verbessern.
  • Q2 2024: Wood sichert sich eine fünfjährige Vertragsverlängerung für Integritätsmanagementdienste mit einem großen Betreiber im Nahen Osten Wood gab eine fünfjährige Vertragsverlängerung bekannt, um Integritätsmanagementdienste für einen führenden Öl- und Gasbetreiber im Nahen Osten bereitzustellen, einschließlich Inspektion, Wartung und digitalen Integritätslösungen.
  • Q2 2024: DNV bringt neues digitales Werkzeug für das Management der Pipeline-Integrität von Ölfeldern auf den Markt DNV stellte ein neues digitales Werkzeug vor, das darauf abzielt, das Integritätsmanagement von Ölfeldpipelines zu verbessern, indem es Betreibern ermöglicht, Ausfälle durch fortschrittliche Datenanalytik besser vorherzusagen und zu verhindern.
  • Q1 2024: Petrofac erhält Vertrag für Integritätsmanagement von einem Betreiber in der Nordsee Petrofac sicherte sich einen Vertrag zur Bereitstellung von Integritätsmanagement- und Inspektionsdiensten für einen Öl- und Gasbetreiber in der Nordsee, um die Lebensdauer der Anlagen des Kunden zu verlängern und die regulatorische Compliance zu unterstützen.
  • Q2 2024: Emerson stellt neue Korrosionsüberwachungstechnologie für die Integrität von Ölfeldern vor Emerson brachte eine neue Lösung zur Korrosionsüberwachung auf den Markt, die darauf abzielt, Echtzeitdaten und prädiktive Einblicke für das Integritätsmanagement von Ölfeldern bereitzustellen und Betreibern zu helfen, ungeplante Ausfallzeiten zu reduzieren.
  • Q1 2024: Oceaneering gewinnt mehrjährigen Vertrag für Integritätsmanagement im Golf von Mexiko Oceaneering International gab die Vergabe eines mehrjährigen Vertrags zur Bereitstellung von Integritätsmanagement- und Inspektionsdiensten für Offshore-Anlagen im Golf von Mexiko bekannt.
  • Q2 2024: ABS Group bringt neue risikobasierte Inspektionssoftware für die Integrität von Ölfeldern auf den Markt ABS Group stellte eine neue Softwareplattform vor, die risikobasierte Inspektionsmethoden nutzt, um das Integritätsmanagement von Ölfeldern zu optimieren und betriebliche Risiken zu reduzieren.
  • Q1 2024: Aker Solutions erhält Vertrag für digitales Integritätsmanagement auf dem norwegischen Kontinentalsockel Aker Solutions wurde ein Vertrag zur Bereitstellung von digitalen Integritätsmanagementdiensten für Offshore-Anlagen auf dem norwegischen Kontinentalsockel zugesprochen, mit Fokus auf prädiktive Wartung und regulatorische Compliance.
  • Q2 2024: Halliburton bringt neue Plattform für das Management der Vermögensintegrität für Ölfeldbetreiber auf den Markt Halliburton kündigte die Einführung einer neuen digitalen Plattform an, die darauf abzielt, das Management der Vermögensintegrität für Ölfeldbetreiber zu optimieren, indem Inspektions-, Wartungs- und Analysetools integriert werden.
  • Q1 2024: TechnipFMC erhält Vertrag für das Integritätsmanagement von Unterwasseranlagen in Brasilien TechnipFMC sicherte sich einen Vertrag zur Bereitstellung von Integritätsmanagementdiensten für Unterwasseranlagen in einem großen Ölfeldentwicklungsprojekt vor der Küste Brasiliens, einschließlich Inspektion, Überwachung und digitaler Berichterstattung.
  • Q2 2024: Chevron eröffnet neues Zentrum für das Integritätsmanagement von Ölfeldern in Houston Chevron eröffnete eine neue Einrichtung in Houston, die dem Integritätsmanagement von Ölfeldern gewidmet ist und über fortschrittliche digitale Überwachungs- und Analysefähigkeiten verfügt, um globale Operationen zu unterstützen.

Zukunftsaussichten

Oilfield Integrity Management Market Zukunftsaussichten

Der Markt für Integritätsmanagement von Ölfeldern wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 4,63% wachsen, angetrieben durch technologische Fortschritte, regulatorische Compliance und steigende Nachfrage nach operativer Effizienz.

Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erzielt, was die verbesserte operationale Integrität und Sicherheit widerspiegelt.

Marktsegmentierung

Marktübersicht für das Integritätsmanagement von Ölfeldern

  • Ausrüstung
  • Instrumentierung
  • Software
  • Dienstleistungen

Marktübersicht für Zielgruppen im Integritätsmanagement von Ölfeldern

  • Öl- und Gasbetriebsunternehmen
  • Dienstleistungsunternehmen
  • Ausrüstungsanbieter

Marktübersicht für Lösungstypen im Integritätsmanagement von Ölfeldern

  • Management der strukturellen Integrität
  • Management der mechanischen Integrität
  • Korrosionsmanagement
  • Andere Lösungstypen

Marktübersicht für Bereitstellungsmodi im Integritätsmanagement von Ölfeldern

  • Cloud-basiert
  • Vor Ort

Marktübersicht für Anwendungen/Nutzungen im Integritätsmanagement von Ölfeldern

  • Onshore
  • Offshore
  • Bohrungen
  • Produktion
  • Transport
  • Andere Anwendungen

Berichtsumfang

MARKTGRÖSSE 2024 3,276 (USD Milliarden)
MARKTGRÖSSE 2025 3,428 (USD Milliarden)
MARKTGRÖSSE 2035 5,391 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 4,63 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Schlumberger (US), Halliburton (US), Baker Hughes (US), Weatherford International (US), National Oilwell Varco (US), Aker Solutions (NO), TechnipFMC (GB), Saipem (IT), KBR (US)
Abgedeckte Segmente Lösungsart, Anwendung/Endnutzung, Komponente, Bereitstellungsmodus, Zielgruppe, regional
Wichtige Marktchancen Die Integration fortschrittlicher Überwachungstechnologien verbessert die Sicherheit und Compliance im Markt für Ölfeld-Integritätsmanagement.
Wichtige Marktdynamiken Steigende regulatorische Anforderungen und technologische Fortschritte treiben Innovationen im Markt für Ölfeld-Integritätsmanagement voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Was ist die prognostizierte Marktbewertung des Marktes für Ölfeldintegritätsmanagement bis 2035?

Die prognostizierte Marktbewertung für den Markt für Ölfeldintegritätsmanagement wird voraussichtlich 5,391 Milliarden USD bis 2035 erreichen.

Wie hoch war die Marktbewertung des Marktes für Ölfeldintegritätsmanagement im Jahr 2024?

Die Gesamtmarktbewertung betrug 3,276 Milliarden USD im Jahr 2024.

Wie hoch ist die erwartete CAGR für den Markt für Ölfeldintegritätsmanagement während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Markt für Ölfeldintegritätsmanagement während des Prognosezeitraums 2025 - 2035 beträgt 4,63%.

Welche Unternehmen gelten als Schlüsselakteure im Markt für Ölfeldintegritätsmanagement?

Zu den Schlüsselakteuren im Markt für Ölfeldintegritätsmanagement gehören Schlumberger, Halliburton, Baker Hughes und Weatherford International.

Was sind die Hauptlösungstypen im Markt für Ölfeldintegritätsmanagement und deren Bewertungen?

Die Hauptlösungstypen umfassen das Management der strukturellen Integrität mit einem Wert von 1,8 Milliarden USD und das Management der mechanischen Integrität mit einem Wert von 1,5 Milliarden USD.

Wie schneidet das Segment der Offshore-Anwendungen im Markt für Ölfeldintegritätsmanagement ab?

Das Segment der Offshore-Anwendungen wird voraussichtlich eine Bewertung von 0,9 Milliarden USD bis 2035 erreichen.

Wie wird das Wachstum der Ausrüstungsbestandteile im Markt für Ölfeldintegritätsmanagement erwartet?

Der Ausrüstungsbestandteil wird voraussichtlich bis 2035 auf 2,5 Milliarden USD wachsen.

Wie hoch ist die Bewertung des cloudbasierten Bereitstellungsmodus im Markt für Ölfeldintegritätsmanagement?

Der cloudbasierte Bereitstellungsmodus wird voraussichtlich bis 2035 eine Bewertung von 2,5 Milliarden USD erreichen.

Welche Zielgruppe wird voraussichtlich die höchste Bewertung im Markt für Ölfeldintegritätsmanagement haben?

Die Zielgruppe der Öl- und Gasbetriebsunternehmen wird voraussichtlich bis 2035 2,5 Milliarden USD erreichen.

Wie hoch ist die Bewertung des Korrosionsmanagements im Markt für Ölfeldintegritätsmanagement?

Das Korrosionsmanagement wird im Jahr 2025 mit 1,2 Milliarden USD bewertet.

Autor
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), Energy Information Administration (EIA), Bureau of Safety and Environmental Enforcement (BSEE), Pipeline and Hazardous Materials Safety Administration (PHMSA), International Association of Oil & Gas Producers (IOGP), American Petroleum Institute (API), NACE International (AMPP), International Organization for Standardization (ISO), Norwegian Petroleum Safety Authority (PSA), UK Health and Safety Executive (HSE), Organisation for Economic Co-operation and Development (OECD) Energy Statistics, OPEC Annual Statistical Bulletin, International Energy Agency (IEA) World Energy Outlook, World Bank Energy Data, and national oil and gas regulatory authorities from key markets including Saudi Arabia's Ministry of Energy, Brazil's National Petroleum Agency (ANP), and Australia's National Offshore Petroleum Safety and Environmental Management Authority (NOPSEMA). These sources were used to collect production statistics, regulatory compliance data, safety incident reports, asset integrity standards, infrastructure aging data, and market landscape analysis for structural integrity management, mechanical integrity management, corrosion management, and other solution types.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Asset Integrity, Chief Technology Officers, Heads of Digital Transformation, regulatory compliance directors, and commercial directors from oilfield service companies, equipment manufacturers, and integrity management software providers were among the supply-side sources. Chief Operating Officers, Vice Presidents of Operations, Asset Integrity Managers, Maintenance & Reliability Engineers, Drilling Managers, Production Engineers, and procurement leads from independent exploration and production companies, midstream pipeline operators, national oil companies (NOCs), and international oil companies (IOCs) were among the demand-side sources. Primary research verified digital transformation timelines (cloud vs. on-premises deployment), validated market segmentation across solution types (structural, mechanical, corrosion management), and obtained information on procurement tactics, technology adoption trends, and regulatory compliance spending.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Middle East & Africa (8%), South America (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and asset inventory analysis. The methodology included:

Identification of 50+ key service providers and technology vendors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across structural integrity management, mechanical integrity management, corrosion management, and predictive analytics/other solution types

Component analysis covering equipment (sensors, valves, actuators), instrumentation, software platforms, and professional services

Deployment mode assessment differentiating cloud-based SaaS solutions from traditional on-premises installations

Target group segmentation analyzing spending patterns across oil and gas operating companies, oilfield service companies, and equipment suppliers

Analysis of reported and modeled annual revenues specific to oilfield integrity management portfolios

Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (active well count × integrity spending per well by region) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across onshore, offshore, drilling, production, and transportation applications

Data Triangulation & Validation

Market estimates were validated through:

Cross-verification with BSEE incident statistics and IOGP safety performance indicators

Correlation with EIA drilling and production data by region

Validation against API RP 580/581 risk-based inspection standards adoption rates

Confirmation through AMPP (formerly NACE) corrosion cost studies and industry benchmarks

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.