Markt für den Bau von Öl- und Gaspipelines

Öl- und Gas-Pipeline-Fertigung und Bau Marktanalysebericht: Nach Anwendung (Transport, Wasserversorgung, Abwasserbewirtschaftung, industrielle Anwendungen), Nach Materialtyp (Stahl, Kunststoff, Kupfer, Verbundwerkstoffe), Nach Bauart (Onshore, Offshore, Unterwasser), Nach Endverwendung (Ölübertragung, Erdgasübertragung, Wasserübertragung, Raffinerie) und Nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/EnP/34849-HCR 128 Pages Priya Nagrale Last Updated: September 04, 2026
Oil Gas Pipeline Fabrication and Construction Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.77%
2024 Market Size$ 181.68 Billion
2025 Market Size$ 186.71 Billion
2035 Market Size$ 245.43 Billion
Key Players
Bechtel
Fluor Corporation
KBR
Saipem
TechnipFMC
McDermott International
Opportunities
  • Increasing Energy Demand
  • Technological Innovations
  • Regulatory Frameworks and Compliance

Markt für den Bau von Öl- und Gaspipelines Zusammenfassung

Laut der Analyse von Market Research Future wurde der Markt für die Herstellung und den Bau von Öl- und Gaspipelines im Jahr 2024 auf 181,68 Milliarden USD geschätzt. Der Markt wird voraussichtlich von 186,71 Milliarden USD im Jahr 2025 auf 245,43 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 2,77 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Öl- und Gas-Pipeline-Fertigungs- und Bau-Markt ist bereit für Wachstum, angetrieben durch technologische Fortschritte und steigende Energienachfrage.

  • Nordamerika bleibt der größte Markt für Öl- und Gas-Pipeline-Fertigung und -Bau, was sich in seiner etablierten Infrastruktur und Energiesektor widerspiegelt.
  • Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch rasche Industrialisierung und Urbanisierung.
  • Der Transportsektor dominiert weiterhin den Markt, während der Wasserversorgungssektor das schnellste Wachstum aufgrund der steigenden Nachfrage nach sauberem Wasser verzeichnet.
  • Wichtige Markttreiber sind die steigende Energienachfrage und Investitionen in die Infrastrukturentwicklung, die die Zukunft der Branche gestalten.

Marktgröße & Prognose

2024 Marktgröße 181,68 (USD Milliarden)
2035 Marktgröße 245,43 (USD Milliarden)
CAGR (2025 - 2035) 2,77%

Hauptakteure

Bechtel (US), Fluor Corporation (US), KBR (US), Saipem (IT), TechnipFMC (GB), McDermott International (US), Subsea 7 (GB), China National Petroleum Corporation (CN), Larsen & Toubro (IN)

Markt für den Bau von Öl- und Gaspipelines Treiber

Steigende Energienachfrage

Die steigende Nachfrage nach Energie im Bereich der Öl- und Gas-Pipeline-Fertigung und -Konstruktion. Mit dem Wachstum der Volkswirtschaften und der Bevölkerungen intensiviert sich der Bedarf an Energieressourcen. Laut aktuellen Daten wird der Energieverbrauch bis 2040 voraussichtlich um etwa 30 % steigen. Dieser Anstieg erfordert die Entwicklung umfangreicher Pipeline-Netzwerke, um Öl und Gas effizient zu transportieren. Folglich werden die Investitionen in die Pipeline-Fertigung und -Konstruktion voraussichtlich steigen, da Unternehmen ihre Infrastruktur verbessern möchten, um dieser Nachfrage gerecht zu werden. Darüber hinaus könnte der Übergang zu saubereren Energiequellen auch neue Pipelines erfordern, um Erdgas zu transportieren, das als Übergangsenergie in der Energiewende angesehen wird. Somit ist die steigende Energienachfrage ein bedeutender Katalysator für das Wachstum im Markt für die Öl- und Gas-Pipeline-Fertigung und -Konstruktion.

Technologische Innovationen

Technologische Fortschritte transformieren den Markt für die Öl- und Gas-Pipeline-Fertigung und -Konstruktion. Innovationen wie automatisiertes Schweißen, fortschrittliche Materialien und Echtzeit-Überwachungssysteme verbessern die Effizienz und Sicherheit der Pipeline-Konstruktion. Zum Beispiel kann die Einführung von Robotik in Schweißprozesse die Arbeitskosten erheblich senken und die Präzision verbessern. Darüber hinaus ermöglicht die Integration digitaler Technologien wie Geografische Informationssysteme (GIS) und Internet der Dinge (IoT) eine bessere Planung und Verwaltung von Pipeline-Projekten. Diese Technologien optimieren nicht nur die Abläufe, sondern tragen auch zur Verringerung der Umweltauswirkungen bei. Da Unternehmen zunehmend diese Innovationen annehmen, wird erwartet, dass der Markt für die Öl- und Gas-Pipeline-Fertigung und -Konstruktion ein erhebliches Wachstum erleben wird, angetrieben durch verbesserte betriebliche Effizienzen und verkürzte Projektzeiten.

Regulatorische Rahmenbedingungen und Compliance

Die sich entwickelnde regulatorische Landschaft spielt eine entscheidende Rolle bei der Gestaltung des Marktes für die Öl- und Gas-Pipeline-Fertigung und -Konstruktion. Regierungen weltweit setzen strengere Vorschriften um, um den Umweltschutz und die Sicherheit bei der Pipeline-Konstruktion und -Betrieb zu gewährleisten. Die Einhaltung dieser Vorschriften erfordert oft fortschrittliche Fertigungstechniken und Materialien, was Innovationen in der Branche vorantreiben kann. Beispielsweise kann die Einführung neuer Sicherheitsstandards Unternehmen dazu zwingen, in robustere Pipeline-Designs und -Konstruktionsmethoden zu investieren. Darüber hinaus kann die Notwendigkeit der Compliance zu höheren Projektkosten führen, was die Marktdynamik beeinflusst. Während die Vorschriften weiterhin evolvieren, werden Unternehmen, die sich schnell an diese Veränderungen anpassen, voraussichtlich einen Wettbewerbsvorteil im Markt für die Öl- und Gas-Pipeline-Fertigung und -Konstruktion erlangen.

Investitionen in die Infrastrukturentwicklung

Investitionen in die Infrastrukturentwicklung sind ein entscheidender Treiber für den Markt für die Öl- und Gas-Pipeline-Fertigung und -Konstruktion. Viele Länder priorisieren den Ausbau ihrer Energieinfrastruktur, um das Wirtschaftswachstum und die Energiesicherheit zu unterstützen. Beispielsweise werden erhebliche Investitionen in Pipeline-Projekte getätigt, um abgelegene Öl- und Gasfelder mit Verarbeitungsanlagen und Märkten zu verbinden. Laut Branchenberichten wird erwartet, dass der Sektor der Pipeline-Konstruktion in den kommenden Jahren Investitionen von mehreren Milliarden Dollar sehen wird. Dieser Kapitalzufluss wird voraussichtlich die Schaffung von Arbeitsplätzen und technologische Fortschritte in der Branche ankurbeln. Darüber hinaus wird die Nachfrage nach neuen Pipelines zum Transport verschiedener Brennstoffe weiter steigen, während die Nationen bestrebt sind, ihre Energiequellen zu diversifizieren, was den Markt für die Öl- und Gas-Pipeline-Fertigung und -Konstruktion weiter antreiben wird.

Geopolitische Faktoren und Lieferketten-Dynamik

Geopolitische Faktoren beeinflussen den Markt für die Öl- und Gas-Pipeline-Fertigung und -Konstruktion erheblich. Politische Stabilität, Handelsabkommen und internationale Beziehungen können die Durchführbarkeit und Finanzierung von Pipeline-Projekten beeinflussen. Beispielsweise können Spannungen in ölreichen Regionen zu Störungen in den Lieferketten führen, was Länder dazu veranlasst, in alternative Pipeline-Routen zu investieren. Darüber hinaus treibt die Notwendigkeit nach Energieunabhängigkeit die Nationen dazu, ihre eigene Pipeline-Infrastruktur zu entwickeln, um die Abhängigkeit von ausländischen Quellen zu verringern. Dieses geopolitische Umfeld schafft sowohl Herausforderungen als auch Chancen für die Branche. Unternehmen, die diese Komplexitäten navigieren und sich an sich ändernde geopolitische Bedingungen anpassen können, werden voraussichtlich im Markt für die Öl- und Gas-Pipeline-Fertigung und -Konstruktion gedeihen. Daher ist es für die Akteure in diesem Sektor entscheidend, das Zusammenspiel zwischen Geopolitik und Marktdynamik zu verstehen.
Einblicke in Marktsegmente

Nach Anwendung: Transport (Größter) vs. Wasserversorgung (Schnellstwachsende)

Im Markt für die Herstellung und den Bau von Öl- und Gaspipelines zeigt das Anwendungssegment eine vielfältige Verteilung des Marktanteils. Der Transport sticht als das größte Anwendungsgebiet hervor, hauptsächlich aufgrund der umfangreichen Nachfrage nach effizientem und sicherem Transport von Kohlenwasserstoffen über verschiedene geografische Regionen. Nahezu gleichauf zeigen die Anwendungen der Wasserversorgung, obwohl sie einen kleineren Anteil haben, rasche Wachstumstrends, die hauptsächlich durch steigende kommunale und industrielle Anforderungen an Wasserverteilung und -managementsysteme vorangetrieben werden. Darüber hinaus sind Abwasserbewirtschaftung und industrielle Anwendungen als bedeutende Mitwirkende präsent, die sich sowohl auf die Entwicklung der Infrastruktur als auch auf Initiativen zur ökologischen Nachhaltigkeit konzentrieren.

Wasserversorgung (Dominant) vs. Abwasserbewirtschaftung (Aufkommend)

Der Wasserversorgungssektor dominiert derzeit das Anwendungssegment und bietet essentielle Infrastruktur für die kommunale und industrielle Wasserverteilung im Markt für die Herstellung und den Bau von Öl- und Gaspipelines. Seine Dominanz ergibt sich aus der anhaltenden Nachfrage nach neuen Pipelines zur Verbesserung der Wasserversorgungssysteme, insbesondere in Regionen mit Bevölkerungswachstum. Im Gegensatz dazu entwickelt sich die Abwasserbewirtschaftung und zieht Aufmerksamkeit auf sich, da der regulatorische Druck für bessere Abfallbehandlungslösungen und die rasante Urbanisierung zunimmt. Beide Sektoren erleben Innovationen in Technologie und Pipeline-Bau-Techniken, die darauf abzielen, die Effizienz zu verbessern und die Umweltkonformität zu erhöhen. Mit steigenden Infrastrukturinvestitionen sind diese Segmente bereit, wesentliche Rollen in der fortlaufenden Entwicklung des Marktes zu spielen.

Nach Materialtyp: Stahl (Größter) vs. Kunststoff (Schnellstwachsende)

Im Markt für die Herstellung und den Bau von Öl- und Gaspipelines zeigt das Materialtypsegment eine vielfältige Landschaft, wobei Stahl den größten Marktanteil hält, aufgrund seiner etablierten Verwendung in Infrastrukturprojekten, Haltbarkeit und Stärke. Kunststoff, obwohl vergleichsweise kleiner, gewinnt schnell an Bedeutung als vielseitige Alternative, insbesondere für Anwendungen, die leichte und korrosionsbeständige Lösungen erfordern.

Stahl (Dominant) vs. Kunststoff (Aufkommend)

Stahl bleibt das dominierende Material im Öl- und Gassektor aufgrund seiner Robustheit und Fähigkeit, hohen Druck- und Temperaturvariationen standzuhalten. Es wird wegen seiner Langlebigkeit und Stressbeständigkeit bevorzugt. Kunststoff hat sich jedoch als bedeutende Alternative herauskristallisiert, angetrieben durch Fortschritte in der Polymertechnologie und die steigende Nachfrage nach leichten Materialien. Seine Kostenwirksamkeit und Korrosionsbeständigkeit machen es zu einer attraktiven Wahl für spezifische Anwendungen, insbesondere in Umgebungen, in denen traditionelle Materialien versagen könnten. Der Trend ändert sich, wobei die Flexibilität und die einfache Installation, die mit Kunststoffvarianten verbunden sind, den modernen Pipeline-Bedürfnissen gerecht werden. Zusammen veranschaulichen diese Materialien die sich entwickelnden Dynamiken der Branche.

Nach Bautyp: Onshore (Größter) vs. Offshore (Schnellstwachsende)

Im Markt für die Herstellung und den Bau von Öl- und Gaspipelines hält das Onshore-Segment den größten Anteil, was auf die Fülle an landbasierten Ressourcen und etablierte Infrastruktur zurückzuführen ist. Onshore-Projekte profitieren von niedrigeren Logistik- und Betriebskosten, die ihre Marktattraktivität erhöhen, was zu einem signifikanten Teil der gesamten Marktaktivität in diesem Bereich führt. Im Gegensatz dazu erlebt das Offshore-Segment, obwohl kleiner, ein schnelles Wachstum, das durch technologische Fortschritte und steigende Investitionen in erneuerbare Energiequellen vorangetrieben wird. Während Unternehmen versuchen, ungenutzte Reserven unter dem Ozean zu erschließen, werden Offshore-Pipelines zunehmend prominent.

Onshore (Dominant) vs. Offshore (Aufkommend)

Der Bautyp Onshore bleibt dominant im Markt für die Herstellung und den Bau von Öl- und Gaspipelines, stark beeinflusst von etablierten Lieferketten und günstigen regulatorischen Rahmenbedingungen. Onshore-Projekte profitieren nicht nur von niedrigeren Kosten im Zusammenhang mit Landlogistik, sondern haben auch eine höhere Projektabschlussrate im Vergleich zu Offshore-Vorhaben. Im Gegensatz dazu entwickelt sich das Offshore-Segment zu einem wesentlichen Akteur, der an Bedeutung gewinnt, da der globale Energieschwenk zu tiefer Wassererkundungen und der Verbesserung von Unterwassertechnologien voranschreitet. Offshore-Projekte tendieren dazu, komplexere Ingenieurleistungen zu erfordern, versprechen jedoch höhere Renditen mit der Entdeckung neuer Felder, was dieses Segment zu einem Schwerpunkt zukünftiger Investitionen macht.

Nach Endverwendung: Ölübertragung (Größter) vs. Erdgasübertragung (Schnellstwachsende)

Der Markt für die Herstellung und den Bau von Öl- und Gaspipelines ist in verschiedene Endverwendungen unterteilt, wobei die Ölübertragung die führende Position im Marktanteil einnimmt. Dieses Segment profitiert von der anhaltenden globalen Nachfrage nach Rohöl und der langjährigen Infrastruktur, die den Öl-Pipelines gewidmet ist. Nahezu gleichauf ist die Erdgasübertragung, die an Bedeutung gewinnt, da sich die Energiebedürfnisse in Richtung sauberer Alternativen entwickeln. Wasserübertragung und Raffinerieanwendungen machen einen kleineren Teil des Marktes aus, sind jedoch für spezifische industrielle Operationen unerlässlich.

Ölübertragung (Dominant) vs. Erdgasübertragung (Aufkommend)

Die Ölübertragung bleibt eine dominante Kraft im Markt, angetrieben von etablierter Infrastruktur und erheblichen Investitionen in Öl-Pipeline-Projekte. Ihre Bedeutung wird durch umfangreiche Transportnetze unterstrichen, die Öl effizient von Produktionsstätten zu Raffinerien und Märkten liefern. Im Gegensatz dazu entwickelt sich die Erdgasübertragung schnell, angetrieben durch einen globalen Wandel hin zu Erdgas als sauberer Energiequelle. Dieses Segment ist gekennzeichnet durch zunehmende regulatorische Unterstützung und technologische Fortschritte, die die Sicherheit und Effizienz von Pipelines verbessern. Insgesamt spielen beide Segmente entscheidende Rollen, wobei die Ölübertragung starke historische Wurzeln hat, während die Erdgasübertragung auf erhebliches Wachstum ausgerichtet ist, das durch die Energiewende vorangetrieben wird.

Erhalten Sie detailliertere Einblicke zu Markt für den Bau von Öl- und Gaspipelines

Regionale Einblicke

Nordamerika: Führer in der Energieinnovation

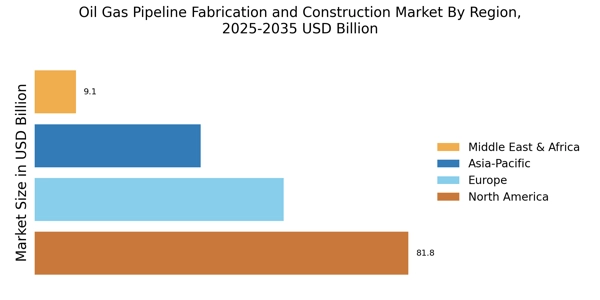
Nordamerika ist der größte Markt für Öl- und Gaspipelines in der Herstellung und im Bau und hält etwa 45 % des globalen Marktanteils. Das Wachstum der Region wird durch die steigende Energienachfrage, regulatorische Unterstützung für die Infrastrukturentwicklung und technologische Fortschritte angetrieben. Die USA und Kanada sind die Hauptbeiträger mit erheblichen Investitionen in Pipelineprojekte zur Verbesserung der Energiesicherheit und Effizienz. Die Wettbewerbslandschaft wird von großen Akteuren wie Bechtel, Fluor Corporation und KBR dominiert, die ihre umfangreiche Erfahrung und technologischen Fähigkeiten nutzen. Die Präsenz dieser Schlüsselakteure, zusammen mit einem günstigen regulatorischen Umfeld, fördert Innovation und Effizienz im Pipelinebau. Die US-Regierung unterstützt weiterhin Infrastrukturprojekte, was Nordamerikas Position als Führer im Öl- und Gassektor weiter festigt.

Europa: Nachhaltiger Energiewandel

Europa erlebt einen signifikanten Wandel in seinem Markt für Öl- und Gaspipelines und hält etwa 30 % des globalen Anteils. Das Wachstum der Region wird durch die Notwendigkeit nachhaltiger Energielösungen, regulatorische Rahmenbedingungen, die erneuerbare Energien fördern, und die Modernisierung bestehender Infrastruktur vorangetrieben. Länder wie Deutschland und das Vereinigte Königreich stehen an der Spitze und konzentrieren sich darauf, die Kohlenstoffemissionen zu reduzieren und die Energieeffizienz durch innovative Pipelinetechnologien zu verbessern. Die Wettbewerbslandschaft umfasst Schlüsselakteure wie Saipem und TechnipFMC, die aktiv an verschiedenen Pipelineprojekten in Europa beteiligt sind. Die Präsenz strenger Vorschriften und der Drang nach Nachhaltigkeit treiben Unternehmen dazu, fortschrittliche Technologien und Praktiken zu übernehmen. Während Europa auf eine grünere Energiezukunft umschaltet, wird erwartet, dass die Nachfrage nach effizienten Pipeline-Lösungen steigt, was Wachstumschancen im Sektor schafft.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur im Markt für die Herstellung und den Bau von Öl- und Gaspipelines und macht etwa 20 % des globalen Marktanteils aus. Das Wachstum der Region wird durch den steigenden Energieverbrauch, Urbanisierung und staatliche Initiativen zur Verbesserung der Energiesicherheit angetrieben. Länder wie China und Indien führen den Vorstoß an und investieren stark in die Pipelineinfrastruktur, um ihren wachsenden Energiebedarf zu decken und die wirtschaftliche Entwicklung zu unterstützen. Die Wettbewerbslandschaft ist durch die Präsenz großer Akteure wie China National Petroleum Corporation und Larsen & Toubro gekennzeichnet, die an großangelegten Pipelineprojekten beteiligt sind. Der Fokus der Region auf Energieunabhängigkeit und Infrastrukturentwicklung schafft ein günstiges Umfeld für Investitionen und Innovationen. Da die Nachfrage nach Energie weiter steigt, ist der asiatisch-pazifische Markt in den kommenden Jahren auf erhebliches Wachstum vorbereitet.

Mittlerer Osten und Afrika: Ressourcenreiche Chancen

Die Region Mittlerer Osten und Afrika ist reich an Öl- und Gasressourcen und hält etwa 5 % des Marktes für die Herstellung und den Bau von Öl- und Gaspipelines. Das Wachstum in dieser Region wird durch die Notwendigkeit eines effizienten Transports von Kohlenwasserstoffen, laufende Investitionen in Infrastruktur und staatliche Initiativen zur Verbesserung der Energieexporte angetrieben. Länder wie Saudi-Arabien und Nigeria sind wichtige Akteure, die sich darauf konzentrieren, ihre Pipelinesysteme auszubauen, um das wirtschaftliche Wachstum und die Energiesicherheit zu unterstützen. Die Wettbewerbslandschaft umfasst große Unternehmen wie Subsea 7 und McDermott International, die aktiv an Pipelineprojekten in der Region beteiligt sind. Die Präsenz reichlicher natürlicher Ressourcen und ein strategischer Fokus auf Infrastrukturentwicklung positionieren den Mittleren Osten und Afrika als ein wichtiges Gebiet für zukünftige Investitionen. Während sich die globalen Energienachfragen weiterentwickeln, wird erwartet, dass die Region eine entscheidende Rolle bei der Erfüllung dieser Bedürfnisse durch verbesserte Pipelinefähigkeiten spielt.

Markt für den Bau von Öl- und Gaspipelines Regional Image

Hauptakteure und Wettbewerbseinblicke

Der globale Markt für die Herstellung und den Bau von Öl- und Gaspipelines ist durch einen intensiven Wettbewerb gekennzeichnet, der durch die steigende globale Energienachfrage und den dringenden Bedarf an Infrastruktur-Upgrades angetrieben wird. Da Öl und Gas weiterhin kritische Energiequellen weltweit sind, bemühen sich die Unternehmen in diesem Markt, ihre Dienstleistungen zu verbessern, während sie die Kosten optimieren und die Projektlieferzeiten sicherstellen. Das Zusammenspiel zwischen technologischen Fortschritten, regulatorischen Rahmenbedingungen und Umweltbedenken prägt ebenfalls die Wettbewerbsstrategien, was die Marktakteure dazu führt, Lösungen zu innovieren, die den Kundenbedürfnissen und Nachhaltigkeitszielen entsprechen. Der Wettbewerb ist nicht nur durch die Fähigkeiten zur Projektausführung gekennzeichnet, sondern auch durch die Fähigkeit, wertschöpfende Dienstleistungen wie Ingenieurwesen, Beschaffung und Bauleitung anzubieten. McDermott International hebt sich im globalen Markt für die Herstellung und den Bau von Öl- und Gaspipelines durch seine robuste Ingenieurskompetenz und Projektmanagementfähigkeiten hervor. Das Unternehmen hat eine starke Präsenz aufgebaut, indem es seine umfangreiche globale Reichweite und sein robustes Portfolio integrierter Dienstleistungen nutzt. Zu seinen Stärken gehören fortschrittliche Technologielösungen, die die Effizienz und Sicherheit der Projektausführung verbessern. McDermott's Erfahrung in komplexen Offshore- und Onshore-Projekten ermöglicht es ihm, vielfältige Anforderungen an den Pipelinebau effektiv zu bewältigen. Darüber hinaus positioniert sich das Unternehmen durch sein Engagement für Nachhaltigkeit und innovative Techniken als zukunftsorientierter Akteur auf dem Markt, der bemerkenswerte Aufträge gewinnt, die sowohl die Anforderungen der Kunden als auch Umweltbedenken berücksichtigen. Dieser strategische Vorteil ermöglicht es McDermott International, sich in einer sich ständig weiterentwickelnden Branchenlandschaft einen Wettbewerbsvorteil zu verschaffen. Baker Hughes spielt ebenfalls eine bedeutende Rolle im globalen Markt für die Herstellung und den Bau von Öl- und Gaspipelines und bietet ein umfassendes Sortiment an Produkten und Dienstleistungen, die auf die Bedürfnisse von Öl- und Gasbetreibern zugeschnitten sind. Das Unternehmen erweitert seine Marktpräsenz durch eine Kombination aus modernster Technologie und Branchenexpertise, die eine effektive Bereitstellung von Pipeline-Lösungen ermöglicht. Baker Hughes ist bekannt für seine Fähigkeit, digitale Lösungen zu integrieren, die die Betriebseffizienz und Sicherheit während des gesamten Projektlebenszyklus vorantreiben. Mit einem starken Ruf für Innovation und Zuverlässigkeit konzentriert sich Baker Hughes auf die Entwicklung von fortschrittlichen Materialien und Fertigungstechniken, die den globalen Standards entsprechen. Dieser Ansatz stärkt nicht nur die Wettbewerbsposition des Unternehmens, sondern stellt auch sicher, dass es auf Markttrends und Kundenbedürfnisse reagiert, wodurch es seinen Status als Schlüsselakteur im zunehmend komplexen Öl- und Gaspipeline-Sektor festigt.

Zu den wichtigsten Unternehmen im Markt für den Bau von Öl- und Gaspipelines-Markt gehören

Recent Industry Developments

In den jüngsten Entwicklungen im globalen Markt für die Herstellung und den Bau von Öl- und Gaspipelines positionieren sich Unternehmen wie McDermott International und TechnipFMC, um von der steigenden globalen Nachfrage nach Energieinfrastruktur zu profitieren. Angesichts der anhaltenden geopolitischen Spannungen, insbesondere in Osteuropa, sieht sich Nord Stream AG Herausforderungen gegenüber, die die Pipeline-Betriebe beeinträchtigen könnten, während Santos Ltd weiterhin sein Portfolio durch strategische Projektentwicklungen in Australien erweitert. KBR und Saipem sind ebenfalls bekannt dafür, bedeutende Verträge gesichert zu haben, die darauf abzielen, die Effizienz und Nachhaltigkeit in Pipelineprojekten zu erhöhen und auf den Druck für umweltfreundlichere Praktiken zu reagieren.

Fusionen und Übernahmen haben eine entscheidende Rolle im Markt gespielt, wobei Aker Solutions bedeutende Übernahmen abgeschlossen hat, die seine Fähigkeiten im Fertigungssektor verbessern. Darüber hinaus erkunden Bechtel und Fluor aktiv Synergien, um ihre Bauoperationen zu stärken, was den Trend zur Konsolidierung widerspiegelt, während Unternehmen um einen größeren Marktanteil kämpfen. Insgesamt beeinflussen schwankende Ölpreise und regulatorische Änderungen das Wachstum und zwingen große Akteure wie Bilfinger und JGC Corporation, ihre Strategien anzupassen, um wettbewerbsfähig in diesem dynamischen Umfeld zu bleiben.

Zukunftsaussichten

Markt für den Bau von Öl- und Gaspipelines Zukunftsaussichten

Der Öl- und Gas-Pipeline-Fertigungs- und Bau-Markt wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 2,77% wachsen, angetrieben durch die steigende Energienachfrage und Investitionen in die Infrastruktur.

Neue Möglichkeiten liegen in:

  • Investition in automatisierte Schweißtechnologien für mehr Effizienz.
  • Entwicklung umweltfreundlicher Rohrleitungsmaterialien zur Erreichung von Nachhaltigkeitszielen.
  • Expansion in Schwellenländer mit ungenutzten Öl- und Gasreserven.

Bis 2035 wird erwartet, dass der Markt seine Position als wesentlicher Bestandteil der globalen Energieinfrastruktur festigt.

Marktsegmentierung

Öl- und Gas-Pipeline-Fertigung Bau Markt Endnutzungsprognose

  • Öltransmission
  • Erdgasübertragung
  • Wasserübertragung
  • Raffinerie

Öl- und Gas-Pipeline-Fertigung Bau Markt Anwendungsprognose

  • Transport
  • Wasserversorgung
  • Abwasserbewirtschaftung
  • Industrielle Anwendungen

Öl- und Gas-Pipeline-Fertigung Bau Markt Materialtyp-Prognose

  • Stahl
  • Kunststoff
  • Kupfer
  • Verbundwerkstoff

Öl- und Gas-Pipeline-Fertigung Bau Markt Bauart-Prognose

  • Onshore
  • Offshore
  • Unterwasser

Berichtsumfang

MARKTGRÖSSE 2024 181,68 (USD Milliarden)
MARKTGRÖSSE 2025 186,71 (USD Milliarden)
MARKTGRÖSSE 2035 245,43 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 2,77 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Bechtel (US), Fluor Corporation (US), KBR (US), Saipem (IT), TechnipFMC (GB), McDermott International (US), Subsea 7 (GB), China National Petroleum Corporation (CN), Larsen & Toubro (IN)
Abgedeckte Segmente Anwendung, Materialtyp, Bauart, Endnutzung, Regional
Wichtige Marktchancen Integration fortschrittlicher Automatisierungstechnologien verbessert die Effizienz im Markt für die Herstellung und den Bau von Öl- und Gaspipelines.
Wichtige Marktdynamiken Steigende Nachfrage nach nachhaltigen Energielösungen treibt Innovationen in der Herstellung und im Bau von Öl- und Gaspipelines voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung für den Markt für die Herstellung und den Bau von Öl- und Gas-Pipelines im Jahr 2035?

Die prognostizierte Marktbewertung für den Markt für die Herstellung und den Bau von Öl- und Gas-Pipelines im Jahr 2035 beträgt 245,43 Milliarden USD.

Wie hoch war die Gesamtmarktbewertung im Jahr 2024?

Die Gesamtmarktbewertung für den Markt für die Herstellung und den Bau von Öl- und Gas-Pipelines betrug 181,68 Milliarden USD im Jahr 2024.

Wie hoch ist die erwartete CAGR für den Markt im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für den Markt für die Herstellung und den Bau von Öl- und Gas-Pipelines im Prognosezeitraum 2025 - 2035 beträgt 2,77%.

Welches Anwendungssegment wird voraussichtlich bis 2035 die höchste Bewertung haben?

Das Anwendungssegment Transport wird voraussichtlich bis 2035 100,0 Milliarden USD erreichen.

Welche Hauptmaterialien werden im Pipelinebau verwendet und welche prognostizierten Bewertungen haben sie?

Stahl wird voraussichtlich 123,0 Milliarden USD erreichen, während Kunststoff bis 2035 voraussichtlich 60,0 Milliarden USD erreichen wird.

Wie vergleicht sich das Offshore-Bausegment mit dem Onshore in Bezug auf das prognostizierte Wachstum?

Das Offshore-Bausegment wird voraussichtlich 75,0 Milliarden USD erreichen, während das Onshore-Segment bis 2035 voraussichtlich 123,0 Milliarden USD erreichen wird.

Welche Unternehmen sind führend im Markt für die Herstellung und den Bau von Öl- und Gas-Pipelines?

Wichtige Akteure auf dem Markt sind Bechtel, Fluor Corporation, KBR, Saipem und TechnipFMC.

Wie hoch ist die prognostizierte Bewertung für die Erdgasübertragung bis 2035?

Die prognostizierte Bewertung für die Erdgasübertragung wird voraussichtlich bis 2035 98,12 Milliarden USD erreichen.

Welches Endnutzungssegment wird voraussichtlich bis 2035 am stärksten wachsen?

Das Endnutzungssegment Ölübertragung wird voraussichtlich bis 2035 auf 61,23 Milliarden USD wachsen.

Wie hoch ist die prognostizierte Bewertung für das Abwasser-Management bis 2035?

Die prognostizierte Bewertung für das Abwasser-Management wird voraussichtlich bis 2035 35,0 Milliarden USD erreichen.

Autor
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.