Nutricosmetics-Markt (2026 - 2035)

Marktgröße, Anteil, Branchentrend und Analyse von Nutricosmetics-Marktinformationen nach Inhaltsstofftyp (Kollagen und Peptide, Vitamine und Mineralien, Probiotika und Postbiotika, andere), nach Form (Tabletten und Kapseln, Pulver und Flüssigkeiten, Gummis und Kaubonbons, andere), nach Vertriebskanal (Supermärkte/Großmärkte, Gesundheits- und Schönheitsgeschäfte, Online-Einzelhandel und D2C, andere), nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika) – Prognose bis 2035

Forecast Period
2026-2035
CAGR
7.6%
2025 Market Size
USD 10.74 Billion
2035 Market Size
USD 22.38 Billion
Food, Beverages & Nutrition ● Updated August 28, 2026 Report ID: MRFR/FnB/1516-CR | Pages: 100 | Author: Harshita Gorde

Nutricosmetics Market Summary

Der Nutricosmetics-Markt wurde 2025 auf 10,74 Milliarden USD geschätzt und wird voraussichtlich 2026 11,56 Milliarden USD erreichen, bevor er bis 2035 auf 22,38 Milliarden USD ansteigt, was einer CAGR von 7,6 % über den Prognosezeitraum (2026–2035) entspricht. Diese Expansion basiert auf einem entscheidenden Wandel unter den Verbrauchern, die jetzt essbare Schönheitsprodukte als einen zentralen Pfeiler der präventiven Gesundheit und nicht als ein freiwilliges Vergnügen betrachten. Klinische Validierung aus von Fachkollegen geprüften dermatologischen Studien – kombiniert mit geschätzten 4,2 Milliarden USD an Risikokapital, die zwischen 2022 und 2025 in funktionale Schönheits-Startups investiert wurden [1] – hat den Nutricosmetics-Markt als eines der investierbarsten Segmente innerhalb der breiteren Gesundheits- und Wellnesswirtschaft gefestigt.

Die technologische Transformation, die den Nutricosmetics-Markt umgestaltet, konzentriert sich darauf, generische Multivitaminformulierungen durch präzisionsgefertigte bioaktive Abgabesysteme zu ersetzen. KI-unterstützte Formulierungsplattformen ermöglichen es Marken jetzt, Zutatenmischungen in großem Maßstab anzupassen, während personalisierte Tools, die sich auf das Mikrobiom konzentrieren, Produktlinien der nächsten Generation ermöglichen, die auf individuelle Profile der Darm-Haut-Achse zugeschnitten sind. Auf Fermentation basierende vegane Kollagenalternativen haben seit 2023 über 680 Millionen USD in F&E-Investitionen angezogen und drohen, die konventionelle Beschaffung von marinen und bovinen Peptiden zu verdrängen.

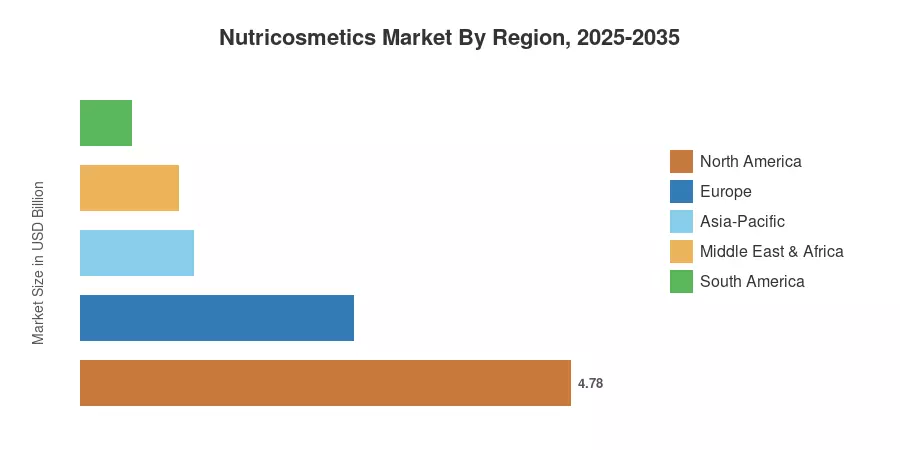
Nordamerika hält etwa 44,5 % des globalen Nutricosmetics-Marktes, angetrieben von günstigen FDA-Regulierungswegen für Nahrungsergänzungsmittel und der Verbreitung von abonnementbasierten Direktvertriebs (D2C)-Kanälen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 10,2 %, gef fueled by tiefen kulturellen Übereinstimmungen mit funktionalen Lebensmitteln in Japan, Südkorea und China. Europa hält den zweitgrößten Anteil mit etwa 24,8 %, unterstützt durch die Einhaltung der EU-Verordnung über neuartige Lebensmittel, die wissenschaftlich fundierten Marken Glaubwürdigkeit verleiht [3]. Da die klinischen Beweise weiterhin reifen und die Vertriebsinfrastruktur sich ausdehnt, ist der Nutricosmetics-Markt bereit für nachhaltige zweistellige regionale Wachstumsbereiche bis weit in die 2030er Jahre.


Wichtige Erkenntnisse aus dem Bericht

• Nach Inhaltsstofftyp

  • Kollagen und Peptide machten 2025 etwa 37,8 % des Nutricosmetics-Marktes aus, was die verankerte Verbrauchernachfrage nach Lösungen zur Hautelastizität widerspiegelt.
  • Probiotika und Postbiotika werden voraussichtlich mit einer CAGR von 10,2 % bis 2035 wachsen, da die Forschung zur Darm-Haut-Achse Investitionen in pharmazeutische F&E anzieht.

• Nach Form

  • Pulver und Flüssigkeiten machten 2025 etwa 46,0 % des Nutricosmetics-Marktes aus und profitierten von einer höheren Wahrnehmung der Bioverfügbarkeit und der Mischbarkeit mit funktionalen Getränken.
  • Gummis und Weichkaus sind voraussichtlich mit einer CAGR von 10,7 % im Wachstum, angetrieben durch geschmackliche Profile, die bei jüngeren Demografien beliebt sind.

• Nach Vertriebskanal

  • Gesundheits- und Schönheitsgeschäfte hielten 2025 einen geschätzten Marktanteil von 41,1 % im Nutricosmetics-Markt, gestützt durch Beratungsmodelle im Geschäft.
  • Online-Handel und D2C-Kanäle werden voraussichtlich mit einer CAGR von 11,1 % wachsen, angetrieben durch Abonnement-Ökonomien und soziale Handelskonversion.

• Nach Region

  • Nordamerika führte den Nutricosmetics-Markt mit einem Umsatzanteil von 44,5 % im Jahr 2025 an, gestützt durch regulatorische Klarheit und Akzeptanz von Premiumpreisen.
  • Der asiatisch-pazifische Raum wird voraussichtlich die höchste regionale CAGR von 10,2 % bis 2035 aufweisen.


Marktgröße und Prognose (2021–2035)

Die Methodik zur Marktgrößenschätzung von Market Research Future integriert Bottom-up-Umsatzmodellierung aus Herstellerlieferungen mit Top-down-Validierung anhand von Daten von Handelsverbänden, Einzelhandels-Scanner-Analysen und proprietären Verbraucherumfragen in 22 Ländern. Historische Zahlen (2021–2024) stammen aus geprüften Finanzberichten und Zollstatistiken; Prognoseprojektionen (2026–2035) wenden szenariogewichtete Nachfragekurven an, die für regulatorische, makroökonomische und demografische Variablen angepasst sind.
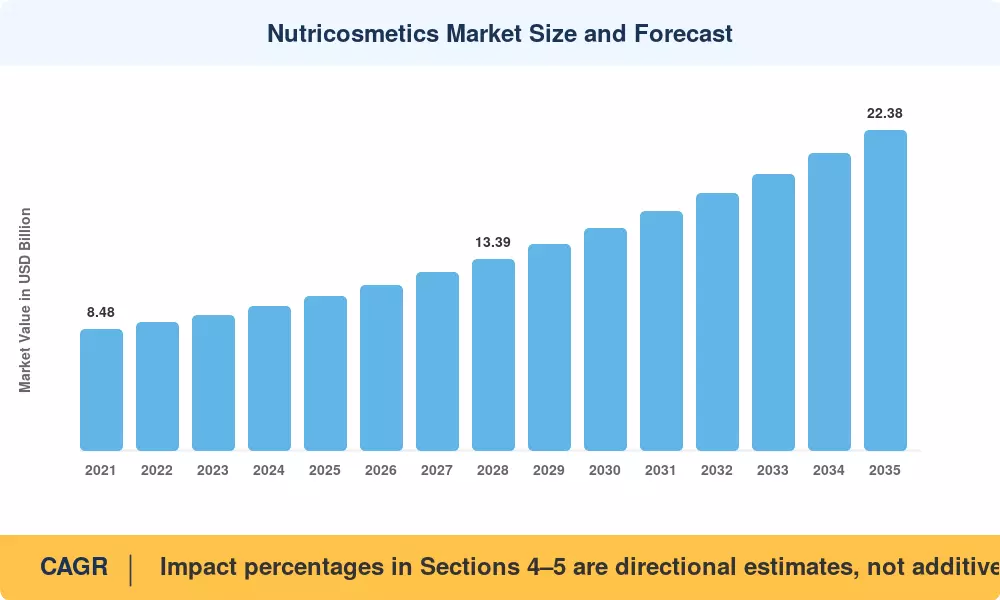
Marktgröße und Prognose für Nutricosmetics
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Klinische Validierung von Hautgesundheitsansprüchen ~18% Global Kurzfristig (≤2 Jahre)
Bereitschaft zur Premiumisierung bei Millennials/Gen-Z ~16% NA, Europa Kurzfristig (≤2 Jahre)
Expansion des D2C-Abonnementhandels ~15% NA, APAC Mittel- bis langfristig (2–4 Jahre)
Forschung und Entwicklung zur Mikrobiom- und Haut-Darm-Achse ~14% Global Mittel- bis langfristig (2–4 Jahre)
Regulatorische Harmonisierung von funktionellen Lebensmitteln ~13% EU, APAC Langfristig (≥4 Jahre)
KI-unterstützte Formulierung und Personalisierung ~12% NA, Europa Langfristig (≥4 Jahre)
Sozialer Handel und nachfragegetrieben durch Influencer ~12% APAC, NA Kurzfristig (≤2 Jahre)


Klinische Validierung von Hautgesundheitsansprüchen

Randomisierte, doppelblinde Studien, die zwischen 2022 und 2025 im Journal of Cosmetic Dermatology und Nutrients veröffentlicht wurden, zeigten statistisch signifikante Verbesserungen der Hautfeuchtigkeit (bis zu 28% Steigerung) und der Faltentiefe (bis zu 15%) nach 8–12 Wochen oraler Kollagenpeptid-Supplementierung [12]. Diese Ergebnisse haben die Einstellungen der Verschreiber verändert — schätzungsweise 34% der US-Dermatologen empfehlen jetzt nutricosmetische Supplements als ergänzende Therapie, ein Anstieg von 12% im Jahr 2020. Die klinische Evidenzbasis unterstützt direkt die Premium-Preisgestaltung und senkt die Kundenakquisitionskosten für Marken, die veröffentlichte Daten in ihren Marketingmaterialien anführen können.

Premiumisierung bei Millennials und Gen-Z

Verbraucher im Alter von 18–40 Jahren zeigen eine etwa 60% höhere Zahlungsbereitschaft für wissenschaftlich fundierte Schönheits-Supplements im Vergleich zu älteren Kohorten, laut einer Verbraucherumfrage von 2024 [1]. Diese demografische Verzerrung hat es ermöglicht, dass die durchschnittlichen Verkaufspreise im NA Nutricosmetics-Markt ohne entsprechende Rückgänge im Volumen um 8–12% pro Jahr gestiegen sind. Abonnement-orientierte Marken wie Ritual und HUM Nutrition haben von dieser Dynamik profitiert, indem sie die Transparenz klinischer Studien in ihr Wertversprechen integriert haben.

Expansion des D2C-Abonnementhandels

Abonnementbasierter E-Commerce macht jetzt schätzungsweise 28% der Online-Verkäufe von Nutricosmetics in Nordamerika aus, wobei die durchschnittlichen Kundenlebenswerte über 420 USD pro Abonnent liegen [6]. Das Modell reduziert die Abwanderung, indem es personalisierte Regimenempfehlungen mit automatisierter Nachbestellung bündelt, was die 90-Tage-Retention-Rate auf etwa 62% angehoben hat — deutlich höher als die Benchmarks für einmalige Käufe. Plattformen wie Shopify Plus und spezialisierte Supplement-Abonnement-Engines haben die technischen Barrieren für aufstrebende Marken, die in den Nutricosmetics-Markt eintreten, gesenkt.

KI-unterstützte Formulierung und Personalisierung

KI-gesteuerte Plattformen zur Optimierung von Inhaltsstoffen — eingesetzt von Unternehmen wie Nestlé Health Science und Amway — können die Produktentwicklungszeiten von 18 Monaten auf unter 6 Monate reduzieren [7]. Machine-Learning-Algorithmen analysieren Verbrauchermarker-Daten, Ergebnisse klinischer Studien und sensorische Präferenzprofile, um optimierte Formulierungen zu generieren. Die globalen Investitionen in KI-gestützte Ernährungspersonalisierung überstiegen zwischen 2023 und 2025 1,1 Milliarden USD und positionieren diesen Treiber als langfristigen strukturellen Beschleuniger für den Nutricosmetics-Markt.


Analyse der Auswirkungen von Einschränkungen

Die Prozentsätze der Auswirkungen von Einschränkungen stellen die von Analysten geschätzten Gegenwinde dar, die das Wachstum des gesamten Marktes für Nutrikosmetik dämpfen. Diese Zahlen sind richtungsweisend und spiegeln qualitative Modellierungen wider, anstatt präzise subtraktive Koeffizienten.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungen Zeitrahmen
Fragmentierte globale regulatorische Rahmenbedingungen ~–20% Global Langfristig (≥4 Jahre)
Verbraucherskepsis und Wahrnehmungslücken bei der Wirksamkeit ~–18% NA, Europa Kurzfristig (≤2 Jahre)
Volatilität bei der Beschaffung von Inhaltsstoffen (marines Kollagen) ~–15% Global Mittel- bis langfristig (2–4 Jahre)
Hohe Kundenakquisitionskosten im D2C ~–14% NA Kurzfristig (≤2 Jahre)
Wettbewerb durch topische Kosmezeutika ~–12% Europa, APAC Mittel- bis langfristig (2–4 Jahre)


Fragmentierte globale regulatorische Rahmenbedingungen

Das Fehlen eines einheitlichen internationalen Standards für gesundheitsbezogene Angaben zu Nutrikosmetik schafft Compliance-Komplexität für Marken, die eine Multi-Markt-Verteilung anstreben. Die EFSA der EU hat seit 2012 weniger als 10% der eingereichten gesundheitsbezogenen Angaben zu Schönheit genehmigt, während die FOSHU- und DSHEA-Rahmenbedingungen in Japan und den USA unter grundlegend unterschiedlichen Beweislasten operieren [11]. Dieses Flickwerk zwingt Unternehmen dazu, parallele SKU-Strategien aufrechtzuerhalten, was die regulatorischen Kosten pro Markteintritt um schätzungsweise 15–22% erhöht und die Produktlaunch-Zyklen im Nutrikosmetikmarkt verlangsamt.

Verbraucherskepsis und Wahrnehmungslücken bei der Wirksamkeit

Trotz zunehmender klinischer Beweise ergab eine Umfrage von 2024, dass 41% der US-Verbraucher weiterhin nicht überzeugt sind, dass orale Nahrungsergänzungsmittel sichtbare Hautvorteile bieten [14]. Diese Skepsis wird durch inkonsistente Dosierungsprotokolle zwischen den Marken und ein Erbe unbegründeter Ansprüche früherer Produkte verstärkt. Die Überwindung dieses Vertrauensdefizits erfordert nachhaltige Investitionen in die transparente Kommunikation klinischer Daten — eine Kostenbelastung, die kleinere Akteure im Nutrikosmetikmarkt überproportional betrifft.

Volatilität bei der Beschaffung von Inhaltsstoffen

Marin abgeleitete Kollagenpeptide, die den primären bioaktiven Bestandteil in etwa 35% der Nutrikosmetikformulierungen darstellen, sehen sich Lieferkettenproblemen durch Überfischungsbeschränkungen und klimabedingte Aquakultur -Störungen gegenüber [15]. Die Preise für wild gefangenes Fischkollagen stiegen zwischen 2022 und 2024 um 19%, was die Margen für Marken, die Einzelhandelspreisverpflichtungen eingegangen sind, belastet. Während fermentationsbasierte Alternativen an Bedeutung gewinnen, bleiben ihre Stückkosten 30–40% höher als die herkömmlichen marinen Quellen.


Nutricosmetics Market Opportunities

Integration von Präzisionsernährung mit tragbaren Biometrics

Tragbare Gesundheitsgadgets wie Smartwatches, kontinuierliche Glukosemonitore und Hautfeuchtigkeitssensoren können Echtzeit-Biomarker-Daten bereitstellen, die Anpassungen an individuellen Ergänzungsregimen anstoßen können. Marken, die mit den Apple HealthKit- und Google Health Connect-Ökosystemen interagieren, können datengestützte Nachfüllempfehlungen geben, wodurch die Kundenbindung und der Kundenlebenszeitwert im Nutrikosmetikmarkt erhöht werden [13].


Expansion auf Schwellenmärkte in Südostasien und Lateinamerika

Zum Beispiel berichten die südostasiatischen Märkte Indonesien, Vietnam und Thailand von Akzeptanzraten für funktionale Lebensmittel von etwa 70 %, aber einer Durchdringung von Nutrikosmetik von unter 8 %, was auf erhebliches Potenzial hinweist. Ebenso sind orale Schönheitsmarken in der beautybewussten Verbraucherschaft Brasiliens mit mehr als 100 Millionen ansprechbaren Personen erheblich unterdurchdrungen. Lokalisierte Formulierungen, die den regionalen Geschmack für Zutaten widerspiegeln (z. B. MCTs aus Kokosnüssen, Antioxidantien aus Açaí), bieten einen greifbaren Weg zur Volumenerhöhung.


Datenmonetarisierung durch Personalisierungsplattformen

D2C-Nutrikosmetikmarken, die erstklassige Kundendaten sammeln, wie Hauttypbewertungen, Ernährungsgewohnheiten und Selbstberichte über die Produktleistung, können diese Datensätze monetarisieren, indem sie anonymisierte Trendanalysen an Inhaltsstofflieferanten und Auftragshersteller verkaufen [6]. Diese B2B-Datenebene generiert einen regelmäßigen Einkommensstrom, der nicht an Produktmargen gebunden ist, und bietet einen strukturellen Gewinnvorteil für Akteure im Nutrikosmetikmarkt, die frühzeitig Dateninfrastrukturen aufbauen.


Konvergenz von Pharmazie und Nutrikosmetik

Immer mehr dermatologische Kliniken und Medspas bieten klinikmarkierte Nutrikosmetiklinien als ergänzende Therapie für ästhetische Eingriffe an. Der globale Markt für medizinische Ästhetik wird bis 2025 mehr als 18 Milliarden USD betragen und ist ein Vertrauenskanal, in dem die Unterstützung durch Fachleute mit der Akzeptanz von Premiumpreisen verbunden ist. Marken, die in der Lage sind, klinische Unterstützungswege zu erreichen, können auf das höchste Zahlungsbereitschaftssegment im Nutrikosmetikmarkt zugreifen.


Clean-Label und nachhaltigkeitsgetriebenes Premiumisierung

Etwa 52 % der globalen Schönheitsverbraucher bewerten jetzt die Transparenz der Inhaltsstoffe als eines der drei wichtigsten Kaufkriterien [14]. Nutrikosmetikmarken, die rückverfolgbare, nachhaltig beschaffte und vegan-zertifizierte Formulierungen anbieten, verlangen 18–25 % Preisaufschläge gegenüber herkömmlichen Alternativen. Zertifizierungsprogramme wie B-Corp und Fair Trade werden zu wettbewerbsfähigen Differenzierungsmerkmalen im Nutrikosmetikmarkt.


Nutricosmetics Market Future Outlook

KI-gesteuerte Personalisierung in großem Maßstab

Bis 2030 wird geschätzt, dass 40% der online verkauften Nutricosmetics irgendeine Form von KI-gesteuerter Personalisierung beinhalten werden, von Hauttyp-Fragebögen bis hin zur Integration von Mikrobiom-Sequenzierung [7]. Maschinenlernmodelle, die auf Millionen von Verbraucherdatenpunkten zur Wirksamkeit trainiert wurden, ermöglichen es Marken im Nutricosmetics-Markt, klinisch optimierte Regime anzubieten, die sich im Laufe der Zeit anpassen, wodurch der Versuch-und-Irrtum für Verbraucher verringert und die Adhärenzraten verbessert werden. Unternehmen, die in proprietäre Datenvorsprünge investieren, werden strukturelle Wettbewerbsvorteile erlangen.

Regulatorische Konvergenz und klinische Ansprüche

Harmonisierungsefforts zwischen der FDA, EFSA und der japanischen Verbraucherbehörde werden voraussichtlich bis 2028–2030 abgestimmte Richtlinien zur Begründung von Gesundheitsansprüchen hervorbringen [11]. Diese Konvergenz wird die Compliance-Kosten in mehreren Märkten um schätzungsweise 20–30% senken und grenzüberschreitende Vertriebseffizienzen für den Nutricosmetics-Markt freisetzen. Marken mit bestehenden klinischen Dossiers werden überproportional von schnelleren regulatorischen Genehmigungen profitieren.

Nachhaltigkeit als wettbewerbsfähiger Imperativ

Die Unternehmensrichtlinie zur Nachhaltigkeitsberichterstattung der EU (CSRD) und vergleichbare Rahmenbedingungen in Asien werden die Hersteller von Nutricosmetics zwingen, bis 2028 Scope 1–3-Emissionen, Wasserverbrauch und Auswirkungen auf die Biodiversität in ihren Lieferketten offenzulegen [17]. Frühzeitige Akteure, die in nachvollziehbare, umweltfreundliche Beschaffung investieren — einschließlich fermentationsabgeleiteter Peptide und upgecycelter botanischer Extrakte — werden ihre Positionierung im Nutricosmetics-Markt differenzieren und sich gegen zukünftige Compliance-Kosten absichern.

Plattformökonomie und Ökosystemintegration

Im nächsten Jahrzehnt wird der Nutricosmetics-Markt zunehmend in breitere Gesundheits-Technologie-Ökosysteme eingebettet sein. Die Integration mit Telemedizin-Dermatologie-Plattformen, digitalen Wellness-Apps und von Arbeitgebern geförderten Wellness-Leistungen wird den adressierbaren Markt über Einzelhandelskunden hinaus erweitern. Daten von IEA und WHO deuten darauf hin, dass die globalen Ausgaben für präventive Gesundheit bis 2032 jährlich 8 Billionen USD übersteigen werden, und Nutricosmetics-Marken, die sich als klinische Wellness-Partner positionieren — anstatt als Schönheitsaccessoires — werden einen überproportionalen Anteil an diesen Ausgaben erfassen [18].


Nutricosmetics Market Segmentation

Nach Inhaltsstofftyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Kollagen und Peptide 37,8% Anteil (2025) Duale Positionierung von Hautelastizität und Gelenkgesundheit
Vitamine und Mineralien 3,05 Milliarden USD (2025) Breit gefächerte antioxidative Anziehungskraft
Probiotika und Postbiotika CAGR 10,2% Forschungsimpulse zur Darm-Haut-Achse
Sonstige (Hyaluronsäure, CoQ10, Biotin) 18,6% Anteil (2025) Zielgerichtete Formulierungen mit einem Nutzen


Kollagen und Peptide dominieren den Markt für Nutrikosmetik nach Inhaltsstofftyp, unterstützt durch die größte Menge an peer-reviewed klinischen Beweisen, die die orale Supplementierung mit messbaren Ergebnissen in Bezug auf Hautfeuchtigkeit und Faltenreduktion verknüpfen [12]. Meeresbasiertes Kollagen bleibt das primäre Substrat, obwohl tierische und pflanzliche Alternativen in Märkten mit diätetischen Einschränkungen oder Nachhaltigkeitsvorgaben an Bedeutung gewinnen.

Probiotika und Postbiotika stellen die am schnellsten wachsende Inhaltsstoffkategorie dar, da Forschungen von Institutionen wie MIT und Stanford die mechanistischen Verbindungen zwischen der Zusammensetzung des Mikrobioms im Darm und der Hautbarrierefunktion validiert haben [8]. Marken wie Seed Health und Symprove überschreiten die Grenzen von Verdauungswohlbefinden zur Positionierung in der Nutrikosmetik und verwischen die traditionellen Kategorien und erweitern die ansprechbare Verbraucherbasis für den Markt der Nutrikosmetik.

Nach Form

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Tabletten und Kapseln 31,5% Anteil (2025) Bequemlichkeit und Dosierungsgenauigkeit
Pulver und Flüssigkeiten 4,94 Milliarden USD (2025) Hohe Bioverfügbarkeit und Mischbarkeit
Gummis und Weichkausnahrung CAGR 10,7% Geschmacksgesteuerte Compliance bei jüngeren Verbrauchern
Sonstige 7,7% Anteil (2025) Sachets, Brausepulver, funktionale Shots


Pulver und Flüssigkeiten führen den Markt für Nutrikosmetik nach Formfaktor an, da Verbraucher zunehmend die Lieferung im flüssigen Format als überlegen in Bezug auf die Absorption im Vergleich zu festen Darreichungsformen wahrnehmen. Fertigmischbare Kollagen-Sachets und Schönheitselixier-Shots sind zu Grundnahrungsmitteln in spezialisierten Gesundheitsgeschäften und Aboboxen in Nordamerika und Europa geworden.

Gummis und Weichkausnahrung sind das am schnellsten wachsende Format, wobei ihr süßwarenähnliches sensorisches Profil die Compliance-Raten unter demografischen Gruppen, die historisch resistent gegenüber täglichen Supplement-Routinen sind, antreibt. Market Research Future schätzt, dass Nutrikosmetik im Gummiformat bis 2033 einen Jahresumsatz von über 3,5 Milliarden USD überschreiten wird, wobei Innovationen in zuckerfreien und pektinbasierten Formulierungen ihre ansprechbaren Verbrauchersegmente im Markt für Nutrikosmetik weiter erweitern.

Nach Vertriebskanal

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Supermärkte/Hypermärkte 21,7% Anteil (2025) Zugänglichkeit für den Massenmarkt und Impulskäufe
Gesundheits- und Schönheitsgeschäfte 4,41 Milliarden USD (2025) Beratung im Geschäft und kuratierte Sortimente
Online-Handel und D2C CAGR 11,1% Abonnement-Ökonomie und personalisierte Empfehlungen
Sonstige (Apotheken, Kliniken) 12,6% Anteil (2025) Klinische Unterstützung und professioneller Kanal


Gesundheits- und Schönheitsgeschäfte bleiben das Rückgrat der Vertriebslandschaft der Nutrikosmetik, wobei Einzelhändler wie Sephora, Ulta Beauty und Boots zunehmend Regalplatz für essbare Schönheitskategorien widmen. Das Einkaufserlebnis im Geschäft — einschließlich Hautanalyseberatungen und Probiergrößen — treibt weiterhin höhere Konversionsraten als Massenmarktkanäle an.

Online-Handels- und D2C-Kanäle transformieren die Wettbewerbsökonomie des Marktes für Nutrikosmetik. Abonnementorientierte Marken profitieren von vorhersehbaren wiederkehrenden Einnahmen, einem geringeren Lagerbestandsrisiko und reichhaltigeren First-Party-Verbraucherdaten. Die Integration des sozialen Handels — insbesondere über TikTok Shop und Instagram Checkout — hat den Weg von der Produktentdeckung zum Kauf verkürzt, wobei von Influencern gesteuerte Kampagnen 4–6x höhere Engagement-Raten als traditionelle digitale Werbung generieren [5].


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 44,5% Anteil (2025) D2C-Abonnementmodelle; Optimierung des FDA-Weges
Europa 2,66 Milliarden USD (2025) EFSA-Anspruchs-Konformität; Premiumisierung von Clean-Label-Produkten
Asien-Pazifik 10,2% CAGR (2026–2035) Kultur funktioneller Lebensmittel; Einfluss von K-Beauty
Südamerika 0,50 Milliarden USD (2025) Schönheitsbewusste Demografie; lokalisierte Formulierungen
Mittlerer Osten & Afrika 8,9% CAGR (2026–2035) Halal-zertifizierte Wellness; E-Commerce-Durchdringung
Gesamt 10,74 Milliarden USD (2025)

Der Markt für Nutrikosmetik zeigt ausgeprägte regionale Nachfragemuster, die durch regulatorische Rahmenbedingungen, kulturelle Einstellungen zu funktionellen Lebensmitteln und die Reife der Vertriebskanäle geprägt sind. Nordamerika bleibt der dominierende Umsatzträger, während Asien-Pazifik am schnellsten wächst, unterstützt durch steigende verfügbare Einkommen und tief verwurzelte Traditionen von Nahrungsergänzungsmitteln für Schönheit von innen [3].


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 78,4% des regionalen Anteils Wissenschaftlich unterstützte Markenbildung; Dermatologenempfehlung
Kanada CAGR 7,8% Regulatorische Unterstützung für natürliche Gesundheitsprodukte
Mexiko 0,19 Milliarden USD (2025) Expansion der E-Commerce-Infrastruktur


Die USA dominieren den nordamerikanischen Markt für Nutrikosmetik mit über 1.200 SKUs, die in Einzelhandels- und digitalen Kanälen konkurrieren. Der Rahmen für natürliche Gesundheitsprodukte von Health Canada hat ein günstiges Umfeld für kanadische Markteintritte geschaffen, während die sich schnell digitalisierende Einzelhandelslandschaft in Mexiko neue Vertriebskanäle für internationale Marken eröffnet [3].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 22,6% des regionalen Anteils Kultur von Nahrungsergänzungsmitteln in pharmazeutischer Qualität
Vereinigtes Königreich CAGR 8,1% Verbreitung von Schönheits-Abonnementboxen
Frankreich 0,41 Milliarden USD (2025) Kosmetische Erbschaft und F&E-Investitionen
Italien 11,3% des regionalen Anteils Synergien von Zutaten der mediterranen Ernährung
Spanien CAGR 7,4% Wachsende Gesundheitsbewusstheit unter Millennials
Nordische Länder 0,22 Milliarden USD (2025) Hohe Ausgaben pro Kopf für Nahrungsergänzungsmittel
Russland 5,1% des regionalen Anteils Incentives für die inländische Produktion
Rest von Europa CAGR 6,9% Regulatorische Konvergenz mit EU-Standards


Deutschland ist der Anker der europäischen Nachfrage nach dem Markt für Nutrikosmetik, unterstützt durch ein Vertriebsmodell über Apotheken, das den oralen Schönheitsformulierungen klinische Glaubwürdigkeit verleiht. Der Abonnementhandel im Vereinigten Königreich hat die Zugänglichkeit von Nutrikosmetik über den Fachhandel hinaus erweitert, während Frankreich sein tiefes Erbe in der kosmetischen F&E nutzt, um klinisch differenzierte Produkte zu entwickeln [3].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 31,8% des regionalen Anteils Grenzüberschreitender E-Commerce und Livestream-Verkauf
Indien CAGR 11,5% Integration ayurvedischer Zutaten
Japan 0,53 Milliarden USD (2025) FOSHU-Zertifizierung und alternde Bevölkerung
Südkorea 18,9% des regionalen Anteils Einfluss von K-Beauty und Innovationspipeline
ASEAN CAGR 10,8% Wachsende Akzeptanz funktioneller Lebensmittel in der Mittelschicht
Rest von Asien-Pazifik 0,11 Milliarden USD (2025) Marktentwicklung in der frühen Phase


Asien-Pazifik stellt die Region mit dem höchsten Momentum für den Markt für Nutrikosmetik dar, wobei der gut etablierte FOSHU-regulatorische Weg Japans einen Plan für die Standardisierung klinischer Ansprüche bietet, dem andere APAC-Märkte zu folgen beginnen. Das K-Beauty-Ökosystem Südkoreas treibt schnelle Produktinnovationszyklen voran, wobei neue Nutrikosmetikprodukte in nur vier Monaten nach der Konzeptentwicklung auf den Markt kommen.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 68,2% des regionalen Anteils Große, schönheitsbewusste Verbraucherschaft
Argentinien CAGR 7,2% Expansion des Gesundheits- und Wellnesskanals
Rest von Südamerika 0,07 Milliarden USD (2025) Entwickelnde Marktinfrastruktur


Der überproportionale Beitrag Brasiliens zum Markt für Nutrikosmetik in Südamerika spiegelt die Position des Landes als viertgrößter Markt für Schönheit und Körperpflege der Welt wider. Die lokale Beschaffung von Zutaten — insbesondere Açaí, Cupuaçu und Brasilianische Nüsse — bietet Differenzierungspotenzial für Marken, die auf die Region abzielen.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,4% des regionalen Anteils Investitionen in den Wellness-Sektor Vision 2030
VAE CAGR 9,6% Premium-Einzelhandelsinfrastruktur und Gesundheitstourismus
Südafrika 0,04 Milliarden USD (2025) Wachsende Akzeptanz von Nahrungsergänzungsmitteln in der Mittelschicht
Ägypten 11,7% des regionalen Anteils Bevölkerungsbedingtes Volumenpotenzial
Rest von MEA CAGR 7,8% E-Commerce- und Halal-Wellness-Nachfrage


Der Markt für Nutrikosmetik im MEA-Raum expandiert von einer kleinen Basis, wobei die VAE und Saudi-Arabien die Akzeptanz durch Premium-Einzelhandelskanäle und staatlich unterstützte Wellness-Initiativen anführen. Halal-Zertifizierung hat sich als unverzichtbare Voraussetzung für den Zugang zum regionalen Markt herausgestellt, was die Beschaffungs- und Formulierungsstrategien beeinflusst [11].


Markt für Nutrikosmetik nach Region, 2025-2035

Wettbewerbsbenchmarking

Der Markt für Nutrikosmetik zeigt eine moderate Konzentration, wobei die fünf größten Akteure einen geschätzten kombinierten Umsatzanteil von 32–38% halten. Der Herfindahl-Hirschman-Index (HHI) liegt im Bereich von 600–900, was auf ein fragmentiertes, aber konsolidierendes Wettbewerbsumfeld hinweist. Der Wettbewerb intensiviert sich entlang zweier Achsen: forschungsintensive pharmazeutische Unternehmen, die klinische Glaubwürdigkeit nutzen, und agile D2C-Marken, die digital-native Verbraucher durch content-getriebenes Marketing und Personalisierungstechnologie ansprechen.

Unternehmen Geschätzter Umsatzanteilsbereich Wichtige Angebote für den Nutrikosmetikmarkt Strategische Positionierung
Nestlé (Vital Proteins) ~7–10% Kollagenpeptid-Pulver, Kapseln, Creamer Massen-Premium; klinische Partnerschaften; globale Distribution
Amway (Nutrilite) ~5–8% Vitamine, pflanzliche Nahrungsergänzungsmittel, Schönheitsmischungen Direktvertriebsnetz; vertikal integrierte Landwirtschaft
Shiseido ~4–7% Kollagengetränke, Schönheitstabletten J-Beauty-Erbe; klinische F&E-Pipeline
FANCL Corporation ~3–6% Konservierungsmittelfreie Schönheitsnahrungsergänzungsmittel Japan-zentriert; pharmazeutische Herstellungsqualität
Otsuka Holdings (InnerScan) ~3–5% Funktionale Getränke, Schönheitsgetränke Diversifikation des Gesundheitskonglomerats
The Bountiful Company ~3–5% Nature's Bounty, Solgar Schönheitsvitamine Breite Einzelhandelspräsenz; Wertpositionierung
H&H Group (Swisse) ~3–5% Kollagen-Gummis, Haar-Haut-Nägel-Kapseln APAC-fokussiert; Strategie der Prominentenunterstützung
Herbalife ~2–4% Hauternährungs-Nahrungsergänzungsmittel, Kollagen-Shots MLM-Vertrieb; starke Präsenz in Schwellenländern
Suntory Holdings ~2–4% Kollagengetränke, Schönheits-Pulver Übergreifende Getränke-zu-Wellness-Strategie; Japan/APAC-Fokus
Beiersdorf (NIVEA) ~1–3% Hautgesundheits-Nahrungsergänzungsmittel Topische zu essbaren Markenverlängerung


Aktuelle Nachrichten & Entwicklungen


  • FDA (März 2024): Aktualisierte Entwurfshinweise zu den Anforderungen an die Benachrichtigung über neue Nahrungsergänzungsmittel (NDI) für neuartige nutricosmetische Bioaktive veröffentlicht, die die Erwartungen an die Markteinreichung klären [3].


Nutricosmetics-Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Nutrikosmetikmarkt
Studienzeitraum 2021–2035
CAGR (Prognosezeitraum) 7,6 % (2026–2035)
Marktgröße — Basisjahr (2025) 10,74 Milliarden USD
Marktgröße — Prognosejahr (2035) 22,38 Milliarden USD
Schnellst wachsendes Segment Probiotika und Postbiotika (nach Inhaltsstoff); Gummibärchen und Weichkaubonbons (nach Form)
Profilierte Unternehmen 10
Bewährungswährung Milliarden USD
CAGR Treiber Haftungsausschluss Auswirkungen in den Abschnitten 4–5 sind Richtwertschätzungen, nicht additiv zur Haupt-CAGR

FAQs

Wie vergleicht sich die Wirksamkeit von Nutrikosmetika mit der von topischen Hautpflegeprodukten zur Faltenreduzierung?
Orale Kollagenpeptide adressieren die dermale Matrixsynthese systemisch, während Topika auf das Stratum corneum wirken. Klinische Vergleichsstudien sind begrenzt, aber Kombinationsregime zeigen eine 20–30% größere Verbesserung als jeder Ansatz für sich allein [12].
Mit welchen Herausforderungen in Bezug auf die Haltbarkeit sehen sich Marken bei probiotikabasierten Nutrikosmetikformulierungen konfrontiert?
Lebende probiotische Stämme erfordern eine Kühlkette oder Mikroverkapselung, um die Anzahl der koloniebildenden Einheiten bis zum Ablaufdatum aufrechtzuerhalten. Postbiotische Formulierungen umgehen dies, indem sie hitzegetötete Metaboliten verwenden, was die Haltbarkeit auf über 24 Monate verlängert [8].
Welche Zertifizierungen sind am wichtigsten für den Eintritt in das Segment der halal Nutrikosmetika?
Die Zertifizierungen von JAKIM (Malaysia) und GSO (Golfstaaten) sind die wichtigsten Zugangswege und decken die Beschaffung, Verarbeitung und Verpackungskonformität ab. Marken ohne diese Zertifizierungen sehen sich einer effektiven Ausschluss von MEA-Einzelhandelskanälen gegenüber [11].
Wie beeinflussen Abonnementmodelle die Kundenakquisekosten in dieser Kategorie?
D2C-Abonnementmarken berichten von 35–40% niedrigeren gemischten Akquisekosten im Vergleich zu Einmalkaufmodellen, was durch einen höheren Lebenszeitwert und organische Empfehlungszyklen bedingt ist. Allerdings können anfängliche Testangebotssubventionen die Margen im ersten Jahr drücken [6].
Welche Rolle spielen Dermatologen im Kaufprozess des Nutrikosmetikmarktes?
Die Empfehlung von Fachleuten beeinflusst etwa 34% der Premium-Nutrikosmetikkäufe in den USA. Marken, die in die Sponsoring von Fortbildung für medizinisches Fachpersonal und klinische Sampling-Programme investieren, gewinnen wertvollere Kunden [12].
Sind pflanzenbasierte Kollagenalternativen bereits kommerziell in großem Maßstab rentabel?
Fermentationsbasiertes Kollagen ist kommerziell erhältlich, kostet jedoch 30–40% mehr pro Gramm als marinebasierte Peptide. Skaleneffekte durch erweiterte Bioreaktorkapazitäten werden erwartet, um diese Lücke bis 2029 auf unter 15% zu schließen [2].
Wie geht der Nutrikosmetikmarkt mit Allergenen und diätetischen Einschränkungen um?
Führende Marken bieten jetzt allergenfreie, vegane und koscher-zertifizierte Produktlinien an, die über 85% der gängigen diätetischen Einschränkungen abdecken. Drittanbieter-Testzertifikate wie NSF und Informed Sport bieten zusätzliche Sicherheit für Verbraucher [14].
Autor
Autor
Author Profile
Harshita Gorde LinkedIn Research Analyst
Harshita Post graduate MBA in Business Administration from Welingkar Institute, Mumbai and 5 years of experience in the field of product market research. As a Research Analyst, I have cross-domain experience in packaging, and industrial Automation & Equipment. I am currently looking after the research process of packaging, logistics & transportation, and industrial automation & equipment at Market Research Future Reports. My responsibilities at the organization involve handling syndicate and custom reports as well as responding to client inquiries, and organize, co-ordinate with a group of 5 to 6 persons to manage all workflows.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed nutritional and dermatological journals, clinical publications, and authoritative health and wellness organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), China National Medical Products Administration (NMPA), Food Safety and Standards Authority of India (FSSAI), Therapeutic Goods Administration (TGA), Health Canada, US Federal Trade Commission (FTC) for advertising standards, and Japan Consumer Affairs Agency. Industry associations included the Council for Responsible Nutrition (CRN), International Alliance of Dietary Supplement Associations (IADSA), European Federation of Associations of Dietary Supplement Manufacturers (FEFANA), Consumer Healthcare Products Association (CHPA), International Society of Sports Nutrition (ISSN), Beauty Cluster Barcelona, and Nutritional Cosmetics Committee of China Health Care Association. Academic sources comprised National Center for Biotechnology Information (NCBI/PubMed), Cochrane Library, Journal of Cosmetic Dermatology, Nutrients journal, Journal of Functional Foods, and Nutrition Business Journal. Additional sources included the World Health Organization (WHO) Global Nutrition Report, National Health and Nutrition Examination Survey (NHANES), CDC National Center for Health Statistics, Eurostat Consumer Goods Database, OECD Health Statistics, and national health ministry reports from Japan, South Korea, Australia, and Brazil.

Ingredient safety data (collagen peptides, hyaluronic acid, coenzyme Q10, polypodium leucotomos, probiotics), efficacy studies, consumer behavior trends, import/export regulations for dietary supplements, and competitive intelligence across the nutraceutical and functional food sectors were collected using these sources.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, Chief Innovation Officers, VPs of Nutraceutical R&D, regulatory affairs heads who specialized in food-drug interface regulations, and commercial directors from collagen manufacturers, probiotic suppliers, functional beverage producers, and white-label/OEM nutricosmetic providers. Board-certified dermatologists, registered dietitians, trichologists, medical spa medical directors, pharmacy procurement heads, health food store buyers, and e-commerce category managers who specialize in beauty supplements constituted demand-side sources. The market segmentation was validated across skin health, hair health, and nail health applications through primary research. The timelines for new ingredient pipelines (postbiotics, ceramides, adaptogens) were confirmed. Insights were gathered on the adoption of formulation technology, clean-label ingredient sourcing, pricing architecture across powders and gummies, and D2C versus retail distribution dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and consumption volume analysis were employed to determine the global market valuation. The methodology comprised the following:

The identification of over 50 main manufacturers in North America, Europe, Asia-Pacific, and Latin America who specialize in the production of collagen peptides, hyaluronic acid supplements, antioxidant complexes (polypodium leucotomos, lycopene, astaxanthin), ceramides, and probiotic beauty strains.

Product mapping for the formulation categories of granules, capsules/tablets/softgels, ready-to-drink beverages, and gummies/candies Examination of annual revenues that are specific to nutricosmetic portfolios, excluding general vitamin or sports nutrition segments, as reported and modeled

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Segment-specific valuations for the end-use categories of skin health, hair health, and nail health are derived through extrapolation using bottom-up (consumption volume × average selling price by country/region, adjusted for channel margins) and top-down (manufacturer revenue validation against retail scanner data) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















