Military Personal Protective Equipment Market

Markt für militärische persönliche Schutzausrüstung Größe, Anteil, Branchentrend & Analyse Forschungsbericht Informationen Nach Produkttyp (Lebenssicherheitsjacke, Helm, Schutzbrille, Körperpanzer, Becken-Schutzausrüstung, taktische Weste und andere), Nach Anwendung (Kampf, Training und Notfallvorsorge), Nach Plattform (Luftgestützt, Marine und Bodenbasiert) und Nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Prognose bis 2035
ID: MRFR/AD/5513-HCR
100 Pages
Shubham Munde, Swapnil Palwe
Last Updated: August 24, 2026
Military Personal Protective Equipment Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.32%
2024 Market Size$ 23.42 Billion
2025 Market Size$ 25.61 Billion
2035 Market Size$ 62.42 Billion
Key Players
BAE Systems
General Dynamics
Northrop Grumman
Leonardo
Thales Group
Rheinmetall
Opportunities
  • Increasing Defense Budgets
  • Technological Advancements
  • Rising Threats and Conflicts

Military Personal Protective Equipment Market Zusammenfassung

Laut der Analyse von Market Research Future wurde der Markt für militärische persönliche Schutzausrüstung im Jahr 2024 auf 23,42 Milliarden USD geschätzt. Die Branche für militärische persönliche Schutzausrüstung wird voraussichtlich von 25,61 Milliarden USD im Jahr 2025 auf 62,42 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 9,32 % im Prognosezeitraum 2025 - 2035 entspricht. Der asiatisch-pazifische Raum hält den größten Anteil am globalen Markt für militärische persönliche Schutzausrüstung und macht im Jahr 2025 etwa 35 % des globalen Umsatzes aus, angetrieben durch eskalierende Grenzspannungen, steigende Verteidigungshaushalte und großangelegte Militärmodernisierungsprogramme in Ländern wie China und Indien. China ist das führende Land im asiatisch-pazifischen Raum und erfasst etwa 30 % des Marktanteils für militärische persönliche Schutzausrüstung in der Region, unterstützt durch eine massive aktive Militärmacht, erhebliche Verteidigungsausgaben und die schnelle Einführung fortschrittlicher Schutzausrüstung. Das Segment Körperpanzerung dominiert den Markt für militärische persönliche Schutzausrüstung als größtes Produktsegment und macht im Jahr 2025 schätzungsweise 28 % des globalen Marktanteils aus, angetrieben durch die weitverbreitete Nutzung in allen Zweigen der Streitkräfte und kontinuierliche Innovationen in leichten, ballistischen Materialien.

Wichtige Markttrends & Highlights

Der Markt für militärische persönliche Schutzausrüstung verzeichnet ein robustes Wachstum, das durch technologische Fortschritte und steigende Verteidigungshaushalte vorangetrieben wird.

  • Die Integration von intelligenten Technologien verwandelt die Funktionalität der militärischen persönlichen Schutzausrüstung.
  • Es gibt einen bemerkenswerten Trend zu leichten Materialien, um die Mobilität und den Komfort der Soldaten im Einsatz zu verbessern.
  • Anpassungen und modulare Designs gewinnen an Bedeutung, insbesondere im Segment der taktischen Westen, das derzeit am schnellsten wächst.
  • Steigende Verteidigungshaushalte und ein Fokus auf die Sicherheit und das Wohlbefinden der Soldaten sind wichtige Treiber, die den Markt vorantreiben, insbesondere in Nordamerika und der Asien-Pazifik-Region.

Marktgröße & Prognose

2024 Marktgröße 23,42 (USD Milliarden)
2035 Marktgröße 62,42 (USD Milliarden)
CAGR (2025 - 2035) 9,32%

Hauptakteure

BAE Systems (GB), General Dynamics (US), Northrop Grumman (US), Leonardo (IT), Thales Group (FR), Rheinmetall (DE), Elbit Systems (IL), Huntington Ingalls Industries (US), Oshkosh Corporation (US)

Military Personal Protective Equipment Market Treiber

Steigende Verteidigungshaushalte

Der Markt für militärische persönliche Schutzausrüstung erlebt einen bemerkenswerten Anstieg aufgrund der steigenden verteidigungshaushalte in verschiedenen Ländern. Regierungen weisen mehr Ressourcen zu, um die Sicherheit und den Schutz des Militärpersonals zu verbessern, was die Nachfrage nach fortschrittlicher Schutzausrüstung direkt beeinflusst. Beispielsweise zeigen aktuelle Daten, dass die Verteidigungsausgaben erheblich gestiegen sind, wobei viele Länder die Beschaffung hochwertiger persönlicher Schutzausrüstung priorisieren. Dieser Trend wird voraussichtlich anhalten, da geopolitische Spannungen bestehen bleiben, was die Nationen dazu veranlasst, in modernste militärische Ausrüstung zu investieren. Folglich wird von den Herstellern im Markt für militärische persönliche Schutzausrüstung erwartet, dass sie innovieren und ihr Produktangebot erweitern, um den sich entwickelnden Bedürfnissen der Streitkräfte gerecht zu werden.

Technologische Fortschritte

Technologische Fortschritte spielen eine entscheidende Rolle bei der Gestaltung des Marktes für militärische persönliche Schutzausrüstung. Innovationen in der Materialwissenschaft und -technik haben zur Entwicklung effektiverer und langlebigerer Schutzausrüstung geführt. Zum Beispiel verbessert die Integration intelligenter Technologien, wie Sensoren und Kommunikationsgeräte, das Situationsbewusstsein für das Militärpersonal. Der Markt wird voraussichtlich wachsen, da diese Technologien verbreiteter werden, wobei Schätzungen auf eine jährliche Wachstumsrate von über 5 % in den kommenden Jahren hindeuten. Infolgedessen sind die Hersteller gezwungen, in Forschung und Entwicklung zu investieren, um bahnbrechende Lösungen zu schaffen, die die komplexen Herausforderungen der modernen Streitkräfte angehen.

Steigende Bedrohungen und Konflikte

Der Markt für militärische persönliche Schutzausrüstung wird erheblich von den steigenden Bedrohungen und Konflikten weltweit beeinflusst. Da militärische Operationen komplexer und vielfältiger werden, hat der Bedarf an effektiver persönlicher Schutzausrüstung zugenommen. Daten zeigen, dass die Häufigkeit von bewaffneten Konflikten und terroristischen Aktivitäten gestiegen ist, was zu einer erhöhten Nachfrage nach Schutzausrüstung führt, die verschiedenen Bedrohungen standhalten kann. Dieser Trend wird voraussichtlich das Wachstum des Marktes vorantreiben, da militärische Organisationen bestrebt sind, ihr Personal mit dem bestmöglichen Schutz auszustatten. Die Hersteller reagieren darauf, indem sie spezialisierte Ausrüstung entwickeln, die auf spezifische Einsatzumgebungen zugeschnitten ist, wodurch die allgemeine Sicherheit der Streitkräfte verbessert wird.

Wachsende Nachfrage nach Anpassung

Der Markt für militärische persönliche Schutzausrüstung verzeichnet eine wachsende Nachfrage nach Anpassung und modularen Designs. Militärische Kräfte suchen zunehmend nach Ausrüstung, die auf spezifische Missionen und individuelle Vorlieben zugeschnitten werden kann. Dieser Trend wird durch die Erkenntnis vorangetrieben, dass Lösungen von der Stange möglicherweise nicht ausreichend auf die unterschiedlichen Bedürfnisse des Militärpersonals eingehen. Die Hersteller reagieren darauf, indem sie anpassbare Optionen anbieten, die es den Nutzern ermöglichen, ihre Ausrüstung gemäß den operativen Anforderungen zu modifizieren. Dieser Wandel hin zur Personalisierung wird voraussichtlich die Benutzerzufriedenheit und die operative Effizienz verbessern und somit zum allgemeinen Wachstum des Marktes für militärische persönliche Schutzausrüstung beitragen.

Fokus auf Sicherheit und Wohlbefinden der Soldaten

Der Fokus auf die Sicherheit und das Wohlbefinden der Soldaten ist eine treibende Kraft im Markt für militärische persönliche Schutzausrüstung. Militärorganisationen erkennen zunehmend die Bedeutung an, ihrem Personal hochwertige Schutzausrüstung zur Verfügung zu stellen, die nicht nur Sicherheit gewährleistet, sondern auch Komfort und Mobilität verbessert. Dieser Fokus auf das Wohlbefinden spiegelt sich im Design und in der Funktionalität moderner Schutzausrüstung wider, die darauf abzielt, Müdigkeit zu reduzieren und die operative Effektivität zu verbessern. Infolgedessen investieren die Hersteller in ergonomische Designs und leichte Materialien, die voraussichtlich im Markt an Bedeutung gewinnen werden. Das Engagement für das Wohlergehen der Soldaten wird voraussichtlich die Nachfrage nach innovativen Schutzlösungen in den kommenden Jahren antreiben.

Einblicke in Marktsegmente

Nach Typ: Körperschutz (Größter) vs. Taktische Weste (Schnellstwachsende)

Im Markt für militärische persönliche Schutzausrüstung stellt der Körperschutz das größte Segment dar und zeigt seine entscheidende Rolle beim Schutz von Personal vor ballistischen Bedrohungen. Die Verteilung unter den Segmentwerten spiegelt ein vielfältiges Portfolio wider, in dem taktische Westen, Lebensrettungsjacken, Helme, Schutzbrillen und Beckenprotektionssysteme ebenfalls bedeutende Rollen spielen, wenn auch mit unterschiedlichen Marktanteilen. Die Dominanz des Körperschutzes wird seiner wesentlichen Funktion in Kampfszenarien zugeschrieben, die die Notwendigkeit kontinuierlicher Fortschritte in Materialien und Technologie zur Verbesserung des Schutzes und des Komforts insgesamt verstärkt. Die Wachstumstrends innerhalb dieses Segments zeigen eine robuste Nachfrage nach taktischen Westen, die sich als die am schnellsten wachsende Kategorie auf dem Markt herauskristallisieren. Mit dem zunehmenden Fokus auf Mobilität und Vielseitigkeit in militärischen Operationen werden taktische Westen mit fortschrittlichen Funktionen integriert, einschließlich modularer Designs und anpassbarer Komponenten. Neben diesem wird der steigende Fokus auf urbanen Krieg und asymmetrische Bedrohungen die Investitionen in innovative Schutzlösungen vorantreiben, was zu einer bemerkenswerten Expansion des Segments der taktischen Westen führt, während der Körperschutz weiterhin seine führende Position durch kontinuierliche Verbesserungen der Schutzfähigkeiten sichert.

Körperschutz (Dominant) vs. Taktische Weste (Aufkommend)

Körperschutz wird als die dominante Kraft im Markt für militärische persönliche Schutzausrüstung anerkannt, da er umfassenden Schutz gegen ballistische und Fragmentierungsverletzungen bietet. Er umfasst fortschrittliche Materialien wie Kevlar und Polyethylen, um die Haltbarkeit zu erhöhen und das Gewicht zu reduzieren, und erfüllt die strengen Anforderungen militärischer Operationen. Das Segment profitiert von kontinuierlichen Fortschritten in der Technologie, die darauf abzielen, den Komfort und die Tragbarkeit zu verbessern, was es für Fronttruppen unverzichtbar macht. Auf der anderen Seite entstehen taktische Westen als ein kritisches Segment, das darauf ausgelegt ist, die operationale Flexibilität zu verbessern. Sie bieten modulare Nützlichkeit, die es Soldaten ermöglicht, verschiedene Ausrüstungen effizient zu tragen. Diese Anpassungsfähigkeit an unterschiedliche Missionsprofile katapultiert taktische Westen auf einen signifikanten Wachstumspfad, was sie zu einem wichtigen Fokus für zukünftige Entwicklungen in militärischer Ausrüstung macht.

Nach Anwendung: Kampf (Größter) vs. Training (Schnellstwachsende)

Der Markt für militärische persönliche Schutzausrüstung wird überwiegend durch die Kampf-Anwendung angetrieben, die den größten Anteil hält. Kampf-Schutzausrüstung umfasst eine breite Palette von Ausrüstungen, die für Frontsoldaten konzipiert sind, einschließlich ballistischer Westen, Helme und Körperschutz. Die Nachfrage nach solcher Ausrüstung war konstant, da sie für die Sicherheit und Effektivität des Militärpersonals in aktiven Kampfzonen entscheidend ist. Nahezu gleichauf wächst das Trainingssegment schnell, hauptsächlich aufgrund steigender Investitionen in militärische Übungen und Simulationen, die realistische Schutzausrüstung erfordern, um die Sicherheit des Personals während der Trainingseinheiten zu gewährleisten.

Kampf (Dominant) vs. Training (Aufkommend)

Im Markt für militärische persönliche Schutzausrüstung bleibt die Kampf-Ausrüstung das dominante Segment, das durch hohe Haltbarkeit und fortschrittliche Technologie gekennzeichnet ist, die darauf abzielt, Soldaten in aktiven Kampfszenarien zu schützen. Sie umfasst verschiedene Artikel wie leichte ballistische Westen und modulare Systeme, die auf spezifische Missionsanforderungen zugeschnitten sind. Auf der anderen Seite entwickelt sich das Trainingssegment mit signifikantem Wachstumspotenzial, angetrieben durch die Einführung von Augmented Reality und Simulationstechnologien. Dieses Segment konzentriert sich darauf, Schutzausrüstung bereitzustellen, die reale Kampfbedingungen nachahmt und die Sicherheit der Auszubildenden gewährleistet, während sie an risikoreichen militärischen Trainingseinheiten teilnehmen. Die dynamische Natur moderner Kriegsführung erfordert kontinuierliche Fortschritte in beiden Segmenten.

Nach Plattform: Bodenbasiert (Größter) vs. Luftgestützt (Schnellstwachsende)

Der Markt für militärische persönliche Schutzausrüstung ist nach Plattform in luftgestützte, marine und bodenbasierte Kategorien unterteilt. Bodenbasierte Plattformen halten den größten Marktanteil aufgrund der steigenden Nachfrage nach Schutzausrüstung unter Landstreitkräften, zu denen Körperschutz und Kampfhelme gehören, die für Bodenoperationen konzipiert sind. Luftgestützte Plattformen, obwohl kleiner im Vergleich, erleben ein schnelles Wachstum aufgrund von Fortschritten in Technologien und steigenden Investitionen, die darauf abzielen, die Sicherheit und Effektivität von Lufttruppen zu verbessern.

Bodenbasiert (Dominant) vs. Luftgestützt (Aufkommend)

Bodenbasierte persönliche Schutzausrüstung (PSA) ist durch ihr maßgeschneidertes Design gekennzeichnet, um den Anforderungen von Bodenoperationen gerecht zu werden. Dieses Segment umfasst fortschrittliche Rüstungssysteme, taktische Westen und ballistische Helme, die rigoros getestet werden, um optimalen Schutz zu gewährleisten. Die zunehmenden Bedenken hinsichtlich der Sicherheit der Soldaten und der Einsatzbereitschaft treiben Innovationen in diesem Bereich voran. Im Gegensatz dazu entwickelt sich luftgestützte PSA als ein wesentlicher Aspekt militärischer Operationen, der sich auf Luftsoldaten konzentriert, die leichte, aber dennoch haltbare Materialien benötigen. Dieses Segment wächst schnell aufgrund der Nachfrage von Streitkräften, die den Personenschutz während luftgestützter Einsätze verbessern und technologische Fortschritte unterstützen möchten, die effiziente Mobilität und Komfort in feindlichen Umgebungen gewährleisten.

Erhalten Sie detailliertere Einblicke zu Military Personal Protective Equipment Market

Regionale Einblicke

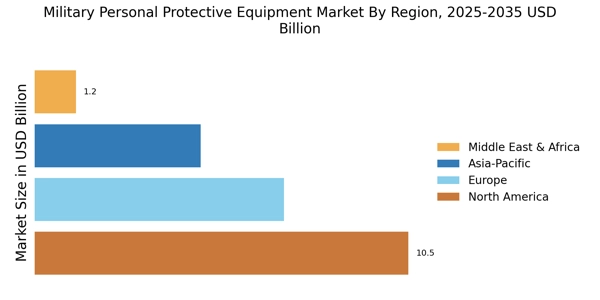
Die Studie bietet Marktanalysen für Nordamerika, Europa, den asiatisch-pazifischen Raum und den Rest der Welt. Der Markt für militärische persönliche Schutzausrüstung im asiatisch-pazifischen Raum wird diesen Markt dominieren. Die starke Präsenz des Landes im Indischen Ozean zur Durchführung seiner Perlenschnurpolitik wird Chinas erhöhte Militärausgaben zugeschrieben. In beiden Ländern sind die Militärausgaben aufgrund der eskalierenden Feindseligkeiten entlang der sino-indischen Grenze erheblich gestiegen, was zur Markterweiterung beiträgt. Im Prognosezeitraum wird erwartet, dass zunehmende Kriege und Grenzkonflikte in Ländern wie China, Indien und Pakistan die regionale Produktnachfrage erhöhen.

Darüber hinaus sind die wichtigsten Länder, die in dem Marktbericht untersucht wurden, die USA, Kanada, Deutschland, Frankreich, das Vereinigte Königreich, Italien, Spanien, China, Japan, Indien, Australien, Südkorea und Brasilien.

Der Markt für militärische persönliche Schutzausrüstung in Europa macht den zweitgrößten Marktanteil aus, was auf erhöhte Ausgaben aufgrund der Militärmodernisierung zurückzuführen ist, einschließlich des Kaufs von Flugzeugen und modernisierten Waffen. Im Prognosezeitraum wird ein Anstieg der Produktnachfrage erwartet, da europäische Länder wie Deutschland, Frankreich und Italien einen Teil ihrer Verteidigungshaushalte in die NATO investieren. Darüber hinaus hielt der Markt für militärische persönliche Schutzausrüstung in Deutschland den größten Marktanteil, und die Branche für militärische persönliche Schutzausrüstung im Vereinigten Königreich war der am schnellsten wachsende Markt in der europäischen Region.

Der Markt für militärische persönliche Schutzausrüstung in Nordamerika wird voraussichtlich von 2023 bis 2030 mit der schnellsten CAGR wachsen. Die USA sind ein wichtiger Markt für militärische PSA. Im Jahr 2020 waren die USA der größte Militärausgeber der Welt mit Ausgaben von etwa 778 Milliarden USD. Die Ausgaben der USA sind extrem hoch. Dies wird auf erhebliche US-Investitionen in F&E, Maschinen und die Modernisierung des nuklearen Arsenals zurückgeführt. Die drittgrößte Militärmacht der Welt sind die US-Streitkräfte, und die steigenden Verteidigungsausgaben des Landes werden voraussichtlich die Produktnachfrage erhöhen.

Aufgrund der erhöhten Verteidigungsausgaben in den USA auch in Kanada. Um den NATO-Benchmark zu erreichen. Der Anteil des BIP an den Militärausgaben hat Kanada in den letzten Jahren zu erhöhten Militärausgaben veranlasst. Die Ausgaben der USA für das Militär sind als Reaktion auf die Durchsetzung Chinas und Russlands als potenzielle strategische Rivalen gestiegen. Darüber hinaus hielt der Markt für militärische persönliche Schutzausrüstung in den USA den größten Marktanteil. Der Markt in Kanada war der am schnellsten wachsende Markt in der nordamerikanischen Region.

Military Personal Protective Equipment Market Regional Image

Hauptakteure und Wettbewerbseinblicke

Führende Marktteilnehmer investieren stark in Forschung und Entwicklung, um ihre Produktlinien zu erweitern, was dem Markt für militärische persönliche Schutzausrüstung weiteres Wachstum ermöglichen wird. Marktteilnehmer unternehmen auch verschiedene strategische Aktivitäten, um ihre globale Präsenz auszubauen, wobei wichtige Marktentwicklungen neue Produkteinführungen, vertragliche Vereinbarungen, Fusionen und Übernahmen, höhere Investitionen und die Zusammenarbeit mit anderen Organisationen umfassen. Um in einem wettbewerbsintensiveren und wachsenden Marktumfeld zu expandieren und zu überleben, muss die Branche für militärische persönliche Schutzausrüstung kosteneffektive Produkte anbieten. Die lokale Produktion zur Minimierung der Betriebskosten ist eine der wichtigsten Geschäftstaktiken, die Hersteller in der globalen Branche für militärische persönliche Schutzausrüstung anwenden, um den Kunden zu nutzen und den Marktsektor zu erweitern. Die Branche für militärische persönliche Schutzausrüstung hat kürzlich einige der bedeutendsten medizinischen Vorteile angeboten. Zu den Hauptakteuren im Markt für militärische persönliche Schutzausrüstung gehören 3M Ceradyne (US), Cigweld Pty Ltd (US), ArmorWorks (US), Lindstrom Group (Finnland), Eagle Industries Unlimited Inc. (US), Gentex Corporation (US), BAE Systems (UK), Revision Military Inc. (US), Honeywell Advanced Fibres and Composites (US), Armorsource (US), DuPont (US) und andere, die versuchen, die Marktnachfrage durch Investitionen in Forschungs- und Entwicklungsaktivitäten zu steigern. DuPont (US), oft abgekürzt als DuPont, wurde 1802 von dem französisch-amerikanischen Industriellen und Chemiker Éleuthère Irénée du Pont de Nemours gegründet. Das Unternehmen begann als bedeutender Lieferant von Schießpulver und spielte später eine wichtige Rolle beim Wachstum von Delaware. Im 20. Jahrhundert produzierte DuPont eine Vielzahl von Polymeren, darunter Vespel, Neopren, Nylon, Corian, Teflon, Mylar, Kapton, Kevlar, Zemdrain, M5-Faser, Nomex, Tyvek, Sorona, Corfam und Lycra. Seine Wissenschaftler produzierten auch eine Vielzahl von Chemikalien, insbesondere Freon (Chlorfluorkohlenstoffe) für das Kühlmittel. Darüber hinaus stellte es synthetische Farben und Pigmente wie ChromaFlair her. Cigweld Pty Ltd (US), eine Marke von ESAB, sieht sich als kundenorientiertes Unternehmen, dessen Erfolg von der Zufriedenheit unserer Distributoren und Endverbraucher mit unserem Produktportfolio sowie dem technischen Support und dem After-Sales-Service abhängt, den wir anbieten. Unser komplexes Portfolio wird von einem vollständigen Team von Gebietsmanagern, Kundenbetreuern und technischem Supportpersonal unterstützt, die ständig bestrebt sind, die Besten in der Branche zu sein und die Bedürfnisse unserer Kunden genau zu beachten. Wir unterstützen nicht nur die Qualität unserer Produkte mit einer Garantie für Seelenfrieden*, sondern bieten auch umfassenden technischen Support.

Zu den wichtigsten Unternehmen im Military Personal Protective Equipment Market-Markt gehören

Branchenentwicklungen

  • Q2 2024: Avon Protection gewinnt einen Vertrag über 38 Millionen USD zur Lieferung von nächstgenerations Körperpanzerungen an die U.S. Army Avon Protection gab bekannt, dass es einen Vertrag über 38 Millionen USD von der U.S. Army erhalten hat, um fortschrittliche Körperpanzerungssysteme zu liefern, die darauf ausgelegt sind, die Überlebensfähigkeit von Soldaten in modernen Kampfumgebungen zu verbessern.
  • Q2 2024: U.S. Army vergibt einen Vertrag über 25 Millionen USD an 3M für verbesserte ballistische Helme Die U.S. Army vergab einen Vertrag über 25 Millionen USD an 3M zur Lieferung neuer Generation ballistischer Helme, um einen verbesserten Schutz gegen Hochgeschwindigkeitsbedrohungen für eingesetzte Personnel zu bieten.
  • Q3 2024: DuPont eröffnet eine neue Produktionsstätte für militärische Schutzstoffe in North Carolina DuPont eröffnete eine hochmoderne Einrichtung in North Carolina, die der Produktion fortschrittlicher Schutzstoffe für militärische persönliche Schutzausrüstung gewidmet ist und damit seine Produktionspräsenz in den USA erweitert.
  • Q1 2024: MKU Limited kündigt Partnerschaft mit europäischem Verteidigungsministerium für nächste Generation Soldatenschutz-Ausrüstung an MKU Limited ging eine strategische Partnerschaft mit einem wichtigen europäischen Verteidigungsministerium ein, um gemeinsam nächste Generation persönliche Schutzausrüstung für Militärkräfte zu entwickeln und zu liefern.
  • Q2 2024: Revision Military sichert sich einen Vertrag des kanadischen Verteidigungsministeriums für fortschrittliche Kampfhelme Revision Military gewann einen Millionenvertrag zur Lieferung fortschrittlicher Kampfhelme an das kanadische Militär, die verbesserten ballistischen und Aufprallschutz bieten.
  • Q3 2024: U.S. Marine Corps wählt Ballistic Body Armour (Pty) Ltd für neues leichtes Körperpanzerungsprogramm aus Ballistic Body Armour (Pty) Ltd wurde vom U.S. Marine Corps ausgewählt, um leichte Körperpanzerungssysteme im Rahmen einer Modernisierungsinitiative bereitzustellen, um die Last der Soldaten zu reduzieren und die Mobilität zu erhöhen.
  • Q1 2025: Seyntex N.V. erwirbt Minderheitsanteil an US-Verteidigungstechnologie-Startup, das sich auf intelligente PSA spezialisiert Der belgische Verteidigungshersteller Seyntex N.V. erwarb einen Minderheitsanteil an einem in den USA ansässigen Startup, das sich auf die Entwicklung intelligenter persönlicher Schutzausrüstung mit integrierten Sensoren für militärische Anwendungen konzentriert.
  • Q2 2025: Avon Protection erhält behördliche Genehmigung für neue chemische Schutzausrüstung für NATO-Truppen Avon Protection gab die behördliche Genehmigung für seine neueste chemische Schutzausrüstung bekannt, die im Rahmen eines mehrjährigen Beschaffungsvertrags an NATO-Mitgliedsstreitkräfte geliefert wird.
  • Q1 2025: DuPont unterzeichnet mehrjährigen Liefervertrag mit dem britischen Verteidigungsministerium für fortschrittliche Schutztextilien DuPont schloss einen mehrjährigen Vertrag zur Lieferung fortschrittlicher Schutztextilien an das britische Verteidigungsministerium für den Einsatz in militärischer persönlicher Schutzausrüstung ab.
  • Q2 2024: U.S. Army ernennt neuen Programmmanager für die Modernisierung der Soldatenschutz-Ausrüstung Die U.S. Army ernannte einen neuen Programmmanager, um das Modernisierungsprogramm für die Soldatenschutz-Ausrüstung zu überwachen, mit dem Fokus auf die schnelle Bereitstellung von Technologien der nächsten Generation für persönliche Schutzausrüstung.
  • Q3 2024: 3M bringt neues modulares Körperpanzerungssystem für internationale Militärmärkte auf den Markt 3M stellte ein modulares Körperpanzerungssystem vor, das für die Anpassungsfähigkeit in verschiedenen Einsatzumgebungen konzipiert ist und internationale Militärkunden anspricht.
  • Q1 2025: MKU Limited eröffnet neues F&E-Zentrum in Deutschland für fortschrittliche militärische PSA-Innovation MKU Limited eröffnete ein Forschungs- und Entwicklungszentrum in Deutschland, das sich auf die Innovation fortschrittlicher persönlicher Schutzausrüstung für militärische Anwendungen konzentriert und damit seine europäische Präsenz stärkt.

Zukunftsaussichten

Military Personal Protective Equipment Market Zukunftsaussichten

Der Markt für militärische persönliche Schutzausrüstung wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 9,32 % wachsen, angetrieben durch technologische Fortschritte, steigende Verteidigungshaushalte und zunehmende globale Sicherheitsbedenken.

Bis 2035 wird erwartet, dass der Markt robust ist und erhebliches Wachstum und Innovation widerspiegelt.

Marktsegmentierung

Markt für militärische persönliche Schutzausrüstung - Typausblick

  • Lebensrettungsweste
  • Helm
  • Schutzbrille
  • Körperpanzer
  • Beckenschutzsystem
  • Taktische Weste
  • Sonstige

Markt für militärische persönliche Schutzausrüstung - Plattformausblick

  • Luftgestützt
  • Marine
  • Bodenbasiert

Markt für militärische persönliche Schutzausrüstung - Anwendungsausblick

  • Kampf
  • Training
  • Notfallvorsorge

Berichtsumfang

MARKTGRÖSSE 2024 23,42 (USD Milliarden)
MARKTGRÖSSE 2025 25,61 (USD Milliarden)
MARKTGRÖSSE 2035 62,42 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 9,32 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert BAE Systems (GB), General Dynamics (US), Northrop Grumman (US), Leonardo (IT), Thales Group (FR), Rheinmetall (DE), Elbit Systems (IL), Huntington Ingalls Industries (US), Oshkosh Corporation (US)
Abgedeckte Segmente Produktart, Anwendung, Plattform, Region
Wichtige Marktchancen Integration fortschrittlicher Materialien und intelligenter Technologien verbessert die Effektivität im Markt für militärische persönliche Schutzausrüstung.
Wichtige Marktdynamiken Technologische Fortschritte und regulatorische Änderungen treiben Innovation und Wettbewerb im Markt für militärische persönliche Schutzausrüstung voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Was ist die prognostizierte Marktbewertung des Marktes für militärische persönliche Schutzausrüstung bis 2035?

Die prognostizierte Marktbewertung für den Markt für militärische persönliche Schutzausrüstung wird voraussichtlich 62,42 Milliarden USD bis 2035 erreichen.

Wie hoch war die Marktbewertung des Marktes für militärische persönliche Schutzausrüstung im Jahr 2024?

Die Gesamtmarktbewertung des Marktes für militärische persönliche Schutzausrüstung betrug 23,42 Milliarden USD im Jahr 2024.

Wie hoch ist die erwartete CAGR für den Markt für militärische persönliche Schutzausrüstung während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Markt für militärische persönliche Schutzausrüstung während des Prognosezeitraums 2025 - 2035 beträgt 9,32%.

Welche Unternehmen gelten als Schlüsselakteure im Markt für militärische persönliche Schutzausrüstung?

Schlüsselakteure im Markt für militärische persönliche Schutzausrüstung sind BAE Systems, General Dynamics, Northrop Grumman und andere.

Was sind die prognostizierten Werte für Körperschutz im Markt für militärische persönliche Schutzausrüstung?

Die prognostizierten Werte für Körperschutz im Markt für militärische persönliche Schutzausrüstung liegen zwischen 8,0 und 21,0 Milliarden USD.

Wie vergleicht sich der Markt für taktische Westen mit anderen Segmenten in Bezug auf die Bewertung?

Der Markt für taktische Westen wird voraussichtlich zwischen 4,0 und 10,5 Milliarden USD liegen, was auf ein robustes Segment innerhalb des Gesamtmarktes hinweist.

Wie hoch ist die prognostizierte Bewertung für das Segment der Kampfanwendung bis 2035?
Die prognostizierte Bewertung für das Segment der Kampfanwendung wird voraussichtlich zwischen 9,0 und 24,0 Milliarden USD bis 2035 erreichen.
Was sind die erwarteten Werte für bodengestützte Plattformen im Markt für militärische persönliche Schutzausrüstung?
Die erwarteten Werte für bodengestützte Plattformen liegen zwischen 11,42 und 31,42 Milliarden USD, was ihre Bedeutung im Markt hervorhebt.
Wie hoch ist das prognostizierte Wachstum für das Segment der Notfallvorsorgeanwendung?
Das Segment der Notfallvorsorgeanwendung wird voraussichtlich zwischen 7,42 und 20,42 Milliarden USD bis 2035 wachsen.
Wie vergleichen sich die prognostizierten Werte für Schutzbrillen mit anderen Arten von Schutzausrüstung?
Die prognostizierten Werte für Schutzbrillen liegen zwischen 2,5 und 6,5 Milliarden USD, was vergleichsweise niedriger ist als bei Körperschutz und taktischen Westen.
Autor
Author
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of defense procurement databases, military technical journals, defense publications, and authoritative government defense organizations. Key sources included the US Department of Defense (DoD), UK Ministry of Defence (MoD), NATO Standardization Office (NSO), Defense Advanced Research Projects Agency (DARPA), US Army Combat Capabilities Development Command (DEVCOM), National Institute of Justice (NIJ) Ballistic Standards, Occupational Safety and Health Administration (OSHA) Military Guidelines, Stockholm International Peace Research Institute (SIPRI) Arms Transfers Database, Defense Logistics Agency (DLA) Procurement Reports, European Defence Agency (EDA), National Institute for Occupational Safety and Health (NIOSH), ASTM International Standards Committee F13 (PPE), ISO Technical Committee 94 (Personal Safety), Armed Forces Health Surveillance Division (AFHSD), Joint Program Executive Office for Chemical, Biological, Radiological and Nuclear Defense (JPEO-CBRND), and national defense ministry reports from key markets. These sources were used to collect defense budget allocations, procurement statistics, ballistic protection standards, soldier modernization program data, and military operational requirements for body armor systems, tactical vests, combat helmets, and specialized protective equipment.


Primary Research

In the primary research process, both supply-side and demand-side stakeholders were interviewed in order to get both qualitative and quantitative information. Military PPE manufacturers, defense contractors, and tactical gear OEMs provided supply-side sources, such as CEOs, VPs of Defense Programs, chief technology officers, and business development directors. Military procurement officers, defense acquisition program managers, military logistics chiefs, and safety equipment specialists from the army, navy, air force, defense ministries, homeland security agencies, and military medical centers were all examples of demand-side sources. Primary research confirmed the timelines for the military modernization program, validated market segmentation, and gathered information on how troops are deployed, how often they need to replace their tactical gear, and how much money the defense budget has set aside for procurement.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through defense contract value mapping and military personnel equipment analysis. The methodology included:

Identification of 50+ key defense contractors and PPE manufacturers across North America, Europe, Asia-Pacific, and Middle East

Product mapping across body armor (soft/hard armor, plate carriers), tactical vests (modular/load-bearing), advanced combat helmets, ballistic eyewear, respiratory protection (gas masks, respirators), pelvic protection systems, and life safety jackets

Analysis of reported and modeled defense procurement revenues specific to soldier protection systems and PPE portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (military personnel count × equipment unit cost by country/branch) and top-down (defense contractor revenue validation) approaches to derive segment-specific valuations

Key Government & Defense Sources Referenced:

US Department of Defense (DoD) - Defense budget justifications, Soldier Protection System (SPS) program data, procurement forecasts

NATO Standardization Office - Standardization agreements for soldier equipment, ballistic protection standards

National Institute of Justice (NIJ) - Ballistic resistance standards (NIJ 0101.06/07), body armor compliance testing

Defense Logistics Agency (DLA) - Troop support contracts, individual equipment procurement data

DARPA - Personalized Protective Biosystems (PPB) program, lightweight armor R&D initiatives

European Defence Agency (EDA) - European defense procurement reports, soldier modernization programs

SIPRI (Stockholm International Peace Research Institute) - Military expenditure databases, arms transfers

UK Ministry of Defence - Defence Equipment & Support (DE&S) procurement statistics

Joint Program Executive Office Soldier (JPEO-Soldier) - US Army soldier equipment portfolio data

National Technical Information Service (NTIS) - Military technical reports and field test data

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.