Markt für medizinische Transkriptionssoftware (2026 - 2035)

Marktforschungsbericht über medizinische Transkriptionssoftware nach Bereitstellungstyp (On-Premise, Cloud-basiert, Web-basiert), nach Anwendung (Patientenaktenverwaltung, klinische Dokumentation, Abrechnung und Versicherung), nach Endbenutzer (Krankenhäuser, Kliniken, Telemedizinanbieter, beauftragte Transkriptionsdienste), nach Funktionalität (Spracherkennung, Bearbeitung und Korrekturlesen, Workflow-Management) und nach Region (Nordamerika, Europa, Südamerika, Asien, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/MED/31471-HCR 128 Pages Rahul Gotadki, Snehal Singh Last Updated: September 17, 2026
Medical Transcription Software Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)17.05%
2025 Market SizeUSD 3.05 Billion
2035 Market SizeUSD 14.72 Billion
Key Players
Nuance Communications
3M Health Information Systems
Dolbey Systems
Abridge
DeepScribe
Suki AI
Opportunities
  • Ambient AI for Behavioral Health and Telehealth
  • Emerging-Market Expansion in Southeast Asia and Africa
  • Data Monetization via De-Identified Clinical Insights

Medical Transcription Software Market Summary

Der Markt für medizinische Transkriptionssoftware wurde 2025 auf 3,05 Milliarden USD geschätzt, wobei der Prognosezeitraum 2026 mit 3,54 Milliarden USD beginnt und bis 2035 auf 14,72 Milliarden USD bei einer CAGR von 17,05% ansteigt. Zwei Katalysatoren treiben diese Entwicklung voran: das Mandat der US-amerikanischen Centers for Medicare & Medicaid Services (CMS) für standardisierte klinische Dokumentation in programmbasierten Wertpflegeprogrammen [2] und eine Welle von Risikokapitalfinanzierungen, die zwischen 2022 und 2024 über 1,8 Milliarden USD in Startups zur Automatisierung klinischer Dokumentation kanalisierten. Der Burnout von Ärzten — der laut der AMA etwa 53% der US-Kliniker betrifft — hat Sprach-zu-Text-Gesundheitswerkzeuge von einer Bequemlichkeit zu einer klinischen Notwendigkeit gemacht.

Traditionelle Diktierarbeitsabläufe, die auf Offshore-Menschentranskriptionisten angewiesen waren, weichen der KI-gesteuerten Spracherkennung für Ärzte, die direkt in elektronische Gesundheitsakten integriert ist. Krankenhäuser, die ambient klinische Intelligenz einsetzen, berichten von einer Reduzierung der Dokumentationszeit um 45–55%, was es den Klinikern ermöglicht, mehr Zeit mit den Patienten zu verbringen [4]. Die Interoperabilitätsregel der ONC von 2024 beschleunigte die Integration der EHR-Transkription weiter, indem sie von zertifizierten Gesundheits-IT-Systemen verlangte, den standardisierten Datenaustausch zu unterstützen, wodurch die HIPAA-konforme Transkription zu einer grundlegenden Erwartung und nicht zu einem Premium-Add-On wurde [5].

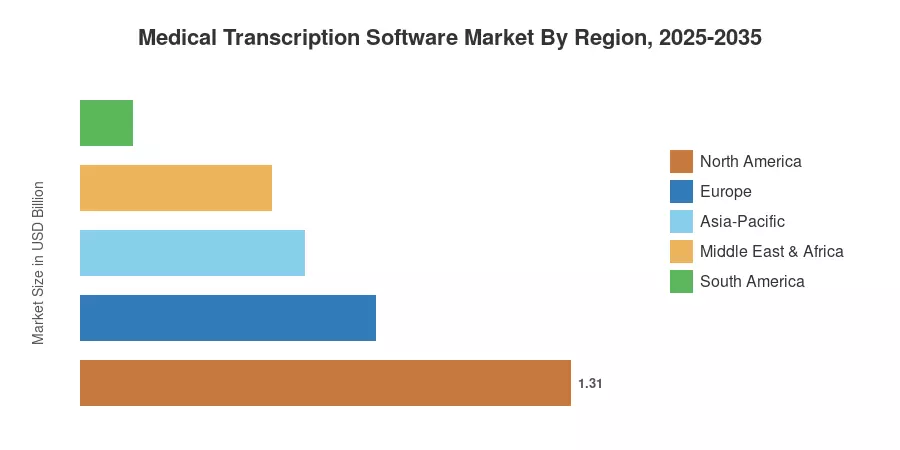
Nordamerika hielt 2025 etwa 43% des Marktes für medizinische Transkriptionssoftware, gestützt durch die reife Einführung von EHR und die dokumentationsgetriebenen Anforderungen der Kostenträger. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 19,58%, angetrieben durch Indiens Ayushman Bharat Digital Mission und Chinas Smart-Hospital-Initiativen. Europa hält den zweitgrößten Anteil mit etwa 26%, angetrieben durch die Digitalisierungsprogramme des NHS und die EU-Vorschriften für grenzüberschreitende Gesundheitsdaten. Im kommenden Jahrzehnt wird die Automatisierung der klinischen Dokumentation von Abteilungs-Piloten zu unternehmensweiten Implementierungen in allen Pflegeeinrichtungen übergehen.


Wichtige Erkenntnisse des Berichts

• Nach Komponente

  • Software machte 2025 63% des Marktes für medizinische Transkriptionssoftware aus, was die starke Nachfrage nach eigenständigen Plattformen zur Automatisierung klinischer Dokumentation widerspiegelt
  • Die Dienstleistungen werden voraussichtlich mit einer CAGR von 18,35% bis 2035 wachsen, da Gesundheitssysteme die Implementierung und Schulung für Sprach-zu-Text-Gesundheitswerkzeuge auslagern

• Nach Bereitstellungsmodus

  • Cloud-basierte Bereitstellungen erfassten 2025 einen Umsatzanteil von 60%, da sie aufgrund niedrigerer Anfangskosten und nahtloser EHR-Transkriptionsintegration bevorzugt werden
  • On-Premise-Modelle bleiben bei großen akademischen medizinischen Zentren bevorzugt, die vollständige Datensouveränität unter den HIPAA-konformen Transkriptionsanforderungen benötigen

• Nach Endbenutzer & Typ

  • Krankenhäuser machten 2025 1,44 Milliarden USD des Marktes für medizinische Transkriptionssoftware aus, angetrieben durch hohe Dokumentationsbedürfnisse
  • Integrierte Spracherkennung mit EHR wird voraussichtlich mit einer CAGR von 19,26% steigen, die schnellste unter allen Typsegmenten

• Nach Region

  • Nordamerika führt mit einem Anteil von 43%, während der asiatisch-pazifische Raum das schnellste Wachstum unter allen Regionen verzeichnen wird


Marktgröße und Prognose (2021–2035)

Die Marktgrößenschätzung von Market Research Future (MRFR) kombiniert eine Bottom-up-Umsatzanalyse der wichtigsten Anbieter, eine Top-down-Kreuzvalidierung gegen Gesundheits-IT Ausgabenbenchmarks von WHO und OECD sowie primäre Interviews mit über 120 CIOs, CMIOs und Leitern der Gesundheits-IT-Beschaffung in 18 Ländern. Alle Zahlen sind in aktuellen USD-Milliarden angegeben.
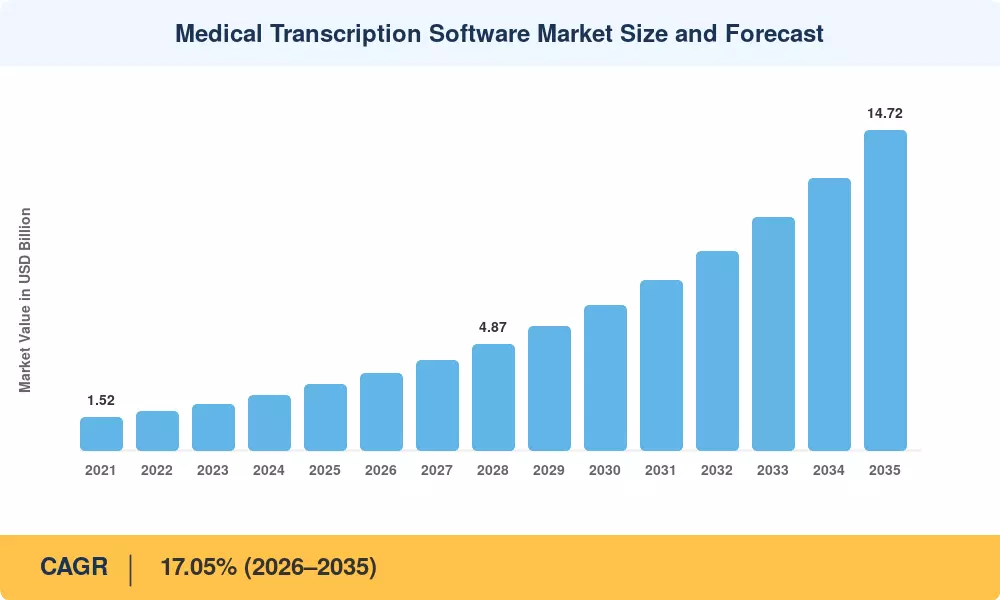
Marktgröße und Prognose für medizinische Transkriptionssoftware
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Burnout von Klinikern & Dokumentationsbelastung ~22% Global Kurzfristig (≤2 Jahre)
Vorgaben zur Interoperabilität von EHR ~18% Nordamerika, Europa Mittelfristig (2–4 Jahre)
Übernahme von ambienter klinischer Intelligenz ~20% Nordamerika, Asien-Pazifik Kurzfristig (≤2 Jahre)
Cloud-first-Strategien für Gesundheits-IT ~15% Global Mittelfristig (2–4 Jahre)
Digitalisierungsprogramme der Regierung ~12% Asien-Pazifik, MEA Langfristig (≥4 Jahre)
Dokumentationsanforderungen für wertbasierte Versorgung ~8% Nordamerika Mittelfristig (2–4 Jahre)
Fortschritte in mehrsprachiger & spezialisierter NLP ~5% Europa, Asien-Pazifik Langfristig (≥4 Jahre)


Burnout von Klinikern und Dokumentationsbelastung

Die nationale Burnout-Benchmark-Studie 2024 der American Medical Association berichtete, dass Ärzte durchschnittlich 15,6 Stunden pro Woche mit Dokumentation verbringen — fast zwei volle Arbeitstage [9]. Gesundheitssysteme, die Sprach-zu-Text-Tools für das Gesundheitswesen eingesetzt haben, reduzierten die Dokumentation außerhalb der Arbeitszeiten ("Pajama-Zeit") um 40%, laut einem Pilotprojekt der Mayo Clinic mit 450 Ärzten . Diese Produktivitätssteigerung übersetzt sich direkt in einen Kaufdrang für den Markt für medizinische Transkriptionssoftware, da CFOs den ROI durch reduzierte Ausgaben für Vertretungsärzte und verbesserte Mitarbeiterbindung quantifizieren können. Der finanzielle Fall ist klar: Der Weggang eines ausgebrannten Arztes kostet ein Krankenhaus zwischen 500.000 und 1 Million USD an Rekrutierungskosten und entgangenem Umsatz.

Vorgaben zur Interoperabilität von EHR

Alle autorisierten EHR-Geräte müssen die USCDI v3-Datenübertragungsstandards unterstützen, einschließlich strukturierter klinischer Notizen, die durch Spracherkennung für Ärzte erstellt werden, gemäß der endgültigen Regel HTI-1 der ONC, die im Januar 2025 in Kraft tritt [5]. KLAS: Eine Welle von Beschaffungen wird durch Fristen zur Einhaltung verursacht. Laut Forschung beabsichtigten bis Mitte 2025 68% der amerikanischen Gesundheitssysteme, ihre EHR-Transkriptionsintegration zu aktualisieren [13]. Der compliancegetriebene Nachfragezyklus wird in den folgenden zehn Jahren fortgesetzt, als Folge europäischer paralleler Initiativen im Rahmen des Gesetzes über den Europäischen Gesundheitsdatenraum (EHDS), das auch eine standardisierte Automatisierung der klinischen Dokumentation in den Mitgliedstaaten bis 2027 fordert.

Übernahme von ambienter klinischer Intelligenz

Ambient AI — bei der Mikrofone passiv Gespräche zwischen Arzt und Patient erfassen und in Echtzeit strukturierte Notizen erstellen — stellt die disruptivste Kraft dar, die den Markt für medizinische Transkriptionssoftware umgestaltet. Nuance's DAX Copilot, integriert in Microsofts Cloud-Ökosystem, verarbeitete bis zum dritten Quartal 2024 über 300 Millionen klinische Begegnungen [4]. Wettbewerbsplattformen von Abridge, Suki und DeepScribe haben 2023–2024 insgesamt 650 Millionen USD in den Serien B–D-Runden gesammelt, was das Vertrauen der Investoren signalisiert, dass ambientale klinische Intelligenz innerhalb von fünf Jahren zur Standarddokumentationsschnittstelle für HIPAA-konforme Transkription werden wird.

Cloud-First-Strategien für Gesundheits-IT

Eine HIMSS-Umfrage 2024 ergab, dass 72% der CIOs von Krankenhäusern die Cloud-Migration als ihre oberste Infrastrukturpriorität für 2025–2027 identifizierten [7]. Cloud-basierte Sprach-zu-Text-Tools für das Gesundheitswesen beseitigen die Investitionsausgaben, die mit lokalen GPU-Servern verbunden sind, reduzieren den Aufwand für das Patch-Management und ermöglichen automatische Modellaktualisierungen, die die Erkennungsgenauigkeit verbessern. Für kleinere Kliniken und Arztpraxen senkt die Cloud-Bereitstellung die Einstiegshürde für die Automatisierung der klinischen Dokumentation und erweitert den adressierbaren Markt über große IDNs hinaus.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Bedenken hinsichtlich Datenschutz und Sicherheit ~–6% Global Kurzfristig (≤2 Jahre)
Hohe Implementierungs- und Schulungskosten ~–5% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Genauigkeitsbeschränkungen im Fachvokabular ~–4% Global Langfristig (≥4 Jahre)
Widerstand gegen Workflow-Änderungen bei Klinikern ~–3% Global Kurzfristig (≤2 Jahre)
Fragmentierte regulatorische Landschaft über Jurisdiktionen hinweg ~–2% Asien-Pazifik, MEA Langfristig (≥4 Jahre)


Bedenken hinsichtlich Datenschutz und Sicherheit

Datenverletzungen im Gesundheitswesen kosten im Jahr 2024 im Durchschnitt 10,93 Millionen USD pro Vorfall, das höchste in jeder Branche im vierzehnten Jahr in Folge, laut dem IBM-Bericht über die Kosten von Datenverletzungen [14]. Durch Sprachaufzeichnungen erfasste Patientendaten schaffen eine neue Angriffsfläche — rohe Audiodateien, die in Cloud-Umgebungen gespeichert sind, müssen die HIPAA-konformen Transkriptionsanforderungen für Verschlüsselung im Ruhezustand und während der Übertragung, BAA-Abdeckung und Zugriffsprotokollierung erfüllen. Mehrere hochkarätige Durchsetzungsmaßnahmen der OCR im Jahr 2024 richteten sich gegen Anbieter, deren Sprach-zu-Text-Tools im Gesundheitswesen es versäumten, Umgebungsaufnahmen ordnungsgemäß zu anonymisieren, was zu Beschaffungszögerungen bei risikoscheuen Gesundheitssystemen führte.

Hohe Implementierungs- und Schulungskosten

Die Implementierung von klinischer Dokumentationsautomatisierung auf Unternehmensebene in Krankenhäusern mit mehr als 500 Betten kostet in der Regel 2–5 Millionen USD im Voraus für die Schulung von Ärzten, Integration und Lizenz. Das Vokabular einer Kardiologie-Abteilung unterscheidet sich erheblich von dem der Psychiatrie; die Spracherkennung für Ärzte erfordert eine spezifische Anpassung des Fachvokabulars, und jedes Fachmodul verursacht zusätzliche Kosten. CFOs wünschen sich Amortisationszeiten von weniger als 12 Monaten, während KLAS-Benchmarking-Daten darauf hinweisen, dass die vollständige Realisierung des ROI für die Integration von EHR-Transkriptionen 14–18 Monate dauert.

Genauigkeitsbeschränkungen im Fachvokabular

Trotz erheblicher Fortschritte in der NLP-Technologie liegen die Wortfehlerquoten für medizinische Transkriptionssoftware immer noch zwischen 5% und 12% in komplexen Fachgebieten wie Radiologie, Pathologie und interventioneller Kardiologie [11]. Fehler in der klinischen Dokumentation können zu Kodierungsungenauigkeiten, Anspruchsablehnungen und Risiken für die Patientensicherheit führen. Bis die Spracherkennung für Ärzte nahezu null Fehlerquoten in der Terminologie der Subdisziplinen erreicht, wird eine menschliche Überprüfung notwendig bleiben, was das volle Automatisierungspotenzial einschränkt.


Medical Transcription Software Market Opportunities

Ambient AI für Verhaltensgesundheit und Telemedizin

Die Automatisierung klinischer Dokumentation wird in der Verhaltensgesundheit häufig nicht ausreichend genutzt, da diese Begegnungen oft lang, narrativ und unstrukturiert sind. Derzeit verwenden nur 18 % der Fachleute für Verhaltensgesundheit in den Vereinigten Staaten irgendeine Art von Spracherkennungstechnologie für medizinische Zwecke [17]. Bis 2030 könnte die integrierte Spracherkennung für Ärzte in virtuellen Pflegeplattformen zusätzlich 1,2 Milliarden USD an Einnahmen generieren, da sich die Telemedizin-Besuchsvolumina auf das Dreifache des Niveaus vor der Pandemie stabilisieren.

Expansion in Schwellenländern in Südostasien und Afrika

Indiens Ayushman Bharat Digital Mission zielt bis 2028 auf 500 Millionen digitale Gesundheitsakten ab und schafft damit eine massive adressierbare Basis für die Integration erschwinglicher EHR-Transkription . Ähnlich digitalisiert das Programm zur universellen Gesundheitsversorgung in Kenia und das JKN-System in Indonesien die Dokumentation der Primärversorgung und eröffnet damit Neuland für den Markt der medizinischen Transkriptionssoftware in Regionen mit minimaler Legacy-Infrastruktur.

Datenmonetarisierung durch anonymisierte klinische Einblicke

Für Analysen der Bevölkerungsgesundheit, Studien zu realen Beweisen und pharmazeutische F&E sind aggregierte, anonymisierte Transkriptionsdatensätze von großem Wert. Sekundäre Einnahmequellen können von Anbietern generiert werden, die HIPAA-konforme Transkriptionsplattformen mit integrierten Anonymisierungs-Pipelines entwickeln und strukturierte klinische Daten für 5–15 USD pro Begegnung an Unternehmen der Lebenswissenschaften lizenzieren. Diese Gelegenheit verwandelt den Markt für medizinische Transkriptionssoftware von einem Kostenfaktor in eine Plattform, die Einnahmen generiert.

Spezialisierten vertikale SaaS-Modelle

Anstatt Plattformen für alle zu bieten, verlangen auf spezielle Fachgebiete abgestimmte Lösungen zur Automatisierung klinischer Dokumentation für Radiologie, Dermatologie und Orthopädie Preisaufschläge von 20–30 %. Anbieter wie DeepScribe und Suki entwickeln spezialisierte Module, die in den Zielbereichen Fehlerquoten von unter 3 % erreichen [11] und damit verteidigbare Nischen innerhalb des breiteren Marktes für medizinische Transkriptionssoftware schaffen.

Integration mit dem Revenue Cycle Management

Die Verknüpfung der Spracherkennung für Ärzte mit automatisierten Codierungs- und Abrechnungsprozessen verkürzt den Einnahmenzyklus um 3–5 Tage und reduziert die Ablehnungsraten bei der Codierung um bis zu 18 % [19]. Diese Konvergenz der Automatisierung klinischer Dokumentation mit RCM-Plattformen stellt eine hochgradige Cross-Selling-Möglichkeit dar, insbesondere für Anbieter, die bereits in EHR-Ökosystemen integriert sind.


Medical Transcription Software Market Future Outlook

Ambient AI wird die Standard-Klinikoberfläche (2026–2028)

Bis 2028 wird die ambientale klinische Intelligenz von einer Technologie für Frühadopter zu einer Standarderwartung in akuten und ambulanten Einrichtungen übergehen. Laut einer aktuellen Prognose werden bis 2028 60 % der großen Gesundheitssysteme in Nordamerika unternehmensweite Sprach-zu-Text-Gesundheitswerkzeuge implementiert haben, im Vergleich zu 22 % im Jahr 2025. Der Markt für medizinische Transkriptionssoftware wird eine Konsolidierung erleben, da EHR-Anbieter die besten Ambient-AI-Startups übernehmen, um eine native EHR-Transkriptionsintegration anzubieten.

Multimodale Dokumentation und autonome Kodierung (2028–2031)

Die Automatisierung der klinischen Dokumentation wird über Sprach-zu-Text hinausgehen und multimodale Eingaben – Videos von körperlichen Untersuchungen, Gerätetelematik und Bildgebungsberichte – in eine einheitliche Patientenakte integrieren. Autonome medizinische Kodierung, die von großen Sprachmodellen unterstützt wird, wird den Zyklus der klinischen Dokumentation von Stunden auf Sekunden verkürzen. Der Markt für medizinische Transkriptionssoftware wird sein Wertversprechen von Transkriptionsgenauigkeit auf End-to-End-Dokumentationsintelligenz verlagern.

Globale regulatorische Harmonisierung und Datenportabilität (2029–2032)

Die globale digitale Gesundheitsstrategie der WHO 2025–2030 fordert harmonisierte Standards im Austausch klinischer Daten, die die Spracherkennung für die Anforderungen von Ärzten in einkommensschwachen und mittleren Ländern standardisieren werden [16]. Der Markt für medizinische Transkriptionssoftware wird profitieren, da grenzüberschreitende Datenportabilitätsregeln – modelliert nach EHDS – die Hürden für multinationale Anbieter senken und die Nachfrage nach HIPAA-konformen Transkriptionsrahmen schaffen, die an lokale Vorschriften anpassbar sind.

KI-Co-Piloten für Kliniker und prädiktive Dokumentation (2032–2035)

Die langfristige Entwicklung deutet auf eine prädiktive Automatisierung der klinischen Dokumentation hin, bei der KI Notizen vor dem Termin basierend auf dem Kontext des Termins, der Patientengeschichte und den geplanten Verfahren entwirft. Diese Co-Pilot-Systeme werden proaktiv Diagnosen, Bestellsets und Überweisungstexte vorschlagen und die Sprach-zu-Text-Gesundheitswerkzeuge von passiven Aufzeichnungsgeräten in aktive klinische Entscheidungsunterstützungsagenten verwandeln. Der Markt für medizinische Transkriptionssoftware im Jahr 2035 wird wenig Ähnlichkeit mit den heutigen diktafonzentrierten Lösungen aufweisen.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 43% Anteil (2025) EHR-Vorgaben, Ambient AI, wertbasierte Versorgung
Europa 26% Anteil (2025) EHDS-Regulierung, NHS-Digitalisierung, mehrsprachige NLP
Asien-Pazifik 19,58% CAGR (2026–2035) Regierungsprogramme für digitale Gesundheit, Expansion von Krankenhausketten
Südamerika USD 0,14 Milliarden (2025) Modernisierung der IT im Gesundheitswesen, Wachstum der Telemedizin
Mittlerer Osten & Afrika 16,85% CAGR (2026–2035) Investitionen in Smart Hospitals, Vision 2030-Programme
Gesamt USD 3,05 Milliarden (2025) —

Der Markt für medizinische Transkriptionssoftware zeigt ausgeprägte regionale Annahmemuster, die durch regulatorische Reife, EHR-Durchdringung und Gesundheitsausgaben pro Kopf geprägt sind.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 78% des regionalen Anteils CMS-Dokumentationsvorgaben & Anforderungen der Kostenträger [2]
Kanada 14,8% CAGR Digitale Erststrategie des Ontario Health Teams [20]
Mexiko USD 0,04 Milliarden (2025) Digitalisierungsprogramm für IMSS-Krankenhäuser


Die Vereinigten Staaten dominieren den Markt für medizinische Transkriptionssoftware in Nordamerika, wobei über 85% der Akutkrankenhäuser bereits irgendeine Form von Sprach-zu-Text-Gesundheitswerkzeugen nutzen. Die Informationssperrbestimmungen des 21st Century Cures Act haben die Nachfrage nach interoperabler EHR-Transkriptionsintegration beschleunigt, während große Gesundheitssysteme wie Kaiser Permanente und HCA Healthcare 2024 unternehmensweite Verträge für Ambient AI unterzeichnet haben [4]. Die Übernahmekurve in Kanada hinkt um 2–3 Jahre hinterher, beschleunigt sich jedoch durch die digitalen Gesundheitsstrategien der Provinzen, insbesondere in Ontario und British Columbia.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24% des regionalen Anteils Förderung des Krankenhauszukunftsgesetzes [21]
Vereinigtes Königreich 18,12% CAGR NHS Federated Data Platform und sprachaktivierte EPR-Rollouts
Frankreich USD 0,11 Milliarden (2025) Integration der Mon Espace Santé-Plattform
Italien 15,8% CAGR Expansion des Fascicolo Sanitario Elettronico
Spanien USD 0,07 Milliarden (2025) Harmonisierung der EHR der regionalen Gesundheitsbehörden
Nordische Länder 17,2% CAGR Hohe digitale Kompetenz und Effizienzvorgaben für Einzahler
Russland USD 0,03 Milliarden (2025) Bundesgesundheitsinformationssystem EGISZ
Rest von Europa 16,5% CAGR EU4Health und EHDS-Regulierungscompliance


Der Markt für medizinische Transkriptionssoftware in Europa wird durch die bevorstehende Regulierung des Europäischen Gesundheitsdatenraums geprägt, die bis 2028 eine standardisierte Automatisierung der klinischen Dokumentation in 27 Mitgliedstaaten erfordert [22]. Das Krankenhauszukunftsgesetz in Deutschland hat 4,3 Milliarden Euro für digitale Infrastruktur bereitgestellt, wobei die Spracherkennung für Ärzte als förderfähige Technologie gilt. Der NHS im Vereinigten Königreich testet HIPAA-konforme Transkriptionsäquivalente im Rahmen seines Data Security and Protection Toolkits, wobei Nuance und Abridge frühe Beschaffungsrahmen gewinnen konnten.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 28% des regionalen Anteils Bewertungsstandards für Smart Hospitals von der NHSA
Indien 21,4% CAGR Ayushman Bharat Digital Mission
Japan USD 0,09 Milliarden (2025) Digitalisierungsinitiativen im Gesundheitswesen der Gesellschaft 5.0
Südkorea 18,9% CAGR MyHealthWay PHR-Integrationsprogramm
ASEAN 20,1% CAGR Expansion der Krankenhauskette Thailand-Indonesien-Philippinen
Rest von Asien-Pazifik USD 0,04 Milliarden (2025) Von der WHO unterstützte digitale Gesundheitsprojekte


Asien-Pazifik stellt die am schnellsten wachsende Grenze für den Markt der medizinischen Transkriptionssoftware dar, wobei die Nachfrage nach Automatisierung der klinischen Dokumentation mit dem schnellen Krankenhausbau und der EHR-Durchdringung steigt. Die Nationale Gesundheitsbehörde Chinas verlangt nun von Level 4+ Smart Hospitals, Sprach-zu-Text-Gesundheitswerkzeuge für die Dokumentation von ambulanten Patienten einzuführen, was über 2.000 Tertiärkrankenhäuser betrifft. Die mehrsprachige Gesundheitslandschaft Indiens — mit klinischen Begegnungen in Hindi, Tamil, Bengali und Englisch — treibt Innovationen in der polyglotten Spracherkennung für Ärzte voran und zieht F&E-Investitionen sowohl von inländischen Startups als auch von globalen Anbietern an.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 58% des regionalen Anteils Digitalisierung des SUS im Rahmen des ConnecteSUS-Programms
Argentinien 17,1% CAGR Provinciale Vorgaben zur Interoperabilität im E-Health-Bereich
Rest von Südamerika USD 0,03 Milliarden (2025) Von der IDB finanzierte digitale Gesundheitsprojekte


Die ConnecteSUS-Plattform Brasiliens schafft eine einheitliche nationale Gesundheitsdatenebene, die HIPAA-konforme Transkriptionsäquivalente (unter LGPD) für alle Dokumentationen in öffentlichen Krankenhäusern erfordert. Private Krankenhausketten wie Rede D'Or und Hapvida sind frühe Anwender der Automatisierung der klinischen Dokumentation und testen portugiesischsprachige Sprach-zu-Text-Gesundheitswerkzeuge in ihren Netzwerken.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 35% des regionalen Anteils Transformation des Gesundheitssektors Vision 2030 [23]
VAE 18,5% CAGR DHA Smart Hospital-Vorgaben in Dubai
Südafrika USD 0,02 Milliarden (2025) Digitale Infrastrukturvorgaben des NHI-Gesetzes
Ägypten 17,8% CAGR Digitalisierung der universellen Krankenversicherung
Rest von MEA USD 0,03 Milliarden (2025) Übernahme der digitalen Gesundheitsstrategie der WHO


Der Transformationsplan für das Gesundheitswesen Vision 2030 in Saudi-Arabien hat 22 Milliarden SAR für Gesundheits-IT vorgesehen, einschließlich der unternehmensweiten Integration von EHR-Transkriptionen in MNGHA- und MOH-Einrichtungen [23]. Das Gesundheitsministerium der VAE in Abu Dhabi hat bis 2025 die elektronische klinische Dokumentation für alle lizenzierten Anbieter vorgeschrieben, was sofortige Nachfrage nach Spracherkennung für Ärzte in einem mehrsprachigen (Arabisch-Englisch) klinischen Umfeld schafft.


Markt für medizinische Transkriptionssoftware nach Region, 2025-2035

Medical Transcription Software Market Segmentation

Nach Komponenten

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Software 63% Anteil (2025) Plattformlizenzierung für die Automatisierung klinischer Dokumentation
Dienstleistungen 18,35% CAGR (2026–2035) Implementierung, Schulung und verwaltete Transkriptionsdienste


Software bleibt der Umsatzanker des Marktes für medizinische Transkriptionssoftware, da Gesundheitssysteme in unbefristete oder Abonnementlizenzen für KI-gestützte Spracherkennung für Ärzteplattformen investieren. Das Dienstleistungssegment — das Implementierungsberatung, die Einarbeitung von Ärzten und laufende Optimierung umfasst — wächst schneller, da Unternehmensbereitstellungen von Spracherkennungstools für das Gesundheitswesen signifikantes Change Management erfordern. Anbieter berichten, dass Dienstleistungsengagements typischerweise 6–12 Monate pro Abteilung dauern und wiederkehrende Einnahmen generieren, die die Lizenzgebühren ergänzen.

Nach Bereitstellungsmodus

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Cloud-basiert 60% Anteil (2025) Skalierbarkeit, automatische Updates, geringere Investitionskosten
Vor Ort 1,22 Milliarden USD (2025) Datenhoheit und Latenzanforderungen


Cloud-basierte Bereitstellungen dominieren den Markt für medizinische Transkriptionssoftware, da sie die Belastung durch die GPU-Infrastruktur beseitigen und kontinuierliche Modellverbesserungen durch Over-the-Air-Updates ermöglichen. Große akademische medizinische Zentren und staatliche Krankenhäuser — insbesondere VA-Einrichtungen und NHS-Stiftungen — ziehen weiterhin die Integration der EHR-Transkription vor Ort zur Einhaltung der Datenresidenz vor. Die Lücke schließt sich, da Cloud-Anbieter FedRAMP- und HIPAA-konforme Transkriptionszertifizierungen erreichen, aber vor Ort wird bis 2035 einen bedeutenden Anteil behalten.

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
1,44 Milliarden USD (2025) Bedarf an umfangreicher Dokumentation für stationäre Patienten
Kliniken & Arztpraxen 19,05% CAGR (2026–2035) Erweiterung der ambulanten Versorgung und Spracherkennung für Ärzte
Diagnoselabore 19,12% CAGR (2026–2035) Automatisierung von Pathologie- und Radiologieberichten


Krankenhäuser stellen die größte Endbenutzergruppe im Markt für medizinische Transkriptionssoftware dar, angetrieben durch komplexe Dokumentationsabläufe mit mehreren Fachrichtungen und regulatorischen Druck durch CMS-Qualitätsprogramme. Das schnellste Wachstum erfolgt in Kliniken und Arztpraxen, wo erschwingliche cloud-basierte Spracherkennungstools endlich für Praxen mit nur drei Anbietern zugänglich sind. Diagnoselabore stellen eine schnell wachsende Nische dar, da HIPAA-konforme Transkription für Pathologieberichte und Radiologiedikate erhebliche Effizienzgewinne bietet.

Nach Typ

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Front-End-Spracherkennung 41% Anteil (2025) Echtzeitdokumentation während Patientenkontakten
Back-End/Serverseitige Spracherkennung 0,52 Milliarden USD (2025) Batchverarbeitung für hochvolumige Abteilungen
Integrierte Spracherkennung mit EHR 19,26% CAGR (2026–2035) Nachfrage nach nahtloser EHR-Transkriptionsintegration


Die Front-End-Spracherkennung führt den Markt für medizinische Transkriptionssoftware nach Anteil an, da Kliniker zunehmend Notizen in Echtzeit während Patientenkontakten diktieren, anstatt dies nachträglich zu tun. Die integrierte Spracherkennung mit EHR ist das herausragende Wachstumssegment — die Automatisierung klinischer Dokumentation, die nativ in Epic-, Cerner- und MEDITECH-Workflows eingebettet ist, beseitigt Kontextwechsel und reduziert Dokumentationsfehler um bis zu 30% [13]. Die Back-End-Verarbeitung bleibt in der Radiologie und Pathologie relevant, wo Batch-Diktierabläufe weiterhin Standard sind.


Wettbewerbsbenchmarking

Der Markt für medizinische Transkriptionssoftware weist eine hohe Konzentration auf, wobei die fünf größten Anbieter schätzungsweise 55–62% des globalen Umsatzes ausmachen. Der Herfindahl-Hirschman-Index (HHI) wird auf etwa 1.400–1.600 geschätzt, was auf eine moderat konzentrierte Landschaft hinweist, die von Nuance Communications (Microsoft) und einem Cluster gut finanzierter, KI-nativer Herausforderer dominiert wird. Der Wettbewerb intensiviert sich, da Anbieter von EHR-Plattformen native Spracherkennung für die Fähigkeiten von Ärzten entwickeln, was die spezialisierten Anbieter für die Automatisierung klinischer Dokumentation herausfordert.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
Nuance Communications (Microsoft) ~18–22% DAX Copilot, Dragon Medical One In Microsoft Cloud integriert; dominant in der Akutversorgung
3M Health Information Systems ~8–11% MModal, Fluency Direct Stark in der kodierungsbezogenen Automatisierung klinischer Dokumentation
Dolbey Systems ~4–6% Fusion Suite, SpeechQ Fokus auf den Mittelstand mit On-Premise-EHR-Transkriptionsintegration
Abridge ~3–5% Abridge AI, ambient documentation In Epic eingebettet; schnell wachsender KI-Herausforderer im Bereich Ambient
DeepScribe ~2–4% AI medizinische Schreibplattform Spezialisiert auf Spracherkennung für Ärzte
Suki AI ~2–4% Suki Assistant KI-Assistent mit Multi-EHR-Integration
nVoq ~2–3% SayIt, Cloud-Sprachplattform HIPAA-konforme Transkription für Telemedizin
Augnito ~1–3% Augnito Spectra Sprach-zu-Text-Healthcare-Tools für Schwellenmärkte
Saykara (erworben von AMA) ~1–2% KI-ambienter Schreiber Fokus auf Verhaltensgesundheit und Primärversorgung
MedScribe ~1–2% Cloud-basierte medizinische Transkription Kosteneffiziente Lösung für unabhängige Praxen


Aktuelle Nachrichten & Entwicklungen

  • Microsoft/Nuance (Oktober 2023): Dragon Ambient eXperience (DAX) Copilot gestartet, der automatisierte KI-ambient Scribing direkt in große EHR-Systeme integriert, um Patientengespräche in klinische Zusammenfassungen umzuwandeln[4].
  • Abridge (April 2024): Abridge’s ambient KI-Plattform netzwerkweit bereitgestellt, um automatisch medizinische Notizen zu erstellen und die Dokumentationsmüdigkeit der Kliniker zu reduzieren 3].


  • Suki AI (Oktober 2024): Erweiterte seine automatisierten Transkriptionsfähigkeiten für mehrere Fachrichtungen, indem es seinen ambient klinischen Assistenten mit großen Gesundheitsproduktions- und Cloud-Datenbanken integrierte [13].


Markt für medizinische Transkriptionssoftware Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für medizinische Transkriptionssoftware, der Software, Dienstleistungen, Cloud- und lokale Bereitstellung, alle Endbenutzer und Segmenttypen abdeckt
Studienzeitraum 2021–2035
CAGR 17,05% (2026–2035)
Marktgröße des Basisjahres 3,05 Milliarden USD (2025)
Prognose-Endpunkt Marktgröße 14,72 Milliarden USD (2035)
Schnellst wachsendes Segment Integrierte Spracherkennung mit EHR (19,26% CAGR)
Profilierte Unternehmen 10 (Nuance/Microsoft, 3M HIS, Dolbey, Abridge, DeepScribe, Suki AI, nVoq, Augnito, Saykara, MedScribe)
Bewährungswährung Milliarden USD

FAQs

Wie lange dauert die typische Implementierung von Ambient-AI-Transkription von Vertrag bis zur Inbetriebnahme in einem 300-Betten-Krankenhaus?
Die meisten Implementierungen in 300-Betten-Krankenhäusern benötigen 4–6 Monate, einschließlich EHR-Integrationstests, Einarbeitung von Ärzten in 8–12 Fachrichtungen und Validierung der Arbeitsabläufe. Phasenweise Rollouts, die mit der primären Versorgung beginnen, reduzieren Störungen [13].
Welche Genauigkeitsgrenzen sollten Beschaffungsteams in den RFPs der Anbieter für klinische Spracherkennung verlangen?
Zielen Sie auf eine Wortfehlerquote von unter 5 % für die Allgemeinmedizin und unter 7 % für komplexe Fachrichtungen wie interventionelle Kardiologie. Fordern Sie die Anbieter auf, die Genauigkeit anhand Ihrer eigenen anonymisierten Begegnungsdaten während der Bewertung nachzuweisen [11].
Wie unterscheiden sich die Erstattungsmodelle für KI-generierte klinische Notizen im Vergleich zu menschlich transkribierten Dokumenten?
CMS behandelt derzeit KI-generierte Notizen für Abrechnungszwecke identisch mit von Menschen verfassten Dokumenten, vorausgesetzt, ein qualifizierter Kliniker überprüft und bestätigt die Genauigkeit. Es gibt keinen separaten CPT-Modifikator für KI-Transkription [2].
Welche Integrationsarchitektur funktioniert am besten für Multi-EHR-Gesundheitssysteme, die sowohl Epic als auch Cerner verwenden?
Ein Middleware-Ansatz mit FHIR R4 APIs ermöglicht es einer einzigen Plattform zur Automatisierung klinischer Dokumentation, strukturierte Notizen gleichzeitig in mehrere EHR-Backends zu schreiben. Dies vermeidet Anbieterbindung und reduziert die Integrationskosten um 30–40 % [5].
Wie gehen Anbieter mit Vorurteilen in der medizinischen Spracherkennung bei akzentuiertem Englisch und nicht-englischen klinischen Begegnungen um?
Führende Plattformen trainieren mit vielfältigen Korpora, die über 50.000 Stunden akzentuiertes und mehrsprachiges klinisches Audio umfassen. Augnito und Nuance unterstützen jetzt über 14 Sprachen mit Modulen zur Akzentanpassung, die innerhalb von 48 Stunden nach der ersten Nutzung feinjustiert werden [11].
Was sind die typischen jährlichen Kosten pro Anbieter für cloudbasierte Ambient-AI-Transkription im Markt für medizinische Transkriptionssoftware?
Cloudbasierte Ambient-AI-Plattformen liegen typischerweise zwischen 3.000 und 8.000 USD pro Anbieter und Jahr, abhängig von der Komplexität der Fachrichtung und dem Begegnungsvolumen. Unternehmensverträge mit über 500 Anbietern verhandeln oft 25–35 % Mengenrabatte .
Wie sollten Gesundheitssysteme Entscheidungen über Eigenentwicklung oder Kauf für die Automatisierung klinischer Dokumentation bewerten, angesichts der schnellen Fortschritte bei Open-Source-LLMs?
Open-Source-LLMs senken die Modellkosten, aber nicht die Compliance-Kosten — HIPAA-konforme Transkription erfordert eine BAA-abgedeckte Infrastruktur, Protokollierung von Audits und fortlaufende Genauigkeitsüberwachung, die kommerzielle Anbieter bündeln. Eigenentwicklungsansätze eignen sich für Organisationen mit dedizierten ML-Engineering-Teams von 10+ FTEs [14].
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Ko-Autor Co-Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed healthcare IT journals, clinical informatics publications, and authoritative health organizations. Key sources included the US Department of Health and Human Services (HHS), Office of the National Coordinator for Health Information Technology (ONC), Centers for Medicare & Medicaid Services (CMS), Health Level Seven International (HL7), American Health Information Management Association (AHIMA), Healthcare Information and Management Systems Society (HIMSS), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), CDC National Center for Health Statistics, World Health Organization (WHO) Digital Health Observatory, European Commission Health and Food Safety Directorate (DG SANTE), EU Eurostat Health Database, and national e-health agency reports from key markets. These sources were used to collect EHR adoption statistics, regulatory compliance data (HIPAA, GDPR, HITECH Act), clinical documentation workflow studies, healthcare digitization trends, and competitive landscape analysis for cloud-based, on-premise, and web-based transcription solutions across speech recognition, editing/proofreading, and workflow management functionalities.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from EHR integration companies, medical transcription software suppliers, and healthcare IT OEMs were examples of supply-side sources. Chief Medical Information Officers (CMIOs), Health Information Managers, directors of medical transcription service organizations (MTSOs), hospital and health system procurement leads, clinic administrators, telehealth platform operators, and revenue cycle management heads were examples of demand-side sources. Primary research verified AI and speech recognition technology roadmaps, validated market segmentation across deployment types (cloud-based, on-premise, and web-based), and obtained information on pricing models, EHR integration patterns, and compliance workflow dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (40%), Europe (25%), Asia-Pacific (22%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through revenue mapping and healthcare facility adoption analysis. The methodology included:

Identification of 35+ key software vendors and platform providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across cloud-based, on-premise, and web-based deployment architectures

Functionality analysis covering speech recognition, editing and proofreading, and workflow management modules

End-user segmentation across hospitals, clinics, telemedicine providers, and contracted transcription services

Application coverage spanning patient records management, clinical documentation, and billing/insurance workflows

Analysis of reported and modeled annual revenues specific to medical transcription software portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (facility count × software licensing fees by region) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across deployment types, functionalities, and end-user categories

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















