Medizinischer Bildgebungsmarkt (2026 - 2035)

Marktforschungsbericht über medizinische Bildgebung nach Bildgebungstechnik (MRT, CT-Scan, Ultraschall, Röntgen, Nukleare Bildgebung), nach Endnutzung (Krankenhäuser, diagnostische Bildgebungszentren, Forschungsinstitute, ambulante Einrichtungen), nach Modalität (Radiographie, Tomographie, Magnetresonanztomographie, Ultraschalldiagnostik), nach Produkttyp (Verbrauchsmaterialien, Geräte, Software) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/MED/1463-CR 200 Pages Satyendra Maurya, Rahul Gotadki Last Updated: October 31, 2026
Medical Imaging Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.82%
2025 Market SizeUSD 83.65 Billion
2035 Market SizeUSD 133.95 Billion
Key Players
GE HealthCare
Siemens Healthineers
Philips Healthcare
Canon Medical Systems
Fujifilm Holdings
Hologic Inc.
Opportunities
  • AI-as-a-Service and Software-Defined Imaging Platforms
  • Emerging Market Greenfield Installations
  • Theranostics and Image-Guided Interventions

Medizinischer Bildgebungsmarkt Marktzusammenfassung

Der globale Markt für medizinische Bildgebung wurde im Jahr 2025 auf 83,65 Milliarden USD geschätzt, und der Markt wird voraussichtlich von 87,68 Milliarden USD im Jahr 2026 auf 133,95 Milliarden USD bis 2035 wachsen, mit einer CAGR von 4,82% während des Prognosezeitraums 2026–2035. Regierungen in der OECD haben die Kapitalersatzzyklen für alternde Flotten beschleunigt, wobei die US-Zentren für Medicare & Medicaid Services die Erstattung für fortschrittliche Screening-Protokolle ausgeweitet haben und die Europäische Kommission 4,2 Milliarden EUR im Rahmen von Horizon Europe für die Digitalisierung des Gesundheitswesens bis 2027 bereitstellt [2]. Diese politischen Rückenwind schaffen einen strukturellen Boden unter den Budgets für die Beschaffung von Geräten.

Der Markt für medizinische Bildgebung durchläuft einen signifikanten technologischen Wandel, da vollständig digitale Erfassungsketten analoge und filmgestützte Operationen ersetzen. Während tragbare Ultraschallgeräte die diagnostische Kapazität von Radiologieabteilungen zu Betten und Krankenwagen verlagern, reduzieren KI-gestützte Rekonstruktionstechniken derzeit die Scanzeiten auf hochmodernen Computertomographie- und Magnetresonanztomographie-Plattformen um 40–60% [3]. Laut Schätzungen der WHO gibt es immer noch eine 60%ige Lücke in der grundlegenden Bildgebungsfähigkeit in einkommensschwachen und mittleren Ländern, was neue Investitionen in kleine, cloudverbundene Geräte anzieht, die für Umgebungen mit begrenzten Ressourcen konzipiert sind [4].

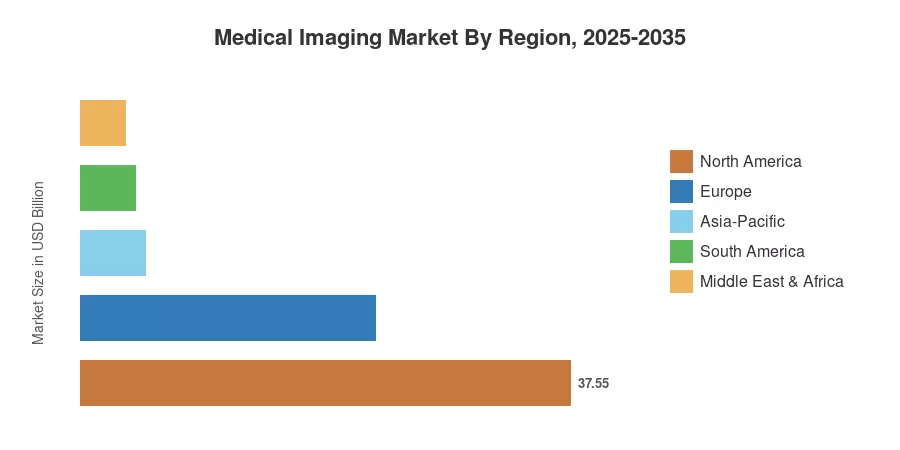
Mit einer reifen installierten Basis und starken Investitionen in Krankenhauskapital hat Nordamerika den größten Anteil am Markt für medizinische Bildgebung und macht über 44,89% des Umsatzes im Jahr 2025 aus. Mit einer prognostizierten CAGR von 5,93% ist der asiatisch-pazifische Raum das am schnellsten wachsende Gebiet, bedingt durch Indiens Ayushman Bharat Digital Mission und Chinas Bestrebungen zur heimischen Geräteherstellung. Europa ist der zweitgrößte Markt mit etwa 27% des weltweiten Umsatzes, und die anhaltende Beschaffung wird durch den Ersatzbedarf in der alternden öffentlichen Gesundheitsinfrastruktur vorangetrieben. Der Markt für medizinische Bildgebung wird voraussichtlich in den nächsten zehn Jahren stetig wachsen, da sich wertbasierte Versorgungsmodelle weltweit verbreiten.

Wichtige Erkenntnisse aus dem Bericht

• Nach Modalität

  • Röntgen machte im Jahr 2025 schätzungsweise 31,25% des Umsatzanteils des Marktes für medizinische Bildgebung aus und spiegelt seine dominierende Rolle in Notaufnahmen und der primären Screening-Versorgung wider.
  • Die Computertomographie wird voraussichtlich mit einer CAGR von 6,85% bis 2035 wachsen, da KI-unterstützte Triage und schnellere Gantry-Rotationen neue klinische Wege eröffnen.
  • Ultraschall gewinnt in der Punkt-der-Versorgung an Bedeutung, wobei tragbare Geräte prozedurale Segmente eröffnen, die zuvor auf feste Suiten beschränkt waren.

• Nach Anwendung

  • Die diagnostische Bildgebung hielt im Jahr 2025 einen Anteil von 62,15% am Markt für medizinische Bildgebung, angetrieben durch Screening-Vorgaben auf Bevölkerungsebene in der Onkologie und Kardiologie.
  • Therapeutische und interventionelle Bildgebung wird voraussichtlich mit einer CAGR von 7,10% bis 2035 wachsen, unterstützt durch den Trend zu bildgeführten minimalinvasiven Verfahren.

• Nach Region

  • Nordamerika trug den größten Umsatzpool im Markt für medizinische Bildgebung bei, mit hohen Investitionen pro Bett und umfassender Versicherung für fortschrittliche Modalitäten.
  • Der asiatisch-pazifische Raum wird voraussichtlich die höchste CAGR von 5,93% verzeichnen, da Regierungen den Ausbau der Krankenhauskapazitäten finanzieren und inländische Hersteller im Preis konkurrieren.

Marktgröße und Prognose (2021–2035)

Market Research Future verwendet eine triangulierte Methodik, die Daten zu Geräteversendungen von unten nach oben, makroökonomische Indikatoren von oben nach unten und primäre Interviews mit Krankenhausbeschaffungsbeauftragten, OEM-Führungskräften und Kostenträgerorganisationen kombiniert. Historische Zahlen spiegeln die gemeldeten Einnahmen wider; die Prognosewerte wenden die kalibrierte CAGR von 4,82% über das Zeitfenster 2026–2035 an, angepasst an erwartete regulatorische Katalysatoren und Technologieadoptionskurven.
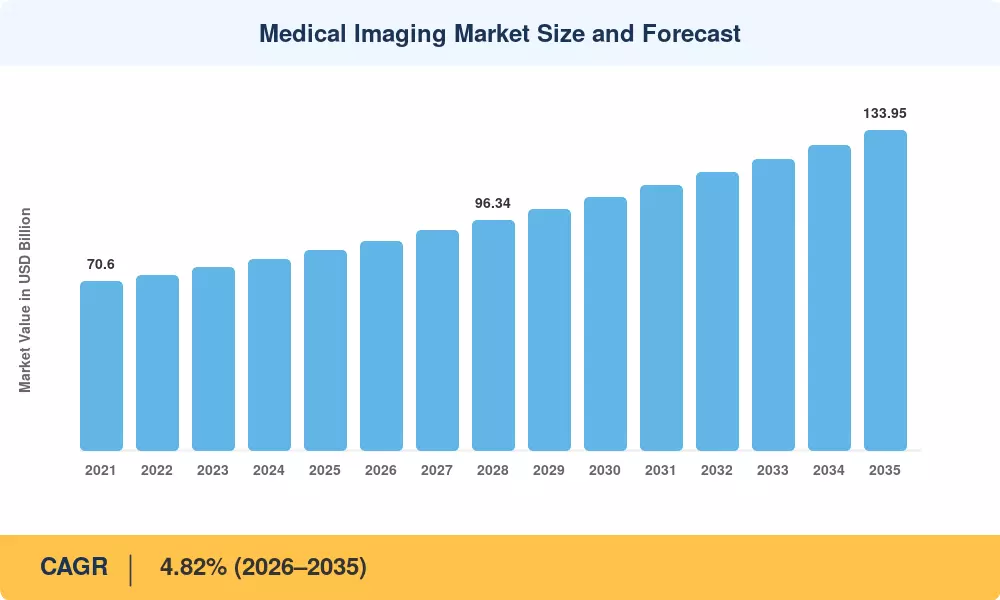
Marktgröße und Prognose der medizinischen Bildgebung
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Eine alternde Bevölkerung und eine chronische Krankheitslast +1.2% Global Langfristig (≥4 Jahre)
KI-gestützte Bildrekonstruktion und Triage +0.9% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Erweiterung der Krankenhauskapazität durch die Regierung in LMIC +0.8% Asien-Pazifik, MEA Mittel- bis langfristig (2–4 Jahre)
Verschiebung zu ambulanten und stationären Bildgebungsverfahren +0.6% Nordamerika Kurzfristig (≤2 Jahre)
Kommerzialisierung von Photonenzählenden Detektoren +0.5% Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Erweiterung der Erstattung für Screening +0.4% Nordamerika Kurzfristig (≤2 Jahre)
Miniaturisierung tragbarer und handgehaltener Geräte +0.3% Asien-Pazifik, Afrika Langfristig (≥4 Jahre)

Alternde Bevölkerung und steigende Prävalenz chronischer Krankheiten

Das Büro der Vereinten Nationen für wirtschaftliche und soziale Angelegenheiten prognostiziert, dass der Anteil der globalen Bevölkerung im Alter von 65 Jahren und älter bis 2050 16% erreichen wird, gegenüber fast 10% im Jahr 2022. Dieser demografische Wandel beschleunigt die Prävalenz chronischer Krankheiten erheblich und schafft eine stetige, sich verstärkende Basis für das langfristige Wachstum des Volumens der diagnostischen Bildgebung in globalen Gesundheitssystemen.

KI-gestützte Bildrekonstruktion und klinische Entscheidungsunterstützung

Die FDA hat Hunderte von KI-gestützten medizinischen Geräten zugelassen, wobei Radiologie-Algorithmen mehr als 75% dieser Genehmigungen ausmachen. Deep-Learning-Software optimiert die Arbeitsabläufe in der medizinischen Bildgebung, indem sie die MRT-Scanzeiten um bis zu 50% verkürzt und dabei die diagnostische Qualität vollständig erhält, wodurch der Patientenfluss erhöht und die Wirtschaftlichkeit der Scanner-Einheiten für das Gesundheitsnetzwerk verbessert wird.

Von der Regierung geführte Erweiterung der Krankenhauskapazität

Die Regierung Indiens hat zunächst das Ziel gesetzt, 150.000 Gesundheits- und Wellnesszentren im Rahmen von Ayushman Bharat zu schaffen und bis Ende 2025 über 181.000 Zentren erfolgreich in Betrieb zu nehmen, so das Gesundheitsministerium. Gleichzeitig komprimieren Programme zur Modernisierung der öffentlichen Infrastruktur, wie Chinas 14. Fünfjahresplan, die Beschaffungszeiträume, indem sie große Installationssprints für Kapitalgeräte vorantreiben.

Verschiebung hin zu ambulanten und stationären Bildgebungsverfahren

Offizielle Anreize zur Umstrukturierung der Gesundheitsversorgung lenken die Volumina der fortgeschrittenen Bildgebung der Patienten von traditionellen stationären Einrichtungen hin zu freistehenden ambulanten und ambulanten Zentren. Angetrieben von Kosteneffizienz und klinischem Komfort, führt dieser strukturelle Wandel dazu, dass unabhängige Bildgebungsanbieter stark in spezialisierte, hochdurchsatzfähige diagnostische Netzwerke investieren, die für effiziente ambulante Arbeitsabläufe optimiert sind.

Analyse der Auswirkungen von Einschränkungen

Die untenstehenden Schätzungen der Einschränkungen sind richtungsweisende Indikatoren für die Intensität der Gegenwindfaktoren auf dem Wachstumspfad des Marktes für medizinische Bildgebung. Sie gleichen das CAGR nicht punktgenau aus.

Einschränkung ~% Belastung des CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Investitionskosten und lange Beschaffungszyklen –0.7% Global Langfristig (≥4 Jahre)
Mangel an ausgebildeten Radiologen und Technologen –0.5% Global Mittel- bis langfristig (2–4 Jahre)
Komplexität der behördlichen Genehmigungen über verschiedene Rechtsordnungen hinweg –0.4% Europa, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Bedenken hinsichtlich der Strahlendosis und Überprüfung der klinischen Angemessenheit –0.3% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Cybersecurity- und Datenschutzrisiken für Patienten –0.2% Global Langfristig (≥4 Jahre)

Hohe Investitionskosten und verlängerte Beschaffungszyklen

Die hohen Anfangskosten fortschrittlicher Systeme stellen eine erhebliche finanzielle Einschränkung dar. Ein standardmäßiger Hochfeld-MRT-Scanner erfordert erhebliche Investitionen, die routinemäßig mehrere Millionen Dollar pro Einheit kosten, ohne die speziellen Standortvorbereitungen, RF-Abschirmungen und Installationen zu berücksichtigen. In öffentlichen Gesundheitsnetzwerken verzögern starre, mehrstufige Genehmigungsprozesse für Budgets die Aktualisierung von Geräten und schränken die Austauschvolumina ein.

Mangel an Radiologen und Technologen

Die Weltgesundheitsorganisation warnt, dass schwerwiegende berufliche Engpässe die globalen diagnostischen Rahmenbedingungen belasten. In den Vereinigten Staaten deuten offizielle bundesstaatliche Prognosen auf ein systemisches Defizit in der breiteren Ärzteschaft bis 2028 hin. Diese Personalengpässe verhindern, dass klinische Zentren die Nutzung von Geräten maximieren, was direkt die täglichen Patientenuntersuchungsvolumina begrenzt und das Wachstum des Marktes für diagnostische Bildgebung einschränkt.

Medizinischer Bildgebungsmarkt Chancen

AI-as-a-Service und softwaredefinierte Bildgebungsplattformen

Cloud-native, nutzungsabhängige KI-Plattformen ermöglichen es medizinischen Einrichtungen, auf fortschrittliche Rekonstruktions- und klinische Entscheidungsunterstützungstools zuzugreifen, ohne hohe anfängliche Investitionen tätigen zu müssen. Dieses Abonnementmodell entkoppelt den Nutzen fortschrittlicher Software von physischen Hardwarebeschränkungen, senkt die Eintrittsbarrieren für Technologie in kommunalen Krankenhäusern und etabliert hochgradig vorhersehbare, wiederkehrende Softwareeinnahmequellen im Gesundheitsökosystem.

Emerging Market Greenfield-Installationen

Laut dem Global Atlas of Medical Devices der Weltgesundheitsorganisation bestehen erhebliche geografische Unterschiede in der diagnostischen Dichte, wobei Länder wie Japan im Durchschnitt über 115 CT-Scanner pro Million Menschen verfügen, während einkommensschwache Regionen im Durchschnitt weniger als ein Gerät pro Million haben. Dieses Baseline-Defizit bietet massive Infrastrukturchancen für Greenfield-Installationen robuster Bildgebungssysteme.

Theranostics und bildgesteuerte Interventionen

Der Paradigmenwechsel hin zu Theranostics – der direkten Integration gezielter Radionuklidtherapie mit molekularer diagnostischer Bildgebung – schafft wachsende klinische Wachstumssegmente. Fortgeschrittene Verfahren erfordern präzise PET/CT oder SPECT/CT-Leitungen für die richtige Patientenauswahl und die Überwachung der Echtzeitreaktion, wodurch diagnostische Hardware viel tiefer in die Onkologie-Behandlungswege eingebettet wird und der gesamte Nutzen auf Verfahrensbasis sowie die Abrechnungswerte des Gesundheitssystems erweitert werden.

Datenmonetarisierung durch föderierte Lernkonsortien

Gesundheitsnetzwerke, die Petabytes klinischer Bildgebungsdaten beherbergen, können sicher an verteilten föderierten Lernnetzwerken teilnehmen, um Deep-Learning-Modelle gemeinsam zu trainieren, ohne Rohpatienteninformationen außerhalb der Räumlichkeiten zu übertragen. Diese kollaborativen Trainingsrahmen verbessern die Leistung von diagnostischen Algorithmen über mehrere Institutionen hinweg und bieten gleichzeitig sichere Lizenzierungs- und kollaborative Forschungsumsatzmöglichkeiten, wodurch der wirtschaftliche Lebenszyklus von Daten erweitert wird.

Mobile und Tele-Bildgebungs-Workflows

Hochbandbreitige, verbundene mobile Bildgebungsinfrastrukturen und dezentrale Diagnostikplattformen erweitern erfolgreich die fortschrittlichen klinischen Fähigkeiten in abgelegenen, ländlichen und Katastrophenreaktionsumgebungen. Unterstützt von nationalen öffentlichen Gesundheitsinitiativen ermöglichen diese Tele-Radiologie-Netzwerke Spezialisten, die sich an zentralen städtischen Knotenpunkten befinden, nahtlos Scans zu interpretieren, die in entfernten primären Gesundheitskliniken aufgenommen wurden, und maximieren so erheblich die diagnostische Nutzung einzelner Geräte.

Medizinischer Bildgebungsmarkt Zukunftsaussichten

Autonome und KI-orchestrierte Bildgebungs-Workflows

Bis 2030 werden autonome Scan-to-Report-Workflows in die klinische Praxis übergehen. Nach umfangreichen Bewertungen haben Regulierungsbehörden wie die FDA Hunderte von automatisierten Radiologie-Algorithmen genehmigt. Dieser Wandel verlagert Margen von der Rohhardware-Produktion hin zu digitalen Plattformarchitekturen und definiert neu, wie globale Gesundheitszentren technische Diagnostik-Workflows und Patientenfluss optimieren.

Photonenzählung und spektrale Detektortechnologien

Photonenzählende CT, kommerziell von Siemens Healthineers im Jahr 2021 eingeführt und von GE HealthCare und Philips bis 2027 erwartet, ersetzt herkömmliche energieintegrierende Detektoren durch direkte Photonenkonversionschips, die eine höhere räumliche Auflösung bei niedrigerer Strahlendosis liefern [8]. Dieser Technologiewechsel wird eine Premium-Ersatzwelle im Markt für medizinische Bildgebung auslösen, wobei die frühen Anwender in akademischen medizinischen Zentren und hochvolumigen kardiologischen Bildgebungsprogrammen konzentriert sind.

Nachhaltigkeit und Standards für umweltfreundliche Beschaffung

Heliumfreie MRT-Magnete, energieeffiziente Portale und modulare Designs, die die Lebenszyklen von Systemen verlängern, werden in Europa und Teilen des asiatisch-pazifischen Raums als Beschaffungsanforderungen immer wichtiger. Die Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung der EU verlangt bereits von Krankenhausgruppen, die Scope-3-Emissionen von Geräten offenzulegen, was einen regulatorischen Druck für ökologisch gestaltete Bildgebungssysteme im Markt für medizinische Bildgebung schafft [21].

Plattformökonomie und Monetarisierung von Ökosystemen

OEMs entwickeln sich von Boxverkäufern zu Plattformbetreibern, indem sie Hardware mit Cloud-PACS, KI-Anwendungen und Fernwartungsverträgen in mehrjährige Managed-Service-Vereinbarungen bündeln. Das Edison-Ökosystem von GE HealthCare und die digitale Gesundheitsplattform teamplay von Siemens Healthineers veranschaulichen diesen Wandel, der voraussichtlich den Anteil wiederkehrender Einnahmen für führende Anbieter bis 2032 auf über 40 % erhöhen und die Wettbewerbsposition im Markt für medizinische Bildgebung neu definieren wird [9].

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 44,89% Anteil (2025) Flottenersatz, KI-Integration, Erweiterung der ambulanten Versorgung
Europa ~27,00% Anteil (2025) Grüne Beschaffung, grenzüberschreitende Telemedizin und Digitalisierung des öffentlichen Systems
Asien-Pazifik 5,93% CAGR (2026–2035) Neubauten von Krankenhäusern, inländische Fertigung, ländlicher Zugang
Südamerika USD 4,18 Milliarden (2025) Öffentliche Gesundheitsinfrastruktur, PPP-Finanzierungsmodelle
Mittlerer Osten & Afrika USD 3,43 Milliarden (2025) Regierungs-Megaprojekte, Medizintourismus, kompakte Systeme
Gesamt USD 83,65 Milliarden (2025) —

Der Markt für medizinische Bildgebung zeigt eine ausgeprägte geografische Hierarchie, die durch die Reife der installierten Basis, die Erstattungsarchitektur und die Beschaffungsprogramme der Regierung geprägt ist.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten ~82% des regionalen Anteils Erweiterung der CMS-Erstattung, Krankenhaus-CAPEX-Zyklen
Kanada 4,72% CAGR Vorgaben zur Reduzierung der Wartezeiten für bildgebende Verfahren auf Provinzebene
Mexiko USD 1,85 Milliarden (2025) Modernisierung des INSABI-Krankenhausnetzwerks

Die Vereinigten Staaten allein stellen die größte Einzelstaat-Chance im Markt für medizinische Bildgebung dar, mit über 40.000 installierten MRT-Geräten und einer jährlichen Erneuerungsrate von fast 8% . Die Bundesregierung Kanadas hat 2024 2 Milliarden CAD zugesagt, um die Wartezeiten für Diagnosen zu reduzieren, was direkt die Beschaffung von CT- und MRT-Geräten in den Provinzen anregt.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland ~24% des regionalen Anteils Modernisierung der Universitätskliniken, Integration von Industrie 4.0
Vereinigtes Königreich 5,10% CAGR Diagnose-Wiederherstellungsprogramm des NHS
Frankreich USD 3,15 Milliarden (2025) Zentralisierung des Bildgebungsnetzwerks
Italien ~12% des regionalen Anteils Allokationen des nationalen Wiederherstellungs- und Resilienzplans
Spanien 4,65% CAGR Erweiterung der öffentlich-privaten Partnerschaften
Nordische Länder USD 1,90 Milliarden (2025) KI-gestützte Radiologie-Pilotprojekte
Russland ~5% des regionalen Anteils Importsubstitution bei medizinischen Geräten
Rest von Europa 4,40% CAGR EU-Kohäsionsfonds Gesundheitsinvestitionen

Der NHS des Vereinigten Königreichs hat 2,3 Milliarden GBP für seinen Diagnose-Wiederherstellungsplan zugesagt, mit dem Ziel, bis 2025 160 kommunale Diagnosezentren zu schaffen — ein Programm, das direkt die installierte Basis im Markt für medizinische Bildgebung in der primären und sekundären Versorgung erweitert [2].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China ~38% des regionalen Anteils Skalierung inländischer OEMs, Vorgaben für Landkrankenhäuser
Indien 7,25% CAGR Ayushman Bharat Digital Mission
Japan USD 3,80 Milliarden (2025) Superalternde Bevölkerung, hohe Pro-Kopf-Nutzung
Südkorea ~11% des regionalen Anteils Medizintourismus und Kultur fortgeschrittener Screenings
ASEAN 6,50% CAGR Städtische Krankenhausneubauten in Vietnam, Indonesien, Philippinen
Rest von Asien-Pazifik USD 0,95 Milliarden (2025) Finanzierung durch die Internationale Entwicklungsbank

Chinas inländische Hersteller, darunter Mindray und United Imaging, bieten jetzt CT- und MRT-Systeme zu Preisen an, die 30–50% unter den Preisen westlicher OEMs liegen, was gleichzeitig den inländischen Zugang erweitert und aggressiv auf Exportmärkten konkurriert — eine Dynamik, die die wettbewerbsökonomischen Bedingungen im Markt für medizinische Bildgebung in der Region umgestaltet.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien ~56% des regionalen Anteils Aufrüstungen des öffentlichen Gesundheitssystems SUS
Argentinien 4,30% CAGR Erneuerung der Ausstattung privater Kliniken
Rest von Südamerika USD 0,92 Milliarden (2025) Modernisierung des Gesundheitswesens mit IDB-Finanzierung

Das Einheitliche Gesundheitssystem Brasiliens (SUS) bedient 150 Millionen Bürger. Es hat jahrzehntelang systematisch in die Bildgebungsinfrastruktur unterinvestiert, was eine aufgestaute Nachfrage geschaffen hat, die sich nun in Beschaffungsleitungen niederschlägt, da die Bundes- und Landesbudgets stabilisieren.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien ~28% des regionalen Anteils Vision 2030 Gesundheitsstadtprojekte
VAE 5,40% CAGR Medizintourismus und Neubauten von Premium-Krankenhäusern
Südafrika USD 0,55 Milliarden (2025) Pilotbeschaffung für die nationale Krankenversicherung
Ägypten 5,80% CAGR Krankenhauscluster in der Neuen Verwaltungs-Hauptstadt
Rest von MEA ~22% des regionalen Anteils NGO- und WHO-finanzierter Zugang zu grundlegenden Bildgebungsverfahren

Die Vision 2030 Saudi-Arabiens umfasst den Bau von 44 neuen Krankenhäusern und die Aufrüstung von 200 bestehenden Primärversorgungszentren, die jeweils Baseline-Bildgebungsräume benötigen — ein Programm, das das Königreich als den größten Einzelkäufer im MEA-Segment des Marktes für medizinische Bildgebung über den Prognosezeitraum positioniert.

Markt für medizinische Bildgebung nach Region, 2025-2035

Medizinischer Bildgebungsmarkt Marktsegmentierung

Nach Modalität

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Röntgen 31,25% Anteil (2025) Notfall-, orthopädisches und Brustscreening-Volumen
Computertomographie 6,85% CAGR (2026–2035) KI-Triage, Photonenzähl-Upgrades
MRT 18,40 Milliarden USD (2025) Neurologische und onkologische Staging
Ultraschall 4,50% CAGR (2026–2035) Point-of-Care- und geburtshilfliche Erweiterung
Andere Modalitäten 7,30 Milliarden USD (2025) PET/CT, SPECT und molekulare Bildgebung

Röntgen bleibt das Arbeitspferd des Marktes für medizinische Bildgebung, das in praktisch jeder Notaufnahme und Primärversorgungsklinik weltweit eingesetzt wird. Die niedrigen Kosten pro Untersuchung, die schnelle Erfassungszeit und die minimalen Schulungsanforderungen für Bediener stellen sicher, dass es das Hochvolumensegment verankert, selbst wenn fortschrittliche Modalitäten Premium-Umsätze erzielen. Digitale Radiographie und KI-unterstützte Brustscreening-Programme in tuberkulose-endemischen Regionen erweitern weiterhin die globale installierte Basis von Röntgensystemen in einem Tempo, das jede einzelne Modalität übertrifft.

Die Computertomographie ist die am schnellsten wachsende Modalität im Markt für medizinische Bildgebung, angetrieben von den doppelten Rückenwinden der Kommerzialisierung von Photonenzähl-Detektoren und KI-gestützter Rekonstruktion, die klinische Indikationen erweitert und gleichzeitig die Strahlenexposition reduziert. Die kardiale CT-Angiographie ersetzt zunehmend invasive Katheteruntersuchungen bei stabilen Brustschmerzpatienten, ein Protokollwechsel, der sowohl von den ACC- als auch von den ESC-Richtlinien unterstützt wird und durch multizentrische Studien belegt ist [8].

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Diagnostische Bildgebung 62,15% Anteil (2025) Bevölkerungsscreening, Staging chronischer Krankheiten
Therapeutische / Interventionelle Bildgebung 7,10% CAGR (2026–2035) Bildgeführte Verfahren, Theranostik
Forschung & Klinische Studien 8,22 Milliarden USD (2025) Pharma-Bildgebungsendpunkte, Biomarker-Entdeckung

Diagnostische Anwendungen dominieren den Markt für medizinische Bildgebung, da jeder klinische Weg — von der ersten Präsentation bis zur Nachsorge — auf Bildgebung für die Entscheidungsfindung angewiesen ist. Screening-Mammographie, Niedrigdosis-CT-Lungen-Screening und kardiale Kalziumbewertung stellen hochvolumige Programme dar, die die Nutzung von Bildgebung direkt mit den Vorgaben der öffentlichen Gesundheitspolitik verknüpfen.

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
65,78% Anteil (2025) Umfassende Dienstleistungsangebote, Investitionsbudgets
Diagnostische Bildgebungszentren 7,62% CAGR (2026–2035) Standortverlagerung, Kostendruck der Kostenträger
Andere Endbenutzer 5,02 Milliarden USD (2025) Forschungsinstitute, mobile Bildgebungsanbieter

Krankenhäuser bleiben der primäre Umsatzkanal für den Markt für medizinische Bildgebung, da sie die kapitalintensivste installierte Basis beherbergen und die Bildgebung mit stationären Verfahren verknüpfen. Diagnostische Bildgebungszentren hingegen gewinnen einen zunehmenden Anteil, da die Richtlinien der Kostenträger routinemäßige Scans in kostengünstigere ambulante Einrichtungen lenken, was zu einer strukturellen Neuausrichtung führt, die sich im Prognosezeitraum beschleunigen wird.

Wettbewerbsbenchmarking

Der Markt für medizinische Bildgebung weist eine mittlere Konzentration auf, wobei die fünf größten Anbieter schätzungsweise 60–68% des globalen Umsatzes halten. Der Herfindahl-Hirschman-Index liegt im moderaten Bereich und spiegelt ein Oligopol multinationaler OEMs wider, die im Wettbewerb um die Bindung an installierte Basen, Serviceverträge und die Differenzierung im KI-Ökosystem stehen. Preisdruck von chinesischen Anbietern — insbesondere im mittleren Bereich von CT und Ultraschall — komprimiert allmählich die Margen im Wertsegment.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote für den Markt der medizinischen Bildgebung Strategische Positionierung
GE HealthCare ~16–20% Revolution CT, SIGNA MRI, Edison KI-Plattform Umfangreichstes Modalitätsportfolio; Führer im KI-Ökosystem
Siemens Healthineers ~15–19% NAEOTOM Alpha Photonenzähl-CT, Magnetom MRI Technologieorientiert; Vorreiter im Photonenzählen
Philips Healthcare ~10–14% Azurion interventionell, Lumify tragbarer Ultraschall Stark in der bildgeführten Therapie und am Point-of-Care
Canon Medical Systems ~6–9% Aquilion CT, Vantage Galan MRI Wertorientierte Positionierung im mittleren Bereich
Fujifilm Holdings ~5–8% FDR digitale Radiographie, Arietta Ultraschall DR- und Endoskopie-Crossover; erweiterndes KI-Portfolio
Hologic Inc. ~3–5% 3Dimensions Mammographie, Brevera Biopsie Dominant in der Nische der Brustbildgebung
Shimadzu Corporation ~2–4% Trinias Angiographie, MobileDaRt Röntgen Stark im interventionellen Segment Asien-Pazifik
Samsung Healthcare (Medison) ~2–4% RS85 Prestige Ultraschall, GM85 Radiographie Integration von Unterhaltungselektronik, wettbewerbsfähige Preise
Carestream Health ~2–3% DRX Radiographie, OnSight 3D Extremitäten-CT Fokussiert auf den Markt für digitale Radiographie-Nachrüstungen
Mindray Medical ~2–4% Resona Ultraschall, MiVue CT Schnell wachsender chinesischer OEM; aggressive Exportstrategie

Aktuelle Nachrichten & Entwicklungen

  • GE HealthCare – (März 2026) – Abschluss der Übernahme von Intelerad zur Erweiterung seiner cloudbasierten Unternehmenssoftware für medizinische Bildgebung und digitalen Arbeitsabläufe in der ambulanten Versorgung.
  • GE HealthCare – (Mai 2026) – Integration seines bkActiv intraoperativen Ultraschallsystems mit der Stealth AXiS chirurgischen Navigationsplattform von Medtronic, um das Echtzeit-Hirnverschieben während kranialer Operationen zu adressieren.
  • Bracco Imaging – (Mai 2026) – Unterzeichnung eines mehrjährigen Rahmenforschungsvertrags mit NYU Langone Health zur Innovation von KI-unterstütztem PET/CT, MRI, photonenzählendem CT und diagnostischer Kontrastbildgebung.

Medizinischer Bildgebungsmarkt Marktberichtsumfang

Parameter Detail
Marktumfang Globaler Markt für medizinische Bildgebung, einschließlich Geräte, Software und zugehörige Dienstleistungen
Studienzeitraum 2021–2035
CAGR (2026–2035) 4,82%
Basisjahr 2025 83,65 Milliarden USD
Prognosejahr 2035 133,95 Milliarden USD
Schnellst wachsende Modalität Computertomographie (6,85% CAGR)
Schnellst wachsender Endbenutzer Diagnostische Bildgebungszentren (7,62% CAGR)
Schnellst wachsende Region Asien-Pazifik (5,93% CAGR)
Profilierte Unternehmen 10 (GE HealthCare, Siemens Healthineers, Philips, Canon, Fujifilm, Hologic, Shimadzu, Samsung, Carestream, Mindray)
Bewährungswährung Milliarden USD

FAQs

Wie beeinflusst der Übergang zu wertbasierten Vergütungen die Kaufentscheidungen für bildgebende Geräte?
Krankenhäuser bewerten zunehmend die Gesamtkosten des Eigentums — einschließlich KI-Software, Serviceverträge und Durchsatz pro Stunde — anstatt nur den Anschaffungspreis. Dies begünstigt Anbieter, die Managed-Service-Pakete anbieten, gegenüber reinen Hardware-Lieferanten [10].
Welche Cybersicherheitsstandards sollten Beschaffungsteams für bildgebende Verfahren priorisieren?
Teams sollten die Einhaltung von IEC 62443 und die Teilnahme der Hersteller an koordinierten Programmen zur Offenlegung von Schwachstellen verlangen. Vernetzte Modalitäten stellen erweiterte Angriffsflächen dar, da die Akzeptanz von Cloud-PACS wächst [20].
Wie beeinflussen generalüberholte bildgebende Systeme die Preisstrategie der OEMs?
Zertifizierte Gebrauchtprogramme von GE, Siemens und Philips machen jetzt 10–15 % der weltweiten Geräteplatzierungen aus, was es den OEMs ermöglicht, die Nachfrage im Wertsegment zu erfassen und gleichzeitig die Margen neuer Systeme zu schützen [16].
Welche aufkommenden Radionuklide erweitern den Markt für medizinische Bildgebung in der Theranostik?
Lutetium-177 und Actinium-225 sind die führenden therapeutischen Isotope, die PET/CT-Begleitbildgebung für die Patientenauswahl erfordern. Investitionen in die Lieferkette für Zyklotron-Infrastruktur beschleunigen die klinische Akzeptanz [12].
Wie verändern tragbare Ultraschallgeräte die Diagnostik am Point-of-Care?
Handheld-Sonden unter 2.000 USD von Butterfly und GEs Vscan ermöglichen die Beurteilung am Bett durch nicht-radiologische Kliniker und erweitern die ansprechbare Benutzerbasis weit über traditionelle bildgebende Abteilungen hinaus [4].
Welche Rolle spielt föderiertes Lernen im Datenökosystem des Marktes für medizinische Bildgebung?
Föderiertes Lernen ermöglicht das Training von KI-Modellen über mehrere Institutionen hinweg, ohne Rohpatientendaten zu teilen, und adressiert Datenschutzbeschränkungen, während die Generalisierbarkeit von Algorithmen über verschiedene Bevölkerungsgruppen hinweg verbessert wird .
Wie wird die Photonenzähl-CT die Wettbewerbslandschaft des Marktes für medizinische Bildgebung verändern?
Der Vorteil der frühen Anbieter begünstigt derzeit Siemens Healthineers, aber GE und Philips werden voraussichtlich bis 2027 konkurrierende Plattformen einführen, was das Zeitfenster für Premiumpreise komprimiert und die allgemeine Akzeptanz beschleunigt [8].
Autor
Autor Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed radiology journals, clinical imaging publications, and authoritative healthcare organizations. Key sources included the US Food & Drug Administration (FDA) 510(k) Premarket Notification Database and Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Regulations, NHS England Diagnostic Imaging Dataset, Centers for Medicare & Medicaid Services (CMS) Physician Fee Schedule, Centers for Disease Control and Prevention (CDC) National Health Statistics Reports, National Institutes of Health (NIH) National Library of Medicine (PubMed/MEDLINE), World Health Organization (WHO) Global Health Observatory, OECD Health Statistics, Eurostat Healthcare Database, Radiological Society of North America (RSNA) Journals, European Society of Radiology (ESR) White Papers, American College of Radiology (ACR) Appropriateness Criteria, American Institute of Ultrasound in Medicine (AIUM) Practice Guidelines, Society of Nuclear Medicine and Molecular Imaging (SNMMI) Procedure Volumes, Health Canada Medical Devices Active Licenses Listing, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, National Medical Products Administration (NMPA) China, and national health ministry statistics from key markets. These sources were used to collect imaging procedure volumes, regulatory approval data, installed base statistics, reimbursement codes, radiation safety studies, demographic trends, and market landscape analysis for magnetic resonance imaging (MRI), computed tomography (CT), X-ray systems, ultrasound devices, nuclear medicine systems (SPECT/PET), and mammography platforms.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, Heads of Marine Solutions, project directors from shipyards and EPC contractors, regulatory compliance officers, and commercial directors from floating power vessel operators and LNG infrastructure providers comprised the supply-side sources. The demand-side sources included chief technology officers of independent power producers (IPPs), energy ministry officials from island nations, procurement leaders from utility companies, and port authority directors. The primary research validated market segmentation between power barges and power ships, confirmed vessel delivery timelines, and gathered insights on LNG offtake agreements, charter rates, and regulatory approval pathways for floating storage regasification units (FSRUs) integrated with power generation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping, installed base analysis, and procedure volume estimation. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in MRI, CT scanners, X-ray systems, ultrasound equipment, nuclear imaging systems, and mammography devices

Product mapping across high-field MRI (3T+), mid-slice CT, portable X-ray, 3D/4D ultrasound, PET/CT hybrid systems, and digital mammography categories

Analysis of reported and modeled annual revenues, unit shipments, and service contract values specific to diagnostic imaging portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installed base × service/maintenance revenue + new unit sales by country) and top-down (manufacturer revenue validation and imaging procedure volume × reimbursement rates) approaches to derive segment-specific valuations and regional market sizing

This methodology maintains the same rigorous structure while adapting the sources and metrics specifically for capital medical equipment and diagnostic imaging modalities.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















