MDO Filmmarkt

MDO-Filme Marktanalysebericht Informationen nach Filmtyp (MDO-PE-Film und MDO-PP-Film), nach Anwendung (Verpackung, Etiketten, Agrotextilien, Klebebänder, Sonstiges), nach Endverbraucherindustrie (Lebensmittel & Getränke, Gesundheitswesen, Konsumgüter, Landwirtschaft, Sonstiges), nach Dicke (weniger als 20 Mikrometer, 20 bis 30 Mikrometer, über 30 Mikrometer), nach Transparenzgrad (undurchsichtig, transparent, transluzent) und Region (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika, Südamerika) - Prognose bis 2035
ID: MRFR/CnM/30771-CR 139 Pages Varsha More Last Updated: September 28, 2026
MDO Films Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.62%
2024 Market Size$ 3.89 Billion
2025 Market Size$ 4.11 Billion
2035 Market Size$ 7.1 Billion
Key Players
Mitsubishi Polyester Film
Treofan Germany GmbH
Jindal Poly Films Ltd
Uflex Ltd
Toray Plastics
Inc.
Opportunities
  • Growth in E-commerce and Online Retail
  • Rising Demand for Sustainable Packaging
  • Technological Innovations in Film Production

MDO Filmmarkt Zusammenfassung

Laut einer Market Research Future-Analyse wurde die Marktgröße für MDO-Filme im Jahr 2024 auf 3,888 Milliarden US-Dollar geschätzt. Die MDO-Filmbranche wird voraussichtlich von 4,107 Milliarden US-Dollar im Jahr 2025 auf 7,097 Milliarden US-Dollar im Jahr 2035 wachsen und im Prognosezeitraum 2025–2035 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,62 % aufweisen

Wichtige Markttrends & Highlights

Der MDO-Filmmarkt erlebt einen dynamischen Wandel hin zu Nachhaltigkeit und technologischer Innovation.

  • Nordamerika bleibt der größte Markt für MDO-Folien, angetrieben durch die steigende Nachfrage nach nachhaltigen Verpackungslösungen.
  • Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und spiegelt einen Anstieg der E-Commerce- und Online-Einzelhandelsaktivitäten wider.
  • MDO-PE-Folien dominieren den Markt, während sich MDO-PP-Folien aufgrund ihrer Vielseitigkeit zum am schnellsten wachsenden Segment entwickeln.
  • Zu den wichtigsten Markttreibern zählen die steigende Nachfrage nach nachhaltigen Verpackungen und die regulatorische Unterstützung umweltfreundlicher Materialien.

Marktgröße & Prognose

Marktgröße 2024 3.888 (USD Billion)
Marktgröße 2035 7.097 (USD Billion)
CAGR (2025 - 2035) 5.62%
Größter regionaler Marktanteil im Jahr 2024 Asien-Pazifik

Hauptakteure

Mitsubishi Polyester Film (JP), Treofan Germany GmbH (DE), Jindal Poly Films Ltd (IN), Uflex Ltd (IN), Toray Plastics (America), Inc. (US), Biaxplen (RU), Polyplex Corporation Ltd (IN), DuPont Teijin Films (US)

MDO Filmmarkt Treiber

Wachstum im E-Commerce und Online-Einzelhandel

Der MDO-Filmmarkt wird erheblich durch das rasante Wachstum des E-Commerce und des Online-Handels beeinflusst. Da immer mehr Verbraucher sich für Online-Shopping entscheiden, ist die Nachfrage nach effizienten und schützenden Verpackungslösungen gestiegen. MDO-Filme, mit ihren leichten und langlebigen Eigenschaften, werden zunehmend in Versand- und Verpackungsanwendungen eingesetzt. Im Jahr 2025 wird erwartet, dass der E-Commerce-Sektor 4 Billionen USD überschreiten wird, was eine erhebliche Gelegenheit für MDO-Filme schafft, um den Verpackungsbedarf verschiedener Produkte zu decken. Dieser Trend steigert nicht nur den Markt für MDO-Filme, sondern fördert auch Innovationen in Verpackungsdesigns, um das Kundenerlebnis zu verbessern.

Steigende Nachfrage nach nachhaltiger Verpackung

Der MDO-Filmmarkt verzeichnet einen bemerkenswerten Anstieg der Nachfrage nach nachhaltigen Verpackungslösungen. Da die Verbraucher umweltbewusster werden, sind Unternehmen gezwungen, umweltfreundliche Materialien zu übernehmen. MDO-Filme, die für ihre Recycelbarkeit und ihren reduzierten CO2-Fußabdruck bekannt sind, stimmen mit diesen Nachhaltigkeitszielen überein. Im Jahr 2025 wird der Markt für nachhaltige Verpackungen voraussichtlich etwa 500 Milliarden USD erreichen, was auf eine robuste Wachstumsdynamik hinweist. Dieser Wandel hin zur Nachhaltigkeit verbessert nicht nur das Markenimage, sondern erfüllt auch die gesetzlichen Anforderungen, was die Einführung von MDO-Filmen in verschiedenen Sektoren, einschließlich Lebensmittel und Getränke, Körperpflege und Pharmazie, weiter vorantreibt.

Technologische Innovationen in der Filmproduktion

Technologische Fortschritte spielen eine entscheidende Rolle bei der Gestaltung des MDO-Filmmarktes. Innovationen in den Filmproduktionsprozessen, wie verbesserte Extrusionstechniken und optimierte Polymerformulierungen, führen zur Entwicklung von Hochleistungs-MDO-Filmen. Diese Filme weisen überlegene Barriereeigenschaften, mechanische Festigkeit und Klarheit auf, was sie für eine Vielzahl von Anwendungen geeignet macht. Die Einführung von intelligenten Fertigungstechnologien, einschließlich Automatisierung und Echtzeitüberwachung, optimiert ebenfalls die Produktionseffizienz. Infolgedessen wird erwartet, dass der Markt von 2025 bis 2030 eine durchschnittliche jährliche Wachstumsrate (CAGR) von etwa 6 % verzeichnen wird, die durch diese technologischen Verbesserungen vorangetrieben wird.

Erhöhter Fokus auf Lebensmittelsicherheit und -konservierung

Der MDO-Filmmarkt erlebt einen verstärkten Fokus auf Lebensmittelsicherheit und -konservierung, was die Nachfrage nach fortschrittlichen Verpackungslösungen antreibt. MDO-Filme bieten hervorragende Barriereeigenschaften, die Lebensmittelprodukte vor Feuchtigkeit, Sauerstoff und Verunreinigungen schützen und somit die Haltbarkeit verlängern. Da die Verbraucher gesundheitsbewusster werden, ist die Notwendigkeit für sichere und konservierte Lebensmittelprodukte von größter Bedeutung. Es wird prognostiziert, dass das Segment der Lebensmittelverpackungen bis 2025 über 40 % des MDO-Filmmarktes ausmachen wird, was die entscheidende Rolle dieser Filme bei der Gewährleistung der Lebensmittelqualität und -sicherheit widerspiegelt. Dieser Trend unterstreicht die Bedeutung von MDO-Filmen bei der Erfüllung der Erwartungen der Verbraucher und der regulatorischen Standards.

Regulatorische Unterstützung für umweltfreundliche Materialien

Regulatorische Rahmenbedingungen, die die Verwendung umweltfreundlicher Materialien fördern, haben erhebliche Auswirkungen auf den MDO-Folienmarkt. Regierungen weltweit setzen strenge Vorschriften um, die darauf abzielen, Plastikmüll zu reduzieren und die Einführung nachhaltiger Verpackungslösungen zu fördern. Diese Vorschriften schaffen ein günstiges Umfeld für MDO-Folien, die oft aus recycelbaren Materialien hergestellt werden. Im Jahr 2025 wird geschätzt, dass über 30 % der Verpackungsmaterialien den Anforderungen an die Öko-Labeling unterliegen werden, was die Nachfrage nach MDO-Folien weiter antreibt. Diese regulatorische Unterstützung fördert nicht nur das Marktwachstum, sondern ermutigt auch Hersteller, in Forschung und Entwicklung innovativer, nachhaltiger Folienlösungen zu investieren.
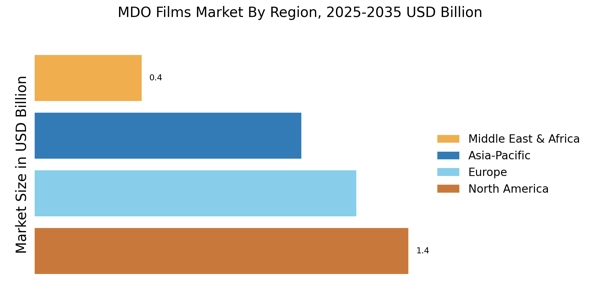
Einblicke in Marktsegmente

Nach Folientyp: MDO-PE-Folie (am größten) vs. MDO-PP-Folie (am schnellsten wachsend)

Auf dem MDO-Folienmarkt hält MDO-PE-Folie den größten Marktanteil, der sich durch seine Vielseitigkeit und weitreichende Anwendungen in den Bereichen Verpackung, Landwirtschaft und Industrie auszeichnet. MDO-PP-Folien sind im Vergleich zwar kleiner, gewinnen aber aufgrund ihrer einzigartigen Eigenschaften, die auf spezifische Anforderungen zugeschnitten sind, immer mehr an Bedeutungflexible Verpackung. Der Wettbewerb innerhalb des Segments verschärft sich, da die Hersteller Innovationen einführen, um die Folienleistung und -funktionalität zu verbessern.

MDO-PE-Folie (dominant) vs. MDO-PP-Folie (aufstrebend)

MDO-PE-Folien haben sich aufgrund ihrer hervorragenden mechanischen Eigenschaften, Klarheit und hohen Barriereleistung als dominierende Kraft auf dem MDO-Folienmarkt etabliert. Aufgrund seiner Anpassungsfähigkeit eignet es sich für verschiedene Anwendungen, einschließlich Lebensmittelverpackungen, bei denen eine längere Haltbarkeit von entscheidender Bedeutung ist. Im Gegensatz dazu wird die schnell auf dem Vormarsch befindliche MDO-PP-Folie für ihre überlegene Festigkeit und Elastizität geschätzt, weshalb sie in speziellen Verpackungsanwendungen zunehmend bevorzugt wird. Da die Nachhaltigkeitsbedenken zunehmen, entwickeln beide Folien Innovationen hin zu umweltfreundlicheren Produktionsverfahren, aber MDO-PP Film passt sich schnell an, um dieser Nachfrage gerecht zu werden.

Nach Anwendung: Verpackung (am größten) vs. Etiketten (am schnellsten wachsend)

Der MDO-Folienmarkt bietet ein vielfältiges Anwendungsspektrum, das insbesondere vom Verpackungssegment dominiert wird. Aufgrund der steigenden Nachfrage nach flexiblen Verpackungslösungen in verschiedenen Branchen hat dieses Segment einen erheblichen Anteil. Etiketten folgen dicht dahinter, ziehen große Aufmerksamkeit auf sich und spiegeln einen wachsenden Trend zur Markenbildung und Produktidentifizierung bei Verbraucherprodukten wider. Agrartextilien und -bänder tragen zwar zum Markt bei, bleiben aber hinsichtlich ihres Anteils vergleichsweise kleiner, während die Kategorie „Sonstige“ spezialisierte Anwendungen umfasst, die Nischenmärkte bedienen. Wachstumstrends im MDO-Folienmarkt werden durch Faktoren wie die Präferenz der Verbraucher für nachhaltige Verpackungen und Fortschritte in der Folientechnologie vorangetrieben. Das Verpackungssegment profitiert von Innovationen im Produktdesign, die die Attraktivität und Funktionalität im Regal verbessern, während Etiketten aufgrund des Wachstums des E-Commerce und der Nachfrage nach attraktiven Etikettierungslösungen schnell auf dem Vormarsch sind. Agrartextilien werden in der Landwirtschaft zunehmend zum Pflanzenschutz eingesetzt, während Klebebänder in industriellen Anwendungen immer beliebter werden, was einen vielfältigen, aber dennoch komplementären Wachstumsverlauf in den Segmenten widerspiegelt.

Verpackung (dominant) vs. Etiketten (auf dem Vormarsch)

Das Verpackungssegment ist eine dominierende Kraft auf dem MDO-Folienmarkt und zeichnet sich durch seinen umfangreichen Einsatz in Lebensmittel- und Getränkeverpackungen, Konsumgütern und medizinischen Anwendungen aus. Diese Dominanz wird durch den Bedarf an leichten, langlebigen und optisch ansprechenden Verpackungslösungen angetrieben, die das Verbrauchererlebnis und die Produktlebensdauer verbessern. Auf der anderen Seite entwickelt sich das Etikettensegment mit einem rasanten Wachstum, das durch die digitale Transformation im Einzelhandel und E-Commerce vorangetrieben wird. Etiketten werden für die Markenbildung und Verbraucherkommunikation immer wichtiger, da Unternehmen zunehmend auf Differenzierung setzen. Beide Segmente sind integraler Bestandteil des MDO-Folienmarktes, doch ihre Marktpositionen unterstreichen einen deutlichen Kontrast: Verpackungen sind seit langem etabliert und haben bewährte Anwendungen, während Etiketten von innovativen Trends und sich ständig ändernden Verbraucheranforderungen profitieren.

Nach Endverbrauchsbranche: Lebensmittel und Getränke (am größten) vs. Gesundheitswesen (am schnellsten wachsend)

Im MDO-Folienmarkt hat das Segment „Lebensmittel und Getränke“ den größten Anteil und nutzt seine wichtige Rolle bei der Verpackung von Produkten, die eine längere Haltbarkeit und Konservierung erfordern. Dieser Sektor profitiert erheblich von der steigenden Nachfrage nach nachhaltigen und leistungsstarken Verpackungslösungen und ist damit ein entscheidender Treiber der Marktdynamik. Dicht dahinter verzeichnet das Segment Gesundheitswesen das schnellste Wachstum, angetrieben durch den steigenden Bedarf an medizinischer Versorgung undpharmazeutischProdukte, die zuverlässige Verpackungsmaterialien erfordern, die Sicherheit und die Einhaltung strenger Vorschriften gewährleisten.

Lebensmittel und Getränke: Dominant vs. Gesundheitswesen: aufstrebend

Das Segment Lebensmittel und Getränke ist die dominierende Kraft auf dem MDO-Folienmarkt, vor allem aufgrund der etablierten Nachfrage nach Verpackungslösungen, die die Produktlebensdauer erhöhen und gleichzeitig die Qualität aufrechterhalten. Da sich die Verbraucher der Nachhaltigkeit und Frische von Verpackungen immer bewusster werden, passt sich dieser Sektor an, indem er innovative Materialien und Technologien einbezieht. Im Gegensatz dazu entwickelt sich das Gesundheitssegment rasant, angetrieben durch technologische Fortschritte bei medizinischen Verpackungen und einen Anstieg der Gesundheitsausgaben. Da neue Produkte auf den Markt kommen, passt sich dieses Segment an schnelle Veränderungen in der Regulierung und den Verbrauchererwartungen an und bietet somit erhebliche Wachstumschancen.

Nach Dicke: Weniger als 20 Mikrometer (am größten) vs. über 30 Mikrometer (am schnellsten wachsend)

Auf dem MDO-Folienmarkt weisen die Dickensegmente eine unterschiedliche Verteilung der Marktanteile auf. Die Kategorie „Weniger als 20 Mikrometer“ hält den größten Anteil, was vor allem auf ihre umfangreichen Anwendungen bei Verpackungen und flexiblen Folienlösungen zurückzuführen ist. Dieses Segment profitiert von seinem leichten und kostengünstigen Charakter und bedient verschiedene Branchen, darunter Lebensmittelverpackungen, die sowohl hinsichtlich der Funktionalität als auch der Ästhetik stark auf dünnere Folien angewiesen sind. Mittlerweile gewinnt das Segment „über 30 Mikrometer“ an Dynamik und gilt als die am schnellsten wachsende Kategorie auf dem Markt, da die Nachfrage nach stabileren Verpackungsmaterialien, die insbesondere bei industriellen Anwendungen einen besseren Schutz und eine bessere Haltbarkeit bieten, steigt.

Dicke: Weniger als 20 Mikrometer (dominant) vs. über 30 Mikrometer (aufstrebend)

Das Segment mit der Dicke „weniger als 20 Mikrometer“ ist derzeit die dominierende Kraft auf dem MDO-Folienmarkt und bekannt für seine Vielseitigkeit und Effizienz. Es wird häufig in mehrschichtigen Verpackungsanwendungen eingesetzt, bei denen es auf ein geringeres Gewicht ankommt, um den Transport und die Handhabung zu erleichtern. Dieses Segment erfüllt die steigenden Verbraucherwünsche nach nachhaltigen Verpackungslösungen und entspricht den globalen Trends zur Reduzierung des Materialverbrauchs bei gleichzeitiger Beibehaltung der Leistung. Andererseits entwickelt sich das Segment „über 30 Mikrometer“ zu einem entscheidenden Akteur, angetrieben durch den Bedarf an robusteren und langlebigeren Verpackungslösungen. Die Industrie setzt diese dickeren Folien zunehmend für Anwendungen ein, die zusätzlichen Schutz vor Umwelteinflüssen und physischer Belastung erfordern, und zeigt ein erhebliches Wachstumspotenzial in Bereichen wie E-Commerce und Hochleistungsverpackungen.

Nach Transparenzstufe: Transparent (am größten) vs. Undurchsichtig (am schnellsten wachsend)

Auf dem MDO-Folienmarkt zeigt die Verteilung der Marktanteile auf die Transparenzstufen, dass transparente Folien die Landschaft dominieren und aufgrund ihrer Vielseitigkeit bei Verpackungs- und Markenanwendungen bevorzugt werden. Undurchsichtige Folien sind zwar nicht so weit verbreitet, erfreuen sich jedoch zunehmender Beliebtheit, insbesondere in Bereichen, die einen verbesserten Produktschutz und mehr Privatsphäre erfordern. Da die Nachhaltigkeitsbedenken zunehmen, werden transparente Folien aufgrund ihrer Recyclingfähigkeit und Sichtbarkeit bevorzugt und haben im Vergleich zu ihren Gegenstücken einen erheblichen Anteil. Wachstumstrends deuten auf einen starken Anstieg der Nachfrage nach transparenten Folien hin, der durch die Präferenzen der Verbraucher nach nachhaltigen Verpackungslösungen bedingt ist. Das schnelle Wachstum des opaken Segments ist auf Innovationen in der Formulierung und Technologie zurückzuführen, die die Entwicklung leistungsstarker Lösungen ermöglichen, die den Anforderungen verschiedener Branchen gerecht werden. Neue Anwendungen und sich veränderndes Verbraucherverhalten tragen zum dynamischen Wachstum des Transparenzniveaus des MDO-Folienmarkts bei und stellen transparente Folien in Konkurrenz zu den schnell wachsenden undurchsichtigen Alternativen.

Transparent (dominant) vs. undurchsichtig (aufstrebend)

Transparente Folien im MDO-Folienmarkt zeichnen sich durch hervorragende Klarheit und Barriereeigenschaften aus und eignen sich daher ideal für eine Vielzahl von Anwendungen wie Lebensmittelverpackungen und Einzelhandelsdisplays. Diese Folien werden in der Regel wegen ihrer Fähigkeit, Produkte zu präsentieren und gleichzeitig den nötigen Schutz vor Feuchtigkeit und Verunreinigungen zu bieten, bevorzugt. Andererseits erweisen sich undurchsichtige Folien als bevorzugte Wahl in Bereichen, in denen Lichtblockierung und Branding von entscheidender Bedeutung sind. Sie bieten Vorteile in den Bereichen Datenschutz und Produktsicherheit und eignen sich daher für Spezialanwendungen. Die Innovation in der Materialwissenschaft belebt das undurchsichtige Segment neu und ermöglicht es den Herstellern, qualitativ hochwertige, funktionale Folien zu entwickeln, die effektiv mit der weit verbreiteten Verwendung transparenter Optionen konkurrieren können.

Erhalten Sie detailliertere Einblicke zu MDO Filmmarkt

Regionale Einblicke

Nordamerika: Innovations- und Nachhaltigkeitsführer

Nordamerika verzeichnet ein robustes Wachstum auf dem MDO-Folienmarkt, angetrieben durch die steigende Nachfrage nach nachhaltigen Verpackungslösungen und Innovationen in der Folientechnologie. Die Region hält etwa 35 % des Weltmarktanteils und ist damit der größte Markt für MDO-Filme. Regulatorische Unterstützung für umweltfreundliche Materialien und Fortschritte bei Herstellungsprozessen sind wichtige Katalysatoren für dieses Wachstum. Die Vereinigten Staaten und Kanada sind die führenden Länder in dieser Region, wobei große Akteure wie Toray Plastics (America), Inc. und DuPont Teijin Films eine starke Präsenz aufbauen. Die Wettbewerbslandschaft zeichnet sich durch kontinuierliche Innovation und strategische Partnerschaften zwischen wichtigen Akteuren aus und sorgt so für ein dynamisches Marktumfeld. Der Schwerpunkt auf der Reduzierung der Umweltbelastung liegt bei der Gestaltung der Produktentwicklung und der Marktstrategien.

Europa: Nachhaltigkeits- und Innovationszentrum

Europa entwickelt sich aufgrund strenger Vorschriften zur Förderung nachhaltiger Verpackungen und der steigenden Verbrauchernachfrage nach umweltfreundlichen Produkten zu einem bedeutenden Akteur auf dem MDO-Folienmarkt. Die Region macht etwa 30 % des Weltmarktanteils aus und ist damit der zweitgrößte Markt. Regulierungsrahmen wie die EU-Kunststoffstrategie sind von entscheidender Bedeutung für die Gestaltung der Marktdynamik und die Förderung von Innovationen in der Filmproduktion. Deutschland und das Vereinigte Königreich stehen auf diesem Markt an der Spitze, allen voran Unternehmen wie die Treofan Germany GmbH. Die Wettbewerbslandschaft ist durch einen Fokus auf Nachhaltigkeit gekennzeichnet, wobei viele Unternehmen in Forschung und Entwicklung investieren, um biologisch abbaubare und recycelbare Folien zu entwickeln. Die Präsenz wichtiger Akteure und ein starkes regulatorisches Umfeld fördern einen dynamischen Markt für MDO-Filme in Europa.

Asien-Pazifik: Aufstrebendes Kraftpaket im MDO-Filmmarkt

Der asiatisch-pazifische Raum entwickelt sich schnell zu einem Kraftzentrum auf dem MDO-Filmmarkt, angetrieben durch die zunehmende Industrialisierung und Urbanisierung. Die Region hält rund 25 % des Weltmarktanteils, angetrieben durch die steigende Nachfrage nach Verpackungslösungen in verschiedenen Sektoren, darunter Lebensmittel und Pharmazeutika. Auch staatliche Initiativen zur Förderung von Produktion und Export sind wichtige Wachstumstreiber in dieser Region. Indien und China sind die führenden Länder auf diesem Markt, wobei Unternehmen wie Jindal Poly Films Ltd und Uflex Ltd eine entscheidende Rolle spielen. Die Wettbewerbslandschaft entwickelt sich weiter und lokale Akteure konzentrieren sich zunehmend auf Innovation und Nachhaltigkeit, um den wachsenden Verbraucheranforderungen gerecht zu werden. Es wird erwartet, dass die Präsenz wichtiger Akteure und eine günstige Regierungspolitik das Marktwachstum im asiatisch-pazifischen Raum weiter steigern werden.

Naher Osten und Afrika: Ressourcenreiche Grenze für den MDO-Filmmarkt

Die Region Naher Osten und Afrika (MEA) entwickelt sich zu einer ressourcenreichen Region für den MDO-Filmmarkt, angetrieben durch steigende Investitionen in die Produktion und die Infrastrukturentwicklung. Die Region hält derzeit etwa 10 % des Weltmarktanteils und verfügt aufgrund der steigenden Nachfrage nach Verpackungslösungen über erhebliches Wachstumspotenzial. Regierungsinitiativen zur Diversifizierung der Volkswirtschaften und zur Verringerung der Abhängigkeit vom Öl tragen ebenfalls zur Marktexpansion bei. Länder wie Südafrika und die Vereinigten Arabischen Emirate sind führend, wobei lokale Unternehmen nach Möglichkeiten im MDO-Filmsektor suchen. Die Wettbewerbslandschaft zeichnet sich durch eine Mischung aus lokalen und internationalen Akteuren aus, wobei der Schwerpunkt auf Innovation und Nachhaltigkeit liegt. Im Zuge der weiteren Entwicklung der Region wird erwartet, dass der Markt für MDO-Filme erheblich wachsen wird, unterstützt durch günstige Wirtschaftsbedingungen und Investitionen in Technologie.

MDO Filmmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der MDO-Folienmarkt zeichnet sich derzeit durch eine dynamische Wettbewerbslandschaft aus, die durch die steigende Nachfrage nach leistungsstarken Verpackungslösungen in verschiedenen Branchen, darunter Lebensmittel und Getränke, Pharmazeutika und Konsumgüter, angetrieben wird. Wichtige Akteure wie Mitsubishi Polyester Film (Japan), Jindal Poly Films Ltd (Indien) und Uflex Ltd (Indien) positionieren sich strategisch durch Innovation und regionale Expansion. Mitsubishi Polyester Film (Japan) konzentriert sich auf die Erweiterung seines Produktportfolios mit fortschrittlichen MDO-Folientechnologien, während Jindal Poly Films Ltd (Indien) bei seinen Geschäftsabläufen Wert auf Nachhaltigkeit legt und darauf abzielt, die Umweltbelastung zu reduzieren. Uflex Ltd (Indien) strebt aktiv Partnerschaften an, um seine Marktpräsenz zu stärken, was auf einen kollektiven Wandel hin zu Kooperationsstrategien hindeutet, die den Wettbewerbsvorteil steigern. Im Hinblick auf Geschäftstaktiken lokalisieren Unternehmen ihre Produktion zunehmend, um regionale Märkte besser bedienen und Lieferketten optimieren zu können. Der MDO-Filmmarkt scheint mäßig fragmentiert zu sein, da mehrere Akteure um Marktanteile konkurrieren. Der Einfluss großer Unternehmen ist jedoch erheblich, da sie ihre Ressourcen und ihr Fachwissen nutzen, um Markttrends und Verbraucherpräferenzen zu beeinflussen. Diese Wettbewerbsstruktur fördert ein Umfeld, in dem Innovation und betriebliche Effizienz an erster Stelle stehen, und zwingt Unternehmen dazu, sich kontinuierlich an die sich ändernden Marktanforderungen anzupassen.
Im August kündigte Jindal Poly Films Ltd (Indien) die Einführung einer neuen Reihe biologisch abbaubarer MDO-Folien an und markierte damit einen bedeutenden Schritt in Richtung nachhaltiger Verpackungslösungen. Dieser strategische Schritt steht nicht nur im Einklang mit globalen Nachhaltigkeitstrends, sondern positioniert das Unternehmen auch als Marktführer im Bereich umweltfreundlicher Verpackungen und zieht potenziell umweltbewusste Verbraucher und Unternehmen an. Die Einführung biologisch abbaubarer Optionen könnte Jindals Wettbewerbsvorteil in einem Markt verbessern, der zunehmend auf Nachhaltigkeit ausgerichtet ist.
Im September ging Uflex Ltd (Indien) eine strategische Partnerschaft mit einem führenden Lebensmittelverpackungsunternehmen ein, um innovative, auf die Lebensmittelindustrie zugeschnittene MDO-Folienlösungen zu entwickeln. Es wird erwartet, dass diese Zusammenarbeit die technologischen Fähigkeiten von Uflex und die Branchenexperten des Partners nutzt und dadurch das Produktangebot verbessert und die Marktreichweite erweitert. Solche Partnerschaften sind ein Zeichen für einen breiteren Trend, bei dem Unternehmen versuchen, ihre Stärken zu bündeln, um spezifische Marktbedürfnisse effektiver zu erfüllen.
Im Oktober stellte Mitsubishi Polyester Film (Japan) eine neue Produktionsanlage vor, mit der die Kapazität für Hochleistungs-MDO-Folien erweitert werden soll. Diese Erweiterung dürfte die Fähigkeit des Unternehmens verbessern, der wachsenden Nachfrage gerecht zu werden, und gleichzeitig sein Engagement für Innovation verstärken. Durch Investitionen in fortschrittliche Fertigungstechnologien positioniert sich Mitsubishi, um die Chancen aufstrebender Märkte zu nutzen und so seine Wettbewerbsposition zu festigen.
Seit Oktober sind auf dem MDO Films Market Trends zu beobachten, die den Schwerpunkt auf Digitalisierung, Nachhaltigkeit und die Integration künstlicher Intelligenz in Produktionsprozesse legen. Strategische Allianzen prägen zunehmend die Wettbewerbslandschaft und ermöglichen es Unternehmen, Ressourcen und Fachwissen zu bündeln. Mit Blick auf die Zukunft scheint es, dass sich die Wettbewerbsdifferenzierung vom traditionellen preisbasierten Wettbewerb zu einem Fokus auf Innovation, technologischen Fortschritt und Zuverlässigkeit der Lieferkette entwickeln wird. Diese Verschiebung deutet darauf hin, dass Unternehmen, die diesen Aspekten Priorität einräumen, auf dem sich schnell entwickelnden Markt einen erheblichen Vorteil erlangen können.

Zu den wichtigsten Unternehmen im MDO Filmmarkt-Markt gehören

Recent Industry Developments

May 2026 – Jindal Films: Expanded its BOPP portfolio with recyclable PP mono-material solutions designed to replace non-recyclable PET/Alu-foil/Paper laminates. The company demonstrated PP-based mono-material structures across HFFS and VFFS packaging formats at Interpack 2026, supporting the transition toward PPWR-compliant packaging.

2025–2026 – Jindal Films: Continued commercial development of Ethy-Lyte™ BOPE films, produced using a biaxial-orientation process for recyclable mono-PE packaging. The portfolio includes 20–25 µm films, including metallized and high-barrier grades, with applications in coffee, nuts, pet food, frozen food, fresh food and other flexible-packaging formats. 

August 2026 – UFlex: Continued expanding its packaging-film and flexible-packaging portfolio, including the company's F-HSS mono-material PET film, introduced at PlastIndia 2026. The film is designed for mono-material packaging structures and supports recyclable packaging development. 

February 2026 – UFlex: Introduced F-HSS Mono-material PET Film at PlastIndia 2026 as part of its sustainable packaging-film portfolio. The development targets packaging structures that reduce reliance on mixed-material laminates while maintaining required film performance. 

2026 – Polyplex Corporation: Announced a new 52,400-tonnes-per-year BOPET film line in India, expected to become operational in Q4 FY2026–27. Polyplex is also implementing additional metallizing capacity of approximately 17,000 tonnes, scheduled for Q4 FY2026–27.

March 2026 – Mitsubishi Polyester Film: Mitsubishi Chemical's Polyester Film Division reported that its Hostaphan™ polyester film supply remained operational despite geopolitical supply-chain pressures and said it was taking inventory, sourcing and logistics measures to maintain continuity. 

Zukunftsaussichten

MDO Filmmarkt Zukunftsaussichten

Der MDO-Filmmarkt wird voraussichtlich von 2024 bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,62 % wachsen, angetrieben durch die steigende Nachfrage nach Verpackungen und nachhaltigen Materialien.

Neue Möglichkeiten liegen in:

  • Expansion in biologisch abbaubare MDO-Filmprodukte für umweltbewusste Verbraucher.
  • Entwicklung von Hochleistungs-MDO-Folien für spezialisierte industrielle Anwendungen.
  • Strategische Partnerschaften mit Verpackungsunternehmen zur Verbesserung der Vertriebskanäle.

Bis 2035 wird der MDO-Filmmarkt voraussichtlich seine Position als führender Anbieter innovativer Verpackungslösungen festigen.

Marktsegmentierung

MDO-Filme Markt Dicke Ausblick

  • Weniger als 20 Mikrometer
  • 20 bis 30 Mikrometer
  • Über 30 Mikrometer

MDO-Filmmarkt Filmtyp Ausblick

  • MDO-PE-Folie
  • MDO-PP-Folie

MDO-Filmmarkt-Anwendungsprognose

  • Verpackung
  • Etiketten
  • Agrotextilien
  • Bänder
  • Sonstiges

MDO-Filme Markttransparenzniveau Ausblick

  • Opak
  • Transparent
  • Transluzent

MDO-Filme Markt Endverbraucherindustrie Ausblick

  • Lebensmittel & Getränke
  • Gesundheitswesen
  • Konsumgüter
  • Landwirtschaft
  • Sonstiges

Berichtsumfang

MARKTGRÖSSE 2024 3.888(USD Billion)
MARKTGRÖSSE 2025 4.107(USD Billion)
MARKTGRÖSSE 2035 7.097(USD Billion)
ZUSAMMENGESETZTE JÄHRLICHE WACHSTUMSRATE (CAGR) 5.62% (2025 - 2035)
BERICHTSBEREICH Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Billion
Wichtige Unternehmen im Profil Mitsubishi Polyester Film (JP), Treofan Germany GmbH (DE), Jindal Poly Films Ltd (IN), Uflex Ltd (IN), Toray Plastics (America), Inc. (US), Biaxplen (RU), Polyplex Corporation Ltd (IN), DuPont Teijin Films (US)
Abgedeckte Segmente Folientyp, Anwendung, Endverbrauchsindustrie, Dicke, Transparenzgrad
Wichtige Marktchancen Die wachsende Nachfrage nach nachhaltigen Verpackungslösungen treibt Innovationen im MDO-Folienmarkt voran.
Wichtige Marktdynamiken Die steigende Nachfrage nach nachhaltigen Verpackungen treibt Innovation und Wettbewerb auf dem MDO-Folienmarkt voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Wie hoch wird die voraussichtliche Marktbewertung des MDO-Filmmarktes bis 2035 sein?
Der MDO-Filmmarkt wird bis 2035 voraussichtlich einen Wert von 7,097 USD Milliarden erreichen.
Wie hoch war die Marktbewertung des MDO Films Marktes im Jahr 2024?
Im Jahr 2024 hatte der MDO Films Market eine Bewertung von 3,888 USD Milliarden.
Was ist die erwartete CAGR für den MDO-Filmmarkt während des Prognosezeitraums 2025 - 2035?
Die erwartete CAGR für den MDO-Filmmarkt im Prognosezeitraum 2025 - 2035 beträgt 5,62 %.
Welche Unternehmen gelten als Schlüsselakteure im MDO-Filmmarkt?
Wichtige Akteure im MDO-Filmmarkt sind Mitsubishi Polyester Film, Treofan Germany GmbH, Jindal Poly Films Ltd und Uflex Ltd.
Was sind die Hauptanwendungen von MDO-Filmen?
Die Hauptanwendungen von MDO-Filmen umfassen Verpackungen, Etiketten, Agrotextilien, Klebebänder und andere, wobei Verpackungen im Jahr 2024 mit 1,5 USD Milliarden bewertet werden.
Autor
Author Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.