Markt für Öl-Wasser-Trenner in der Marineindustrie (2026 - 2035)

Marktforschungsbericht über Marineöl-Wasser-Trenner nach Typ (Schwerkraftöl-Wasser-Trenner, Bioremediationsöl-Wasser-Trenner, Elektrochemischer Öl-Wasser-Trenner, Andere), nach Anwendung (Militär, Schifffahrt & Marineindustrie, Andere) - Prognose bis 2035
ID: MRFR/EnP/34820-HCR 128 Pages Priya Nagrale Last Updated: November 13, 2026
Marine Oil Water Separator Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.05%
2025 Market SizeUSD 512.4 Million
2035 Market SizeUSD 692.0 Million
Key Players
Alfa Laval AB
Wärtsilä Oyj
GEA Group AG
Mitsubishi Kakoki Kaisha Ltd
Veolia Water Technologies
Compass Water Solutions Inc
Opportunities
  • Hybrid Multi-Technology Separation Systems
  • Emerging Shipbuilding Hubs in India, ASEAN, and the Gulf
  • Digital Compliance Data and Monitoring-as-a-Service

Markt für Öl-Wasser-Trenner in der Marineindustrie Marktzusammenfassung

Der Markt für Marine-Öl-Wasser-Trenner wurde 2025 mit 512,4 Millionen USD bewertet und wird voraussichtlich 2026 528,0 Millionen USD erreichen, bis 2035 auf 692,0 Millionen USD steigen, mit einer jährlichen Wachstumsrate (CAGR) von 3,05 % im Zeitraum 2026–2035. Die Nachfrage basiert auf einem strengen Compliance-Boden. MARPOL-Anhang I beschränkt die Überbordentleerung von Bilgen auf 15 Teile pro Million, und die Resolution MEPC.107(49) legt den Typgenehmigungstest fest, den jede installierte Einheit bestehen muss [1][2]. In den Vereinigten Staaten fügen die endgültigen Standards des EPA für das Gesetz über die Entladung von Schiffen, das 2024 unterzeichnet wurde, eine zweite Durchsetzungsebene für Schiffe hinzu, die in US-Gewässern verkehren [3].

Unterhalb dieses Bodens verändert sich die Technologiegrundlage. Ein-Stufen-Schwerkraftplatten-Trenner haben Schwierigkeiten mit den stabilen Emulsionen, die durch moderne Reinigungsmittel und sehr schwefelarme Brennstoffe erzeugt werden, sodass die Eigentümer auf Mehrstufen-Systeme umsteigen, die koaleszierende Schwerkraftstufen mit elektrochemischen Zellen, Membranen oder biologischer Nachbehandlung kombinieren. Manipulationssichere Ölgehaltsmonitore sind ebenfalls gefragt, da Inspektoren die Aufzeichnungen genau prüfen; Princess Cruise Lines zahlte 2016 eine damals rekordverdächtige Strafe von 40 Millionen USD für illegale ölhaltige Entladungen und Umgehungsleitungen [9].

Nordamerika hat die größte regionale Position mit einem Anteil von 32,4 % im Jahr 2025, unterstützt durch die Beschaffung der US-Marine und strenge bundesstaatliche Entladevorschriften. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 4,1 %, die auf die Werften in China, Südkorea und Japan zurückgreift, die den größten Teil des weltweiten Neubau-Tonnage liefern [6]. Europa belegt den zweiten Platz, gestützt auf große Schifffahrtsgemeinschaften in Griechenland, Deutschland und den nordischen Ländern. Im nächsten Jahrzehnt wird der Markt für Marine-Öl-Wasser-Trenner Anbieter belohnen, die zertifizierte Trennleistung mit verifizierbaren digitalen Entladeaufzeichnungen kombinieren.

Wichtige Erkenntnisse aus dem Bericht

• Nach Typ

  • Schwerkraft-Öl-Wasser-Trenner führen mit einem Anteil von 46,8 % im Jahr 2025, bedingt durch niedrige Kosten und eine lange Installationshistorie bei Massengutschiffen und Tankern
  • Der elektrochemische Öl-Wasser-Trenner ist der am schnellsten wachsende Typ, der bis 2035 mit einer CAGR von 4,6 % expandiert, da die Eigentümer kompakte, emulsionstolerante Designs suchen
  • Bioremediation-Öl-Wasser-Trenner-Systeme erzielten 2025 87,6 Millionen USD und finden auf Kreuzfahrtschiffen und Marineeinheiten mit kontinuierlichen Bilgenlasten Anklang

• Nach Anwendung

  • Die Schifffahrts- und Marineindustrie macht 71,4 % des Umsatzes des Marktes für Marine-Öl-Wasser-Trenner im Jahr 2025 aus, angetrieben durch die schiere Größe der Handelsflotte
  • Militäranwendungen wachsen mit einer CAGR von 3,6 %, unterstützt durch jahrzehntelange Marine-Schiffbau-Pläne in den USA, China, Indien und Europa

• Nach Region

  • Nordamerika führt den Markt für Marine-Öl-Wasser-Trenner mit einem Anteil von 32,4 %, unterstützt durch die Durchsetzung von VIDA und die Nachfrage der US-Marine
  • Der asiatisch-pazifische Raum expandiert am schnellsten mit einer CAGR von 4,1 % aufgrund seines Neubau-Auftragsbuchs
  • Europa erzielte 2025 151,7 Millionen USD, was auf seine große Eigentümerbasis und strenge Hafenstaatenkontrollen zurückzuführen ist

Marktgröße und Prognose (2021–2035)

Market Research Future hat den Markt für Marine-Öl-Wasser-Trenner durch die Rekonstruktion der Gerätee Nachfrage aus der aktiven Flotte und dem Neubau-Pipeline dimensioniert, indem die Einheitsbedarfe in Umsatz umgewandelt wurden, unter Verwendung typischer Preise nach Kapazität und Compliance-Konfiguration. Die Umsatzsummen der Anbieter, die Überprüfungen der Distributoren und die Zählungen von Nachrüstungen validierten die Gesamtsummen, und die Szenarioanalyse testete das Flottenwachstum, die Intensität der Nachrüstungen und die Preisannahmen nach Region.
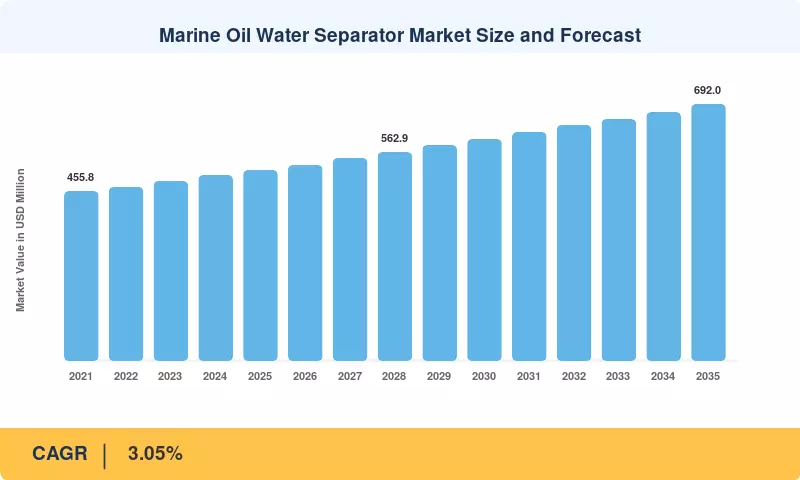
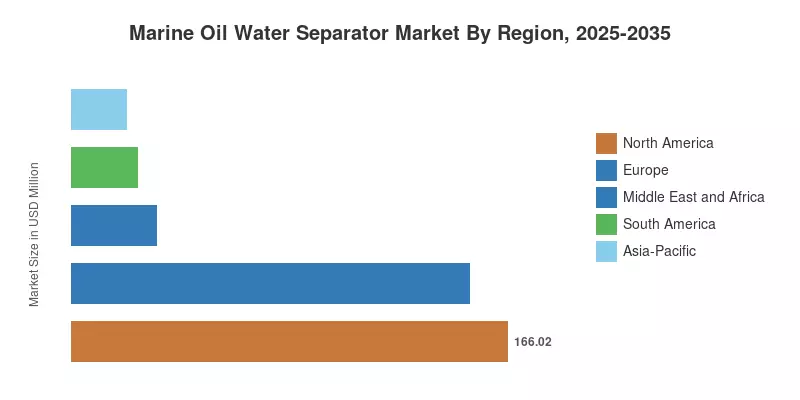
Marktgröße und Prognose für Marine-Öl-Wasser-Trenner
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Treiberwirkung

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
MARPOL 15 ppm Durchsetzung und Intensität der Hafenstaatkontrolle +0.9% Global Kurzfristig (≤2 Jahre)
Erweiterung des Neubauauftragsbuchs +0.7% Asien-Pazifik Mittelfristig (2–4 Jahre)
Austausch und Nachrüstzyklen der alternden Flotte +0.5% Europa, Global Kurzfristig (≤2 Jahre)
US VIDA nationale Standards +0.4% Nordamerika Mittelfristig (2–4 Jahre)
Modernisierung der Marineflotte +0.4% Nordamerika, Asien-Pazifik Langfristig (≥4 Jahre)
Polare und EU Entladebeschränkungen +0.3% Europa, Arktische Routen Langfristig (≥4 Jahre)

MARPOL 15 ppm Durchsetzung und Intensität der Hafenstaatkontrolle

Die stärkste Kraft im Markt für marine Öl-Wasser-Trenner ist die Durchsetzung der Vorschriften. MARPOL-Anhang Vorschrift 14: Schiffe mit einem Gewicht von 400 GT oder mehr müssen über Filteranlagen verfügen, während Schiffe mit mehr als 10.000 GT automatisierte Stoppmechanismen haben müssen [1]. Im Jahr 2023 führte das Pariser Übereinkommen über die Durchführung mehr als 17.000 Inspektionen durch, und Mängel gemäß MARPOL-Anhang I sind weiterhin eine persistente Quelle für Festhaltungen [8]. Ein qualifizierter, vertrauenswürdiger Separator ist eine kostengünstige Versicherung, da jede Festhaltung die Eigentümer Tage an Stillstandskosten kostet.

Erweiterung des Neubauauftragsbuchs

Da jeder neue Rumpf über 400 GT einen Separator benötigt, übersetzt sich die Aktivität der Werften direkt in die Nachfrage nach Separatoren. Laut Clarksons Research erreichten die vergüteten Bruttotonnenbedingungen für Neubauverträge im Jahr 2024 ihren höchsten Stand seit 2007 [7]. UNCTAD berichtet, dass mehr als 90% der neuen Tonnage nach Bruttotonnen aus China, Südkorea und Japan stammt [6]. Das oben dargestellte Wachstum, das in Abschnitt 3 gezeigt wird, wird durch Lieferungen aus diesem rückläufigen Spitzenfluss bis 2026–2028 unterstützt.

Austausch und Nachrüstzyklen der alternden Flotte

Eine ältere Flotte bedeutet mehr Ersatz. Die Überprüfung von UNCTAD für 2024 setzte das Durchschnittsalter der Weltflotte nach Anzahl der Schiffe auf über 22 Jahre, wobei eine große Kohorte, die während des Lieferbooms von 2005–2011 gebaut wurde, nun eine mid-life Überholung erreicht [6]. Separatoren, die damals installiert wurden, benötigen typischerweise nach 15–20 Jahren eine umfassende Renovierung oder einen Austausch, da Plattenpakete verschmutzen und Monitore aus der Kalibrierung fallen. Sonderuntersuchungen und Dockaufenthalte schaffen natürliche Kaufzeitfenster, die Anbieter mit Nachrüstungen anvisieren.

US VIDA nationale Standards

Das Vessel Incidental Discharge Act ersetzte die EPA's Vessel General Permit durch einheitliche nationale Standards, die die EPA 2024 finalisierte [3]. Die US-Küstenwache muss nun Durchführungsverordnungen erlassen, nach denen die Standards in US-Gewässern durchsetzbar werden [4]. Etwa 82.000 Handelsschiffe fielen unter das vorherige Genehmigungsregime, sodass selbst bescheidene Ausrüstungsupgrades in dieser Population eine bedeutende Nachfrage nach konformen Bilgenbehandlungssystemen schaffen.

Modernisierung der Marineflotte

Marinen operieren unter ihren eigenen Entladevorschriften, passen sich jedoch zunehmend an zivile Standards an oder übertreffen diese. Das Congressional Budget Office schätzte, dass der Schiffbauplan der US Navy für 2025 im Durchschnitt etwa 40 Milliarden USD pro Jahr über drei Jahrzehnte kosten würde [12]. China und Indien erweitern ihre Oberflächenflotten in ähnlichem Tempo. Kriegsschiffe bevorzugen kompakte, schockqualifizierte Separatoren mit geringen Wartungsanforderungen, was höhere Stückwerte als kommerzielle Ausrüstung unterstützt.

Polare und EU Entladebeschränkungen

Strengere regionale Regime drängen Eigentümer zu leistungsstärkeren Geräten. Der IMO Polar Code, der seit 2017 in Kraft ist, verbietet jede Entladung von Öl oder ölhaltigen Mischungen in arktischen Gewässern [13]. In Europa finanziert die Richtlinie (EU) 2019/883 Hafenempfangseinrichtungen durch eine indirekte Gebühr und verlangt von Schiffen, Abfälle vor der Abfahrt zu übergeben [5]. Beide Vorschriften erhöhen die Kosten für Nichteinhaltung und ermutigen Eigentümer, an Bord befindliche Systeme in zertifiziertem Betriebszustand zu halten.

Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Investitionskosten für fortschrittliche Mehrstufen-Systeme −0.4% Global, preissensible Eigentümer Kurzfristig (≤2 Jahre)
Zyklizität im Schiffbau- und Frachtmarkt −0.3% Asien-Pazifik, Europa Mittel- bis langfristig (2–4 Jahre)
Membranverunreinigung und Wartungsaufwand −0.3% Global Kurzfristig (≤2 Jahre)
Ungleichmäßige Durchsetzung in Flaggenstaaten −0.2% Mittlerer Osten und Afrika, Südamerika Langfristig (≥4 Jahre)
Inflation der Stahl- und Komponentenpreise −0.2% Global Kurzfristig (≤2 Jahre)

Hohe Investitionskosten für fortschrittliche Mehrstufen-Systeme

Membranbasierte und elektrochemische Geräte können zwei- bis dreimal so viel kosten wie ein einfacher Schwerkraftseparator mit derselben Kapazität. Es ist für Eigentümer von alternden Massengutschiffen mit wenig verbleibender Lebensdauer schwierig, diese Kosten zu rechtfertigen. Laut dem Jahresbericht 2024 von Alfa Laval priorisieren marine Kunden während Zeiten niedrigerer Frachtraten regulatorische Anforderungen über optionale Upgrades [11]. Aus diesem Grund verwenden viele Eigentümer weiterhin aufgearbeitete Schwerkraftgeräte anstelle von brandneuen.

Zyklizität im Schiffbau- und Frachtmarkt

Die Produktion in Werften wird durch die Nachfrage nach Separatoren verfolgt, die stark schwankt. Nach dem Höchststand der Auslieferungen im Jahr 2011 schrumpfte die weltweite Schiffbaukapazität um etwa ein Drittel, bevor sie sich erholte, so die OECD [20]. Eigentümer verschieben nicht essentielle Nachrüstungen und Neubauten, wenn die Frachtraten sinken. Laut der Forschung von Clarkson kann die Auftragsvergabe innerhalb von zwei Jahren nach einem Hoch um die Hälfte zurückgehen [7], was zu Nachfragemangel führt, der Druck auf kleinere Anbieter ausübt.

Membranverunreinigung und Wartungsaufwand

Fortschrittliche Polierstufen entfernen Öl auf unter 5 ppm, verunreinigen jedoch schnell, wenn Bilgewasser Feststoffe, Tenside oder Rückstände von Biokraftstoffen enthält. DNV berichtet, dass Biokraftstoffmischungen zu den am weitesten verbreiteten kurzfristigen alternativen Kraftstoffen gehören [15], und diese Mischungen bilden dichtere Emulsionen. Häufige Membranreinigungen und der Austausch von Kartuschen erhöhen die Arbeitsbelastung der Besatzung, was einige Betreiber vorsichtig gegenüber komplexen Systemen macht.

Ungleichmäßige Durchsetzung in Flaggenstaaten

Die Durchsetzungsintensität variiert stark nach Region. Der Bericht des Tokyo MoU von 2023 zeigt, dass die Festhaltequoten zwischen den Flaggenverwaltungen um ein Vielfaches unterschiedlich sind [21]. Wo Inspektionen selten sind, stehen Eigentümer unter weniger Druck, marginale Ausrüstung zu ersetzen, und einige verwenden weiterhin Umgehungspraktiken. Dies schwächt die Nachfrage nach Upgrades in Teilen des Mittleren Ostens, Afrikas und Südamerikas.

Inflation der Stahl- und Komponentenpreise

Separatoren sind auf Gehäuse aus rostfreiem Stahl, Pumpen, Sensoren und Steuerungselektronik angewiesen. Wärtsilä nannte in seinem Bericht 2024 erhöhte Kosten für Komponenten und Logistik [17]. Höhere Inputkosten drücken die Margen der Anbieter bei Festpreisverträgen mit Werften, die Jahre vor der Lieferung unterzeichnet wurden, und Preiserhöhungen, die an Käufer weitergegeben werden, können Entscheidungen über Nachrüstungen hinauszögern.

Markt für Öl-Wasser-Trenner in der Marineindustrie Chancen

Hybride Multi-Technologie-Trennsysteme

Die Kombination von Schwerkraft-, elektrochemischen und biologischen Stufen in einem Skid entwickelt sich zur führenden Designrichtung im Markt für Marine-Öl-Wasser-Trennanlagen. Hybride Einheiten liefern Abwässer mit weniger als 5 ppm, während sie den Verbrauch von Verbrauchsmaterialien und den Energiebedarf reduzieren. Anbieter, die modulare Kombinationen gemäß MEPC.107(49) [2] zertifizieren können, werden Premium-Neubau- und Nachrüstaufträge gewinnen.

Aufstrebende Schiffbauzentren in Indien, ASEAN und dem Golf

Neue Schiffbauländer repräsentieren eine große grüne Kundenbasis. Indiens Maritime Amrit Kaal Vision 2047 zielt darauf ab, das Land unter die fünf größten Schiffbauer der Welt zu bringen [18]. Vietnam, die Philippinen und Saudi-Arabiens König Salman International Complex for Maritime Industries erweitern ebenfalls ihre Kapazitäten. Lokale Montagepartnerschaften können Anbietern helfen, Präferenzen für inländische Inhalte zu gewinnen.

Digitale Compliance-Daten und Monitoring-as-a-Service

Die IMO-Richtlinien, die unter MEPC.312(74) angenommen wurden, erlauben elektronische Protokollbücher für MARPOL-Einträge [16]. Die Verknüpfung von Ölgehaltsmonitoren mit manipulationssicheren Cloud-Protokollen gibt Eigentümern prüfungsbereite Nachweise für die Umweltkonformität von Schiffen und bietet Anbietern wiederkehrende Abonnementeinnahmen. Charterer und Versicherer könnten für verifiziertes Entlade-Daten im Rahmen der Risikobewertung zahlen, was ein datengestütztes Geschäftsmodell über den Hardwareverkauf hinaus eröffnet.

Nachrüstungen für Marine- und Regierungsflotten

Küstenwachen, Marinen und Forschungsschiffe betreiben langlebige Rümpfe, die Mid-Life-Upgrades benötigen. Schockqualifizierte, platzsparende Separatoren erzielen hohe Margen, und mehrjährige Rahmenverträge geben Anbietern Sichtbarkeit. Programme, die im 30-Jahres-Plan der US Navy [12] und der maritimen Expansion Indiens behandelt werden, bieten eine nachhaltige Nachfrage.

Alternative Kraftstoff- und Offshore-Windschiffe

Methanol-, Ammoniak- und LNG-betriebene Schiffe erzeugen weiterhin ölhaltiges Bilgewasser aus Schmierstoffen und Maschinen. DNV berichtet, dass schiffbare alternative Kraftstoffe einen signifikanten Anteil an den Aufträgen 2024 nach Tonnage ausmachten [15]. Offshore-Wind Servicebetriebs- und Installationsschiffe fügen eine schnell wachsende Nische hinzu, insbesondere in Europa und im asiatisch-pazifischen Raum.

Markt für Öl-Wasser-Trenner in der Marineindustrie Zukunftsaussichten

Autonome Überwachung und digitale Aufzeichnung

Digitale Aufsicht wird das nächste Jahrzehnt des Marktes für Marineöl-Wasser-Trenner prägen. Vernetzte Ölgehaltmonitore, GPS-gestempelte Entladeprotokolle und elektronische Aufzeichnungsbücher [16] werden Manipulationen erschweren und Inspektionen beschleunigen. Fern-Diagnosen ermöglichen es Anbietern, Membran- und Sensorfehler vor Hafenanläufen vorherzusagen, wodurch der Wert von Hardware auf Dienstleistungsverträge verschoben wird.

Brennstoffwechsel und veränderte Bilgenchemie

Die GHG-Strategie der IMO von 2023 zielt darauf ab, die Netto-Null-Emissionen im internationalen Schiffsverkehr bis 2050 oder um diesen Zeitpunkt zu erreichen [15]. Da Schiffe auf Biokraftstoffe, Methanol und Ammoniak umsteigen, wird sich die Zusammensetzung des Bilgewassers ändern. Die IEA schätzt, dass der internationale Schiffsverkehr etwa 2 % der globalen energiebezogenen CO2-Emissionen ausmacht [19], sodass der Brennstoffwechsel groß und nachhaltig ist. Separatoren müssen für neue Schadstoffe neu qualifiziert werden.

Superzyklus der Flottenerneuerung

Die Dekarbonisierungsregeln beschleunigen die Flottenerneuerung. Ältere, weniger effiziente Schiffe stehen unter Druck durch Kohlenstoffintensitätsbewertungen, was zu Verschrottung und Neubauten führt. Die UNCTAD erwartet, dass der Bedarf an Erneuerungen in den 2030er Jahren steigen wird [6], was einen stetigen Fluss neuer Installationen sowie Nachrüstungsbedarf bei in Betrieb gehaltenen Schiffen schafft.

ESG-Offenlegung und Überprüfung durch Charterer

Umweltberichterstattung hält Einzug in die Schifffahrtsfinanzierung. Die EU-Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung [23] verlangt von großen Unternehmen, Daten zur Umweltverschmutzung zu melden, und Frachtbesitzer prüfen zunehmend die Umweltdaten von Schiffen. ITOPF-Daten zeigen, dass Ölverschmutzungen durch Tanker seit den 1970er Jahren stark zurückgegangen sind [22], und die Interessengruppen erwarten nun ähnliche Fortschritte bei den operativen Entladungen.

Analyse des regionalen Marktanteils

Region Metrik Primäre Investitionsthemen
Nordamerika 32,4% Anteil VIDA-Konformität, Marinebeschaffung, Große Seen und Jones Act-Flotten
Europa 151,7 Millionen USD Hafenstaatenkontrolle, Flottenerneuerung, Polar- und EU-Hafenempfangsregeln
Asien-Pazifik 4,1% CAGR Neubauvolumen, Wachstum der Werftkapazität, Marineexpansion
Mittlerer Osten und Afrika 6,3% Anteil Offshore-Öl- und Gasfahrzeuge, neue Werften im Golf
Südamerika 25,1 Millionen USD Offshore-Unterstützungsflotten, Küstenschifffahrt, Marineüberholungen
Gesamt 512,4 Millionen USD —

Der Markt für Marine-Öl-Wasser-Trenner zeigt ein ausgewogenes regionales Profil, wobei Nordamerika beim Wert führt, Europa dicht gefolgt von der Flottenbesitz und Asien-Pazifik am schnellsten im Schiffbau wächst.

Nordamerika

Land Metrik Wichtiger Treiber
USA 78,5% Anteil der Region VIDA-Standards und Schiffbau der US Navy
Kanada 3,2% CAGR Arktische Schifffahrtsregeln und Flottenerneuerungsprogramme
Mexiko 16,9 Millionen USD Offshore-Öl-Unterstützungsfahrzeuge im Golf von Mexiko

Die USA dominieren die regionale Nachfrage durch bundesstaatliche Durchsetzung und Verteidigungsausgaben. Die VIDA-Standards der EPA von 2024 und die ausstehenden Küstenwachenregeln [3][4] setzen einheitliche Anforderungen, während der Schiffbauplan der Marine [12] hochpreisige Militärbestellungen unterstützt. Die nationale Schiffbau-Strategie Kanadas finanziert neue Küstenwachen- und Marinefahrzeuge, und die Offshore-Flotte Mexikos unterstützt eine stetige Ersatznachfrage.

Europa

Land Metrik Wichtiger Treiber
Deutschland 18,2% Anteil der Region Große Basis von Containerschiffseignern und Ausrüstungsherstellung
Vereinigtes Königreich 21,4 Millionen USD Programme der Royal Navy und Schiffsmanagementzentren
Frankreich 2,6% CAGR Marinebau und Kreuzfahrtschiffbau
Italien 11,8% Anteil der Region Kreuzfahrt- und Fährenneubauten bei Fincantieri-Werften
Spanien 10,9 Millionen USD Fährflotten und Marinewerften
Nordische Länder 16,4% Anteil der Region Offshore-Windfahrzeuge und Arktisrouten
Russland 1,4% CAGR Flotte der Nordseeroute, durch Sanktionen eingeschränkt
Rest von Europa 30,2 Millionen USD Griechische Schiffseigner und niederländische Offshore-Flotten

Europa kombiniert strenge Durchsetzung mit einer großen Eigentümerbasis. Die Richtlinie (EU) 2019/883 [5] und die Paris MoU-Inspektionen [8] halten den Druck zur Einhaltung hoch, während die EMSA-Berichterstattung Ölverschmutzungsfälle in den Gewässern der EU [14] verfolgt. Deutschland und die nordischen Länder beherbergen führende Ausrüstungshersteller, und italienische und französische Werften generieren eine hohe Nachfrage nach Kreuzfahrten und Marine.

Asien-Pazifik

Land Metrik Wichtiger Treiber
China 34,6% Anteil der Region Größte Schiffbauproduktion der Welt und Marineexpansion
Indien 5,6% CAGR Maritime Amrit Kaal Vision 2047 und Marineprogramme
Japan 24,8 Millionen USD Inländische Separatorenhersteller und Neubauten von Massengutfrachtern
Südkorea 17,9% Anteil der Region LNG-Träger und Containerschiffslieferungen
ASEAN 4,9% CAGR Wachstum der vietnamesischen und philippinischen Werften
Rest von Asien-Pazifik 10,2 Millionen USD Australische Marine- und Offshore-Fahrzeuge

Das Wachstum des Asien-Pazifiks folgt seinen Werften. China, Südkorea und Japan bauen den größten Teil des globalen Tonnage [6], sodass Separatoren in Neubauten fließen, bevor Schiffe die Region verlassen. Indien ist der am schnellsten wachsende Länder-Markt, unterstützt durch seine Schiffbauvision von 2047 [18] und den inländischen Marinebau, während die ASEAN-Werften in der Wertschöpfungskette aufsteigen.

Mittlerer Osten und Afrika

Land Metrik Wichtiger Treiber
Saudi-Arabien 24,5% Anteil der Region König Salman maritimes Komplex und Offshore-Flotte
VAE 4,4% CAGR Schiffreparaturzentren in Dubai und Abu Dhabi
Südafrika 4,1 Millionen USD Schiffreparatur entlang der Kaproute
Ägypten 11,2% Anteil der Region Flotte der Suezkanalbehörde und Schiffreparatur
Rest von MEA 2,9% CAGR Offshore-Unterstützungsfahrzeuge in Westafrika

Die Investitionen im Golf verändern die Nachfrage in der Region. Der maritime Komplex Saudi-Arabiens und die Reparaturwerften der VAE schaffen lokale Installations- und Servicekapazitäten. Die Umleitung um das Kap der Guten Hoffnung seit 2024 hat die Schiffreparaturaktivitäten in Südafrika erhöht, während ungleiche Flaggen-Durchsetzung [21] den Druck zur Modernisierung in einigen Märkten weiterhin einschränkt.

Südamerika

Land Metrik Wichtiger Treiber
Brasilien 52,8% Anteil der Region Petrobras Offshore-Unterstützungsflotte und Marineprogramme
Argentinien 4,3 Millionen USD Fischereiflotte und Binnenschifffahrt
Rest von Südamerika 2,7% CAGR Chilenische und kolumbianische Marine- und Küstenschiffflotten

Brasilien sichert die regionale Nachfrage durch Offshore-Ölaktivitäten. Die wachsende Produktion von Petrobras im Pre-Salt erfordert Plattformversorgungs- und Unterstützungsfahrzeuge, die jeweils mit Bilgenbehandlungssystemen ausgestattet sind. Argentiniens Fischerei- und Flotten sowie Chiles Marineprogramme fügen kleinere Nachrüstvolumina hinzu.

Marine Oil Water Separator Markt Nach Region, 2025-2035

Markt für Öl-Wasser-Trenner in der Marineindustrie Marktsegmentierung


Nach Typ

Segment Metrik Hauptnachfragetreiber
Schwerkraftöl-Wasser-Trenner 46,8% Anteil Niedrige Kosten, einfache Bedienung, große installierte Basis
Bioremediation Öl-Wasser-Trenner 87,6 Millionen USD Kontinuierliche Bilgenlasten auf Kreuzfahrtschiffen und Marineschiffen
Elektrochemischer Öl-Wasser-Trenner 4,6% CAGR Emulsionsverträglichkeit und kompakte Bauweise
Sonstige 14,2% Anteil Membran-, Zentrifugal- und Absorptionssysteme


Innerhalb des Marktes für Marineöl-Wasser-Trenner bleiben Schwerkraftöl-Wasser-Trenner die Standardwahl für Massengutfrachter und Tanker, da sie kostengünstig und den Besatzungen vertraut sind. Elektrochemische Öl-Wasser-Trenner-Systeme wachsen am schnellsten, indem sie Emulsionen brechen, die die Schwerkraftplatten überwinden, und engere Grenzen mit weniger Platz einhalten. Designs von Bioremediation Öl-Wasser-Trennern nutzen Mikroben zur kontinuierlichen Bilgenwasserreinigung auf Schiffen mit konstanten Lasten, während die Kategorie Sonstige Membranen und Zentrifugen abdeckt.

Nach Anwendung

Segment Metrik Hauptnachfragetreiber
Militär 3,6% CAGR Schiffbau und Mid-Life-Refits
Schifffahrt & Marineindustrie 71,4% Anteil Globale Einhaltung der kommerziellen Flotte
Sonstige 36,4 Millionen USD Offshore-Plattformen, Forschungsschiffe und Yachten


Im Markt für Marineöl-Wasser-Trenner dominiert die Nachfrage der Schifffahrt & Marineindustrie, da jedes kommerzielle Schiff über 400 GT zertifizierte Ausrüstung benötigt. Militäranwendungen wachsen am schnellsten, da Marinen in den USA, China und Indien ihre Flotten erweitern und strengere Entladevorschriften einführen. Das Segment Sonstige umfasst Offshore-Plattformen, Forschungsschiffe und Superyachten, bei denen kompakte, hochspezifizierte Einheiten Premiumpreise erzielen.

Wettbewerbsbenchmarking

Der Markt für Marine-Öl-Wasser-Trenner ist top-heavy, wobei die fünf führenden Anbieter schätzungsweise 46–52% des Umsatzes kontrollieren und eine lange Liste regionaler Spezialisten den Rest teilen. Der Herfindahl-Hirschman-Index unter identifizierbaren Anbietern wird auf 650–800 geschätzt, was auf eine moderate Konzentration hinweist. Die Marktführer konkurrieren mit globalen Servicenetzwerken und der Breite der Typgenehmigungen, während kleinere Unternehmen mit Retrofit-Flexibilität und Preis konkurrieren.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote für den Marine-Öl-Wasser-Trenner-Markt Strategische Positionierung
Alfa Laval AB ~14–17% PureBilge Zentrifugal-Bilge-Reinigung, Separatoren Globaler Marktführer mit breitem Servicenetzwerk
Wärtsilä Oyj ~10–13% Bilgewasserbehandlung und ölhaltige Wasserseparatoren Integrierte Schiffs- und Lebenszyklusdienste
GEA Group AG ~7–9% Zentrifugalseparatoren für marine Bilge Ingenieurgeführter Spezialist für industrielle Trennung
Mitsubishi Kakoki Kaisha Ltd ~6–8% Schwerkraft- und Zentrifugalseparatoren für Marine Starke Position bei japanischen Neubauten
Veolia Water Technologies (RWO GmbH) ~5–7% Mehrstufige ölhaltige Wasserseparatoren Wasseraufbereitungsexpertise auf Schiffe angewendet
Compass Water Solutions Inc ~4–6% Ölhaltige Wasserseparatoren für kommerzielle und militärische Schiffe US-amerikanischer Spezialist für Marine und Gewerbe
DVZ-Services GmbH ~3–5% Bioremediation und Membran-Bilge-Systeme Fortschrittliche Poliertechnologien
Victor Marine Ltd ~2–4% Schwerkraftseparatoren und Ölgehaltmonitore Kosteneffizienter Retrofit-Anbieter
Marinfloc AB ~2–4% Chemische Flockungssysteme für Bilgewasser Nische in Kreuzfahrt- und Fährflotten
Detegasa ~2–3% Ölhaltige Wasserseparatoren und Abwasserbehandlung Spanischer Spezialist für Marine und Offshore

Aktuelle Nachrichten & Entwicklungen

Aktuelle Entwicklungen, die den Markt für Marine Oil Water Separator prägen, umfassen regulatorische Meilensteine, Signale aus dem Schiffbau und Ergebnisse von Anbietern:

  • IMO (Juli 2023): MEPC 80 verabschiedete die überarbeitete GHG-Strategie mit dem Ziel der Netto-Null bis etwa 2050, was den Wechsel der Treibstoffe beschleunigt, die die Chemie des Bilgewassers verändern [15]
  • Regierung von Indien (Oktober 2023): Startete die Maritime Amrit Kaal Vision 2047 beim Global Maritime India Summit und setzte Ziele für die Expansion des Schiffbaus, die die inländische Nachfrage nach Separatoren ankurbeln werden [18]
  • Europäische Union (Februar 2024): Mitgesetzgeber erzielten eine vorläufige Einigung über die Überarbeitung der Richtlinie über die Schiffsquellenverschmutzung und erweiterten die Strafen für illegale Entladungen [14]
  • Paris MoU (Juni 2024): Veröffentlichten ihren Jahresbericht 2023, in dem erneut MARPOL Anhang I-Mängel als Gründe für Festhaltungen aufgeführt sind [8]
  • US EPA (September 2024): Unterzeichnete die endgültigen VIDA-Nationalstandards und setzte damit die Frist für die Umsetzung der Regeln durch die Küstenwache [3]
  • Clarksons Research (Januar 2025): Berichtete über die höchsten Vertragsabschlüsse für Neubauten seit 2007 im Jahr 2024 und sicherte die nachfragetriebene Lieferung bis 2028 [7]
  • Congressional Budget Office (Januar 2025): Analysierte den Schiffbauplan der Marine für 2025 mit etwa 40 Milliarden USD pro Jahr [12]
  • Alfa Laval (Februar 2025): Berichtete in ihrem Jahresbericht über einen starken Auftragseingang im maritimen Bereich für 2024, was die Nachfrage nach Trennanlagen widerspiegelt [11]

Markt für Öl-Wasser-Trenner in der Marineindustrie Marktberichtsumfang

Parameter Details
Marktumfang Marine Öl-Wasser-Trenner, die Öl aus Bilgen und ölhaltigen Wasserströmen auf Schiffen und maritimen Plattformen entfernen, einschließlich Schwerkraft-, Bioremediation-, elektrochemischen und anderen Typen, die über Neubau- und Nachrüstkanäle für militärische, kommerzielle Schifffahrt und andere maritime Anwendungen verkauft werden.
Studienzeitraum 2021–2035
Basisjahr 2025
Historische Daten 2021–2024
Prognosezeitraum 2026–2035
Marktgröße im Jahr 2025 512,4 Millionen USD
Marktgröße im Jahr 2035 692,0 Millionen USD
CAGR (2026–2035) 3,05%
Schnellst wachsende Segmente Elektrochemischer Öl-Wasser-Trenner (4,6% CAGR); Asien-Pazifik (4,1% CAGR); Militär (3,6% CAGR)
Abgedeckte Regionen Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika sowie ROW
Profilierte Unternehmen Alfa Laval AB, Wärtsilä Oyj, GEA Group AG, Mitsubishi Kakoki Kaisha Ltd, Veolia Water Technologies (RWO GmbH), Compass Water Solutions Inc, DVZ-Services GmbH, Victor Marine Ltd, Marinfloc AB, Detegasa
Bewährungswährung Millionen USD
Methodologie 350+ primäre Experteninterviews; Bottom-up-Marktschätzung; Top-down-Validierung; Daten-Triangulation; szenariobasierte Prognosen; Echtzeit-Projektverfolgung

FAQs

Welche Zertifizierungen sind für Käufer im Markt für Marine-Öl-Wasser-Trenner am wichtigsten?
Achten Sie auf die Typgenehmigung gemäß der IMO-Resolution MEPC.107(49), unterstützt durch ein Flaggen- oder Klassenzertifikat, das sowohl den Separator als auch den 15-ppm-Alarm abdeckt. Schiffe, die in US-Gewässern fahren, benötigen außerdem die Genehmigung der US-Küstenwache gemäß 46 CFR 162.050 [2][10].
Wie beeinflussen neue Marinekraftstoffe die Leistung der Bilgeseparation?
Sehr schwefelarme Kraftstoffe und Biokraftstoffmischungen erzeugen dichtere Emulsionen, die die Schwerkrafteinheiten mit Plattenpackung belasten. Die Spezifikation von Vorbehandlungs- oder Emulsionsbrechungsstufen beim Kauf vermeidet häufige Filterwechsel später [15].
Was treibt die Gesamtkosten des Eigentums im Markt für Marine-Öl-Wasser-Trenner an?
Verbrauchsmaterialien und Ausfallzeiten überwiegen in der Regel den Kaufpreis über die Lebensdauer eines Schiffes im Markt für Marine-Öl-Wasser-Trenner. Kartuschen, Schlammhandling und Arbeitsstunden der Besatzung übersteigen oft die anfänglichen Investitionskosten innerhalb von acht bis zehn Jahren und begünstigen selbstreinigende Designs [11].
Kann ein Schiff ölhaltiges Bilgewasser an Land abgeben, anstatt es an Bord zu behandeln?
Ja, über Hafenempfangseinrichtungen, die durch die Richtlinie (EU) 2019/883 über eine indirekte Gebühr finanziert werden. Die Landlieferung eignet sich für Kurzstreckenschiffe, ersetzt jedoch selten die Behandlung an Bord für Hochseeschiffe mit langen Hafenintervallen [5].
Wie konkurrieren kleinere Anbieter im Markt für Marine-Öl-Wasser-Trenner?
Spezialisten gewinnen durch retrofit-freundliche Skids, schnellere Lieferung und Lebensdauer-Serviceverträge, nicht nur durch den Preis. Marktführer im Bereich Marine-Öl-Wasser-Trenner reagieren mit globalen Servicenetzwerken und digitalen Überwachungszusätzen [17].
Was passiert, wenn ein Separator während einer Reise ausfällt?
Die Besatzung muss ölhaltiges Bilgewasser an Bord behalten, den Ausfall im Ölregisterbuch protokollieren und den Flaggenstaat sowie den nächsten Hafen benachrichtigen. Fortgesetzte Entladungen mit einem defekten Gerät riskieren die Festsetzung [1][8].
Sind Öl-Wasser-Trenner auf kleineren Schiffen erforderlich?
MARPOL verlangt Filtergeräte auf Schiffen mit 400 GT und mehr, mit automatischen Stoppvorrichtungen ab 10.000 GT. Kleinere Fahrzeuge folgen nationalen Vorschriften, was eine Nische für kompakte Einheiten schafft [1].
Autor
Autor Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















