Lysinmarkt

Marktforschungsbericht über Lysin Informationen nach Typ (Lysin-Hydrochlorid, Lysin-Monohydrat und andere), nach Grad (Futtergrad, Lebensmittelgrad und Pharma-Grad), nach Form (Pulver, Flüssigkeit und Granulate), nach Anwendung (Lebensmittel & Getränke, Pharmazeutika & Nahrungsergänzungsmittel, Körperpflege und Tierfutter) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Marktprognose bis 2035

ID: MRFR/Agri/8625-HCR 90 Pages Snehal Singh Last Updated: September 26, 2026
Lysine Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.81%
2024 Market Size$ 2,042.16 Million
2025 Market Size$ 2,181.27 Million
2035 Market Size$ 4,216.1 Million
Key Players
Ajinomoto
Cargill
Archer Daniels Midland
Evonik Industries
Royal DSM
China National Chemical Corporation
Opportunities
  • Expansion of Aquaculture
  • Rising Health Consciousness
  • Increasing Demand for Animal Feed

Lysinmarkt Zusammenfassung

Laut der Analyse von MRFR wurde die Größe des Lysine-Marktes im Jahr 2024 auf 2042,16 Millionen USD geschätzt. Die Lysine-Industrie wird voraussichtlich von 2181,27 im Jahr 2025 auf 4216,1 bis 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,81 während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Lysinmarkt verzeichnet ein robustes Wachstum, das durch vielfältige Anwendungen in der Ernährung und Fortschritte in der Produktionstechnologie vorangetrieben wird.

  • Die Nachfrage nach Lysin in der Tierernährung steigt weiterhin, insbesondere in Nordamerika, das den größten Markt darstellt.

Marktgröße & Prognose

2024 Market Size 2042,16 (USD Millionen)
2035 Market Size 4216,1 (USD Millionen)
CAGR (2025 - 2035) 6,81 %

Hauptakteure

Ajinomoto (JP), Cargill (US), Archer Daniels Midland (US), Evonik Industries (DE), Royal DSM (NL), China National Chemical Corporation (CN), BASF (DE), Meihua Group (CN), Global Bio-Chem Technology Group Company Limited (HK)
Lysinmarkt Treiber

Steigende Nachfrage nach Tierfutter

Der Lysine-Markt verzeichnet einen bemerkenswerten Anstieg der Nachfrage nach Tierfutter, der hauptsächlich durch den wachsenden Viehsektor bedingt ist. Mit dem fortschreitenden Anstieg der Weltbevölkerung wächst auch der Bedarf an proteinreichen Nahrungsquellen, was zu einem höheren Konsum von Fleisch- und Milchprodukten führt. Der Lysine-Markt, als essentielle Aminosäure, spielt eine entscheidende Rolle in der Tierernährung, indem er die Wachstumsraten und die Futtereffizienz verbessert. Im Jahr 2023 machte das Segment Tierfutter etwa 80 % des gesamten Lysinkonsums aus, was seine zentrale Rolle in der Branche verdeutlicht. Darüber hinaus wird der Anstieg des Fleischkonsums in Entwicklungsländern voraussichtlich die Nachfrage nach Lysine im Tierfutter ankurbeln und somit den Lysine-Markt vorantreiben.

Technologische Innovationen in der Produktion

Der Lysine-Markt profitiert von technologischen Innovationen in den Produktionsprozessen, die die Effizienz steigern und die Kosten senken. Fortschritte in der Fermentationstechnologie und der Gentechnik ermöglichen es den Herstellern, Lysin nachhaltiger und zu einem niedrigeren Preis herzustellen. Beispielsweise hat die Entwicklung von hoch-ertragreichen Mikrobenstämmen die Lysinproduktionsraten verbessert, wodurch es für verschiedene Sektoren zugänglicher wird. Im Jahr 2023 erreichte die Produktionskapazität von Lysin etwa 1,5 Millionen metrische Tonnen, was den Einfluss dieser Innovationen widerspiegelt. Da sich die Produktionsmethoden weiterentwickeln, wird der Lysine-Markt voraussichtlich einen erhöhten Wettbewerb und ein breiteres Anwendungsspektrum erleben, was das Marktwachstum weiter vorantreibt.

Regulatorische Unterstützung für Ernährungsstandards

Der Lysinmarkt wird positiv von der regulatorischen Unterstützung für Ernährungsstandards in Tierfutter und menschlicher Ernährung beeinflusst. Regierungen und Regulierungsbehörden erkennen zunehmend die Bedeutung von Aminosäuren wie Lysin für die Förderung von Gesundheit und Produktivität. Diese Unterstützung führt zur Etablierung von Richtlinien, die die Einbeziehung essentieller Nährstoffe in Futterformulierungen fördern. So haben mehrere Länder Vorschriften eingeführt, die die Mindestgehalte an Lysin in der Tierernährung vorschreiben, was die Nachfrage im Futtermittelsektor antreibt. Da diese Vorschriften strenger werden, wird der Lysinmarkt voraussichtlich wachsen, da die Hersteller bestrebt sind, diese Standards einzuhalten und die ernährungsphysiologische Qualität ihrer Produkte zu verbessern.

Erweiterung der Aquakultur

Der Lysine-Markt erlebt eine signifikante Expansion in der Aquakultur, die zu einer wichtigen Proteinquelle für den menschlichen Verzehr wird. Mit der Weiterentwicklung der Fischzuchtpraktiken steigt die Nachfrage nach hochwertigem Futter, das essentielle Aminosäuren wie Lysin enthält. Der Aquakultursektor wird voraussichtlich in den nächsten Jahren mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 5 % wachsen, was den Bedarf an Lysin weiter antreibt. Dieses Wachstum wird auf das steigende Bewusstsein für die gesundheitlichen Vorteile des Fischkonsums und die Notwendigkeit nachhaltiger Nahrungsquellen zurückgeführt. Folglich wird die Integration von Lysin in die Futterformulierungen der Aquakultur voraussichtlich die Wachstumsleistung und die Futterverwertungsraten verbessern, wodurch das allgemeine Wachstum des Lysine-Marktes unterstützt wird.

Steigende Gesundheitsbewusstsein

Der Lysine-Markt wird auch durch das steigende Gesundheitsbewusstsein der Verbraucher beeinflusst, was zu einem erhöhten Interesse an Nahrungsergänzungsmitteln führt. Der Lysine-Markt ist bekannt für seine potenziellen gesundheitlichen Vorteile, einschließlich der Unterstützung der Immunfunktion und der Förderung der Muskelregeneration. Da immer mehr Menschen versuchen, ihre Nahrungsaufnahme zu verbessern, wird erwartet, dass die Nachfrage nach lysinhaltigen Nahrungsergänzungsmitteln steigt. Im Jahr 2023 machte das Segment der Nahrungsergänzungsmittel etwa 15 % des gesamten Lysine-Marktes aus, was auf einen wachsenden Trend hinweist. Diese Verschiebung hin zu präventiver Gesundheitsversorgung und Wellness wird voraussichtlich neue Möglichkeiten für Lysine-Hersteller schaffen, da sie ihr Angebot an die sich entwickelnden Präferenzen gesundheitsbewusster Verbraucher anpassen.

Einblicke in Marktsegmente

Nach Typ: Lysinmarkt Hydrochlorid (Größter) vs. Lysinmarkt Monohydrat (Schnellstwachsende)

Auf dem Lysine-Markt umfassen die Hauptsegmente Lysine Market Hydrochlorid und Lysine Market Monohydrat, wobei ersteres aufgrund seiner weit verbreiteten Anwendung in Tierfutter und Nahrungsergänzungsmitteln einen größeren Anteil hat. Lysine Market Hydrochlorid hat seine Marktführerschaft gefestigt, indem es der steigenden Nachfrage nach proteinreichem Tierfutter gerecht wird, die durch die wachsende Viehzuchtindustrie angetrieben wird. Im Gegensatz dazu entwickelt sich Lysine Market Monohydrat, obwohl es derzeit einen kleineren Anteil hat, schnell aufgrund seiner Anwendungen in der Pharmazeutik und in Ernährungsprodukten und bedient einen Nischenmarkt, der seine einzigartigen Eigenschaften schätzt.

Lysin-Markt Hydrochlorid (Dominant) vs. Lysin-Markt Monohydrat (Aufstrebend)

Das Lysinhydrochlorid ist das dominierende Segment auf dem Lysinmarkt, das hauptsächlich in der Tierernährung eingesetzt wird, was es günstig inmitten des steigenden globalen Fleischkonsums positioniert. Seine chemische Stabilität und Wirksamkeit bei der Verbesserung der Futterqualität haben seine Präferenz unter den Herstellern gefestigt. Im Gegensatz dazu entwickelt sich das Lysinhydrat als wettbewerbsfähiges Segment, das aufgrund seiner hohen Reinheit und Eignung für menschliche Ernährungsanwendungen Interesse weckt. Dieses wachsende Interesse wird durch ein erhöhtes Bewusstsein für Nahrungsergänzungsmittel und biologische Produkte gefördert, was zu einer stetigen Wachstumsdynamik für das Lysinhydrat führt, da immer mehr Verbraucher auf gesundheitsorientierte Lösungen umschwenken.

Nach Grad: Futtergrad (größter) vs. Pharma-Grad (schnellstwachsende)

Im Lysine-Markt wird das Segment der Qualitätsstufen hauptsächlich von der Futterqualität dominiert, die den Sektor der Tierernährung bedient, insbesondere in der Tierfutterproduktion. Dieses Segment hält den größten Marktanteil aufgrund der steigenden Nachfrage nach hochwertigem tierischem Protein und der zunehmenden Tierproduktion weltweit. Die Lebensmittelqualität und die Pharmaqualität sind vergleichsweise kleiner, tragen jedoch zu den vielfältigen Anwendungen von Lysin in verschiedenen Industrien bei.

Futterqualität (dominant) vs. Pharmaqualität (aufstrebend)

Futtergrad-Lysin gilt als das dominierende Segment auf dem Markt und wird weit verbreitet in der Tierernährung eingesetzt, um das Wachstum und die Futtereffizienz zu verbessern. Es spielt eine entscheidende Rolle bei der Gewährleistung einer angemessenen Ernährung von Nutzvieh, was direkt mit der Nachfrage nach Fleisch- und Milchprodukten korreliert. Auf der anderen Seite zeigt Pharma-Grad-Lysin, obwohl es sich noch in der Entwicklung befindet, einen steigenden Trend aufgrund seiner Anwendungen in medizinischen Produkten und Nahrungsergänzungsmitteln. Dieses Segment gewinnt an Bedeutung, da gesundheitsbewusste Verbraucher und die Gesundheitsbranche die Wichtigkeit von Aminosäuren für die menschliche Gesundheit anerkennen, wodurch Pharma-Grad-Lysin als ein Schlüsselwachstumsbereich positioniert wird.

Nach Form: Pulver (Größtes) vs. Flüssigkeit (Schnellstwachsende)

Im Lysine-Markt zeigt das Segment 'Nach Form' eine vielfältige Verteilung der Produkttypen, wobei Pulver den größten Marktanteil unter seinen Mitbewerbern hält. Dieses Segment profitiert von seiner Vielseitigkeit und Benutzerfreundlichkeit in verschiedenen Anwendungen, was zu seiner Dominanz führt. In der Zwischenzeit gewinnt die flüssige Form aufgrund der steigenden Nachfrage im Bereich Tierfutter schnell an Bedeutung, da ihre lösliche Natur und Bequemlichkeit geschätzt werden, was erheblich zu ihrem Wachstum in der Branche beiträgt.

Pulver (Dominant) vs. Flüssigkeit (Aufkommend)

Pulverförmiges Lysin hat sich als die dominierende Form auf dem Markt etabliert, hauptsächlich aufgrund seiner vorteilhaften Eigenschaften wie längere Haltbarkeit, Stabilität und einfache Handhabung. Es wird weit verbreitet in Formulierungen für Tierfutter und menschliche Ernährung eingesetzt, was mit dem Bestreben der Branche zur Proteinanreicherung übereinstimmt. Auf der anderen Seite gewinnt flüssiges Lysin als aufstrebender Herausforderer an Bekanntheit, insbesondere in Sektoren, die eine einfache Integration in bestehende Prozesse bevorzugen. Die Bequemlichkeit flüssiger Formen ermöglicht eine bessere Absorption und schnellere Wirkung, was es für Ernährungsanwendungen äußerst attraktiv macht. Mit dem wachsenden Bedarf an verschiedenen Abgabemethoden profitieren beide Segmente, wobei Pulver seine starke Position beibehält, während Flüssig schnell an Bedeutung gewinnt.

Nach Anwendung: Lebensmittel & Getränke (größter) vs. Tierfutter (schnellstwachsende)

Im Lysinmarkt hat der Bereich Lebensmittel & Getränke den größten Anteil, gestützt durch den steigenden Konsum von verarbeiteten Lebensmitteln, die Lysin als essentielle Aminosäure stark einbeziehen. Dieser Bereich richtet sich hauptsächlich an Hersteller, die den Nährstoffgehalt erhöhen möchten, um gesundheitsbewusste Verbraucher anzusprechen, die nach proteinreichen Produkten suchen. Im Gegensatz dazu wächst der Bereich Tierfutter schnell, angetrieben durch die steigende Nachfrage nach Fleisch- und Milchprodukten. Tierfutter, das Lysin enthält, ist entscheidend für die Gesundheit von Tieren, was zu einer erweiterten Verwendung in der Agrarwirtschaft führt.

Lebensmittel & Getränke (Dominant) vs. Pharmazeutika & Nutraceuticals (Emerging)

Das Segment Lebensmittel & Getränke ist der dominierende Akteur auf dem Lysine-Markt, gekennzeichnet durch eine starke Vorliebe für hochwertige Proteinquellen in den Ernährungsgewohnheiten der Verbraucher. Da die Verbraucher zunehmend gesundheitsbewusst werden und nach nährstoffreichen Angeboten verlangen, wächst der Einsatz von Lysin in Lebensmitteln weiter, angetrieben durch seine Fähigkeit, den Geschmack zu verbessern und den Nährwert zu steigern. Im Gegensatz dazu entwickelt sich das Segment Pharmazeutika & Nutraceuticals, das sich auf die Vorteile von Lysin in Nahrungsergänzungsmitteln und medizinischen Anwendungen konzentriert. Dieses Segment spricht gesundheitsbewusste Personen an, die nach diätetischen Verbesserungen suchen, und schafft somit neue Marktchancen, da Verbraucher zunehmend Wellness- und Präventionsstrategien priorisieren.

Erhalten Sie detailliertere Einblicke zu Lysinmarkt

Regionale Einblicke

Nordamerika: Marktführer in der Lysinemarktproduktion

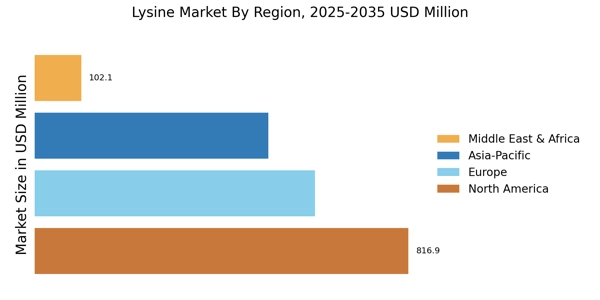
Nordamerika ist der größte Markt für Lysin und hält etwa 40 % des globalen Anteils. Die Region profitiert von fortschrittlichen landwirtschaftlichen Praktiken, einer starken Futtermittelindustrie und einer steigenden Nachfrage nach proteinreichen Diäten. Die regulatorische Unterstützung für die Sicherheit und Qualitätsstandards von Tierfutter treibt das Marktwachstum weiter voran. Die USA sind der Hauptbeitragsleister, während Kanada ebenfalls eine bedeutende Rolle in der Lysinproduktion und -verbrauch spielt. Die Wettbewerbslandschaft in Nordamerika ist durch große Akteure wie Cargill und Archer Daniels Midland gekennzeichnet, die ihre umfangreichen Vertriebsnetze und innovativen Produktionstechniken nutzen. Die Präsenz dieser Schlüsselakteure fördert ein dynamisches Marktumfeld und ermutigt zu kontinuierlichen Fortschritten in der Lysinproduktion. Darüber hinaus prägt der Fokus der Region auf Nachhaltigkeit und umweltfreundliche Praktiken die Zukunft der Lysin-Anwendungen in verschiedenen Sektoren.

Europa: Schw emerging Market mit Wachstumspotenzial

Europa verzeichnet ein signifikantes Wachstum im Lysinemarkt und macht etwa 30 % des globalen Anteils aus. Die steigende Nachfrage nach hochwertigem Tierfutter, die durch den Anstieg des Fleischkonsums und strenge Vorschriften für Futtermittelzusätze vorangetrieben wird, treibt die Marktentwicklung voran. Länder wie Deutschland und Frankreich stehen an der Spitze, unterstützt durch günstige Agrarpolitik und Investitionen in Biotechnologie. Die Wettbewerbslandschaft in Europa umfasst Schlüsselakteure wie Evonik Industries und Royal DSM, die sich auf Innovation und Nachhaltigkeit konzentrieren. Die Präsenz dieser Unternehmen erhöht die Kapazität der Region, die wachsende Nachfrage nach Lysin zu decken. Darüber hinaus sind die Vorschriften der Europäischen Union zur Lebensmittelsicherheit und zu Qualitätsstandards entscheidend für die Gestaltung der Marktdynamik und stellen sicher, dass die Produkte strengen Sicherheitsanforderungen entsprechen.

Asien-Pazifik: Schnelles Wachstum in Schw emerging Volkswirtschaften

Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur im Lysinemarkt und hält etwa 25 % des globalen Anteils. Das Wachstum der Region wird durch den Anstieg des Fleischkonsums, steigende verfügbare Einkommen und eine wachsende Aquakulturindustrie vorangetrieben. Länder wie China und Indien führen den Markt an, unterstützt durch staatliche Initiativen zur Verbesserung der landwirtschaftlichen Produktivität und der Ernährungssicherheit. Die Wettbewerbslandschaft in Asien-Pazifik ist durch die Präsenz großer Akteure wie der China National Chemical Corporation und der Meihua Group gekennzeichnet. Diese Unternehmen investieren stark in Forschung und Entwicklung, um die Effizienz der Lysinproduktion zu verbessern. Darüber hinaus wird der Fokus der Region auf den Ausbau des Viehzuchtsektors voraussichtlich die Nachfrage nach Lysin weiter steigern, was sie zu einem Schlüsselbereich für zukünftiges Wachstum im globalen Markt macht.

Naher Osten und Afrika: Unerschlossenes Potenzial im Lysinemarkt

Die Region Naher Osten und Afrika entwickelt sich allmählich im Lysinemarkt und hält derzeit etwa 5 % des globalen Anteils. Das Wachstum wird hauptsächlich durch die steigende Tierproduktion und die wachsende Nachfrage nach proteinreichen Diäten vorangetrieben. Länder wie Südafrika und Ägypten konzentrieren sich darauf, ihre Agrarsektoren zu verbessern, unterstützt durch staatliche Initiativen zur Verbesserung der Ernährungssicherheit und Nachhaltigkeit. Die Wettbewerbslandschaft in dieser Region entwickelt sich noch, wobei lokale Akteure beginnen, in die Lysinproduktion zu investieren. Die Präsenz internationaler Unternehmen nimmt ebenfalls zu, da sie versuchen, das ungenutzte Potenzial des Marktes zu erschließen. Während die Region weiterhin ihre landwirtschaftlichen Fähigkeiten entwickelt, wird erwartet, dass die Nachfrage nach Lysin erheblich steigt, was zahlreiche Wachstumschancen bietet.

Lysinmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Lysinmarkt ist derzeit durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das durch die steigende Nachfrage nach Tierfutter und Nahrungsergänzungsmitteln angetrieben wird. Schlüsselakteure wie Ajinomoto (Japan), Cargill (USA) und Evonik Industries (Deutschland) sind strategisch positioniert, um ihre umfangreichen Forschungs- und Entwicklungskapazitäten zu nutzen, wobei der Fokus auf Innovation und Nachhaltigkeit liegt. Diese Unternehmen verbessern nicht nur ihr Produktangebot, sondern erkunden auch Fusionen und Übernahmen, um ihre Marktpräsenz zu stärken. Die kollektiven Strategien dieser Firmen tragen zu einer moderat konzentrierten Marktstruktur bei, in der einige dominante Akteure die Preisgestaltung und die Dynamik der Lieferkette erheblich beeinflussen.

In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion, um Kosten zu senken und die Effizienz der Lieferkette zu verbessern. Dieser Ansatz ermöglicht schnellere Reaktionszeiten auf Marktanforderungen und minimiert logistische Herausforderungen. Die Wettbewerbsstruktur des Lysinmarktes scheint moderat fragmentiert zu sein, mit mehreren Akteuren, die um Marktanteile kämpfen. Dennoch bleibt der Einfluss großer Unternehmen erheblich, da sie Branchenstandards setzen und Innovationen durch ihre Betriebsstrategien vorantreiben.

Im August 2025 kündigte Cargill (USA) die Erweiterung seiner Produktionsstätte für den Lysinmarkt in Brasilien an, um der wachsenden Nachfrage in Südamerika gerecht zu werden. Dieser strategische Schritt erhöht nicht nur die Produktionskapazität von Cargill, sondern positioniert das Unternehmen auch besser, um lokale Märkte zu bedienen, wodurch Transportkosten gesenkt und die Zuverlässigkeit der Lieferkette verbessert werden. Solche Erweiterungen sind ein Indikator für einen breiteren Trend, bei dem Unternehmen in regionale Fähigkeiten investieren, um spezifischen Marktbedürfnissen gerecht zu werden.

Im September 2025 brachte Ajinomoto (Japan) eine neue Produktlinie für den Lysinmarkt auf den Markt, die aus nicht-GVO-Quellen stammt und damit eine wachsende Verbraucherpräferenz für nachhaltige und ethisch produzierte Zutaten widerspiegelt. Diese Initiative unterstreicht Ajinomotos Engagement für Nachhaltigkeit und Innovation und könnte eine neue Kundenbasis anziehen, die umweltfreundliche Produkte priorisiert. Die Einführung dieser Produkte könnte auch die Wettbewerbsfähigkeit des Unternehmens in einem Markt erhöhen, der zunehmend auf Nachhaltigkeit fokussiert ist.

Im Oktober 2025 ging Evonik Industries (Deutschland) eine strategische Partnerschaft mit einem führenden Biotechnologieunternehmen ein, um fortschrittliche Fermentationstechnologien für die Produktion im Lysinmarkt zu entwickeln. Diese Zusammenarbeit wird voraussichtlich die Produktionseffizienz steigern und die Umweltbelastung reduzieren, was mit den globalen Nachhaltigkeitszielen übereinstimmt. Solche Partnerschaften werden zunehmend üblich, da Unternehmen technologische Fortschritte nutzen möchten, um sich in einem wettbewerbsintensiven Markt zu differenzieren.

Im Oktober 2025 zeigt der Lysinmarkt signifikante Trends in Richtung Digitalisierung, Nachhaltigkeit und der Integration von künstlicher Intelligenz in Produktionsprozesse. Strategische Allianzen spielen eine entscheidende Rolle bei der Gestaltung des Wettbewerbsumfelds, indem sie es Unternehmen ermöglichen, Ressourcen und Fachwissen zu bündeln. Ausblickend scheint es, dass sich die wettbewerbliche Differenzierung zunehmend auf Innovation und Technologie stützen wird, anstatt ausschließlich auf den Preis. Unternehmen, die Zuverlässigkeit in der Lieferkette und nachhaltige Praktiken priorisieren, werden voraussichtlich als Führer in diesem sich entwickelnden Markt hervorgehen.

Zu den wichtigsten Unternehmen im Lysinmarkt-Markt gehören

Recent Industry Developments

  • 1. Quartal 2024: Ajinomoto kündigt Erweiterung der Lysin-Marktproduktionsanlage in Brasilien anAjinomoto Co., Inc. gab die Erweiterung seiner Lysin-Produktionsanlage in Brasilien bekannt, um der wachsenden Nachfrage nach Tierfutterzusätzen in Südamerika gerecht zu werden. Die neue Kapazität wird voraussichtlich Ende 2024 online gehen.
  • Q2 2024: ADM bringt neues flüssiges Lysin-Marktprodukt für den Tierernährungsmarkt auf den MarktADM führte eine neue flüssige Lysinformulierung ein, die darauf abzielt, die Futtereffizienz zu verbessern und die Transportkosten für Tierhalter zu senken, und markiert damit den Einstieg in das Segment des flüssigen Lysins.
  • Q2 2024: Evonik eröffnet neues Forschungs- und Entwicklungszentrum für den Lysinmarkt in SingapurEvonik Industries hat in Singapur ein Forschungs- und Entwicklungszentrum eröffnet, das sich auf die Weiterentwicklung von Lysin-Fermentationstechnologien und nachhaltigen Produktionsmethoden konzentriert.
  • Q3 2024: Shandong Golden Corn Co. unterzeichnet wichtigen Liefervertrag für den Lysinmarkt mit brasilianischem FuttermittelherstellerShandong Golden Corn Co. sicherte sich einen mehrjährigen Vertrag zur Lieferung von Lysin an einen führenden brasilianischen Tierfutterhersteller und stärkte damit seine Position auf dem südamerikanischen Markt.
  • Q3 2024: ADM ernennt neuen Leiter der Geschäftseinheit Lysin-MarktADM gab die Ernennung von Dr. Lisa Chen zur neuen Leiterin seiner Lysin-Geschäftseinheit bekannt und signalisiert damit einen strategischen Fokus auf Innovation und globale Expansion.
  • Q4 2024: Evonik erhält behördliche Genehmigung für neue Lysin-Marktanlage in VietnamEvonik Industries hat die behördliche Genehmigung für den Bau einer neuen Lysin-Produktionsanlage in Vietnam erhalten, um den wachsenden südostasiatischen Tierernährungsmarkt zu bedienen.
  • Q4 2024: Ajinomoto arbeitet mit Cargill für eine Initiative zur nachhaltigen Lysin-Marktproduktion zusammenAjinomoto und Cargill kündigten eine Partnerschaft zur Entwicklung nachhaltiger Lysin-Produktionsprozesse an, wobei der Schwerpunkt auf der Reduzierung von Kohlenstoffemissionen und der Verbesserung der Rückverfolgbarkeit in der Lieferkette liegt.
  • Q1 2025: Evonik unterzeichnet strategische Partnerschaft mit indischem Futtermittelunternehmen für den Lysin-MarktvertriebEvonik Industries ist eine strategische Partnerschaft mit einem großen indischen Futtermittelunternehmen eingegangen, um Lysinprodukte in ganz Indien zu vertreiben und so seine Präsenz in Südasien auszubauen.
  • Q2 2025: ADM kündigt 100-Millionen-Dollar-Investition in die Produktionsanlage für den Lysinmarkt in China anADM gab Pläne bekannt, 100 Millionen US-Dollar in die Erweiterung seiner Lysin-Produktionskapazität in China zu investieren und so auf die erhöhte Nachfrage der lokalen Viehwirtschaft abzuzielen.
  • Q2 2025: Ajinomoto erwirbt Minderheitsbeteiligung an europäischem Lysin-Markt-StartupAjinomoto erwarb eine Minderheitsbeteiligung an einem europäischen Lysin-Startup, das auf pflanzliche Fermentationstechnologien spezialisiert ist, mit dem Ziel, sein Produktportfolio zu diversifizieren.
  • Q3 2025: Shandong Golden Corn Co. eröffnet neue Produktionsanlage für den Lysinmarkt in IndonesienShandong Golden Corn Co. hat eine neue Lysin-Produktionsanlage in Indonesien eingeweiht und damit seine Produktionskapazität erweitert, um der steigenden Nachfrage in Südostasien gerecht zu werden.

Zukunftsaussichten

Lysinmarkt Zukunftsaussichten

Der Lysine-Markt wird voraussichtlich von 2024 bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,81 % wachsen, angetrieben durch die steigende Nachfrage in der Tierernährung, Nahrungsergänzungsmitteln und der Lebensmittelverarbeitung.

Neue Möglichkeiten liegen in:

  • Expansion in aufstrebende Märkte mit maßgeschneiderten Lysinprodukten.

Bis 2035 wird der Lysin-Markt voraussichtlich ein robustes Wachstum erreichen und seine Position als wichtiger Akteur auf dem globalen Markt festigen.

Marktsegmentierung

Marktformausblick für Lysin

  • Pulver
  • Flüssigkeit
  • Granulate

Marktübersicht für Lysin-Typen

  • Lysin-Hydrochlorid
  • Lysin-Monohydrat
  • Sonstige

Marktanwendungsausblick für Lysin

  • Lebensmittel & Getränke
  • Pharmazeutika & Nutraceuticals
  • Körperpflege
  • Tierfutter

Marktprognose für Lysin-Qualität

  • Futterqualität
  • Lebensmittelqualität
  • Pharmaqualität

Berichtsumfang

MARKTGRÖSSE 2024 2042,16 (Millionen USD)
MARKTGRÖSSE 2025 2181,27 (Millionen USD)
MARKTGRÖSSE 2035 4216,1 (Millionen USD)
DURCHSCHNITTLICHE JÄHRLICHE WACHSTUMSRATE (CAGR) 6,81 % (2024 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BAJAHRE 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Millionen USD
Wichtige Unternehmen Marktanalyse in Bearbeitung
Abgedeckte Segmente Marktsegmentierungsanalyse in Bearbeitung
Wichtige Marktchancen Wachsende Nachfrage nach pflanzlichen Proteinen treibt Innovationen im Lysine-Markt voran.
Wichtige Marktdynamiken Steigende Nachfrage nach Tierfutter fördert Wettbewerb und Innovation im Lysine-Markt, was Preise und Lieferketten beeinflusst.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Wie hoch ist die aktuelle Bewertung des Lysinmarktes im Jahr 2024?
Der Lysinmarkt wurde 2024 mit 2042,16 USD Millionen bewertet.
Was ist die prognostizierte Marktbewertung für den Lysin-Markt im Jahr 2035?
Der Lysinmarkt wird voraussichtlich bis 2035 4216,1 USD Millionen erreichen.
Was ist die erwartete CAGR für den Lysinmarkt während des Prognosezeitraums 2025 - 2035?
Die erwartete CAGR für den Lysinmarkt während des Prognosezeitraums 2025 - 2035 beträgt 6,81 %.
Welche Unternehmen gelten als Schlüsselakteure auf dem Lysinmarkt?
Wichtige Akteure auf dem Lysinmarkt sind Ajinomoto, Cargill, Archer Daniels Midland und Evonik Industries.
Was sind die Haupttypen von Lysinprodukten, die auf dem Markt erhältlich sind?
Die Haupttypen von Lysinprodukten umfassen Lysin-Hydrochlorid, Lysin-Monohydrat und andere.
Wie vergleicht sich die Bewertung von Futtergrad-Lysin mit Lebensmittelgrad-Lysin?
Futtergrad-Lysin wurde mit 800,0 bis 1600,0 USD Millionen bewertet, während Lebensmittelgrad-Lysin von 600,0 bis 1200,0 USD Millionen reichte.
Autor
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, peer-reviewed animal nutrition journals, feed industry publications, and authoritative food and agriculture organizations. Key sources included the US Food & Drug Administration (FDA), Food and Agriculture Organization of the United Nations (FAOSTAT), United States Department of Agriculture (USDA) National Agricultural Statistics Service, European Food Safety Authority (EFSA), European Commission Directorate-General for Agriculture and Rural Development (EU Feed Database), China's Ministry of Agriculture and Rural Affairs, Brazilian Ministry of Agriculture Livestock and Food Supply (MAPA), International Feed Industry Federation (IFIF), American Feed Industry Association (AFIA), European Compound Feed Manufacturers' Federation (FEFAC), National Grain and Feed Association (NGFA), National Institutes of Health (NIH) Office of Dietary Supplements, National Center for Biotechnology Information (NCBI/PubMed) for amino acid metabolism studies, Feed Technology journals, Journal of Animal Science, Poultry Science, and OECD-FAO Agricultural Outlook. These sources were used to collect livestock population statistics, feed production data, amino acid consumption figures, regulatory approval status for feed additives, pricing trends, and trade flow analysis for L-lysine hydrochloride, liquid lysine, and specialty lysine formulations.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From amino acid suppliers, biotechnology fermentation companies, and lysine manufacturers, supply-side sources comprised CEOs, VPs of Strategic Planning, fermentation technology leaders, and commercial directors. Chief nutritionists, feed formulation scientists, procurement directors from compound feed manufacturers, swine and poultry integration managers, and R&D heads from dietary supplement and pharmaceutical formulation companies constituted demand-side sources. The primary research validated market segmentation by livestock type and product form, confirmed capacity expansion timelines, and garnered insights on feed conversion efficiency trends, spot vs. contract pricing dynamics, and substitution patterns with other amino acids.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (28%), Europe (32%), Asia-Pacific (35%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through production capacity mapping and consumption volume analysis across swine, poultry, ruminant, and aquaculture feed applications. The methodology included:

Identification of over 50 significant lysine manufacturers and fermentation technology providers in North America, Europe, Asia-Pacific, China, and Latin America

Product mapping across L-lysine HCl, L-lysine liquid/sulfate, granulated, and microencapsulated formulations for feed, food, and pharmaceutical grades

Analysis of installed fermentation capacities, utilization rates, and reported annual revenues specific to amino acid portfolios

Coverage of manufacturers representing 75-80% of global lysine production capacity in 2024

Extrapolation using bottom-up (livestock population × feed inclusion rates × regional pricing by country) and top-down (manufacturer revenue validation and trade data triangulation) approaches to derive segment-specific valuations for swine feed, poultry feed, and nutritional supplement applications

Structural adaptations made for lysine market:

Secondary sources: Shifted from medical/aesthetic organizations (ISAPS, ASPS) to agricultural/feed industry bodies (IFIF, FEFAC, AFIA) and government agriculture departments (USDA, FAO, Chinese Ministry of Agriculture)

Primary stakeholders: Changed from dermatologists/plastic surgeons to animal nutritionists, feed formulators, and livestock production managers

Market coverage: Focused on fermentation capacity, livestock demographics, and feed inclusion rates rather than aesthetic procedure volumes

Geographic emphasis: Increased Asia-Pacific weighting (35% vs 30%) reflecting China's dominance in amino acid production, adjusted other regions accordingly

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.