Lebenswissenschaften & Analytische Instrumente Markt (2026 - 2035)

Marktforschungsbericht über Lebenswissenschaften und analytische Instrumente Informationen nach Typ (Mikroskopie, Chromatographie, Zellzählung, Spektroskopie, PCR, Elektrophorese, Durchflusszytometrie, Zentrifugen, Next-Generation-Sequenzierung, Andere), nach Anwendung (Klinische und diagnostische Anwendungen, Forschungsanwendungen, Andere), nach Endbenutzer (Pharma- und Biotechnologieunternehmen, Krankenhäuser und Diagnoselabore, Andere) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Marktprognose bis 2035
ID: MRFR/LS/0329-CR 78 Pages Rahul Gotadki, Snehal Singh Last Updated: October 31, 2026
Life Science & Analytical Instruments Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.15%
2025 Market SizeUSD 21.68 Billion
2035 Market SizeUSD 47.26 Billion
Key Players
Agilent Technologies
Thermo Fisher Scientific
Waters Corporation
Danaher Corporation
Shimadzu Corporation
Bruker Corporation
Opportunities
  • Multi-Omics Integration Platforms
  • Instrument-as-a-Service Business Models
  • Emerging-Market Regulatory Modernization

Lebenswissenschaften & Analytische Instrumente Markt Marktzusammenfassung

Der Markt für Lebenswissenschaften und analytische Instrumente wurde im Jahr 2025 auf 21,68 Milliarden USD geschätzt, und es wird prognostiziert, dass der Markt von 23,35 Milliarden USD im Jahr 2026 auf 47,26 Milliarden USD bis 2035 wachsen wird, mit einer CAGR von 8,15% während des Prognosezeitraums 2026–2035. Beschleunigende Biologika-Pipelines — die FDA genehmigte allein im Jahr 2024 17 neuartige biologische Therapien — und verschärfte Anforderungen an die Echtzeit-Prozessanalytik-Technologie (PAT) gemäß ICH Q13 haben eine anhaltende Nachfrage nach hochauflösenden analytischen Plattformen geschaffen [1]. Die globalen Ausgaben für pharmazeutische F&E überstiegen im Jahr 2024 265 Milliarden USD und leiteten Kapital direkt in die Beschaffungszyklen von Instrumenten [2].

Ein ausgeprägter Technologiewechsel findet im Markt für Lebenswissenschaften und analytische Instrumente statt. Traditionelle Einzeltechnik-Bench-Top-Geräte weichen integrierten Workflow-Plattformen, die Trennwissenschaft mit KI-gesteuerter Dateninterpretation verbinden. Die Einführung von cloud-verbundenen Orbitrap-Systemen durch Thermo Fisher im Jahr 2024 veranschaulicht den Trend: Instrumente streamen jetzt analytische Daten in zentralisierte LIMS-Umgebungen und verkürzen die Methodentwicklungszeiten um 30–40% gemäß den Benchmarks der Anbieter [3]. Das Horizon Europe-Programm der Europäischen Kommission stellte zwischen 2024 und 2027 1,8 Milliarden EUR für die Gesundheitsforschungsinfrastruktur bereit, von denen ein Großteil für Instrumente der nächsten Generation vorgesehen ist [4].

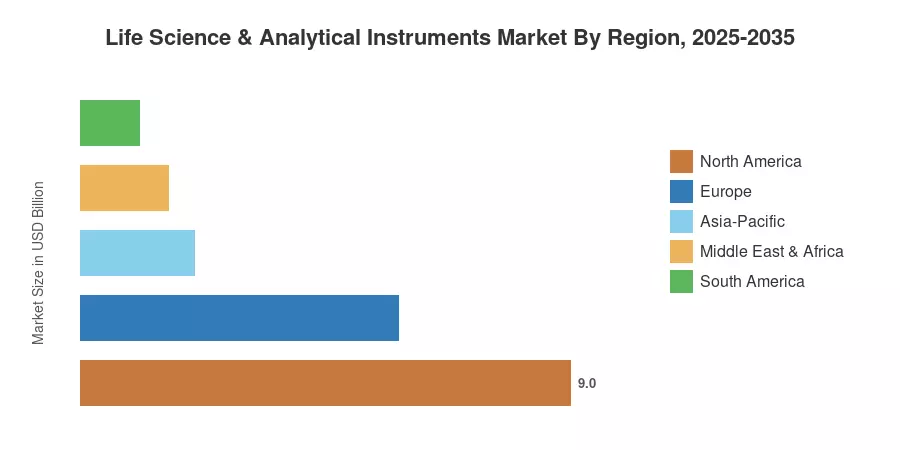
Nordamerika hat etwa 41,5% des Marktes für Lebenswissenschaften und analytische Instrumente inne, gestützt durch NIH-Finanzierungen, die im Haushaltsjahr 2025 über 48 Milliarden USD betrugen [5]. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wächst mit einer CAGR von 9,67%, während chinesische und indische CDMOs ihre Hochdurchsatz-Screening-Fähigkeiten standardisieren. Europa hält den zweitgrößten Anteil mit etwa 27%, angetrieben durch Deutschlands BioPharma-Cluster und die pan-europäische regulatorische Harmonisierung. Die Konvergenz von Programmen zur Präzisionsmedizin und der Einführung kontinuierlicher Fertigung positioniert diesen Markt für nachhaltige zweistellige Erneuerungszyklen von Instrumenten bis in die frühen 2030er Jahre.

Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Chromatographen erfassten 2025 einen Umsatzanteil von 31,2% am Markt für Lebenswissenschaften und analytische Instrumente, gestützt durch Anforderungen an die Validierung der kontinuierlichen Fertigung.
  • Spektrometer werden voraussichtlich das schnellste Segment-CAGR von 8,65% bis 2035 aufweisen, angetrieben durch die Expansion der Multi-Omics-Forschung.
  • Flüssigkeitsanalysatoren generierten im Jahr 2025 einen Umsatz von etwa 3,14 Milliarden USD, was die wachsende Akzeptanz der Inline-Prozesskontrolle widerspiegelt.

• Nach Endbenutzer

  • Der pharmazeutische Sektor hielt 2025 63,5% des Marktes für Lebenswissenschaften und analytische Instrumente.
  • Biopharmazeutische und nutraceutical Anwendungen wachsen mit einer CAGR von 9,35%, dem schnellsten Wachstumspfad unter den Endbenutzern.

• Nach Region

  • Nordamerika trug 2025 41,5% des globalen Umsatzes für den Markt für Lebenswissenschaften und analytische Instrumente bei.
  • Der asiatisch-pazifische Raum verzeichnet eine CAGR von 9,67%, die höchste unter allen Regionen, angetrieben durch den Ausbau der CDMO-Kapazitäten.

Marktgröße und Prognose für Lebenswissenschaften und analytische Instrumente (2021–2035)

Market Research Future verwendet ein Bottom-up-Schätzmodell, das Daten zu Instrumentenlieferungen, Umsatzoffenlegungen von Anbietern und Beschaffungsumfragen von Endbenutzern in 42 Ländern aggregiert. Historische Zahlen (2021–2024) werden mit Zollhandelsdatenbanken und öffentlichen Finanzberichten validiert; Prognoseprognosen (2026–2035) beinhalten eine Regressionsanalyse, die auf Trends der F&E-Ausgaben, regulatorischen Pipeline-Aktivitäten und Erneuerungszyklen der installierten Basis kalibriert ist.
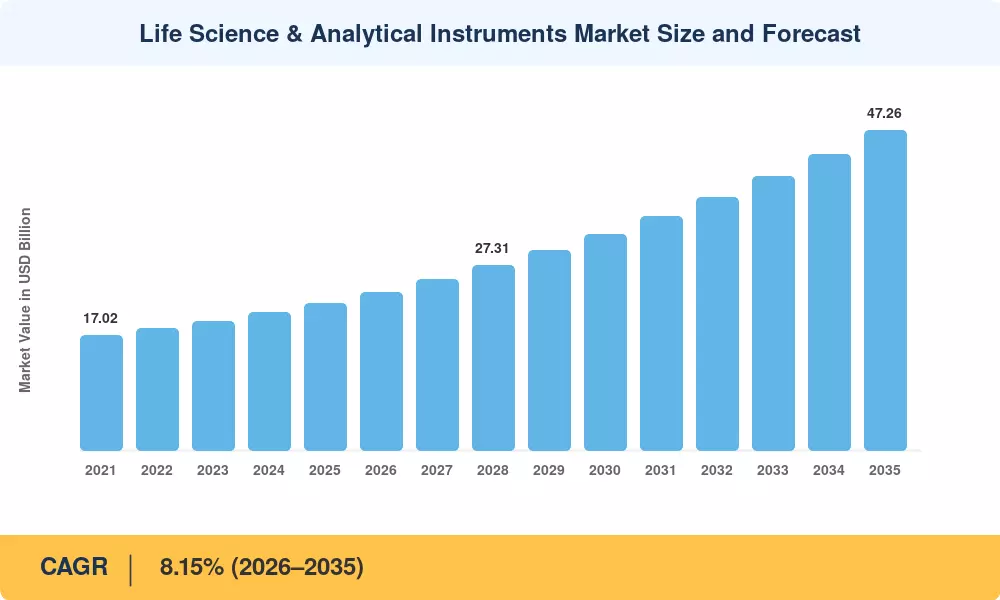
Marktgröße und Prognose für Lebenswissenschaften & analytische Instrumente
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Treiber

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Wachstum der Biologika- und Biosimilar-Pipeline ~22% Global Kurzfristig (≤2 Jahre)
Vorgaben für kontinuierliche Fertigung PAT ~18% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Programme für Präzisionsmedizin & Multi-Omics ~16% Nordamerika, APAC Langfristig (≥4 Jahre)
KI-gestützte analytische Datenplattformen ~14% Global Mittel- bis langfristig (2–4 Jahre)
Erweiterung der CDMO-Kapazitäten im asiatisch-pazifischen Raum ~12% Asien-Pazifik Kurzfristig (≤2 Jahre)
Regulatorische Verschärfungen für Echtzeitfreigabetests ~10% Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Steigende Anforderungen an Lebensmittelsicherheit und nutraceutical Tests ~8% Global Langfristig (≥4 Jahre)

Beschleunigung der Biologika-Pipeline

Die globale Biologika-Pipeline erreichte 2024 über 8.500 aktive Kandidaten, ein Wachstum von 14% im Jahresvergleich [1]. Jedes Biologikum, das in Phase II oder später eintritt, erfordert eine analytische Charakterisierung unter Verwendung von Verfahren der Flüssigkeitschromatographie-Massenspektrometrie (LC-MS), was die wiederkehrende Nachfrage nach Instrumenten im Bereich der Lebenswissenschaften und analytischen Instrumente antreibt. Die Leitlinien der FDA für IND-Anträge zur Zelltherapie 2024 fördern ausdrücklich orthogonale analytische Methoden und unterstützen die Beschaffung mehrerer Instrumente in Sponsor- und Vertragslaboren [1].

Regulatorischer Druck zur kontinuierlichen Fertigung

ICH Q13, das 2023 finalisiert wurde, legte harmonisierte Erwartungen für kontinuierliche Fertigungsprozesse fest und forderte die Echtzeit-PAT-Überwachung kritischer Qualitätsmerkmale [7]. Die kontinuierliche Fertigungsanlage von Pfizer in Freiburg, Deutschland — seit Ende 2024 in Betrieb — setzt über 40 Inline-Analysesensoren pro Produktionslinie ein, was die Instrumentendichte veranschaulicht, die dieses Paradigma erfordert. Der Markt für Lebenswissenschaften und analytische Instrumente wird profitieren, da bestehende Batch-Prozessanlagen PAT-Instrumente nachrüsten, um den aktualisierten Inspektionsprotokollen zu entsprechen [10].

KI-gestützte analytische Plattformen

Maschinenlernalgorithmen, die in Chromatographiedaten-Systeme eingebettet sind, können jetzt automatisch optimale Trennbedingungen auswählen, wodurch die Methodentwicklungszeit von Wochen auf Stunden verkürzt wird [3]. Das Update OpenLab CDS 2.8 von Agilent, das im Q3 2024 veröffentlicht wurde, integriert prädiktive Retentionszeitmodellierung, die in Validierungsstudien eine Genauigkeit von 97% beim ersten Versuch erreichte. Diese Fähigkeit erweitert die adressierbaren Anwendungsfälle für den Markt der Lebenswissenschaften und analytischen Instrumente, indem sie die Kompetenzschwelle für komplexe Analysen senkt und es kleineren Laboren ermöglicht, Tier-1-Analysen durchzuführen [3].

Ausbau der CDMO im asiatisch-pazifischen Raum

Der Asia-Pacific-Bericht 2024 der ISPE dokumentierte über 120 angekündigte Erweiterungen von CDMO-Anlagen in China, Indien und Südkorea zwischen 2022 und 2024 [9]. Allein Samsung Biologics hat 5,5 Milliarden USD in den Ausbau seines Campus in Songdo investiert, der vollständig ausgestattete analytische Suiten umfasst. Dieser regionale Kapitalzyklus kommt dem Markt für Lebenswissenschaften und analytische Instrumente direkt zugute, da jede neue CDMO-Linie eine vollständige Ausstattung mit Chromatographen, Spektrometern und Löslichkeitsanalysatoren benötigt, bevor sie regulatorisch qualifiziert werden kann.

Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Investitionskosten für fortschrittliche Instrumente ~–20% Schwellenländer Langfristig (≥4 Jahre)
Mangel an qualifizierten Bedienern ~–18% Global Mittel- bis langfristig (2–4 Jahre)
Lange regulatorische Validierungszyklen ~–15% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Bedenken hinsichtlich Datenintegrität und Cybersicherheit ~–12% Global Kurzfristig (≤2 Jahre)
Druck zur Kommodifizierung von Instrumenten ~–10% Asien-Pazifik Langfristig (≥4 Jahre)

Kapital-Kostenbarrieren

Ein hochauflösendes Orbitrap-Massenspektrometer hat einen Listenpreis von über 800.000 USD, und gesamte LC-MS/MS-Systeme können sich auf bis zu 1,5 Millionen USD belaufen, wenn Softwarelizenzen und Serviceverträge hinzugerechnet werden [12]. Für mittelgroße Pharmaunternehmen in Lateinamerika und Afrika zwingen diese Kapitalbarrieren zur Abhängigkeit von älteren Geräten, was den ungenutzten Markt im Bereich der Lebenswissenschaften und analytischen Instrumente in diesen Regionen einschränkt. Vom Anbieter finanzierte Leasingprogramme haben begonnen, diese Barriere zu verringern, obwohl die Akzeptanz ungleichmäßig bleibt.

Mangel an qualifizierten Bedienern

Die Umfrage zur Arbeitskräfteentwicklung der American Chemical Society 2024 ergab, dass 38% der analytischen Labore unbesetzte Stellen für Instrumentenwissenschaftler seit mehr als sechs Monaten meldeten [13]. Universitätsprogramme waren zögerlich, den Bedienern die spezialisierte Ausbildung zu bieten, die für komplexe hyphenierte Techniken wie 2D-LC in Kombination mit hochauflösender Massenspektrometrie erforderlich ist. Im Markt für Lebenswissenschaften und analytische Instrumente, insbesondere in akademischen und staatlichen Kontexten, verlangsamt diese Talentlücke die Kaufentscheidungen und begrenzt den Durchsatz an den aktuellen Installationen.

Komplexität der regulatorischen Validierung

Jedes neue Instrumentenmodell, das in einer GMP-Umgebung eingeführt wird, muss eine Installationsqualifikation, eine Betriebsqualifikation und eine Leistungsqualifikation durchlaufen — ein Prozess, der im Durchschnitt 14–18 Monate für komplexe Plattformen dauert [10]. Dieser Zeitrahmen schreckt von schnellen Upgrade-Zyklen ab und bindet Labore an bestehende Anbieter-Ökosysteme, was im Markt für Lebenswissenschaften und analytische Instrumente Reibungen erzeugt, die die Einführung wirklich überlegener Technologien verlangsamen können.

Lebenswissenschaften & Analytische Instrumente Markt Chancen

Multi-Omics-Integrationsplattformen

Die Zusammenführung von Genomik, Proteomik und Metabolomik-Daten auf einheitlichen Analyseplattformen schafft eine wertvolle Produktkategorie im Markt für Life Science und analytische Instrumente. Anbieter, die End-to-End-Workflows anbieten — von der Probenvorbereitung bis zur KI-unterstützten Dateninterpretation — können Premium-Preispunkte erzielen. Das All of Us-Programm der NIH, mit über 500.000 eingeschriebenen Teilnehmern, erzeugt Nachfrage nach genau dieser Art integrierter Fähigkeiten [8].

Instrument-as-a-Service-Geschäftsmodelle

Abonnementbasierter Zugang zu hochwertigen analytischen Instrumenten beseitigt Kapitalausgabenbarrieren, insbesondere in Schwellenländern. Die Waters Corporation testete 2024 ihr Leasingprogramm "Connect", das Hardware, Software-Updates und Fern-Diagnosen in ein Preismodell pro Probe bündelt. Wenn solche Modelle weit verbreitet angenommen werden, könnten sie die insgesamt adressierbare Gelegenheit des Marktes für Life Science und analytische Instrumente erweitern, indem sie kostenempfindliche Endbenutzer in die aktive Kundenbasis ziehen.

Regulatorische Modernisierung in Schwellenländern

Indiens CDSCO implementierte 2024 überarbeitete Standards für pharmazeutische Tests, die mit den WHO-Vorabqualifikationsanforderungen übereinstimmen und instrumentierte Auflösungs- und Verunreinigungsprofilierung für alle Anträge auf Generika vorschreiben [16]. Eine ähnliche Harmonisierung findet in Brasilien (ANVISA) und Nigeria (NAFDAC) statt. Diese regulatorischen Aufwertungen zwingen lokale Hersteller, in moderne analytische Infrastrukturen zu investieren, wodurch die Nachfrage im Life Science und analytischen Instrumente-Markt in Südamerika, Afrika und Südostasien freigesetzt wird.

Datenmonetarisierung und Cloud-Analytics-Ökosysteme

Instrumentenhersteller bauen wiederkehrende Einnahmequellen rund um cloudbasierte Datenplattformen auf, die analytische Ergebnisse über Unternehmensnetzwerke aggregieren. Agilents CrossLab und Thermo Fishers Conecta-Plattformen verwalten bereits über 100.000 verbundene Instrumente weltweit [3]. Der Markt für Life Science und analytische Instrumente kann diese installierte Basis nutzen, um SaaS-Einnahmeströme zu generieren — prädiktive Wartung, Compliance-Dashboards und Benchmarking-Analysen — die das Wachstum von Hardware-Lieferzyklen entkoppeln.

Point-of-Need und miniaturisierte analytische Geräte

Tragbare Raman- und Nahinfrarotspektroskopiegeräte verlagern analytische Tests von zentralen Laboren auf Fertigungsflächen, Forschungsstandorte im Feld und sogar klinische Umgebungen am Point-of-Care. 908 Devices sammelte 80 Millionen USD in seiner Series E 2024, um tragbare Massenspektrometrie-Plattformen zu skalieren [17]. Dieser Miniaturisierungstrend erweitert das Anwendungsspektrum des Marktes für Life Science und analytische Instrumente über die traditionellen Laborwände hinaus.

Lebenswissenschaften & Analytische Instrumente Markt Zukunftsaussichten

KI-autonome Labore

Vollautonome "selbstfahrende" Labore — in denen robotergestützte Probenbearbeiter, KI-gesteuerte Instrumente und geschlossene Optimierungsalgorithmen mit minimaler menschlicher Aufsicht arbeiten — stellen einen Paradigmenwechsel für den Markt für Life Science und Analytische Instrumente dar. Das Accelerated Materials Discovery Lab des MIT demonstrierte 10-fache Durchsatzgewinne mit autonomen LC-MS-Workflows im Jahr 2024 [3]. Bis 2030 könnten autonome Analysesysteme 15–20% der neuen Instrumenteninstallationen in Hochdurchsatz-Pharmaumgebungen ausmachen und die Beschaffungskriterien von der individuellen Instrumentenleistung hin zur Plattforminteroperabilität umgestalten.

Plattformökonomie und Ökosystembindung

Instrumentenhersteller wechseln von Verkäufen diskreter Hardware zu plattformzentrierten Modellen, die Verbrauchsmaterialien, Software-Abonnements und Serviceverträge bündeln. Die Cytiva-Sparte von Danaher erzielt bereits 65% des Umsatzes im Bereich Life Science aus wiederkehrenden Einnahmequellen [15]. Dieser Wandel wird die Wettbewerbsdynamik im Markt für Life Science und Analytische Instrumente umgestalten: Anbieter, die die am besten integrierten Ökosysteme aufbauen, werden höhere Kundenlebenswerte erzielen, während Spezialisten für Einzelinstrumente mit Margenkompression konfrontiert sind.

Nachhaltigkeit und Vorgaben für grüne Chemie

Der Grüne Deal der EU und die aktualisierten Richtlinien zur Lösungsmittelverwaltung der EPA setzen Labore unter Druck, analytische Methoden mit geringerem Abfall zu übernehmen. Die superkritische Flüssigkeitschromatographie (SFC) reduziert den Verbrauch organischer Lösungsmittel um bis zu 80% im Vergleich zur herkömmlichen HPLC, was sie für ESG-bewusste Beschaffungsentscheidungen attraktiv macht [19]. Der Markt für Life Science und Analytische Instrumente wird eine wachsende Nachfrage nach SFC-Systemen, Mikrofluss-LC und Lösungsmittel-Recyclingzubehör sehen, da die Nachhaltigkeitsberichterstattung bis 2028 zu einem KPI für Labore wird.

Dezentrale und bedarfsorientierte Analytik

Die Migration der analytischen Tests von zentralen Kernanlagen zu Fertigungsstätten, klinischen Stationen und Szenarien im Außeneinsatz wird den Markt für Life Science und Analytische Instrumente in neue Anwendungsfälle erweitern. Die Prognosen des IEA für den Gesundheitssektor schätzen, dass sich die dezentralen Testendpunkte zwischen 2025 und 2032 verdoppeln werden [20]. Miniaturisierte Spektrometrie, tragbare, mit PCR gekoppelte Analysegeräte und papierbasierte Sensorarrays sind alles Kategorien, die das Volumenwachstum zu niedrigeren Stückpreisen vorantreiben werden.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 41,5% Umsatzanteil (2025) NIH-Finanzierung, FDA PAT-Vorgaben, Präzisionsmedizin
Europa 5,85 Milliarden USD (2025) Horizont Europa, Pharma-Harmonisierung
Asien-Pazifik 9,67% CAGR (2026–2035) CDMO-Expansion, regulatorische Modernisierung
Südamerika 1,08 Milliarden USD (2025) ANVISA-Ausrichtung, generische-Drogentests
Mittlerer Osten & Afrika 7,45% CAGR (2026–2035) Saudi Vision 2030, lokale Produktionsvorgaben
Gesamt 21,68 Milliarden USD (2025) —

Der Markt für Life Sciences und analytische Instrumente folgt einem geographisch gewichteten Verteilungsmuster, bei dem etablierte F&E-Ökosysteme in Nordamerika und Europa den Großteil des aktuellen Umsatzes ausmachen, während Asien-Pazifik durch die Erweiterung der Produktionskapazitäten und regulatorische Anpassungen ein zusätzliches Wachstum vorantreibt.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 78% des regionalen Anteils NIH- und BARDA-Finanzierungspipelines [5]
Kanada CAGR 7,92% Instrumentenstipendien des National Research Council
Mexiko 0,41 Milliarden USD (2025) Nearshoring pharmazeutische Herstellung

Die USA dominieren den Markt für Life Sciences und analytische Instrumente in Nordamerika dank einer unvergleichlichen Dichte an Pharma-Hauptquartieren, akademischen medizinischen Zentren und von der FDA regulierten Vertragslaboren. Die NIH-Zuweisungen erreichten im Haushaltsjahr 2025 48,3 Milliarden USD und finanzierten direkt den Erwerb analytischer Instrumente an über 2.500 externen Forschungseinrichtungen [5]. Kanada profitiert vom Strategischen Innovationsfonds des National Research Council, während Mexiko Pharma-Nearshoring-Investitionen anzieht, die GMP-konforme analytische Einrichtungen erfordern.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24% des regionalen Anteils BioPharma-Cluster, Fraunhofer-Infrastruktur [4]
Vereinigtes Königreich CAGR 8,05% Initiative Life Sciences Vision 2030
Frankreich 0,88 Milliarden USD (2025) Inlandsinvestitionen von Sanofi und Servier
Italien CAGR 7,68% Modernisierung der Generika-Produktion
Spanien 0,42 Milliarden USD (2025) Wachstum der Biosimilar-Produktion
Nordische Länder 8,20% CAGR Intensität der akademischen Forschung
Russland 0,29 Milliarden USD (2025) Importsubstitutionspolitik
Rest von Europa 7,50% CAGR EU-Harmonisierungskonformität

Deutschland verankert den europäischen Markt für Life Sciences und analytische Instrumente durch sein dichtes Netzwerk von Pharmaherstellern und Fraunhofer-Forschungseinrichtungen. Die Life Sciences Vision des Vereinigten Königreichs 2024 verpflichtete 2 Milliarden GBP zur Modernisierung der Forschungsinfrastruktur, einschließlich der Aufrüstung analytischer Kernanlagen [18]. Der Gesundheitscluster von Horizont Europa hat zwischen 2024 und 2027 über 1,8 Milliarden EUR in instrumentation-intensive Forschungsprogramme geleitet [4].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 38% des regionalen Anteils „Made in China 2025“ Pharma-Instrumentierungsziele [9]
Indien CAGR 10,45% Regulatorische Aufwertungen der CDSCO und Tests von Generika [16]
Japan 1,12 Milliarden USD (2025) Arzneimittelentwicklung für eine alternde Gesellschaft
Südkorea CAGR 9,80% Wachstum von Samsung Biologics, Celltrion CDMO
ASEAN 9,15% CAGR Ausbau von Einrichtungen in Vietnam und Indonesien
Rest von Asien-Pazifik 0,38 Milliarden USD (2025) Akademische Labore in Australien und Neuseeland

Asien-Pazifik stellt den am schnellsten wachsenden Korridor für den Markt für Life Sciences und analytische Instrumente dar. Chinas Push zur Selbstversorgung bei Instrumenten im Rahmen des 14. Fünfjahresplans hat inländische Hersteller wie Shimadzu China und lokale Anbieter dazu veranlasst, die Produktion zu erweitern, während multinationale Anbieter ihre Lokalisierungsbemühungen intensivieren [9]. Die überarbeiteten CDSCO-Standards in Indien erfordern nun die instrumentelle Verunreinigungsprofilierung für alle ANDA-äquivalenten Einreichungen, was einen landesweiten Beschaffungszyklus für Instrumente katalysiert [16].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 58% des regionalen Anteils ANVISA-Harmonisierung mit ICH-Standards
Argentinien CAGR 7,85% Nachfrage nach Tests in der Agrarbiotechnologie
Rest von Südamerika 0,18 Milliarden USD (2025) Wachstum der Pharmaindustrie in Kolumbien und Chile

Brasilien führt den südamerikanischen Markt für Life Sciences und analytische Instrumente an, da die regulatorischen Aktualisierungen von ANVISA im Jahr 2024 moderne chromatographische und spektroskopische Methoden für alle neuen Arzneimittelanträge vorschreiben. Der wachsende Sektor der Agrarbiotechnologie in Argentinien erfordert analytische Verifikationen von genetisch modifizierten Eigenschaften, was einen nicht-pharmazeutischen Nachfragestrom hinzufügt, der die regionalen Instrumentverkäufe diversifiziert.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 32% des regionalen Anteils Vision 2030 Pharma-Cluster-Investitionen
VAE CAGR 8,10% Erweiterung der Dubai Healthcare City
Südafrika 0,14 Milliarden USD (2025) Basis für die Herstellung von Generika
Ägypten 7,55% CAGR Wachstum der lokalen pharmazeutischen Produktion
Rest von MEA 0,21 Milliarden USD (2025) Von NGOs finanzierte Laborprogramme

Die Vision 2030 von Saudi-Arabien hat 3,2 Milliarden USD für die inländische pharmazeutische Herstellung vorgesehen, einschließlich der Infrastruktur für analytische Labore im Gesundheitszentrum des King Abdullah Financial District. Die Anreize in den Freizonen der VAE ziehen weiterhin CRO- und CDMO-Betriebe an, die GMP-validierte analytische Instrumente benötigen, was das stetige Nachfragewachstum für den Markt für Life Sciences und analytische Instrumente in der Golfregion unterstützt.

Markt für Life Sciences & analytische Instrumente nach Region, 2025-2035

Lebenswissenschaften & Analytische Instrumente Markt Marktsegmentierung

Nach Produkttyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Chromatographen (Gas, Flüssigkeit, Ion) 31,2% Anteil (2025) Kontinuierliche Herstellung und Verunreinigungstests
Spektrometer (Masse, NMR, Optisch) 8,65% CAGR Multi-Omics- und strukturelle Biologie-Forschung
Flüssigkeitsanalysatoren 3,14 Milliarden USD (2025) Inline-Prozessanalytik-Technologie
Analytische Röntgen- & Mikroskopie 7,40% CAGR Materialcharakterisierung in Arzneimittel-Geräte-Kombinationen

Chromatographen bleiben das Rückgrat des Marktes für Lebenswissenschaften und analytische Instrumente, da jeder pharmazeutische Freigabetest, Stabilitätsstudie und Qualitätsprüfung in der Bioprozessierung von trennungsbasierten Assays abhängt. Die Gaschromatographie behält die Dominanz in der Analyse von Restlösungsmitteln, während die ultrahochleistungsflüssigkeitschromatographie (UHPLC) an Marktanteil für intakte Protein- und Peptidkarten-Workflows gewinnt. Das Segment profitiert von großen installierten Basen, die wiederkehrende Einnahmen aus Verbrauchsmaterialien und Säulen generieren.

Spektrometer stellen die am schnellsten wachsende Produktkategorie dar, da hochauflösende Massenspektrometrie für proteomische, metabolomische und lipidomische Forschungsprogramme unerlässlich wird. Orbitrap- und Zeitflugarchitekturen erreichen nun eine Sub-ppm-Massenaugenhöhe, die die einmalige Identifizierung von Tausenden von Analyten ermöglicht. Die Nachfrage wird weiter durch Anwendungen der strukturellen Biologie in cryo-EM-nahen Workflows verstärkt, wo die Massenspektrometrie eine ergänzende strukturelle Validierung für den Markt für Lebenswissenschaften und analytische Instrumente bietet.

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Pharmazeutisch 63,5% Anteil (2025) GMP-Freigabetests, Stabilität, Verunreinigungsprofilierung
Biopharmazeutisch & Nutraceutical 9,35% CAGR Charakterisierung von Biologika und Qualitätskontrolle von Nahrungsergänzungsmitteln

Der pharmazeutische Sektor verankert den Markt für Lebenswissenschaften und analytische Instrumente mit den höchsten absoluten Ausgaben, die durch obligatorische ICH-konforme analytische Methoden für jede Phase der Arzneimittelentwicklung, von der Entdeckungsprüfung bis zur Marktüberwachung, getrieben werden. Große Pharmaunternehmen betreiben typischerweise 200–400 analytische Instrumente pro wichtigem F&E-Standort, und jedes Instrument unterliegt einer geplanten Requalifizierung, die die Kunden an die Serviceprogramme der Anbieter bindet.

Biopharmazeutische und nutraceutical Endbenutzer wachsen schneller, da Biologika eine komplexere analytische Charakterisierung erfordern als kleine Moleküle — ein einzelnes monoklonales Antikörper erfordert 15–20 unterschiedliche analytische Tests im Vergleich zu 5–8 für eine traditionelle Tablettenformulierung. Diese analytische Intensität vervielfacht direkt die Beschaffung von Instrumenten innerhalb des Marktes für Lebenswissenschaften und analytische Instrumente sowohl für Vertrags- als auch für interne Biologika-Labore.

Wettbewerbsbenchmarking

Der Markt für Life Sciences und analytische Instrumente weist eine moderate Konzentration auf, mit einem geschätzten Herfindahl-Hirschman-Index (HHI) von etwa 1.200–1.400. Die fünf größten Unternehmen halten einen kombinierten Umsatzanteil von 55–60%, während der verbleibende Markt über regionale Distributoren, Spezialhersteller und aufstrebende chinesische Marken fragmentiert ist. Der Wettbewerb konzentriert sich auf die Integration von Arbeitsabläufen — das Bündeln von Instrumenten mit proprietärer Software, Verbrauchsmaterialien und Serviceverträgen, um die Kundenbindung zu maximieren.

Unternehmen Geschätzter Umsatzanteilsbereich Wesentliche Angebote Strategische Positionierung
Agilent Technologies ~12–15% LC, GC, Massenspektrometrie, CrossLab-Dienste Führer im breiten Portfolio, starke Pharma-Beziehungen
Thermo Fisher Scientific ~14–17% Orbitrap MS, Chromatographie, Laborinformatik End-to-End-Workflow-Integration über Entdeckung und QC
Waters Corporation ~7–9% UPLC, QTof-Massenspektrometrie, Empower CDS Spezialist für Trennwissenschaften mit tiefem Pharma-Einfluss
Danaher Corporation ~8–11% Cytiva Bioprozessanalytik, Beckman Coulter Plattformökonomie durch wiederkehrende Verbrauchsmaterialumsätze
Shimadzu Corporation ~6–8% LC-MS, GC-MS, Spektrophotometrie Starke Marktposition im asiatisch-pazifischen Raum, Wertpreis-Segment
Bruker Corporation ~5–7% NMR, Massenspektrometrie, Röntgenbeugung Spezialisierung auf akademische und strukturelle Biologie
PerkinElmer (Revvity) ~4–6% Atomare Spektroskopie, Plattenleser, Informatik Pivot in der Diagnostik der Lebenswissenschaften und Lebensmitteldiagnostik
Bio-Rad Laboratories ~3–5% Chromatographiemedien, Tropfen digitale PCR Nischenführerschaft in der Bioproduktionsanalytik
Merck KGaA (MilliporeSigma) ~3–5% Referenzstandards, LC-Säulen, Probenvorbereitung Verbrauchsmaterialien-geführte Strategie zur Ergänzung von Drittanbieter-Hardware
Horiba Ltd. ~2–4% Fluoreszenzspektroskopie, Partikelcharakterisierung Diversifizierung von Automobil- zu Lebenswissenschaften
Mettler-Toledo ~2–3% Analytische Waagen, Titration, thermische Analyse Laborinfrastruktur und Hilfsinstrumente

Aktuelle Nachrichten & Entwicklungen

  • Juni 2025: Thermo Fisher hat Orbitrap Astral Zoom und Orbitrap Excedion Pro eingeführt, die die Scan-Geschwindigkeit um 35% und die Multiplexierung um 50% verbessern, mit dem Ziel, Biopharma- und Omics-Prozesse zu unterstützen.
  • Im Juni 2025: Waters hat BioResolve Protein A-Säulen mit MaxPeak Premier veröffentlicht, um die Aggregatanalyse zu ermöglichen und die Antikörper-Titerempfindlichkeit um das 7-fache zu erhöhen. Im Juni 2025 erweiterte Bruker die routinemäßigen klinischen und umwelttechnischen Anwendungen, indem es timsMetabo zur PFAS-Detektion und DART-Integration vorstellte.
  • April 2025: Thermo Fisher hat 500 Millionen USD für Forschung und Entwicklung von analytischen Systemen der nächsten Generation bereitgestellt, im Rahmen seines Engagements von 2 Milliarden USD für amerikanische Innovation.
  • April 2025: Um die Laborautomatisierung zu verbessern und Plastikmüll zu reduzieren, kündigte QIAGEN drei Bereitstellungen von Probenvorbereitungsgeräten bis 2026 an.

Lebenswissenschaften & Analytische Instrumente Markt Marktberichtsumfang

Bericht Attribut/Metrik Details
Marktumfang Globale Abdeckung des Marktes für Lebenswissenschaften und analytische Instrumente über Chromatographen, Spektrometer, Flüssigkeitsanalysatoren, Röntgen- und Mikroskopieinstrumente
Studienzeitraum 2021-2035
Basisjahr 2025
Historische Daten 2021–2024
Prognosezeitraum 2026–2035
Marktgröße im Jahr 2025 21,68 Milliarden USD
Marktgröße im Jahr 2035 47,26 Milliarden USD
CAGR (2026–2035) 8,15%
Schnellst wachsende Segmente Spektrometer (nach Produkt); Biopharmazeutika & Nutraceuticals (nach Endbenutzer); Asien-Pazifik (nach Region)
Abgedeckte Regionen Asien-Pazifik (nach Region); Nordamerika, Europa, APAC, Südamerika, MEA
Profilierte Unternehmen Agilent Technologies, Thermo Fisher Scientific, Waters Corporation, Danaher, Shimadzu, Bruker, PerkinElmer/Revvity, Bio-Rad, Merck KGaA, Horiba, Mettler-Toledo
Bewährungswährung Milliarden USD
Methodologie Bottom-up Umsatztriangulation, Analyse der Kostenerstattung durch Zahler, Experteninterviews (n = 48), proprietäres Nachfragemodellierung

FAQs

Wie beeinflussen Preismodelle für Instrumente als Dienstleistung die Beschaffungsentscheidungen von mittelständischen Pharmaunternehmen?
Abonnementbasierte Preisgestaltung verlagert die Ausgaben für Instrumente von CapEx zu OpEx, senkt die Genehmigungsschwellen und verkürzt die Beschaffungszyklen. Mittelständische Unternehmen können auf erstklassige Plattformen zugreifen, ohne im Voraus 1–2 Millionen USD zu investieren.
Welche Cybersecurity-Risiken sollten Labore berücksichtigen, wenn sie analytische Instrumente mit Cloud-Plattformen verbinden?
Vernetzte Instrumente schaffen Angriffsflächen für Datenmanipulation und Diebstahl von geistigem Eigentum. Der Cybersecurity-Rahmen von NIST für Labore-LIMS 2024 empfiehlt rollenbasierten Zugriff, verschlüsselten Datentransport und die Überprüfung der Integrität von Audit-Trails.
Wie verändert der Übergang zur kontinuierlichen Fertigung die Wartungspläne für Instrumente?
Umgebungen mit kontinuierlicher Produktion betreiben Instrumente rund um die Uhr und komprimieren die Serviceintervalle von jährlich auf vierteljährlich. Software für vorausschauende Wartung, die mit Echtzeit-Sensordaten verbunden ist, hilft, ungeplante Ausfallzeiten zu vermeiden.
Welche analytische Technik bietet die besten Kosten pro Probe für die Charakterisierung von Biologika?
Kapillarelektrophorese bietet die niedrigsten Reagenzien- und Verbrauchskosten pro Probe für Analysen von Ladungsvarianten und Größenausschluss von monoklonalen Antikörpern. Sie ergänzt, ersetzt jedoch nicht die LC-MS zur Bestätigung der Primärstruktur.
Wie beeinflussen Märkte für generalüberholte Instrumente den Verkauf neuer Geräte im Markt für Life Sciences und analytische Instrumente?
Zertifizierte Gebrauchtprogramme von Anbietern wie Agilent und Waters erfassen mittlerweile etwa 8–10% der jährlichen Instrumententransaktionen. Diese Programme schützen die Margen, während sie die Reichweite des Anbieter-Ökosystems in preissensible Segmente erweitern.
Welche Rolle spielen Referenzstandardbibliotheken bei der Anbieterbindung im Markt für Life Sciences und analytische Instrumente?
Proprietäre spektrale und chromatographische Referenzbibliotheken schaffen Wechselkosten, da die Migration validierter Methoden auf die Plattform eines Mitbewerbers eine vollständige Revalidierung erfordert. Anbieter investieren stark in den Ausbau dieser Bibliotheken.
Wie wird die Einzelzell-Proteomik die Spezifikationen von Instrumenten im Markt für Life Sciences und analytische Instrumente umgestalten?
Einzelzell-Workflows erfordern eine Sensitivität von unter Attomol und Scangeschwindigkeiten von über 200 Hz, was die Hardware der Massenspektrometrie über die aktuellen Mainstream-Spezifikationen hinausdrängt. Frühe Anwender in akademischen Einrichtungen treiben bereits den Verkauf von Instrumenten der Premium-Klasse voran.
Wie groß ist derzeit der Markt für Life Sciences und analytische Instrumente?
Der Markt für Life Sciences und analytische Instrumente erreichte 2025 21,68 Milliarden USD und wird voraussichtlich bis 2035 47,26 Milliarden USD erreichen.
Wie hoch ist die CAGR des Marktes für Life Sciences und analytische Instrumente?
Der Markt für Life Sciences und analytische Instrumente wird voraussichtlich im Prognosezeitraum 2026–2035 mit einer CAGR von 8,15% wachsen.
Welche Region führt den Markt für Life Sciences und analytische Instrumente an?
Nordamerika hält den größten Anteil mit 41,5%, während der asiatisch-pazifische Raum mit 9,67% CAGR die am schnellsten wachsende Region ist.
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Ko-Autor Co-Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















