Isocyanate Market (2026 - 2035)
Informationen zum Isocyanat-Marktforschungsbericht nach Typ (MDI, TDI, aliphatische und andere Typen), nach Anwendung (Hartschaum, flexibler Schaum, Farben und Beschichtungen, Kleb- und Dichtstoffe, Elastomere, Bindemittel und andere Anwendungen), nach Endverbraucherbranche (Bauwesen, Automobil, Gesundheitswesen, Möbel und andere Endverbraucher) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Prognose bis 2035
ID: MRFR/CnM/0458-CR
274 Pages
Last Updated: August 24, 2026
Isocyanate Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.72%
2026 Market SizeUSD 36,210 Million
2035 Market SizeUSD 59,740 Million
Key Players
BASF SE
Covestro AG
Wanhua Chemical Group
Dow Inc.
Huntsman Corporation
Tosoh Corporation
Trends
- Building-Energy Codes and Insulation Mandates
- Electric-Vehicle Lightweighting Programs
- Asia-Pacific Urbanization and Construction Expansion
Opportunities
- Non-Phosgene and Bio-Based Isocyanate Pathways
- Cold-Chain Logistics and Refrigerated Packaging
- Digital Platform Models for Polyurethane System Houses
Isocyanate Market Trends
Der Isocyanatmarkt befindet sich derzeit in einer dynamischen Phase, die durch sich verändernde Nachfragemuster und technologische Fortschritte gekennzeichnet ist. Der zunehmende Einsatz von Isocyanaten in verschiedenen Anwendungen, insbesondere bei der Herstellung von Polyurethanschäumen, Beschichtungen und Klebstoffen, scheint das Marktwachstum voranzutreiben. Darüber hinaus könnte das steigende Bewusstsein für nachhaltige Praktiken und die Entwicklung biobasierter Isocyanate die Marktlandschaft beeinflussen. Da die Industrie bestrebt ist, ihren ökologischen Fußabdruck zu verringern, könnte die Umstellung auf umweltfreundliche Alternativen die traditionellen Herstellungsprozesse verändern. Darüber hinaus scheint der Isocyanatmarkt von regulatorischen Rahmenbedingungen beeinflusst zu werden, die auf die Gewährleistung von Sicherheit und Umweltschutz abzielen. Diese Vorschriften können Hersteller dazu zwingen, ihre Produktangebote zu erneuern und anzupassen, um strengen Standards zu entsprechen. Die laufenden Forschungs- und Entwicklungsbemühungen auf dem Gebiet der Isocyanate lassen auf ein Potenzial für verbesserte Leistungsmerkmale und eine verringerte Toxizität schließen. Insgesamt steht der Isocyanatmarkt vor einem Wandel, der sowohl von Verbraucherpräferenzen als auch von regulatorischen Zwängen angetrieben wird, was auf ein komplexes Zusammenspiel von Faktoren hindeutet, die seine zukünftige Entwicklung prägen werden.
Nachhaltige Alternativen
Der Trend zu nachhaltigen Alternativen im Isocyanatmarkt nimmt Fahrt auf. Hersteller beschäftigen sich zunehmend mit biobasierten Isocyanaten, die im Vergleich zu herkömmlichen, aus Erdöl gewonnenen Produkten möglicherweise eine umweltfreundlichere Option darstellen. Diese Verschiebung könnte ein breiteres Engagement für Nachhaltigkeit innerhalb der Branche widerspiegeln.
Technologische Innovationen
Technologische Innovationen spielen eine entscheidende Rolle bei der Entwicklung des Isocyanate-Marktes. Fortschritte bei Produktionsprozessen und Formulierungen können zu einer verbesserten Effizienz und Leistung von Isocyanaten führen. Diese Innovationen könnten die Produktanwendungen in verschiedenen Sektoren, einschließlich der Automobil- und Baubranche, verbessern.
Einhaltung gesetzlicher Vorschriften
Die Einhaltung gesetzlicher Vorschriften wird im Isocyanatmarkt immer wichtiger. Strengere Umwelt- und Sicherheitsvorschriften können Hersteller dazu zwingen, ihre Praktiken und Produktlinien anzupassen. Dieser Trend legt nahe, dass Unternehmen in Forschung und Entwicklung investieren müssen, um diese sich entwickelnden Standards zu erfüllen.
Isocyanate Market Treiber
Growth in Automotive Industry
{"k"=>"Wachstum in der Automobilindustrie", "v"=>"Die Automobilindustrie spielt eine entscheidende Rolle bei der Gestaltung des Isocyanatmarktes, da Isocyanate ein wesentlicher Bestandteil der Produktion leichter und leistungsstarker Materialien sind. Es wird erwartet, dass die Verlagerung hin zu Elektrofahrzeugen und fortschrittlichen Verbundwerkstoffen die Nachfrage nach Polyurethanmaterialien, die Isocyanate verwenden, steigern wird. Im Jahr 2023 machte der Automobilsektor etwa 25 % des gesamten Marktanteils von Isocyanaten aus, was darauf hindeutet, dass bei der Herstellung von Komponenten wie Sitzen, Armaturenbrettern und Isolierungen eine erhebliche Abhängigkeit von diesen Chemikalien besteht. Da Automobilhersteller zunehmend Wert auf Kraftstoffeffizienz und Nachhaltigkeit legen, ist der Isocyanatmarkt auf Wachstumskurs, angetrieben durch Innovationen in der Materialwissenschaft und -technik."}
Increasing Regulatory Standards
{"k"=>"Steigende regulatorische Standards", "v"=>"Der Isocyanatmarkt wird zunehmend von regulatorischen Standards geprägt, die auf Sicherheit und Umweltschutz abzielen. Regierungen und Aufsichtsbehörden führen strengere Richtlinien für die Verwendung und den Umgang mit Isocyanaten ein, die für ihre gefährlichen Eigenschaften bekannt sind. Im Jahr 2023 ist die Einhaltung dieser Vorschriften für Hersteller zu einem entscheidenden Faktor geworden, der ihre Betriebsabläufe und Produktformulierungen beeinflusst. Auch wenn diese Vorschriften eine Herausforderung darstellen können, treiben sie doch auch Innovationen voran, da Unternehmen bestrebt sind, sicherere Alternativen zu entwickeln und ihre Prozesse zu verbessern. Diese Regulierungslandschaft deutet darauf hin, dass sich der Isocyanatmarkt weiter entwickeln wird, wobei der Schwerpunkt auf Nachhaltigkeit und Sicherheit liegt, was sich letztendlich auf die Marktdynamik und Wachstumschancen auswirken wird."}
Rising Demand in Construction Sector
{"k"=>"Steigende Nachfrage im Bausektor", "v"=>"Der Isocyanatmarkt verzeichnet einen deutlichen Nachfrageschub, der insbesondere vom Bausektor getragen wird. Der steigende Bedarf an langlebigen und leistungsstarken Materialien für Bauanwendungen treibt den Verbrauch von Isocyanaten voran, die für die Herstellung von Polyurethanschäumen und -beschichtungen unerlässlich sind. Im Jahr 2023 entfielen etwa 30 % des gesamten Isocyanatverbrauchs auf die Bauindustrie, was einen robusten Wachstumskurs widerspiegelt. Da die Urbanisierung weiter zunimmt, dürfte die Nachfrage nach Isoliermaterialien und Schutzbeschichtungen steigen, was den Isocyanatmarkt weiter stärken wird. Dieser Trend deutet darauf hin, dass der Bausektor weiterhin ein zentraler Treiber für den Isocyanatmarkt sein wird und die Produktionsstrategien und die Marktdynamik in den kommenden Jahren beeinflussen wird."}
Expanding Applications in Consumer Goods
{"k"=>"Erweiterung der Anwendungen in Konsumgütern", "v"=>"Der Isocyanatmarkt erlebt eine Ausweitung der Anwendungen in verschiedenen Konsumgütern, darunterMöbel, Schuhe und Textilien. Die Vielseitigkeit von Isocyanaten bei der Herstellung von Weich- und Hartschäumen fördert ihre Akzeptanz in diesen Bereichen. Im Jahr 2023 machten Konsumgüter etwa 20 % des Isocyanatmarktes aus, was einen wachsenden Trend zu hochwertigen und langlebigen Produkten widerspiegelt. Da sich die Präferenzen der Verbraucher hin zu nachhaltigen und innovativen Materialien verlagern, integrieren Hersteller zunehmend Isocyanate in ihre Produktlinien. Dieser Trend weist auf das Potenzial für eine weitere Marktdurchdringung und Diversifizierung hin, da Unternehmen versuchen, den sich verändernden Verbraucheranforderungen gerecht zu werden und gleichzeitig die einzigartigen Eigenschaften von Isocyanaten zu nutzen."}
Technological Advancements in Production Processes
{"k"=>"Technologische Fortschritte in Produktionsprozessen", "v"=>"Technologische Fortschritte haben erheblichen Einfluss auf den Isocyanatmarkt, insbesondere in den Produktionsprozessen. Innovationen in den Herstellungstechniken, wie die Entwicklung effizienterer Katalysatoren und Verfahren, steigern die Ausbeute und Qualität von Isocyanaten. In den letzten Jahren hat auch die Einführung umweltfreundlicherer Produktionsmethoden an Bedeutung gewonnen und steht im Einklang mit den Nachhaltigkeitszielen aller Branchen. Es wird erwartet, dass diese Fortschritte die Produktionskosten senken und die allgemeine Wettbewerbsfähigkeit von Isocyanaten in verschiedenen Anwendungen verbessern werden. Da Unternehmen in Forschung und Entwicklung investieren, dürfte der Isocyanatmarkt von einer höheren Effizienz und einer geringeren Umweltbelastung profitieren und sich so für künftiges Wachstum günstig positionieren."}
Einblicke in Marktsegmente
Nach Typ: Aromatisches Diisocyanat (am größten) vs. Aliphatisches (am schnellsten wachsend)
Auf dem Markt für Isocyanate ist die Verteilung der Marktanteile zwischen den Segmenten aromatische Diisocyanate und aliphatische Diisocyanate besonders unterschiedlich. Aromatisches Diisocyanat dominiert dieses Segment und spiegelt seine etablierte Sichtbarkeit und vielfältige Anwendung in verschiedenen Endverbrauchsindustrien wie der Automobil- und Baubranche wider. Das aliphatische Segment ist zwar kleiner, verzeichnet aber aufgrund seiner zunehmenden Verwendung in Beschichtungen und Klebstoffen, bei denen geringere Toxizität und bessere Lichtstabilität von entscheidender Bedeutung sind, ein schnelles Wachstum.
Isocyanate: Aromatische Diisocyanate (dominant) vs. Aliphatische (aufstrebend)
Aromatisches Diisocyanat ist für seine zentrale Rolle bei der Herstellung von Polyurethanprodukten bekannt und nutzt seine überlegenen Eigenschaften wie Haltbarkeit und Vielseitigkeit. Seine weitreichende Integration in verschiedene Branchen, darunter Möbel, Automobil und Textil, untermauert seine marktbeherrschende Stellung. Im Gegensatz dazu entwickelt sich das aliphatische Segment aufgrund seiner Umweltvorteile und seiner Eignung für spezielle Anwendungen zu einer bemerkenswerten Alternative. Da sich die Industrie zunehmend auf nachhaltige Praktiken konzentriert, erfährt das aliphatische Isocyanat eine erhöhte Nachfrage, insbesondere für Anwendungen, die eine geringere Flüchtigkeit und eine hervorragende Wetterbeständigkeit erfordern, was seine Attraktivität auf dem Markt erhöht.
Nach Anwendung: Hartschaum (am größten) vs. Weichschaum (am schnellsten wachsend)
Auf dem Isocyanatmarkt ist das Anwendungssegment vielfältig und bietet verschiedene Einsatzmöglichkeiten in verschiedenen Branchen. Den größten Anteil hat Hartschaum aufgrund seiner umfangreichen Anwendung in Dämm- und StrukturbauteilenFlexibler Schaumstofffolgt genau und wird hauptsächlich in der Möbel- und Automobilpolsterung eingesetzt. Andere Segmente wie Farben und Beschichtungen, Kleb- und Dichtstoffe sowie Elastomere sind ebenfalls von Bedeutung und tragen mit vielfältigen Anwendungen, die spezifische Branchenanforderungen bedienen, zur Gesamtmarktdynamik bei.
Hartschaum (dominant) vs. flexibler Schaum (aufstrebend)
Hartschaum ist ein dominierender Akteur auf dem Isocyanatmarkt und weithin bekannt für seine hervorragenden Isoliereigenschaften und strukturellen Unterstützungsanwendungen im Bau- und Kühlbereich. Aufgrund seiner Fähigkeit zur Wärmedämmung und Energieeffizienz ist es in der Bauindustrie unverzichtbar. Andererseits gewinnt flexibler Schaumstoff, der als aufstrebende Anwendung eingestuft wird, aufgrund der steigenden Nachfrage in der Möbel-, Automobil- und Bettwarenindustrie an Bedeutung. Da sich die Präferenzen der Verbraucher hin zu nachhaltigen und leistungsstarken Materialien verlagern, erlebt Flexible Foam ein schnelles Wachstum, angetrieben durch Innovationen in der Formulierung und Anwendung.
Nach Endverwendung: Bauwesen (am größten) vs. Möbel (am schnellsten wachsend)
Der Markt für Isocyanate weist eine vielfältige Verteilung über verschiedene Endverwendungssegmente auf. Das Segment Building & Construction stellt den größten Anteil dar, angetrieben durch die kontinuierliche Nachfrage nach Dämmstoffen undBaubeschichtungen. Im Gegensatz dazu wächst das Möbelsegment rasant und integriert aufgrund innovativer Designs und vielseitiger Einsatzmöglichkeiten zunehmend Isocyanate in Herstellungsprozesse. Andere Segmente wie Automobil, Elektronik und Verpackung leisten ebenfalls einen erheblichen Beitrag, allerdings mit vergleichsweise geringeren Marktanteilen. Wachstumstrends auf dem Isocyanatmarkt werden durch Faktoren wie Urbanisierung, verstärkte Infrastrukturentwicklung und veränderte Verbraucherpräferenzen hin zu langlebigen und umweltfreundlichen Materialien beeinflusst. Das Bau- und Konstruktionssegment profitiert von regulatorischer Unterstützung zugunsten energieeffizienter Lösungen, während das Möbelsegment Trends in Bezug auf Individualisierung und Nachhaltigkeit nutzt. Aufstrebende Sektoren wie Schuhe und Elektronik übernehmen aufgrund technologischer Fortschritte und innovativer Anwendungen nach und nach Isocyanate, was auf eine Verschiebung der Marktdynamik hindeutet.
Bauwesen (dominant) vs. Möbel (aufstrebend)
Das Bau- und Konstruktionssegment bleibt auf dem Isocyanatmarkt dominant, vor allem aufgrund des verstärkten Fokus auf nachhaltige Baupraktiken und Energieeffizienz. Dieses Segment umfasst ein breites Spektrum an Anwendungen, darunter Isolierungen, Klebstoffe und Beschichtungen. Seine Bedeutung wird durch weltweit zunehmende Bauaktivitäten und Investitionen in die Infrastruktur unterstrichen. Umgekehrt entwickelt sich das Möbelsegment zu einem wichtigen Akteur, der aufgrund seiner Vielseitigkeit und einfachen Verarbeitung schnell auf Materialien auf Isocyanatbasis setzt. Dieses Segment erlebt einen Aufschwung, der durch die Verbrauchernachfrage nach hochwertigen, ästhetischen Möbeldesigns mit verbesserten mechanischen Eigenschaften und umweltfreundlichen Materialien angetrieben wird. Da der Trend zur Individualisierung weiter zunimmt, steht die Möbelindustrie vor erheblichen Fortschritten bei der Anwendung von Isocyanaten.
Erhalten Sie detailliertere Einblicke zu Isocyanate Market
Regionale Einblicke
Nordamerika: Innovation und Nachfrageschub
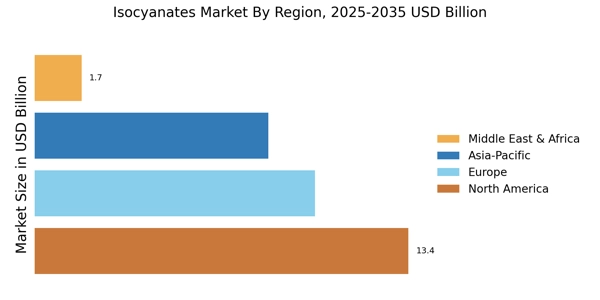
Nordamerika verzeichnet ein robustes Wachstum auf dem Isocyanatmarkt, angetrieben durch die steigende Nachfrage aus der Automobil- und Baubranche. Die Region hält etwa 40 % des Weltmarktanteils und ist damit der größte Markt für Isocyanate. Regulatorische Unterstützung für nachhaltige Materialien und Innovationen inPolyurethanAnwendungen treiben die Marktexpansion weiter voran. Die Vereinigten Staaten sind das führende Land in dieser Region, mit bedeutenden Beiträgen von wichtigen Akteuren wie Huntsman und Dow. Die Wettbewerbslandschaft ist durch eine Mischung aus etablierten Unternehmen und aufstrebenden Akteuren gekennzeichnet, die alle um Marktanteile konkurrieren. Die Präsenz großer Hersteller gewährleistet eine stetige Versorgung mit Isocyanaten für vielfältige Anwendungen in allen Branchen.
Europa: Nachhaltigkeits- und Innovationsschwerpunkt
Europa entwickelt sich zu einem bedeutenden Akteur auf dem Isocyanatmarkt, angetrieben durch strenge Umweltvorschriften und einen starken Fokus auf Nachhaltigkeit. Die Region macht etwa 30 % des Weltmarktanteils aus und ist damit der zweitgrößte Markt. Das Engagement der Europäischen Union zur Reduzierung der CO2-Emissionen kurbelt die Nachfrage nach umweltfreundlichen Isocyanatprodukten an. Deutschland und Frankreich sind die führenden Länder in diesem Markt, wobei große Unternehmen wie BASF und Covestro die Nase vorn haben. Die Wettbewerbslandschaft ist von Innovation geprägt, wobei Unternehmen stark in Forschung und Entwicklung investieren, um nachhaltige Alternativen zu entwickeln. Die Präsenz von Regulierungsbehörden stellt die Einhaltung sicher und fördert die Einführung fortschrittlicher Technologien bei der Isocyanatproduktion.
Asien-Pazifik: Schnelle Industrialisierung und Wachstum
Der asiatisch-pazifische Raum verzeichnet ein rasantes Wachstum des Isocyanatmarktes, das durch Industrialisierung und Urbanisierung vorangetrieben wird. Diese Region hält etwa 25 % des Weltmarktanteils, wobei Länder wie China und Japan die Nase vorn haben. Die Nachfrage nach Isocyanaten wird vor allem durch die Bau- und Automobilbranche getrieben, die in den Schwellenländern stark expandiert. China ist der größte Markt in dieser Region, wobei Wanhua Chemical und Mitsui Chemicals die Hauptakteure sind. Die Wettbewerbslandschaft entwickelt sich weiter und lokale Hersteller erhöhen ihre Marktpräsenz. Das Wachstum der Region wird durch eine günstige Regierungspolitik unterstützt, die darauf abzielt, die Entwicklung von Produktion und Infrastruktur anzukurbeln und so eine stetige Nachfrage nach Isocyanaten sicherzustellen.
Naher Osten und Afrika: Aufstrebende Märkte und Chancen
Die Region Naher Osten und Afrika verzeichnet einen allmählichen Anstieg des Isocyanatmarktes, der durch Schwellenländer und Infrastrukturentwicklungen vorangetrieben wird. Diese Region hält derzeit etwa 5 % des Weltmarktanteils und bietet Potenzial für ein erhebliches Wachstum, da die Investitionen in Bau und Fertigung steigen. Die regulatorischen Rahmenbedingungen entwickeln sich weiter, um das industrielle Wachstum zu unterstützen, was voraussichtlich die Marktdynamik steigern wird. Länder wie Südafrika und die Vereinigten Arabischen Emirate stehen an der Spitze dieses Wachstums, wobei lokale und internationale Akteure nach Möglichkeiten suchen. Die Wettbewerbslandschaft ist durch eine Mischung aus etablierten Unternehmen und neuen Marktteilnehmern gekennzeichnet, die alle darauf abzielen, von der wachsenden Nachfrage nach Isocyanaten in verschiedenen Anwendungen, einschließlich Beschichtungen und Klebstoffen, zu profitieren.
Hauptakteure und Wettbewerbseinblicke
Der Isocyanatmarkt zeichnet sich durch eine dynamische Wettbewerbslandschaft aus, die durch die steigende Nachfrage in verschiedenen Sektoren wie Automobil, Bau und Möbel angetrieben wird. Wichtige Akteure engagieren sich aktiv für Strategien, die den Schwerpunkt auf Innovation, Nachhaltigkeit und regionale Expansion legen. Unternehmen wie BASF (Deutschland) und Covestro (Deutschland) stehen an vorderster Front und konzentrieren sich auf die Entwicklung umweltfreundlicher Isocyanatlösungen, die nicht nur den gesetzlichen Anforderungen gerecht werden, sondern auch der wachsenden Präferenz der Verbraucher für nachhaltige Produkte entsprechen. Unterdessen nutzt Huntsman (USA) sein umfangreiches Produktportfolio, um seine Marktpräsenz zu verbessern, was auf einen Trend zur Diversifizierung des Produktangebots hindeutet, um den unterschiedlichen Kundenbedürfnissen gerecht zu werden.
Die Wettbewerbsstruktur des Isocyanate-Marktes scheint mäßig fragmentiert zu sein, wobei mehrere Akteure um Marktanteile konkurrieren. Schlüsseltaktiken wie die Lokalisierung der Fertigung und die Optimierung der Lieferketten gewinnen immer mehr an Bedeutung. Beispielsweise errichten Unternehmen Produktionsstätten näher an Schlüsselmärkten, um Vorlaufzeiten zu verkürzen und die Reaktionsfähigkeit auf Kundenanforderungen zu verbessern. Dieser lokalisierte Ansatz in Kombination mit strategischen Partnerschaften dürfte ihre Wettbewerbsposition und betriebliche Effizienz stärken.
Im August 2025 gab Wanhua Chemical (China) die Eröffnung einer neuen Produktionsanlage in Südostasien bekannt, um die Produktion von Isocyanaten zu steigern. Dieser strategische Schritt ist von Bedeutung, da er nicht nur die Produktionskapazität von Wanhua erhöht, sondern das Unternehmen auch in die Lage versetzt, die schnell wachsende Nachfrage im asiatisch-pazifischen Raum besser zu bedienen. Solche Expansionen weisen auf einen breiteren Trend hin, bei dem Unternehmen versuchen, regionale Wachstumschancen zu nutzen.
Im September 2025 stellte Dow (USA) eine neue Reihe biobasierter Isocyanate vor und spiegelt damit sein Engagement für Nachhaltigkeit und Innovation wider. Diese Initiative ist besonders bemerkenswert, da sie mit den globalen Trends zur Reduzierung des CO2-Fußabdrucks und zur Verbesserung des Umweltprofils chemischer Produkte im Einklang steht. Der Fokus von Dow auf biobasierte Lösungen könnte einen Wettbewerbsvorteil in einem Markt verschaffen, der zunehmend von Nachhaltigkeitsaspekten beeinflusst wird.
Im Oktober 2025 ging Mitsui Chemicals (Japan) eine strategische Partnerschaft mit einem führenden Technologieunternehmen ein, um KI in seine Produktionsprozesse zu integrieren. Ziel dieser Zusammenarbeit ist es, die betriebliche Effizienz und Produktqualität durch fortschrittliche Analyse und Automatisierung zu verbessern. Die Integration von KI bedeutet einen Wandel hin zur digitalen Transformation innerhalb der Branche und setzt möglicherweise einen neuen Standard für operative Exzellenz.
Ab Oktober 2025 erlebt der Isocyanatmarkt einen deutlichen Wandel in Richtung Digitalisierung, Nachhaltigkeit und technologische Integration. Strategische Allianzen werden für die Gestaltung der Wettbewerbsdynamik immer wichtiger, da Unternehmen versuchen, gemeinsames Fachwissen und Ressourcen zu nutzen. Der Schwerpunkt scheint sich vom traditionellen preisbasierten Wettbewerb zu einem differenzierteren Ansatz zu verlagern, der Innovation, technologischen Fortschritt und Zuverlässigkeit der Lieferkette in den Vordergrund stellt. Diese Entwicklung deutet darauf hin, dass die künftige Wettbewerbsdifferenzierung zunehmend von der Fähigkeit abhängen wird, sich an veränderte Marktanforderungen und technologische Fortschritte anzupassen.
Zu den wichtigsten Unternehmen im Isocyanate Market-Markt gehören
Zukunftsaussichten
Isocyanate Market Zukunftsaussichten
Berichtsumfang
| MARKTGRÖSSE 2024 | 33.61(USD Billion) |
| MARKTGRÖSSE 2025 | 35.66(USD Billion) |
| MARKTGRÖSSE 2035 | 64.55(USD Billion) |
| ZUSAMMENGESETZTE JÄHRLICHE WACHSTUMSRATE (CAGR) | 6.11% (2024 - 2035) |
| BERICHTSBEREICH | Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends |
| BASISJAHR | 2024 |
| Marktprognosezeitraum | 2025 - 2035 |
| Historische Daten | 2019 - 2024 |
| Marktprognoseeinheiten | USD Billion |
| Wichtige Unternehmen im Profil | Marktanalyse in Bearbeitung |
| Abgedeckte Segmente | Marktsegmentierungsanalyse in Bearbeitung |
| Wichtige Marktchancen | Die wachsende Nachfrage nach umweltfreundlichen Beschichtungen und Klebstoffen im Isocyanatmarkt bietet erhebliche Chancen. |
| Wichtige Marktdynamiken | Die steigende Nachfrage nach umweltfreundlichen Beschichtungen treibt Innovation und Wettbewerb auf dem Isocyanatmarkt voran. |
| Abgedeckte Länder | Nordamerika, Europa, APAC, Südamerika, MEA |
Markt-Highlights
FAQs
What determines the price premium between polymeric MDI and pure MDI grades?
Pure MDI requires an additional distillation step that lowers yield by 15–20%, creating a structural cost premium of USD 200–350 per ton over polymeric grades. Downstream application requirements — particularly for thermoplastic polyurethane elastomers — dictate which grade a buyer specifies [4].
How do isocyanate producers hedge against benzene feedstock volatility?
Leading producers use a combination of long-term naphtha supply contracts, backward integration into aniline, and financial hedging via benzene swaps on the ICIS index. Wanhua's full chlor-alkali-to-MDI integration eliminates roughly 60% of its external feedstock exposure [6].
What workplace safety certifications are required for handling diisocyanates in the EU?
The REACH Annex XVII Entry 74 restriction mandates certified training for any worker handling diisocyanates above 0.1% concentration, covering safe use, PPE selection, and exposure monitoring. Non-compliant facilities face enforcement action and supply-chain disqualification [19].
Can non-isocyanate polyurethanes realistically substitute MDI-based rigid foams within this decade?
Non-isocyanate polyurethane (NIPU) technology remains at pilot scale with thermal conductivity values 30–40% higher than conventional MDI foams. Commercial displacement in insulation is unlikely before 2033 at the earliest [13].
What minimum order volumes do major MDI producers typically require for direct supply contracts?
Most global producers set minimum annual offtake thresholds between 5,000 and 10,000 tons for direct-contract pricing; smaller buyers access supply through regional distributors at premiums of USD 50–120 per ton [4].
How does the Isocyanates Market outlook differ between spray-foam and panel-stock insulation formats?
Spray foam is gaining share in retrofit applications due to its ability to seal irregular cavities, while panel stock dominates new-build construction where prefabrication speed matters. Spray foam is growing approximately 1.5 percentage points faster annually [1].
Which aliphatic isocyanate — HDI or IPDI — is better positioned for automotive coating growth?
HDI-based polyisocyanate hardeners dominate automotive OEM clearcoats due to superior weathering performance, while IPDI excels in high-solids industrial coatings requiring faster cure times. HDI holds approximately 65% of the automotive coatings isocyanate volume [3].
Autor
Author
 Chitranshi Jaiswal

Kostenloses Muster herunterladen
Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten
Customer Stories

“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”

Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”

Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”

Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”

Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”

Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”

Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”

Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”

La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”

Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA

Fallstudie
Aerospace & Defense

