Industrielle drahtlose Automatisierung Markt

Marktforschungsbericht zur industriellen drahtlosen Automatisierung nach Kommunikationstechnologie (Wi-Fi, Bluetooth, Zigbee, LoRaWAN, Mobilfunk), nach Anwendungssektor (Fertigung, Prozessautomatisierung, Energie & Versorgungsunternehmen, Transport, Bergbau), nach Systemkomponente (Sensoren, Steuerungen, Gateways, Software, Kommunikationsmodule), nach Bereitstellungsmodell (Vor-Ort, Cloud-basiert, Hybrid), nach Endnutzerbranche (Öl & Gas, Pharmazeutika, Chemikalien, Lebensmittel & Getränke, Automobil) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/Equip/29660-HCR 100 Pages Snehal Singh Last Updated: September 17, 2026
Industrial Wireless Automation Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.04%
2024 Market Size$ 27.36 Billion
2025 Market Size$ 29.55 Billion
2035 Market Size$ 64.06 Billion
Key Players
Siemens
Rockwell Automation
Honeywell
Schneider Electric
Emerson Electric
ABB
Opportunities
  • Growing Demand for Automation Solutions
  • Increased Focus on Safety and Compliance
  • Rising Need for Remote Monitoring and Control

Industrielle drahtlose Automatisierung Markt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für industrielle drahtlose Automatisierung im Jahr 2024 auf 27,36 Milliarden USD geschätzt. Die Branche der industriellen drahtlosen Automatisierung wird voraussichtlich von 29,55 Milliarden USD im Jahr 2025 auf 64,06 Milliarden USD bis 2035 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,04 % während des Prognosezeitraums 2025 - 2035.

Wichtige Markttrends & Highlights

Der Markt für industrielle drahtlose Automatisierung steht vor einem erheblichen Wachstum, das durch technologische Fortschritte und die steigende Nachfrage nach Automatisierungslösungen vorangetrieben wird.

  • Der Markt verzeichnet eine zunehmende Akzeptanz von IoT-Technologien, die die Betriebseffizienz in verschiedenen Sektoren verbessern.
  • Nordamerika bleibt der größte Markt, während Asien-Pazifik als die am schnellsten wachsende Region in der industriellen drahtlosen Automatisierung anerkannt wird.
  • Wi-Fi-Technologie dominiert den Markt, während Bluetooth als das am schnellsten wachsende Segment aufgrund seiner Vielseitigkeit aufkommt.
  • Wichtige Treiber sind die wachsende Nachfrage nach Automatisierungslösungen und Fortschritte in der drahtlosen Kommunikationstechnologie, insbesondere in der Fertigung und Prozessautomatisierung.

Marktgröße & Prognose

2024 Marktgröße 27,36 (USD Milliarden)
2035 Marktgröße 64,06 (USD Milliarden)
CAGR (2025 - 2035) 8,04%

Hauptakteure

Siemens (DE), Rockwell Automation (US), Honeywell (US), Schneider Electric (FR), Emerson Electric (US), ABB (CH), Mitsubishi Electric (JP), Cisco Systems (US), General Electric (US)

Industrielle drahtlose Automatisierung Markt Treiber

Wachsende Nachfrage nach Automatisierungslösungen

Der Markt für industrielle drahtlose Automatisierung erlebt einen bemerkenswerten Anstieg der Nachfrage nach Automatisierungslösungen in verschiedenen Sektoren. Die Industrie erkennt zunehmend die Vorteile der Automatisierung, wie verbesserte Effizienz, reduzierte Betriebskosten und gesteigerte Produktivität. Laut aktuellen Daten wird erwartet, dass der Automatisierungsmarkt in den nächsten fünf Jahren mit einer jährlichen Wachstumsrate von etwa 10 % wächst. Dieses Wachstum wird durch den Bedarf an Echtzeitdatenverarbeitung und Entscheidungsfähigkeiten vorangetrieben, die drahtlose Automatisierungstechnologien ermöglichen. Während Unternehmen bestrebt sind, wettbewerbsfähig zu bleiben, wird die Einführung drahtloser Automatisierungslösungen unerlässlich, was zu einer robusten Expansion des Marktes für industrielle drahtlose Automatisierung führt.

Erhöhter Fokus auf Sicherheit und Compliance

Sicherheit und Compliance sind im Markt für industrielle drahtlose Automatisierung von größter Bedeutung und treiben die Einführung drahtloser Automatisierungslösungen voran. Die Industrie ist zunehmend verpflichtet, strengen Sicherheitsvorschriften zu entsprechen, was die Implementierung fortschrittlicher Überwachungs- und Kontrollsysteme erfordert. Drahtlose Automatisierungstechnologien ermöglichen die Echtzeitüberwachung von Geräten und Prozessen, wodurch Sicherheitsmaßnahmen verbessert und die Einhaltung von Branchenstandards sichergestellt wird. Der Markt wird voraussichtlich wachsen, da Organisationen Sicherheit priorisieren und in Technologien investieren, die Risiken mindern. Dieser Fokus auf Sicherheit schützt nicht nur die Mitarbeiter, sondern minimiert auch betriebliche Störungen und festigt weiter die Rolle der drahtlosen Automatisierung im Markt für industrielle drahtlose Automatisierung.

Steigender Bedarf an Fernüberwachungs- und Steuerungslösungen

Der Markt für industrielle drahtlose Automatisierung verzeichnet einen steigenden Bedarf an Fernüberwachungs- und Steuerungslösungen. Da die Industrie zunehmend in dezentralen Umgebungen arbeitet, wird die Fähigkeit, Prozesse von entfernten Standorten aus zu überwachen und zu steuern, unerlässlich. Drahtlose Automatisierungstechnologien ermöglichen diese Fähigkeit, sodass Betreiber Systeme verwalten können, ohne physisch anwesend zu sein. Dieser Trend ist besonders relevant in Sektoren wie Öl und Gas, wo abgelegene Standorte Herausforderungen für traditionelle Überwachungsmethoden darstellen. Die Nachfrage nach Fernlösungen wird voraussichtlich das Wachstum im Markt für industrielle drahtlose Automatisierung antreiben, da Organisationen bestrebt sind, die betriebliche Flexibilität und Reaktionsfähigkeit zu verbessern.

Fortschritte in der drahtlosen Kommunikationstechnologie

Der Markt für industrielle drahtlose Automatisierung wird erheblich von Fortschritten in der drahtlosen Kommunikationstechnologie beeinflusst. Innovationen wie 5G und LPWAN (Low Power Wide Area Network) verbessern die Konnektivität und ermöglichen nahtlose Kommunikation zwischen Geräten. Diese Technologien bieten die erforderliche Bandbreite und niedrige Latenz, die für die Echtzeitdatenübertragung notwendig sind, was für industrielle Anwendungen entscheidend ist. Die Integration dieser fortschrittlichen Kommunikationssysteme wird voraussichtlich den Markt vorantreiben, da die Industrie bestrebt ist, die Vorteile einer Hochgeschwindigkeitskonnektivität zu nutzen. Infolgedessen wird der Markt für industrielle drahtlose Automatisierung voraussichtlich eine Transformation der betrieblichen Fähigkeiten erleben, die eine größere Effizienz und Zuverlässigkeit fördert.

Integration von Künstlicher Intelligenz und Maschinellem Lernen

Die Integration von Künstlicher Intelligenz (KI) und Maschinellem Lernen (ML) in den Markt für industrielle drahtlose Automatisierung verändert die betrieblichen Paradigmen. Diese Technologien ermöglichen vorausschauende Wartung, optimieren die Leistung und reduzieren Ausfallzeiten. Durch die Analyse großer Datenmengen, die von drahtlosen Automatisierungssystemen generiert werden, können KI und ML Muster und Anomalien identifizieren, was proaktive Entscheidungen ermöglicht. Dieser Trend wird voraussichtlich das Marktwachstum antreiben, da die Industrie bestrebt ist, die betriebliche Effizienz zu steigern und Kosten zu senken. Das Potenzial von KI und ML, Prozesse zu revolutionieren, positioniert sie als kritische Komponenten in der Entwicklung des Marktes für industrielle drahtlose Automatisierung.

Einblicke in Marktsegmente

Durch Kommunikationstechnologie: Wi-Fi (Größter) vs. Bluetooth (Schnellstwachsende)

Im Markt für industrielle drahtlose Automatisierung hat Wi-Fi den größten Anteil aufgrund seiner hochgeschwindigkeits Datenübertragungsfähigkeiten und der weit verbreiteten Akzeptanz in verschiedenen industriellen Anwendungen. Diese Technologie ist zu einem Grundpfeiler für die Verbindung von Geräten innerhalb von Fabriken und Produktionslinien geworden, was nahtlose Kommunikation und effiziente Abläufe ermöglicht. In der Zwischenzeit gewinnt Bluetooth schnell an Bedeutung, bekannt für seinen niedrigen Energieverbrauch und die einfache Integration in kleinere Geräte, was es zum am schnellsten wachsenden Segment auf dem Markt macht.

Wi-Fi (Dominant) vs. Bluetooth (Aufkommend)

Wi-Fi hat sich als der dominante Akteur im Markt für industrielle drahtlose Automatisierung etabliert und bietet die hohe Bandbreite und robuste Leistung, die für die Echtzeit-Datenübertragung zwischen industriellen Maschinen erforderlich sind. Seine Fähigkeit, eine Vielzahl von Geräten und Anwendungen zu unterstützen, sichert seine anhaltende Relevanz, insbesondere in großen Fertigungsumgebungen. Im Gegensatz dazu entwickelt sich Bluetooth zu einer wichtigen Technologie für die Automatisierung, insbesondere in lokalisierten Umgebungen, in denen Energieeffizienz und einfache Verbindungen priorisiert werden. Die wachsende Akzeptanz in der Fertigung zur Verbindung von Werkzeugen und Sensoren hebt sein Potenzial hervor, etabliertere Technologien zu ergänzen, was es zu einem wichtigen Bereich macht, den man im sich entwickelnden Umfeld beobachten sollte.

Nach Anwendungssektor: Fertigung (Größter) vs. Prozessautomatisierung (Schnellstwachsende)

Im Markt für industrielle drahtlose Automatisierung wird der Anwendungssektor hauptsächlich von der Fertigung dominiert, die erheblich zum Gesamtmarktanteil beiträgt, da sie Automationstechnologien umfassend nutzt, um Produktivität und Effizienz zu steigern. Der Fertigungssektor profitiert von der wachsenden Nachfrage nach vernetzten Geräten und intelligenten Fabriken, was ihn zum größten Segment macht, da Industrien zunehmend drahtlose Lösungen in ihren Betrieb integrieren. In der Zwischenzeit entwickelt sich die Prozessautomatisierung schnell zum am schnellsten wachsenden Segment. Dies wird durch einen Wandel hin zu automatisierten Prozessen in verschiedenen Branchen wie Chemie und Pharmazie vorangetrieben, was zu größerer Effizienz und Zuverlässigkeit führt. Die Nachfrage nach fortschrittlichen Automatisierungstechnologien zur Verwaltung kontinuierlicher Prozesse treibt dieses Wachstum an und positioniert die Prozessautomatisierung als einen entscheidenden Akteur im Sektor.

Fertigung (Dominant) vs. Bergbau (Aufkommend)

Die Fertigung steht als die dominante Anwendung im Markt für industrielle drahtlose Automatisierung da, gekennzeichnet durch ihre frühe Akzeptanz von industriellen drahtlosen Lösungen und einem hohen Volumen an Automatisierungssoftware und -geräten. Die Integration drahtloser Technologien in der Fertigung verbessert die Kommunikation, erleichtert die Echtzeitüberwachung und verbessert Datenanalysen, was für operative Exzellenz entscheidend ist. Im Gegensatz dazu ist der Bergbau ein aufkommendes Segment, das drahtlose Technologien nutzt, um Sicherheit und Effizienz in herausfordernden Umgebungen zu verbessern. Da die Branche sich darauf konzentriert, Geräte und Prozesse zu automatisieren, um Ausfallzeiten zu minimieren und Sicherheitsmaßnahmen zu verbessern, wird erwartet, dass die Akzeptanz industrieller drahtloser Lösungen zunimmt. Diese wachsende Abhängigkeit von Automatisierung im Bergbau hebt sein Potenzial in den kommenden Jahren hervor.

Nach Systemkomponente: Sensoren (Größter) vs. Steuerungen (Schnellstwachsende)

Im Markt für industrielle drahtlose Automatisierung umfasst das Segment der Systemkomponenten mehrere Schlüsselakteure, insbesondere Sensoren und Steuerungen. Derzeit halten Sensoren den größten Marktanteil aufgrund ihrer entscheidenden Rolle in verschiedenen Anwendungen wie der Überwachung von Temperatur, Druck und anderen Parametern, die für effiziente Abläufe unerlässlich sind. Steuerungen hingegen gewinnen an Bedeutung und zeigen ein erhebliches Wachstumspotenzial, da Industrien zunehmend Automatisierungstechnologien übernehmen, um die betriebliche Effizienz und Entscheidungsprozesse zu verbessern.

Sensoren: Dominant vs. Steuerungen: Aufkommend

Sensoren sind unbestreitbar die dominante Komponente im Markt für industrielle drahtlose Automatisierung und liefern Echtzeitdaten und Einblicke, die für die betriebliche Effizienz entscheidend sind. Mit den Fortschritten in der Technologie werden diese Geräte immer ausgeklügelter und bieten verbesserte Genauigkeit und Konnektivität. Im Gegensatz dazu entwickeln sich Steuerungen zu einem wichtigen Segment aufgrund ihrer Fähigkeit, zahlreiche Automatisierungsprozesse zu verwalten und zu koordinieren. Da Unternehmen bestrebt sind, Abläufe zu optimieren und Produktionsabläufe zu verbessern, steigt der Bedarf an intelligenten Steuerungen, was Innovationen in diesem Bereich vorantreibt.

Nach Bereitstellungsmodell: Vor Ort (Größter) vs. Cloud-basiert (Schnellstwachsende)

Im Markt für industrielle drahtlose Automatisierung zeigt die Segmentierung nach Bereitstellungsmodell, dass Vor-Ort-Lösungen den größten Marktanteil halten, die aufgrund ihrer Sicherheits- und Kontrollmerkmale bevorzugt werden. Dieses Segment bleibt bei Industrien beliebt, die mit sensiblen Daten umgehen und maßgeschneiderte Infrastrukturen benötigen, um stabile, zuverlässige Abläufe zu gewährleisten. Im Gegensatz dazu gewinnt die Cloud-basierte Bereitstellung schnell an Bedeutung, insbesondere bei Organisationen, die Flexibilität und Skalierbarkeit priorisieren. Unternehmen übernehmen zunehmend Cloud-Lösungen, um die Konnektivität über entfernte Standorte hinweg zu verbessern, was die Gesamtmarktdynamik verändert.

Vor Ort (Dominant) vs. Cloud-basiert (Aufkommend)

Die Vor-Ort-Bereitstellung ist im Markt für industrielle drahtlose Automatisierung dominant, da sie verbesserte Datensicherheit und die Einhaltung von Branchenvorschriften bietet. Branchen wie die Fertigung und Öl und Gas bevorzugen dieses Modell aufgrund seiner Zuverlässigkeit bei der Kontrolle sensibler Prozesse und Daten. Im Gegensatz dazu entwickeln sich Cloud-basierte Lösungen zu einer wettbewerbsfähigen Alternative, die durch Fortschritte in der Technologie des Internet der Dinge (IoT) vorangetrieben wird. Diese Lösungen bieten Organisationen größere Flexibilität bei der Skalierung von Abläufen und erleichtern die Integration fortschrittlicher Datenanalysen, was sie für Unternehmen, die ihre Prozesse innovieren und die Betriebskosten senken möchten, attraktiv macht.

Nach Endnutzerbranche: Öl & Gas (Größter) vs. Pharmazie (Schnellstwachsende)

Der Markt für industrielle drahtlose Automatisierung wird erheblich von den Endnutzerbranchen beeinflusst, wobei Öl & Gas den größten Marktanteil hält. Dieser Sektor profitiert von der Notwendigkeit einer kontinuierlichen Überwachung und der Einhaltung von Sicherheitsvorschriften, was drahtlose Lösungen betont, um Abläufe zu optimieren und Kosten zu senken. Im Gegensatz dazu wächst die Pharmaindustrie, obwohl sie einen kleineren Anteil hat, schnell aufgrund steigender Automatisierungsanforderungen, strenger Vorschriften und der Notwendigkeit einer verbesserten Prozessgenauigkeit und Rückverfolgbarkeit in der Arzneimittelherstellung und -verteilung.

Öl & Gas: Dominant vs. Pharmazie: Aufkommend

Der Öl & Gas-Sektor ist ein dominierender Akteur im Markt für industrielle drahtlose Automatisierung, angetrieben von der Notwendigkeit der Echtzeit-Datenerfassung, verbesserter Sicherheit und betrieblicher Effizienz. Drahtlose Automatisierungslösungen ermöglichen nahtlose Kommunikation an abgelegenen Standorten und erleichtern die Überwachung und Kontrolle verschiedener Prozesse. Auf der anderen Seite entwickelt sich der Pharma-Sektor schnell, indem er drahtlose Technologie nutzt, um die Produktionseffizienz zu steigern, die Einhaltung von Vorschriften zu gewährleisten und die Patientensicherheit zu verbessern. Der Fokus dieser Branche auf Automatisierung wird durch die zunehmende Komplexität der Arzneimittelherstellungsprozesse und die Notwendigkeit einer sorgfältigen Qualitätskontrolle angetrieben, was sie zu einem vielversprechenden Bereich für zukünftiges Wachstum in der drahtlosen Automatisierung macht.

Erhalten Sie detailliertere Einblicke zu Industrielle drahtlose Automatisierung Markt

Regionale Einblicke

Nordamerika: Innovations- und Akzeptanzführer

Nordamerika ist die größte Region für den Markt für industrielle drahtlose Automatisierung und hält etwa 40 % des globalen Anteils. Das Wachstum der Region wird durch rasche technologische Fortschritte, eine steigende Nachfrage nach Automatisierung in der Fertigung und unterstützende staatliche Vorschriften, die intelligente Fertigung fördern, vorangetrieben. Die USA und Kanada sind die Hauptbeiträger, mit einem starken Fokus auf die Verbesserung der Betriebseffizienz und die Senkung der Kosten durch Automatisierungslösungen. Die Wettbewerbslandschaft in Nordamerika ist robust und umfasst Schlüsselakteure wie Rockwell Automation, Honeywell und Siemens. Diese Unternehmen stehen an der Spitze der Innovation und bieten fortschrittliche drahtlose Lösungen an, die verschiedene Branchen bedienen, darunter Öl und Gas, Fertigung und Versorgungsunternehmen. Die Präsenz etablierter Unternehmen und einer wachsenden Zahl von Startups verbessert weiter die Marktdynamik der Region und fördert eine Kultur der Innovation und Zusammenarbeit.

Europa: Regulierungsrahmen und Wachstum

Europa ist die zweitgrößte Region für den Markt für industrielle drahtlose Automatisierung und macht etwa 30 % des globalen Marktanteils aus. Das Wachstum der Region wird durch strenge Vorschriften gefördert, die darauf abzielen, die Sicherheit und Effizienz in industriellen Betrieben zu verbessern. Länder wie Deutschland und Frankreich führen den Weg, mit erheblichen Investitionen in Industrie 4.0-Initiativen und Technologien für intelligente Fabriken, die die Nachfrage nach drahtlosen Automatisierungslösungen antreiben. Deutschland hebt sich als führend im Bereich der industriellen Automatisierung hervor, wobei große Akteure wie Siemens und Schneider Electric Innovationen vorantreiben. Die Wettbewerbslandschaft ist durch eine Mischung aus etablierten Unternehmen und aufstrebenden Startups gekennzeichnet, die alle um Marktanteile konkurrieren. Der europäische Markt verzeichnet auch eine zunehmende Zusammenarbeit zwischen Industrie und Wissenschaft, die Forschung und Entwicklung im Bereich drahtloser Technologien fördert, was für zukünftiges Wachstum entscheidend ist.

Asien-Pazifik: Schnelles Wachstum und Akzeptanz

Asien-Pazifik verzeichnet ein rapides Wachstum im Markt für industrielle drahtlose Automatisierung und hält etwa 25 % des globalen Anteils. Die Expansion der Region wird durch zunehmende Industrialisierung, Urbanisierung und einen wachsenden Fokus auf intelligente Fertigung vorangetrieben. Länder wie China und Japan stehen an der Spitze und investieren stark in Automatisierungstechnologien, um die Produktivität und Effizienz in verschiedenen Sektoren, einschließlich Fertigung und Logistik, zu steigern. China, als größter Markt in der Region, beherbergt zahlreiche Schlüsselakteure, darunter Mitsubishi Electric und ABB, die aktiv innovative drahtlose Lösungen entwickeln. Die Wettbewerbslandschaft entwickelt sich, wobei sowohl lokale als auch internationale Unternehmen um Marktanteile kämpfen. Der Fokus der Region auf technologische Fortschritte und staatliche Initiativen zur Unterstützung der Automatisierung stärkt weiter ihre Position im globalen Markt und macht sie zu einem wichtigen Akteur im Bereich der industriellen drahtlosen Automatisierung.

Naher Osten und Afrika: Potenzial des aufstrebenden Marktes

Die Region Naher Osten und Afrika (MEA) entwickelt sich zu einem potenziellen Markt für industrielle drahtlose Automatisierung und hält derzeit etwa 5 % des globalen Anteils. Das Wachstum in dieser Region wird durch zunehmende Investitionen in Infrastruktur und industrielle Projekte, insbesondere in Ländern wie den VAE und Südafrika, vorangetrieben. Staatliche Initiativen, die darauf abzielen, die Wirtschaft zu diversifizieren und die Betriebseffizienz zu verbessern, tragen ebenfalls zur Nachfrage nach Automatisierungslösungen bei. In der MEA-Region entwickelt sich die Wettbewerbslandschaft noch, mit einer Mischung aus lokalen und internationalen Akteuren, die in den Markt eintreten. Unternehmen konzentrieren sich darauf, maßgeschneiderte Lösungen anzubieten, um den einzigartigen Bedürfnissen verschiedener Branchen, einschließlich Öl und Gas, Fertigung und Versorgungsunternehmen, gerecht zu werden. Die Präsenz wichtiger Akteure nimmt allmählich zu, und da die Region weiterhin in Technologie investiert, wird erwartet, dass der Markt für industrielle drahtlose Automatisierung in den kommenden Jahren erheblich wachsen wird.
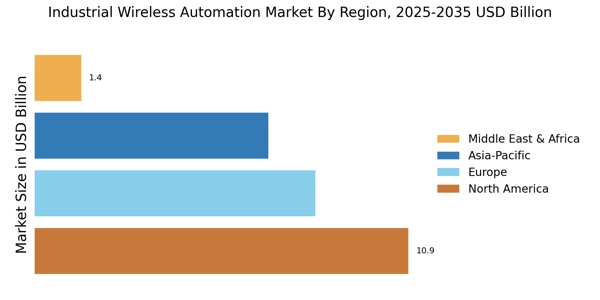
Industrielle drahtlose Automatisierung Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für industrielle drahtlose Automatisierung ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die von raschen technologischen Fortschritten und einer steigenden Nachfrage nach Automatisierungslösungen in verschiedenen Sektoren angetrieben wird. Schlüsselakteure wie Siemens (Deutschland), Rockwell Automation (USA) und Honeywell (USA) positionieren sich strategisch durch Innovation und Partnerschaften, um ihre Marktpräsenz zu stärken. Siemens (Deutschland) konzentriert sich auf die Integration fortschrittlicher digitaler Technologien in seine Automatisierungslösungen, während Rockwell Automation (USA) die Entwicklung intelligenter Fertigungssysteme betont. Honeywell (USA) hingegen nutzt seine Expertise im Bereich industrielle IoT, um umfassende drahtlose Automatisierungslösungen anzubieten und damit ein wettbewerbsfähiges Umfeld zu schaffen, das technologische Integration und kundenorientierte Ansätze priorisiert.
Der Markt für industrielle drahtlose Automatisierung scheint moderat fragmentiert zu sein, mit mehreren Akteuren, die um Marktanteile durch lokale Fertigung und optimierte Lieferketten konkurrieren. Unternehmen lokalisierten zunehmend ihre Produktionsstätten, um die Durchlaufzeiten zu verkürzen und die Reaktionsfähigkeit auf regionale Anforderungen zu verbessern. Diese Strategie verbessert nicht nur die Betriebseffizienz, sondern ermöglicht auch eine bessere Anpassung an lokale Vorschriften und Kundenpräferenzen. Der kollektive Einfluss dieser Schlüsselakteure fördert eine wettbewerbsfähige Atmosphäre, in der Innovation und Anpassungsfähigkeit von größter Bedeutung sind, da sie sich in einem überfüllten Markt differenzieren wollen.
Im August kündigte Siemens (Deutschland) die Einführung seiner neuen drahtlosen Automatisierungsplattform an, die KI-gesteuerte Analysen integriert, um industrielle Prozesse zu optimieren. Dieser strategische Schritt ist bedeutend, da er Siemens an die Spitze des Trends zur digitalen Transformation positioniert und es Herstellern ermöglicht, Daten für verbesserte Entscheidungsfindung und Betriebseffizienz zu nutzen. Die Einführung dieser Plattform wird voraussichtlich die Wettbewerbsfähigkeit von Siemens verbessern, indem sie den Kunden fortschrittliche Werkzeuge für die Echtzeitüberwachung und prädiktive Wartung bietet.
Im September ging Rockwell Automation (USA) eine strategische Partnerschaft mit einem führenden Cloud-Dienstleister ein, um seine industriellen IoT-Fähigkeiten zu verbessern. Diese Zusammenarbeit zielt darauf ab, eine robuste cloudbasierte Plattform zu entwickeln, die nahtlose Datenintegration und Analysen für industrielle Operationen ermöglicht. Die Partnerschaft unterstreicht Rockwells Engagement für die Weiterentwicklung seiner digitalen Lösungen, was es ihm möglicherweise ermöglicht, einen größeren Anteil am wachsenden Markt für cloudfähige Automatisierungstechnologien zu gewinnen.
Im Juli erweiterte Honeywell (USA) sein Angebot an drahtlosen Sensornetzwerken durch die Übernahme eines Startups, das sich auf fortschrittliche Sensortechnologien spezialisiert hat. Diese Übernahme ist ein Indiz für Honeywells Strategie, sein Produktportfolio zu stärken und seine Fähigkeiten in der drahtlosen Automatisierung zu verbessern. Durch die Integration modernster Sensortechnologien wird Honeywell voraussichtlich die Genauigkeit und Zuverlässigkeit seiner Automatisierungslösungen verbessern und damit den sich entwickelnden Bedürfnissen seiner Kunden in verschiedenen Branchen gerecht werden.
Im Oktober sind die Wettbewerbstrends im Markt für industrielle drahtlose Automatisierung zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von Künstlicher Intelligenz geprägt. Strategische Allianzen werden immer häufiger, da Unternehmen die Notwendigkeit erkennen, zusammenzuarbeiten, um effektiv zu innovieren und die Kundenanforderungen zu erfüllen. In Zukunft wird erwartet, dass sich die wettbewerbliche Differenzierung von traditioneller preisbasierter Konkurrenz zu einem Fokus auf Innovation, technologische Fortschritte und Zuverlässigkeit der Lieferkette entwickeln wird. Dieser Wandel deutet darauf hin, dass Unternehmen, die diese Aspekte priorisieren, voraussichtlich als Marktführer hervorgehen werden.

Zu den wichtigsten Unternehmen im Industrielle drahtlose Automatisierung Markt-Markt gehören

Recent Industry Developments

Aktuelle Entwicklungen im Markt für industrielle drahtlose Automatisierung wurden durch die steigende Nachfrage nach verbesserter Betriebseffizienz und die Einführung von Industrie 4.0-Technologien vorangetrieben. Hauptakteure haben ihre Produktportfolios durch strategische Partnerschaften und Übernahmen erweitert und sich auf die Integration fortschrittlicher drahtloser Technologien und des Internet der Dinge (IoT) konzentriert, um zuverlässigere und skalierbare Lösungen anzubieten. 

Der wachsende Fokus auf Sicherheit und Fernüberwachung hat zu Innovationen in drahtlosen Sensornetzwerken und Automatisierungsplattformen geführt. Darüber hinaus fördern regulatorische Initiativen, die auf die Förderung von Nachhaltigkeit und Energieeffizienz abzielen, das Marktwachstum weiter. 

Neueste Fortschritte in der 5G-Technologie versprechen, die Kommunikation in industriellen Umgebungen zu revolutionieren, indem sie schnellere Datenübertragungen und verbesserte Konnektivität ermöglichen. Branchenakteure investieren auch in Forschung und Entwicklung, um Herausforderungen im Zusammenhang mit Cybersicherheit und nahtloser Systemintegration zu überwinden. Diese dynamische Landschaft spiegelt die wesentliche Rolle der industriellen drahtlosen Automatisierung bei der Transformation von Fertigungsprozessen wider, während sie die Flexibilität und Produktivität in verschiedenen Sektoren verbessert. Während sich der Markt weiterentwickelt, werden laufende technologische Fortschritte und sich ändernde Verbraucherpräferenzen weiterhin den Verlauf der industriellen drahtlosen Lösungen weltweit prägen.

Zukunftsaussichten

Industrielle drahtlose Automatisierung Markt Zukunftsaussichten

Der Markt für industrielle drahtlose Automatisierung wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 8,04 % wachsen, angetrieben durch Fortschritte im IoT, steigende Nachfrage nach Automatisierung und verbesserte Konnektivitätslösungen.
Die zukünftige Perspektive für den Markt für industrielle drahtlose Automatisierung ist außergewöhnlich stark, angetrieben durch den globalen Übergang zu Industrie 4.0 und intelligenten Fabriken. Das Wachstum wird durch den Ausbau von 5G-Netzen, die Einführung von IIoT-fähigen Sensoren und KI-gesteuerten Analysen für die Echtzeitüberwachung gefördert.

Neue Möglichkeiten liegen in:

  • Entwicklung fortschrittlicher drahtloser Sensornetzwerke für die Echtzeitüberwachung.

Bis 2035 wird erwartet, dass der Markt für industrielle drahtlose Automatisierung ein erhebliches Wachstum erzielt, was robuste technologische Fortschritte und eine erhöhte Akzeptanz widerspiegelt.

Marktsegmentierung

Markt für industrielle drahtlose Automatisierung - Ausblick auf das Bereitstellungsmodell

  • Vor Ort
  • Cloud-basiert
  • Hybrid

Markt für industrielle drahtlose Automatisierung - Ausblick auf die Systemkomponenten

  • Sensoren
  • Steuerungen
  • Gateways
  • Software
  • Kommunikationsmodule

Markt für industrielle drahtlose Automatisierung - Ausblick auf die Endnutzerindustrie

  • Öl und Gas
  • Pharmazeutika
  • Chemikalien
  • Lebensmittel und Getränke
  • Automobil

Markt für industrielle drahtlose Automatisierung - Ausblick auf den Anwendungssektor

  • Fertigung
  • Prozessautomatisierung
  • Energieversorger
  • Transport
  • Bergbau

Markt für industrielle drahtlose Automatisierung - Ausblick auf die Kommunikationstechnologie

  • Wi-Fi
  • Bluetooth
  • Zigbee
  • LoRaWAN
  • Mobilfunk

Berichtsumfang

MARKTGRÖSSE 2024 27,36 (Milliarden USD)
MARKTGRÖSSE 2025 29,55 (Milliarden USD)
MARKTGRÖSSE 2035 64,06 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 8,04 % (2025 - 2035)
BERICHTSDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Siemens (DE), Rockwell Automation (US), Honeywell (US), Schneider Electric (FR), Emerson Electric (US), ABB (CH), Mitsubishi Electric (JP), Cisco Systems (US), General Electric (US)
Abgedeckte Segmente Kommunikationstechnologie, Anwendungssektor, Systemkomponente, Bereitstellungsmodell, Endbenutzerindustrie, regional
Wichtige Marktchancen Integration fortschrittlicher IoT-Lösungen verbessert die Effizienz im Markt für industrielle drahtlose Automatisierung.
Wichtige Marktdynamiken Steigende Nachfrage nach Echtzeit-Datenanalysen treibt Innovationen in Technologien und Lösungen der industriellen drahtlosen Automatisierung voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Marktes für industrielle drahtlose Automatisierung bis 2035?

Der Markt für industrielle drahtlose Automatisierung wird voraussichtlich eine Bewertung von 64,06 Milliarden USD bis 2035 erreichen.

Wie hoch war die Marktbewertung des Marktes für industrielle drahtlose Automatisierung im Jahr 2024?

Im Jahr 2024 betrug die Marktbewertung des Marktes für industrielle drahtlose Automatisierung 27,36 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Markt für industrielle drahtlose Automatisierung während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Markt für industrielle drahtlose Automatisierung während des Prognosezeitraums 2025 - 2035 beträgt 8,04 %.

Welche Kommunikationstechnologien sind im Markt für industrielle drahtlose Automatisierung führend?

Führende Kommunikationstechnologien sind Wi-Fi, das voraussichtlich von 10,0 auf 25,0 Milliarden USD wachsen wird, und Bluetooth, das voraussichtlich von 5,0 auf 12,0 Milliarden USD zunehmen wird.

Welche wichtigen Anwendungssektoren treiben den Markt für industrielle drahtlose Automatisierung an?

Wichtige Anwendungssektoren sind Fertigung und Transport, die beide voraussichtlich von 6,0 auf 14,0 Milliarden USD wachsen werden.

Welche Systemkomponenten werden voraussichtlich ein signifikantes Wachstum im Markt für industrielle drahtlose Automatisierung erfahren?

Controller und Software werden voraussichtlich ein signifikantes Wachstum erfahren, mit Prognosen von 6,0 bis 14,0 Milliarden USD bzw. 7,0 bis 15,0 Milliarden USD.

Welche Bereitstellungsmodelle werden im Markt für industrielle drahtlose Automatisierung genutzt?

Der Markt nutzt lokale, cloudbasierte und hybride Bereitstellungsmodelle, wobei die lokale Bereitstellung voraussichtlich von 10,0 auf 24,0 Milliarden USD wachsen wird.

Welche Endnutzerbranchen tragen zum Wachstum des Marktes für industrielle drahtlose Automatisierung bei?

Endnutzerbranchen wie Lebensmittel & Getränke und Chemikalien tragen erheblich bei, mit Prognosen von 7,0 bis 16,0 Milliarden USD bzw. 6,0 bis 15,0 Milliarden USD.

Wer sind die Hauptakteure im Markt für industrielle drahtlose Automatisierung?

Zu den Hauptakteuren gehören Siemens, Rockwell Automation, Honeywell, Schneider Electric und Emerson Electric, unter anderem.

Wie vergleicht sich der Markt für industrielle drahtlose Automatisierung mit den Vorjahren?

Der Markt hat ein erhebliches Wachstum von 27,36 Milliarden USD im Jahr 2024 gezeigt und wird voraussichtlich weiterhin auf 64,06 Milliarden USD bis 2035 wachsen.

Autor
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, industry publications, and authoritative industrial organizations. Key sources included the International Electrotechnical Commission (IEC), Institute of Electrical and Electronics Engineers (IEEE), International Society of Automation (ISA), International Telecommunication Union (ITU), National Institute of Standards and Technology (NIST), Occupational Safety and Health Administration (OSHA), European Committee for Electrotechnical Standardization (CENELEC), Federal Communications Commission (FCC), European Telecommunications Standards Institute (ETSI), International Organization for Standardization (ISO), World Economic Forum (WEF) Centre for the Fourth Industrial Revolution, International Labour Organization (ILO) industrial statistics, United Nations Industrial Development Organization (UNIDO), national statistical offices (U.S. Bureau of Economic Analysis, Eurostat, China's National Bureau of Statistics), and industry association reports from the Automation Federation, Manufacturing Institute, and VDMA (German Engineering Federation). These sources were used to collect technology adoption statistics, regulatory compliance data, safety certification studies, industrial IoT deployment trends, and market landscape analysis for Wi-Fi, Bluetooth, Zigbee, LoRaWAN, cellular technologies, and other wireless communication protocols.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Product Development, chief technology officers, regulatory affairs leaders, and commercial directors from industrial automation manufacturers, wireless communication equipment providers, and system integrators comprised supply-side sources. From manufacturing facilities, process industries, energy utilities, and transportation operators, demand-side sources included chief automation officers, plant managers, operations directors, IT/OT integration leaders, and procurement heads. Market segmentation was verified, product development timelines were confirmed, and insights regarding technology adoption patterns, deployment strategies, cybersecurity implementations, and total cost of ownership dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Technology mapping across Wi-Fi, Bluetooth, Zigbee, LoRaWAN, cellular (4G/5G), and other emerging wireless protocols

Component analysis covering sensors, controllers, gateways, software platforms, and communication modules

Deployment model assessment across on-premises, cloud-based, and hybrid architectures

End-user industry coverage including oil & gas, pharmaceuticals, chemicals, food & beverages, automotive, and discrete

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Air Operated Double Diaphragm (AODD) Pump Market
Fallstudie
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.