Markt für industrielle Schlauchbaugruppen

Marktforschungsbericht über industrielle Schlauchassemblierungen nach Anwendung (Öl und Gas, chemische Verarbeitung, Wassertransfer, Bauwesen, Lebensmittel und Getränke), nach Typ (Gummischlauchassemblierungen, PVC-Schlauchassemblierungen, Metall-Schlauchassemblierungen, Verbundschlauchassemblierungen), nach Endverbraucherindustrie (Herstellung, Luft- und Raumfahrt, Bergbau, Landwirtschaft, Marine), nach Druckbereich (Niederdruck, Mitteldruck, Hochdruck) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/Equip/38040-HCR 100 Pages Tejas Chaudhary Last Updated: September 17, 2026
Industrial Hose Assemblies Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.17%
2024 Market Size$ 9.65 Billion
2025 Market Size$ 9.96 Billion
2035 Market Size$ 13.61 Billion
Key Players
Parker Hannifin
Continental AG
Gates Corporation
Eaton Corporation
Hose Master
Ryder Rubber
Opportunities
  • Growth in Oil and Gas Exploration
  • Rising Demand in Construction Sector
  • Increased Focus on Safety Regulations

Markt für industrielle Schlauchbaugruppen Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für industrielle Schlauchbaugruppen im Jahr 2024 auf 9,653 Milliarden USD geschätzt. Die Branche der industriellen Schlauchbaugruppen wird voraussichtlich von 9,959 Milliarden USD im Jahr 2025 auf 13,61 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 3,17 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für industrielle Schlauchassemblierungen ist bereit für Wachstum, angetrieben durch technologische Fortschritte und zunehmende Anwendungen in verschiedenen Sektoren.

  • Technologische Fortschritte verbessern die Leistung und Haltbarkeit von industriellen Schlauchassemblierungen.
  • Der Markt zeigt einen starken Fokus auf Nachhaltigkeit, wobei Hersteller umweltfreundliche Materialien und Praktiken priorisieren.
  • Nordamerika bleibt der größte Markt, während die Region Asien-Pazifik als das am schnellsten wachsende Gebiet für industrielle Schlauchassemblierungen hervorgeht.
  • Die steigende Nachfrage im Bauwesen und das Wachstum in der Öl- und Gasexploration sind wichtige Treiber für die Markterweiterung.

Marktgröße & Prognose

2024 Marktgröße 9,653 (USD Milliarden)
2035 Marktgröße 13,61 (USD Milliarden)
CAGR (2025 - 2035) 3,17%

Hauptakteure

Parker Hannifin (US), Continental AG (DE), Gates Corporation (US), Eaton Corporation (US), Hose Master (US), Ryder Rubber (US), Flexaust (US), Kuriyama of America (US), Trelleborg AB (SE)

Markt für industrielle Schlauchbaugruppen Treiber

Wachstum in der Öl- und Gasexploration

Der Sektor der Öl- und Gasexploration ist ein entscheidender Treiber für den Markt der industriellen Schlauchassemblierungen, da er Hochleistungs-Schläuche erfordert, die extremen Bedingungen standhalten können. Die Nachfrage nach industriellen Schlauchassemblierungen wird voraussichtlich steigen, da die Erkundungsaktivitäten sowohl an Land als auch auf See zunehmen. Marktdaten deuten darauf hin, dass der Öl- und Gassektor einen erheblichen Anteil am Markt für industrielle Schlauchassemblierungen ausmacht, mit einer prognostizierten Wachstumsrate von etwa 6 % in den kommenden Jahren. Dieses Wachstum wird durch den Bedarf an effizienten Fluidübertragungs- und Managementsystemen angeheizt, die für Bohr- und Produktionsoperationen unerlässlich sind. Da Unternehmen ihre Betriebseffizienz und Sicherheit verbessern möchten, wird die Nachfrage nach fortschrittlichen Schlauchassemblierungen, die hohen Druck und korrosive Materialien bewältigen können, voraussichtlich zunehmen.

Steigende Nachfrage im Bausektor

Der Bausektor verzeichnet einen bemerkenswerten Anstieg der Nachfrage nach industriellen Schlauchassemblierungen, der durch laufende Infrastrukturprojekte und städtische Entwicklungen vorangetrieben wird. Mit der Ausweitung der Bautätigkeiten wird der Bedarf an zuverlässigen und langlebigen Schlauchassemblierungen entscheidend. Daten zum Markt der industriellen Schlauchassemblierungen zeigen, dass der Bausektor einen erheblichen Teil des gesamten Marktanteils ausmacht, wobei Prognosen eine jährliche Wachstumsrate von etwa 5 % in den nächsten Jahren vorschlagen. Dieses Wachstum wird der zunehmenden Komplexität von Bauprojekten zugeschrieben, die spezialisierte Schlauchassemblierungen für verschiedene Anwendungen erfordern, einschließlich Betonpumpen und Materialhandling. Folglich konzentrieren sich die Hersteller darauf, innovative Lösungen zu entwickeln, um die spezifischen Bedürfnisse der Bauindustrie zu erfüllen und damit ihre Marktpräsenz zu stärken.

Erhöhter Fokus auf Sicherheitsvorschriften

Der Markt für industrielle Schlauchassemblierungen erlebt einen verstärkten Fokus auf Sicherheitsvorschriften in verschiedenen Sektoren, einschließlich der Fertigung, des Bauwesens sowie Öl und Gas. Strengere Compliance-Anforderungen treiben die Nachfrage nach hochwertigen Schlauchassemblierungen an, die den Sicherheitsstandards entsprechen. Marktdaten deuten darauf hin, dass Branchen in fortschrittliche Schlauchlösungen investieren, um Risiken im Zusammenhang mit der Fluidübertragung und -handhabung zu mindern. Dieser Trend wird voraussichtlich zu einer Marktwachstumsrate von etwa 5 % führen, da Unternehmen Sicherheit und Zuverlässigkeit in ihren Betrieben priorisieren. Darüber hinaus führt der Schwerpunkt auf Sicherheit dazu, dass Hersteller innovieren und ihr Produktangebot verbessern, um sicherzustellen, dass sie mit den regulatorischen Standards übereinstimmen und gleichzeitig den sich entwickelnden Bedürfnissen der Endbenutzer gerecht werden.

Erweiterung landwirtschaftlicher Anwendungen

Der Agrarsektor nimmt zunehmend industrielle Schlauchassemblierungen für verschiedene Anwendungen an, einschließlich Bewässerung, Chemikalienübertragung und Geräte Reinigung. Diese Erweiterung wird durch den Bedarf an effizienten und zuverlässigen Fluidmanagementsystemen in modernen landwirtschaftlichen Praktiken vorangetrieben. Der Markt für industrielle Schlauchassemblierungen wird voraussichtlich ein Wachstum von etwa 4 % in diesem Segment erfahren, da Landwirte nach langlebigen und flexiblen Schlauchlösungen suchen, um ihre Betriebe zu optimieren. Der steigende Trend der Präzisionslandwirtschaft, der die effiziente Nutzung von Ressourcen betont, treibt die Nachfrage nach spezialisierten Schlauchassemblierungen weiter voran. Mit der Weiterentwicklung landwirtschaftlicher Praktiken werden Hersteller voraussichtlich darauf abzielen, Produkte zu entwickeln, die den spezifischen Anforderungen des Agrarsektors gerecht werden, und damit ihre Marktposition zu stärken.

Technologische Innovationen in der Schlauchherstellung

Technologische Innovationen verändern den Markt für industrielle Schlauchassemblierungen und führen zur Entwicklung fortschrittlicher Materialien und Herstellungsverfahren. Die Einführung von Hochleistungs-Polymeren und Verbundmaterialien hat die Haltbarkeit und Flexibilität von Schlauchassemblierungen verbessert, wodurch sie für ein breiteres Anwendungsspektrum geeignet sind. Marktanalysen zeigen, dass die Einführung dieser Technologien das Wachstum vorantreibt, mit einer geschätzten jährlichen Zunahme der Marktgröße um 4 %. Darüber hinaus verbessert die Automatisierung in den Herstellungsprozessen die Produktionseffizienz und senkt die Kosten, sodass Hersteller wettbewerbsfähige Preise anbieten können. Da Branchen zunehmend Qualität und Leistung priorisieren, wird erwartet, dass die Nachfrage nach technologisch fortschrittlichen Schlauchassemblierungen steigt, was den Markt weiter vorantreibt.
Einblicke in Marktsegmente

Nach Anwendung: Öl und Gas (Größter) vs. Wassertransfer (Schnellstwachsende)

Der Markt für industrielle Schlauchbaugruppen wird maßgeblich vom Öl- und Gassektor angeführt, der aufgrund seiner entscheidenden Bedeutung für die Energieproduktion und -transport einen erheblichen Marktanteil hat. Dieses Segment umfasst verschiedene Anwendungen, einschließlich der Exploration im Upstream, der Raffinerieoperationen im Downstream und dem Transport von Rohöl und Erdgas. Danach spielen die Sektoren Chemieverarbeitung und Wassertransfer eine wichtige Rolle, indem sie eine Vielzahl industrieller Bedürfnisse abdecken, von der Chemikalientransport bis hin zum Management von Wasserressourcen.

Wassertransfer (Aufstrebend) vs. Lebensmittel und Getränke (Dominant)

In der aktuellen Landschaft bleibt der Sektor Lebensmittel und Getränke dominant in der Anwendung von industriellen Schlauchbaugruppen, angetrieben von strengen Hygienestandards und der Nachfrage nach sicherer und effizienter Lebensmittelhandhabung. Der Wassertransfer-Sektor hingegen wächst schnell, dank zunehmender industrieller Aktivitäten und dem Bedarf an effizienten und zuverlässigen Wasserbewirtschaftungslösungen in Bauwesen und Landwirtschaft. Diese wettbewerbsorientierte Dichotomie hebt die Bedeutung der betrieblichen Effizienz in verschiedenen Branchen hervor, da Unternehmen bestrebt sind, regulatorische Anforderungen zu erfüllen und die Ressourcennutzung zu optimieren.

Nach Typ: Gummischlauchbaugruppen (Größter) vs. PVC-Schlauchbaugruppen (Schnellstwachsende)

Der Markt für industrielle Schlauchbaugruppen ist durch vielfältige Segmentwerte gekennzeichnet, wobei Gummischlauchbaugruppen den größten Marktanteil halten. Dieses langjährige Segment profitiert von seiner Haltbarkeit und Vielseitigkeit und findet Anwendungen in verschiedenen Branchen, einschließlich Bauwesen und Landwirtschaft. Inzwischen stellen PVC-Schlauchbaugruppen das am schnellsten wachsende Segment dar, das Unternehmen anspricht, die leichte und kosteneffektive Lösungen für Fluidtransferprozesse suchen. Ihre zunehmende Verwendung in der Landwirtschaft, Lebensmittelverarbeitung und Fertigung zeigt die steigende Nachfrage in mehreren Sektoren.

Gummischlauchbaugruppen (Dominant) vs. Verbundschlauchbaugruppen (Aufstrebend)

Gummischlauchbaugruppen sind das dominante Element im Markt für industrielle Schlauchbaugruppen, was auf ihre Widerstandsfähigkeit und höhere Temperaturbeständigkeit zurückzuführen ist. Diese Schläuche sind in schweren Anwendungen und Branchen wie Öl und Gas unerlässlich, wo robuste Leistung von entscheidender Bedeutung ist. Im Gegensatz dazu gewinnen Verbundschlauchbaugruppen aufgrund ihres leichten Designs, ihrer Flexibilität und ihrer Chemikalienbeständigkeit an Beliebtheit. Diese neu gefundene Präferenz hebt einen Wandel hin zu anpassungsfähigeren und vielseitigeren Lösungen in industriellen Anwendungen hervor, wodurch Verbundoptionen zunehmend attraktiv für dynamische Umgebungen werden.

Nach Endverbraucherindustrie: Fertigung (Größter) vs. Luft- und Raumfahrt (Schnellstwachsende)

Im Markt für industrielle Schlauchbaugruppen hält der Fertigungssektor den größten Anteil, angetrieben von der Nachfrage nach langlebigen und leistungsstarken Schläuchen in Produktionsprozessen. Diese Branche ist stark auf industrielle Schläuche angewiesen, um Flüssigkeiten, Gase und Materialien in verschiedenen Fertigungsanwendungen zu übertragen. Im Gegensatz dazu expandiert der Luft- und Raumfahrtsektor, obwohl er einen kleineren Marktanteil hat, schnell aufgrund zunehmender Investitionen in den Luftverkehr und dem Bedarf an spezialisierten Schlauchlösungen in Flugzeugsystemen.

Fertigung (Dominant) vs. Luft- und Raumfahrt (Aufstrebend)

Die Fertigungsindustrie ist die dominierende Kraft im Markt für industrielle Schlauchbaugruppen, gekennzeichnet durch ihren umfangreichen Einsatz von Schläuchen in verschiedenen Anwendungen, einschließlich der Automatisierung von Prozessen und dem Management von hohen Drücken und Temperaturen. Dieser Sektor profitiert von Innovationen, die auf Haltbarkeit und Effizienz ausgerichtet sind, die mit dem wachsenden Bedarf an zuverlässigen Betriebslösungen übereinstimmen. Auf der anderen Seite entwickelt sich der Luft- und Raumfahrtsektor mit schnellem Wachstumspotenzial, angetrieben von technologischen Fortschritten und der steigenden Nachfrage nach leichten und leistungsstarken Materialien in der Flugzeugherstellung. Da sich Luftfahrtprojekte weltweit ausweiten, wird erwartet, dass dieses Segment einen Anstieg der Annahme spezialisierter Schläuche verzeichnen wird, die entwickelt wurden, um strengen Sicherheits- und Leistungsstandards zu entsprechen.

Nach Druckbereich: Hochdruck (Größter) vs. Mittlerer Druck (Schnellstwachsende)

Im Markt für industrielle Schlauchbaugruppen ist das Segment Druckbereich in niedrig, mittel und hoch unterteilt, wobei Hochdruck den größten Anteil hält. Hochdruckschläuche sind aufgrund ihrer kritischen Anwendungen in verschiedenen anspruchsvollen Branchen wie Öl und Gas, Bauwesen und Fertigung unerlässlich, wo Haltbarkeit und Sicherheit von größter Bedeutung sind. Nach Hochdruck gewinnen mittlere Druckschläuche bemerkte Aufmerksamkeit, da die Branchen sich zunehmend auf vielseitigere und anpassungsfähigere Lösungen zubewegen, die eine breitere Palette von betrieblichen Bedürfnissen abdecken. Insgesamt verändern sich die Marktdynamiken, wobei Hochdruck in Bezug auf den Anteil führend ist, während mittlerer Druck voraussichtlich ein beschleunigtes Wachstum erleben wird, angetrieben durch Fortschritte in der Materialtechnologie und die steigende Nachfrage nach effizienten und kosteneffektiven Lösungen in verschiedenen Sektoren. Diese Trends deuten auf eine robuste Zukunft für beide Segmente hin, die sich an veränderte industrielle Anforderungen und Innovationen anpassen.

Hochdruck (Dominant) vs. Mittlerer Druck (Aufstrebend)

Hochdruckschläuche sind so konzipiert, dass sie sehr hohe Innendrücke bewältigen, was sie für Anwendungen mit hohen Einsätzen, bei denen ein Versagen keine Option ist, unerlässlich macht. Sie werden typischerweise in hydraulischen Systemen, Hochdruckreinigung und hydraulischem Fracking eingesetzt, unter anderem, wo ihre Widerstandsfähigkeit und Zuverlässigkeit entscheidend sind. Im Gegensatz dazu bedienen mittlere Druckschläuche ein wachsendes Segment des Marktes und bieten ein Gleichgewicht zwischen Kosten und Leistung. Diese Schläuche finden Anwendungen in verschiedenen Bereichen wie Bewässerungssystemen, pneumatischen Werkzeugen und Automobilservices und entwickeln sich zu einer beliebten Wahl für Branchen, die flexible und langlebige Lösungen benötigen. Die zunehmende Vielseitigkeit und Verbesserungen in der Materialtechnologie für mittlere Druckschläuche positionieren sie als starke Alternative zu Hochdruck, die eine Vielzahl von Anwendungsbedürfnissen abdecken.

Erhalten Sie detailliertere Einblicke zu Markt für industrielle Schlauchbaugruppen

Regionale Einblicke

Nordamerika: Marktführer in Innovation

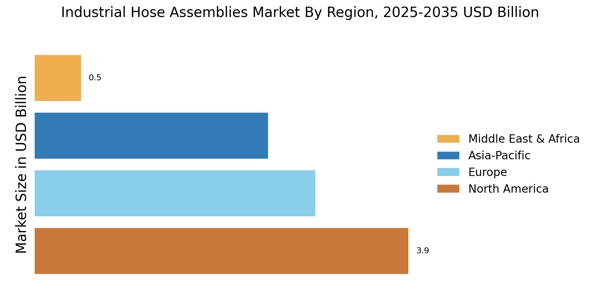
Nordamerika ist der größte Markt für industrielle Schlauchbaugruppen und hält etwa 40 % des globalen Marktanteils. Das Wachstum der Region wird durch robuste Fertigungsaktivitäten, steigende Nachfrage aus dem Öl- und Gassektor und strenge Sicherheitsvorschriften angetrieben. Die Präsenz von großen Akteuren wie Parker Hannifin und Gates Corporation fördert zudem die Markterweiterung. Regulatorische Katalysatoren, wie OSHA-Standards, verbessern die Sicherheit und Qualität und treiben die Nachfrage nach Hochleistungs-Schlauchbaugruppen voran. Die Vereinigten Staaten sind das führende Land in dieser Region und tragen erheblich zum Marktwachstum bei. Kanada folgt als zweitgrößter Markt, angetrieben von seiner ressourcenreichen Wirtschaft und industriellen Aktivitäten. Die Wettbewerbslandschaft ist durch Schlüsselakteure wie Eaton Corporation und Continental AG gekennzeichnet, die kontinuierlich innovieren, um den sich entwickelnden Bedürfnissen verschiedener Branchen gerecht zu werden. Der Fokus auf Nachhaltigkeit und Effizienz prägt die Produktentwicklung und sorgt für ein dynamisches Marktumfeld.

Europa: Schw emerging Market mit Vorschriften

Europa ist ein bedeutender Akteur im Markt für industrielle Schlauchbaugruppen und macht etwa 30 % des globalen Anteils aus. Das Wachstum der Region wird durch strenge Umweltvorschriften und einen Wandel hin zu nachhaltigen Fertigungspraktiken vorangetrieben. Länder wie Deutschland und Frankreich stehen an der Spitze, mit zunehmenden Investitionen in Infrastruktur und industrieller Automatisierung. Die Vorschriften der Europäischen Union zu Produktsicherheit und Umweltauswirkungen sind wichtige Treiber für die Markterweiterung und gewährleisten hohe Qualitätsstandards bei Schlauchbaugruppen. Deutschland führt den Markt in Europa an, unterstützt durch eine starke Fertigungsbasis und Innovationen in der industriellen Technologie. Frankreich und das Vereinigte Königreich tragen ebenfalls erheblich bei, mit einem Fokus auf die Verbesserung der Betriebseffizienz in verschiedenen Sektoren. Die Wettbewerbslandschaft umfasst große Akteure wie Continental AG und Trelleborg AB, die in Forschung und Entwicklung investieren, um fortschrittliche Schlauchlösungen zu entwickeln. Der Schwerpunkt auf der Einhaltung der EU-Vorschriften prägt das Produktangebot und stellt sicher, dass sie die höchsten Standards erfüllen.

Asien-Pazifik: Schnelles Wachstum in Schwellenländern

Asien-Pazifik verzeichnet ein schnelles Wachstum im Markt für industrielle Schlauchbaugruppen und hält etwa 25 % des globalen Anteils. Die Expansion der Region wird durch zunehmende Industrialisierung, Urbanisierung und steigende Nachfrage aus Sektoren wie Bauwesen und Automobilindustrie angetrieben. Länder wie China und Indien führen dieses Wachstum an, unterstützt durch staatliche Initiativen zur Förderung von Fertigung und Infrastrukturentwicklung. Das regulatorische Umfeld der Region entwickelt sich weiter und konzentriert sich auf Sicherheits- und Qualitätsstandards, um die Wettbewerbsfähigkeit des Marktes zu verbessern. China ist der größte Markt in Asien-Pazifik mit erheblichen Investitionen in Infrastruktur und Fertigungskapazitäten. Indien folgt dicht, mit einer wachsenden Nachfrage nach industriellen Schläuchen in verschiedenen Anwendungen. Die Wettbewerbslandschaft ist durch die Präsenz sowohl lokaler als auch internationaler Akteure gekennzeichnet, einschließlich Kuriyama of America und Gates Corporation. Der Fokus auf Innovation und kosteneffektive Lösungen treibt die Produktentwicklung voran und stellt sicher, dass die Region ein wichtiger Akteur auf dem globalen Markt bleibt.

Naher Osten und Afrika: Ressourcenreiche Marktchancen

Die Region Naher Osten und Afrika entwickelt sich zu einem bedeutenden Markt für industrielle Schlauchbaugruppen und macht etwa 5 % des globalen Anteils aus. Das Wachstum wird hauptsächlich durch den Öl- und Gassektor sowie durch zunehmende Investitionen in Infrastruktur und Bauwesen angetrieben. Länder wie Saudi-Arabien und Südafrika führen den Markt an, unterstützt durch staatliche Initiativen zur Diversifizierung der Wirtschaft und zur Verbesserung der industriellen Fähigkeiten. Regulatorische Rahmenbedingungen entwickeln sich allmählich weiter, um Sicherheit und Qualität in industriellen Anwendungen zu gewährleisten. Saudi-Arabien ist der größte Markt in dieser Region und profitiert von seinen umfangreichen Ölreserven und laufenden Infrastrukturprojekten. Südafrika folgt mit einem Fokus auf Bergbau- und Fertigungssektoren. Die Wettbewerbslandschaft umfasst sowohl lokale als auch internationale Akteure, einschließlich Ryder Rubber und Flexaust, die sich an die einzigartigen Anforderungen der Region anpassen. Der Schwerpunkt auf Nachhaltigkeit und Effizienz prägt das Produktangebot und stellt sicher, dass sie den Bedürfnissen verschiedener Branchen gerecht werden.

Markt für industrielle Schlauchbaugruppen Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für industrielle Schlauchbaugruppen ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage in verschiedenen Sektoren wie Fertigung, Bauwesen und Landwirtschaft angetrieben wird. Schlüsselakteure engagieren sich aktiv in Strategien, die Innovation, regionale Expansion und digitale Transformation betonen. Beispielsweise hat sich Parker Hannifin (US) als Marktführer positioniert, indem es sich auf fortschrittliche Materialien und Technologieintegration konzentriert, während Continental AG (DE) seine Marktpräsenz durch Investitionen in nachhaltige Fertigungspraktiken verbessert. Diese Strategien tragen kollektiv zu einem wettbewerbsintensiven Umfeld bei, das zunehmend darauf fokussiert ist, vielfältige Kundenbedürfnisse zu erfüllen und sich an Marktveränderungen anzupassen. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen die Fertigung, um die Durchlaufzeiten zu verkürzen und die Lieferketten zu optimieren, was ein entscheidender Faktor für die Wettbewerbsfähigkeit zu sein scheint. Die Marktstruktur ist moderat fragmentiert, wobei mehrere Schlüsselakteure Einfluss auf Preise und Produktangebote ausüben. Diese Fragmentierung ermöglicht es Nischenanbietern, zu gedeihen, während größere Unternehmen ihre Skalierung nutzen, um kosteneffektive Lösungen und innovative Produkte umzusetzen.
Im August kündigte Gates Corporation (US) die Einführung einer neuen Reihe von Hochleistungs-Hydraulikschläuchen an, die speziell für die Bauindustrie entwickelt wurden. Dieser strategische Schritt adressiert nicht nur die wachsende Nachfrage nach langlebigen und effizienten Produkten, sondern verstärkt auch Gates' Engagement für Innovationen als Reaktion auf die Bedürfnisse der Branche. Die Einführung dieser Schläuche wird voraussichtlich ihre Wettbewerbsfähigkeit stärken, indem sie einem spezifischen Marktsegment gerecht werden, das Zuverlässigkeit und Leistung unter herausfordernden Bedingungen erfordert. Ebenso erweiterte Eaton Corporation (US) im September 2025 seine Fertigungskapazitäten in Nordamerika, indem es in eine neue Anlage investierte, die der Produktion industrieller Schlauchbaugruppen gewidmet ist. Diese Expansion ist ein Indikator für Eatons Strategie, die Resilienz der Lieferkette zu stärken und der steigenden Nachfrage nach maßgeschneiderten Lösungen gerecht zu werden. Durch die Verbesserung der lokalen Produktion zielt Eaton darauf ab, die Lieferzeiten zu verkürzen und den Kundenservice zu verbessern, was seine Marktposition erheblich stärken könnte.
Im Oktober kündigte Trelleborg AB (SE) eine strategische Partnerschaft mit einem führenden Technologieunternehmen an, um intelligente Schlauchlösungen zu entwickeln, die IoT-Funktionen integrieren. Diese Initiative spiegelt einen breiteren Trend zur Digitalisierung innerhalb der Branche wider, da Unternehmen bestrebt sind, Technologie zu nutzen, um die Produktfunktionalität und das Kundenengagement zu verbessern. Die Zusammenarbeit wird voraussichtlich Trelleborg an die Spitze der Innovation bringen und möglicherweise neue Standards für Leistung und Effizienz in industriellen Schlauchbaugruppen setzen.
Ab Oktober werden die Wettbewerbsbedingungen im Markt für industrielle Schlauchbaugruppen zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz definiert. Strategische Allianzen werden immer häufiger, da Unternehmen den Wert der Zusammenarbeit zur Förderung von Innovationen und zur Verbesserung des Produktangebots erkennen. In Zukunft wird erwartet, dass sich die wettbewerbliche Differenzierung von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf technologische Fortschritte, Nachhaltigkeitsinitiativen und Zuverlässigkeit der Lieferkette entwickeln wird, wodurch die Marktlandschaft neu gestaltet wird.

Zu den wichtigsten Unternehmen im Markt für industrielle Schlauchbaugruppen-Markt gehören

Recent Industry Developments

Aktuelle Entwicklungen im Markt für industrielle Schlauchbaugruppen sind geprägt von einem Fokus auf Innovationen und strategische Kooperationen unter den Schlüsselakteuren. Unternehmen wie Kuriyama of America und Redwing Hose erhöhen ihre Produktionskapazitäten, um der steigenden Nachfrage in verschiedenen Sektoren, einschließlich Bauwesen und Öl und Gas, gerecht zu werden. Texas Rubber Supply und Flexaust haben neue Produktlinien eingeführt, die die Leistung in anspruchsvollen Anwendungen verbessern. Es gibt bemerkenswerte Aktivitäten im Bereich Fusionen und Übernahmen, wobei Unternehmen wie Gates Corporation und Parker Hannifin aktiv nach Möglichkeiten suchen, ihre Marktpräsenz auszubauen.

Darüber hinaus hat die kürzliche Übernahme eines komplementären Geschäftsfeldes durch Trelleborg AB sein Produktangebot gestärkt. Die Marktbewertung erfährt ein Wachstum, wobei Unternehmen wie Eaton Corporation signifikante Umsatzsteigerungen aufgrund einer wachsenden Kundenbasis und verbesserter Produktmerkmale berichten. Der Fokus auf Nachhaltigkeit und innovative Lösungen für den Umgang mit industriellen Flüssigkeiten gewinnt an Dynamik, wobei Unternehmen wie Kongsberg Automotive und Novaflex Group die Führung in nachhaltigen Praktiken übernehmen. Diese Entwicklungen prägen eine wettbewerbsintensive Landschaft und zwingen Unternehmen dazu, sich kontinuierlich anzupassen und zu innovieren, um ihre Marktpositionen zu halten.

    •  

Zukunftsaussichten

Markt für industrielle Schlauchbaugruppen Zukunftsaussichten

Der Markt für industrielle Schlauchassemblierungen wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 3,17 % wachsen, angetrieben durch zunehmende industrielle Automatisierung, Nachfrage nach langlebigen Materialien und erweiterte Anwendungen in verschiedenen Sektoren.

Neue Möglichkeiten liegen in:

  • Entwicklung umweltfreundlicher Schlauchmaterialien für Nachhaltigkeitsinitiativen.

Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erreicht, das die sich entwickelnden industriellen Bedürfnisse und technologischen Fortschritte widerspiegelt.

Marktsegmentierung

Marktübersicht für industrielle Schlauchassemblierungen

  • Gummischlauchassemblierungen
  • PVC-Schlauchassemblierungen
  • Metallschlauchassemblierungen
  • Verbundschlauchassemblierungen

Marktanwendungsausblick für industrielle Schlauchassemblierungen

  • Öl und Gas
  • Chemische Verarbeitung
  • Wassertransfer
  • Bau
  • Lebensmittel und Getränke

Marktdruckbereichsausblick für industrielle Schlauchassemblierungen

  • Niederdruck
  • Mitteldruck
  • Hochdruck

Marktübersicht der Endverbrauchsindustrie für industrielle Schlauchassemblierungen

  • Herstellung
  • Luft- und Raumfahrt
  • Bergbau
  • Landwirtschaft
  • Marine

Berichtsumfang

MARKTGRÖSSE 2024 9,653 (Milliarden USD)
MARKTGRÖSSE 2025 9,959 (Milliarden USD)
MARKTGRÖSSE 2035 13,61 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 3,17 % (2025 - 2035)
BERICHTSDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Parker Hannifin (US), Continental AG (DE), Gates Corporation (US), Eaton Corporation (US), Hose Master (US), Ryder Rubber (US), Flexaust (US), Kuriyama of America (US), Trelleborg AB (SE)
Abgedeckte Segmente Anwendung, Typ, Endverbraucherindustrie, Druckbereich, regional
Wichtige Marktchancen Integration intelligenter Technologien verbessert die Effizienz und Sicherheit im Markt für industrielle Schlauchbaugruppen.
Wichtige Marktdynamiken Steigende Nachfrage nach langlebigen und flexiblen Materialien treibt Innovationen in Technologien und Anwendungen für industrielle Schlauchbaugruppen voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Marktes für industrielle Schlauchbaugruppen bis 2035?

Der Markt für industrielle Schlauchbaugruppen wird voraussichtlich bis 2035 eine Bewertung von 13,61 Milliarden USD erreichen.

Wie hoch war die Marktbewertung des Marktes für industrielle Schlauchbaugruppen im Jahr 2024?

Im Jahr 2024 betrug die Marktbewertung des Marktes für industrielle Schlauchbaugruppen 9,653 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Markt für industrielle Schlauchbaugruppen im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für den Markt für industrielle Schlauchbaugruppen im Prognosezeitraum 2025 - 2035 beträgt 3,17 %.

Welches Anwendungssegment hatte 2024 die höchste Bewertung?

Im Jahr 2024 hatte das Anwendungssegment Öl und Gas die höchste Bewertung mit 2,5 Milliarden USD.

Was sind die prognostizierten Werte für Gummischlauchbaugruppen bis 2035?

Gummischlauchbaugruppen werden voraussichtlich bis 2035 einen Wert von 4,8 Milliarden USD erreichen.

Welche Hauptakteure dominieren den Markt für industrielle Schlauchbaugruppen?

Zu den Hauptakteuren im Markt für industrielle Schlauchbaugruppen gehören Parker Hannifin, Continental AG und Gates Corporation.

Wie hoch ist die prognostizierte Bewertung für das Segment Chemische Verarbeitung bis 2035?

Das Segment Chemische Verarbeitung wird voraussichtlich bis 2035 eine Bewertung von 2,8 Milliarden USD erreichen.

Wie schneidet das Segment Mitteldruck im Vergleich zu Niederdruck im Jahr 2024 ab?

Im Jahr 2024 wurde das Segment Mitteldruck mit 3,5 Milliarden USD bewertet, was das Niederdrucksegment übertraf, das mit 2,5 Milliarden USD bewertet wurde.

Wie hoch ist der prognostizierte Wert für die Marine-Endverbraucherindustrie bis 2035?

Die Marine-Endverbraucherindustrie wird voraussichtlich bis 2035 einen Wert von 3,053 Milliarden USD erreichen.

Wie sieht der erwartete Wachstumstrend für Verbundschlauchbaugruppen bis 2035 aus?
Verbundschlauchbaugruppen werden voraussichtlich bis 2035 auf eine Bewertung von 2,1 Milliarden USD wachsen.
Autor
Author Author Profile Tejas Chaudhary Research Analyst Level II
I have a degree in Engineering (Civil), with masters in Business Administration (Marketing). With more than 4 years of experience in market research and consulting, I am involved in end-to-end process of market research, proposals, project kickoffs and delivery. I have research knowledge and expertise in consumer goods/packaging domain. Also I have worked for various other domains like construction & equipment. Effectively managed and delivered more than 60 report studies for regional as well as global clientele.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Air Operated Double Diaphragm (AODD) Pump Market
Fallstudie
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.