Indien Markt für vorgefertigte Gebäude (2025 - 2035)

India Pre Engineered Buildings Market Research Report Information By Material Type (Concrete, Metal, Glass, Timber, and Other Materials), By Application (Residential, Commercial, and Others), By Product Type (Modular Buildings, Panelized & Componentized Systems, and Other Prefab Types), and By City Cluster (Delhi-NCR, Mumbai, Bangalore, Chennai, Hyderabad, Pune, Ahmedabad, and Rest of India) – Forecast Till 2035
ID: MRFR/PCM/1925-CR 87 Pages Varsha More Last Updated: September 18, 2026
India Pre Engineered Buildings Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)9.4%
2025 Market SizeUSD 13.95 billion
2030 Market SizeUSD 21.86 billion
2035 Market SizeUSD 34.25 billion
Key Players
Tata BlueScope Steel
Kirby Building Systems India
Interarch Building Products
EPACK Prefab Technologies
Pennar Industries
Everest Industries
Opportunities
  • Tier-2 and Tier-3 City Penetration
  • Digital Delivery and Data-Backed Service Models
  • Mission-Critical and Advanced Manufacturing Shells

India Pre Engineered Buildings Market Summary

Der Markt für vorgefertigte Gebäude in Indien wurde 2025 auf 13,95 Milliarden USD geschätzt und eröffnet das Prognosefenster mit 15,26 Milliarden USD im Jahr 2026, das bis 2035 auf 34,25 Milliarden USD bei einer CAGR von 9,4 % zwischen 2026 und 2035 ansteigt. Zwei Katalysatoren verankern diese Entwicklung. PMAY-Urban 2.0 hat eine zentrale Unterstützungsausgabe von etwa 62,1 Milliarden USD bis 2029, die erstmals im großen Maßstab fabrikgefertigte Wand- und Dachsystme in den sozialen Wohnungsbau zieht [1]. Parallel dazu hat PM Gati Shakti multimodale Logistikpark-Korridore freigegeben, die hochspannende Schalen erfordern, die in komprimierten Zeitplänen geliefert werden [2].

Die Hauptdaten zeigen, dass sich die Bautechniken hier schneller entwickeln. Fabrikqualitätskontrollierte Fertigteilplattenmontagen, rollgeformte Dach- und Wandsysteme sowie geschraubte Schrägträgerrahmen ersetzen das vor Ort gegossene RCC-Rahmenwerk und vor Ort gefertigte Träger. Die grüne Fabrik von Tata BlueScope im Wert von 98 Millionen USD mit ihren automatisierten Rollformlinien ist ein Beispiel für die Migration von Kapital von der Baustelle zur Produktionskapazität, ein Trend, dem viele mittelständische Hersteller jetzt folgen [3]. Entwickler geben an, dass bei auf diese Weise hergestellten Schalen eine Zeitkompression von 5 %–6 % besteht, und automatisierte Prozesse reduzieren den Fertigungsabfall um fast 19 % im Vergleich zu herkömmlichen Werkstätten [4]. Zusammenfassend lässt sich sagen, dass sich Fertigstrukturen von einem spezialisierten Industrieprodukt zu einer gängigen Lieferungstechnik entwickeln.


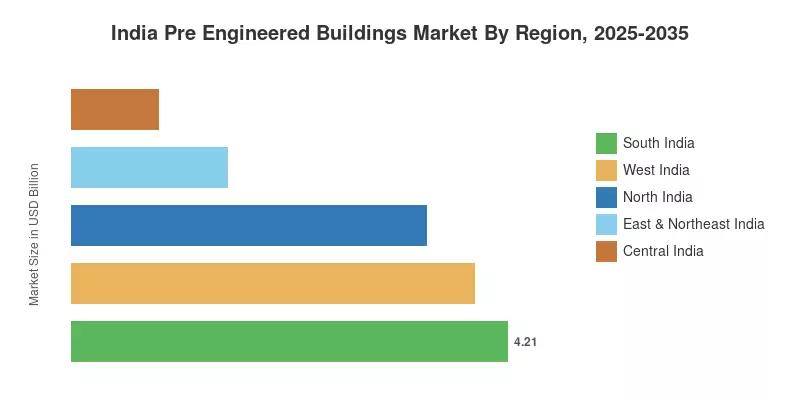
Geografisch gesehen macht Südindien 30,2 % der nationalen Nachfrage aus, angeführt von den Datenzentren und Elektronikpipelines in Bengaluru sowie den Automobilzulieferparks in Chennai. Ost- und Nordostindien ist der am schnellsten wachsende Cluster mit einer CAGR von 10,8 %, angetrieben von hafenbasierten Industrie-Korridoren in Odisha und Westbengalen. Westindien ist die zweitgrößte Zone, wobei Maharashtra und Gujarat zusammen die höchste Lagerabsorption im Land aufweisen. Bis 2035 wird der Markt für vorgefertigte Gebäude in Indien mehr von der Verfügbarkeit der Nachfrage als von der Geschwindigkeit der Produktionskapazität, der Transportlogistik und der Skalierung zertifizierter Arbeitskräfte zur Befriedigung der Nachfrage getrieben.


Wichtige Erkenntnisse aus dem Bericht

• Nach Materialtyp

  • Beton machte 2025 38,1 % des Marktes für vorgefertigte Gebäude in Indien aus, unterstützt durch die Annahme von Fertigteilwandpaneelen im sozialen Wohnungsbau.
  • Holz wird voraussichtlich bis 2035 mit einer CAGR von 10,4 % wachsen, da Hotel- und Resortentwickler nach Schalen mit niedrigem verkörpertem Kohlenstoff streben.
  • Metallsysteme erzielten 2025 einen Umsatz von 3,68 Milliarden USD, gestützt durch Lager- und Leichtfertigungsanlagen.

• Nach Anwendung

  • Wohnanwendungen hielten 2025 48,5 % der Nachfrage, angetrieben durch zentrale und staatliche Programme für bezahlbaren Wohnraum.
  • Kommerzielle Bauten werden voraussichtlich mit einer CAGR von 9,9 % bis 2035 wachsen, basierend auf der Vergabe von Datenzentren und Einzelhandelslagern.


• Nach Geografie

  • Südindien führte 2025 mit 30,2 % des nationalen Wertes
  • Ost- und Nordostindien ist die am schnellsten wachsende Zone mit einer CAGR von 10,8 % bis 2035
  • Bengaluru wird voraussichtlich mit einer CAGR von 10,6 % wachsen, die höchste unter den städtischen Clustern im Markt für vorgefertigte Gebäude in Indien


Marktgröße und Prognose (2021–2035)

Die Marktgröße für vorgefertigte Gebäude in Indien wurde von unten nach oben auf der Grundlage der von Herstellern versendeten Tonnage, des Durchsatzes in Fertigteilwerken und der vergebenen Schalenfläche erstellt und von oben nach unten mit den Daten zum Bruttowertschöpfung im Bauwesen, die vom Nationalen Statistischen Amt und den Umsatzoffenlegungen gelisteter Unternehmen berichtet wurden, abgeglichen. Die historischen Jahre wurden auf der Grundlage von Zoll-Daten zu beschichteten Stahlcoils und Zement-Plattenimporten, GST-E-Way-Bill-Volumen für strukturelle Sendungen und geprüften Einreichungen von Tata BlueScope, Interarch, Pennar und EPACK Prefab kalibriert. Die Prognosejahre basieren auf der kalibrierten CAGR von 9,4 % gegenüber einer Projektpipeline-Datenbank für Lagerhäuser, Datenzentren, institutionelle Projekte und genehmigte Wohneinheiten.
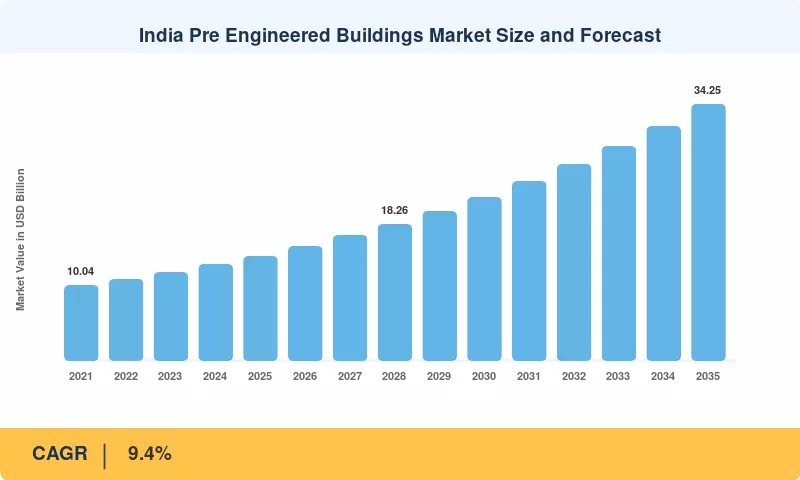
Marktgröße und Prognose für vorgefertigte Gebäude in Indien
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Auszahlung von Subventionen für erschwinglichen Wohnraum 1.9 Nord-, Zentral-, Ostindien Kurzfristig (≤2 Jahre)
Ausbau von Logistik- und Lagerkorridoren 1.7 West-, Südindien Mittel- bis langfristig (2–4 Jahre)
Datenzentrum und Hyperscale-Kapazität 1.4 Süd-, Westindien Mittel- bis langfristig (2–4 Jahre)
Durchsetzung des Energieeinsparungsgesetzes für Gebäude 1.1 Landesweit Langfristig (≥4 Jahre)
Inländische Kapazität für beschichteten Stahl und PLI-Unterstützung 1.0 Landesweit Mittel- bis langfristig (2–4 Jahre)
Mangel an qualifizierten Arbeitskräften auf Baustellen 1.3 Landesweit Kurzfristig (≤2 Jahre)
Grüne Zertifizierung und Berichterstattung über verkörperten Kohlenstoff 0.9 Metropolregionen Langfristig (≥4 Jahre)


Auszahlung von Subventionen für erschwinglichen Wohnraum

PMAY-Urban 2.0 verpflichtet sich zu etwa 62,1 Milliarden USD an zentraler Unterstützung für eine Million städtische Einheiten bis 2029, mit einer Technologie-Innovations-Untermission, die ausdrücklich nicht-konventionelle Bauweisen finanziert [1]. Staatliche Behörden in Uttar Pradesh, Madhya Pradesh und Tripura haben bereits Hochhausblöcke auf Fertigteilrahmen ausgeschrieben, nachdem Light House Projects eine Reduzierung der Zykluszeit um 40%–45% im Vergleich zu traditionellen Bauweisen nachgewiesen haben. Diese Evidenzbasis wandelt Pilotbeschaffungen in feste Bestellungen für Plattenproduzenten um.

Ausbau von Logistik- und Lagerkorridoren

Der Bestand an Lagerflächen der Klasse A in den acht größten Städten überschritt 2025 400 Millionen Quadratfuß, mit einer jährlichen Nettobezugsrate von fast 50 Millionen Quadratfuß [7]. Fast jeder Quadratfuß dieses Bestands verwendet Stahlrahmen ohne Stützen, da säulenfreie Bereiche für die Lagerwirtschaft unverzichtbar sind. Das multimodale Parkprogramm von PM Gati Shakti fügt eine zweite Tranche an Nachfrage hinzu, die an öffentliche Grundstücke gebunden ist, wo komprimierte Übergabeklauseln Hersteller belohnen, die in der Lage sind, Schalen innerhalb von 20 Wochen zu liefern [2].

Datenzentrum und Hyperscale-Kapazität

Indiens Colocation-Kapazität wird bis 2030 voraussichtlich 4,5 GW an vertraglich gebundenem IT-Lasten überschreiten, unterstützt durch angekündigte Investitionen von über 30 Milliarden USD in Mumbai, Chennai, Hyderabad und Navi Mumbai [8]. Die Schalen von Datenzentren bevorzugen werkseitig gefertigte Hüllen aus einem bestimmten Grund: Die Anpassung des Innenraums kann erst beginnen, wenn das Gebäude wasserdicht ist, sodass jede Woche, die bei der Schale eingespart wird, sich in früheren Einnahmen niederschlägt. Betreiber schreiben jetzt Meilensteine für die Lieferung von Schalen direkt in EPC-Verträge.

Durchsetzung des Energieeinsparungsgesetzes für Gebäude

Der Energieeinsparungs- und nachhaltige Gebäudecode, der vom Bureau of Energy Efficiency veröffentlicht wurde, legt Leistungsgrenzen für die Hülle fest, die auf werkseitig montierten Paneelen viel einfacher zu zertifizieren sind als auf vor Ort verputzten Wänden [9]. Etwa 24 Bundesstaaten und Unionsterritorien haben ECBC-konforme Regeln erlassen, und die Genehmigungssysteme für kommunale Pläne in Maharashtra und Karnataka verlangen nun Dokumentationen zur Einhaltung der Hülle in der Genehmigungsphase. Werkseitig ausgestellte thermische Prüfbescheinigungen verkürzen diesen Genehmigungsprozess messbar.

Inländische Kapazität für beschichteten Stahl und PLI-Unterstützung

Das Produktionsgebundene Anreizprogramm für Spezialstahl hat ein Volumen von fast 750 Millionen USD. Es hat Verpflichtungen für beschichtete und hochfeste Flachprodukte angezogen, die in rollgeformten Dächern und Trägern [13] verwendet werden. Die inländische Verfügbarkeit von Zn-Al-Mg-beschichtetem Coil beseitigt eine historische Importzeitstrafe von acht bis zehn Wochen. Hersteller, die auf diesen Wandel reagieren, haben die angegebenen Lieferzeiten verkürzt, was wiederum den Kreis der Projekte erweitert, bei denen werkseitige Rahmenbauweise konventionelle Alternativen im Zeitplan übertrifft.

Mangel an qualifizierten Arbeitskräften auf Baustellen

Die Bauwirtschaft beschäftigt etwa 71 Millionen Menschen in Indien. Dennoch berichtet der Sektor von anhaltenden Engpässen bei zertifizierten Schalungs-, Schweiß- und Fertigungsberufen, mit einer geschätzten Lücke von fast 48.000 qualifizierten Arbeitskräften allein in der strukturellen Fertigung [14]. Die Lohninflation im städtischen Bauwesen hat in den letzten vier aufeinanderfolgenden Jahren die allgemeine Verbraucherpreisindexrate übertroffen. Die Verlagerung des Arbeitsaufwands in eine kontrollierte Fabrikumgebung — in der ein ausgebildeter Bediener eine viel höhere Produktion unterstützt — ist der direkteste Schutz, den Entwickler gegen diese Kostenkurve haben.

Grüne Zertifizierung und Berichterstattung über verkörperten Kohlenstoff

Die IGBC- und GRIHA-registrierten Flächen haben kumulativ über 10 Milliarden Quadratfuß überschritten, und die BRSR Core-Offenlegungspflichten drängen nun börsennotierte Entwickler, die Scope-3-Bauemissionen zu berichten [11]. Umweltproduktdeklarationen, die für kohlenstoffarme Paneele und hochrecycelte Stahlabschnitte ausgestellt werden, geben Herstellern einen prüfbaren Vorteil, den vor Ort gemischter Beton nicht leicht erreichen kann. Käufer im ESG-Berichterstattungsbereich beginnen, EPD-unterstützte Komponenten bereits in der Ausschreibungsphase zu spezifizieren, anstatt sie als Präferenz nach der Vergabe zu betrachten.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Übergröße Transport und Routen Genehmigung 1.2 Landesweit, akut in Hügel- und Oststaaten Kurzfristig (≤2 Jahre)
Qualifikationslücke in der zertifizierten Fertigung 1.0 Landesweit Mittel- bis langfristig (2–4 Jahre)
Bewertungs- und Finanzierungsnormen der Kreditgeber 0.8 Tier-2 und Tier-3 Städte Mittel- bis langfristig (2–4 Jahre)
Volatilität der Preise für Stahl- und Zementinput 0.9 Landesweit Kurzfristig (≤2 Jahre)
Fragmentierung von kommunalen Vorschriften und Genehmigungen 0.7 Landesweit Langfristig (≥4 Jahre)


Übergröße Transport und Routen Genehmigung

Der Transport dreidimensionaler volumetrischer Einheiten oder langer Träger erfordert Übergrößen-Genehmigungen, die von Bundesland zu Bundesland erteilt werden, und RTO-Freigaben verlängern die Versandzeiten routinemäßig um zehn bis vierzehn Tage [15]. Der effektive wirtschaftliche Transportradius für volumetrische Module liegt bei etwa 350 km, bevor die Fracht den Kostenvorteil der Fabrik erodiert. Dieser Radius, nicht die Produktionskapazität, begrenzt, wie weit eine einzelne Anlage bedienen kann.

Qualifikationslücke in der zertifizierten Fertigung

Schweißen, Betrieb von Rollformlinien und BIM-Detailierung erfordern alle Zertifizierungswege, die die National Skill Development Corporation erst kürzlich für strukturelle Arbeiten standardisiert hat [14]. Hersteller berichten von sechs bis neun Monaten, um einen neuen Detailierer auf Produktionsniveau zu bringen. Bis die Durchsatzrate pro geschultem Mitarbeiter steigt, bleibt die Auslastung der Anlagen unter der geplanten Kapazität, selbst wenn die Auftragsbücher voll sind.

Bewertungs- und Finanzierungsnormen der Kreditgeber

Wohnungsfinanzierungsunternehmen und Banken bewerten den Baufortschritt weiterhin anhand von Mauerwerks-Meilensteinen, die schlecht zu einem Projekt passen, bei dem 60% des Wertes außerhalb des Standorts geschaffen werden, bevor etwas auf dem Grundstück erscheint [16]. Entwickler in kleineren Städten sehen sich daher während des Fertigungsfensters mit Liquiditätsengpässen konfrontiert. Bis die Auszahlungspläne die Meilensteine der Fabrik anerkennen, bleibt die Akzeptanz außerhalb institutioneller Käufer langsamer als die Nachfrage allein vermuten lässt.

Volatilität der Preise für Stahl- und Zementinput

Die Preise für warmgewalzte Coils in Indien schwankten zwischen 2022 und 2024 um mehr als 25% von Höchst- zu Tiefstwerten, und Festpreisverträge lassen Hersteller dem Risiko der Preisdifferenz ausgesetzt [6]. Kleinere Produzenten ohne Zugang zu Hedging nehmen dieses Risiko in die angegebenen Margen auf. Auftragsverschiebungen häufen sich in Quartalen, in denen sich die Coil-Preise stark bewegen, was sichtbare Unregelmäßigkeiten im vierteljährlichen Umsatz der Lieferantenbasis hinzufügt.

Fragmentierung von kommunalen Vorschriften und Genehmigungen

Die Bauvorschriften unterscheiden sich zwischen den Kommunen, und mehrere haben immer noch keine expliziten Akzeptanzklauseln für nicht-konventionelle Tragwerksysteme, obwohl es dafür BIS-Standards gibt [17]. Genehmigungsbeamte, die mit geschraubten Momentverbindungen nicht vertraut sind, verlangen zusätzliche Prüfungen durch Dritte, was vier bis acht Wochen hinzufügt. Eine nationale Standardisierung würde eine Reibung beseitigen, die nichts mit der Technologie selbst zu tun hat.


India Pre Engineered Buildings Market Opportunities

Durchdringung von Tier-2- und Tier-3-Städten

Ungefähr 62% der zusätzlichen städtischen Wohnungsnachfrage bis 2035 entfallen auf Städte außerhalb der acht größten Metropolen, wie Coimbatore, Indore, Lucknow, Bhubaneswar und Surat [12]. Diese Märkte haben dünnere Fachkräftepools und eine kürzere Toleranz für längere Baustellenunterbrechungen — genau die Bedingungen, unter denen die Offsite-Bauweise am besten konkurriert. Hersteller, die Satellitenwerke mit einer jährlichen Kapazität von 30.000–50.000 Tonnen innerhalb eines 300 km Einzugsgebiets dieser Cluster errichten, können die Nachfrage erfassen, die metrobasierte Hersteller wirtschaftlich nicht bedienen können.

Digitale Lieferung und datenbasierte Servicemodelle

BIM-zu-Fabrik-Datenkreisläufe ermöglichen es Herstellern, innerhalb von Tagen statt Wochen Angebote zu erstellen, und dieselben Moduldaten unterstützen digitale Zwillinge, die Eigentümer bereit sind, zu pflegen. Eine Abonnementebene — Überwachungsleistung der Hülle, Garantieanalysen und Vorhersagen zum Austausch von Komponenten — wandelt einen einmaligen Verkauf der Hülle in wiederkehrende Einnahmen um. Frühzeitige Anbieter, die dies mit 0,4%–0,8% des Wertes des Hüllenvertrags jährlich bepreisen, monetarisieren effektiv die Daten, die sie bereits generieren.

Mission-Kritische und fortschrittliche Fertigungshüllen

Halbleiter-Montage- und Testeinrichtungen, Elektronikkomponentenwerke unter dem PLI-Dach und pharmazeutische Reinraumblöcke erfordern alle vibrationskontrollierte, maßgenaue Hüllen innerhalb aggressiver Zeitrahmen [10]. Die angekündigten Investitionen in die Elektronikfertigung in Gujarat, Uttar Pradesh und Assam übersteigen 18 Milliarden USD. Hersteller, die Toleranzen enger als die konventionelle Praxis zertifizieren können, werden in einem Segment, in dem Zeitverzögerungen millionenschwere Konsequenzen haben, Premiumpreise verlangen.

Exportkorridore in den Golf und nach Ostafrika

Indische Hersteller versenden bereits zerlegte Rahmen nach Saudi-Arabien, in die VAE, nach Kenia und Tansania, wo die Giga-Projektpipelines im Golf und die Industrieparks in Ostafrika die lokale Fertigungskapazität überholt haben [18]. Containeroptimierte Verpackungen halten die Fracht wettbewerbsfähig, und indische Hersteller bieten Preise, die 15%–20% unter denen der regionalen Wettbewerber liegen. Exporterlöse hedgen auch die zyklische Natur des inländischen Auftragsbuchs, die mit dem Monsun und den zeitlichen Vorgaben des Haushaltsjahres verbunden ist.

Zertifizierung von kohlenstoffarmen Produkten

Zement macht einen erheblichen Anteil der industriellen Emissionen Indiens aus, und mit recyceltem Inhalt versehene Zementplatten können den verkörperten Kohlenstoff der Hülle um 28%–34% im Vergleich zu herkömmlichen Baselines reduzieren [11]. Hersteller, die jetzt in verifizierte Umweltproduktdeklarationen investieren, werden gut positioniert sein, wenn die Offenlegungspflichten des BRSR Core auf die börsennotierten Unternehmen ausgeweitet werden. Dies ist ein verteidigbarer Vorteil im Markt für vorgefertigte Gebäude in Indien, da die Zertifizierung zwölf bis achtzehn Monate in Anspruch nimmt.


India Pre Engineered Buildings Market Future Outlook

Automatisierung und modellgetriebene Fertigung

Roboterschweißzellen, automatisiertes Rollformen und direkter Datenübertragungsprozess vom Modell zur Maschine werden bis 2030 die Kostenfront definieren. Werke, die geschlossene BIM-zu-CNC-Schleifen betreiben, berichten bereits von Angebotsbearbeitungszeiten unter 72 Stunden im Vergleich zu einem Branchendurchschnitt von fast zwei Wochen und Nachbearbeitungsraten von unter 2% [4]. Da die Detailierungsarbeit weiterhin knapp ist, hört die Automatisierung auf, ein Margenspiel zu sein, und wird zu einer Lösung für Kapazitätsengpässe. Produzenten, die diese Investition über 2028 hinaus aufschieben, werden wahrscheinlich feststellen, dass sie aus großen institutionellen Ausschreibungen herausgepreist werden, bei denen die Liefersicherheit wichtiger ist als die Stückkosten.

Plattformökonomie und Produktstandardisierung

Maßgeschneiderte Ingenieurleistungen für jedes Projekt sind ein strukturelles Hemmnis für diese Branche. Der klarste Weg zur Margenausweitung führt über standardisierte Modulbaukästen, wiederholbare Verbindungsdetails und konfigurierbare Produktkataloge, die es den Kunden ermöglichen, aus einer Bibliothek auszuwählen, anstatt ein Neudesign in Auftrag zu geben. Wohnprogramme beschleunigen dies: Die wiederholbaren Einheitstypologien von PMAY-U 2.0 über die Bundesstaaten schaffen das Volumen, das die Investition in Werkzeuge rechtfertigt [1]. Erwarten Sie, dass der Markt für vorgefertigte Gebäude in Indien bis 2032 in Hochvolumen-Katalogproduzenten und Niedrigvolumen-Spezialingenieurbüros aufgeteilt wird.

Dekarbonisierung und Bilanzierung von verkörpertem Kohlenstoff

Der indische Zementsektor allein trägt etwa 6%–7% der nationalen CO2-Emissionen bei, und die IEA prognostiziert, dass Materialeffizienz und Klinkerersatz zusammen die größte kurzfristige Minderung im Bauwesen liefern [20]. Die Offenlegung von verkörpertem Kohlenstoff, derzeit für die meisten Entwickler freiwillig, wird strenger, da die Anforderungen des BRSR Core in Kraft treten. Die Fabrikproduktion hat einen inhärenten Messvorteil – die Materialeingaben pro Einheit sind genau bekannt – was eine Compliance-Bürde in einen wettbewerbsfähigen Differenzierungsfaktor für Produzenten umwandelt, die ihre Produktionslinien richtig ausstatten.

Konsolidierung und Zugang zu Kapitalmärkten

Der Markt für vorgefertigte Gebäude in Indien unterstützt derzeit mehrere hundert Hersteller, von denen die meisten einzelne Werke mit einer jährlichen Kapazität von unter 20.000 Tonnen betreiben. Die öffentlichen Börsennotierungen von Interarch und EPACK Prefab haben Bewertungsbenchmarks etabliert, die es erstmals ermöglichen, Akquisitionswährungen für skalierende Akteure bereitzustellen [21]. Erwarten Sie, dass der Umsatzanteil der Top-Fünf von den mittleren dreißigern in Richtung mittlere vierzigern bis 2033 ansteigt, da regionale Hersteller aufgrund ihres Landes, Einzugsgebiets und Auftragsbestände und nicht aufgrund ihrer Technologie übernommen werden. Kleinere Unternehmen ohne Automatisierung oder Zertifizierung werden feststellen, dass ein Ausstieg zunehmend vorzuziehen ist gegenüber einer Reinvestition.

Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Südindien 30,2% Anteil Rechenzentren, Automobilzuliefererparks, Elektronikmontage
Westindien USD 3,89 Milliarden Grade-A Lagerhäuser, portnahe Industriegebiete, Pharma
Nordindien 24,6% Anteil Bezahlbarer Wohnraum, Kühlkettenlogistik, institutionelle Bauten
Ost- & Nordostindien 10,8% CAGR (2026–2035) Portgeführte Korridore, Investitionen in Stahl und Metalle, Grenzinfrastruktur
Zentralindien USD 0,84 Milliarden Bergbauunterstützungsanlagen, Agrarverarbeitung, staatliche Wohnungsprogramme
Gesamt USD 13,95 Milliarden —

Die regionale Struktur des indischen Marktes für vorgefertigte Gebäude folgt der Geographie der industriellen und Wohnraumnachfrage und nicht der administrativen Bequemlichkeit. Süd- und Westindien machen zusammen den Großteil des Wertes aus, was widerspiegelt, wo organisierte Lagerhäuser, Rechenzentren und exportorientierte Fertigung konzentriert sind. Die östlichen Bundesstaaten beginnen von einer kleineren Basis und wachsen am schnellsten.


Nordindien

Bundesstaat / Cluster Kennzahl Haupttreiber
Delhi-NCR 41,2% Anteil der Region Kühlketten- und Schnellhandels-Logistikzentren
Haryana USD 0,62 Milliarden Manesar–Bawal Automobilkomponenten-Korridor
Uttar Pradesh 10,1% CAGR Staatliche Wohnungsbewilligungen und Einzugsgebiet des Flughafens Jewar
Punjab 8,7% Anteil der Region Agrarverarbeitung und Lebensmittellagerkapazität
Rajasthan USD 0,38 Milliarden Solarmodulfabriken und Mineralverarbeitung
Uttarakhand 9,6% CAGR Institutionelle Bauten in seismischen Zonen und Berggastronomie


Delhi-NCR sichert die nordindische Nachfrage durch sein Netzwerk für Schnellhandels-Logistik, wo dunkle Lager und regionale Verteilungszentren schneller umschlagen als jede andere Anlageklasse in der Region. Uttar Pradesh trägt anders bei: staatliche Wohnungsbewilligungen unter PMAY-U 2.0 in Kombination mit dem industriellen Einzugsgebiet des Flughafens Jewar haben eine Pipeline geschaffen, die auf Wohn- und leichte Industriegebäude ausgerichtet ist [1]. Uttarakhand verdient besondere Erwähnung, da die Klassifizierung in seismischen Zonen IV und V in großen Teilen des Bundesstaates öffentliche Einrichtungen in Richtung ingenieurtechnischer Struktursysteme mit dokumentierter seitlicher Lastleistung gedrängt hat, die die ad-hoc Mauerwerkskonstruktionen ersetzt, die jahrzehntelang die Bergbauweise dominierten [17].

Westindien

Bundesstaat / Cluster Kennzahl Haupttreiber
Maharashtra 48,3% Anteil der Region Bhiwandi–Panvel Lagerhausgürtel, Rechenzentren in Navi Mumbai
Gujarat 10,2% CAGR Dholera SIR, Investitionen in Elektronik und Halbleiter
Goa USD 0,11 Milliarden Gastgewerbe und Niedrigbau-Resortentwicklung
Rest von Westindien 9,4% Anteil der Region Portnahe Lager- und Verarbeitungseinheiten


Die Korridore von Bhiwandi und Panvel in Maharashtra absorbieren jährlich mehr Grade-A Lagerhäuser als jeder vergleichbare Gürtel im Land, und der Cluster von Rechenzentren des Bundesstaates in Navi Mumbai hat einen zweiten Nachfragestrom mit unterschiedlichen Spezifikationsanforderungen hinzugefügt [7][8]. Gujarat wächst schneller von einer kleineren Basis. Die Dholera Special Investment Region und die Verpflichtungen zur Elektronikfertigung in den Bezirken Sanand und Ahmedabad haben die Vergabe von Shells vorgezogen, die sonst in den Jahren 2028–2030 vergeben worden wären [10]. Goas Beitrag ist in absoluten Werten bescheiden, aber lehrreich: Resortbetreiber dort haben Holz-Hybrid-Systeme übernommen, die später auf Gastgewerbeprojekte in Kerala und Himachal Pradesh ausgeweitet wurden.

Südindien

Bundesstaat / Cluster Kennzahl Haupttreiber
Karnataka 31,6% Anteil der Region Rechenzentren und F&E-Campus in Bengaluru
Tamil Nadu USD 1,09 Milliarden Automobil- und Elektronikzuliefererparks
Telangana 10,4% CAGR Co-Location-Kapazität in Hyderabad und Pharma-Blocks
Andhra Pradesh 14,2% Anteil der Region Portnahe Industriegebiete und Zementkorridor
Kerala USD 0,34 Milliarden Institutionelle, Gesundheits- und Gastgewerbebauten


Karnataka führt den indischen Markt für vorgefertigte Gebäude auf Bundesstaatsebene an, und die Zusammensetzung dieser Nachfrage hat sich seit 2023 merklich verschoben — von der Expansion von IT-Campus hin zu Rechenzentrums-Shells und Einrichtungen für Elektronikfertigungsdienste rund um die Peripherie von Bengaluru [8]. Das Nachfrageprofil von Tamil Nadu ist das industriell konzentrierteste im Land, mit Automobilzuliefererparks in der Nähe von Hosur und Sriperumbudur, die Langspanngestelle als Standardpraxis spezifizieren. Die Wachstumsrate von Telangana spiegelt den Ausbau der Co-Location in Hyderabad wider, zusammen mit dem Bau von Pharma-Blocks im Genome Valley, wo die Nähe zu Reinräumen enge Maßtoleranzen fördert, die die Fabrikproduktion begünstigen.

Ost- & Nordostindien

Bundesstaat / Cluster Kennzahl Haupttreiber
Westbengalen 38,5% Anteil der Region Logistik in Kolkata und industrielle Nachrüstung im Jute-Gürtel
Odisha 11,2% CAGR Stahl-, Alumina- und portgeführte Industrieinvestitionen
Jharkhand USD 0,19 Milliarden Bergbauunterstützungs- und Metallverarbeitungsanlagen
Assam 13,7% Anteil der Region Halbleiter-Montage, Grenzinfrastruktur, Bildung
Rest von Ost- & Nordost USD 0,21 Milliarden Katastrophenresistente öffentliche Gebäude und Gesundheitsstationen


Odisha verzeichnet die höchste Wachstumsrate auf Bundesstaatsebene im Land, angetrieben durch Investitionen in Metalle rund um Kalinganagar und Jharsuguda sowie portnahe Industriegebiete in Dhamra und Gopalpur [19]. Assam ist aus einem anderen Grund strategisch interessant geworden — die Halbleiter-Montage- und Testeinrichtung in Jagiroad brachte internationale Standards für Shell-Spezifikationen in einen Bundesstaat mit begrenzter lokaler Fertigungsgeschichte, was die Versorgung aus den Werken in Kolkata und Bhubaneswar erforderte [10]. Im gesamten Nordosten machen seismische Exposition und durch den Monsun eingeschränkte Arbeitszeiten die Fabrikproduktion weniger zu einer Effizienzentscheidung als zu einer praktischen Notwendigkeit, da die Arbeitsfenster vor Ort auf etwa sieben Monate pro Jahr komprimiert sind.

Zentralindien

Bundesstaat / Cluster Kennzahl Haupttreiber
Madhya Pradesh 54,0% Anteil der Region Staatliche Wohnungsprogramme und Agrarverarbeitungsanlagen
Chhattisgarh 9,9% CAGR Stahlwerksnebenanlagen und Bergbauinfrastruktur
Rest von Zentralindien USD 0,14 Milliarden Öffentliche Gesundheits- und Bildungsinfrastruktur


Madhya Pradesh gehört zu den durchsetzungsstärkeren Bundesstaaten bei der Spezifizierung nicht-konventioneller Struktursysteme für öffentliche Wohnbauten, da er auf den Erfahrungen des Light House Projekts in Indore aufgebaut hat, um nachfolgende Blöcke zu ähnlichen Bedingungen auszuschreiben [1]. Die Nachfrage in Chhattisgarh stammt fast ausschließlich von industriellen Nebenanlagen rund um Bhilai und Raigarh, wo die Erweiterung der Anlagen Lager-, Werkstatt- und Verwaltungs-Shells erfordert, die ohne Störung des laufenden Betriebs geliefert werden. Der absolute Wert Zentralindiens bleibt der kleinste der fünf Zonen. Dennoch macht seine Abhängigkeit von einer Handvoll staatlicher Programme es zum politisch sensibelsten Cluster im Land — der Auftragsfluss kann sich in einem einzigen Haushaltszyklus um 20% ändern.


Indischer Markt für vorgefertigte Gebäude nach Region, 2025-2035

India Pre Engineered Buildings Market Segmentation

Die Segmentierung des Marktes für vorgefertigte Gebäude in Indien erfolgt nach vier Dimensionen: Materialtyp, Anwendung, Produkttyp und Stadtcluster. Jede erfasst eine distincte Kauflogik, und das am schnellsten wachsende Untersegment unterscheidet sich in jedem Fall.

Nach Materialtyp

Segment Kennzahl Primärer Nachfragefaktor
Beton 38,1% Anteil Übernahme von Fertigteilpaneelen in Massenwohnprogrammen
Metall 3,68 Milliarden USD Freitragende Lager- und Industriegebäude
Glas 9,7% CAGR Kommerzielle Fassaden und Tageslichtkonformität
Holz 10,4% CAGR Gastgewerbe und kohlenstoffarme institutionelle Projekte
Andere Materialien 1,70 Milliarden USD Verbundpaneele, Faserzementplatten, isolierte Kerne


Beton führt den Markt für vorgefertigte Gebäude in Indien an, da Fertigteilwand- und Plattenpaneele direkt auf die sich wiederholenden Bodenplatten abgestimmt sind, die das subventionierte Wohnen dominieren, wo ein einzelnes Formen-Set Tausende von Einheiten bedienen kann [1]. Metallsysteme rangieren nach Wert an zweiter Stelle, aber an erster Stelle nach Projektanzahl, da fast jedes Lager- und leichte Industriegebäude mit gerahmtem Stahl arbeitet. Holz wächst am schnellsten von der kleinsten Basis — Resort- und Campusentwickler, die sich an Kohlenstoffzielen orientieren, sind die Käufer, und Angebotsengpässe bei zertifiziertem Ingenieurholz bleiben die bindende Grenze und nicht die Nachfrage.

Nach Anwendung

Segment Kennzahl Primärer Nachfragefaktor
Wohngebäude 48,5% Anteil PMAY-Urban 2.0 und staatliche Wohnsanierungen
Kommerziell 9,9% CAGR Lagerhaltung, Rechenzentren, Einzelhandels- und Bürogebäude
Sonstige 2,13 Milliarden USD Institutionelle, Gesundheits-, Bildungs- und Verteidigungsanlagen


Die Wohnnachfrage im Markt für vorgefertigte Gebäude in Indien basiert auf dem Fluss öffentlicher Programme und nicht auf der Präferenz privater Entwickler, was sie zuverlässig, aber politisch sensibel macht — das Tempo der Genehmigungen bestimmt das Tempo der Aufträge [1]. Kommerzielle Anwendungen wachsen schneller und bringen bessere Margen, da Kunden von Rechenzentren und Lagerhäusern der Klasse A die Planungssicherheit zu einem Aufpreis garantieren und selten nur nach dem niedrigsten Preis ausschreiben [8]. Der Bereich "Sonstige" ist leise bedeutend: Staatliche Gesundheits- und Bildungsbehörden haben sich auf fabrikgebaute Blöcke für Einrichtungen in abgelegenen Bezirken standardisiert, wo eine Baustellenaufsicht unpraktisch ist.

Nach Produkttyp

Segment Kennzahl Primärer Nachfragefaktor
Modulare Gebäude 37,5% Anteil Büros vor Ort, Arbeiterunterkünfte, Gesundheitsmodule
Panelisierte & Komponentenbasierte Systeme 10,3% CAGR Hochhauswohnungen und Industrie-Rahmen mit langen Spannweiten
Andere Fertigbauarten 3,17 Milliarden USD Containerumbauten, hybride und maßgeschneiderte Baugruppen


Modulare Gebäude halten den größten Einzelanteil am Markt für vorgefertigte Gebäude in Indien nach Produkttyp, unterstützt durch Mietflotten, die Baustellen, Bergbau-Camps und Veranstaltungsinfrastrukturen bedienen — ein Geschäft mit anderen wirtschaftlichen Rahmenbedingungen als der dauerhaften Bauweise, da Vermögenswerte über mehrere Verträge hinweg umgeschichtet werden. Panelisierte & Komponentenbasierte Systeme wachsen schneller, da sie vertikal skalieren können, was volumetrische Einheiten nicht können, und die Transportradiusbeschränkung beseitigen, die die modularen Wirtschaftlichkeiten auf etwa 350 km begrenzt. Andere Fertigbauarten bleiben eine echte Nische, die Containerklassenzimmer, seismische Kernmodule und einmalige hybride Baugruppen bedient.

Nach Stadtcluster

Segment Kennzahl Primärer Nachfragefaktor
Delhi-NCR 17,4% Anteil Schnellhandelsabwicklung und Kühlkettenkapazität
Mumbai 1,79 Milliarden USD Rechenzentren und Lagergürtel in Bhiwandi
Bangalore 10,6% CAGR Colocation-Kapazität und Elektronik-Campus
Chennai 8,1% Anteil Automobil- und Elektronikzuliefererparks
Hyderabad 10,2% CAGR Pharmazeutische Blöcke und Colocation-Ausbau
Pune 0,75 Milliarden USD Industrieller Gürtel Chakan–Talegaon
Ahmedabad 3,8% Anteil Textil-, Chemie- und Dholera-gebundene Aktivitäten
Rest von Indien 33,6% Anteil Tier-2-Wohnungen, Agrarverarbeitung, Bergbau-Zulieferer


Der Rest von Indien kontrolliert den größten Anteil am Markt für vorgefertigte Gebäude in Indien nach Stadtcluster, was die wichtigste strukturelle Tatsache in dieser Segmentierung ist — die Nachfrage ist nicht auf Metropolen konzentriert, und die Produzenten, die sie erfassen, werden diejenigen mit verteilten Produktionsstandorten sein und nicht die größten Einzelanlagen. Bangalore wächst am schnellsten unter den genannten Metropolen im Bereich Colocation und Bau von Elektronik-Campussen. Delhi-NCR führt die genannten Cluster nach Anteil an, obwohl die Wachstumsrate jetzt hinter den südlichen Metropolen zurückbleibt, da die Lagerung für den Schnellhandel in der unmittelbaren Umgebung der Sättigung näherkommt.


Wettbewerbsbenchmarking

Die Konzentration im Markt für vorgefertigte Gebäude in Indien bleibt moderat. Market Research Future (MRFR) erwartet einen Herfindahl-Hirschman-Index von etwa 690, wobei die fünf größten Anbieter 36 %–41 % des nationalen Umsatzes ausmachten und mehrere hundert regionale Hersteller den Rest aufteilen. Diese Struktur stellt eine echte Spannung dar: Nationale Marken gewinnen institutionelle und multinationale Aufträge aufgrund von Zertifizierung und Bilanzstärke, während regionale Akteure Kostenvorteile innerhalb ihres Einzugsgebiets behalten. Zwei Dynamiken festigen dieses Bild – die Kapitalintensität automatisierter Anlagen und öffentliche Börsennotierungen, die den großen Akteuren Akquisitionswährung gaben [21]. Die Hauptachse des Wettbewerbs ist jetzt die Technologieintegration. Unternehmen mit geschlossenen BIM-zu-Fabrik-Datenkreisläufen bieten schneller an und haben weniger Garantieexposition. Inhaber von Umweltproduktdeklarationen erhalten einen unverhältnismäßig großen Anteil an ESG-gebundenen Ausschreibungen.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den indischen Markt für vorgefertigte Gebäude Strategische Positionierung
Tata BlueScope Steel ~9–12% Rollgeformte Dach- und Wandsysteme, beschichtete Stahlrahmen, isolierte Paneele Marktführer; 98 Millionen USD grüne automatisierte Anlage; Zugang zu eigenen Coils
Kirby Building Systems India ~7–10% Weitspannende Trägerrahmen, Mezzanine, kranfähige Strukturen Spezialist für Logistikparks; patentierte Abschnitte reduzieren das Gewicht pro Quadratfuß
Interarch Building Products ~6–9% Schlüsselfertige Rahmen, Metallbedachung, leichte Rahmen, Design-Bau Notiertes Unternehmen; stärkste EPC-integrierte Lieferfähigkeit
EPACK Prefab Technologies ~5–8% Sandwichpaneele, modulare Einheiten, EPS- und PUF-Kerne, HVAC-Baugruppen Diversifizierung über Schalen hinaus; Partnerschaft mit Hisense RAC-Chassis
Pennar Industries (PEBS Pennar) ~4–7% Ingenieurrahmen, kaltgewalzte Abschnitte, Solarmontagestrukturen Multi-Vertical-Stahlplattform; starke Einzugsgebietsabdeckung in Südindien
Everest Industries ~4–6% Faserzementplatten, Stahlrahmen, Bedachung, fertig montierbare Strukturen Vertriebstiefe in Tier-2- und ländlichen Märkten
Jindal Buildsys ~3–5% Vorgefertigte Rahmen, Pfetten, industrielle Bedachungssysteme Rückwärts integrierte Stahlversorgung; Konzentration auf industrielle Kunden
Smith Structures India ~2–4% Individuelle Stahlrahmen, Lager- und Fabrikschalen, Nachrüstungen Spezialist im mittleren Segment; wettbewerbsfähig bei komplexer Geometrie
Lloyd Insulations (Indien) ~2–4% Isolierte Hüllen, Kühlhausstrukturen, Reinraumverkleidungen Nische für thermische Leistung; Fokus auf Kühlkette und Pharma
Multicolor Steels (Indien) ~1–3% Metallbedachung, Wandverkleidung, Zubehör, leichte Strukturen Regionaler Bedachungsspezialist; Positionierung mit kurzen Vorlaufzeiten


Aktuelle Nachrichten & Entwicklungen

Entwicklungen im indischen Markt für vorgefertigte Gebäude der letzten drei Jahre konzentrieren sich auf drei Themen — Kapazitätserweiterungen, Kategoriediversifizierung und Zugang zu öffentlichem Kapital.


  • Interarch Building Products (August 2024): Hat seinen Börsengang abgeschlossen und Wachstumskapital für die Kapazitätserweiterung gesammelt sowie den ersten börsennotierten Bewertungsmaßstab für reine Rahmenhersteller in Indien etabliert [21]
  • Ministerium für Wohnungsbau und Stadtangelegenheiten (September 2024): Hat PMAY-Urban 2.0 mit etwa 62,1 Milliarden USD an zentraler Unterstützung und einer Technologie-Innovationsuntermission zur Finanzierung nicht-konventioneller Tragwerksysteme gestartet [1]


  • Büro für Energieeffizienz (Juni 2024): Hat die bundesstaatliche Annahme des Energieeinspar- und nachhaltigen Gebäudecodes vorangetrieben, indem benachrichtigte oder angepasste Regeln in über 24 Bundesstaaten und Unionsterritorien umgesetzt wurden [9]
  • Ministerium für Elektronik und IT (August 2024): Hat Halbleiter-Montage- und Testeinrichtungen in Assam und Gujarat genehmigt, was eine spezifikationsintensive Nachfrage nach Gehäusen in Bundesstaaten mit begrenzter vorheriger Fertigungskapazität erzeugt [10]
  • Pennar Industries (November 2023): Hat die Kapazität für vorgefertigte Gebäude in seinen Einrichtungen in Hyderabad und Sadashivpet erweitert, um die Nachfrage nach Lagerhäusern und Solarmontagestrukturen in den südlichen Bundesstaaten zu bedienen [23]
  • Indian Green Building Council (April 2025): Hat Zertifizierungspfade erweitert, die verkörperten Kohlenstoff in strukturellen Komponenten abdecken und einen formalen Weg für die Anerkennung von Umweltproduktdeklarationen in indischen Projekten schaffen [11]


Indien Markt für vorgefertigte Gebäude Market Report Scope

Parameter Detail
Marktumfang Indien Markt für vorgefertigte Gebäude nach Materialtyp, Anwendung, Produkttyp und Stadtcluster
Studienzeitraum 2021–2035
Historischer Zeitraum 2021–2024
Basisjahr 2025
Prognosezeitraum 2026–2035
CAGR (2026–2035) 9,4%
Marktgröße (2025) USD 13,95 Milliarden
Marktgröße (2030) USD 21,86 Milliarden
Marktgröße (2035) USD 34,25 Milliarden
Schnellst wachsende Segmente Holz (Material), Gewerblich (Anwendung), Modul- & Komponenten-Systeme (Produkt), Bangalore (Stadt)
Profilierte Unternehmen Tata BlueScope Steel, Kirby Building Systems India, Interarch Building Products, EPACK Prefab Technologies, Pennar Industries, Everest Industries, Jindal Buildsys, Smith Structures India, Lloyd Insulations (Indien), Multicolor Steels (Indien)
Bewährungswährung USD Milliarden

FAQs

Wie sollte ein Beschaffungsteam Zahlungsmeilensteine strukturieren, wenn es in den indischen Markt für vorgefertigte Gebäude investiert?
Verknüpfen Sie die Auszahlung mit fabrikverifizierbaren Ereignissen: Materialbeschaffung, Fertigstellung der Fertigung, Versand und Montage. Standardmäßige Zeitpläne für Mauerwerksphasen binden das Betriebskapital während des Off-Site-Fensters. Eine Drittanbieterinspektion des Werks beim Fertigungsmeilenstein schützt beide Parteien [16].
Welche Garantiebedingungen sind typisch für werkseitig gefertigte Tragwerksysteme in Indien?
Beschichtete Stahlbedachungen haben je nach Beschichtungsmasse und Küstennähe 10–20 Jahre Durchdringungsgarantien. Garantien für Tragwerksrahmen laufen in der Regel fünf Jahre. Die Abdichtung von Plattenstößen, der häufigste Schwachpunkt, ist oft ausgeschlossen – verhandeln Sie dies ausdrücklich [17].
Steht der indische Markt für vorgefertigte Gebäude vor Unterschieden in der Versicherungsunterzeichnung im Vergleich zu konventionellen Bauten?
Versicherer bewerten diese Strukturen während der Bauzeit günstig, da die Expositionsstunden vor Ort stark sinken. Der operative Brandschutz kann teurer sein, wenn brennbare Plattenkerne verwendet werden. Die Spezifizierung von Mineralwolle oder nicht brennbaren Kernen neutralisiert in der Regel den Prämienunterschied [16].
Welche indischen Standards regeln die Akzeptanz dieser Tragwerksysteme?
IS 800 behandelt allgemeine Stahlkonstruktionen, IS 811 kaltgeformte Abschnitte und IS 875 Lastkriterien. Mehrere kommunale Vorschriften fehlen nach wie vor an expliziten Akzeptanzklauseln, sodass oft eine Drittanbieter-Prüfung angefordert wird. Planen Sie vier bis acht Wochen für diese Überprüfung ein [17].
Wie geht der indische Markt für vorgefertigte Gebäude mit der Erweiterung von Bestandsanlagen um?
Die Montageabfolge wird um Produktionsstillstandsfenster geplant, oft an Wochenenden oder während jährlicher Wartungsstillstände. Geschraubte Verbindungen vermeiden die Genehmigungen für heiße Arbeiten, die das Schweißen vor Ort erfordern würde. Dies ist das stärkste Argument für die Fabrikrahmenkonstruktion in aktiven Industrieumgebungen [4].
Welchen Wiederverkaufs- oder Restwert haben diese Vermögenswerte?
Geschraubte Rahmen können demontiert und wieder aufgebaut werden und behalten je nach Alter und Beschichtungszustand etwa 40%–55% des ursprünglichen Wertes. Es gibt einen aktiven Sekundärmarkt für Mietmodule. Geschweißte und vorgefertigte Systeme haben einen vernachlässigbaren Umzugswert [18].
Erhalten Käufer im indischen Markt für vorgefertigte Gebäude beschleunigte Abschreibungen oder Steuervergünstigungen?
Strukturen, die als Anlage und nicht als Gebäude klassifiziert sind, können gemäß dem Einkommensteuergesetz für höhere Abschreibungssätze qualifiziert werden. Die Klassifizierung hängt von der funktionalen Integration mit Produktionsprozessen ab, nicht von der Bauweise. Holen Sie die Meinung eines Wirtschaftsprüfers ein, bevor Sie von einer Behandlung ausgehen [16].
Autor
Autor Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach

Research Methodology on India Pre-Engineered Buildings Market

The research methodology adopted for this market study incorporated both primary and secondary research techniques. Extensive desk research based on published government reports, industry publications, and other rusted reliable sources was conducted along with in-depth primary research to put together a comprehensive industry report. The research approach employed for the report was a combination of primary and secondary research.

Primary Research

Primary research conducted for this report comprised of interviews of industry experts like Suppliers, Distributors, Service Providers, and other supply-side individuals. Interviews were conducted to gain insight into the current market trends, the market situation concerning the supply and value chain, and the positioning of the players within the landscape. In-house thought leadership through industry insights, competitive analysis, and supplier-side primary interviews were conducted to inform readers with unbiased and original content.

Secondary Research

Secondary research was also conducted to reinforce and validate the findings acquired from the primary research sources. Secondary research involved the use of various sources such as trade statistics, trade publications, industry magazines, and agencies that provide invaluable resources on the Indian Pre-Engineered Buildings (PEBs) Market. Government websites and databases such as industry reports, CPWD etc., were used for collecting information for market analysis. Information obtained from the secondary research was validated to ensure the authenticity and accuracy of data obtained through these sources.

Bottom-Up Approach

A bottom-up approach was adopted for the research study. Initially, the base year for the study was considered to be 2022; then data related to the year 2022 was collected from secondary sources, and the overall market size was computed after analyzing the overall value and volume based on the year 2022. The market was further divided into different segmentations and then it was anticipated that the overall market value for the base year 2022 and forecast year 2030 for the pre-engineered buildings market was calculated with a Discrete Compound Annual Growth Rate (CAGR).

Data Triangulation

Data triangulation is one of the most crucial steps of market research and a key practitioner in extracting accurate and authentic market data. This helps in providing an accurate market estimation of different market sizes, market shares, market trends, market segmentations, and other market figures. A different combination of primary and secondary sources such as industry expert interviews, analysis of trade statistics, export-import data, and analysis of the provider's database was used to gain credible market data that can help understand the market better and enables readers to make informed decisions.

Time-Series Analysis

Time-series analysis was carried out to analyze the growth in the adoption of the pre-engineered buildings (PEBs) market over the forecast period 2023 to 2030. As with other analyses conducted by Market Research Future (MRFR), time-series analysis has proved to be quite beneficial in terms of understanding various parameters of the Indian pre-engineered buildings market.

Factor Analysis

Factor analysis was carried out to analyze the data regarding market drivers, restraints, and opportunities of the pre-engineered buildings in India. Also, the internal and external factors contributing to the present market conditions and influencing the face of the industry were included in the primary research. This enabled the team to analyze the market in a far better and more detailed manner, getting more exposure to the market and coming up with analyses that are based completely on facts.

Demand and Supply Side Analysis

To monitor the impact of the market on its key participants and economies across the globe, MRFR conducted an in-depth analysis of the performance of the market in terms of value and volume. The analysis of global imports and exports of pre-engineered buildings was carried out to understand the market’s evolution in terms of value and volume. Market share analysis was also conducted to understand the performance of the top companies in the Indian pre-engineered buildings market. Different tools and techniques such as Porter’s Five Forces Analysis, PESTEL analysis, SWOT analysis etc. were used to gain insights into the market. The primary sources included industry experts, the second ones were industry journals, databases, governmental websites etc. A combination of both top-down and bottom-up approaches was used to estimate and validate the market sizes and market size drivers.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















