Markt für menschliches Thrombozytenlysat (2026 - 2035)

Marktforschungsbericht über menschliches Plättchenlysat nach Anwendung (Zelltherapie, regenerative Medizin, Gewebeengineering, Impfstoffentwicklung, Arzneimittelentwicklung), nach Endverwendung (Pharmaunternehmen, akademische Forschungsinstitute, Biotechnologieunternehmen, Auftragsforschungsorganisationen), nach Quelle (peripheres Blut, Nabelschnurblut, Knochenmark, plättchenreiches Plasma), nach Formulierungstyp (flüssige Formulierung, lyophilisierte Formulierung, Zellkulturzusatz) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/HC/35200-HCR 128 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 17, 2026
Human Platelet Lysate Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.68%
2025 Market SizeUSD 65.2 Million
2035 Market SizeUSD 124.5 Million
Key Players
Merck KGaA
PL BioScience GmbH
STEMCELL Technologies Inc.
Sartorius CellGenix GmbH
Compass Biomedical Inc.
Mill Creek Life Sciences Inc.
Opportunities
  • Lyophilized Formats Unlocking Distributed Manufacturing
  • Emerging Market Entry Through Local Blood Services
  • Documentation-as-a-Product

Human Platelet Lysate Market Summary

Der Markt für humanes Thrombozytenlysat wurde im Jahr 2025 auf 65,2 Millionen USD geschätzt und wird voraussichtlich bis 2035 auf 124,5 Millionen USD wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,68 % zwischen 2026 und 2035. Der Marktwert wird im Jahr 2026, dem ersten Jahr des Prognosezeitraums, voraussichtlich 69,6 Millionen USD erreichen. Dieses Wachstum wird hauptsächlich durch strengere pharmakopöische Standards für Zellkulturzusätze und zunehmende regulatorische Erwartungen hinsichtlich der Rückverfolgbarkeit von Spendern sowie durch einen strukturellen Wandel von tierischen Kulturmedien hin zu xenofreien Alternativen vorangetrieben.

Das allgemeine Kapitel 5.2.12 der Europäischen Pharmakopöe hat Sponsoren dazu gedrängt, Kulturzusätze als qualifizierte kritische Rohstoffe und nicht als Handelsreagenzien zu behandeln. Diese regulatorische Umklassifizierung hat die Dokumentations- und Qualitätsanforderungen für Lieferanten, die in klinische Herstellungsprogramme eintreten, erhöht. Regulierungsbehörden auf beiden Seiten des Atlantiks erwarten nun die Rückverfolgbarkeit von Spendern, die Bewertung des Virusrisikos und definierte Freigabekriterien, bevor ein Zusatz in ein klinisches Dossier aufgenommen werden kann, was die Notwendigkeit für Lieferanten mit robuster Qualitätsdokumentation verstärkt.

Die Herstellungsteams stellen auch das fetale Rinderserum zugunsten von gepooltem, pathogenreduziertem humanem Thrombozytenlysat ein. Dieser Wandel ist strukturell und nicht experimentell: Der Markt für humanes Thrombozytenlysat ist zur Standardantwort für Sponsoren geworden, die xenofreie Zellkulturmedienstrategien in kommerzielle Programme integrieren. Mehr als 2.500 aktive Anträge auf klinische Prüfungen für Zell- und Gentherapien (IND) lagen im Jahr 2023 bis 2024 beim FDA-Büro für Therapeutische Produkte vor, und jeder von ihnen hat seine eigene Entscheidung zur Qualifizierung von Rohstoffen. Lieferanten mit Typ-II-Arzneimittel-Hauptakten und länderspezifischen Zertifikaten haben in diesem Qualifizierungsprozess einen messbaren Vorteil.

Nach Regionen hält Nordamerika den größten Anteil am Markt für humanes Thrombozytenlysat mit 37,7 % des Umsatzes von 2025, unterstützt durch seine fortschrittliche Therapieherstellungsbasis. Der asiatisch-pazifische Raum verzeichnet das schnellste Wachstum mit einer prognostizierten CAGR von 9,2 % bis 2035. Europa hält den zweitgrößten Anteil mit 21,3 Millionen USD, getragen von Partnerschaften mit Blutspendeeinrichtungen und einem pharmakopöischen Rahmen, der früher als in anderen Regionen eingeführt wurde. In den kommenden Jahren wird erwartet, dass die Versorgungskapazität und nicht die Nachfrage bestimmt, wie schnell der Markt für humanes Thrombozytenlysat das Pipeline-Interesse in wiederkehrendes kommerzielles Volumen umwandelt.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Heparinfreie Formulierungen führten den Markt für humanes Thrombozytenlysat mit 54,5 % des Umsatzes von 2025 an.
  • Heparinhaltige Formate werden voraussichtlich mit einer CAGR von 9,6 % bis 2035 wachsen.
  • Pathogenreduzierte Produkte generierten 12,4 Millionen USD im Jahr 2025.

• Nach Anwendung und Endbenutzer

  • Die Herstellung von Zell- und Gentherapien hielt 39,9 % des Anwendungsumsatzes im Jahr 2025.
  • Gewebeengineering ist die am schnellsten wachsende Anwendung mit einer CAGR von 10,5 %.
  • Pharmazeutische und biotechnologische Unternehmen machten 45,2 % des Endbenutzerumsatzes aus.

• Nach Region

  • Nordamerika hatte 37,7 % des Umsatzes des Marktes für humanes Thrombozytenlysat im Jahr 2025.
  • Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 9,2 % bis 2035 wachsen.
  • Europa trug 21,3 Millionen USD im Jahr 2025 bei.


Marktgröße und Prognose (2021–2035)

Die untenstehenden Schätzungen kombinieren die Umsatztriangulation auf Lieferantenseite, Daten zur Produktion von Blutspendeeinrichtungen und Bottom-up-Modellierung der Volumina in der Herstellung fortschrittlicher Therapien. Historische Jahre spiegeln die berichteten und abgeleiteten Umsätze der Lieferanten wider; Prognosejahre wenden die Nachfrageelastizität auf die aktive klinische Pipeline an, die durch regulatorische Einreichungen verfolgt wird [1][14]. Der Markt für humanes Thrombozytenlysat wird durchgehend in Millionen USD modelliert.
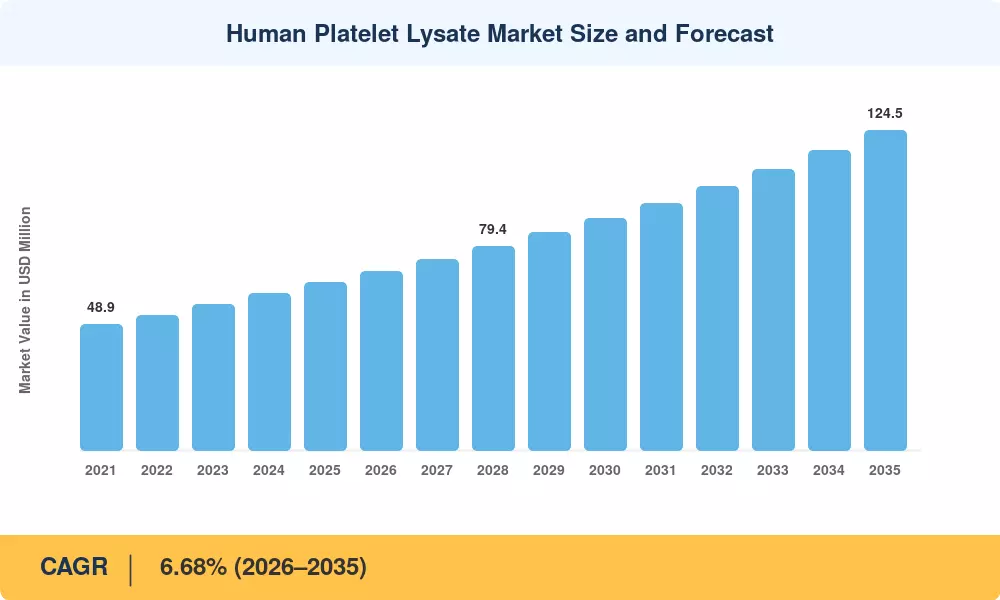
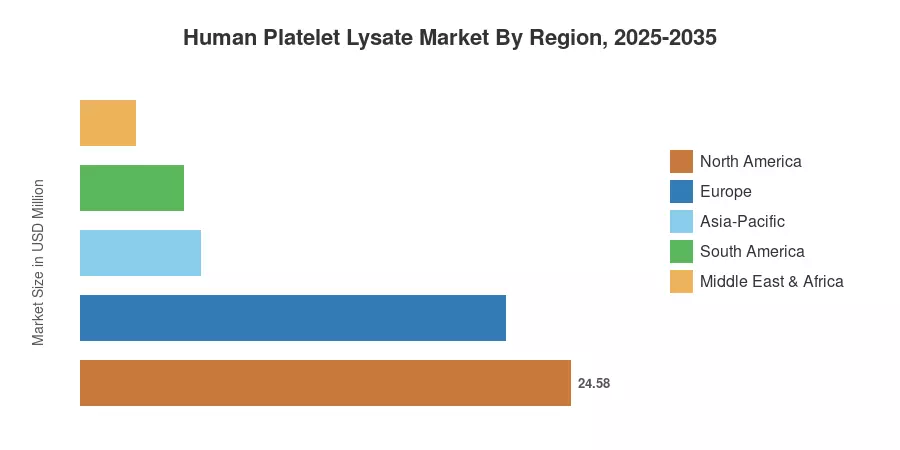
Marktgröße und Prognose für humanes Thrombozytenlysat
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Regulatorischer Druck zur Eliminierung von Rinderserum +1.4 Global, Europa-dominiert Mittelfristig (2–4 Jahre)
Erweiterung der klinischen Pipeline für Zell- und Gentherapie +1.6 Nordamerika, Europa Kurzfristig (≤2 Jahre)
Markteinführungen von ATMP im kommerziellen Maßstab +1.1 Nordamerika Langfristig (≥4 Jahre)
Übernahme von Technologien zur Pathogenreduktion +0.7 Europa, Asien-Pazifik Mittelfristig (2–4 Jahre)
Lyophilisation und Logistik bei Raumtemperatur +0.6 Asien-Pazifik, MEA Langfristig (≥4 Jahre)
Partnerschaften zur Blutversorgung +0.5 Europa Mittelfristig (2–4 Jahre)
Kapazitätsaufbau bei CDMO für Zelltherapie +0.8 Asien-Pazifik Kurzfristig (≤2 Jahre)


Regulatorische Verdrängung von fetalem Rinderserum

Die pharmakopöische Sprache hat hier die Hauptarbeit geleistet. Kapitel 5.2.12 der Europäischen Pharmakopöe klassifiziert menschliches Serum und Plättchenlysate als blutabgeleitete Rohstoffe, die eine dokumentierte Spenderauswahl, eine Bewertung des viralen Sicherheitsrisikos gemäß den Kapiteln 5.1.7 und 5.2.8 sowie definierte kritische Qualitätsmerkmale erfordern [3]. Eine gemeinsame Veröffentlichung von AABB und der International Society for Cell & Gene Therapy dokumentierte, dass xenogene Exposition bei drei von zwölf Patienten, die mesenchymale Stammzellen erhielten, anti-bovine Alloantikörper induzierte, ein Befund, der die Diskussion von der Präferenz zum Produkt Risiko verschob [4]. Diese Evidenzbasis untermauert etwa ein Fünftel des aktuellen Wachstums im Markt für menschliches Plättchenlysat.

Pipeline-Volumen als Nachfragestütze

Skalierung ist wichtiger als jede einzelne Genehmigung. Etwa 2.500 aktive Zell- und Gentherapie-INDs und etwa 1.300 Gentherapie-INDs lagen bis 2023–2024 beim FDA-Büro für Therapeutische Produkte vor, mit mindestens 35 Gentherapie-Kandidaten in globalen Phase-3-Studien [14]. Mehr als 40 Zell- und Gentherapieprodukte haben jetzt eine US-Zulassung, und der Branchenkonsens erwartet bis 2030 30 bis 50 weitere Genehmigungen [15]. Jede Umwandlung vervielfacht den Verbrauch von Ergänzungsmitteln pro Produktionskampagne.

Pathogenreduktion als Qualifikationsschranke

Sicherheitstechnologie ist zu einem Kaufkriterium geworden. Veröffentlichten Arbeiten zur THERAFLEX UV-Plättchenbehandlung zeigten, dass additive-freie kurzwellige UV-Bestrahlung den Gehalt an Wachstumsfaktoren und die Wirksamkeit der Expansion mesenchymaler Stammzellen bewahrte und gleichzeitig das virale Risiko reduzierte [8]. Anbieter reagierten kommerziell: PL BioScience brachte im April 2025 ein gamma-bestrahltes GMP-Produkt auf den Markt, und AventaCell hält eine Typ-II-Arzneimittel-Hauptakte bei der FDA sowie ein PMDA-Zertifikat für seine pathogenreduzierte Produktlinie [9][13]. Käufer, die injizierbare Programme durchführen, behandeln zunehmend unbehandeltes Lysat als nicht qualifizierbar.

Wirtschaftlichkeit der Blutversorgung

Rohstoffe kommen aus einem ungewöhnlichen Ort — Plättchenkonzentrate, die das Transfusionsablaufdatum erreicht haben und andernfalls verworfen würden [9]. Diese strukturelle Verbindung verknüpft die Verfügbarkeit von Ergänzungsmitteln mit den nationalen Transfusionsvolumina und damit, wie bereit Blutdienste sind, abgelaufene Einheiten in die industrielle Verarbeitung umzuleiten. Europäische Dienste haben sich am schnellsten bewegt, was erklärt, warum die Region die zweitgrößte Umsatzposition einnimmt, obwohl sie eine kleinere Produktionsbasis als Nordamerika hat.


Analyse der Auswirkungen von Einschränkungen

Einschränkungsgewichtungen sind richtungsweisende Schätzungen des Drag auf das Wachstumsmomentum, ausgedrückt als relative Beiträge und nicht als subtraktive CAGR-Komponenten. Angebotsseitige Einschränkungen dominieren das Risikoregister für den Markt für menschliches Thrombozytenlysat.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkung Zeitrahmen
Lieferengpässe bei Rohmaterialien aus Spendern −1.2 Global Mittelfristig (2–4 Jahre)
Variabilitäts- und Vergleichbarkeitsbelastung von Charge zu Charge −0.9 Global Kurzfristig (≤2 Jahre)
Preisaufschlag gegenüber fetalem Rinderserum −0.7 Asien-Pazifik, Südamerika Kurzfristig (≤2 Jahre)
Zersplitterte pharmakopöische Standards −0.6 Global Langfristig (≥4 Jahre)
Lücken in der Kühlkette und Lagerinfrastruktur −0.4 MEA, Südamerika Mittelfristig (2–4 Jahre)


Begrenzte Spender-Rohstoffe

Es gibt keine Möglichkeit, ein Supplement zu skalieren, das menschliches Blut als Eingangsquelle verwendet. Die Produktion hängt von der Versorgung mit aus Vollblut gewonnenen oder apherese Thrombozytenkonzentraten aus lizenzierten Blutstellen ab. Das Fehlen eines internationalen Konsenses über die Methoden der industriellen Produktion und die Freigabekriterien wurde von der Arbeitsgruppe der Internationalen Gesellschaft für Bluttransfusion als strukturelles Engpass identifiziert [5]. Das Pooling unter Spendern gleicht die Variabilität der Wachstumsfaktoren aus, erhöht jedoch die Anzahl der Einheiten, die in jeder Charge gescreent werden müssen [6]. Anbieter reagierten mit der Forschung zu künstlichen Thrombozyten – PL BioScience und DewCell Biotherapeutics entwickelten im Mai 2025 das erste reaktorangebaute Thrombozytenlysat – obwohl kommerzielle Volumina noch Jahre entfernt sind [10].


Vergleichbarkeit und Wechselkosten

Förderer tauschen Supplements nicht leichtfertig. Regulierungsbehörden betrachten das Kultur-Supplement als wichtiges Rohmaterial, weshalb jede Änderung umfassende Vergleichbarkeitsarbeiten erfordert: Wachstumskinetik, Immunphenotyp, Potenz und Karyotyp über Passagen hinweg [4]. Die Schwierigkeit wird durch Stabilitätsdaten verschärft – eine zweijährige Forschung zu GMP-hergestelltem Lysat, das von der spanischen Arzneimittelbehörde zertifiziert wurde, wurde genau wegen dünner Ablaufnachweise veröffentlicht [7]. Programme, die bereits tief in der klinischen Entwicklung stecken, verschieben in der Regel die Umstellung auf das nächste Produkt, anstatt die Verzögerung zu absorbieren.


Fragmentierung der Standards

Anforderungen sind spezifisch für die Gerichtsbarkeit. Ein Ansatz wird durch die Europäische Pharmakopöe 5.2.12 vorgeschlagen, ein anderer durch das allgemeine Kapitel <1043> der US Pharmakopöe über Zubehörmaterialien, und weitere Regeln für die Spenderprüfung werden durch nationale Blutgesetze bereitgestellt [3][22]. Anbieter, die drei Kontinente abdecken, sind mit dreifacher Dokumentation belastet, die sich kleinere Experten nicht leisten können.


Human Platelet Lysate Market Opportunities

Lyophilisierte Formate eröffnen verteilte Fertigung

Gefriergetrocknetes Lysat wird bei Raumtemperatur versendet und gelagert, wodurch die Abhängigkeit von Gefriergeräten beseitigt wird, die den Markt für menschliches Thrombozytenlysat auf einige gut ausgestattete Länder beschränkt hat. Die gefriergetrocknete ELAREM-Linie von PL BioScience hat gezeigt, dass Gamma-Bestrahlung und Lyophilisation mit den GMP-Freigabebestimmungen koexistieren können [9]. Verteilte und point-of-care Fertigungsmodelle können realisiert werden, wenn das Supplement keine Kühlkette mehr benötigt.


Markteintritt durch lokale Blutdienste

In Blutinstituten in Asien-Pazifik und dem Nahen Osten wird derzeit ablaufendes Thrombozyteninventar verschwendet. Partnerschaftsstrategien, die den nationalen Überschuss in der Transfusion in die regionale Supplementproduktion umwandeln, werden gleichzeitig die Importabhängigkeit und das Risiko von Währungswechseln verringern. Beide Länder erweitern ihre Programme für regenerative Medizin und würden von inländischen, tierversuchsfreien Zellkulturmaterialien profitieren.


Dokumentation-als-Produkt

Der kommerzielle Differenzierungsfaktor verschiebt sich von der Flüssigkeit zum Dossier. Anbieter, die Typ-II-Arzneimittel-Hauptakten halten, ermöglichen es Kunden, regulatorische Einreichungen zu referenzieren, anstatt Qualifikationspakete von Grund auf neu zu erstellen, wodurch die Zeitpläne um Monate verkürzt werden [13]. Der Verkauf von regulatorischer Infrastruktur zusammen mit Volumen — auditbereite Chargenprotokolle, Vergleichsdaten, länderspezifische Zertifikate — schafft wiederkehrende Einnahmen, die reine Reagenzverkäufe nicht bieten können. Hier belohnt der Markt für menschliches Thrombozytenlysat die Etablierten.

Reservierte Chargen- und Bankverträge

Kommerzielle Sponsoren in der Wachstumsphase wünschen sich mehr Versorgungssicherheit als Einsparungen beim Stückpreis. Reservierte Chargenvereinbarungen, bei denen ein Anbieter eine definierte gepoolte Charge für den Lebenszyklus eines Produkts lagert, wandeln transaktionale Verkäufe in mehrjährige Vertragsumsätze um. Dual-Source-Qualifikationsvereinbarungen schaffen eine zweite Möglichkeit für herausfordernde Anbieter, die sonst durch die Etablierten ausgeschlossen wären.

Synthetische und rekombinante Nähe

Reaktor-abgeleitete Thrombozyten umgehen die Abhängigkeit von Spendern vollständig [10]. Die Wirtschaftlichkeit in der frühen Phase bleibt ungünstig, aber jeder Anbieter, der die Kosten pro Liter auf einem synthetischen Weg löst, erfasst das Problem der Versorgungshöhe direkt und verändert die Preisgestaltung der Kategorie.


Human Platelet Lysate Market Future Outlook

Standardisierung wird zum Wettbewerbsfeld

Das nächste Jahrzehnt wird klären, was ein konformes Produkt tatsächlich ist. Der internationale Konsens über die Freigabekriterien bleibt unvollständig, und die Arbeitsgruppe, die die Frage seit 2014 untersucht, drängt weiterhin auf definierte Spezifikationen zur Sicherheit von Krankheitserregern und zur Wirksamkeit [5]. Das Herstellungsverfahren, das zum de facto Referenzstandard wird, erbt einen strukturellen Vorteil im gesamten Markt für menschliches Thrombozytenlysat.

Synthetische Versorgung tritt in das Modell ein

In Reaktoren gezüchtete Thrombozyten verändern die Obergrenze. Die aktuellen Demovolumina sind im Vergleich zu einem Markt, der bis 2035 auf 125 Millionen USD zusteuert, vernachlässigbar, aber ein tragfähiger synthetischer Weg würde das Wachstum vollständig von den Spendenraten entkoppeln [10]. Das Basis-Szenario der Analysten betrachtet den synthetischen Beitrag vor 2032 als unwesentlich und danach als bedeutend.

Umgebungslogistik verändert die Geografie

Die Lyophilisation beseitigt das größte Hindernis für die Akzeptanz in Schwellenländern. Gefriergetrocknete, gamma-bestrahlte Formate existieren bereits in GMP-Qualität [9]. Während diese Produkte reifen, werden verteilte Fertigungsnetzwerke und Produktionsmodelle am Point-of-Care logistisch machbar in Regionen, die derzeit keine −80°C-Verteilung aufrechterhalten können.

Nachhaltigkeitsnachweise gewinnen kommerzielle Bedeutung

Rohstoffe, die aus abgelaufenen Transfusionseinheiten stammen, die andernfalls zerstört würden, geben der Kategorie eine echte Kreislaufgeschichte [9]. Die Beschaffungsfunktionen großer pharmazeutischer Käufer bewerten zunehmend Lieferanten nach der Eliminierung tierischer Materialien, und der Markt für menschliches Thrombozytenlysat ist in einer Position, um zu profitieren, während ESG-Berichterstattungsrahmen in die Offenlegung der Rohstoffbeschaffung ausgeweitet werden.


Analyse des regionalen Marktanteils

Region Metrik (2025) Primäre Investitionsthemen
Nordamerika 37,7% Anteil ATMP-Kommerzielle Einführungen, DMF-unterstützte Versorgung, CDMO-Qualifizierung
Europa 21,3 Millionen USD Pharmakopöe-Konformität, Partnerschaften mit Blutdiensten, Pathogenreduktion
Asien-Pazifik 9,2% CAGR (2026–2035) Regionale GMP-Kapazität, PMDA/MFDS-Pfade, kostengünstige Produktion
Südamerika 7,9% CAGR (2026–2035) Nachfrage nach akademischer Forschung, Importsubstitution
Naher Osten & Afrika 4,2% Anteil Staatliche Programme für regenerative Medizin, Ausbau der Kühlkette
Gesamt 65,2 Millionen USD —

Die geografische Konzentration im Markt für menschliches Thrombozytenlysat folgt der Kapazität der Herstellung fortschrittlicher Therapien und nicht der Bevölkerung oder den Gesundheitsausgaben.


Nordamerika

Land Metrik Wichtiger Treiber
USA 82,4% der Region Größte Konzentration aktiver CGT INDs [14]
Kanada 3,0 Millionen USD Akademische Zelltherapiezentren und öffentliche Blutdienste
Mexiko 8,1% CAGR Entstehende Auftragsfertigungsbasis


Der regulatorische Durchsatz treibt die Region an. Das Büro für Therapeutische Produkte von CBER hatte im Zeitraum 2023–2024 etwa 2.500 aktive Zell- und Gentherapie-INDs, und die Entwurfsempfehlung von 2025 zur Erfassung von Sicherheits- und Wirksamkeitsdaten nach der Genehmigung signalisierte, dass die Aufsicht in der kommerziellen Phase strenger wird [2][14]. Anbieter, die Typ-II-Arzneimittel-Hauptakten führen, verwandeln diese Überprüfung in einen Wettbewerbsvorteil, da Kunden eine bestehende Einreichung abgleichen können, anstatt unabhängig Nachweise über Rohmaterialien zu sammeln [13]. Der nordamerikanische Markt für menschliches Thrombozytenlysat neigt daher stark zu pathogenreduzierten, vollständig dokumentierten Produktkategorien.

Europa

Land Metrik Wichtiger Treiber
Deutschland 24,6% der Region Inländische GMP-Produktion und akademische MSC-Programme
Vereinigtes Königreich 3,6 Millionen USD Ökosystem für Zell- und Gentherapie-Katalysatoren
Frankreich 6,9% CAGR Etablierte Transfusionsinfrastruktur
Italien 10,2% der Region Regionale ATMP-Krankenhausbefreiungsprogramme
Spanien 1,8 Millionen USD Von der Agentur akkreditierte klinische Produktion [7]
Nordische Länder 7,4% CAGR Hohe Spendenraten pro Kopf
Russland 4,6% der Region Inländische Biotech-Substitutionspolitik
Rest von Europa 2,6 Millionen USD Grenzüberschreitende CDMO-Dienstleistungen


Europa hat das Regelwerk geschrieben und die Herstellung aufrechterhalten. Kapitel 5.2.12 gab den Anbietern ein Compliance-Ziel, Jahre bevor an anderen Orten vergleichbare Klarheit bestand, und die Produktionskapazität in Deutschland erweiterte sich entsprechend — PL BioScience zog im September 2025 in eine 1.200 m² große Einrichtung in Aachen um, nachdem es das HPL-Patentportfolio und die Kundenbasis von Macopharma im Jahr 2023 erworben hatte [11][12]. Eine solche Konsolidierung konzentriert den europäischen Anteil auf eine kleinere Gruppe von Spezialisten als das fragmentierte Bild an anderen Orten vermuten lässt.

Asien-Pazifik

Land Metrik Wichtiger Treiber
China 28,4% der Region Skalierung der inländischen Zelltherapiepipeline
Indien 11,3% CAGR Kostengünstige CDMO-Kapazität
Japan 3,1 Millionen USD PMDA-Zertifizierungspfad für Ergänzungen [13]
Südkorea 10,1% CAGR Rahmen für regenerative Medizin und synthetische Thrombozyten-F&E [10]
ASEAN 1,3 Millionen USD Regionale Durchführung klinischer Studien
Rest von Asien-Pazifik 8,7% der Region Nachfrage nach akademischer Forschung


Das Wachstum im Asien-Pazifik-Markt für menschliches Thrombozytenlysat wird durch Kapazität und nicht durch Regulierung geleitet. Das koreanische Biotech-Unternehmen DewCell Biotherapeutics erzeugte die ersten im Reaktor gezüchteten Thrombozyten, die zur Herstellung eines künstlichen Lysats verwendet wurden, in Zusammenarbeit mit einem deutschen Partner — ein frühes Signal, dass regionale Akteure beabsichtigen, sich technologisch und nicht nur preislich zu konkurrieren [10]. Der Zertifizierungsweg der PMDA in Japan gibt qualifizierten Anbietern eine verteidigbare Position in einem Markt, in dem die Anforderungen an Importdokumentationen streng sind [13].

Südamerika

Land Metrik Wichtiger Treiber
Brasilien 56,8% der Region Öffentliche Forschungsinstitute und MSC-Studien
Argentinien 0,5 Millionen USD Universitätsgeführte Programme für regenerative Medizin
Rest von Südamerika 7,2% CAGR Allmählicher Ausbau der klinischen Infrastruktur


Die Akzeptanz hier bleibt forschungsorientiert. Importpreise und Gefrierlogistik halten klinische Produktkategorien für die meisten Institutionen unerreichbar, was gefriergetrocknete Formate zum glaubwürdigsten Weg für das Volumenwachstum macht [9]. Brasilianische öffentliche Institute machen den Großteil des aktuellen Verbrauchs aus.

Naher Osten & Afrika

Land Metrik Wichtiger Treiber
Saudi-Arabien 29,3% der Region Biotech-Lokalisierung Vision 2030
VAE 0,6 Millionen USD Private Kliniken für regenerative Medizin
Südafrika 8,4% CAGR Etablierte Basis für Transfusionsdienste
Ägypten 11,7% der Region Nachfrage nach akademischer Zellkultur
Rest von MEA 0,5 Millionen USD Von Distributoren bedienter Forschungsmarkt


Staatliche Investitionsprogramme schaffen Nachfrage vor der lokalen Versorgung. Die Golfstaaten bauen ihre Fähigkeiten in der Herstellung fortschrittlicher Therapien von einer niedrigen Basis auf, was bedeutet, dass der kurzfristige Verbrauch fast ausschließlich importiert wird und sehr empfindlich auf die Zuverlässigkeit der Kühlkette reagiert.


Markt für menschliches Thrombozytenlysat nach Region, 2025-2035

Human Platelet Lysate Market Segmentation

Die Segmentstruktur im Markt für menschliches Thrombozytenlysat folgt mehr den Herstellungsanforderungen als den Endmarktbezeichnungen.

Nach Produkttyp

Segment Metrik (2025) Primärer Nachfragefaktor
Heparin-frei 54,5% Anteil Vermeidet Antikoagulans-Rückstände in Injektionsmitteln
Heparin-haltig 9,6% CAGR Geringere Kosten, verhindert Gelbildung
Pathogen-reduziert 12,4 Millionen USD Viren-Sicherheitsanforderung für klinische Anwendungen


Heparin-freie Formate dominieren, da sie die Freigabetests für Produkte, die zur Injektion bestimmt sind, vereinfachen und einen gesamten analytischen Arbeitsablauf von der QC-Belastung entfernen. Pathogen-reduzierte Tierstufen haben den höchsten Preis pro Liter und sind zunehmend nicht verhandelbar für Programme, die in klinische Phasen eintreten, weshalb ihr Wachstum ihre aktuelle Marktanteile übertrifft [8][9].

Nach Quelle

Segment Metrik (2025) Primärer Nachfragefaktor
Thrombozytenreiches Plasma 51,4% Anteil Etablierte Verarbeitungsinfrastruktur
Apherese 19,7 Millionen USD Kontrollierte Spenderpools, höhere Rückverfolgbarkeit
Vollblut 10,3% CAGR Wirtschaftlichkeit der Leukoreduktionsfilter-Rückgewinnung


Thrombozytenreiches Plasma bleibt das dominierende Quellsegment innerhalb des Marktes, angetrieben durch weit verbreitete klinische Integration, etablierte autologe Verarbeitungsinfrastruktur und erweiterte orthopädische sowie ästhetische Anwendungen. Vollblut stellt das am schnellsten wachsende Quellsegment dar, angetrieben durch kosteneffiziente Verarbeitungsvereinfachung und optimierte Wirtschaftlichkeit der Leukoreduktionsfilter-Rückgewinnung in ressourcenbeschränkten klinischen Umgebungen.

Nach Form

Segment Metrik (2025) Primärer Nachfragefaktor
Flüssig 52,4% Anteil Direkte Verwendung, kein Rekonstitutionsschritt
Lyophilisiert 8,9% CAGR Versand bei Raumtemperatur und verlängerte Haltbarkeit


Flüssig behält den größten Anteil aufgrund der Prozessvereinfachung, aber die Wachstumsdifferenz erzählt die wahre Geschichte im Markt für menschliches Thrombozytenlysat. Gefriergetrocknete Formate tauschen einen Bedienungsschritt gegen erhebliche Einsparungen bei den Kosten für Gefriergeräte und Versand, eine Gleichung, die zunehmend die Lyophilisation bei Herstellern an mehreren Standorten begünstigt [9].

Nach Anwendung

Segment Metrik (2025) Primärer Nachfragefaktor
Herstellung von Zell- und Gentherapien 39,9% Anteil Kommerzielle und klinische Chargenvolumen [14]
Regenerative Medizin 14,0 Millionen USD MSC-basierte Therapieprogramme [21]
Forschung und Entwicklung 12,9 Millionen USD Akademische und präklinische Erweiterungsarbeiten
Gewebeengineering 10,5% CAGR Herstellung von Gerüst-besäten Konstrukten
Impfstoffproduktion 6,2% Anteil Erweiterung von Zellsubstraten


Die Herstellung von Zell- und Gentherapien bleibt das dominierende Anwendungssegment im Markt, angetrieben durch steigende Anforderungen an kommerzielle und klinische Chargenvolumen. Gewebeengineering stellt das am schnellsten wachsende Anwendungssegment dar, angetrieben durch fortschrittliche Herstellung von Gerüst-besäten Konstrukten und erweiterte translationale regenerative Protokolle.

Nach Endbenutzer

Segment Metrik (2025) Primärer Nachfragefaktor
Pharmazeutische und Biotechnologieunternehmen 45,2% Anteil Eigene ATMP-Herstellungskapazität
CROs und CDMOs 15,6 Millionen USD Outgesourcte klinische Chargenproduktion [17]
Akademische und Forschungsinstitute 18,6% Anteil Durch Stipendien finanzierte präklinische Programme
9,4% CAGR Krankenhausausnahmen und Point-of-Care-Modelle


Pharmazeutische und biotechnologische Unternehmen sichern die Nachfrage, da sie die Chargenunterlagen kontrollieren, die von den Regulierungsbehörden überprüft werden. Das Wachstum von Krankenhäusern und Zelltherapiezentren spiegelt die europäischen Krankenhausausnahmewege und aufkommende Point-of-Care-Herstellung wider, einen Kanal, der sich in Bezug auf Preissensibilität und Bestellgröße sehr unterschiedlich verhält.


Wettbewerbsbenchmarking

Die Konzentration liegt im mittleren Bereich. Die fünf größten Anbieter kontrollieren schätzungsweise 44–52% des Umsatzes, was einen HHI im Bereich von 700–900 ergibt — genug fragmentiert, damit Herausforderer eintreten können, aber konzentriert genug, dass die Tiefe der regulatorischen Dokumentation die meisten großen Verträge entscheidet. Die Konsolidierung ist aktiv: PL BioScience erwarb 2023 die weltweiten HPL-Patentrechte von Macopharma zusammen mit einer Kundenübergangsvereinbarung, die die europäische Versorgung erheblich umgestaltet [11].

Unternehmen Geschätzter Umsatzanteil Bereich Wichtige Angebote für den Markt für menschliches Thrombozytenlysat Strategische Positionierung
Merck KGaA ~10–13% GMP-Qualitätszusätze, integrierte Mediensysteme Skalierte Distribution, gebündelt mit breiterem Bioprozessportfolio
PL BioScience GmbH ~9–12% ELAREM Flüssigkeit und gefriergetrocknete, gamma-bestrahlte GMP-Linien Technologieführer; Patentkonsolidierung und synthetische HPL-F&E [9][10][11]
STEMCELL Technologies Inc. ~7–10% Forschungs- und klinische Qualitätszusätze Starker akademischer Kanal und Katalogreichweite
Sartorius CellGenix GmbH ~6–9% GMP-Rohstoffe für die Zelltherapie Positioniert innerhalb eines breiteren ATMP-Rohstofffranchise
Compass Biomedical Inc. ~5–8% PLUS Thrombozytenlysat-Produktfamilie Vertriebserweiterung über das Captivate Bio Access Program
Mill Creek Life Sciences Inc. ~4–7% PLTMax und klinische Lysin Langjährige klinische Herstellungsbeziehungen
AventaCell BioMedical Corp. ~4–6% UltraGRO pathogenreduzierte GMP-Linien Regulatorische Tiefe: FDA DMF, PMDA-Zertifikat, Ph. Eur. Ausrichtung [13]
Cook Regentec ~3–6% Klinische Lysin, Verpackungsformate Biopharma-Partnerschaftsnetzwerk und modulare Präsentation
Lonza Group Ltd. ~3–5% Zusätze innerhalb von CDMO-Dienstleistungspaketen Gefangene Nachfrage durch Zelltherapiedienstleistungen
Trinova Biochem GmbH ~2–4% Forschung und GMP-Qualitätsversorgung Europäischer Spezialist und Vertriebspartner
BioIVT / ZenBio Inc. ~2–4% Forschungsqualitätslysat und Biofluide Volumenforschungs kanal, preislich wettbewerbsfähige Stufen


Aktuelle Nachrichten & Entwicklungen

Die untenstehenden Entwicklungen sind verifizierte öffentliche Ereignisse, die den Markt für menschliches Thrombozytenlysat prägen.

  • PL BioScience & Macopharma S.A.S. (Juni 2023): Unterzeichnete eine weltweite Patentlizenz- und Abtretungsvereinbarung für HPL-Zellkulturzusätze, wobei Macopharma seine bestehenden Kunden nach einer vergleichenden Gleichwertigkeitsbewertung an PL BioScience vorstellte — eine Konsolidierung, die die europäische Versorgungsstruktur neu gestaltete [11]
  • PL BioScience GmbH (April 2025): Einführung von ELAREM Ultimate-FD PLUS, einem gamma-bestrahlten GMP-Produkt, das in Deutschland nach einem patentierten Verfahren hergestellt wird und die virale Sicherheitsanforderungen für klinische Studienanwendungen erhöht [9]
  • PL BioScience & DewCell Biotherapeutics (Mai 2025): Ankündigung der ersten Produktion einer künstlichen HPL-Lösung aus in Reaktoren gezüchteten Thrombozyten, ein früher Beweis für die Entkopplung der Versorgung von menschlichen Spenden [10]
  • Captivate Bio & Compass Biomedical (August 2025): Verfügbar machen der PLUS-Thrombozytenlysat-Produktfamilie über das Captivate Bio Access Program, wodurch die Verteilung von GMP-Material für großangelegte Forschungsanwendungen erweitert wird [17]
  • PL BioScience GmbH (September 2025): Ankündigung der Verlagerung in eine 1.200 m² große Einrichtung in Aachen, Deutschland, zur Erweiterung der Produktionskapazität und Konsolidierung der Betriebsabläufe an einem neuen Hauptsitz [12]
  • U.S. FDA / CBER (2025): Herausgabe eines Entwurfs zur Anleitung zu Methoden nach der Genehmigung zur Erfassung von Sicherheits- und Wirksamkeitsdaten für Zell- und Gentherapieprodukte unter dem Docket FDA-2025-D-3049, wodurch die Dokumentationserwartungen in kommerzielle Lieferketten erweitert werden [2]
  • AventaCell BioMedical (laufend bis 2025): Führt eine Typ-II-Arzneimittel-Hauptakte bei der FDA für UltraGRO-PURE GI, ein Japan PMDA-Zertifikat, und die Einhaltung des allgemeinen Kapitels 5.2.12 der Europäischen Pharmakopöe — das Referenzdokumentationspaket für die Kategorie [13]


Markt für menschliches Thrombozytenlysat Market Report Scope

Parameter Detail
Marktumfang Globale Versorgung mit menschlichem Thrombozytenlysat für Forschungs-, klinische und kommerzielle Zellkultur-Anwendungen, segmentiert nach Produkttyp, Quelle, Form, Anwendung, Endnutzer und Geographie
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 6,68% (2026–2035)
Marktgrößenprüfpunkte 65,2 Millionen USD (2025); 69,6 Millionen USD (2026); 124,5 Millionen USD (2035)
Schnellstwachsende Segmente Gewebeengineering (Anwendung); aus Vollblut gewonnen (Quelle); lyophilisiert (Form); Krankenhäuser und Zelltherapiezentren (Endnutzer); Asien-Pazifik (Geographie)
Profilierte Unternehmen Merck KGaA, PL BioScience, STEMCELL Technologies, Sartorius CellGenix, Compass Biomedical, Mill Creek Life Sciences, AventaCell BioMedical, Cook Regentec, Lonza Group, Trinova Biochem, BioIVT/ZenBio
Bewährungswährung Millionen USD

FAQs

Wie sollten Käufer einen Lieferanten qualifizieren, bevor sie sich auf ein klinisches Programm im Markt für menschliches Thrombozytenlysat festlegen?
Fordern Sie im Voraus den Verweis auf die Typ-II-Arzneimittel-Hauptakte, die Größe des Spenderpools und die Methode zur Pathogenreduktion an. Prüfen Sie die Variabilität der Wachstumsfaktoren von Charge zu Charge über mindestens drei aufeinanderfolgende Chargen. Lieferanten ohne Einreichungshistorie verursachen Qualifikationsverzögerungen, die länger dauern als jede Einsparung beim Stückpreis. [13]
Was erfordert der Wechsel von fetalem Rinderserum zu HPL tatsächlich?
Erwarten Sie ein vollständiges Vergleichsprotokoll, das Wachstumsdynamik, Immunophenotyp, Potenzassay und Karyotyp über Passagen abdeckt. Die meisten Sponsoren budgetieren sechs bis neun Monate. Aufsichtsbehörden betrachten das Supplement als kritisches Rohmaterial, nicht als geringfügige Prozessänderung. [4]
Welche Vertragsstrukturen schützen vor der Volatilität der Spenderversorgung im Markt für menschliches Thrombozytenlysat?
Mehrjährige Volumenverpflichtungen mit reservierten Chargen-Klauseln werden für Programme in der kommerziellen Phase zur Norm. Die Qualifizierung von Doppelquellen erhöht die Kosten, beseitigt jedoch die Abhängigkeit von einem einzelnen Lieferanten. Einige Käufer verhandeln das Recht, eine definierte gepoolte Charge für den gesamten Lebenszyklus eines Produkts zu lagern. [5]
Eignet sich lysat mit oder ohne Heparin besser für die Expansion mesenchymaler Stammzellen?
Heparinfreie Formate vermeiden die Übertragung von Antikoagulanzien und vereinfachen die Freigabetests, was für injizierbare Produkte wichtig ist. Heparinhaltige Versionen kosten weniger und verhindern die Gelbildung in bestimmten Mediensystemen. Zelltyp und nachgelagerte Abfüllung sollten die Entscheidung leiten. [6]
Wie verändert ein gefriergetrocknetes Produkt die Kostenstruktur der Kühlkette für Käufer im Markt für menschliches Thrombozytenlysat?
Gefriergetrocknete Formate werden bei Raumtemperatur versendet und gelagert, was die Versand- und Lagerkosten erheblich senkt. Die Rekonstitution fügt einen Arbeitsschritt und eine Prozesskontrolle hinzu. Organisationen, die mehrere entfernte Produktionsstandorte betreiben, profitieren am meisten. [9]
Welche Risiken im Bereich des geistigen Eigentums sind mit Beschaffungsentscheidungen verbunden?
Pooling-, Pathogenreduktions- und Gefriertrocknungsmethoden sind in mehreren Jurisdiktionen patentiert. Lizenzvereinbarungen zwischen Herstellern haben bereits ganze Kundenstämme umgeleitet. Bestätigen Sie die Freiheit zur Nutzung in Ihrer Produktionsgeographie, bevor Sie einen Lieferanten in einer regulatorischen Einreichung benennen. [11]
Wie behandeln japanische und koreanische Aufsichtsbehörden kultivierte menschliche Supplemente?
Japans PMDA akzeptiert zertifizierte Produkte, die durch Dossiernachweise unterstützt werden, und mehrere Lieferanten besitzen länderspezifische Zertifikate. Der Rahmen für regenerative Medizin in Korea hat die nationalen Genehmigungen beschleunigt. Beide erwarten Dokumentationen zur Rückverfolgbarkeit der Spender, die den europäischen pharmakopöischen Standards entsprechen. [13]
Autor
Autor Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed biomedical journals, clinical publications, and authoritative health and biotechnology organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), International Society for Cellular Therapy (ISCT), International Society for Stem Cell Research (ISSCR), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC), World Health Organization (WHO) Global Health Observatory, European Centre for Disease Prevention and Control (ECDC), Organisation for Economic Co-operation and Development (OECD) Health Statistics, and national health ministry reports from key markets including China NMPA, Japan PMDA, and India CDSCO. These sources were used to collect clinical trial data, regulatory approval pathways, cell therapy adoption statistics, manufacturing standards, and market landscape analysis for peripheral blood-derived, umbilical cord blood-derived, bone marrow-derived, and platelet-rich plasma lysate technologies across liquid formulation, lyophilized formulation, and cell culture supplement categories.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, Chief Scientific Officers, VPs of Manufacturing, regulatory affairs leaders, and commercial directors from human platelet lysate manufacturers, cell culture media suppliers, and biotechnology OEMs comprised supply-side sources. Principal investigators, directors of cell therapy manufacturing, heads of regenerative medicine programs, and procurement leads from pharmaceutical companies, academic research institutes, biotechnology companies, and contract research organizations constituted demand-side sources. Market segmentation was validated across cell therapy, regenerative medicine, tissue engineering, vaccine development, and drug development applications through primary research. Additionally, product pipeline timelines were confirmed, and insights regarding clinical adoption patterns, pricing strategies, and supply chain dynamics were gathered.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and product volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across peripheral blood, umbilical cord blood, bone marrow, and platelet-rich plasma sources

Formulation analysis across liquid formulation, lyophilized formulation, and cell culture supplement types

Analysis of reported and modeled annual revenues specific to human platelet lysate portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (product volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across pharmaceutical companies, academic research institutes, biotechnology companies, and contract

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















