Markt für Nahrungsergänzungsmittel (2026 - 2035)

Marktforschungsbericht über Nahrungsergänzungsmittel Informationen nach Typ (Nahrungsergänzungsmittel, Bodybuilding-Ergänzungsmittel, Augenpflege-Ergänzungsmittel, Spezialergänzungsmittel, Andere), nach Anwendung (Kardiologie, rheumatische Erkrankungen, Allergien, Andere), nach Inhaltsstoffen (Vitamine & Mineralien, Aminosäuren, Pflanzenstoffe, Enzyme, Andere), nach Endverbrauchern (Krankenhäuser, Kliniken, Forschungszentren, Andere) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Marktprognose bis 2035

Forecast Period
2026-2035
CAGR
4.6%
2025 Market Size
USD 155.8 Billion (2025)
2035 Market Size
USD 243.5 Billion (2035)
Pharmaceutical ● Updated September 5, 2026 Report ID: MRFR/Pharma/1115-HCR | Pages: 85 | Author: Satyendra Maurya, Kinjoll Dey

Health Supplements Market Summary

Der globale Markt für Gesundheitspräparate wurde im Jahr 2025 auf 155,8 Milliarden USD geschätzt, und der Markt wird voraussichtlich von 162,4 Milliarden USD im Jahr 2026 auf 243,5 Milliarden USD bis 2035 wachsen, was einer CAGR von 4,6% im Prognosezeitraum 2026–2035 entspricht. Diese Expansion basiert auf zwei strukturellen Katalysatoren: dem globalen Aktionsplan der Weltgesundheitsorganisation 2023 zu nicht übertragbaren Krankheiten, der über 40 nationale Regierungen dazu drängte, präventive Ernährung in öffentliche Gesundheitsmandate zu integrieren, und den kumulierten 14,2 Milliarden USD an Risikokapital, die zwischen 2021 und 2024 in Startups für personalisierte Ernährung investiert wurden [2].

Der Markt für Gesundheitspräparate erlebt einen grundlegenden Wandel weg von traditionellen Pillen- und Kapselformaten hin zu fortschrittlichen Abgabesystemen. Gummiformulierungen, flüssige Shots und funktionale Getränke machen mittlerweile einen schnell wachsenden Anteil an neuen Produkteinführungen aus, angetrieben durch die Verbrauchernachfrage nach besserem Geschmack und Bioverfügbarkeit. Pektinbasierte Gummimatrizen haben die vegane Zielgruppe erschlossen, während Mikrokapselungstechnologien die Nährstoffstabilität über die Haltbarkeitsfenster hinweg verbessern [3]. Der erweiterte GRAS-Weg der U.S. FDA für neuartige probiotische Stämme hat die Markteinführungszeit für Produkte zur Darmgesundheit im Vergleich zu den Benchmarks von 2019 um schätzungsweise 18 Monate verkürzt [4].

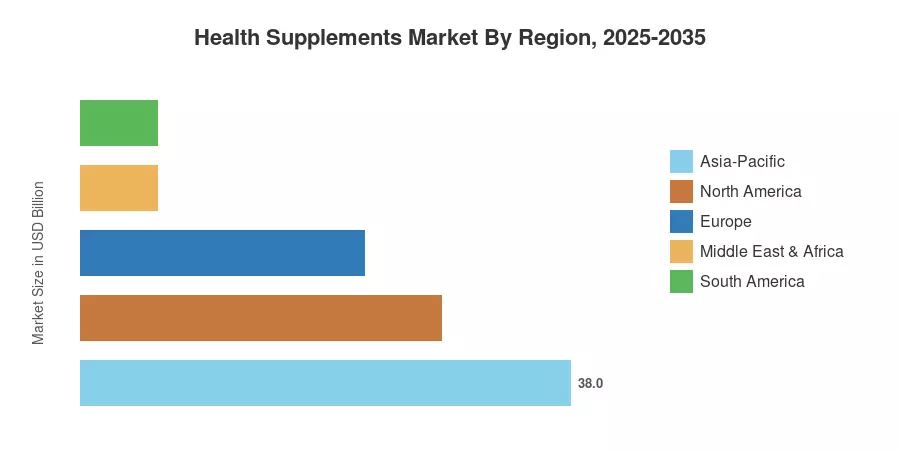
Der asiatisch-pazifische Raum hat den größten Anteil am Markt für Gesundheitspräparate mit etwa 38% des globalen Umsatzes, unterstützt durch robuste Verbraucherausgaben in China, Japan und Indien. Der Nahe Osten und Afrika stellen die am schnellsten wachsende Region dar, in der steigende verfügbare Einkommen und wachsende Apothekenvertriebsnetze die Akzeptanz von Nahrungsergänzungsmitteln beschleunigen. Nordamerika hält den zweitgrößten Anteil mit etwa 28%, angetrieben durch eine ausgereifte E-Commerce-Infrastruktur und hohe Pro-Kopf-Ausgaben für Nahrungsergänzungsmittel [5].


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Vitamine machten im Jahr 2025 etwa 29% des Marktes für Gesundheitspräparate aus, angeführt von Vitamin D und Multivitaminformulierungen, die auf Immun- und Knochengesundheit abzielen.
  • Präbiotika und Probiotika stellen die am schnellsten wachsende Produktkategorie dar, die bis 2035 mit einer CAGR von 10,3% wächst, unterstützt durch klinische Beweise, die die Vielfalt des Mikrobioms im Darm mit der Immun- und kognitiven Funktion verknüpfen.

• Nach Form

  • Kapseln und Tabletten dominieren weiterhin nach Volumen, obwohl Gummiformate mit einer CAGR von 13,0% an Boden gewinnen, während Formulierer die Geschmacksprofile erweitern und gelatinebasierte Zutaten eliminieren.
  • Pulverbasierten Nahrungsergänzungsmitteln gewinnen im Markt für Gesundheitspräparate an Bedeutung, insbesondere bei fitnessorientierten Verbraucherschichten in Nordamerika und Europa.

• Nach Region

  • Der asiatisch-pazifische Raum führt den Markt für Gesundheitspräparate mit dem höchsten regionalen Umsatz an, angetrieben durch Chinas Initiative „Gesundes China 2030“ und die alternde Bevölkerung Japans.
  • Der Nahe Osten und Afrika sind bereit, mit der höchsten regionalen CAGR bis 2035 zu wachsen, unterstützt durch die Diversifizierungsstrategien im Gesundheitswesen der Regierungen in Saudi-Arabien und den VAE.


Marktgröße und Prognose für Gesundheitspräparate (2021–2035)

Die Schätzungen von Market Research Future basieren auf einer triangulierten Methodik, die eine Top-Down-Umsatzanalyse von börsennotierten Herstellern von Nahrungsergänzungsmitteln, Bottom-Up-Kanalprüfungen in Apotheken, E-Commerce und Fachhandel sowie eine Kreuzvalidierung gegen die von der FDA, EFSA und FSSAI geführten Datenbanken für regulatorische Einreichungen kombiniert.
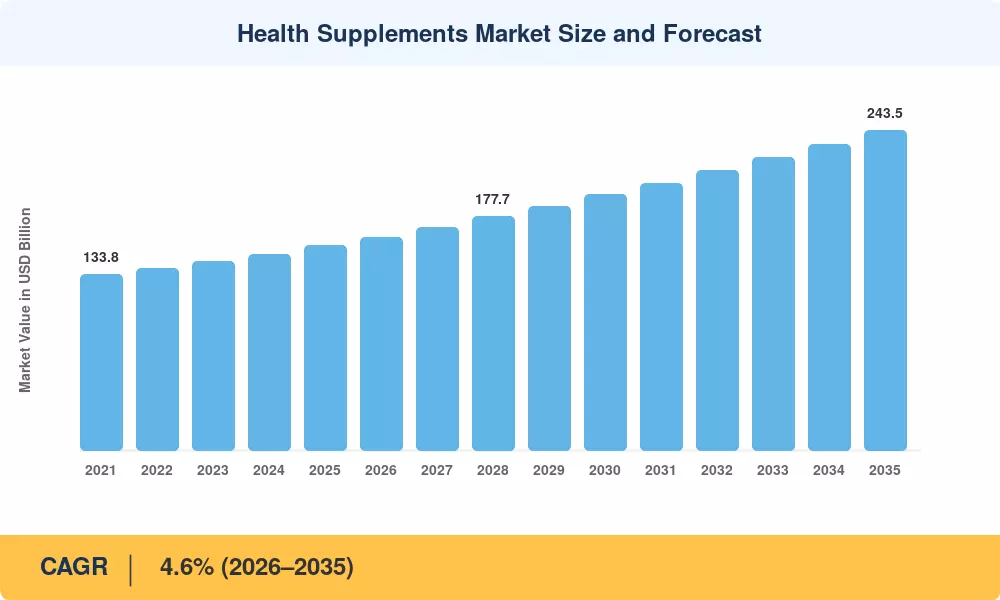
Marktgröße und Prognose für Gesundheitspräparate
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Steigendes Bewusstsein für präventive Gesundheitsversorgung 22% Global Langfristig (≥4 Jahre)
Alternde globale Bevölkerung 18% Nordamerika, Europa, Japan Langfristig (≥4 Jahre)
E-Commerce und D2C-Kanalexpansion 16% Global Mittel- bis langfristig (2–4 Jahre)
Innovation neuer Lieferformate 14% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Klinische Evidenz zu Darmgesundheit und Mikrobiom 12% Global Mittel- bis langfristig (2–4 Jahre)
Steigende verfügbare Einkommen in Schwellenländern 10% APAC, MEA, Südamerika Langfristig (≥4 Jahre)
Vereinfachung des regulatorischen Weges (FDA GRAS, EFSA) 8% Nordamerika, Europa Kurzfristig (≤2 Jahre)


Steigendes Bewusstsein für präventive Gesundheitsversorgung

Der größte strukturelle Treiber für den Markt für Gesundheitspräparate ist der globale Wandel hin zu präventiver Gesundheit. Laut WHO-Daten verursachen nicht übertragbare Krankheiten 74% aller Todesfälle weltweit; daher werden Länder zwischen 2022 und 2025 zusätzlich 6,8 Milliarden USD für ernährungsbasierte Präventionsinitiativen bereitstellen [2]. 68% der Erwachsenen beziehen jetzt Nahrungsergänzungsmittel in ihre tägliche Wellness-Routine ein, ein Anstieg von 51% im Jahr 2019, laut Verbraucherumfragen in 15 großen Volkswirtschaften [5].

Alternde globale Bevölkerung

Laut Schätzungen der UN-Bevölkerungsabteilung wird bis 2030 jeder sechste Mensch weltweit 60 Jahre oder älter sein [5]. Kunden im Alter von 55 Jahren und älter geben 2,3-mal so viel für Knochen-, Gelenk- und kognitive Nahrungsergänzungsmittel aus wie diejenigen im Alter von 25–34 Jahren, was sich direkt auf den Markt für Gesundheitspräparate auswirkt. Nachfrage-Trends, die derzeit in ganz Europa und Nordamerika zunehmen, sind auch in Japan zu beobachten, wo mehr als 29% der Bevölkerung über 65 Jahre alt sind [13].

E-Commerce und Direct-to-Consumer-Expansion

Der Online-Verkauf von Nahrungsergänzungsmitteln wuchs zwischen 2020 und 2024 jährlich um etwa 19%, was die stationären Kanäle um das Vierfache übertrifft. Abonnementbasierte Modelle — bei denen Verbraucher monatlich personalisierte Nahrungsergänzungspakete erhalten — machen jetzt schätzungsweise 12% des Online-Umsatzes mit Nahrungsergänzungsmitteln in den Vereinigten Staaten aus. Allein der Gesundheits- und Wellness-Shop von Amazon bietet mehr als 85.000 SKU für Nahrungsergänzungsmittel an, was den Preiskampf intensiviert, aber den Zugang für Verbraucher erheblich erweitert.

Innovation neuer Lieferformate

Gummibärchen-Nahrungsergänzungsmittel wachsen mit einer CAGR von 13,0%, was sie zum am schnellsten wachsenden Lieferformat im Markt für Gesundheitspräparate macht. Der Wandel wird durch pektinbasierte Formulierungen vorangetrieben, die auf vegane Verbraucher abzielen, und durch Geschmackstechnologien, die aus der Süßwarenindustrie entlehnt sind [3]. Flüssige Shots und Brausetabletten gewinnen ebenfalls an Marktanteilen, insbesondere in komfortorientierten Märkten wie Südkorea und dem Vereinigten Königreich, wo Einzeldosenformate mit einem Lebensstil unterwegs übereinstimmen [4].


Analyse der Auswirkungen von Einschränkungen

Die unten aufgeführten Auswirkungen von Einschränkungen sind Richtschätzungen und stellen Gegenwinde dar, die die gesamte Wachstumsentwicklung moderieren. Sie summieren sich nicht zu einem präzisen CAGR-Drag und sollten als qualitative Einflussgewichtungen gelesen werden.

Einschränkung ~% Drag auf CAGR Geografische Relevanz Auswirkungen Zeitrahmen
Regulatorische Fragmentierung über Märkte hinweg –18% Global Langfristig (≥4 Jahre)
Verbraucherskepsis und Vertrauensprobleme bei Etiketten –15% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Preisschwankungen bei Rohstoffen –12% Global Kurzfristig (≤2 Jahre)
Berichterstattung über unerwünschte Ereignisse und Produktrückrufe –10% Nordamerika Kurzfristig (≤2 Jahre)
Wettbewerb durch angereicherte Lebensmittel und Getränke –8% Europa, APAC Mittel- bis langfristig (2–4 Jahre)

Regulatorische Fragmentierung

Der Markt für Nahrungsergänzungsmittel wird von einem Flickenteppich nationaler Gesetze geregelt, die die Kosten für die Einhaltung erhöhen und das internationale Wachstum behindern. Die Markteintrittszeiten verlängern sich um 12–24 Monate und bis zu 250.000 EUR pro Zutat aufgrund der EU-Verordnung über neuartige Lebensmittel, die ein separates Sicherheitsdossier für Zutaten vorschreibt, die vor 1997 nicht konsumiert wurden [11]. In der Zwischenzeit werden unterschiedliche positive Listen für Zutaten von Chinas SAMR und Indiens FSSAI geführt, was internationale Unternehmen zwingt, ihre Produkte marktweise neu zu formulieren [14].

Verbraucherskepsis und Vertrauen in Etiketten

21% der getesteten Nahrungsergänzungsmittel stimmten nicht mit den Etikettierungsansprüchen zum Gehalt an Wirkstoffen überein, laut einer Untersuchung von ConsumerLab.com aus dem Jahr 2024 [14]. Dies fördert regulatorische Prüfungen und erhöht das Misstrauen der Verbraucher. Obwohl Zertifizierungsprogramme von Dritten wie USP Verified und NSF International immer beliebter werden, ist die Annahme weiterhin optional und ungleich, insbesondere bei kleineren Eigenmarken [16].

Preisschwankungen bei Rohstoffen

Wichtige Rohstoffe — einschließlich Fischöl, Molkenprotein-Isolat und pflanzlicher Extrakte — erlebten zwischen 2022 und 2024 Preisschwankungen von 15–30% aufgrund von Störungen in der Lieferkette und klimabedingten Erntevariabilitäten [15]. Die Preise für Algen-basiertes Omega-3 stiegen allein 2023 um 22% aufgrund von Dürrebedingungen in den Anbaugebieten Südostasiens, was die Margen für Hersteller unter Druck setzte, die sich auf pflanzenbasierte Beschaffung konzentrieren.

Health Supplements Market Opportunities

Personalisierte Ernährung und KI-gesteuerte Formulierung

Nahrungsergänzungsmittelunternehmen sind in der Lage, hyper-personalisierte Kombinationen basierend auf individuellen Biomarker-Profilen anzubieten, dank Entwicklungen in der Nutrigenomik und Echtzeit-Daten tragbarer Gesundheitsgeräte. Unternehmen, die KI-basierte Empfehlungssysteme nutzen, berichten routinemäßig von Kundenbindungsraten, die 30–35% höher sind als bei denen, die generische Produktlinien anbieten. Da D2C-Abonnementplattformen sich weiterentwickeln und detailliertere Diagnosedaten integrieren, bleibt dies ein hochrentabler Entwicklungsweg für den Markt für Nahrungsergänzungsmittel.

Expansion auf Schwellenmärkte in Afrika und Südostasien

Die Afrikanische Entwicklungsbank prognostiziert, dass bis 2030 580 Millionen Menschen zur Mittelschicht in Subsahara-Afrika gehören werden [10]. Ein erheblicher Spielraum ist in der Ergänzungsdurchdringung der Region zu erkennen, die mit unter 8% im Vergleich zu 45% in Nordamerika immer noch niedrig ist. In Südafrika expandieren Apothekenketten wie Dis-Chem und Clicks und schaffen die Einzelhandelsinfrastruktur, die für die Massenverteilung erforderlich ist.

Saubere Etiketten und pflanzenbasierte Zutatenbeschaffung

Die Verbrauchernachfrage nach Transparenz und Nachhaltigkeit zwingt Marken dazu, ihre Formulierungen mit Algen, Pilzen und fermentierten pflanzlichen Zutaten neu zu gestalten. Pflanzliche Nahrungsergänzungsmittel wachsen mit etwa der doppelten Rate ihrer synthetischen Gegenstücke, und Marken, die den Status „zertifiziert biologisch“ oder „nicht-GVO“ erreichen, verlangen einen Preisaufschlag von 20–25%.

Darm-Hirn-Achse und Positionierung im Bereich mentale Gesundheit

Klinische Forschungen, die die Zusammensetzung des Mikrobioms mit psychischen Gesundheitsergebnissen verknüpfen, haben eine neue Positionierungsgrenze für den Markt für Nahrungsergänzungsmittel eröffnet. Psychobiotische Formulierungen, die auf Stress, Schlaf und kognitive Leistung abzielen, ziehen sowohl das Interesse der Verbraucher als auch klinische Investitionen an, mit über 120 registrierten klinischen Studien, die weltweit bis 2024 im Gange sind [4].

Datenmonetarisierung durch Supplement-as-a-Platform-Modelle

Führende D2C-Nahrungsergänzungsmittelmarken monetarisieren die Gesundheitsdaten, die sie durch personalisierte Quiz-Engines, tragbare Integrationen und Treueprogramme sammeln. Anonymisierte, aggregierte Wellness-Daten haben einen Wert für Versicherungen, Arbeitgeber-Wellness und pharmazeutische F&E-Partner und schaffen einen sekundären Einnahmefluss, der auf 3–5% des Umsatzes mit Nahrungsergänzungsmitteln für frühe Anbieter geschätzt wird [7].


Health Supplements Market Future Outlook

KI-gestützte Formulierung und präzise Ernährung

Maschinelles Lernen verändert die Art und Weise, wie Nahrungsergänzungsmittelunternehmen Produkte entwickeln. Durch die Analyse von Datensätzen, die Genomik, Mikrobiomzusammensetzung und Blutbiomarker umfassen, können KI-Systeme optimale Zutatenkombinationen 60% schneller identifizieren als traditionelle F&E-Zyklen [7]. Der Markt für Gesundheitspräparate wird zunehmend zwischen handelsüblichen Multivitaminen und hochwertigen Produkten der präzisen Ernährung mit Abonnementpreispunkten von 50–100 USD pro Monat aufgeteilt.

Plattformökonomie und Abonnementmodelle

Der Übergang vom transaktionalen Einzelhandel zu wiederkehrenden Abonnement-Einnahmen verändert die Wettbewerbslandschaft des Marktes für Gesundheitspräparate. Marken, die Abonnementplattformen betreiben, berichten von einem 2,8-fach höheren Lebenszeitwert der Kunden und 40% niedrigeren Kundenakquisekosten im Vergleich zu auf den Einzelhandel angewiesenen Mitbewerbern. Bis 2030 wird erwartet, dass Abonnementmodelle über 20% des gesamten Online-Umsatzes mit Nahrungsergänzungsmitteln weltweit ausmachen.

Nachhaltigkeit und ESG-gesteuerte Beschaffung

Umweltverträglichkeit entwickelt sich von einem Marketingunterscheidungsmerkmal zu einer Beschaffungsanforderung. Große Einzelhändler wie Whole Foods, Boots und Watsons verlangen mittlerweile Drittanbieter-Zertifizierungen für Nachhaltigkeit, um im Regal platziert zu werden. Marken, die in Partnerschaften für regenerative Landwirtschaft zur botanischen Beschaffung und kohlenstoffneutrale Herstellung investieren, werden Marktanteile von Wettbewerbern gewinnen, die die strenger werdenden ESG-Bewertungen der Einzelhändler nicht erfüllen können.

Regulatorische Konvergenz und globale Harmonisierung

Die Arbeitsgruppen des CODEX Alimentarius arbeiten auf harmonisierte Höchstgrenzen für wichtige Vitamine und Mineralien hin, eine Entwicklung, die die Reformulierungskosten für multinationale Nahrungsergänzungsmittelmarken um 15–20% senken könnte [11]. Der Markt für Gesundheitspräparate könnte erheblich profitieren, wenn gegenseitige Anerkennungsvereinbarungen zwischen der FDA, der EFSA und den Regulierungsbehörden der APEC-Mitgliedstaaten die doppelten klinischen Testanforderungen reduzieren.


Health Supplements Market Segmentation

Nach Produkttyp

Segment Marktanteil (2025) Primärer Nachfragefaktor
Vitamine 29% Bewusstsein für die Gesundheit des Immunsystems und tägliche Wellness-Routinen
Mineralien 18% Knochen Gesundheit und Elektrolyt Ergänzung
Präbiotika & Probiotika 10,3% CAGR Forschung zur Darm-Hirn-Achse und Bewusstsein für das Mikrobiom
Enzyme 7% Verdauungsgesundheit und Management von Nahrungsmittelempfindlichkeiten
Aminosäuren & Proteine 15% Fitnesskultur und Muskelregeneration
Kräuter & Botanische 12% Integration von Clean-Label und traditioneller Medizin
Sonstige 19% Omega-3, CoQ10, Spezialverbindungen


Vitamine bleiben das Fundament des Marktes für Nahrungsergänzungsmittel, angeführt von Vitamin D, Vitamin C und B-Komplex-Formulierungen. Die COVID-19-Pandemie hat die Grundnachfrage nach immunrelevanten Vitaminen dauerhaft erhöht, und die täglichen Multivitamin-Nutzungsraten unter US-Erwachsenen übersteigen jetzt 52%, laut CRN Umfragedaten [2][3]. Präbiotika und Probiotika stellen das dynamischste Wachstumssegment dar, das mit einer CAGR von 10,3% wächst, da klinische Studien zunehmend die Verbindung zwischen der Vielfalt des Darmmikrobioms und systemischen Gesundheitsresultaten, die von der Immunfunktion bis zur Stimmungregulation reichen, validieren [4].

Nach Form

Segment CAGR (2026–2035) Primärer Nachfragefaktor
Tabletten 3,2% Kosteneffizienz und Dosierungsgenauigkeit
Kapseln 3,8% Einfachheit des Schluckens und kontrollierte Freisetzung
Gummis 13,0% Geschmack, Bequemlichkeit und vegane Formulierungen
Pulver 5,4% Sporternährung und shakebasierte Konsumtion
Flüssigkeiten & Shots 6,1% Bequemlichkeit für unterwegs und schnelle Absorption
Sonstige 3,5% Effervescents, Softgels, Pflaster


Gummis sind die herausragende Formatgeschichte im Markt für Nahrungsergänzungsmittel. Ihre CAGR von 13,0% spiegelt einen breiteren Verbraucherpräferenzwechsel zu Nahrungsergänzungsmitteln wider, die als angenehme tägliche Rituale und nicht als klinische Verpflichtungen fungieren. Pektinbasierte Gummimatrizen haben die Gelatinebarriere beseitigt und das Format für vegane und halal Verbrauchersegmente geöffnet [3]. Pulverformate haben eine starke Durchdringung im Sport- und Fitnesskanal, wo Protein- und Aminosäureformulierungen als Teil von Vor- und Nachtrainingsroutinen konsumiert werden.

Nach Quelle

Segment Marktanteil (2025) Primärer Nachfragefaktor
Pflanzenbasiert 35% Nachfrage nach Clean-Label und Nachhaltigkeitsbedenken
Tierbasiert 42% Etablierte Lieferketten und Bioverfügbarkeit
Synthetisch 23% Kostenvorteil und Skalierbarkeit der Herstellung


Pflanzenbasierte Nahrungsergänzungsmittel gewinnen im Markt für Nahrungsergänzungsmittel an Boden, mit etwa der doppelten Wachstumsrate im Vergleich zu synthetischen Alternativen, angetrieben durch die Verbraucherpräferenz für Clean-Label-Produkte und Marken, die sich in Richtung Algen-, Pilz- und fermentierter botanischer Beschaffung bewegen.

Nach Vertriebskanal

Segment CAGR (2026–2035) Primärer Nachfragefaktor
Supermärkte/Hypermärkte 3,4% Massenzugänglichkeit und Impulskäufe
Apotheken/Drogerien 3,9% Professionelle Empfehlung und Vertrauen
Online/E-Commerce 7,8% Bequemlichkeit, Personalisierung und Abonnements
Spezialgeschäfte 4,2% Kuratiertes Sortiment und Expertenrat
Sonstige 3,0% Direktvertrieb, MLM, Praktikerkanäle


Online- und E-Commerce-Kanäle sind der am schnellsten wachsende Vertriebsweg im Markt für Nahrungsergänzungsmittel, angetrieben durch personalisierte Empfehlungsalgorithmen, Abonnementbequemlichkeit und das Verbrauchervertrauen beim digitalen Gesundheits Einkauf nach der Pandemie.


Analyse des regionalen Marktanteils

Region Anteil am globalen Umsatz (2025) Primäre Investitionsthemen
Asien-Pazifik 38% Integration traditioneller Medizin, E-Commerce, alternde Demografie
Nordamerika 28% Personalisierte Ernährung, D2C-Abonnements, klinisch getestete Produkte
Europa 22% Regulierung von sauberen Etiketten, biologische Zertifizierung, Apothekenvertrieb
Südamerika 6% Expansion des Einzelhandels in Apotheken, aufstrebende Mittelschicht
Mittlerer Osten & Afrika 6% Diversifizierung im Gesundheitswesen, Ausbau von Apothekenketten
Gesamt 100%

Der Markt für Gesundheitsprodukte zeigt signifikante regionale Unterschiede in der Verbraucherdurchdringung, der Vertriebsinfrastruktur und der regulatorischen Reife. Asien-Pazifik behauptet seine Position als dominierende Region, während der Mittlere Osten & Afrika am schnellsten von einer kleineren Basis aus wächst.


Nordamerika

Land CAGR (2026–2035) Wichtiger Treiber
USA 4,3% D2C-Personalisierung und klinische Positionierung
Kanada 4,1% Regulierungsrahmen für natürliche Gesundheitsprodukte
Mexiko 5,0% Expansion des Apotheken-Einzelhandels und wachsende Mittelschicht


Die Vereinigten Staaten machen den Großteil des Umsatzes im nordamerikanischen Markt für Gesundheitsprodukte aus, gestützt durch die höchsten Pro-Kopf-Ausgaben für Nahrungsergänzungsmittel weltweit von etwa 150 USD pro Jahr. Die Direktion für natürliche und rezeptfreie Gesundheitsprodukte Kanadas bietet einen der weltweit strukturiertesten Rahmen für die Vorabzulassung, was kanadischen Marken einen Vertrauensvorteil auf Exportmärkten verleiht. Der Markt für Gesundheitsprodukte in Mexiko wächst, da Farmacias del Ahorro und Farmacias Guadalajara den Platz für Nahrungsergänzungsmittel in Städten der Stufen 2 und 3 erweitern [5].

Europa

Land Anteil am europäischen Umsatz (2025) Wichtiger Treiber
Deutschland 24% Apothekenzentrierte Distribution und Integration von Versicherungen
Vereinigtes Königreich 19% Führerschaft im Online-Einzelhandel und Überschneidung mit funktionellen Lebensmitteln
Frankreich 15% Präferenz der Verbraucher für Bio- und saubere Etiketten
Italien 13% Höchster Pro-Kopf-Konsum von Nahrungsergänzungsmitteln in Europa
Spanien 9% Wachsende Wellness-Tourismus und Einzelhandelsexpansion
Nordische Länder 8% Omega-3-Erbe und Kultur der präventiven Gesundheit
Russland 6% Importsubstitution und Skalierung der inländischen Produktion
Rest von Europa 6% Verschiedene regulatorische Annahmen


Italien führt Europa im Pro-Kopf-Konsum von Nahrungsergänzungsmitteln an und gibt jährlich fast 32 EUR pro Person aus, unterstützt durch eine tief verwurzelte Beratungs-Kultur in Apotheken. Der Markt für Gesundheitsprodukte in Deutschland profitiert von der Integration bestimmter Produktkategorien in die Erstattungswege der gesetzlichen Krankenversicherung, ein Modell, das andere EU-Mitgliedstaaten für eine mögliche Übernahme untersuchen [11][13].

Asien-Pazifik

Land Umsatz (USD Milliarden, 2025) Wichtiger Treiber
China 24,8 Initiative Gesundes China 2030 und Integration der TCM
Indien 9,4 Modernisierung des Ayurveda und steigendes Gesundheitsbewusstsein
Japan 11,2 Super-alternde Bevölkerung und Regulierung funktioneller Lebensmittel
Südkorea 6,5 K-Beauty-Überschneidung und Dominanz des Online-Kanals
ASEAN 5,2 Erweiterung der Apothekennetze und Urbanisierung
Rest von Asien-Pazifik 2,1 Verschiedenartig


Der Markt für Gesundheitsprodukte in China wird durch die Konvergenz des Erbes der traditionellen chinesischen Medizin mit modernen Anforderungen an klinische Validierung geprägt. Das von SAMR verwaltete "Blue Hat"-Registrierungssystem regelt die Ansprüche an Gesundheitsnahrungsmittel, und Produkte, die diese Zertifizierung erhalten, genießen erhebliche Vertrauensvorteile bei den Verbrauchern. Das FOSHU-System (Foods for Specified Health Uses) Japans bietet ebenfalls einen regulatorischen Schutz für genehmigte Produkte, und das Verhältnis der 29% älteren Bevölkerung des Landes sichert eine anhaltende Nachfrage nach Formulierungen für Knochen-, Gelenk- und kognitive Gesundheit [8][13].

Südamerika

Land CAGR (2026–2035) Wichtiger Treiber
Brasilien 5,2% Größte regionale Wirtschaft, wachsende Fitnesskultur
Argentinien 4,8% Städtische Wellness-Trends trotz makroökonomischer Volatilität
Rest von Südamerika 4,5% Entstehende Einzelhandelsinfrastruktur


Brasilien dominiert den Markt für Gesundheitsprodukte in Südamerika, angetrieben von einer starken Fitnesskultur und der raschen Expansion von auf Nahrungsergänzungsmittel fokussierten Einzelhandelsketten wie Mundo Verde. Die regulatorische Aufsicht durch ANVISA hat die Qualitätsstandards verschärft, was etablierten Marken mit robuster Compliance-Infrastruktur zugutekommt, während es kleinere Importeuren Barrieren schafft [10].

Mittlerer Osten & Afrika

Land Anteil am MEA-Umsatz (2025) Wichtiger Treiber
Saudi-Arabien 28% Vision 2030 Gesundheitsinvestitionen
VAE 22% Premium-Verbrauchersegment und Einzelhandelsdichte
Südafrika 20% Expansion von Apothekenketten (Dis-Chem, Clicks)
Ägypten 14% Bevölkerungsgröße und wachsendes städtisches Gesundheitsbewusstsein
Rest von MEA 16% Verschiedenartig


Der Markt für Gesundheitsprodukte im Mittleren Osten & Afrika ist das am schnellsten wachsende regionale Segment weltweit, angetrieben durch die Diversifizierungsstrategie im Gesundheitswesen von Saudi-Arabien, Vision 2030, die bis 2030 über 65 Milliarden USD für die Gesundheitsinfrastruktur bereitgestellt hat [10]. Die Positionierung der VAE als Zentrum für Wellness-Tourismus und ihre liberalen Importrichtlinien für zertifizierte Gesundheitsprodukte haben Dubai zu einem regionalen Verteilungsknoten für globale Marken von Nahrungsergänzungsmitteln gemacht.


Markt für Gesundheitsprodukte nach Region, 2025-2035

Wettbewerbsbenchmarking

Der Markt für Gesundheitszusätze ist durch eine niedrige Konzentration gekennzeichnet, wobei die fünf größten Akteure schätzungsweise 18–22% des globalen Umsatzes halten. Der Herfindahl-Hirschman-Index (HHI) für den Sektor liegt unter 500, was auf eine stark fragmentierte Landschaft hinweist, in der regionale Spezialisten, Eigenmarken und D2C-Startups neben multinationalen Konzernen konkurrieren. Die M&A-Aktivitäten haben seit 2022 zugenommen, wobei strategische Käufer Marken mit starken Abonnentenbasen und proprietären Formulierungs-IP ins Visier nehmen.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
Herbalife Nutrition 3–5% Gewichtsmanagement, gezielte Ernährung D2C- und MLM-Vertriebsnetzwerk
Amway (Nutrilite) 3–5% Multivitamine, pflanzliche Ergänzungen Globaler Direktvertrieb und biologischer Anbau
Abbott Laboratories 2–4% Ensure, PediaSure, therapeutische Ernährung Klinische Positionierung und Apothekenkanal
Bayer AG 2–4% One A Day, Flintstones, Elevit Massenmarkt-Einzelhandel und Markenbekanntheit
Nestlé Health Science 2–3% Garden of Life, Vital Proteins, Pure Encapsulations Akquisitionsgeführter Aufbau eines Premium-Portfolios
Haleon 2–3% Centrum, Caltrate, Emergen-C Apothekenzentrierte globale Distribution
Glanbia 1–3% Optimum Nutrition, Amazing Grass Fokus auf Sporternährung und Leistung
The Bountiful Company 1–2% Nature's Bounty, Sundown, Osteo Bi-Flex Wertpositionierung und Massenhandel
Blackmores 1–2% Natürliche Gesundheitszusätze, Fischöl Führerschaft im asiatisch-pazifischen Raum und naturheilkundliches Erbe
Swisse Wellness 1–2% Multivitamine, Schönheit von innen Premium-Wellness-Positionierung im APAC-Raum


Aktuelle Nachrichten & Entwicklungen

  • Nestlé Health Science (März 2025): Abschluss der Übernahme eines Startups für fermentierte pflanzliche Inhaltsstoffe für 340 Millionen USD, Stärkung der Produktpipeline für pflanzliche Nahrungsergänzungsmittel und der Strategie zur vertikalen Integration [18].
  • Haleon (Januar 2025): Einführung von Centrum Silver+ mit verbessertem Vitamin K2 und Magnesiumglycinat, das die Zielgruppe der 65-Jährigen und älter in 28 Märkten gleichzeitig anspricht [19].
  • Herbalife Nutrition (Oktober 2024): Erweiterung seiner KI-gestützten personalisierten Ernährungsplattform auf 15 weitere Märkte, Einbeziehung tragbarer Gesundheitsdaten für Produktempfehlungen [20].
  • U.S. FDA (Juli 2024): Herausgabe von drei neuen GRAS-Benachrichtigungen für neuartige Lactobacillus- und Bifidobacterium-Stämme, die den Markteintritt für Hersteller von probiotischen Nahrungsergänzungsmitteln erleichtern [4].
  • Bayer AG (April 2024): Ankündigung einer Investition von 200 Millionen USD in eine spezielle Gummibärchen-Nahrungsergänzungsmittel-Fabrik in Deutschland, die auf europäische und nahöstliche Märkte abzielt [21].
  • Amway (Dezember 2023): Einführung der Nutrilite Organics-Linie mit USDA Organic und Non-GMO Project Verified-Zertifizierungen für alle SKUs, Positionierung gegen Wettbewerber mit Clean-Label-Produkten [22].
  • Europäische Kommission (September 2023): Vorschlag aktualisierter maximaler zulässiger Werte für Vitamin D- und Selen-Nahrungsergänzungsmittel gemäß der Richtlinie über Lebensmittelergänzungen, die sich auf Formulierungen in allen 27 EU-Mitgliedstaaten auswirkt [11].
  • Blackmores (Juni 2023): Eröffnung einer neuen Produktionsstätte in Braeside, Australien, Steigerung der Produktionskapazität um 30 % und Hinzufügung von KI-gestützten Qualitätssicherungssystemen [23].
  • Im Mai 2025 brachte Awshad CalmaGummies auf den Markt, die darauf abzielen, die geistige Klarheit, Entspannung und die Schlafqualität zu verbessern. Jede Gummibärchen enthält 135 mg Vollspektrum-Hanfsamenextrakt, der THC und CBD kombiniert, um medizinische Wirkungen zu erzielen.
  • Im April 2025 brachte The Vitamin Shoppe GLP-1 Support von Whole Health Rx auf den Markt, eine Reihe von Nahrungsergänzungsmitteln für Menschen, die GLP-1-Medikamente im Rahmen ihrer Gewichtsmanagement-Programme einnehmen.
  • März 2025: Im Rahmen seiner LTH-Nahrungsergänzungsmittel-Reihe brachte Life Time NOURISH auf den Markt, ein flüssiges Multivitamin und grünes Pulver. Im Vergleich zu anderen Produkten enthält NOURISH 21 % mehr wichtige Vitamine und Mineralien pro Portion.


Markt für Nahrungsergänzungsmittel Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Gesundheitsprodukte, der Produkttyp, Form, Quelle, Verbrauchergruppe, Gesundheitsanwendung und Vertriebskanal abdeckt
Studienzeitraum 2021–2035
CAGR 4,6 % (2026–2035)
Marktgröße im Basisjahr 155,8 Milliarden USD (2025)
Prognose-Endpunkt 243,5 Milliarden USD (2035)
Schnellst wachsendes Produktsegment Präbiotika & Probiotika (10,3 % CAGR)
Schnellst wachsendes Formsegment Gummibärchen (13,0 % CAGR)
Profilierte Unternehmen 10 (Herbalife, Amway, Abbott, Bayer, Nestlé Health Science, Haleon, Glanbia, The Bountiful Company, Blackmores, Swisse Wellness)
Bewährungswährung Milliarden USD

FAQs

Wie beeinflussen Drittanbieter-Zertifizierungen wie USP Verified die Preissetzungsmacht von Nahrungsergänzungsmitteln?
Produkte mit USP- oder NSF-Zertifizierung erzielen typischerweise einen Einzelhandelspreisaufschlag von 15–20 % im Vergleich zu nicht zertifizierten Alternativen [14]. Die Investition in die Zertifizierung zahlt sich innerhalb von 12–18 Monaten durch höhere Konversionsraten und reduzierte Rücklaufquoten aus.
Welche Rolle spielen abonnementbasierte Modelle bei der Neugestaltung der Kundenökonomie für Nahrungsergänzungsmarken?
Abonnementplattformen senken die Kundenakquisitionskosten um etwa 40 % und erhöhen den Lebenszeitwert um das 2,8-Fache im Vergleich zu einmaligen Einzelhandelskäufen [6]. Marken mit über 50 % Abonnementumsatz werden zu höheren Bewertungsmultiplikatoren gehandelt.
Wie beeinflussen halal- und koscher-Zertifizierungsanforderungen den globalen Markt für Nahrungsergänzungsmittel?
Halal-zertifizierte Nahrungsergänzungsmittel sind eine Voraussetzung für den Einzelhandelsvertrieb in den GCC und Südostasien und decken über 1,8 Milliarden Verbraucher ab [10]. Marken ohne Zertifizierung verlieren den Zugang zu den am schnellsten wachsenden regionalen Segmenten.
Welche Integrationsherausforderungen stehen Nahrungsergänzungsmarken gegenüber, wenn sie KI-gesteuerte Formulierungsplattformen übernehmen?
Die Hauptbarrieren sind proprietäre Datensilos, begrenzte Biomarker-Standardisierung und der 18–24-monatige Validierungszyklus, der erforderlich ist, bevor KI-optimierte Formulierungen kommerziell eingeführt werden können [12]. Kleinere Marken haben oft nicht das Datenvolumen, um effektive Modelle zu trainieren.
Wie unterscheidet sich der Markt für Nahrungsergänzungsmittel für Fachkanäle im Vergleich zu Massenvertriebsprodukten?
Fachmarken erzielen Bruttomargen von 45–55 % im Vergleich zu 30–35 % für den Massenvertrieb, was auf eine höhere Zutatenqualität und kontrollierte Distribution hinweist [3]. Der Kompromiss besteht in einem geringeren Volumen und der Abhängigkeit von der Unterstützung durch Gesundheitsfachkräfte.
Was sind die wichtigsten Überlegungen zur Patentlandschaft für neue Marktteilnehmer im Bereich Nahrungsergänzungsmittel?
Patente zur Verbesserung der Bioverfügbarkeit — die liposomale Einkapselung, chelatierte Mineralien und Phytosomen-Komplexe abdecken — stellen den dichtesten IP-Cluster dar [12]. Neue Marktteilnehmer müssen Analysen zur Freiheit der Nutzung durchführen, bevor sie fortschrittliche Lieferformate kommerzialisieren.
Wie beeinflussen grenzüberschreitende E-Commerce-Vorschriften den Markt für Nahrungsergänzungsmittel für internationale Marken?
Chinas grenzüberschreitende E-Commerce-Pilotzonen ermöglichen es ausländischen Nahrungsergänzungsmitteln, die vollständige SAMR-Registrierung zu umgehen, wodurch sich die Markteintrittszeiten von 24 Monaten auf unter 6 Monate verkürzen [8]. Dieser Kanal macht mittlerweile über 30 % des Verkaufs von importierten Nahrungsergänzungsmitteln in China aus.
Autor
Autor
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Ko-Autor
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of defense databases, military publications, government procurement records, and authoritative defense organizations. Key sources included the US Department of Defense (DoD), NATO Standardization Office (NSO), European Defence Agency (EDA), US Defense Security Cooperation Agency (DSCA), Stockholm International Peace Research Institute (SIPRI), Jane's Defence Intelligence, Defense News, Military & Aerospace Electronics, National Defense Industrial Association (NDIA), Aerospace Industries Association (AIA), EU Eurostat Defence Database, Government Accountability Office (GAO) defense reports, Congressional Research Service (CRS) reports, and national defense ministry procurement databases from key markets. These sources were employed to gather data on defense spending, procurement statistics, technology development programs, threat assessment reports, and market landscape analysis for electronic attack, electronic support, electronic protection systems, jammers, countermeasure systems, decoys, directed energy weapons, and antenna technologies.


Primary Research

As part of the primary research process, stakeholders from both the supply and demand sides were interviewed to acquire both qualitative and quantitative insights. The supply-side sources consisted of CEOs, VPs of Engineering, chief technology officers, and program directors from electronic warfare system manufacturers, defense contractors, and OEMs. Demand-side sources included program directors from armed forces, defense ministries, and military research laboratories, as well as military procurement officers, defense acquisition program managers, electronic warfare officers, and military intelligence analysts. Through primary research, market segmentation was verified, technology development timelines were verified, and insights regarding operational requirements, procurement strategies, and budget allocation dynamics were obtained.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was determined through system deployment mapping and contract value analysis. Included in the methodology were the followingIdentification of over 50 critical defense contractors in North America, Europe, Asia-Pacific, and the worldCross-product mapping for electronic attack, electronic support, electronic protection, jammers, countermeasure systems, decoys, directed energy weapons, and antenna systemsAn examination of the annual revenues that have been reported and modeled for electronic warfare portfolios

Coverage of contractors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (system deployment × unit cost by platform) and top-down (contractor revenue validation) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















