Green Hydrogen Market Summary
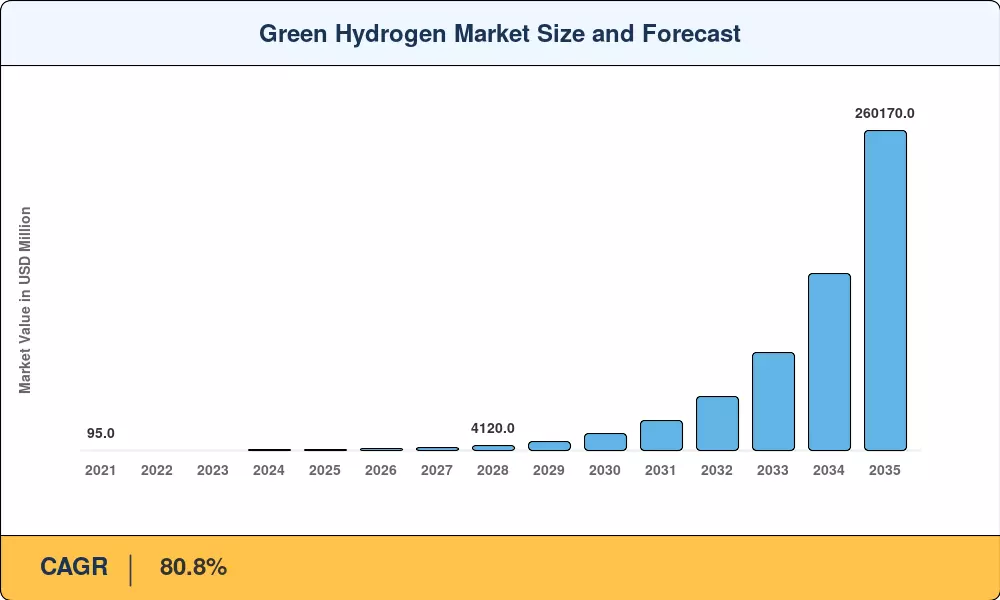
Der Markt für grünen Wasserstoff lag im Jahr 2025 bei 680 Millionen US-Dollar und soll im Jahr 2026 1.260 Millionen US-Dollar erreichen, bevor er bis 2035 auf 260.170 Millionen US-Dollar ansteigt, was einer durchschnittlichen jährlichen Wachstumsrate von 80,8 % im Prognosezeitraum 2026–2035 entspricht. Zwei Kräfte treiben diesen Kurs nach oben: die 3-Milliarden-Euro-Auktionsrunden der EU-Wasserstoffbank, die zu verbindlichen Abnahmeverträgen zwischen Raffinerien und Stahlherstellern geführt haben, und die Produktionssteuergutschrift gemäß Abschnitt 45V des US-amerikanischen Inflation Reduction Act, die nun bis zu 3,00 US-Dollar pro Kilogramm qualifizierten sauberen Wasserstoffs liefert[1][2]. Gemeinsam haben diese politischen Anker eine Kuriosität im Pilotstadium in eine bankfähige Anlageklasse umgewandelt.
An der Technologiefront beschleunigt sich die Abkehr von grauem Wasserstoff aus fossilen Brennstoffen schneller, als die meisten Prognosen für das Jahr 2022 erwarten. Elektrolyseur-Gigafabriken, die zwischen 2023 und 2025 angekündigt werden und über eine jährliche Produktionskapazität von über 35 GW verfügen, drücken die Stapelkosten auf unter 400 USD/kW für atmosphärische alkalische Einheiten und unter 650 USD/kW für Polymer-Elektrolyt-Membran-Systeme[3]. Kaufverträge für erneuerbaren Strom, die im Nahen Osten und in Teilen Südamerikas für weniger als 25 USD/MWh abgeschlossen wurden, drücken die Niveaukosten für Wasserstoff auf 2,50 USD/kg, einen Schwellenwert, der weithin als Wettbewerbsvorteil gegenüber unvermindertem grauem Wasserstoff angesehen wird[4].
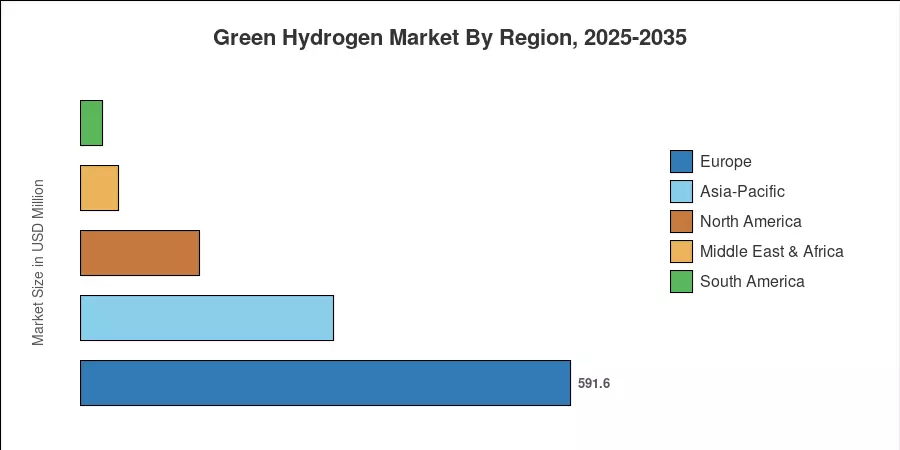
Der asiatisch-pazifische Raum kontrollierte im Jahr 2025 etwa 45 % des Marktes für grünen Wasserstoff, angetrieben von Chinas NationalWasserstoffRoadmap-Ziele und Indiens National Green Hydrogen Mission, die Anreize in Höhe von 2,3 Milliarden US-Dollar vorsah[5]. Europa ist die am schnellsten wachsende Region und wird voraussichtlich bis 2035 eine durchschnittliche jährliche Wachstumsrate von 87 % verzeichnen, da CO2-Grenzausgleichsverpflichtungen und REPowerEU-Vorschriften industrielle Käufer dazu zwingen, sich an grüne Lieferungen zu halten. Auf Nordamerika entfiel der zweitgrößte Anteil, untermauert durch Projektankündigungen in den Wasserstoff-Hub-Korridoren der US-Golfküste. Das nächste Jahrzehnt wird die Vorreiter-Volkswirtschaften, die Pipelines und Hafeninfrastrukturen aufbauen, von den Volkswirtschaften trennen, die gezwungen sind, Moleküle zu einem hohen Preis zu importieren.
Wichtige Erkenntnisse aus dem Bericht
• Nach Technologie
- Die alkalische Elektrolyse machte im Jahr 2025 rund 51 % der weltweit installierten Kapazität aus, was auf ausgereifte Stack-Designs und eine geringere Vorabkapitalintensität zurückzuführen ist.
- Es wird prognostiziert, dass die PEM-Elektrolyse bis 2035 mit etwa 99 % die höchste CAGR in diesem Segment verzeichnen wird, was auf überlegene dynamische Reaktionseigenschaften zurückzuführen ist, die sich gut mit der variablen erneuerbaren Energieerzeugung kombinieren lassen.
• Nach Endverbraucherbranche
- Die Raffinerie hielt im Jahr 2025 einen geschätzten Anteil von 38 % am Markt für grünen Wasserstoff, als Erdölverarbeiter damit begannen, graue Rohstoffe zu ersetzen, um die Scope-1-Dekarbonisierungsziele zu erreichen.
- Es wird erwartet, dass das Chemiesegment bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von rund 90 % wachsen wird, was das Engagement von Düngemittelherstellern in ganz Europa und Südasien für grünes Ammoniak widerspiegelt.
• Nach Region
- Der asiatisch-pazifische Raum eroberte im Jahr 2025 etwa 45 % des Marktes für grünen Wasserstoff, angeführt von der staatlich geförderten Einführung von Elektrolyseuren in China und Indien.
- Es wird erwartet, dass Europa bis 2035 eine jährliche Wachstumsrate von etwa 87 % erreichen wird, angetrieben durch verbindliche Vorgaben für erneuerbaren Wasserstoff im Rahmen der überarbeiteten FassungErneuerbare EnergieRichtlinie.
Größe und Prognose des Marktes für grünen Wasserstoff (2021–2035)
Die Marktgrößenbestimmung kombiniert eine Bottom-up-Verfolgung der Elektrolyseurkapazität mit einer Top-down-Nachfragemodellierung über die Endbenutzer-Branchen hinweg. Historische Zahlen (2021–2024) basieren auf operativen Projektdatenbanken, während Prognosen angekündigte FID-Projekte, zugesagte politische Subventionen und proprietäre Kosten-Lernkurven für Elektrolyseur-Stacks und die Beschaffung erneuerbarer Energien berücksichtigen.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


