Kostenloses Muster herunterladen
Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten
Marktforschungsbericht zur Behandlung der Graft-versus-Host-Erkrankung: Größe, Anteil, Trendanalyse nach Behandlungsart (systemische Immunsuppression, lokale Immunsuppression, Zelltherapie, gezielte Therapie, andere Therapien), nach Schweregrad der Erkrankung (akute GvHD, chronische GvHD), nach Patientengruppe (pädiatrische Patienten, erwachsene Patienten, ältere Patienten, immungeschwächte Patienten), nach Behandlungsumgebung (krankenhausbasiert, ambulante Klinik, häusliche Pflege), nach Therapielinie (Erstlinientherapie, Zweitlinientherapie, Drittlinientherapie und darüber hinaus) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wachstumsausblick & Branchenprognose 2025 bis 2035


Laut der Analyse von Market Research Future wurde der Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit im Jahr 2024 auf 20,99 Milliarden USD geschätzt. Die Branche für die Behandlung der Transplantat-gegen-Wirt-Krankheit wird voraussichtlich von 23,07 Milliarden USD im Jahr 2025 auf 59,41 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 9,92 % im Prognosezeitraum 2025 - 2035 entspricht.
Der Markt für die Behandlung der Graft-versus-Host-Erkrankung steht vor einem erheblichen Wachstum, das durch innovative Therapien und zunehmendes Bewusstsein vorangetrieben wird.
| 2024 Marktgröße | 20,99 (USD Milliarden) |
| 2035 Marktgröße | 59,41 (USD Milliarden) |
| CAGR (2025 - 2035) | 9,92% |
Der Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit erlebt derzeit bemerkenswerte Entwicklungen, die durch Fortschritte in therapeutischen Optionen und ein zunehmendes Verständnis der zugrunde liegenden Mechanismen der Krankheit vorangetrieben werden. Mit dem Fortschreiten der Forschung wird ein wachsender Schwerpunkt auf personalisierte Medizin gelegt, die Behandlungen an individuelle Patientenprofile anpasst. Dieser Wandel scheint die Wirksamkeit von Interventionen zu verbessern, was potenziell zu besseren Patientenergebnissen führen könnte. Darüber hinaus verzeichnet der Markt einen Anstieg der Annahme neuartiger Therapien, einschließlich Biologika und kleiner Moleküle, die im Vergleich zu traditionellen Behandlungen gezieltere Ansätze bieten könnten. Neben therapeutischen Innovationen wird der Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit durch die wachsende Patientenzahl aufgrund steigender Inzidenzen hämatologischer Malignome und der zunehmenden Anzahl von Stammzelltransplantationen beeinflusst. Dieser Trend deutet auf eine erhöhte Nachfrage nach effektiven Behandlungsoptionen hin, was die Pharmaunternehmen dazu veranlasst, in Forschung und Entwicklung zu investieren. Darüber hinaus werden Kooperationen zwischen akademischen Institutionen und Industrieakteuren voraussichtlich die Entdeckung neuer Therapien fördern und somit die Behandlungslandschaft bereichern. Insgesamt scheint der Markt bereit für Wachstum, da er sich an die sich entwickelnden Bedürfnisse von Patienten und Gesundheitsdienstleistern anpasst.
Der Trend zur personalisierten Medizin gewinnt im Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit an Bedeutung. Dieser Ansatz konzentriert sich darauf, Behandlungspläne basierend auf den individuellen Patientenmerkmalen anzupassen, was die therapeutische Wirksamkeit verbessern und Nebenwirkungen minimieren könnte.
Die Einführung neuartiger Therapien, einschließlich Biologika und kleiner Moleküle, verändert den Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit. Diese innovativen Behandlungen bieten gezieltere Wirkmechanismen, die potenziell zu besseren Patientenergebnissen im Vergleich zu herkömmlichen Therapien führen könnten.
Kollaborative Forschungsinitiativen zwischen akademischen Institutionen und Pharmaunternehmen werden zunehmend verbreitet. Solche Partnerschaften könnten die Entwicklung neuer Behandlungsoptionen beschleunigen und somit das therapeutische Arsenal zur Behandlung der Transplantat-gegen-Wirt-Krankheit erweitern.
Innovationen in den Behandlungsmodalitäten beeinflussen erheblich den Markt für Graft-versus-Host-Krankheit. Jüngste Fortschritte in der immunsuppressiven Therapie, wie die Einführung neuer Wirkstoffe und Biologika, haben vielversprechende Ergebnisse bei der Verbesserung der Patientenergebnisse gezeigt. Beispielsweise wurde der Einsatz von monoklonalen Antikörpern und zielgerichteten Therapien mit einer reduzierten Inzidenz und Schwere von GVHD in Verbindung gebracht. Der Markt erlebt einen Wandel hin zu personalisierten Behandlungsansätzen, die auf die individuellen Patientenprofile zugeschnitten sind. Dieser Trend wird voraussichtlich die Wirksamkeit der Behandlungen verbessern und die Überlebensraten insgesamt erhöhen. Folglich wird der Markt für Graft-versus-Host-Krankheit wahrscheinlich von diesen Fortschritten profitieren, da Gesundheitsdienstleister zunehmend innovative Therapien zur Behandlung von GVHD übernehmen.
Der Markt für Graft-versus-Host-Krankheit profitiert von steigender Sensibilisierung und Bildungsinitiativen, die sowohl auf Gesundheitsfachkräfte als auch auf Patienten abzielen. Ein erhöhtes Verständnis von GVHD und dessen Management ist entscheidend für die Verbesserung der Behandlungsergebnisse. Verschiedene Organisationen und Institutionen fördern aktiv Bildungsprogramme, Workshops und Seminare, um Wissen über GVHD zu verbreiten. Diese erhöhte Sensibilisierung wird voraussichtlich zu einer früheren Diagnose und rechtzeitigen Intervention führen, die für eine effektive Behandlung unerlässlich sind. Da Gesundheitsdienstleister besser über die neuesten Behandlungsoptionen informiert werden, wird erwartet, dass die Übernahme von Therapien im Markt für Graft-versus-Host-Krankheit zunimmt, was das Marktwachstum weiter vorantreibt.
Die regulatorische Unterstützung für innovative Therapien entwickelt sich zu einem wichtigen Treiber im Markt für Graft-versus-Host-Krankheit. Regulierungsbehörden erkennen zunehmend die Notwendigkeit beschleunigter Genehmigungsprozesse für neuartige Behandlungen, die unerfüllte medizinische Bedürfnisse im Management von GVHD ansprechen. Initiativen wie Durchbruchtherapie-Bezeichnungen und beschleunigte Genehmigungen erleichtern den schnelleren Zugang zu neuen Therapien für Patienten. Dieses unterstützende regulatorische Umfeld ermutigt Pharmaunternehmen, in die Entwicklung innovativer Lösungen für GVHD zu investieren. Infolgedessen wird der Markt für Graft-versus-Host-Krankheit voraussichtlich eine Vielzahl neuer Behandlungsoptionen erleben, die die gesamte Landschaft des GVHD-Managements verbessern.
Der Markt für Graft-versus-Host-Krankheit erlebt einen Anstieg der Investitionen, die in Forschung und Entwicklung fließen. Pharmaunternehmen und Biotechnologiefirmen weisen zunehmend Ressourcen zu, um neue therapeutische Wirkstoffe für GVHD zu entdecken und zu entwickeln. Dieser Trend wird durch die Anerkennung unerfüllter medizinischer Bedürfnisse und das Potenzial für lukrative Renditen angetrieben. Laut Branchenberichten hat die F&E-Ausgaben im Bereich der Hämatologie einen bemerkenswerten Anstieg verzeichnet, wobei mehrere klinische Studien zur Bewertung neuer Behandlungsoptionen im Gange sind. Dieser Zustrom von Investitionen wird voraussichtlich das Tempo der Innovation beschleunigen und zur Einführung effektiverer Therapien im Markt für Graft-versus-Host-Krankheit führen.
Die steigende Inzidenz von Graft-versus-Host-Krankheit (GVHD) ist ein Haupttreiber für den Markt für Graft-versus-Host-Krankheit. Da immer mehr Patienten hämatopoetische Stammzelltransplantationen erhalten, steigt die Wahrscheinlichkeit, GVHD zu entwickeln. Berichten zufolge erfahren etwa 30 bis 50 % der allogenen Transplantationsempfänger irgendeine Form von GVHD. Diese wachsende Patientengruppe erfordert die Entwicklung und Verfügbarkeit effektiver Behandlungsoptionen, was das Marktwachstum vorantreibt. Darüber hinaus wird die zunehmende Sensibilisierung unter Gesundheitsdienstleistern hinsichtlich des Managements von GVHD voraussichtlich die Behandlungsakzeptanzraten erhöhen. Infolgedessen wird erwartet, dass der Markt für Graft-versus-Host-Krankheit erheblich expandiert, um den Bedürfnissen dieser wachsenden Patientendemografie gerecht zu werden.
Im Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit hat sich die systemische Immunsuppression als das größte Segment positioniert, hauptsächlich aufgrund ihrer etablierten Wirksamkeit bei der Behandlung akuter und chronischer Erkrankungen. Diese Behandlungsart umfasst Medikamente und Therapien, die die Immunantworten im gesamten Körper reduzieren und sicherstellen, dass das Transplantat nicht das Gewebe des Wirts angreift. Ihre weitverbreitete Anwendung in klinischen Einrichtungen hat ihren führenden Marktanteil gefestigt und hilft, eine bedeutende Präsenz in verschiedenen Behandlungsprotokollen aufrechtzuerhalten. Im Gegensatz dazu hat sich die Zelltherapie als das am schnellsten wachsende Segment innerhalb des Marktes herauskristallisiert, angetrieben durch Fortschritte in der Stammzellforschung und der personalisierten Medizin. Dieser Ansatz, der Therapien wie Infusionen von mesenchymalen Stammzellen und Spenderlymphozyten umfasst, hat bemerkenswerte Erfolge bei der Reduzierung von Transplantat-gegen-Wirt-Reaktionen gezeigt und gewinnt zunehmend an Beliebtheit bei Gesundheitsdienstleistern. Dieser Trend deutet auf eine Verschiebung hin zu innovativeren und gezielteren Behandlungsoptionen hin, die sowohl für Praktiker als auch für Patienten ansprechend sind.
Zelltherapie (Aufstrebend) vs. Lokale Immunsuppression (Dominant)
Im Kontext des Marktes für die Behandlung der Transplantat-gegen-Wirt-Krankheit steht die lokale Immunsuppression als dominante Kraft da, gekennzeichnet durch ihre Fähigkeit, spezifische Entzündungsstellen zu zielen und gleichzeitig systemische Effekte zu minimieren. Diese Behandlungsmodalität wird oft aufgrund ihres reduzierten Nebenwirkungsprofils bevorzugt, was maßgeschneiderte Ansätze zur Behandlung lokaler Symptome der Transplantat-gegen-Wirt-Krankheit ermöglicht. Auf der anderen Seite gewinnt die Zelltherapie, obwohl sie als aufstrebend kategorisiert wird, aufgrund ihrer innovativen Natur und des Versprechens, die Patientenergebnisse zu verbessern, schnell an Bedeutung. Durch die Nutzung der eigenen biologischen Mechanismen des Körpers zur Bekämpfung der Krankheit präsentiert die Zelltherapie eine neuartige Strategie, die die Behandlungsparadigmen in den kommenden Jahren neu definieren könnte. Mit dem Fortschreiten der Forschung könnte die Integration dieser beiden Ansätze zu synergistischen Therapien führen, die die Patientenversorgung insgesamt verbessern.
Der Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit (GvHD) zeigt eine dynamische Verteilung in Bezug auf den Schweregrad der Erkrankung, wobei die akute GvHD den größten Anteil hält. Dieses Segment ist gekennzeichnet durch seinen unmittelbaren Beginn nach der Transplantation, was oft schnelle Behandlungsreaktionen und innovative therapeutische Ansätze erfordert. Im Gegensatz dazu wird die chronische GvHD, obwohl sie weiterhin bedeutend ist, als aufstrebendes Segment anerkannt, das bereit ist, schnell zu wachsen, da das Bewusstsein zunimmt und die Behandlungsprotokolle fortschrittlicher werden.
Akute GvHD (Dominant) vs. Chronische GvHD (Aufstrebend)
Die akute GvHD ist eine dominante Kraft in der Behandlungslandschaft, angetrieben durch den dringenden Bedarf an effektiven Therapien zur Bewältigung ihres schnellen Beginns und schwerer Symptome. Die Behandlungen konzentrieren sich oft auf Immunsuppression und unterstützende Pflege, die auf die unmittelbaren Bedürfnisse des Patienten zugeschnitten sind. Auf der anderen Seite stellt die chronische GvHD ein aufstrebendes Gebiet innerhalb des Marktes dar, das durch langfristige Managementstrategien und Therapien gekennzeichnet ist, die auf anhaltende Immun-Dysregulation abzielen. Mit dem Fortschreiten der klinischen Forschung wird erwartet, dass die chronische Form an Bedeutung gewinnt, aufgrund der Komplexität ihrer Behandlungsparadigmen und der zunehmenden Häufigkeit von Transplantationsverfahren.
Im Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit zeigt die Verteilung der Patientengruppen, dass pädiatrische Patienten den größten Anteil ausmachen, hauptsächlich aufgrund der erhöhten Inzidenz von GvHD bei Stammzelltransplantationen unter jüngeren Bevölkerungsgruppen. Erwachsene Patienten hingegen entwickeln sich zu dem am schnellsten wachsenden Segment, angetrieben durch die zunehmende Verwendung gezielter Therapien und ein wachsendes Bewusstsein für GvHD unter Gesundheitsdienstleistern. Die Wachstumstrends zeigen einen signifikanten Anstieg des Anteils erwachsener Patienten, die eine Behandlung für GvHD erhalten. Dieser Anstieg wird auf die alternde Bevölkerung und Fortschritte in den Behandlungsmodalitäten zurückgeführt, die die Überlebensraten und die Lebensqualität verbessern. Faktoren wie zunehmende klinische Studien, die sich auf erwachsene Patienten konzentrieren, und die Entwicklung effektiverer immunsuppressiver Therapien fördern dieses Wachstum weiter und positionieren die Gruppe der erwachsenen Patienten als dynamisches Segment innerhalb des Marktes.
Pädiatrische Patienten (Dominant) vs. Ältere Patienten (Aufstrebend)
Pädiatrische Patienten im Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit stellen ein dominantes Segment dar, hauptsächlich aufgrund der höheren Anfälligkeit jüngerer Personen, die sich Stammzelltransplantationen unterziehen. Diese Bevölkerungsgruppe profitiert von Fortschritten, die auf ihre einzigartigen physiologischen Bedürfnisse zugeschnitten sind, was zu innovativen Behandlungsoptionen führt, die darauf abzielen, die Inzidenz von GvHD zu minimieren. Im Gegensatz dazu sind ältere Patienten eine aufstrebende Gruppe, die die Trends einer erhöhten Lebenserwartung und die wachsende Anerkennung von GvHD in älteren Bevölkerungsgruppen widerspiegelt. Mit der Weiterentwicklung der Behandlungsprotokolle liegt der Fokus auf der Entwicklung sanfter, effektiver Therapien, die die komplexen Gesundheitsprofile älterer Patienten berücksichtigen. Folglich, während pädiatrische Patienten weiterhin einen kritischen Fokus darstellen, bieten ältere Patienten neue Möglichkeiten für Marktwachstum und therapeutische Fortschritte.
Die Behandlungsumgebung für die Transplantat-gegen-Wirt-Krankheit (GvHD) zeigt eine vielfältige Landschaft mit unterschiedlichen Segmenten. Krankenhausbasierte Umgebungen dominieren den Markt aufgrund ihrer umfassenden Infrastruktur, spezialisierter Gesundheitsfachkräfte und fortschrittlicher therapeutischer Optionen. In diesen Umgebungen erhalten Patienten intensive Überwachung und Pflege, was zu einem signifikanten Marktanteil beiträgt. Auf der anderen Seite werden ambulante Kliniken und häusliche Pflege zunehmend attraktive Alternativen, insbesondere für Patienten, die Bequemlichkeit und Zugänglichkeit in ihren Behandlungsabläufen suchen. Wachstumstrends innerhalb des GvHD-Behandlungsmarktes deuten auf eine Verschiebung hin zu ambulanten Pflegemodellen hin, was einen breiteren Gesundheitsbewegung widerspiegelt, die weniger invasive und patientenzentrierte Ansätze bevorzugt. Die treibenden Kräfte hinter diesem Trend sind Fortschritte in der Telemedizin, zunehmende Patientenautonomie und ein wachsender Fokus auf Kosteneffektivität. Die steigende Inzidenz von GvHD spielt ebenfalls eine Schlüsselrolle, da sie unterschiedliche Behandlungsumgebungen erfordert, um eine größere Patientengruppe, die effektive Pflegeoptionen sucht, zu berücksichtigen.
Krankenhausbasiert (Dominant) vs. Häusliche Pflege (Aufstrebend)
Die krankenhausbasierte Behandlungsumgebung für die Transplantat-gegen-Wirt-Krankheit (GvHD) ist gekennzeichnet durch ihre gut etablierten Protokolle und spezialisierten Ressourcen. Krankenhäuser bieten umfassende Pflege, einschließlich Zugang zu Spezialisten, fortschrittlichen Diagnosen und multidisziplinären Teams, die die Patientenergebnisse verbessern können. Diese Umgebung ist besonders vorteilhaft für schwere Fälle, die komplexe Managementstrategien erfordern. Im Gegensatz dazu entwickelt sich die häusliche Pflege als eine praktikable Option für bestimmte Patienten, die es ihnen ermöglicht, die Behandlung in einer vertrauten und komfortablen Umgebung fortzusetzen. Dieser Trend wird durch Innovationen in der Fernüberwachung und Telemedizin-Diensten unterstützt, die das Engagement und die Zufriedenheit der Patienten verbessern. Mit der Weiterentwicklung der Gesundheitslandschaft werden beide Segmente wahrscheinlich koexistieren und die unterschiedlichen Bedürfnisse der Patienten bedienen, während sie auch mit breiteren Bewegungen hin zu dezentralisierten Behandlungsoptionen übereinstimmen.
Im Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit (GvHD) zeigt das Segment der Therapieformen unterschiedliche Verteilungen. Die Erstlinientherapie bleibt das größte Segment und erfasst einen erheblichen Marktanteil aufgrund ihrer Wirksamkeit und breiten Akzeptanz unter Onkologen. In der Zwischenzeit gewinnt die Zweitlinientherapie an Bedeutung, insbesondere da Fortschritte in den Behandlungsoptionen verfügbar werden, was mehr Aufmerksamkeit und Investitionen in klinische Studien anzieht. Diese Verschiebung deutet auf ein wachsendes Bewusstsein für die Notwendigkeit zusätzlicher Behandlungsmodalitäten hin, nachdem der anfängliche Ansatz versagt hat. Die Wachstumstrends innerhalb dieses Segments werden von mehreren Faktoren angetrieben, einschließlich zunehmender Inzidenzen von GvHD und der steigenden Nachfrage nach innovativen Therapien zur Behandlung oder Prävention dieser Erkrankung. Der Erfolg neuer Therapien und Biologika in klinischen Studien ermutigt mehr Gesundheitsdienstleister, Zweitlinienoptionen in Betracht zu ziehen. Infolgedessen erlebt der Markt einen dynamischen Übergang, in dem die Zweitlinientherapie auf ein schnelles Wachstum vorbereitet ist, unterstützt durch laufende Forschung und verbesserte Patientenergebnisse.
Erstlinientherapie: Dominant vs. Zweitlinientherapie: Aufstrebend
Die Erstlinientherapie stellt die dominante Wahl in der GvHD-Behandlungslandschaft dar, hauptsächlich aufgrund ihrer etablierten Protokolle und nachgewiesenen Wirksamkeit bei der Behandlung akuter und chronischer Fälle. Onkologen entscheiden sich oft für Erstlinientherapien, da diese Protokolle gründlich erforscht wurden und erfolgreiche Ergebnisse zeigen. Dieses Segment umfasst bekannte Wirkstoffe, die direkt gegen die Symptome der GvHD wirksam sind. Im Gegensatz dazu entwickelt sich die Zweitlinientherapie mit innovativen Produkten, die in klinischen Studien vielversprechend sind. Diese Therapien sind entscheidend für Patienten, die nicht auf Erstlinienoptionen ansprechen oder bei denen Symptome erneut auftreten. Die Entwicklung neuer Wirkstoffe und Kombinationstherapien macht dieses Segment zunehmend wettbewerbsfähig und positioniert die Zweitlinientherapie als einen wichtigen Bestandteil zukünftiger Behandlungsregime.
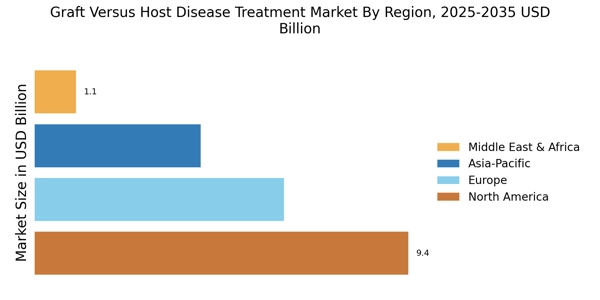
Nordamerika ist der größte Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit (GVHD) und macht etwa 45 % des globalen Marktanteils aus. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur, hohen F&E-Investitionen und einer wachsenden Häufigkeit hämatologischer Malignome. Die regulatorische Unterstützung durch Behörden wie die FDA fördert zudem Innovation und Marktwachstum, mit einem Fokus auf neuartige Therapien und personalisierte Medizin. Die Vereinigten Staaten sind der Hauptbeitragsleister und beherbergen große Pharmaunternehmen wie Novartis, Bristol-Myers Squibb und Gilead Sciences. Die Wettbewerbslandschaft ist durch eine starke Pipeline von Therapien gekennzeichnet, einschließlich monoklonaler Antikörper und Zelltherapien. Die Präsenz von Schlüsselakteuren und laufenden klinischen Studien erhöht das Potenzial des Marktes und sichert eine robuste Versorgung mit innovativen Behandlungsoptionen.
Europa verzeichnet ein signifikantes Wachstum im Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit und hält etwa 30 % des globalen Anteils. Das Wachstum der Region wird durch ein zunehmendes Bewusstsein für GVHD, Fortschritte in den Behandlungsprotokollen und unterstützende regulatorische Rahmenbedingungen vorangetrieben. Die Europäische Arzneimittel-Agentur (EMA) war maßgeblich daran beteiligt, die Genehmigung neuer Therapien zu erleichtern, was voraussichtlich die Marktdynamik weiter verbessern wird. Führende Länder wie Deutschland, Frankreich und das Vereinigte Königreich stehen an der Spitze dieses Marktes, mit einer starken Präsenz von Schlüsselakteuren wie Amgen und Merck & Co. Die Wettbewerbslandschaft entwickelt sich weiter, mit einem Fokus auf innovative Therapien und Kooperationen zwischen Pharmaunternehmen und Forschungseinrichtungen. Diese Synergie ist entscheidend für die Entwicklung effektiver Behandlungsoptionen und die Verbesserung der Patientenergebnisse.
Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur im Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit und macht etwa 20 % des globalen Marktanteils aus. Das Wachstum der Region wird durch steigende Gesundheitsausgaben, zunehmendes Bewusstsein für GVHD und eine wachsende Patientenzahl angeheizt. Länder wie Japan und China führen dieses Wachstum an, unterstützt durch günstige Regierungspolitiken und Investitionen in die Gesundheitsinfrastruktur. Japan beherbergt Schlüsselakteure wie die Takeda Pharmaceutical Company, die aktiv an der Entwicklung innovativer Therapien für GVHD beteiligt ist. Die Wettbewerbslandschaft ist durch Kooperationen zwischen lokalen und internationalen Unternehmen gekennzeichnet, die die Verfügbarkeit fortschrittlicher Behandlungsoptionen erhöhen. Da die Region weiterhin in Forschung und Entwicklung investiert, wird erwartet, dass der Markt in den kommenden Jahren erheblich expandiert.
Die Region Naher Osten und Afrika stellt einen unerschlossenen Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit dar und hält etwa 5 % des globalen Marktanteils. Das Wachstum in dieser Region wird durch steigende Gesundheitsinvestitionen, zunehmendes Bewusstsein für GVHD und die Einrichtung spezialisierter Behandlungszentren vorangetrieben. Die Regierungen konzentrieren sich darauf, den Zugang zur Gesundheitsversorgung und die Qualität zu verbessern, was voraussichtlich das Marktwachstum in den kommenden Jahren katalysieren wird. Länder wie Südafrika und die VAE entwickeln sich zu wichtigen Akteuren im Bereich der GVHD-Behandlung. Die Präsenz internationaler Pharmaunternehmen wächst, mit einem Fokus auf die Einführung innovativer Therapien. Die Wettbewerbslandschaft entwickelt sich weiter, wobei auch lokale Unternehmen in den Markt eintreten und eine vielfältige Palette von Behandlungsoptionen für Patienten mit GVHD schaffen.
Der Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit (GVHD) ist durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die zunehmende Häufigkeit hämatologischer Malignome und die wachsende Anzahl hämatopoetischer Stammzelltransplantationen vorangetrieben wird. Schlüsselakteure wie Novartis (CH), Bristol-Myers Squibb (US) und Gilead Sciences (US) sind strategisch positioniert, um ihre umfangreichen Forschungskapazitäten und innovativen Produktpipelines zu nutzen. Novartis (CH) konzentriert sich auf die Entwicklung gezielter Therapien, während Bristol-Myers Squibb (US) den Schwerpunkt auf Immuntherapieansätze legt. Gilead Sciences (US) erweitert sein Portfolio durch strategische Partnerschaften und Übernahmen, die gemeinsam ein wettbewerbsfähiges Umfeld schaffen, das Innovation und patientenorientierte Lösungen priorisiert. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion, um die Effizienz der Lieferkette zu verbessern und Kosten zu senken. Der GVHD-Behandlungsmarkt scheint moderat fragmentiert zu sein, mit mehreren Akteuren, die um Marktanteile konkurrieren. Der kollektive Einfluss dieser Schlüsselakteure ist erheblich, da sie in Kooperationen und Partnerschaften engagiert sind, um ihre operativen Fähigkeiten zu optimieren und ihre Marktpräsenz zu erweitern. Im August 2025 kündigte Novartis (CH) eine Zusammenarbeit mit einem führenden Biotechnologieunternehmen an, um eine neuartige Zelltherapie zur Behandlung von akuter GVHD zu entwickeln. Dieser strategische Schritt wird voraussichtlich die Position von Novartis auf dem Markt stärken, indem er modernste Technologie in seine Behandlungsangebote integriert, was potenziell zu verbesserten Patientenergebnissen und einem erhöhten Marktanteil führen könnte. Die Zusammenarbeit unterstreicht die Bedeutung von Innovation zur Deckung unbefriedigter medizinischer Bedürfnisse in der GVHD-Behandlung. Im September 2025 erhielt Bristol-Myers Squibb (US) die FDA-Zulassung für eine neue Indikation seines Immuntherapie-Medikaments, das jetzt zur Behandlung von chronischer GVHD angezeigt ist. Diese Genehmigung ist entscheidend, da sie nicht nur die therapeutischen Optionen für Patienten erweitert, sondern auch das Engagement von Bristol-Myers Squibb zur Förderung von Behandlungsparadigmen in der GVHD verstärkt. Der Fokus des Unternehmens auf Immuntherapie entspricht den aktuellen Trends zur personalisierten Medizin und positioniert es günstig in einem wettbewerbsintensiven Markt. Im Juli 2025 schloss Gilead Sciences (US) die Übernahme eines kleineren Biotech-Unternehmens ab, das auf GVHD-Therapien spezialisiert ist. Diese Übernahme wird voraussichtlich die Forschungs- und Entwicklungskapazitäten von Gilead stärken und eine robustere Pipeline innovativer Behandlungen ermöglichen. Die strategische Bedeutung dieses Schrittes liegt in Gileads Absicht, sein Angebot zu diversifizieren und seine Wettbewerbsfähigkeit im Bereich der GVHD-Behandlung zu verbessern. Ab Oktober 2025 zeigt der GVHD-Behandlungsmarkt Trends wie Digitalisierung und die Integration von künstlicher Intelligenz in Arzneimittelentwicklungs-Prozesse. Strategische Allianzen prägen zunehmend die Wettbewerbslandschaft, die es Unternehmen ermöglichen, Ressourcen und Fachwissen zu bündeln. In Zukunft wird erwartet, dass sich die wettbewerbliche Differenzierung weiterentwickelt, wobei der Schwerpunkt von preisbasierter Konkurrenz auf Innovation, technologische Fortschritte und Zuverlässigkeit der Lieferkette verlagert wird. Dieser Übergang könnte die Art und Weise, wie Unternehmen den Markteintritt und die Produktentwicklung angehen, neu definieren und die Notwendigkeit von Agilität und Reaktionsfähigkeit auf sich ändernde Patientenbedürfnisse betonen.
Der Markt für die Behandlung der Graft-versus-Host-Erkrankung wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 9,92% wachsen, angetrieben durch Fortschritte in der Immuntherapie, zunehmendes Patientenbewusstsein und verbesserte Gesundheitsinfrastruktur.
Bis 2035 wird erwartet, dass der Markt ein erhebliches Wachstum erzielt und sich als führend in innovativen Behandlungslösungen positioniert.
| MARKTGRÖSSE 2024 | 20,99 (USD Milliarden) |
| MARKTGRÖSSE 2025 | 23,07 (USD Milliarden) |
| MARKTGRÖSSE 2035 | 59,41 (USD Milliarden) |
| JÄHRLICHE WACHSTUMSRATE (CAGR) | 9,92 % (2025 - 2035) |
| BERICHTSABDECKUNG | < td>Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends|
| BASISJAHR | 2024 |
| Prognosezeitraum | 2025 - 2035 |
| Historische Daten | 2019 - 2024 |
| Marktprognoseeinheiten | USD Milliarden |
| Wichtige Unternehmen profiliert | Novartis (CH), Bristol-Myers Squibb (US), Amgen (US), Gilead Sciences (US), Takeda Pharmaceutical Company (JP), Merck & Co. (US), Pfizer (US), Roche (CH), Celgene Corporation (US) |
| Abgedeckte Segmente | Behandlungsart, Schwere der Erkrankung, Patientenpopulation, Behandlungsumgebung, Therapieansatz, regional |
| Wichtige Marktchancen | Fortschritte in personalisierten Therapien verbessern die Behandlungseffizienz im Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit. |
| Wichtige Marktdynamiken | Steigende Nachfrage nach innovativen Therapien treibt den Wettbewerb und die regulatorische Überprüfung im Markt für die Behandlung der Transplantat-gegen-Wirt-Krankheit voran. |
| Abgedeckte Länder | Nordamerika, Europa, APAC, Südamerika, MEA |
Die prognostizierte Marktbewertung für den Graft-Versus-Host-Krankheitsbehandlungsmarkt im Jahr 2035 beträgt 59,41 Milliarden USD.
Die Gesamtmarktbewertung für den Graft-Versus-Host-Krankheitsbehandlungsmarkt im Jahr 2024 betrug 20,99 Milliarden USD.
Die erwartete CAGR für den Graft-Versus-Host-Krankheitsbehandlungsmarkt während des Prognosezeitraums 2025 - 2035 beträgt 9,92%.
Das Segment der zielgerichteten Therapie wird voraussichtlich die höchste Bewertung haben und bis 2035 18,0 Milliarden USD erreichen.
Bis 2035 wird der Markt für chronische GvHD voraussichtlich 35,96 Milliarden USD erreichen und damit den Markt für akute GvHD mit 23,45 Milliarden USD übertreffen.
Die prognostizierte Bewertung für das Segment der pädiatrischen Patienten bis 2035 beträgt 5,8 Milliarden USD.
Wichtige Akteure im Graft-Versus-Host-Krankheitsbehandlungsmarkt sind Novartis, Bristol-Myers Squibb und Gilead Sciences.
Die erwartete Bewertung für die Behandlungseinstellungen der häuslichen Pflege bis 2035 beträgt 18,49 Milliarden USD.
Die prognostizierte Marktgröße für die Erstlinientherapie bis 2035 beträgt 29,0 Milliarden USD.
Im Jahr 2035 wird der Markt für erwachsene Patienten voraussichtlich 30,0 Milliarden USD erreichen, was deutlich höher ist als das Segment der älteren Patienten mit 11,0 Milliarden USD.

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
 Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”
 Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
 Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
 Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
 Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
 Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
 Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”
 La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”
 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


