Glutenfreier Biermarkt Marktzusammenfassung
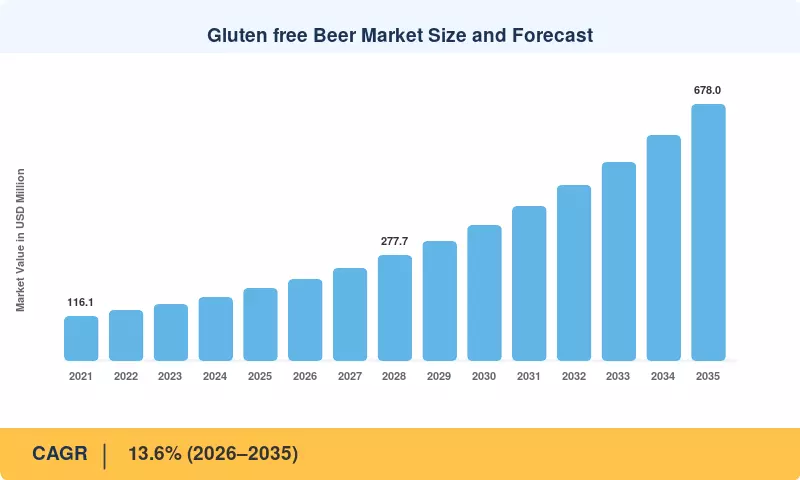
Der Markt für glutenfreies Bier wurde 2025 mit 189,4 Millionen USD bewertet und wird voraussichtlich 2026 215,2 Millionen USD erreichen, bis 2035 auf 678,0 Millionen USD steigen, mit einer jährlichen Wachstumsrate (CAGR) von 13,6 % von 2026 bis 2035. Medizinischer Bedarf verankert die Nachfrage: etwa 1,4 % der globalen Bevölkerung testet seropositiv auf Zöliakie-Autoimmunität [1]. Die Regulierung gibt der Kategorie ein gemeinsames Regelwerk, mit dem glutenfreien Schwellenwert von 20 ppm der U.S. FDA gemäß 21 CFR 101.91 und der Durchführungsverordnung (EU) Nr. 828/2014 [3], die definiert, was legitim mit einem glutenfreien Anspruch im Regal und am Zapfhahn versehen werden kann.
Die Produktionsmethoden ändern sich. Brauer verließen sich einst auf zwei traditionelle Wege: dünne, zusatzstoffreiche Sorghum-Rezepte mit begrenztem Geschmacksbereich oder Gerstenbiere, die behandelt wurden, um Gluten zu reduzieren, die in den Vereinigten Staaten keinen vollständigen glutenfreien Anspruch tragen können. Die spezielle Malzherstellung von Reis, Hirse und Mais ersetzt beide, unterstützt durch Enzymsysteme wie DSM-Firmenichs Brewers Clarex, das in etwa einem von fünf weltweit gebrauten Bieren verwendet wird [5]. Veröffentlichten Forschungen zu Reis-Malz zeigen, dass das Getreide sich selbst vergärt, was die Notwendigkeit für zusätzliche Enzyme beseitigt, obwohl die Produktionskosten 17–20 % über denen von Gerstenmalz liegen [4].
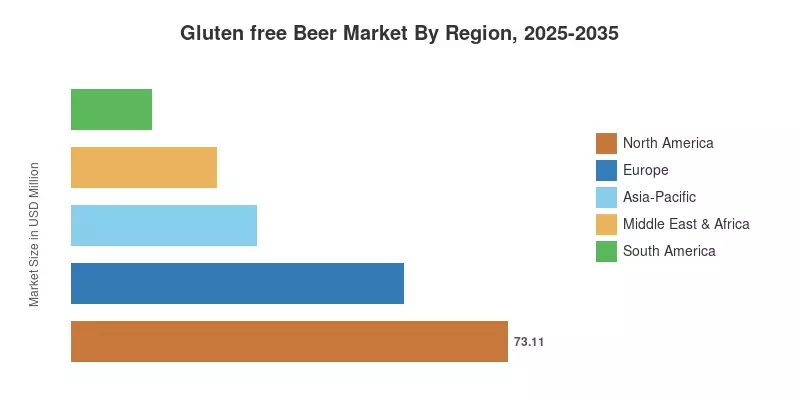
Nordamerika führt mit einem Marktanteil von 38,6 % im Jahr 2025, gestützt auf spezialisierte Brauereien in Colorado, Oregon und Washington. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 16,4 %, während Europa an zweiter Stelle steht, unterstützt durch harmonisierte EU-Kennzeichnung und tiefgehende Supermarktverteilung. Im nächsten Jahrzehnt wird der Markt für glutenfreies Bier Produzenten belohnen, die zertifizierte Lieferketten mit Geschmacksparität gegenüber Mainstream-Lagern und Ales kombinieren.
Wichtige Erkenntnisse des Berichts
Die Segmenthierarchie des Marktes für glutenfreies Bier spiegelt eine Kategorie wider, die sich von einem Nischenmarkt für medizinische Käufe hin zu einer Platzierung im Mainstream-Regal bewegt.
• Nach Zutatenart
- Sorghum führt die Zutatenmischung des Marktes für glutenfreies Bier mit einem Anteil von 31,4 % im Jahr 2025 an, geschätzt wegen seiner Fermentierbarkeit und einer neutralen Geschmacksbasis
- Mais ist die am schnellsten wachsende Zutat mit einer CAGR von 14,6 % bis 2035, unterstützt durch stabile US-Versorgung und vorhersehbare Preise
• Nach Produkttyp
- Helles Bier hält einen Anteil von 62,9 % im Jahr 2025, was die Vertrautheit der Verbraucher mit dem Stil widerspiegelt
- Ale wächst mit einer CAGR von 14,9 %, angetrieben von hopfenbetonten und experimentellen Rezepten von spezialisierten Brauern
• Nach Verpackungsart
- Flaschen machen 48,1 % des Umsatzes im Jahr 2025 aus, verankert in hochwertiger Präsentation und Service vor Ort
- Dosen wachsen mit einer CAGR von 15,1 % aufgrund von Licht- und Sauerstoffschutz
• Nach Vertriebskanal
- On-Trade erfasst einen Anteil von 52,8 % am Umsatz des Marktes für glutenfreies Bier im Jahr 2025
- Off-Trade steigt mit einer CAGR von 16,2 %, da Supermärkte und Online-Händler ihre Sortimente erweitern
• Nach Region
- Nordamerika hat einen Anteil von 38,6 % im Jahr 2025
- Asien-Pazifik verzeichnet die höchste regionale CAGR mit 16,4 %
- Europa generierte 2025 55,7 Millionen USD
Marktgröße und Prognose (2021–2035)
Die Schätzungen für den Markt für glutenfreies Bier kombinieren Bottom-up-Versanddaten von spezialisierten und glutenreduzierten Brauern, Einzelhandels-Scanner-Audits, Interviews mit Distributoren und Handelsstatistiken zu Sorghum-, Reis- und Hirse-Zutaten. Historische Werte werden mit Unternehmensangaben abgeglichen [21][22][23][24], und Prognosen wenden Szenariengewichtungen auf die Kennzeichnungsregulierung, Inputpreise und Kanalexpansion an.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


