Gaming-Markt (2026 – 2035)

Größe, Anteil und Forschungsbericht des Gaming-Marktes nach Gaming-Plattform (Mobile Spiele, PC-Spiele, Konsolenspiele und Cloud-Streaming), nach Einnahmemodell (Free-To-Play, Pay-to-Play/Premium und Abonnement und Game-Pass), nach Genre (Action/Abenteuer, Shooter und Battle Royale, Rollenspiel, Sport und Rennen, Strategie und Simulation, Puzzle und Casual sowie andere), nach Altersgruppe der Spieler (Unter 18 Jahren, 18-35 Jahre, 36-50 Jahre und über 50 Jahre) – Branchenprognose bis 2035
ID: MRFR/ICT/9284-HCR 100 Pages Ankit Gupta, Shubham Munde Last Updated: November 13, 2026
Gaming Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.80%
2025 Market SizeUSD 224.0 Billion
2035 Market SizeUSD 511.2 Billion
Key Players
Tencent Holdings
Sony Interactive Entertainment
Microsoft Gaming
Nintendo
NetEase
Electronic Arts
Opportunities
  • Telco-Billed Play in Emerging Economies
  • Direct-to-Consumer Web Shops and First-Party Data
  • Generative AI in Content Pipelines

Gaming-Markt Marktzusammenfassung

Der globale Gaming-Markt wurde 2025 auf 224,0 Milliarden USD geschätzt und soll 2026 239,3 Milliarden USD erreichen, bevor er bis 2035 auf 511,2 Milliarden USD ansteigt, was einem CAGR von 8,8 % über 2026–2035 entspricht. Kapital folgt dem Engagement. Die Savvy Games Group aus Saudi-Arabien hat 38 Milliarden USD für eine nationale Spielestrategie zugesagt [3], und im September 2025 stimmte ein von dem Public Investment Fund geführtes Konsortium zu, Electronic Arts in einer Transaktion von 55 Milliarden USD privat zu nehmen [10]. Beide Wetten preisen ein Jahrzehnt wiederkehrender, serviceorientierter Einnahmen ein.

Die Ausgaben haben sich von physischen Discs und hardwaregebundenen Katalogen zu digitalen Verkaufsstellen, Live-Service-Roadmaps und gestreamten Bibliotheken verschoben. Die Übernahme von Activision Blizzard durch Microsoft für 68,7 Milliarden USD [2] zeigte, dass Plattforminhaber jetzt Content-Pipelines über Konsolenmargen schätzen. Free-to-Play-Titel, die durch saisonale Pässe aufgefrischt werden, haben das jährliche Sequel-Modell in vielen Genres ersetzt, während Cloud-Gaming und Edge-Delivery die Verbindung zwischen dem Besitz von Hardware und dem Zugriff auf einen Katalog schwächen.

Asien-Pazifik dominiert mit 46,1 % der Einnahmen 2025, gestützt durch China, Japan und Südkorea. Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem CAGR von 9,8 %, unterstützt durch souveränes Kapital und junge, mobilitätsorientierte Bevölkerungen. Nordamerika belegt mit 53,8 Milliarden USD den zweiten Platz, angeführt von Ausgaben für Konsolen und PCs in den USA. Im nächsten Jahrzehnt wird das Wachstum des Gaming-Marktes weniger von den Verkaufszahlen von Geräten abhängen und mehr davon, wie lange Plattformen die Spieler engagiert halten können.

Wichtige Erkenntnisse des Berichts

• Nach Gaming-Plattform

  • Mobile Spiele hielten 2025 46,4 % des Gaming-Marktes, unterstützt durch eine Smartphone-Basis von über 3 Milliarden Geräten.
  • Cloud-Streaming ist die am schnellsten wachsende Plattform, die bis 2035 mit einem CAGR von 24,6 % wachsen soll.

• Nach Einnahmenmodell

  • Die Monetarisierung durch Free-To-Play machte 79,6 % der Einnahmen 2025 aus.
  • Abonnement- und Game-Pass-Angebote werden voraussichtlich mit einem CAGR von 12,9 % wachsen.

• Nach Genre

  • Shooter- und Battle-Royale-Titel hielten 2025 20,4 % der Einnahmen und bilden das am schnellsten wachsende Genre.
  • Action/Adventure generierte 2025 38,5 Milliarden USD.

• Nach Altersgruppe der Spieler

  • Die Altersgruppe von 18-35 Jahren lieferte 47,5 % der Ausgaben 2025.
  • Die unter 18-Jährigen verzeichnen einen CAGR von 8,3 %, da nutzergenerierte Plattformen ihre Reichweite erweitern.

• Nach Region

  • Asien-Pazifik erfasste 2025 46,1 % der Einnahmen des Gaming-Marktes.
  • Der Nahe Osten und Afrika führt das regionale Wachstum mit einem CAGR von 9,8 % an.
  • Nordamerika generierte 2025 53,8 Milliarden USD.

Marktgröße und Prognose (2021–2035)

Die Schätzungen kombinieren die Meldungen von Verlagen und Plattforminhabern, App-Store-Intelligenz und Verbraucherumfragen, trianguliert gegen Branchenverfolger wie Newzoo [1] und Sensor Tower [22]. Die untenstehende Gaming-Marktserie erfasst die Verbraucherausgaben für Spielesoftware, In-App-Inhalte, Abonnements und Streaming-Zugänge, ohne eigenständige Hardware und Peripheriegeräte. Historische Jahre werden mit den gemeldeten Unternehmensumsätzen abgeglichen; Prognosejahre spiegeln Annahmen zu Plattformakzeptanz, Preisgestaltung und regionaler Durchdringung wider.
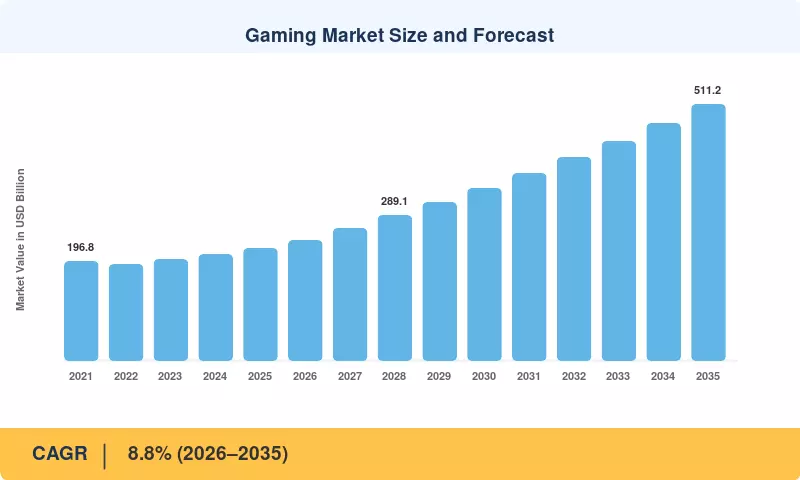
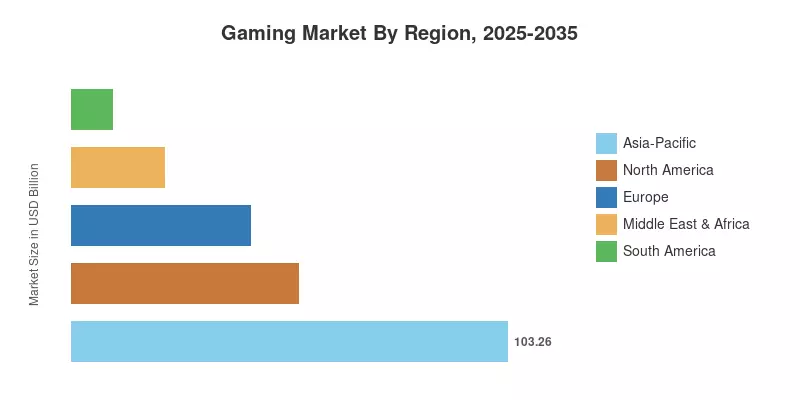
Marktgröße und Prognose des Gaming-Marktes
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Treiberwirkungen

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Monetarisierung von Live-Services und wiederkehrenden Inhalten +2.1% Global Mittel- bis Langfristig (2–4 Jahre)
Smartphone- und 5G-Durchdringung in Schwellenländern +1.8% Asien-Pazifik, Naher Osten & Afrika, Südamerika Langfristig (≥4 Jahre)
Streaming und Edge-Infrastruktur Ausbau +1.2% Nordamerika, Europa, Asien-Pazifik Langfristig (≥4 Jahre)
Nutzer-generierte Inhaltsplattformen und Auszahlungen an Creator +1.0% Global Mittel- bis Langfristig (2–4 Jahre)
Staatliche und strategische Kapitalzuflüsse +0.8% Naher Osten & Afrika, Global Mittel- bis Langfristig (2–4 Jahre)
Belohnte und markenbezogene Werbeformate +0.7% Global Kurzfristig (≤2 Jahre)

Monetarisierung von Live-Services und wiederkehrenden Inhalten

Verlage verdienen jetzt den Großteil ihres Einkommens nach dem Launch. Take-Two Interactive berichtet, dass wiederkehrende Ausgaben der Verbraucher, die virtuelle Währung, Add-Ons und In-Game-Angebote abdecken, etwa drei Viertel des Nettoumsatzes ausmachen [19]. Saisonpässe, zeitlich begrenzte Events und kosmetische Drops verlängern die Einnahmezeit eines Titels von 18 Monaten auf ein Jahrzehnt. Dieser Wandel glättet die Einnahmen über die Geschäftsjahre und rechtfertigt größere Vorabinvestitionen in Engines und Backend-Services.

Smartphone- und 5G-Durchdringung in Schwellenländern

Konnektivität ist das Tor zu Ausgaben. Die ITU zählt 2024 5,5 Milliarden Menschen online, etwa 68% der Weltbevölkerung, und die GSMA berichtet, dass 5G-Verbindungen im selben Jahr 2 Milliarden überschritten haben [6]. Jedes neue kostengünstige Handy fügt potenzielle Zahler zu kostenlosen Katalogen hinzu. Indien, Indonesien, Nigeria und Brasilien sind die Länder, aus denen die nächsten mehreren hundert Millionen Spieler kommen werden.

Streaming und Edge-Infrastruktur Ausbau

Edge-Datenzentren und gebündelte Datenpläne entfernen die Konsole als Eintrittskarte. Vodafones INR 100 (etwa 1,2 USD) monatlicher Streaming-Pass in Indien zeigt, dass Niedrigpreissegmente in Prepaid-Märkten skalierbar sind [6]. Die Sitzungsdauern bei gestreamten Titeln nähern sich jetzt den nativen Installationen für viele Genres. Dies erweitert das adressierbare Publikum auf Haushalte, die niemals ein 500 USD-Gerät kaufen werden.

Nutzer-generierte Inhaltsplattformen und Auszahlungen an Creator

Die Erstellung ist zu einer Form des Spiels geworden. Roblox hatte im Q2 2025 durchschnittlich 111,8 Millionen täglich aktive Nutzer und zahlte den Creatorn etwa 923 Millionen USD über seinen Entwickler-Austausch im Jahr 2024 [4]. Fortnite Creative und ähnliche Sandkästen folgen demselben Modell. Auszahlungen ziehen professionelle Studios in diese Ökosysteme, erhöhen die Inhaltsqualität und verlängern die Engagement-Schleifen ohne proportionale Ausgaben von Erstparteien.

Staatliche und strategische Kapitalzuflüsse

Staatlich unterstütztes Geld verändert das Eigentum. Die Strategie der Savvy Games Group in Höhe von 38 Milliarden USD finanzierte den Kauf von Scopely für 4,9 Milliarden USD im Jahr 2023 [3], und die Übernahme von Electronic Arts für 55 Milliarden USD erweitert diese Reichweite in westliche Franchises [10]. Geduldiges Kapital ermöglicht es Studios, mehrjährige Live-Service-Roadmaps ohne Druck auf die vierteljährlichen Einnahmen zu verfolgen, was eine nachhaltige Inhaltsproduktion unterstützt.

Belohnte und markenbezogene Werbeformate

Werbung diversifiziert die Einnahmen über Mikrotransaktionen hinaus. Belohnte Videos, die In-App-Währung gegen Anzeigenaufrufe eintauschen, und markenbezogene Events in nutzergenerierten Welten erhöhen den Ertrag pro täglichem Nutzer, ohne Käufe abzuschrecken [4]. Da Apple und Google bis zu 30% der Transaktionen im Store einbehalten [7], trägt das Werbeeinkommen keine Plattformprovision, was es für mobile Verlage, die mit steigenden Akquisitionskosten konfrontiert sind, margensteigernd macht.

Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Steigende AAA-Entwicklungskosten und Studio-Konsolidierung -0.9% Nordamerika, Europa Mittelfristig (2–4 Jahre)
Regulatorische Beschränkungen für Geldspiele, Lootboxen und Spielzeit von Minderjährigen -0.8% Asien-Pazifik, Südamerika Mittelfristig (2–4 Jahre)
Inflation der Hardwarepreise und Tarifexposition -0.6% Nordamerika Kurzfristig (≤2 Jahre)
Steigende Kosten für die Nutzerakquise im Mobilbereich -0.5% Global Kurzfristig (≤2 Jahre)
Breitband- und Latenzprobleme -0.4% Südamerika, Naher Osten & Afrika, ländliches Asien-Pazifik Langfristig (≥4 Jahre)

Steigende AAA-Entwicklungskosten und Studio-Konsolidierung

Die Budgets für Flaggschiff-Franchises überschreiten nun routinemäßig 200 Millionen USD vor dem Marketing [19]. Längere Zyklen konzentrieren das Risiko auf weniger Veröffentlichungen, und eine einzige Verzögerung kann das Geschäftsjahr eines Publishers verschieben. Die Entlassungen in der Branche überstiegen 2024 14.000, da Unternehmen unrentable Projekte streichen. Weniger genehmigte Titel verengen die Premium-Pipeline und drängen Studios zu sichereren Fortsetzungen.

Regulatorische Beschränkungen für Geldspiele, Lootboxen und Spielzeit von Minderjährigen

Indiens Gesetz zur Förderung und Regulierung von Online-Spielen, das im August 2025 verabschiedet wurde, verbot Echtgeld-Online-Spiele vollständig und beseitigte einen schnell wachsenden Einnahmenpool [11]. China begrenzt weiterhin die Spielzeit von Minderjährigen auf drei Stunden pro Woche [12]. Brasiliens Gesetz 15.211/2025 verbietet Lootboxen in Spielen, die sich an Minderjährige richten, ab 2026 [23]. Jede Regel zwingt zu einer Neugestaltung der Monetarisierung in großen Märkten.

Inflation der Hardwarepreise und Tarifexposition

Spielkonsolen werden in der Mitte des Zyklus teurer, was historische Preissenkungen umkehrt. Sony erhöhte die Preise für die US PlayStation 5 im August 2025 um 50 USD [14], und Microsoft hob die Preise für die Xbox Series X zweimal im Jahr 2025 an. Höhere Einstiegskosten verlangsamen das Wachstum der installierten Basis für Premium-Hardware und verzögern die Softwareanbindung in preissensiblen Haushalten.

Steigende Kosten für die Nutzerakquise im Mobilbereich

Apples App Tracking Transparency. Der Transparenzrahmen hat die Fähigkeit der Werbetreibenden eingeschränkt, Installationen zu zielen und zu messen, und dennoch entscheiden sich weniger als die Hälfte der Verbraucher dafür, teilzunehmen [22]. Für mittelgroße Publisher sind die Kosten pro gewonnenem Zahler in die Höhe geschossen. Mobile Einnahmen konsolidieren sich unter den etablierten Unternehmen. Neue Titel sind für kleinere Studios ohne First-Party-Daten schwer skalierbar.

Breitband- und Latenzprobleme

Im Jahr 2024 blieben fast 2,6 Milliarden Personen offline. Eine große Anzahl von verbundenen Verbrauchern hat nicht die stabile Bandbreite für Streaming-Anforderungen. Latenz macht Actiontitel in ländlichen Asien-Pazifik, Subsahara-Afrika und im inneren Südamerika über die Cloud unbrauchbar. Das Streaming-Wachstum in diesen Regionen wird hinter der allgemeinen Akzeptanz zurückbleiben, bis es behoben ist und die 5G-Abdeckung vertieft wird.

Gaming-Markt Chancen

Telco-Abrechnung in Schwellenländern

Die Abrechnung über Mobilfunkanbieter überwindet die Kreditkartenbarriere, die die Ausgaben in Indien, Südostasien und Afrika hemmt. Mit 5G-Verbindungen, die 2 Milliarden überschreiten [6], können Betreiber Daten, Spielbibliotheken und Einnahmen aus In-App-Käufen auf einer einzigen Rechnung kombinieren. Jios monatlicher Plan für 495 INR, der Breitband, eine Streaming-Bibliothek und Battle-Royale-Anreize bietet, kann anderen Anbietern einiges beibringen.

Direktvertrieb-Webshops und First-Party-Daten

Gerichtsurteile und Vorschriften öffnen die Zahlungsströme. Im April 2025 verbot ein US-Richter Apple, Provisionen auf Käufe zu erheben, die außerhalb seines Stores getätigt werden [8], während das EU-Digitalmarktgesetz die Gatekeeper zwingt, alternative Zahlungen zuzulassen [7]. Verlage, die Ausgaben in ihre eigenen Webshops verlagern, profitieren von Margen und First-Party-Kaufdaten, um maßgeschneiderte Angebote und neue Treue-Modelle im Gaming-Markt anzubieten.

Generative KI in Content-Pipelines

KI-Tools senken die Kosten für Kunst, Animation, Lokalisierung und Tests. Die Branchenumfrage von Unity 2025 ergab, dass die Mehrheit der Studios bereits irgendwo in der Produktion KI einsetzt [16]. Schnellere Erstellung von Assets ermöglicht es Live-Service-Teams, mehr saisonalen Inhalt pro Dollar zu liefern, was direkt den Kostendruck anspricht, der in Abschnitt 5.1 beschrieben wird.

Transmedia-Franchise-Erweiterung

Film- und Fernseh-Adaptionen gewinnen sowohl alte als auch neue Spieler. Der Super Mario Bros. Film erzielte 2023 weltweit mehr als 1,3 Milliarden USD, was die Katalogverkäufe von Nintendo ankurbelte. Verlage mit umfangreichen IP-Bibliotheken können Charaktere für Filme, Merchandise und Freizeitpark-Erlebnisse lizenzieren und dann dieses Publikum zurück in Spielausgaben umwandeln.

Streaming-Bibliotheken für hardwareleichte Haushalte

Smart-TVs, kostengünstige Tablets und Bildschirme im Auto können alle gestreamte Kataloge abspielen. Das Bündeln von Bibliotheken mit Breitband- oder Streaming-Video-Abonnements erreicht Haushalte, die niemals dedizierte Geräte kaufen. Diese Gelegenheit ist am größten, wo die Konsolenpenetration niedrig ist, aber Glasfaser sich ausbreitet, einschließlich Brasilien, Mexiko und den Golfstaaten.

Gaming-Markt Zukunftsaussichten

KI-native Entwicklung und adaptive Spielwelten

Generative und agentische KI wird von Produktionswerkzeugen in das Gameplay selbst übergehen. NPCs, die unscripted Gespräche führen, prozedural aktualisierte Quests und automatisiertes Balancing werden die Lebensdauer von Inhalten zu geringeren Kosten verlängern [16]. Studios, die diese Systeme frühzeitig integrieren, werden schneller Saisons veröffentlichen, während diejenigen, die sich verzögern, mit wachsenden Kostenlücken gegenüber KI-gestützten Wettbewerbern konfrontiert sein werden.

Offene Verkaufsstellen und Kompression der Plattformgebühren

Die Ära einheitlicher 30% Provisionen geht zu Ende. Die Verpflichtungen der EU-Wächter [7] und US-Gerichtsurteile [8] drängen Plattformen zu niedrigeren Gebühren und alternativen Zahlungsmethoden. Im Laufe des Jahrzehnts sollte ein größerer Anteil jedes im Gaming-Markt ausgegebenen Dollars bei den Verlegern ankommen, was ambitioniertere Investitionen in Live-Services und direkte Beziehungen zu Spielern ermöglicht.

Edge-Computing und Streaming-first Hardware

Mit der Verbreitung von 5G-Standalone-Netzwerken und Edge-Knoten [6] wird das Gerät in der Hand eines Spielers weniger wichtig sein als das Netzwerk dahinter. Erwarten Sie Streaming-first Handhelds, TV-native Kataloge und hybride Modelle, die lokal rendern, wenn möglich, und streamen, wenn nötig. Mit 2,6 Milliarden Menschen, die 2024 noch offline sind, setzt die Investition in Konnektivität die Obergrenze für diesen Wandel.

Energieverbrauch und Berichterstattung über verantwortungsvolles Spielen

Streaming verlagert das Rendering in Rechenzentren, deren Strombedarf laut IEA von etwa 415 TWh im Jahr 2024 auf rund 945 TWh bis 2030 mehr als verdoppelt werden soll [13]. Plattforminhaber werden unter Druck stehen, die Energieintensität pro gestreamter Stunde offenzulegen. Die Berichterstattung über verantwortungsvolles Spielen, die Ausgabenbeschränkungen und den Schutz von Minderjährigen abdeckt, wird voraussichtlich ein fester Bestandteil der Offenlegung für Investoren werden.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl (2025 Anteil / 2025 Wert / 2026–2035 CAGR) Primäre Investitionsthemen
Nordamerika USD 53,8 Mrd. Abonnement-Pakete, Konsolidierung von First-Party-Studios
Europa 18,9% Anteil DMA-gesteuerte Wettbewerbsfähigkeit im Einzelhandel, Umstrukturierung von Verlagen
Asien-Pazifik 46,1% Anteil Mobile Live-Services, Lizenzpipelines, Konsolenstarts
Südamerika USD 9,6 Mrd. Sofortzahlungen, Mobile-First-Adoption
Mittlerer Osten & Afrika 9,8% CAGR Staatliche Investitionen, Jugenddemografie
Gesamt USD 224,0 Mrd. —

Die regionale Leistung im Gaming-Markt teilt sich zwischen reifen, ausgabedichten Märkten in Nordamerika, Europa und Ostasien sowie volumengetriebenem Wachstum im Mittleren Osten & Afrika und Südamerika.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 85,5% Anteil der Region Konsoleninstallationsbasis, Abonnementdienste
Kanada USD 4,1 Mrd. Steuergutschriften für Studios in Quebec und Ontario
Mexiko 9,1% CAGR Mobile Adoption, Streaming-Pakete

Die USA bleiben der Markt mit den höchsten Ausgaben pro Spieler weltweit, wobei Konsolen- und PC-Titel Premiumpreise verlangen. Das Urteil im April 2025 in Epic Games gegen Apple erlaubte es Verlegern, iPhone-Nutzer auf externe Zahlungsseiten zu lenken, und Fortnite kehrte Wochen später in den US-App-Store zurück [8]. Kanada beherbergt dank rückzahlbarer Arbeitsgutschriften einige der größten Entwicklungszentren der Welt. Das Wachstum Mexikos basiert auf kostengünstigen Android-Geräten und Betreiber-Paketen.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland USD 9,1 Mrd. PC-Strategie- und Simulationspublikum
Vereinigtes Königreich 19,8% Anteil der Region Video Games Expenditure Credit, Ausgaben für Konsolen
Frankreich USD 5,6 Mrd. Inländische Verlage, öffentliche Finanzierung
Italien 6,4% CAGR Mobile- und Sporttitel
Spanien 6,9% Anteil der Region Mobile Free-to-Play-Adoption
Nordische Länder USD 2,7 Mrd. Mobile Studio-Cluster
Russland 4,2% CAGR Inländische Plattformen unter Sanktionen
Rest von Europa 15,5% Anteil der Region Polens PC-Entwicklungsbasis

Die regulatorische Umgebung in Europa gestaltet die Plattformökonomie weltweit. Das Gesetz über digitale Märkte verpflichtet Apple und Google, alternative App-Stores und Zahlungen zuzulassen [7]. Belgien behandelt bezahlte Lootboxen als Glücksspiel [17], eine Haltung, die die Debatte im gesamten Block beeinflusst hat. Ubisofts Vereinbarung mit Tencent im März 2025, im Wert von 1,16 Milliarden Euro, schuf eine neue Tochtergesellschaft, die die größten Franchises hält. Der 34%ige Ausgabenbonus des Vereinigten Königreichs unterstützt die Expansion mittelgroßer Studios.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 44,2% Anteil der Region Mobile Live-Services, regelmäßige Lizenzgenehmigungen
Indien 15,8% CAGR Kostengünstige Smartphones, Abrechnung über Anbieter
Japan USD 20,4 Mrd. Konsolen- und mobile Franchise-IP
Südkorea 7,9% Anteil der Region PC- und MMO-Titel
ASEAN 11,6% CAGR Mobile-first Jugendpopulationen
Rest von Asien-Pazifik USD 7,8 Mrd. Australien und Taiwan Premiumausgaben

Chinas Regulierungsbehörde genehmigte 2024 mehr als 1.400 Titel und stellte eine vorhersehbare Veröffentlichungspipeline nach dem Einfrieren von 2021–2022 wieder her [12]. Tencent generiert weiterhin die höchsten Spieleinnahmen der Region durch inländische und ausländische mobile Titel. Indiens Verbot von Echtgeldspielen im Jahr 2025 [11] lenkt die Ausgaben der Spieler in Richtung Free-to-Play- und Premiumtitel. Japan profitiert von der Nintendo Switch 2, die in den ersten vier Tagen 3,5 Millionen Einheiten verkauft hat.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 52,3% Anteil der Region Pix-Sofortzahlungen, mobile Shooter
Argentinien 8,6% CAGR Preise im digitalen Einzelhandel in lokaler Währung
Rest von Südamerika USD 3,0 Mrd. Wachstum von Breitband in Chile und Kolumbien

Brasilien dominiert die regionalen Ausgaben, unterstützt durch das Pix-Sofortzahlungssystem, das die Kartengebühren für digitale Käufe beseitigt [18]. Sein Gesetz 15.211/2025 führt Kinderschutzregeln ein, die die Monetarisierung für jüngere Zielgruppen ab 2026 umgestalten werden [23]. Das Wachstum Argentiniens hängt von der Währungsstabilität und der regionalen Preisgestaltung durch Einzelhändler ab. Der Ausbau von Glasfaser in Chile und Kolumbien macht gestreamte Kataloge erstmals rentabel.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 13,4% CAGR Staatliche Investitionen, nationale Spielestrategie
VAE USD 1,9 Mrd. Dubai-Programm für Gaming 2033, Studioanreize
Südafrika 11,2% Anteil der Region Konsolen- und PC-Enthusiastenbasis
Ägypten 10,7% CAGR Junge Bevölkerung, mobile Adoption
Rest von MEA USD 6,4 Mrd. Nigeria und Kenia mobile Zahlungsdienste

Saudi-Arabien verwandelt das Staatskapital in eine Industrie. Die Savvy Games Group zielt bis 2030 auf Hunderte von lokalen Studios und Zehntausende von Arbeitsplätzen ab [3], während Riad eines der größten jährlichen Turnierfestivals der Welt ausrichtet [21]. Das Dubai-Programm der VAE für Gaming 2033 hat zum Ziel, 30.000 Arbeitsplätze zu schaffen. In ganz Afrika öffnen mobile Geldbörsen in Nigeria und Kenia erstmals zahlende Nutzer für Free-to-Play-Titel.

Gaming-Markt nach Region, 2025-2035

Gaming-Markt Marktsegmentierung

Die Segmentierung des Gaming-Marktes folgt vier Dimensionen: Gaming-Plattform, Einnahmemodell, Genre und Altersgruppe der Spieler. Regionale Abdeckung erscheint in Abschnitt 7.

Nach Gaming-Plattform

Segment Wichtige Kennzahl (2025 Anteil / 2025 Wert / 2026–2035 CAGR) Primärer Nachfragefaktor
Mobile Spiele 46,4% Anteil Allgegenwärtigkeit von Smartphones, Free-to-Play-Kataloge
PC-Spiele 58,6 Mrd. USD Modding-Communities, wettbewerbsorientiertes Spielen
Konsole Spiele 6,1% CAGR Exklusive Titel von Erstparteien, Spielen im Wohnzimmer
Cloud-Streaming 24,6% CAGR Edge-Knoten, datenbündelnde Pässe


Innerhalb des Gaming-Marktes führen Mobile Spiele dank von mehr als 3 Milliarden Smartphones und Katalogen, die In-App-Käufe mit belohnten Anzeigen kombinieren. PC-Spiele, die heruntergeladene/boxierte und Browser-Titel umfassen, bedienen Modding- und Turnier-Communities, die Wert auf eine konsistente Bildrate legen. Cloud-Streaming ist der am schnellsten wachsende Bereich, da die Edge-Infrastruktur und günstige Pässe die Hardware-Hürden abbauen. Konsolenspiele halten das Wohnzimmer durch Exklusivangebote und lokale Mehrspieler.

Nach Einnahmemodell

Segment Wichtige Kennzahl (2025 Anteil / 2025 Wert / 2026–2035 CAGR) Primärer Nachfragefaktor
Free-To-Play 79,6% Anteil Kostenloser Zugang, kosmetische und Battle-Pass-Verkäufe
Pay-to-Play/Premium 30,9 Mrd. USD AAA-Franchise-Veröffentlichungen, Deluxe-Editionen
Abonnement und Game-Pass 12,9% CAGR Zugang zu Katalogen am ersten Tag, Telco-Bundles


Im gesamten Gaming-Markt dominiert Free-To-Play, da der kostenlose Zugang die Reichweite maximiert und kosmetische Verkäufe die engagierte Minderheit monetarisieren. Abonnement- und Game-Pass-Angebote wachsen am schnellsten, indem sie Veröffentlichungen am ersten Tag zu einem einzigen monatlichen Preis anbieten, zunehmend gebündelt mit mobilen Datentarifen. Pay-to-Play/Premium-Titel passen sich an, indem sie saisonale Pässe auf USD 70 Basisspiele legen und engagierte Spieler anziehen, während sie die wahrgenommene Qualität eines kostenpflichtigen Releases bewahren.

Nach Genre

Segment Wichtige Kennzahl (2025 Anteil / 2025 Wert / 2026–2035 CAGR) Primärer Nachfragefaktor
Action/Abenteuer 38,5 Mrd. USD Narrative Franchises, saisonale DLC
Shooter und Battle Royale 20,4% Anteil Live-Service-Saisons, plattformübergreifendes Spielen
Rollenspiele 9,1% CAGR Gacha-Mechaniken, Open-World-Fortsetzungen
Sport und Rennen 24,9 Mrd. USD Lizenzierte Ligen, jährliche Iterationen
Strategie und Simulation 11,3% Anteil PC-Publikum, lange Spielsitzungen
Puzzle und Casual 34,0 Mrd. USD Werbefinanziertes mobiles Spielen
Sonstige 6,9% CAGR Fitness-, Musik- und Bildungsspiele


Im Gaming-Markt halten Shooter- und Battle-Royale-Titel den größten Anteil und wachsen am schnellsten, unterstützt durch saisonale Kosmetika, zeitlich begrenzte Modi und Investitionen in Anti-Cheat-Maßnahmen. Action/Abenteuer-Spiele behalten loyale Zielgruppen durch expansive Erzählungen und fügen zunehmend saisonale DLC zwischen Fortsetzungen hinzu. Sport- und Rennfranchises nutzen lizenzierte Ligen, um vorhersehbare jährliche Veröffentlichungen zu liefern, während Puzzle- und Casual-Titel breite mobile Zielgruppen hauptsächlich durch Werbung monetarisieren.

Nach Altersgruppe der Spieler

Segment Wichtige Kennzahl (2025 Anteil / 2025 Wert / 2026–2035 CAGR) Primärer Nachfragefaktor
Unter 18 Jahren 8,3% CAGR Nutzer-generierte Inhaltsplattformen
18-35 Jahre 47,5% Anteil Verfügbares Einkommen, wettbewerbsfähige Titel
36-50 Jahre 47,1 Mrd. USD Nostalgie-Franchises, casual mobiles Spielen
Über 50 Jahre 9,6% Anteil Puzzle-, Karten- und Gehirntrainingsspiele


Für den Gaming-Markt bleiben Spieler im Alter von 18-35 Jahren die Hauptausgeber, die Battle-Pässe, Kosmetika und Abonnements mit höherem verfügbaren Einkommen kaufen. Unter 18 Jahren ist die am schnellsten wachsende Kohorte, da Roblox und ähnliche Sandkästen Kreation mit Spiel verbinden. Die Gruppe der 36-50-Jährigen gibt viel für Legacy-Franchises und Remaster aus, während Spieler über 50 Jahre zu Puzzle- und Kartentiteln auf Tablets tendieren.

Wettbewerbsbenchmarking

Der Gaming-Markt ist moderat fragmentiert. Die fünf größten Unternehmen halten schätzungsweise 38–44% des Umsatzes, und der Herfindahl-Hirschman-Index liegt bei etwa 650–750, was gut im unkonzentrierten Bereich liegt. Skalenvorteile bestehen im Besitz von Plattformen und IP-Bibliotheken, dennoch erobern Tausende von unabhängigen und mittelgroßen Studios weiterhin bedeutende Anteile über mobile und PC-Verkaufsstellen.

Unternehmen Geschätzter Umsatzanteilsbereich Wichtige Angebote für den Gaming-Markt Strategische Positionierung
Tencent Holdings ~11–14% Honor of Kings, PUBG Mobile, Anteile an Epic und Ubisoft-Tochter Globaler Marktführer im Mobilbereich mit Portfolio-Investitionen
Sony Interactive Entertainment ~9–12% PlayStation 5, PlayStation Plus, First-Party-Studios Premium-Konsolekosystem, das auf PC erweitert wird
Microsoft Gaming ~8–11% Xbox, Game Pass, Titel von Activision Blizzard und Bethesda Abonnementorientierter, plattformübergreifender Publisher
Nintendo ~4–6% Switch 2, Mario, Zelda und Pokémon IP Hardware-Software-Integration, transmediale IP
NetEase ~4–6% Mobile MMOs, Marvel Rivals In China ansässiger Publisher, der global skaliert
Electronic Arts ~3–4% EA Sports FC, Madden NFL, Apex Legends Sportlizenzen, Live-Service-Franchises
Take-Two Interactive ~2–4% Grand Theft Auto, NBA 2K, Zynga Mobile-Portfolio Premium AAA plus mobile Skalierung
Epic Games ~2–3% Fortnite, Unreal Engine, Epic Games Store Engine, Verkaufsstelle und UGC-Plattform
Roblox Corporation ~1.5–2.5% Roblox-Plattform, Creator-Zahlungen, Anzeigenformate UGC-Leiter mit jungem Publikum
Ubisoft Entertainment ~1–2% Assassin's Creed, Far Cry, Rainbow Six Umstrukturierung rund um Kernfranchises

Aktuelle Nachrichten & Entwicklungen

  • Savvy Games Group (April 2023): Hat Scopely für 4,9 Milliarden USD übernommen und dem saudischen Kapital eine bedeutende Position im westlichen Mobile-Publishing verschafft. [3]
  • Microsoft (Oktober 2023): Hat die Übernahme von Activision Blizzard für 68,7 Milliarden USD abgeschlossen und Call of Duty sowie Candy Crush in seine Abonnementsstrategie aufgenommen. [2]
  • Ubisoft und Tencent (März 2025): Haben eine Investition von 1,16 Milliarden EUR vereinbart, um eine neue Tochtergesellschaft für Ubisofts größte Franchises zu schaffen.
  • U.S. District Court (April 2025): Hat entschieden, dass Apple keine Provision auf externe Kauf-Links erheben darf, was direkte Zahlungen für mobile Publisher ermöglicht. [8]
  • Nintendo (Juni 2025): Hat Switch 2 auf den Markt gebracht und in vier Tagen 3,5 Millionen Einheiten verkauft, ein Rekord für eine Nintendo-Plattform.
  • Saudi-Arabien (Juli 2025): Die Esports-Weltmeisterschaft 2025 in Riad bot einen Preispool von über 70 Millionen USD und verstärkte die Turnierambitionen des Königreichs. [21]
  • Regierung von Indien (August 2025): Hat das Gesetz zur Förderung und Regulierung von Online-Spielen verabschiedet, das Echtgeld-Online-Spiele landesweit verbietet. [11]
  • Electronic Arts (September 2025): Hat einer Übernahme im Wert von 55 Milliarden USD durch ein von PIF geführtes Konsortium zugestimmt, die größte Leveraged Buyout in der Geschichte des Sektors. [10]

Gaming-Markt Marktberichtsumfang

Bericht Attribut/Metrik Details
Marktumfang Globale Einnahmen des Gaming-Marktes aus Spielesoftware, In-App-Inhalten, Abonnements und Streaming-Zugängen über mobile, PC-, Konsolen- und Streaming-Plattformen
Studienzeitraum 2021-2035
Basisjahr 2025
Historische Daten 2021–2024
Prognosezeitraum 2026–2035
Marktgröße im Jahr 2025 224,0 Milliarden USD
Marktgröße im Jahr 2035 511,2 Milliarden USD
CAGR (2026–2035) 8,80%
Schnellst wachsende Segmente Cloud-Streaming (24,6% CAGR); Abonnement und Game-Pass (12,9% CAGR); Unter 18 Jahren (8,3% CAGR); Naher Osten & Afrika (9,8% CAGR)
Abgedeckte Regionen Naher Osten & Afrika (9,8% CAGR); Nordamerika, Europa, APAC, Südamerika, MEA
Profilierte Unternehmen Tencent Holdings, Sony Interactive Entertainment, Microsoft Gaming, Nintendo, NetEase, Electronic Arts, Take-Two Interactive, Epic Games, Roblox Corporation, Ubisoft Entertainment
Bewährungswährung Milliarden USD
Methodologie Bottom-up-Produktion + Top-down-Handelsvalidierung; Abdeckung von 42 Ländern; primäre Interviews mit über 85 Branchenbeteiligten; sekundäre Quellen umfassen Zoll Daten, Unternehmensunterlagen, regulatorische Datenbanken

FAQs

Welche Due-Diligence-Prüfungen sind am wichtigsten, wenn man in ein Studio im Gaming-Markt investiert?
Überprüfen Sie die Retentionskohorten, die Titelkonzentration und das IP-Eigentum, bevor Sie einer Bewertung zustimmen. Studios, die mehr als die Hälfte ihres Umsatzes mit einem Live-Service-Spiel erzielen, tragen ein überproportionales Risiko von Abwanderung und Patch-Zyklen.
Wie sollten Marken das In-Game-Werbeinventar bewerten?
Belohnte und intrinsische Platzierungen übertreffen in der Regel Interstitials hinsichtlich Abschluss und Erinnerung. Käufer sollten eine Drittanbieter-Überprüfbarkeit der Sichtbarkeit und Alterskontrollen fordern, da viele von Nutzern generierte Welten große unter-13-Jährigen-Publikum anziehen.
Eignet sich Streaming ebenso gut für kompetitive Shooter wie native Installationen?
Noch nicht. Streaming fügt eine Rücklaufverzögerung bei der Eingabe hinzu, die normalerweise 20–40 Millisekunden beträgt, selbst bei gut ausgestatteten Edge-Netzwerken, was im reaktionsbasierten Spiel wichtig ist. Es eignet sich viel besser für Einzelspieler-, Strategie- und Casual-Titel.
Wie beeinflussen Kinderschutzgesetze das Produktdesign im Gaming-Markt?
Die US-COPPA-Regeln verlangen eine nachweisbare elterliche Zustimmung, bevor Daten von Nutzern unter 13 Jahren gesammelt werden. Der Vergleich von 520 Millionen USD, den die FTC 2022 mit Epic Games erzielt hat, setzte den Strafmaßstab und drängte Plattformen zu eingeschränkten Standard-Chats und Ausgabenlimits für Minderjährige.
Wie beeinflusst die Investition in Anti-Cheat-Maßnahmen die Spielerbindung?
Betrug vertreibt ehrliche Spieler schneller als fast jedes Balance-Problem. Krafton hat im Rahmen seines Fahrplans für 2024–2025 etwa 3,19 Millionen PUBG-Betrüger gesperrt, und Kernel-Level-Tools erhöhen jetzt die Erkennungsraten, während sie Sicherheitsbedenken bei PCs hinzufügen.
Welche KPIs vergleichen Live-Service-Titel im Gaming-Markt am besten?
Verfolgen Sie die Retention am Tag 30, die Umwandlung von Zahlern und den durchschnittlichen Umsatz pro zahlendem Nutzer zusammen. Free-to-Play-Ökonomien verlassen sich typischerweise auf eine zahlende Minderheit von 2–5% der Spieler, sodass Umwandlungsverschiebungen den Umsatz mehr beeinflussen als Downloads.
Können Spiel-Engines Einnahmen außerhalb der Unterhaltung erzielen?
Ja. Echtzeit-Engines von Unity und Epic Games treiben jetzt Automobildashboards, architektonische Visualisierungen und virtuelle Filmproduktionen an und diversifizieren die Lizenzierungseinnahmen weg von der Titelvolatilität.
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Ko-Autor Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, industry trade databases, peer-reviewed gaming studies, and authoritative interactive entertainment organizations. Key sources included the Entertainment Software Rating Board (ESRB), Pan European Game Information (PEGI), International Age Rating Coalition (IARC), Entertainment Software Association (ESA), International Game Developers Association (IGDA), UK Interactive Entertainment (UKIE), Interactive Software Federation of Europe (ISFE), Niko Partners, Newzoo, International Data Corporation (MRFR), The NPD Group (now MRFR), MRFR, Nielsen Games, Federal Trade Commission (FTC), UK Competition and Markets Authority (CMA), National Institutes of Health (NIH), Pew Research Center, and national communications ministry reports from key markets. These sources were used to collect player engagement statistics, device adoption metrics, regulatory approval data for loot boxes and monetization, esports viewership trends, demographic shifts, and competitive landscape analysis for PC gaming, console platforms, mobile gaming ecosystems, and cloud gaming services.


Primary Research

As part of the initial research process, stakeholders from both the supply and demand sides were interviewed to get both qualitative and quantitative information. CEOs, VPs of Interactive Entertainment, Heads of Platform Strategy, and Global Publishing Directors from AAA game publishers, indie companies, console makers, cloud gaming providers, and mobile gaming conglomerates were some of the supply-side sources. Professional e-sports athletes, people who make videos for Twitch and YouTube, people who plan gaming tournaments, medical directors of gaming wellness centers, procurement leads from specialty gaming retail chains, and management teams from gaming café networks were all demand-side sources. Primary research confirmed platform-specific segmentation, confirmed release dates for upcoming titles, and gathered information on how to keep players, how well revenue strategies work, how live services are adopted, and how prices change in different regions.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and player engagement analysis. The methodology included:

• Identification of 50+ key publishers and platform holders across North America, Europe, Asia-Pacific, Latin America, and MEA

• Product mapping across PC gaming, console platforms, mobile gaming ecosystems, cloud gaming services, and VR/AR interactive entertainment

• Analysis of reported and modeled annual revenues specific to interactive entertainment portfolios and platform-specific earnings

• Coverage of publishers and platforms representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (MAU × ARPU by country/platform) and top-down (publisher/platform revenue validation) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Diameter Signaling Market
Fallstudie
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















