Flexibler Verpackungsmarkt Marktzusammenfassung
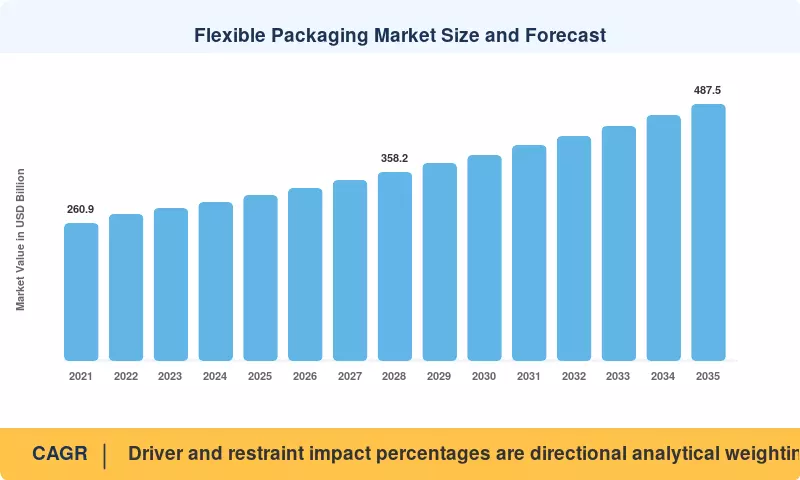
Der Markt für Flexible Verpackungen schloss 2025 bei 313,9 Milliarden USD und tritt mit 328,0 Milliarden USD im Jahr 2026 in das Prognosefenster ein, mit einem Anstieg auf 487,5 Milliarden USD bis 2035 bei einer CAGR von 4,5%. Zwei politische Katalysatoren verankern diesen Verlauf. Die Verpackungs- und Verpackungsabfallverordnung der Europäischen Union verpflichtet jede Einheit, die auf den EU-Markt gebracht wird, bis 2030 recyclingkonform zu sein, was eine umfassende Neuspezifikation von Laminatstrukturen erzwingt [1]. Der Rahmen für die erweiterte Produzentenverantwortung Indiens, der einen Mindestanteil von 30% recyceltem Material für starre und mehrschichtige Kategorien ab dem Geschäftsjahr 2025-26 festlegt, hat einen zweiten Markt mit zwei Milliarden Verbrauchern in denselben Compliance-Orbit gezogen [2].
Strukturveränderungen sind tiefgreifender als die Einhaltung von Vorschriften. Mono-Material Polyolefin-Folien, die mit Siliziumdioxid und Aluminium-oxid dampfdeponierten Barrieren abgeschlossen werden, ersetzen lösungsmittelbasierte mehrschichtige Laminaten, die um Aluminium-Bindeschichten und Polyester-Polyethylen-Hybride konstruiert sind. Zwischen 2023 und 2025 investierten Verarbeiter etwa 4,3 Milliarden USD in lösungsmittelfreie Laminierlinien, Kapazitäten für recycelbare Strukturen und Elektronenstrahl-Härtung [3]. In der Mehrheit der Tier-1-Fabriken befinden sich digitale Druckmaschinen jetzt neben Tiefdruckmaschinen, was zu einer Schätzung von 65% weniger Rüstabfällen und einer Reduzierung der Vorlaufzeiten für neue SKUs von sechs Wochen auf unter zehn Tage geführt hat [4]. Der Markt für Flexible Verpackungen ist einzigartig, da es sich um eine reife, volumengetriebene Industrie handelt, die ihre gesamte Materialwissenschaftsgrundlage innerhalb eines einzigen Jahrzehnts neu aufgebaut hat. Diese Kombination hebt sie hervor.
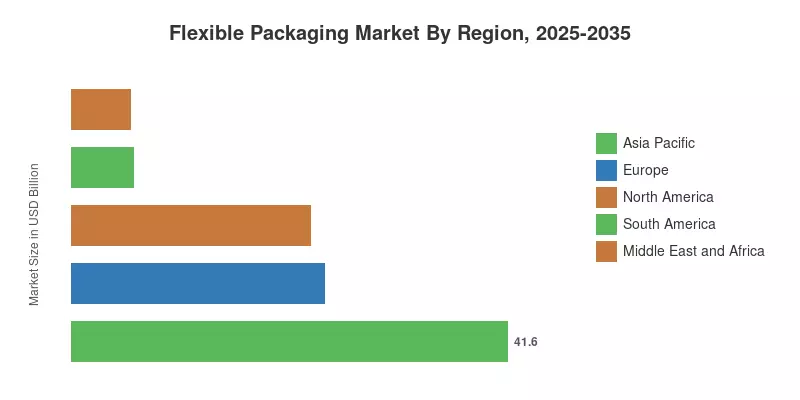
Die Region Asien-Pazifik ist für 41,6% des Umsatzes von 2025 verantwortlich, was auf die Expansion des modernen Handels in Indien und die Dimension der chinesischen Umwandlung zurückzuführen ist. Infolge der Formalisierung des Einzelhandels in Afrika und der Umsetzung von Lebensmittelsicherheitsprogrammen im Golfraum ist die Region Naher Osten und Afrika in Bezug auf die Geschwindigkeit führend, mit einer jährlichen Wachstumsrate (CAGR) von 5,6%. Der Wert pro Quadratmeter wird durch regulatorische Strenge und nicht durch Volumenwachstum in Europa bestimmt, wo er mit 24,1% an zweiter Stelle steht. Verarbeiter, die Zirkularität als Produktmerkmal bepreisen können, anstatt sie als Kosten zu integrieren, werden bis 2035 vom Markt für Flexible Verpackungen belohnt.
Wichtige Erkenntnisse aus dem Bericht
• Nach Materialtyp
- Kunststoffsubstrate machten 2025 71,2% des Umsatzes im Markt für Flexible Verpackungen aus, wobei Polyethylen das größte Harz mit einem Anteil von 31,8% ist.
- Biologisch abbaubare und kompostierbare Materialien sind die am schnellsten wachsende Materialklasse mit einer CAGR von 7,1% bis 2035.
- Aluminiumfolie behielt einen Anteil von 9,4%, verteidigt durch aseptische und pharmazeutische Barriereanforderungen.
• Nach Produkttyp
- Beutel machten 2025 42,9% des Umsatzes in den Formaten Stand-up, Retorte und mit Ausguss aus.
- Filme und Folien verzeichnen die schnellste CAGR von 5,2%, da die Reduzierung der Dicke und beschichtete Barrieren Folienlagen ersetzen.
- Taschen und Säcke generierten 2025 76,4 Milliarden USD durch Volumen in der Landwirtschaft, Zement und Tiernahrung.
• Nach Endverbraucherindustrie
- Lebensmittel blieben 2025 mit 47,3% des Umsatzes im Markt für Flexible Verpackungen dominant.
- Pharmazeutika sind der am schnellsten wachsende Sektor mit einer CAGR von 6,0%, angetrieben durch Einzeldosen- und Kühlkettenformate.
- Getränkeanwendungen trugen 2025 mit 51,8 Milliarden USD bei.
• Nach Vertriebskanälen
- Der Direktvertriebskanal kontrollierte 2025 60,6% des Umsatzes durch Verträge zur gemeinsamen Entwicklung zwischen Verarbeitern und Marken.
- Der indirekte Vertriebskanal wächst mit einer CAGR von 5,4%, da regionale Distributoren fragmentierte Nachfrage von KMUs bedienen.
• Nach Region
- Asien-Pazifik führte 2025 mit einem Anteil von 41,6% am Markt für Flexible Verpackungen.
- Der Naher Osten und Afrika verzeichneten die höchste regionale CAGR von 5,6% bis 2035.
- Europa hielt einen Anteil von 24,1%, wobei der Wert in konformitätsgerechten recycelbaren Strukturen konzentriert ist.
Marktgröße und Prognose (2021–2035)
Die Größenbestimmung für diese Studie kombiniert Versanddaten auf Verarbeiter-Ebene, Harzverbrauchsbilanzen von petrochemischen Handelsverbänden, Offenlegungen der Verpackungsausgaben von Markeninhabern in Jahresberichten und Zollinformationen für Laminat- und Folienhandelsströme. Historische Jahre wurden bottom-up gegen die geprüften Einnahmen von elf börsennotierten Verarbeitern abgeglichen und dann mit regionalen Fragmentierungskoeffizienten hochgerechnet. Prognosejahre wenden kategoriespezifische Volumenelastizität auf BIP- und Einzelhandelsformaliserungsindizes an, mit einer separaten Preisschicht, die die Zyklen der Polyolefin-Rohstoffe modelliert. Alle Zahlen sind in Milliarden USD zu konstanten Preisen von 2025 angegeben.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



