Aromatisiertes Wasser Markt (2026 - 2035)

Flavored Water Market Size, Share, Industry Trend & Analysis Research Report Information By Product Type (Still, Sparkling), By Flavor (Citrus-Based, Berry-Based, Tropical Fruits, Botanical/Herbal, Blends), By Packaging Type (PET Bottles, Cans, Tetra Pak Cartons, Others), By Distribution Channel (On-Trade, Off-Trade), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) – Forecast Till 2035

Forecast Period
2026-2035
CAGR
6.55%
2025 Market Size
USD 28.01 Billion
2035 Market Size
USD 52.84 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/4025-CR | Pages: 150 | Author: Pradeep Nandi

Flavored Water Market Summary

Der Markt für aromatisiertes Wasser erreichte 2025 28,01 Milliarden USD und startet seine Prognose mit 29,84 Milliarden USD im Jahr 2026, wobei er bis 2035 auf 52,84 Milliarden USD bei einer CAGR von 6,55% ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Besteuerungen auf zuckerhaltige Getränke gelten mittlerweile in mehr als 110 Jurisdiktionen, und Warnhinweise auf der Vorderseite der Verpackung — das Modell des chilenischen Gesetzes 20.606, das in Mexiko, Peru, Brasilien und Israel nachgeahmt wurde — haben die reformulierte Hydration schneller in den Einzelhandel gebracht als jede freiwillige Verpflichtung. Die Verbraucher geben den Geschmack nicht auf. Sie verlagern ihn. [1][3]

Die Reformulierung ist der Bereich, in dem die Technologiegeschichte sitzt. Traditionelle Plattformen mit hochfruktosehaltigem Sirup und synthetischen Aromahäusern weichen steviol-glycosidischen Mischungen, enzymatisch modifiziertem Reb-M, kalt-extrahierten botanischen Destillaten und mit Stickstoff versetzten Kohlensäurelinien. Danone, Nestlé und PepsiCo haben seit 2023 gemeinsam über 2,4 Milliarden USD in die Infrastruktur für Hydration, aseptische Kapazitäten und rPET-Umwandlung investiert. Hersteller behandeln jetzt natürliche Aromastoffe als eine Einschränkung der Formulierung und nicht als Marketinganspruch, was die Lieferantenverträge entlang der Wertschöpfungskette umgestaltet. [5][8]

Nordamerika hält einen Umsatzanteil von 30,6% am Markt für aromatisiertes Wasser, der auf Kühlregalen im Convenience-Bereich und einer reifen Sprudel-Kategorie basiert. Der asiatisch-pazifische Raum wächst mit einer CAGR von 7,72% bis 2035 am schnellsten, angetrieben durch die Expansion des modernen Handels in Indien und Indonesien. Europa folgt Nordamerika als die zweitgrößte Region, wo Pfand-Rückgabesysteme und Vorschriften für Einwegplastik leise die Verpackungsökonomie neu zeichnen. Das nächste Jahrzehnt belohnt Betreiber, die Kosten und Kreislauffähigkeit gleichzeitig lösen.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Sprudelnde Formate machten 2025 55,7% des Umsatzes im Markt für aromatisiertes Wasser aus, unterstützt durch Sichtbarkeit in Kühlregalen und die Realisierung von Premiumpreisen.
  • Stille Varianten bleiben das erschwingliche Arbeitstier im aufstrebenden Einzelhandel und halten das Gleichgewicht des Kategorievolumens.

• Nach Geschmack

  • Zitrusbasierte Profile führten mit einem Umsatzanteil von 30,4%, was ihre Vielseitigkeit über stille und kohlensäurehaltige Basen widerspiegelt.
  • Botanische und Kräutermischungen wachsen mit einer CAGR von 7,97% bis 2035, da erwachsene Gaumen von Alkohol absteigen.


• Nach Verpackungsart

  • Aluminiumdosen verzeichnen das schnellste Wachstum bei Verpackungen mit einer CAGR von 8,61%, unterstützt durch die Wirtschaftlichkeit der Recycelbarkeit.

• Nach Region

  • Nordamerika machte 2025 30,6% des Marktes für aromatisiertes Wasser aus
  • Der asiatisch-pazifische Raum liefert eine CAGR von 7,72%, die höchste aller Regionen
  • Europa erzielte 2025 einen Umsatz von 7,67 Milliarden USD


Marktgröße und Prognose (2021–2035)

Die Schätzungen kombinieren eine Bottom-up-Umsatzrekonstruktion auf Markenebene mit einer Top-down-Triangulation der Getränkekategorie. Einzelhandels-Scanner-Panels, Zollhandelsströme für Aromakonzentrate, Versanddaten von Verpackungsherstellern und Unternehmenssegmentoffenlegungen speisen das Basisjahr. Die Prognosen für den Markt für aromatisiertes Wasser wenden kanalgewichtetes Volumenwachstum gegen die realisierten Preise an, angepasst an die Weitergabe von Verbrauchsteuern in besteuerten Jurisdiktionen.
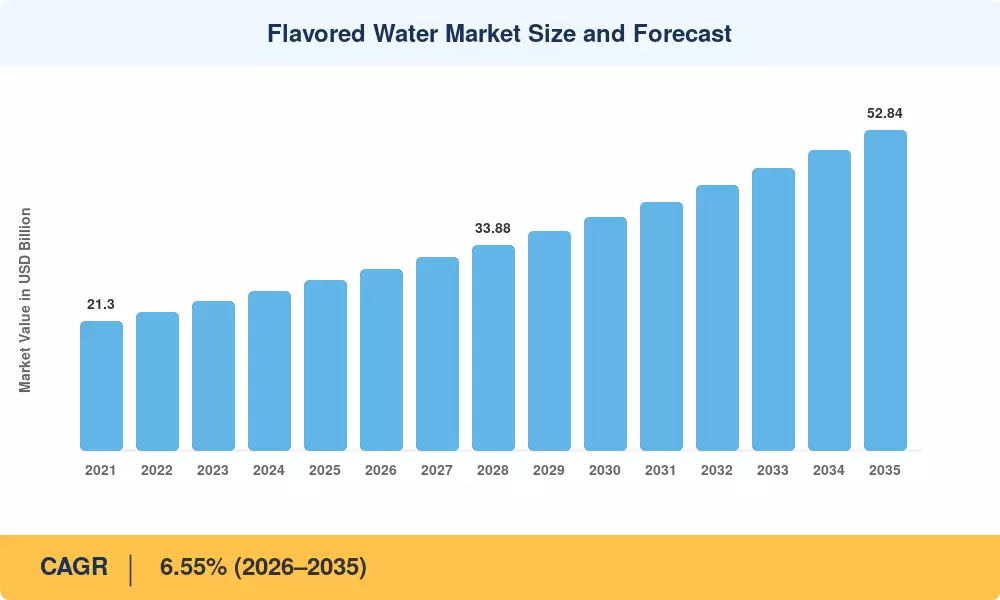
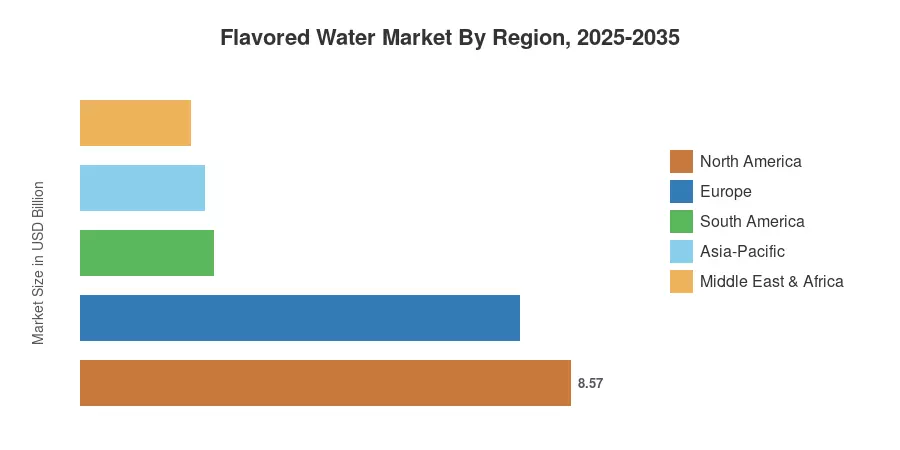
Marktgröße und Prognose für aromatisiertes Wasser
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Fahrerwirkungsanalyse

Fahrer ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Zuckerabgaben und Vorschriften für Frontverpackungskennzeichnung +1,15 pp Global Mittelfristig (2–4 Jahre)
Nachfrage nach funktioneller Hydration (Elektrolyte, Vitamine) +0,92 pp Nordamerika, Europa Kurzfristig (≤2 Jahre)
Bequemlichkeit bei Kühlregalen und Premiumisierung +0,74 pp Nordamerika, Asien-Pazifik Kurzfristig (≤2 Jahre)
Modernes Handels- und Kühlkettenausbau +0,81 pp Asien-Pazifik, Südamerika Mittelfristig (2–4 Jahre)
Erweiterung des alkoholfreien Angebots im On-Trade +0,53 pp Europa, Naher Osten & Afrika Mittelfristig (2–4 Jahre)
rPET und Innovationen bei leichten Verpackungen +0,58 pp Europa, Nordamerika Langfristig (≥4 Jahre)
E-Commerce und Abonnement-Modelle für Hydration +0,47 pp Global Langfristig (≥4 Jahre)


Die Fiskalpolitik leistet die Reformulierungsarbeit

Vor der Veränderung der Nachfrage veränderten Steuern das Angebot. Innerhalb von vier Jahren nach ihrer Einführung hat die britische Softdrink-Industrieabgabe etwa 46.000 Tonnen Zucker pro Jahr aus dem reformulierten Portfolio eliminiert. Das HM Treasury sammelte im Haushaltsjahr 2023–2024 etwa 338 Millionen GBP, da die Hersteller aggressiv reformulierten, um unter die Schwelle von 5 g/100 ml zu fallen. Im Jahr 2024 fügte Mexikos jährlicher indexbasierter IEPS-Verbrauchssteuer etwa 1,64 MXN pro Liter hinzu. Die Untergrenze der Formulierung wird von Produzenten, die den Markt für aromatisiertes Wasser bedienen, als Preisvorgabe und nicht als Positionierungsentscheidung angesehen. [1][3][6]


Funktionale Ansprüche erhöhen den Preis pro Liter

Nutzenorientierte Hydration verlangt einen langfristigen Aufpreis. Laut Scanner-Daten, die in Lebensmittel-, Drogerie- und Massenmärkten gesammelt wurden, werden elektrolytfestgelegte und vitaminisierte SKUs in den US-Convenience-Kanälen 38–55 % über einfache aromatisierte stilles Wasser verkauft, während die Elektrolyt-Unterkategorie im Jahr 2024 um 27 % im erfassten US-Einzelhandel gestiegen ist. Regulatorischer Rückenwind: Europäische Formulierer haben jetzt verteidigbare Etikettierungsformulierungen anstelle von mehrdeutigen Wellness-Inhalten dank des von der EFSA genehmigten Registers für Gesundheitsansprüche, das explizite Magnesium- und Vitamin B6-Müdigkeitsreduktionsansprüche autorisiert. [5] [10]


Einzelhandelsinfrastruktur in Schwellenländern

Die Verteilungsexpansion wandelt latentes Interesse in wiederholte Käufe um. Indien fügte zwischen 2022 und 2025 mehr als 6.900 moderne Lebensmittelgeschäfte hinzu, und die organisierte Einzelhandelsdurchdringung überschritt 12 % der nationalen Lebensmitteleinkäufe. Kühlregalfläche folgt dem Geschäftsformat, und die Verfügbarkeit von Kühlprodukten ist der stärkste Prädiktor für den Test von aromatisiertem Wasser in Märkten mit niedriger Durchdringung. Indonesien und Vietnam zeigen ein vergleichbares Wachstum der Dichte von Convenience-Stores von über 9 % jährlich. [11][17]

Verpackungsökonomie und Kreislaufwirtschaftsregeln

Die Regulierung schreibt die Kostenstruktur neu. Die EU-Verordnung über Verpackungen und Verpackungsabfälle legt einen Mindestanteil von 30 % recyceltem Inhalt für PET-Getränkeflaschen bis 2030 fest und fordert bereits seit Juli 2024 gebundene Verschlüsse. Die Compliance-Kapitalausgaben sind real — europäische Umwandler haben seit 2022 über 1,9 Milliarden EUR in rPET-Kapazitäten investiert — aber sie sichern auch Versorgungs Vorteile für skalierte Akteure. [7][12]


Analyse der Auswirkungen von Einschränkungen

Die Auswirkungen von Einschränkungen sind Richtungsdrag-Schätzungen, die gegen den Basiswachstumspfad des aromatisierten Wassermarktes modelliert wurden. Sie spiegeln die Gewichtung von Analysten hinsichtlich Marge, Compliance und Substitutionsdruck wider und sind keine additiven Abzüge von der Hauptquote.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Sicherheitsprüfung von Süßstoffen und Verbrauchervertrauen −0.61 pp Global Kurzfristig (≤2 Jahre)
Volatilität der Inputkosten für PET-Harz und Aluminium −0.54 pp Global Mittel- bis langfristig (2–4 Jahre)
EPR-Gebühren und Kosten für die Einhaltung von Rückgabe- und Pfandsystemen −0.43 pp Europa, Nordamerika Langfristig (≥4 Jahre)
Preisdumping bei Eigenmarken −0.49 pp Europa, Nordamerika Kurzfristig (≤2 Jahre)
Genehmigungen für Wasserentnahme und Grenzen der Verantwortung −0.32 pp Mittlerer Osten & Afrika, Südamerika Langfristig (≥4 Jahre)


Das Glaubwürdigkeitsproblem der Süßstoffe

Die Klassifizierung von Aspartam durch die IARC im Jahr 2023 als möglicherweise krebserregend für den Menschen (Gruppe 2B) änderte die zulässige tägliche Aufnahme von JECFA von 40 mg/kg Körpergewicht nicht, aber die in den USA verfolgten Verkäufe von Aspartam-haltigen Wassern fielen im darauffolgenden Jahr um 11 %. Vertrauen erodiert schneller, als es wieder aufgebaut werden kann. In Reaktion darauf wechselten Unternehmen zu Stevia- und Mönchsfrucht-Systemen, deren Inhaltsstoffkosten pro Einheit Süßstoffäquivalent etwa 3,2-mal höher sind. Das direkte Ergebnis ist eine Margenkompression.


Die Exposition gegenüber Inputkosten wirkt in beide Richtungen

Der größte einzelne variable Kostenfaktor ist nach wie vor die Verpackung. Zwischen 2022 und 2024 schwankte der Preis für jungfräuliches PET-Harz zwischen 940 und 1.410 USD pro Tonne, während in den europäischen Märkten lebensmitteltaugliches rPET 22–40 % teurer war als jungfräuliches. LME-Aluminium lag im gleichen Zeitraum zwischen 2.150 und 2.780 USD pro Tonne und fügte noch mehr Volatilität hinzu. Die Schwankungen wurden direkt von kleineren Herausforderermarken absorbiert, die keine Hedging-Abteilungen hatten. [12]


Eigenmarken drücken die Mitte zusammen

Einzelhändler entdeckten die Wirtschaftlichkeit der Kategorie. Der Anteil von Eigenmarken im aromatisierten Wasser in Europa erreichte bis 2025 etwa 24 % des Kategoriewachstums, wobei die Regalpreise typischerweise 30–42 % unter denen nationaler Marken lagen. Discounter in Deutschland und Großbritannien führen jetzt ganzjährig aromatisierte stilles Wasser zu Preisen, die mit einfachem Flaschenwasser vergleichbar sind, und setzen damit mittelständische Marken unter Druck, die entweder keine Skaleneffekte oder echte funktionale Differenzierung aufweisen. [13]


Flavored Water Market Opportunities

Adaptogene und kognitive Hydration

Formulierer können neben Elektrolyten in die Bereiche Nootropika und Adaptogene eintreten. In Südkorea und Japan, wo die Vorschriften für funktionale Getränke unter dem Gesetz über funktionale Lebensmittel klare Anspruchswege bieten, erzielen mit L-Theanin, Ashwagandha und Ginseng angereicherte Wässer bereits erhebliche Einnahmen. Westliche Neueinsteiger müssen sich mit einem strengeren EFSA-Anspruchsrahmen auseinandersetzen, der Unternehmen im Markt für aromatisiertes Wasser belohnt, die Glaubwürdigkeit ohne übermäßige Regulierung etablieren können und die sensorische Erzählung über offensichtliche Wirksamkeitsansprüche priorisieren.


Preisgestaltung für aufstrebenden Einzelhandel

In preissensiblen Regionen eröffnet die Staffelung der Packpreise Volumen. Kunden, die sich eine 750ml Premiumflasche nicht leisten können, werden durch ein 300ml Einstiegsprodukt, das unter INR 20 oder IDR 5.000 kostet, umgewandelt. Die gleiche Rückgabe-Glas- und Kleinformat-PET-Strategie gilt direkt für aromatisierte Hydration, wie von brasilianischen und indonesischen Abfüllern in verwandten kohlensäurehaltigen Kategorien demonstriert.


Konzentrate, Nachfüllungen und zirkuläre Formate

Wasser zu versenden ist teuer. Tropfen, Tabletten und kartuschenbasierte Heimkohlensäuresysteme reduzieren das Transportgewicht pro Portion um etwa 85%, was die Logistikemissionen und die Gesamtkosten gleichzeitig senkt. Die installierte Basis von SodaStream und das schnelle Wachstum von Squeeze-Drop-Formaten zeigen die Bereitschaft der Verbraucher, Hydration zu Hause zusammenzustellen — ein wichtiger Schutz für den Markt für aromatisiertes Wasser gegen die Kosten für die Einhaltung von Verpackungsvorschriften.

Einzelhandelsmedien und Monetarisierung von Erstanbieterdaten

Direktvertriebs-Abonnementsysteme generieren Kaufhäufigkeitsdaten, die Getränkeunternehmen historisch nie besessen haben. Marken, die ihre eigenen Handelsendpunkte betreiben, können Publikumsegmente durch Partnerschaften mit Einzelhandelsmedien monetarisieren, anonymisierte Geschmackspräferenzsignale an Inhaltsstofflieferanten lizenzieren und die Validierungszyklen neuer SKUs von achtzehn Monaten auf unter sechs komprimieren. Digital-native Herausforderer setzen dies derzeit besser um als die etablierten Unternehmen.

On-Trade nicht-alkoholische Anlässe

Bars und Restaurants benötigen erwachsene Alternativen mit Gewinnspanne. Premium botanische Wässer dienen als Mischbasis und eigenständige Getränke zu Preisniveaus, die Softdrinks pro Portion übertreffen. Betreiber im Vereinigten Königreich berichten, dass die Einnahmen aus nicht-alkoholischen Getränken über 8% des gesamten Getränkeumsatzes in städtischen Lokalen steigen, und Hotelgruppen im Golfraum bauen vergleichbare Programme auf, wo die Alkohollizenzierung eingeschränkt ist.


Flavored Water Market Future Outlook

KI-native Geschmacksentwicklung

Die sensorische Wissenschaft wird rechnergestützt. Givaudan, IFF und Symrise betreiben jetzt prädiktive Geschmacksmodelle, die Tausende von molekularen Kombinationen gegen Verbrauchervorlieben-Datensätze prüfen, bevor ein einziges Bench-Muster existiert, was die Entwicklungszyklen um schätzungsweise 40–60% verkürzt. Für den Aromawasser-Markt, wo die SKU-Fluktuation hoch und der Wettbewerb um Regalplatz brutal ist, führt eine schnellere validierte Iteration direkt zu Listungsgewinnen. Nachfrageerkennungsmodelle, die auf gekühlte Bestände angewendet werden, reduzieren auch die Ausverkäufe in den Convenience-Kanälen, die historisch gesehen das größte Umsatzleck der Kategorie darstellen.

Abonnement- und Plattformökonomie

Wiederkehrende Einnahmen verändern die Markenbewertung. Direktvertriebs-Abonnements für Hydration liefern Kundenlebenswerte, die etwa 3–4 Mal höher sind als einmalige Einzelhandelskäufe, und das Betriebsmodell belohnt Konzentrate und Tablettenformate, bei denen die Versandökonomie funktioniert. Erwarten Sie, dass bestehende Unternehmen eher akquirieren als selbst aufbauen, gemäß dem Muster früherer Übernahmen von funktionalen Getränken, bei denen strategische Käufer mittlere einstellige Umsatzmultiplikatoren für nachgewiesene Wiederholungsraten zahlten.

Superzyklus der Verpackungszirkularität

Die Materialwahl wird zu einem Wettbewerbsvorteil. Die nahezu unendliche Recycelbarkeit von Aluminium und die Einsparung von etwa 75% Energie bei der sekundären im Vergleich zur primären Produktion machen Dosen strukturell begünstigt unter der Kohlenstoffpreisgestaltung, während das Internationale Aluminium-Institut projiziert, dass die globalen Recyclinganteile bis 2030 über 40% steigen werden. Abfüller, die sich jetzt mehrjährige rPET- und Dosenblechlieferungen sichern, werden bis Anfang der 2030er Jahre einen Kostenvorteil von 4–7% gegenüber Käufern auf dem Spotmarkt haben.

Wassermanagement unter Offenlegungdruck

Die Prüfung verlagert sich nach oben. Die CSRD-Berichtspflichten verlangen jetzt von großen europäischen Getränkeunternehmen, die Wasserentnahme in wasserbelasteten Einzugsgebieten offenzulegen, und das World Resources Institute klassifiziert etwa 25% der globalen Bevölkerung als unter extrem hohem Grundwasserstress lebend. Unternehmen, die im Aromawasser-Markt tätig sind, werden teilweise auf die Glaubwürdigkeit der Auffüllung von Wassereinzugsgebieten konkurrieren, insbesondere in Spanien, Mexiko, Indien und Südafrika, wo Entnahmegenehmigungen bereits umstritten sind. [18]


Flavored Water Market Segmentation

Nach Produkttyp

Segment Messgröße Primärer Nachfragefaktor
Sprudelnd 55,7% Umsatzanteil (2025) Erwachsenen-Softdrink-Ersatz und Premium-Preisrealisierung
Still 12,41 Milliarden USD (2025) Tägliche Hydration und Familienpackungsökonomie


Sprudelnde Formate definieren das Wertprofil des Marktes für aromatisiertes Wasser. Die Kohlensäure liefert das Mundgefühl und das Ritual, das versäumte Limonadentrinker vermissen, weshalb das Segment ein CAGR von 8,32% aufweist — weit über dem Durchschnitt der Kategorie — und weshalb fast jeder große Abfüller seit 2022 eine sprudelnde Linie eingeführt hat. Stille Varianten haben andere wirtschaftliche Rahmenbedingungen: niedrigere Preise pro Liter, höhere Mehrfachpackungsvolumina und bessere Leistungen im aufstrebenden Einzelhandel, wo Kohlensäure die Verpackungskosten erhöht, ohne eine proportionale Zahlungsbereitschaft zu schaffen.

Nach Geschmack

Segment Messgröße Primärer Nachfragefaktor
Zitrus-basiert 30,4% Umsatzanteil (2025) Universelle Geschmacksakzeptanz bei stillen und sprudelnden Varianten
Beeren-basiert 24,1% Umsatzanteil (2025) Antioxidative Assoziation und Farbattraktivität
Tropische Früchte 5,49 Milliarden USD (2025) Jüngere demografische Ausrichtung und saisonale Aktivierung
Botanisch/Kräuter 7,97% CAGR (2026–2035) Alkoholverminderung und Hinweise auf erwachsene Raffinesse
Mixe 11,6% Umsatzanteil (2025) Limitierte Innovationsausgaben und Regal-Differenzierung


Zitrusfrüchte funktionieren, weil sie verzeihend sind. Zitrone, Limette und Grapefruit maskieren das Bitterkeitsprofil von hochintensiven Süßstoffen besser als die meisten Fruchtsysteme, wodurch sie der Standardträger für reformulierte Produkte sind. Botanische und Kräuterprofile — Gurke, Basilikum, Holunderblüte, Yuzu — wachsen am schnellsten, weil sie auf den Gelegenheiten ohne und mit niedrigem Alkoholgehalt abgebildet werden, wo Verbraucher Komplexität anstelle von Süße wünschen.

Nach Verpackungsart

Segment Messgröße Primärer Nachfragefaktor
PET-Flaschen 62,6% Umsatzanteil (2025) Wiederverwendbarkeit, Mehrfachpackungs-Einzelhandel und Kosteneffizienz
Dosen 8,61% CAGR (2026–2035) Recycling-Zertifikate und Premium-Regalpräsenz
Tetra Pak Kartons 2,86 Milliarden USD (2025) Umgebungsdistribution in Märkten mit eingeschränkter Kühlkette
Sonstige 5,8% Umsatzanteil (2025) Glas im On-Trade und Beutel im Kindersegment


PET behält die Dominanz im Markt für aromatisiertes Wasser, weil Wiederverwendbarkeit für ein Getränk, das über Stunden konsumiert wird, wichtiger ist als für Minuten. Dosen gewinnen an Fahrt. Ihre Recyclingwirtschaft, das geringere Transportgewicht pro gefüllter Einheit und stärkere visuelle Premiumhinweise haben sie zum Standard-Launch-Format für Herausforderermarken gemacht, und Pfandsysteme in Europa verschieben die Materialrechnung weiter.

Nach Vertriebskanal

Segment Messgröße Primärer Nachfragefaktor
Off-Trade 59,8% Umsatzanteil (2025) Supermarkt, Convenience und E-Commerce-Breite
On-Trade 7,77% CAGR (2026–2035) Wachstum des nicht-alkoholischen Menüs in Restaurants, Bars und Hotels


Der Off-Trade bleibt der Volumenmotor, wobei Convenience- und Discounter-Formate die Kategorie zwischen impulsiven gekühlten Einzelkäufen und geplanten Mehrfachpackungen aufteilen. Der On-Trade wächst schneller von einer kleineren Basis, da die Veranstaltungsorte echte nicht-alkoholische Programme aufbauen, anstatt auf Limonadenspender zurückzugreifen.


Analyse des regionalen Marktanteils

Region Metrik (2025) Primäre Investitionsthemen
Nordamerika 30,6% Umsatzanteil Erweiterung der Kaltlagerung, Elektrolytplattformen, Aluminiumumwandlung
Europa 7,67 Milliarden USD rPET-Konformität, DRS-Infrastruktur, botanische Premiumisierung
Asien-Pazifik 7,72% CAGR (2026–2035) Einführung des modernen Handels, Erschwinglichkeit im Kleinformat, funktionale Ansprüche
Südamerika 8,3% Umsatzanteil Konformität der Frontverpackungsetiketten, Mehrwegverpackungen
Mittlerer Osten & Afrika 1,93 Milliarden USD Gastgewerbe im Handel, steuergetriebene Reformulierung
Gesamt 28,01 Milliarden USD

Die regionale Leistung im Markt für aromatisiertes Wasser teilt sich entlang der Linien der regulatorischen Reife und der Einzelhandelsinfrastruktur. Etablierte Märkte wachsen durch Premiumisierung und Formatwechsel; aufstrebende Märkte wachsen durch Distribution und Erschwinglichkeit.


Nordamerika

Land Metrik Wichtiger Treiber
USA 78,4% des regionalen Umsatzes Dichte der Kaltlagerung und Nachfrage nach Elektrolyten
Kanada 1,06 Milliarden USD (2025) Einführung des Ernährungssymbols von Health Canada auf der Frontverpackung
Mexiko 8,15% CAGR (2026–2035) IEPS-Steuerweitergabe und NOM-051-Warnetiketten


Die USA verankern den Markt für aromatisiertes Wasser durch schiere Kanalbreite — etwa 152.000 Convenience-Stores, die jeweils gekühlte Einzelportionen führen. Die endgültige Festlegung der FDA für 2024 des aktualisierten "gesunden" Nährstoffgehaltsanspruchs gab kalorienarmen aromatisierten Wassern eine verteidigbare Beschreibung auf der Verpackung, auf die zuckerhaltige Getränke keinen Zugriff haben. Der doppelte Druck Mexikos durch Steuerindizierung und obligatorische achteckige Warnsiegel hat die Markenmigration hin zu zuckerfreien Getränkekompositionen im gesamten Flaschenportfolio beschleunigt. [3][6][10]

Europa

Land Metrik Wichtiger Treiber
Deutschland 21,3% des regionalen Umsatzes Durchdringung von Discountern und DRS-Rücklaufquoten über 98%
Vereinigtes Königreich 1,32 Milliarden USD (2025) Reformulierung der Soft Drinks Industry Levy
Frankreich 14,6% des regionalen Umsatzes Nutri-Score-Etikettierung und Marken für Mineralwasser
Italien 0,86 Milliarden USD (2025) Sprudelkultur und HORECA-Distribution
Spanien 8,9% des regionalen Umsatzes Tourismusgeführter Konsum im Handel
Nordische Länder 6,94% CAGR (2026–2035) Hohe Recyclinginfrastruktur und Premium-Positionierung
Russland 0,47 Milliarden USD (2025) Substitution durch inländische Abfüller
Rest von Europa 15,7% des regionalen Umsatzes Expansion des modernen Handels in Mitteleuropa


Die europäische Wirtschaft hängt von den Verpackungsgesetzen ab. Das Einwegpfand-System Deutschlands, das 2022 auf alle Einweg-Getränkebehälter ausgeweitet wurde, erreicht Rücklaufquoten von über 98% und liefert den reinsten rPET-Rohstoff in der Region — ein struktureller Vorteil für Abfüller, die den Mindestanteil an recyceltem Material bis 2030 erfüllen. Der Nutri-Score in Frankreich, obwohl freiwillig, beeinflusst die Entscheidungen der Einzelhändler so stark, dass aromatisierte Wässer mit C- und D-Bewertungen ein echtes Risiko der Auslistung haben. [7][13]

Asien-Pazifik

Land Metrik Wichtiger Treiber
China 2,41 Milliarden USD (2025) Nongfu Spring und Wettbewerb mit inländischen Sprudelmarken
Indien 9,14% CAGR (2026–2035) Ausbau des modernen Handels und Reform der FSSAI-Etikettierung
Japan 17,6% des regionalen Umsatzes Dichte der Verkaufsautomaten und Regulierung von funktionalen Lebensmitteln
Südkorea 0,71 Milliarden USD (2025) Anspruchswege nach dem Health Functional Food Act
ASEAN 8,62% CAGR (2026–2035) Expansion von Convenience-Stores in Indonesien und Vietnam
Rest von Asien-Pazifik 11,4% des regionalen Umsatzes Premium-Positionierung in Australien und Neuseeland


Das Wachstum im Markt für aromatisiertes Wasser in Asien-Pazifik ist eine Verteilungsgeschichte, bevor es eine Geschmacksgeschichte ist. Die rund 2,7 Millionen Getränkeautomaten in Japan machen den gekühlten Test fast reibungslos, während die FSSAI-Änderungen zur Etikettierung 2024 in Indien, die fette Zuckerangaben erfordern, die Hersteller zu Formulierungen unterhalb der Schwelle drängen. Chinas Kategorienführerschaft liegt bei inländischen Akteuren, die früher auf zuckerfreies Sprudelwasser gesetzt haben als multinationale Unternehmen. [11][17][19]

Südamerika

Land Metrik Wichtiger Treiber
Brasilien 54,6% des regionalen Umsatzes Rückgabeverpackungssysteme und Abfüllergröße
Argentinien 0,39 Milliarden USD (2025) Währungsbedingter Handelsrückgang zu lokalen Marken
Rest von Südamerika 7,83% CAGR (2026–2035) Konformität mit Warnetiketten in Chile und Peru


Chile hat die regulatorische Vorlage, der die Region jetzt folgt, vorangetrieben. Die schwarzen achteckigen Warnungen des Gesetzes 20.606, die seit 2016 in Kraft sind, haben die Käufe von zuckerhaltigen Getränken innerhalb von achtzehn Monaten nach Inkrafttreten um schätzungsweise 24% reduziert, und Peru, Uruguay und Brasilien haben vergleichbare Frontverpackungsregime übernommen. Brasilianische Abfüller kombinieren dies mit wiederverwendbarem PET, was die Kosten pro Portion so weit senkt, dass aromatisierte Hydration in Haushalten mit niedrigem Einkommen zugänglich bleibt. [1][20]

Mittlerer Osten & Afrika

Land Metrik Wichtiger Treiber
Saudi-Arabien 0,51 Milliarden USD (2025) 50% Steuer auf gesüßte Getränke, die Substitution antreibt
VAE 18,9% des regionalen Umsatzes Nachfrage im Gastgewerbe und Tourismus im Handel
Südafrika 6,98% CAGR (2026–2035) Health Promotion Levy und Reichweite des modernen Einzelhandels
Ägypten 0,22 Milliarden USD (2025) Lokale Abfüllkapazität und Preis-Pack-Architektur
Rest von MEA 14,2% des regionalen Umsatzes Einzelhandel im Golfraum und Urbanisierung Nordafrikas


Die Steuerpolitik dominiert die Dynamik der Kategorie im Golfraum. Die 50%ige Steuer auf gesüßte Getränke in Saudi-Arabien, die 2019 im Umfang ausgeweitet und durch ZATCA durchgesetzt wurde, machte ungesüßte und zuckerarme aromatisierte Wässer strukturell günstiger im Regal als vergleichbare Erfrischungsgetränke. Die Health Promotion Levy in Südafrika, die etwa 0,021 ZAR pro Gramm Zucker über 4g/100ml beträgt, erzeugt ähnliche Substitutionsanreize über eine sehr unterschiedliche Einzelhandelsbasis. [1][18]


Markt für aromatisiertes Wasser nach Region, 2025-2035

Wettbewerbsbenchmarking

Die Konzentration liegt im moderaten Bereich. Die fünf größten Akteure halten schätzungsweise 32–36% des globalen Umsatzes, und ein berechneter HHI im Bereich von 560–690 charakterisiert den Markt für aromatisiertes Wasser als moderat fragmentiert — ausreichend konsolidiert, sodass Skaleneffekte bei der Beschaffung von Verpackungen und Verhandlungen im Kühlbereich wichtig sind, aber offen genug, dass regionale Herausforderer und digital-native Marken regelmäßig innerhalb von drei bis fünf Jahren nach dem Markteintritt einen bedeutenden Marktanteil erobern.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote für den Markt für aromatisiertes Wasser Strategische Positionierung
Nestlé S.A. ~8–11% Perrier, S.Pellegrino Essenza, Acqua Panna Erweiterungen Premium europäisches Sprudelwasser-Erbe und HORECA-Tiefe
The Coca-Cola Company ~7–10% Smartwater Alkaline, Topo Chico Sabores, Aha Globales Abfüllernetzwerk und Kontrolle über Kühlräume
PepsiCo, Inc. ~6–9% Bubly, Propel, Gatorade Wasser Funktionale Elektrolytplattform und DSD-Reichweite
Danone S.A. ~5–8% Evian Früchte & Pflanzen, Volvic Juiced, Badoit Mineralwasser-Glaubwürdigkeit mit botanischen Erweiterungen
Keurig Dr Pepper ~4–6% Polar Seltzer, Core Hydration, Bai Antiwater Regionale Sprudelstärke und Heim-Systeme
National Beverage Corp. ~3–5% LaCroix, Clear Fruit Kategorie-definierende Sprudelmarke mit schlanker Kostenbasis
Talking Rain Beverage Co. ~2–4% Sparkling Ice, Sparkling Ice +Caffeine Bold-Flavour-Positionierung und unabhängige Agilität
Nongfu Spring Co., Ltd. ~2–4% Tee π, Vitamin Wasser Sortiment, sprudelnde Linien Chinesische Vertriebsgröße und schnelle SKU-Zyklen
Suntory Beverage & Food ~2–4% Suntory Tennensui Sprudel, Lucozade Erweiterungen Japanischer Verkaufsautomatenkanal und Expertise in funktionalen Ansprüchen
Primo Brands Corporation ~2–3% Poland Spring Sprudel, Deer Park aromatisiertes Sortiment Regionalportfolio für Quellwasser und Heimlieferung
Hint, Inc. ~1–2% Hint Wasser still und sprudelnd Null-Süßstoff-Puristen-Positionierung und DTC-Abonnement
Spindrift Beverage Co. ~1–2% Spindrift Sprudelwasser, Spindrift Spiked Echte Saftformulierung und Glaubwürdigkeit mit sauberem Etikett


Aktuelle Nachrichten & Entwicklungen

  • PepsiCo (März 2024): Bubly in eine koffeinhaltige Produktlinie erweitert, die auf die morgendliche Hydration abzielt, die zuvor den Energydrinks überlassen wurde. [9]
  • Europäische Kommission (Juni 2024): Die Anforderung an haftende Verschlüsse gemäß der Richtlinie über Einwegkunststoffe wurde in allen EU-Mitgliedstaaten durchsetzbar, was eine Neugestaltung der Verschlüsse in allen PET-Getränkelinien erforderte. [7]
  • Nestlé Waters (September 2024): Verpflichtete sich zu 280 Millionen EUR für die europäische Sprudelkapazität und die Umstellung auf rPET an französischen und italienischen Standorten. [8]
  • Keurig Dr Pepper (November 2024): Erwarb eine funktionale Hydrationsmarke, um sein Elektrolytportfolio über Core Hydration hinaus zu erweitern. [16]
  • FSSAI, Indien (Dezember 2024): Genehmigte Kennzeichnungsänderungen, die fettgedruckte Zucker- und Salzerklärungen auf verpackten Getränken vorschreiben und die Reformulierungstermine beschleunigen. [17]
  • The Coca-Cola Company (April 2025): Erweiterte Topo Chico Sabores in zusätzliche lateinamerikanische Märkte und nutzte die bestehende Abfüllerinfrastruktur. [15]
  • Danone (Juli 2025): Lancierte eine botanisch angereicherte Evian-Linie in den UK- und Benelux-Gastronomiemärkten, die auf den Genuss von alkoholfreien und alkoholarme Getränke abzielt. [14]
  • ZATCA, Saudi-Arabien (Oktober 2025): Veröffentlicht aktualisierte Verbrauchsteuerrichtlinien, die die Behandlung von aromatisierten Wassern mit nicht-nährstoffhaltigen Süßstoffen klären und die Klassifizierungsunsicherheit für Importeure verringern. [18]


Aromatisiertes Wasser Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für aromatisiertes Wasser nach Produkttyp, Geschmack, Verpackungsart, Vertriebskanal und Geografie
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 6,55% (2026–2035)
Marktgrößenprüfpunkte 28,01 Milliarden USD (2025); 29,84 Milliarden USD (2026); 52,84 Milliarden USD (2035)
Schnellst wachsende Segmente Dosen (8,61% CAGR); Sprudelnd (8,32% CAGR); Botanische/Kräuteraromen (7,97% CAGR); Asien-Pazifik (7,72% CAGR)
Profilierte Unternehmen Nestlé, The Coca-Cola Company, PepsiCo, Danone, Keurig Dr Pepper, National Beverage, Talking Rain, Nongfu Spring, Suntory Beverage & Food, Primo Brands, Hint, Spindrift
Bewährungswährung USD Milliarden, konstante Preise von 2025

FAQs

Was sollten Beschaffungsteams bei der Vertragsgestaltung mit Co-Packern im aromatisierten Wassermarkt überprüfen?
Bestätigen Sie die HACCP- und FSSC 22000-Zertifizierung, die Toleranz für Karbonisierungsvolumen und die Mindestlaufgrößen – viele aseptische Linien laufen nicht unter 40.000 Einheiten. Überprüfen Sie die Protokolle zum Wechsel von Allergenen separat von der grundlegenden Lebensmittelsicherheitszertifizierung. [8]
Wie beeinflussen Rückgabesysteme die Landekosten für Exporteure?
Exporteure zahlen nicht eingelöste Einlagen plus Verwaltungsgebühren des Systems, was typischerweise EUR 0,02–0,05 pro Einheit in etablierten europäischen Systemen hinzufügt. Die Registrierung bei jedem nationalen Systembetreiber ist vor der ersten Lieferung obligatorisch. [7]
Welcher Zertifizierungspfad ist für private Label-Einsteiger im aromatisierten Wassermarkt am wichtigsten?
Händlerspezifische technische Standards sind oft entscheidender für die Listung als die regulatorische Genehmigung. BRCGS Grad AA bleibt die gängige Schwelle für große europäische und britische Einzelhändler, und Audits dauern typischerweise vier bis sechs Monate. [13]
Wie unterscheidet sich die Haltbarkeit zwischen aseptischen Kartons und heiß gefülltem PET?
Aseptische Kartons erreichen normalerweise neun bis zwölf Monate bei Raumtemperatur, während heiß gefülltes PET näher bei sechs bis neun Monaten mit größerem Geschmacksabbau liegt. Aseptische Produkte haben höhere Investitionskosten, aber niedrigere Vertriebskosten in warmen Märkten. [8]
Welches Substitutionsrisiko sieht sich der aromatisierte Wassermarkt durch angrenzende Kategorien gegenüber?
Fertige Tees und zuckerfreie Energiehybride konkurrieren um denselben gekühlten Regalplatz und denselben Konsumenten, der auf Limonade verzichtet hat. Koffeinhaltige Hydrationseinführungen sind teilweise eine defensive Reaktion auf diese Überschneidung. [9]
Sind Kapazitätsengpässe in der Vertragsfertigung ein echtes Nadelöhr?
Die Kapazität für Sprudel- und Dosenabfüllung hat sich in Nordamerika und Westeuropa während 2023–2025 deutlich verschärft. Herausforderer-Marken buchen jetzt Slots zwölf bis achtzehn Monate im Voraus, was den Launch-Zeitpunkt häufiger verzögert als Formulierungsprobleme. [16]
Wie sollten Investoren die Bewertungen von Herausforderer-Hydrationsmarken einschätzen?
Die Wiederkaufrate und die Geschwindigkeit pro Vertriebsstelle sagen das Interesse strategischer Käufer besser voraus als das Umsatzwachstum. Marken mit weniger als 30 % Wiederkaufraten über zwölf Monate erzielen selten Premium-Multiplikatoren. [16]
Autor
Autor
Author Profile
Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of food and beverage regulatory databases, peer-reviewed nutrition journals, industry publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), US Department of Agriculture (USDA) FoodData Central, European Commission Directorate-General for Health and Food Safety, International Bottled Water Association (IBWA), European Federation of Bottled Waters (EFBW), American Beverage Association, Beverage Marketing Corporation (BMC), Euromonitor International Global Soft Drinks Database, NielsenIQ Liquid Beverage Database, IRI Worldwide MarketEdge, GlobalData Consumer Intelligence Center, National Institutes of Health (NIH) Nutrition Research Database, PubMed/MEDLINE nutrition and hydration studies, World Health Organization (WHO) Global Nutrition Report, Food and Agriculture Organization (FAO) Statistics Division, Codex Alimentarius Commission standards, packaged food reports from key market regulatory bodies including Health Canada, Food Standards Australia New Zealand (FSANZ), and Japan Ministry of Health, Labour and Welfare. These sources were used to collect consumption statistics, regulatory compliance data, formulation safety studies, consumer demographic trends, shelf-space analytics, and competitive landscape analysis for carbonated flavored water, still flavored water, functional water with added vitamins/electrolytes, and emerging plant-based water formulations.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, Chief Marketing Officers, VPs of Product Innovation, leaders of sustainability, and commercial directors from multinational beverage corporations, regional bottled water companies, and private label manufacturers. Additional supply-side inputs were obtained from natural flavoring ingredient suppliers, packaging technology providers (bottle and can manufacturers), and spring water source operators. Demand-side sources included category managers from supermarket chains and mass merchandisers (CVS, Walmart, Tesco, Carrefour, 7-Eleven), convenience store procurement heads, food service distributors, quick-service restaurant (QSR) beverage buyers, fitness center and wellness facility operators, and e-commerce platform managers who specialize in beverage logistics. The primary research validated market segmentation across packaging formats, confirmed the timelines of product innovation pipelines, and collected insights on the dynamics of sustainability certification dynamics, shelf-placement strategies, pricing elasticity by channel, and flavor adoption patterns.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (30%), Director Level (35%), Others (35%)

• By Region: North America (40%), Europe (25%), Asia-Pacific (22%), Rest of World (13%)


Market Size Estimation

Global market valuation was derived through revenue triangulation and consumption volume analysis across retail and foodservice channels. The methodology included:

• Identification of over 60 significant beverage manufacturers and co-packers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

• Product mapping across carbonated flavored water (sparkling), still flavored water (non-carbonated), enhanced/functional water, and organic/natural flavor variants

• Channel-specific analysis covering supermarket/hypermarkets, convenience stores, online retail, foodservice (HoReCa), and vending/direct-to-consumer

• Packaging format volume assessment including PET bottles (various sizes), aluminum cans, Tetra Pak cartons, and sustainable packaging alternatives

• Analysis of reported and modeled annual revenues specific to flavored water portfolios, excluding plain bottled water and sugary carbonated soft drinks

• Coverage of manufacturers and private label operators representing 75-80% of global market value in 2024

• Extrapolation using bottom-up (channel volume × average retail price by country, adjusted for trade margins) and top-down (corporate beverage division revenue validation) approaches to derive segment-specific valuations, with cross-verification against customs/trade import-export data for bottled beverage HS codes

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















