Fester Kranmarkt

Marktforschungsbericht über Festkrane nach Krantyp (Turmkrane, Hammerkopfkrane, Luffingkrane, Flachkrane), nach Tragfähigkeit (bis zu 10 Tonnen, 10 bis 20 Tonnen, 20 bis 50 Tonnen, über 50 Tonnen), nach Anwendung (Bau, Werft, Bergbau, Industrie), nach Steuerungsart (manuell, fernbedient, automatisiert), nach Energiequelle (elektrisch, diesel, hybrid) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035.
ID: MRFR/PCM/29573-HCR 111 Pages Snehal Singh Last Updated: August 24, 2026
Fixed Crane Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.23%
2024 Market Size$ 32.43 Billion
2025 Market Size$ 33.48 Billion
2035 Market Size$ 46.02 Billion
Key Players
Liebherr
Terex Corporation
Konecranes
Mitsubishi Heavy Industries
Manitowoc Company
SANY Group
Opportunities
  • Sustainability Initiatives in Fixed Crane Market
  • Technological Advancements in Fixed Crane Market
  • Increased Infrastructure Development in Fixed Crane Market

Fester Kranmarkt Zusammenfassung

Laut Market Research Future-Analyse wurde die Marktgröße für Festkrane im Jahr 2024 auf 32,43 Milliarden US-Dollar geschätzt. Es wird erwartet, dass die Branche der Festkrane von 33,48 Milliarden US-Dollar im Jahr 2025 auf 46,02 Milliarden US-Dollar im Jahr 2035 wachsen wird, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,23 % im Prognosezeitraum 2025–2035 entspricht

Wichtige Markttrends & Highlights

Der Markt für stationäre Krane verzeichnet ein robustes Wachstum, das durch technologische Fortschritte und die steigende Nachfrage nach Spezialkranen angetrieben wird.

  • Nordamerika bleibt aufgrund umfangreicher Infrastrukturprojekte der größte Markt für Festkrane.
  • Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch die rasche Urbanisierung und Bauaktivitäten.
  • Turmdrehkrane dominieren den Markt, während Wippkrane aufgrund ihrer Vielseitigkeit im städtischen Umfeld das schnellste Wachstum verzeichnen.
  • Technologische Fortschritte und Nachhaltigkeitsinitiativen sind neben der zunehmenden Infrastrukturentwicklung in beiden Regionen wichtige Treiber.

Marktgröße & Prognose

Marktgröße 2024 32.43 (USD Billion)
Marktgröße 2035 46.02 (USD Billion)
CAGR (2025 - 2035) 3.23%
Größter regionaler Marktanteil im Jahr 2024 Asien-Pazifik

Hauptakteure

Liebherr (DE), Terex Corporation (US), Konecranes (FI), Mitsubishi Heavy Industries (JP), Manitowoc Company (US), SANY Group (CN), XCMG (CN), Zoomlion (CN), Hitachi Construction Machinery (JP)

Fester Kranmarkt Treiber

Nachhaltigkeitsinitiativen im Festkranmarkt

Nachhaltigkeit hat sich zu einem entscheidenden Faktor auf dem Markt für Festkrane entwickelt, da Unternehmen immer mehr Wert auf umweltfreundliche Praktiken legen. Die Nachfrage nach energieeffizienten Kranen steigt, und die Hersteller konzentrieren sich darauf, den CO2-Fußabdruck durch innovative Designs und Materialien zu reduzieren. Beispielsweise erfreuen sich Elektro- und Hybridkrane immer größerer Beliebtheit und bieten im Vergleich zu herkömmlichen dieselbetriebenen Modellen geringere Emissionen. Dieser Wandel wird durch regulatorische Rahmenbedingungen unterstützt, die nachhaltige Baupraktiken fördern. Marktdaten deuten darauf hin, dass das Segment der Elektrokrane in den nächsten fünf Jahren voraussichtlich um etwa 25 % wachsen wird. Da die Stakeholder immer umweltbewusster werden, wird die Betonung der Nachhaltigkeit wahrscheinlich die zukünftige Landschaft des Marktes für Festkrane prägen.

Technologische Fortschritte im Markt für Festkrane

Der Markt für stationäre Krane erlebt aufgrund des schnellen technologischen Fortschritts einen bemerkenswerten Wandel. Innovationen wie Automatisierung, IoT-Integration und fortschrittliche Materialien verbessern die Effizienz und Sicherheit stationärer Kräne. Beispielsweise ermöglicht der Einbau intelligenter Sensoren eine Echtzeitüberwachung des Lastzustands, wodurch das Unfallrisiko minimiert wird. Darüber hinaus wird durch die Verwendung leichter und dennoch langlebiger Materialien das Gesamtgewicht von Kränen reduziert und dadurch deren Tragfähigkeit erhöht. Jüngsten Daten zufolge soll die Einführung dieser Technologien die betriebliche Effizienz in den kommenden Jahren um bis zu 30 % steigern. Dieser Trend verbessert nicht nur die Produktivität, sondern steht auch im Einklang mit der Verlagerung der Branche hin zu nachhaltigeren Praktiken und macht technologische Fortschritte zu einem wichtigen Treiber auf dem Markt für Festkrane.

Verstärkte Infrastrukturentwicklung im Markt für Festkrane

Der Markt für Festkrane wird maßgeblich durch den anhaltenden Anstieg an Infrastrukturentwicklungsprojekten weltweit beeinflusst. Regierungen und private Sektoren investieren stark in den Bau-, Transport- und Energiesektor, was wiederum die Nachfrage nach stationären Kränen steigert. Beispielsweise erfordern Großprojekte wie Brücken, Autobahnen und Anlagen für erneuerbare Energien robuste Hebelösungen. Jüngste Statistiken zeigen, dass die Infrastrukturausgaben im nächsten Jahrzehnt voraussichtlich Billionen Dollar erreichen werden, was ein günstiges Umfeld für den Markt für Festkrane schafft. Dieser Trend kurbelt nicht nur den Umsatz an, sondern ermutigt die Hersteller auch zu Innovationen und zur Erweiterung ihres Produktangebots, um den vielfältigen Anforderungen der Baubranche gerecht zu werden.

Wachsende Nachfrage nach spezialisierten Festkranen im Markt für Festkrane

Der Markt für stationäre Krane verzeichnet eine wachsende Nachfrage nach Spezialkranen, die auf bestimmte Anwendungen zugeschnitten sind. Branchen wie der Schiffbau, der Bergbau und die Schwerindustrie benötigen Krane, die einzigartige Lasten bewältigen und in anspruchsvollen Umgebungen eingesetzt werden können. Dieser Trend veranlasst Hersteller dazu, maßgeschneiderte Lösungen zu entwickeln, die die betriebliche Effizienz und Sicherheit verbessern. Zum Beispiel Kräne, die für ausgelegt sindmaritimAnwendungen müssen rauen Wetterbedingungen standhalten und gleichzeitig hohe Tragfähigkeiten aufrechterhalten. Marktdaten deuten darauf hin, dass das Segment der spezialisierten Festkrane in den nächsten fünf Jahren voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 15 % wachsen wird. Dieser Wandel hin zur Spezialisierung dürfte die Wettbewerbsdynamik auf dem Markt für Festkrane neu definieren.

Steigende Urbanisierung und Bauaktivitäten im Festkranmarkt

Die Urbanisierung ist ein entscheidender Faktor, der den Markt für Festkrane vorantreibt, da immer mehr Menschen in städtische Gebiete abwandern, was zu verstärkten Bauaktivitäten führt. Die Nachfrage nach Wohn-, Gewerbe- und Industriegebäuden steigt und erfordert effiziente Hebelösungen. Mit der Expansion von Städten wird der Bedarf an Hochhäusern und Infrastrukturprojekten immer wichtiger, wodurch die Nachfrage nach stationären Kränen steigt. Marktanalysen deuten darauf hin, dass die Urbanisierungsraten voraussichtlich steigen werden, insbesondere in Entwicklungsregionen, was den Markt für Festkrane weiter beleben wird. Dieser Trend bietet Herstellern die Möglichkeit, auf die wachsenden Anforderungen des Städtebaus einzugehen, was möglicherweise zu einem Anstieg des Marktanteils und der Rentabilität führt.
Einblicke in Marktsegmente

Nach Typ: Turmdrehkrane (größte) vs. Wippkrane (am schnellsten wachsend)

Der Markt für stationäre Krane ist durch verschiedene Typen gekennzeichnet, wobei Turmdrehkrane aufgrund ihres umfangreichen Einsatzes im Hochhausbau und bei anspruchsvollen Projekten den größten Anteil einnehmen. Dicht dahinter folgen Hammerhaikrane, die für ihre Robustheit und Flexibilität auf städtischen Baustellen bekannt sind. Auch Wippkrane und Flat-Top-Krane machen sich einen Namen und erfüllen die spezifischen Anforderungen in beengten Umgebungen bzw. hochpräzisen Anwendungen. Die Verteilung der Marktanteile verdeutlicht die Dominanz der Turmdrehkrane und spiegelt gleichzeitig die Entstehung innovativer Krantechnologien wider.

Turmdrehkrane (dominant) vs. Wippkrane (aufstrebend)

Turmdrehkrane gelten als der vorherrschende Typ auf dem Markt für stationäre Krane und sind bekannt für ihre hohe Bauweise und die Fähigkeit, schwere Lasten über große Höhen zu heben. Ihre Effizienz und Stabilität machen sie zur bevorzugten Wahl für den Hochhausbau und Großprojekte. Im Gegensatz dazu entwickeln sich Wippkrane zu einem wichtigen Akteur, insbesondere in städtischen Gebieten, in denen der Platz knapp ist. Ihr einzigartiges Design ermöglicht den Einsatz in engen Räumen und ermöglicht das Heben von Lasten in große Höhen ohne umfangreiches Gegengewicht. Diese Anpassungsfähigkeit macht Wippkrane zu einer innovativen Lösung für moderne Bauherausforderungen.

Nach Tragfähigkeit: 20 bis 50 Tonnen (am größten) vs. über 50 Tonnen (am schnellsten wachsend)

Der Markt für Festkrane zeichnet sich durch eine vielfältige Tragfähigkeitssegmentierung aus, wobei die Kategorie „20 bis 50 Tonnen“ den größten Marktanteil hält. Dieses Segment profitiert von einem breiten Anwendungsspektrum in verschiedenen Branchen wie Bauwesen, Fertigung und Logistik und fördert so seine weitverbreitete Akzeptanz. Mittlerweile gewinnt die Kategorie „Über 50 Tonnen“ an Bedeutung, insbesondere in der Schwerindustrie, wo größere Kapazitäten für Effizienz und Produktivität unerlässlich sind. Dieser Wandel deutet auf eine wachsende Nachfrage nach robusten Lösungen hin, die große Lasten bewältigen können. Die Wachstumstrends in diesem Sektor werden durch Fortschritte in der Krantechnologie beeinflusst und ermutigen die Industrie, auf effizientere und leistungsfähigere Modelle umzusteigen. Schwellenländer tragen zu verstärkten Bauaktivitäten bei, insbesondere bei Infrastrukturprojekten, und schaffen so eine erhebliche Nachfrage nach Kranen mit höherer Tragfähigkeit. Darüber hinaus treibt der Bedarf an Automatisierung und Präzision im Materialtransport Innovationen voran, die zu schnelleren Kränen führen, die schwerere Gewichte effektiver bewältigen können.

20 bis 50 Tonnen (dominant) vs. über 50 Tonnen (aufstrebend)

Das Segment „20 bis 50 Tonnen“ gilt als dominierende Kraft auf dem Markt für Festkrane, vor allem aufgrund seiner Vielseitigkeit und Effektivität bei der Handhabung mittelschwerer Lasten in verschiedenen Sektoren. Diese Baureihe ist ideal für Baustellen und Lagerhallen, auf denen häufig Kräne im Einsatz sind, und bietet ein ausgewogenes Verhältnis zwischen Hubleistung und betrieblicher Effizienz. Aufgrund seiner etablierten Präsenz ist es für viele Unternehmen eine bevorzugte Wahl. Im Gegensatz dazu entwickelt sich die Kategorie „Über 50 Tonnen“ schnell weiter und richtet sich an Schwermaschinenbau- und Industrieanwendungen, bei denen für komplexe Projekte größere Kapazitäten erforderlich sind. Dieses Segment zeichnet sich durch fortschrittliche Kranmodelle aus, die über modernste Technologie verfügen und verbesserte Sicherheitsfunktionen und automatisierte Systeme ermöglichen, was sie ideal für Großbetriebe macht.

Nach Anwendung: Baugewerbe (größte) vs. Werft (am schnellsten wachsend)

Auf dem Markt für Festkrane zeigt die Anwendungssegmentierung, dass der Bausektor den größten Marktanteil hält und von der kontinuierlichen Nachfrage nach großen Infrastrukturprojekten profitiert. Dieses Segment profitiert von der raschen Urbanisierung und der Infrastrukturentwicklung, was zu einem verstärkten Einsatz stationärer Kräne zur Deckung des Baubedarfs führt. Mittlerweile entwickelt sich die Werftanwendung aufgrund des zunehmenden globalen Seehandels und des Bedarfs an modernisierten Schiffbauanlagen, die fortschrittliche stationäre Kranlösungen erfordern, zum am schnellsten wachsenden Segment.

Baugewerbe (dominant) vs. Werft (aufstrebend)

Der Bausektor stellt die dominierende Anwendung im Festkranmarkt dar und zeichnet sich durch eine starke Nachfrage nach verschiedenen Krantypen aus, die den Materialtransport und die Strukturmontage bei Bauprojekten erleichtern. Dieses Segment wird durch staatliche Investitionen in Infrastruktur und Immobilienentwicklung gestärkt. Umgekehrt wird die Werftanwendung als ein aufstrebendes Segment identifiziert, das durch technologische Fortschritte und zunehmende Schiffbauaktivitäten angetrieben wird. Werften benötigen spezielle Festkrane für das Heben und Manövrieren schwerer Lasten, die sich an innovative Schiffsdesigns und größere Schiffe anpassen und so das Wachstum in diesem Sektor fördern.

Nach Kontrolltyp: Ferngesteuert (am größten) vs. automatisiert (am schnellsten wachsend)

Auf dem Markt für stationäre Krane weist das Segment der Steuerungstypen eine vielfältige Anteilsverteilung auf, wobei ferngesteuerte Kräne aufgrund ihrer Benutzerfreundlichkeit und Effizienz die dominierende Wahl unter den Betreibern sind. Dahinter folgen die manuellen Krane, die zwar immer noch in verschiedenen Anwendungen eingesetzt werden, aber einen rückläufigen Trend aufweisen, da die Modernisierung Vorrang hat. Automatisierte Kräne weisen derzeit jedoch einen geringeren Marktanteil auf, stellen jedoch einen erheblichen Wandel hin zur Integration fortschrittlicher Technologie in Materialtransportsysteme dar.

Steuerungstyp: Ferngesteuert (dominant) vs. automatisiert (entstehend)

Ferngesteuerte Kräne zeichnen sich durch ihre Fähigkeit aus, aus der Ferne bedient zu werden, was eine erhöhte Sicherheit und betriebliche Effizienz ermöglicht. Ihre etablierte Präsenz in der Branche macht sie zu einer bevorzugten Wahl für Bau- und Schwerlastanwendungen, bei denen Flexibilität von größter Bedeutung ist. Im Gegensatz dazu sind automatisierte Kräne schnell auf dem Vormarsch, angetrieben durch Fortschritte in der Technologie und eine erhöhte Nachfrage nach Automatisierung in industriellen Umgebungen. Diese Krane sind so konzipiert, dass sie mit minimalem menschlichen Eingriff funktionieren, wodurch die Produktivität gesteigert und die Betriebskosten gesenkt werden. Mit der Umstellung der Industrie auf intelligentere Abläufe wird erwartet, dass automatisierte Lösungen einen erheblichen Aufschwung verzeichnen und sie strategisch für zukünftiges Wachstum positionieren.

Nach Energiequelle: Elektro (am größten) vs. Diesel (am schnellsten wachsend)

Der Markt für stationäre Krane weist eine vielfältige Energiequellenlandschaft auf, wobei Elektrokrane aufgrund ihrer Effizienz und Umweltfreundlichkeit den Marktanteil anführen. Auch wenn Dieselkrane traditionell sind, erfreuen sie sich immer größerer Beliebtheit, da sie in rauen Umgebungen eine höhere Leistung liefern, was für Branchen attraktiv ist, die Mobilität und Robustheit erfordern. Andererseits sind Hybridkrane auf dem Vormarsch, ihr Anteil bleibt jedoch im Vergleich zur etablierten Dominanz von Elektro- und Dieseloptionen relativ gering.

Elektrisch (dominant) vs. Hybrid (aufstrebend)

Elektrokrane stehen aufgrund ihrer betrieblichen Effizienz und geringeren Umweltbelastung an der Spitze des Marktes für stationäre Krane. Sie werden zunehmend bei städtischen Bauprojekten bevorzugt, bei denen Lärmminderung und Emissionskontrolle von größter Bedeutung sind. Im Gegensatz dazu stellen Hybridkrane ein aufstrebendes Segment dar, das Elektro- und Dieselantriebe kombiniert, um die Vorteile beider zu nutzen. Obwohl Hybridkrane derzeit weniger beliebt sind, gewinnen sie aufgrund ihrer Vielseitigkeit und Einsatzfähigkeit unter unterschiedlichen Bedingungen zunehmend an Interesse, was sie zu einem potenziellen Game-Changer für die zukünftige Marktdynamik macht.

Erhalten Sie detailliertere Einblicke zu Fester Kranmarkt

Regionale Einblicke

Nordamerika: Innovation und Infrastrukturwachstum

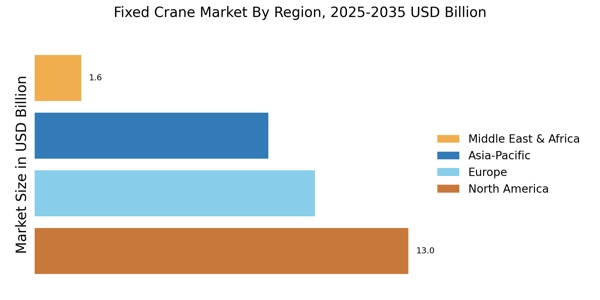
Der nordamerikanische Markt für Festkrane wird von robusten Infrastrukturprojekten und einem wachsenden Fertigungssektor angetrieben. Die Region ist mit etwa 40 % des weltweiten Marktanteils der größte Markt, wobei die USA aufgrund erheblicher Investitionen in Bau und Logistik den Spitzenreiter bei der Nachfrage darstellen. Die regulatorische Unterstützung der Infrastrukturentwicklung treibt dieses Wachstum weiter voran und macht sie zu einem Schlüsselbereich für Hersteller von Festkranen. In Nordamerika wird die Wettbewerbslandschaft von Schlüsselakteuren wie Terex Corporation und Manitowoc Company dominiert. Die Präsenz etablierter Unternehmen gewährleistet eine stetige Versorgung mit modernen Festkranen für verschiedene Branchen, darunter Baugewerbe, Schifffahrt und Energie. Der US-Markt zeichnet sich durch einen Fokus auf Innovation und Technologie aus, wobei Unternehmen in Automatisierung und Effizienzsteigerungen investieren, um der steigenden Nachfrage gerecht zu werden.

Europa: Initiativen für nachhaltige Entwicklung

Der europäische Markt für stationäre Krane zeichnet sich durch einen starken Schwerpunkt auf Nachhaltigkeit und Einhaltung gesetzlicher Vorschriften aus. Die Region ist der zweitgrößte Markt und macht etwa 30 % des weltweiten Marktanteils aus. Zu den wichtigsten Treibern gehören strenge Vorschriften zur Reduzierung der CO2-Emissionen und zur Förderung der Energieeffizienz im Bauwesen. Länder wie Deutschland und Frankreich sind führend und setzen Richtlinien um, die den Einsatz fortschrittlicher Maschinen in Infrastrukturprojekten fördern. Zu den führenden Ländern in Europa zählen Deutschland, Frankreich und das Vereinigte Königreich, wo große Player wie Liebherr und Konecranes tätig sind. Die Wettbewerbslandschaft ist von Innovation geprägt, wobei sich die Unternehmen auf umweltfreundliche Technologien und intelligente Kranlösungen konzentrieren. Die Präsenz etablierter Hersteller gewährleistet eine vielfältige Produktpalette, die verschiedene Branchen wie Bauwesen, Logistik und Fertigung abdeckt.

Asien-Pazifik: Schnelle Industrialisierung und Wachstum

Der asiatisch-pazifische Raum erlebt eine rasante Industrialisierung, die die Nachfrage nach stationären Kränen erheblich steigert. Es wird erwartet, dass diese Region etwa 25 % des Weltmarktanteils hält, wobei China und Indien den größten Beitrag leisten. Das Wachstum wird durch zunehmende Investitionen in die Infrastruktur, die Urbanisierung und einen boomenden Fertigungssektor angetrieben. Regierungsinitiativen zur Verbesserung der industriellen Fähigkeiten katalysieren die Marktexpansion zusätzlich. China ist der dominierende Akteur auf dem asiatisch-pazifischen Markt, wobei Unternehmen wie SANY Group und XCMG führend sind. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, die alle um Marktanteile konkurrieren. Die Präsenz großer Hersteller gewährleistet eine breite Produktpalette für verschiedene Branchen wie Bauwesen, Bergbau und Logistik und treibt so das Gesamtmarktwachstum voran.

Naher Osten und Afrika: Ressourcenreiche Chancen

Die Region Naher Osten und Afrika erlebt einen Anstieg der Nachfrage nach stationären Kränen, der durch laufende Infrastrukturprojekte und Aktivitäten zur Ressourcengewinnung angetrieben wird. Diese Region hält etwa 5 % des Weltmarktanteils, wobei Länder wie die Vereinigten Arabischen Emirate und Südafrika führend sind. Das Wachstum wird durch staatliche Initiativen zur Diversifizierung der Wirtschaft und Investitionen in große Bauprojekte, insbesondere im Energie- und Transportsektor, unterstützt. Im Wettbewerbsumfeld entstehen neben etablierten internationalen Unternehmen auch lokale Akteure. Die Präsenz wichtiger Akteure wie Hitachi Construction Machinery steigert die Wettbewerbsfähigkeit des Marktes. Da die Infrastrukturentwicklung weiter zunimmt, wird erwartet, dass die Nachfrage nach fortschrittlichen Festkranen steigt, was erhebliche Chancen für Hersteller und Zulieferer in der Region bietet.

Fester Kranmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für stationäre Krane zeichnet sich derzeit durch eine dynamische Wettbewerbslandschaft aus, die durch technologische Fortschritte, steigende Nachfrage nach effizienten Hebelösungen und eine wachsende Betonung der Nachhaltigkeit angetrieben wird. Große Player wie Liebherr (Deutschland), Terex Corporation (USA) und Konecranes (Finnland) positionieren sich durch Innovation und regionale Expansion strategisch. Liebherr (Deutschland) konzentriert sich auf die Erweiterung seines Produktportfolios mit fortschrittlichen Automatisierungsfunktionen, während Terex Corporation (USA) den Schwerpunkt auf Partnerschaften legt, um seine Marktpräsenz zu stärken. Konecranes (Finnland) verfolgt aktiv Initiativen zur digitalen Transformation, die gemeinsam ein Wettbewerbsumfeld gestalten, das zunehmend auf technologische Differenzierung und kundenorientierte Lösungen angewiesen ist. Zu den wichtigsten Geschäftstaktiken im Festkranmarkt gehören die Lokalisierung der Fertigung und die Optimierung der Lieferketten zur Steigerung der betrieblichen Effizienz. Die Marktstruktur erscheint moderat fragmentiert, wobei mehrere Schlüsselakteure erheblichen Einfluss ausüben. Diese Fragmentierung ermöglicht den Erfolg von Nischenanbietern, während größere Unternehmen ihre Größe nutzen, um Produktion und Vertrieb zu optimieren. Der gemeinsame Einfluss dieser Schlüsselakteure fördert eine Wettbewerbsatmosphäre, in der Innovation und Kundenservice an erster Stelle stehen.
Im August kündigte Liebherr (Deutschland) die Einführung seiner neuen Reihe elektrisch angetriebener Festkrane an, die darauf abzielen, den CO2-Ausstoß zu reduzieren und die Energieeffizienz zu steigern. Dieser strategische Schritt steht nicht nur im Einklang mit globalen Nachhaltigkeitszielen, sondern positioniert Liebherr auch als Marktführer bei umweltfreundlichen Hebelösungen. Die Einführung dieser Kräne dürfte umweltbewusste Kunden anziehen und könnte einen neuen Standard in der Branche setzen.
Im September ging die Terex Corporation (US) eine strategische Partnerschaft mit einem führenden Technologieunternehmen ein, um KI-gesteuerte Analysen in ihren Kranbetrieb zu integrieren. Es wird erwartet, dass diese Zusammenarbeit die betriebliche Effizienz und die Fähigkeiten zur vorausschauenden Wartung verbessert und dadurch Ausfallzeiten und Betriebskosten reduziert. Die Integration von KI bedeutet einen Wandel hin zu intelligenteren, datengesteuerten Entscheidungsprozessen im Markt für stationäre Krane.
Im Juli erweiterte Konecranes (Finnland) seine Aktivitäten in Asien durch die Gründung einer neuen Produktionsstätte in Vietnam. Dieser Schritt ist bezeichnend für die Strategie von Konecranes, die Produktion zu lokalisieren und der wachsenden Nachfrage im asiatisch-pazifischen Raum gerecht zu werden. Durch die Verbesserung seiner Fertigungskapazitäten in diesem Schlüsselmarkt wird Konecranes wahrscheinlich die Reaktionsfähigkeit seiner Lieferkette verbessern, die Durchlaufzeiten verkürzen und sich so einen Wettbewerbsvorteil verschaffen.
Ab Oktober werden die aktuellen Wettbewerbstrends auf dem Markt für Festkrane stark von Digitalisierung, Nachhaltigkeit und der Integration von KI-Technologien beeinflusst. Strategische Allianzen prägen zunehmend die Landschaft und ermöglichen es Unternehmen, Ressourcen und Fachwissen zu bündeln, um Innovationen voranzutreiben. Mit Blick auf die Zukunft wird erwartet, dass sich die Wettbewerbsdifferenzierung vom traditionellen preisbasierten Wettbewerb hin zu einem Fokus auf technologische Innovation, Zuverlässigkeit in den Lieferketten und nachhaltige Praktiken entwickelt. Dieser Wandel unterstreicht, wie wichtig es ist, sich an veränderte Marktanforderungen anzupassen und fortschrittliche Technologien zu nutzen, um einen Wettbewerbsvorteil zu wahren.

Zu den wichtigsten Unternehmen im Fester Kranmarkt-Markt gehören

Recent Industry Developments

Die jüngsten Entwicklungen im Markt für feste Krane wurden durch eine steigende Nachfrage nach effizienten Materialhandlösungen in verschiedenen Branchen geprägt. Die anhaltende Erholung des Bausektors nach der Pandemie hat Investitionen in feste Krane angestoßen, insbesondere in Regionen, die einen Ausbau der Infrastruktur erleben.

Darüber hinaus haben technologische Fortschritte, wie die Integration von IoT und Automatisierung in den Kranbetrieb, den Fokus auf Sicherheit und Effizienz erhöht, um Arbeitskräftemangel zu begegnen und die Produktivität zu steigern. Regierungen weltweit setzen zudem strenge Vorschriften um, um Sicherheitsstandards in Bauaktivitäten zu fördern, was die Akzeptanz fester Krane weiter vorantreibt.

Außerdem verzeichnen Schwellenländer einen Anstieg der Nachfrage, der durch zunehmende Urbanisierung und industrielles Wachstum angeheizt wird. Unternehmen konzentrieren sich zunehmend auf Nachhaltigkeit, was zu Innovationen bei kraftstoffeffizienten und umweltfreundlichen Kranmodellen führt.

Während die Branchen die Herausforderungen durch Störungen in der Lieferkette bewältigen, bleibt der Bedarf an zuverlässiger Ausrüstung wie festen Kranen entscheidend, was ihre Rolle im sich entwickelnden Marktumfeld weiter festigt.

Zukunftsaussichten

Fester Kranmarkt Zukunftsaussichten

Der Markt für feste Krane wird von 2024 bis 2035 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,23 % wachsen, angetrieben durch die Entwicklung der Infrastruktur, technologische Fortschritte und die steigende Nachfrage nach effizienten Hebelösungen.

Neue Möglichkeiten liegen in:

  • Integration von IoT für Echtzeitüberwachung und -wartung

Bis 2035 wird erwartet, dass der Markt für feste Krane ein robustes Wachstum erzielt, das die sich entwickelnden Anforderungen der Branche widerspiegelt.

Marktsegmentierung

Marktübersicht für feste Krane

  • Turmdrehkrane
  • Hammerkopfkrane
  • Luffingkrane
  • Flachkrane

Marktanwendungsausblick für feste Krane

  • Bau
  • Werft
  • Bergbau
  • Industrie

Marktübersicht zur Tragfähigkeit von Festkranen

  • Bis zu 10 Tonnen
  • 10 bis 20 Tonnen
  • 20 bis 50 Tonnen
  • Über 50 Tonnen

Marktprognose für die Energiequelle von Festkranen

  • Elektrisch
  • Diesel
  • Hybrid

Marktübersicht über die Steuerungstypen von Festkranen

  • Manuell
  • Fernbedienung
  • Automatisiert

Berichtsumfang

MARKTGRÖSSE 2024 32.43(USD Billion)
MARKTGRÖSSE 2025 33.48(USD Billion)
MARKTGRÖSSE 2035 46.02(USD Billion)
ZUSAMMENGESETZTE JÄHRLICHE WACHSTUMSRATE (CAGR) 3.23% (2025 - 2035)
BERICHTSBEREICH Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Billion
Wichtige Unternehmen im Profil Liebherr (DE), Terex Corporation (US), Konecranes (FI), Mitsubishi Heavy Industries (JP), Manitowoc Company (US), SANY Group (CN), XCMG (CN), Zoomlion (CN), Hitachi Construction Machinery (JP)
Abgedeckte Segmente Krantyp, Tragfähigkeit, Anwendung, Steuerungstyp, Stromquelle, regional
Wichtige Marktchancen Die Integration fortschrittlicher Automatisierungstechnologien steigert die Effizienz im Markt für Festkrane.
Wichtige Marktdynamiken Technologische Fortschritte und regulatorische Änderungen fördern Innovation und Effizienz im Markt für stationäre Krane.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Wie hoch ist die aktuelle Bewertung des Marktes für feste Krane im Jahr 2025?
Der Markt für feste Krane wird im Jahr 2024 auf etwa 32,43 USD Milliarden geschätzt.
Was ist die prognostizierte Marktbewertung für den Markt für feste Krane bis 2035?
Der Markt wird voraussichtlich bis 2035 eine Bewertung von 46,02 USD Milliarden erreichen.
Was ist die erwartete CAGR für den Markt für feste Krane im Prognosezeitraum 2025 - 2035?
Der Markt für feste Krane wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 3,23 % wachsen.
Welche Unternehmen sind die Hauptakteure im Markt für Festkrane?
Wichtige Akteure sind Liebherr, Terex Corporation, Konecranes, Mitsubishi Heavy Industries, Manitowoc Company, SANY Group, XCMG, Zoomlion und Hitachi Construction Machinery.
Was sind die Haupttypen von Kränen im Markt für feste Kräne und deren Bewertungen?
Die Haupttypen umfassen Turmdrehkrane im Wert von 10,0 bis 14,0 Milliarden USD, Hammerkopfkrane im Wert von 8,0 bis 11,0 Milliarden USD, Luffingkrane im Wert von 7,0 bis 9,0 Milliarden USD und Flachkrane im Wert von 7,43 bis 12,02 Milliarden USD.
Wie beeinflusst die Tragfähigkeit den Markt für feste Krane?
Die Lastkapazitätssegmente umfassen bis zu 10 Tonnen im Wert von 5,0 bis 7,0 Milliarden USD, 10 bis 20 Tonnen im Wert von 8,0 bis 10,5 Milliarden USD, 20 bis 50 Tonnen im Wert von 10,0 bis 14,0 Milliarden USD und über 50 Tonnen im Wert von 9,43 bis 14,52 Milliarden USD.
Welche Anwendungen treiben den Markt für Festkrane an?
Die Hauptanwendungen sind Bauwesen im Wert von 12,0 bis 17,0 Milliarden USD, Werft im Wert von 8,0 bis 10,0 Milliarden USD, Bergbau im Wert von 6,0 bis 9,0 Milliarden USD und Industrie im Wert von 6,43 bis 10,02 Milliarden USD.
Autor
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.