Fencing Market (2026 - 2035)

Fencing Market Research Report Information By Material (Metal, Wood, Plastic & Composite, Concrete, and Other Materials), By End-User (Residential, Commercial, Industrial, Agricultural, Military & Defense, and Other End-Users), and By Installation Type (Professional Contractor and Others) – Forecast Till 2035.
ID: MRFR/PCM/5919-HCR 111 Pages Snehal Singh Last Updated: November 07, 2026
Fencing Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.62%
2025 Market SizeUSD 40.90 Billion
2035 Market SizeUSD 77.58 Billion
Key Players
Betafence
NV Bekaert
Ameristar Perimeter Security
Oldcastle APG
Master Halco
Merchants Metals
Opportunities
  • Sensor-Ready and Smart Barriers
  • Recycled-Content Composites Under Circular-Economy Rules
  • Emerging-Market Housing and Industrial Parks

Fencing Market Marktzusammenfassung

Der globale Zaunmarkt wurde 2025 auf 40,90 Milliarden USD geschätzt und wird voraussichtlich 2026 43,56 Milliarden USD erreichen, bis 2035 auf 77,58 Milliarden USD steigen, mit einer jährlichen Wachstumsrate (CAGR) von 6,62% im Zeitraum 2026–2035. Zwei Katalysatoren verankern diesen Weg. Das US-amerikanische Bipartisan Infrastructure Law verpflichtet etwa 1,2 Billionen USD für Straßen, Schienen, Breitband und Versorgungsunternehmen, von denen ein Großteil rechteckige Barrieren und Lärmschutzwände an Autobahnen benötigt [3][4]. Parallel dazu zielt Indiens PMAY-Urban 2.0-Programm auf 10 Millionen neue städtische Wohnungen ab, die jeweils Nachfrage nach Grenzmauern, Toren und Geländern erzeugen [9].

Der Wandel des Produkts erfolgt auf zwei Wegen. Die alten Standbys für Häuser und Bauernhöfe, druckbehandeltes Holz und einfach verzinkter Draht, werden durch pulverbeschichteten Stahl, extrudiertes Aluminium und Vinyl-Verbundplatten ersetzt, die längere Garantien haben und nicht neu gestrichen werden müssen. An der Spitze der Skala wird das einfache Gitter durch anti-Kletter-Schweißpaneele mit integrierten Glasfaser- oder Vibrationssensoren ersetzt. Dies wird durch die physischen Schutzanforderungen von NERC CIP-014 für wichtige US-Übertragungsstationen [5] und Rechenzentrumsgebäude vorangetrieben, wo die IEA prognostiziert, dass der Strombedarf der Einrichtungen bis 2030 auf über 945 TWh mehr als vervierfacht wird [6].

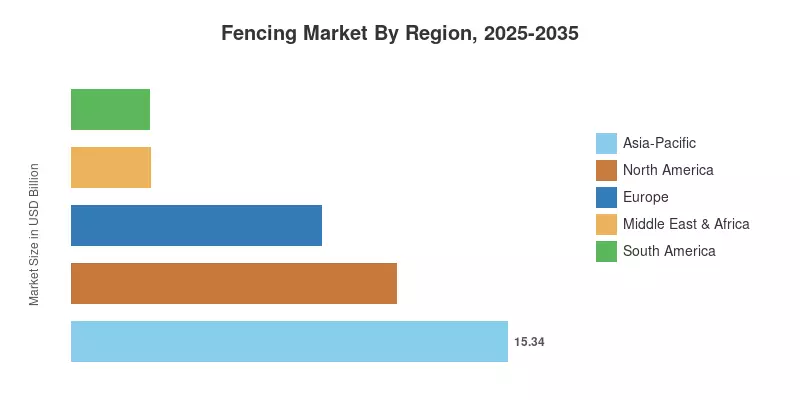
Der asiatisch-pazifische Raum dominiert den Zaunmarkt mit einem Umsatzanteil von 37,5%. Der asiatisch-pazifische Raum ist auch das am schnellsten wachsende Gebiet im Zaunmarkt, unterstützt durch Wohnungsbauprogramme in Indien und die Revitalisierung von Stadtteilen in China. Nordamerika wird der zweitgrößte Markt mit 11,45 Milliarden USD im Jahr 2025 sein, unterstützt durch eine starke Renovierungswirtschaft und staatliche Infrastrukturinvestitionen. Als nächstes kommt Europa, wo sich eine neue Nachfrageebene im Bereich der Grenz- und Verteidigungsausgaben an der Ostflanke herausbildet. In den nächsten 10 Jahren wird das Wertwachstum von rohen linearen Fußzahlen zu Verbundstoffen, sensorbereiten Barrieren und installationsleichten Formaten verschieben.

Wichtige Erkenntnisse des Berichts

• Nach Material

  • Metall hielt 2025 einen Anteil von 50,5% am Zaunmarkt, gestützt durch die Nachfrage nach Stahl und Aluminium in industriellen, Versorgungs- und Infrastrukturprojekten.
  • Kunststoff & Verbundstoffe sind die am schnellsten wachsende Materialklasse, die voraussichtlich mit einer CAGR von 7,29% wachsen wird, da Käufer niedrigere Anfangskosten gegen wartungsarme Lebenszyklen eintauschen.
  • Holz erzielte 2025 9,20 Milliarden USD, obwohl die Neuanstrich- und Austauschzyklen seine Attraktivität in feuchten und küstennahen Klimazonen erodieren.

• Nach Endverbraucher

  • Der Wohnbereich machte 2025 48,3% des Umsatzes im Zaunmarkt aus, was Hausbesitzer zur größten einzelnen Käufergruppe macht.
  • Die Landwirtschaft ist der am schnellsten wachsende Endverbraucher, mit einer prognostizierten CAGR von 7,66% aufgrund von Kostenteilungsprogrammen für den Naturschutz und der Erweiterung von Weideflächen in Lateinamerika.
  • Militär & Verteidigung trugen 2025 mit 3,35 Milliarden USD bei, unterstützt durch Budgets für Grenzverstärkung und Basismodernisierung.

• Nach Installationsart

  • Professionelle Installationen durch Auftragnehmer erfassten 2025 68,7% des Umsatzes, was die Genehmigungskomplexität bei gewerblichen und öffentlichen Projekten widerspiegelt.
  • Andere, angeführt von DIY- und Modulsätzen, werden voraussichtlich mit einer CAGR von 6,92% wachsen, da Installationsengpässe Hausbesitzer zur Selbstmontage drängen.

• Nach Region

  • Der asiatisch-pazifische Raum hält einen Anteil von 37,5% und führt das globale Wachstum an.
  • Nordamerika wurde 2025 auf 11,45 Milliarden USD geschätzt.
  • Der Nahe Osten & Afrika wird voraussichtlich bis 2035 mit einer CAGR von 6,8% wachsen.

Marktgröße und Prognose (2021–2035)

Die Schätzungen des Zaunmarktes kombinieren eine Bottom-up-Zusammenstellung der installierten linearen Fußzahlen nach Material und Endverbraucher mit einer Top-down-Abstimmung gegen öffentliche Bauausgabenserien, Produzentenversanddaten und Unternehmensoffenlegungen. Historische Werte basieren auf den Bau Daten des US Census Bureau [1], den Renovierungsindikatoren des Harvard JCHS [2], den Rohstoffpreiserhebungen der Weltbank [14] und den Jahresberichten börsennotierter Hersteller [21][22][23]. Prognosezahlen stammen aus Materialpreisschätzungen, Wohnungsbauprognosen und Infrastrukturvergaben nach Region und werden dann in Gesprächen mit Herstellern, Händlern und Installationsauftragnehmern überprüft.
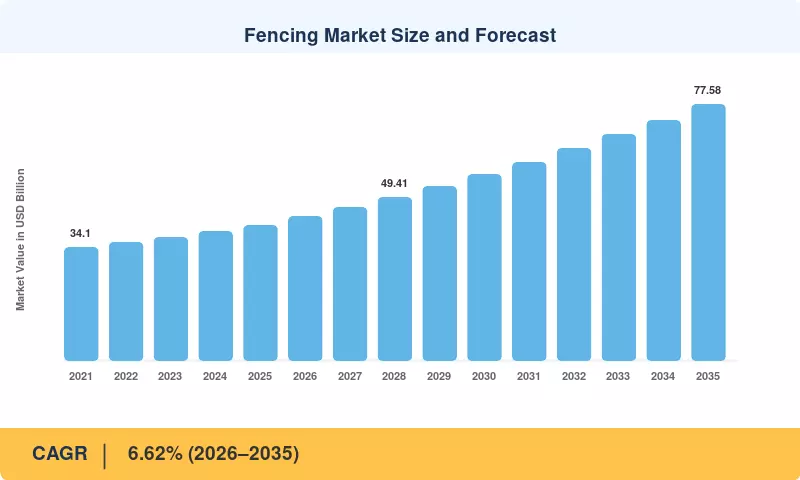
Größe und Prognose des Zaunmarktes
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Treiberwirkungen

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Wohnungsbau und Renovierungsausgaben +1,2% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Öffentliche Infrastruktur und Verkehrskorridore +1,0% Nordamerika, Asien-Pazifik Langfristig (≥4 Jahre)
Kritische Infrastruktur und Schutz von Rechenzentren +0,9% Global Mittel- bis langfristig (2–4 Jahre)
Landwirtschaftliche Modernisierung und Weideprogramme +0,8% Nordamerika, Südamerika Mittel- bis langfristig (2–4 Jahre)
Urbanisierung und Wohnungsprogramme im Asien-Pazifik-Raum +1,1% Asien-Pazifik Langfristig (≥4 Jahre)
Grenz-, Verteidigungs- und öffentliche Sicherheitsprogramme +0,7% Europa, Naher Osten & Afrika Kurzfristig (≤2 Jahre)

Wohnungsbau und Renovierungsausgaben

Hausbesitzer bleiben die größte Käufergruppe. Das Joint Center for Housing Studies der Harvard-Universität prognostiziert, dass die Ausgaben für Verbesserungen und Reparaturen von Eigentümern in den USA im Jahr 2025 etwa 470 Milliarden USD betragen werden [2], während das Census Bureau berichtete, dass der private Wohnungsbau bis 2024 über 850 Milliarden USD jährlich läuft [1]. Der Austausch von Zäunen erfolgt häufig zusammen mit Deck-, Pool- und Landschaftsarbeiten, sodass Renovierungsbudgets direkt in lineare Fußbestellungen umgewandelt werden. Ältere Installationen aus dem Wohnungsboom der frühen 2000er Jahre erreichen ebenfalls das Ende ihrer Lebensdauer.

Öffentliche Infrastruktur und Verkehrskorridore

Das Bipartisan Infrastructure Law weist etwa 110 Milliarden USD für Straßen und Brücken und 66 Milliarden USD für Personen- und Güterverkehrs-Schienen zu [3]. Beide Kategorien erfordern Wegerechtsbarrieren, Fußgängerschutz und Schallschutzwände. Aufzeichnungen der Federal Highway Administration zeigen, dass staatliche Behörden mehr als 3.000 Meilen Lärmschutzwände an Autobahnen gebaut haben [4], und neue Korridorprojekte spezifizieren routinemäßig vorgefertigte Beton- oder Stahlpfosten-Schallschutzwände. Programme für U-Bahn und Autobahnen im Asien-Pazifik-Raum fügen vergleichbare langfristige Nachfrage hinzu.

Kritische Infrastruktur und Schutz von Rechenzentren

Versorgungsunternehmen und Hyperscale-Betreiber härten Standorte ab. NERC CIP-014 verlangt von den Eigentümern kritischer Übertragungsstationen, Bedrohungen zu bewerten und physische Schutzpläne umzusetzen, und die FERC ordnete nach den Angriffen auf Umspannwerke in North Carolina im Jahr 2022 eine Überprüfung des Standards an [5]. Der Strombedarf von Rechenzentren wird voraussichtlich von etwa 415 TWh im Jahr 2024 auf etwa 945 TWh bis 2030 steigen [6], und jeder neue Campus installiert typischerweise eine doppelschichtige Perimetersicherheit mit Anti-Kletter-Netz und fahrzeugtauglichen Toren.

Landwirtschaftliche Modernisierung und Weideprogramme

Das Inflation Reduction Act fügte dem Environmental Quality Incentives Program über die Haushaltsjahre 2023–2026 8,45 Milliarden USD hinzu. EQIP teilt die Kosten für die Naturschutzpraxis 382 (Zaun), die Grenz- und Querzäune für die Rotationsweide finanziert. Viehzüchter nutzen diese Zahlungen, um abgenutzten Stacheldraht durch hochfesten und gewebten Draht zu ersetzen und Weideflächen für ein besseres Futtermanagement zu unterteilen. Brasilien und Argentinien erweitern die bewirtschafteten Weideflächen nach einem ähnlichen Prinzip.

Urbanisierung und Wohnungsprogramme im Asien-Pazifik-Raum

Das Kabinett der Union Indiens genehmigte im August 2024 PMAY-Urban 2.0 mit einer zentralen Unterstützung von ₹2,30 lakh crore für 10 Millionen Häuser [9]. China startete 2024 einen landesweiten Renovierungsschub für städtische Dörfer, der informelle Siedlungen durch geschlossene Wohnanlagen ersetzt. Die UN prognostiziert, dass bis 2050 68% der Weltbevölkerung in Städten leben werden [15], wobei der größte Teil dieses Anstiegs in Asien und Afrika stattfindet. Geschlossene Wohnanlagen, Schulgelände und Industrieparks spezifizieren alle Grenzbarrieren beim Bau.

Grenz-, Verteidigungs- und öffentliche Sicherheitsprogramme

Das Grenzmanagement- und Visainstrument der EU hat ein Budget von etwa 6,24 Milliarden € für 2021–2027, von dem ein Teil physische Barrieren und Überwachung an externen Grenzen finanziert. Polen kündigte im Mai 2024 sein East Shield-Programm an und stellte bis 2028 10 Milliarden PLN für Befestigungen entlang seiner Grenzen zu Russland und Weißrussland bereit [11]. Die Golfstaaten finanzieren weiterhin den Schutz kritischer Einrichtungen rund um Energieanlagen und Gigaprojekte, was die Nachfrage nach dickwandigem Stahl aufrechterhält.

Analyse der Auswirkungen von Einschränkungen

Die negativen Einflusswerte unten sind Richtschätzungen dafür, wie jede Einschränkung das Wachstum des Zaunmarktes im Vergleich zu einem uneingeschränkten Szenario unterdrückt. Sie sollten nicht summiert oder von der Haupt-CAGR abgezogen werden, da mehrere Einschränkungen auf dieselbe Kostenbasis und Kundensegmente wirken.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Volatilität der Stahl- und Aluminiumkosten -0.8% Nordamerika, Global Kurzfristig (≤2 Jahre)
Mangel an qualifizierten Installateuren -0.6% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Genehmigungs-, Zonen- und HOA-Einschränkungen -0.3% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Lieferung von Holz und Bedenken zur Haltbarkeit -0.3% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Substitution durch elektronische und virtuelle Barrieren -0.4% Global Langfristig (≥4 Jahre)

Volatilität der Stahl- und Aluminiumkosten

Metalleingaben dominieren die Materialkosten für die meisten Paneele, Pfosten und Rahmen. Die US-Präsidentenproklamationen erhöhten die Section 232-Zölle auf Stahl und Aluminium auf 25% im März 2025 und auf 50% im Juni 2025 [12]. Hersteller haben Zuschläge weitergegeben, aber preissensible Hausbesitzer und Gemeinden verschieben Projekte, wenn Angebote mitten im Zyklus ansteigen. Daten der Weltbank zeigen, dass die Preisschwankungen bei Metallen weit über die Normen von vor 2020 hinaus anhalten [14].

Mangel an qualifizierten Installateuren

Die Associated Builders and Contractors schätzten, dass die US-Bauindustrie im Jahr 2025 etwa 439.000 zusätzliche Arbeiter benötigt [13]. Zauncrews konkurrieren mit Dachdecker-, Rahmen- und Landschaftsbauern um denselben Arbeitskräftepool. Längere Vorlaufzeiten frustrieren Hausbesitzer, und Auftragnehmer lehnen zunehmend kleine Wohnprojekte zugunsten größerer gewerblicher Aufträge ab, was zu einer unerfüllten Nachfrage im unteren Segment führt.

Genehmigungs-, Zonen- und HOA-Einschränkungen

Lokale Verordnungen begrenzen die Höhen von Vorgärten, diktieren Abstände und schränken Materialien in historischen Bezirken ein. Poolumzäunungen müssen die im International Residential Code [24] genannten Barrierebestimmungen erfüllen, und Eigentümergemeinschaften verlangen oft die Genehmigung des Vorstands für Farbe und Stil. Jede Genehmigungsebene fügt Wochen zu den Projektzeitplänen hinzu und kann manchmal marginale Projekte vollständig zum Scheitern bringen.

Lieferung von Holz und Bedenken zur Haltbarkeit

Weichholz-Preise bleiben volatil, und US-Zölle auf kanadisches Weichholz halten die Eingabekosten hoch [14]. Druckbehandeltes Kiefernholz muss typischerweise alle zwei bis drei Jahre gestrichen und in feuchten Regionen innerhalb von 15 Jahren ersetzt werden. Käufer, die die Lebenszykluskosten vergleichen, wenden sich zunehmend von Holz ab, was das Volumen in einer Kategorie verlangsamt, die immer noch eine große installierte Basis darstellt.

Substitution durch elektronische und virtuelle Barrieren

GPS-Halsband-Weidesysteme ermöglichen es Ranchern, interne Weideflächen ohne physische Zäune zu verwalten. Kameradatenanalysen und Radar reduzieren ebenfalls die Anzahl der physischen Schichten, die einige gewerbliche Standorte vorschreiben. Physische Grenzen bleiben rechtlich und praktisch notwendig, aber die Substitution verringert das potenzielle Volumen in der Landwirtschaft und in leichten gewerblichen Anwendungen.

Fencing Market Chancen

Der Zaunmarkt bietet fünf klare Möglichkeiten für Hersteller, Händler und Dienstleister im Prognosezeitraum.

Sensorbereite und intelligente Barrieren

Vorbohrungen für Glasfaserkabel, Vibrationssensoren und Kamerahalterungen ermöglichen es Integratoren, ohne Nachrüstungen eine Detektion hinzuzufügen. Versorgungsunternehmen, die den CIP-014-Verpflichtungen gegenüberstehen, und Betreiber von Rechenzentren, die doppelschichtige Perimeter bauen, sind bereit, Prämien für werkseitig integrierte Produkte zu zahlen [5][6]. Hersteller, die mit Sensoranbietern zusammenarbeiten, können höhere Einnahmen pro linearer Fuß erzielen und sich das Geschäft mit Ersatzteilen sichern.

Recycling-Inhaltsverbundstoffe unter den Regeln der Kreislaufwirtschaft

Kaliforniens SB 54, das Gesetz zur erweiterten Herstellerverantwortung, verlangt, dass Kunststoffverpackungen bis 2032 eine Recyclingquote von 65 % erreichen [19], was eine stetige Versorgung mit recyceltem Polyethylen und PVC schafft. Verbundplatten, die dieses Rohmaterial aufnehmen, qualifizieren sich für grüne Beschaffungspräferenzen in kommunalen Ausschreibungen. Die Nachhaltigkeitsberichterstattungsvorschriften Europas erhöhen den Druck auf Entwickler, den Recyclinginhalt zu dokumentieren [17].

Wohnungsbau und Industrieparks in Schwellenländern

Indiens PMAY-Urban 2.0 [9], Brasiliens Minha Casa, Minha Vida-Ziel von 2 Millionen Wohnungen bis 2026 [25] und Saudi-Arabiens Vision 2030-Gigaprojekte [26] schaffen jeweils große, spezifikationsgetriebene Aufträge. Die lokale Fertigungskapazität in diesen Märkten ist oft gering, was Raum für Joint Ventures und regionale Rollformanlagen eröffnet. Frühe Anbieter können Spezifikationsstandards festlegen, bevor der Wettbewerb intensiver wird.

Servicemodelle: Vermietung, Wartungsverträge und Eindringdaten

Die Vermietung von temporären Zäunen für Bauprojekte und Veranstaltungen generiert wiederkehrende Einnahmen mit hoher Vermögensnutzung. An permanenten Standorten gewinnen Wartungsverträge, die Inspektion, Reparatur und Torwartung bündeln, unter Facility-Managern an Akzeptanz. Sensorbestückte Installationen erzeugen auch Eindring- und Zugangsdatensätze, die Betreiber in Überwachungsdienste bündeln können, wodurch ein einmaliger Verkauf in eine Rente umgewandelt wird.

Solarintegrierte und agrivoltaische Zaunlinien

Vertikale bifaciale Solarmodule, die als Zaunlinien montiert sind, können Strom erzeugen, während sie Weideland abtrennen oder Grenzen markieren. Forschungen des Fraunhofer ISE dokumentieren vertikale agrivoltaische Systeme, die Maschinenzugang und Weidegang zwischen den Reihen ermöglichen [27]. Bauernhöfe und Industrieanlagen können Installationskosten durch den Verkauf von Energie ausgleichen, wodurch das Geschäft über die Sicherheit hinaus erweitert wird.

Fencing Market Zukunftsaussichten

Vier Themen werden prägen, wie sich der Zaunmarkt im nächsten Jahrzehnt entwickeln wird.

Digitale Planung und automatisierte Installation

Online-Konfiguratoren, die Grundstücksgrenzen aus Satellitenbildern abbilden und Schnittlisten erstellen, verkürzen die Planungszyklen von Wochen auf Stunden. Hydraulische Pfostenrammen, GPS-gesteuerte Layout-Tools und vorgefertigte Paneelabschnitte reduzieren die Arbeitsstunden pro linearem Fuß. Mit einem Mangel an Arbeitskräften im Bauwesen von fast 439.000 Beschäftigten allein in den Vereinigten Staaten [13] werden Hersteller, die die Installationsarbeit reduzieren, Marktanteile gewinnen, unabhängig vom Materialpreis.

Kreislaufmaterialien und ESG-Offenlegung

Die EU-Richtlinie zur Unternehmensberichterstattung über Nachhaltigkeit verpflichtet große Unternehmen, die Umweltauswirkungen ihrer Wertschöpfungskette offenzulegen [17], was Entwickler dazu drängt, den Recyclinganteil und den verkörperten Kohlenstoff von Baustellenmaterialien zu dokumentieren. Kaliforniens SB 54 baut eine Lieferkette für recycelten Kunststoff auf [19]. Hersteller von Verbundwerkstoffen, die post-consumer Inhalte zertifizieren können, werden Zugang zu Ausschreibungen für umweltfreundliche Beschaffungen erhalten, die Produkte aus jungfräulichem Harz ausschließen.

Klimabeständige Spezifikationen

Die Vorschriften für Waldbrände in Kalifornien werden voraussichtlich brennbare Materialien in einem Abstand von fünf Fuß von Wohnhäusern einschränken [18], während in hurrikananfälligen Gebieten die Anforderungen an die Windlast unter den Bestimmungen des International Residential Code verschärft werden [24]. Käufer werden zunehmend nicht brennbare Abschnitte in der Nähe von Gebäuden und konstruierte Pfosten in Küstengebieten spezifizieren. Diese Anforderungen begünstigen Metall und Mauerwerk in der Nähe von Gebäuden und erhöhen die durchschnittlichen Verkaufspreise.

Zusammenführung von physikalischem und elektronischem Schutz

Sicherheitskäufer kombinieren die Beschaffung von Barrieren mit Detektion, Video und Zugangskontrolle. Der Global Infrastructure Hub schätzt den globalen Investitionsbedarf für Infrastruktur auf etwa 94 Billionen USD bis 2040, und Energie-, Wasser- und Datenressourcen innerhalb dieses Gesamtbetrags werden eine gestaffelte Schutzmaßnahme erfordern. Anbieter, die integrierte Barriere-plus-Sensor-Pakete verkaufen, werden Serviceumsätze erzielen, die Hersteller von Standardpaneelen nicht generieren können.

Analyse des regionalen Marktanteils

Region Metrik (eine pro Zeile) Primäre Investitionsthemen
Nordamerika 11,45 Milliarden USD Renovierung, Infrastrukturgesetz, Verstärkung von Umspannwerken
Europa 21,5% Anteil Grenzbefestigung, Lärmschutzwände, recycelte Materialien
Asien-Pazifik 37,5% Anteil Städtische Wohnungsprogramme, Industrieparks, Autobahnen
Südamerika 6,7% CAGR Landwirtschaftliche Expansion, sozialer Wohnungsbau
Mittlerer Osten & Afrika 6,8% CAGR Gigaprojekte, Schutz von Energieanlagen
Gesamt 40,90 Milliarden USD —

Die regionale Nachfrage im Zaunmarkt folgt der Wohnungsaktivität, den Infrastrukturbudgets und den Ausgaben für Sicherheit. Asien-Pazifik führt sowohl in Bezug auf das Volumen als auch auf das Wachstum, während Nordamerika der reifste und wertvollste Markt pro laufendem Fuß bleibt.

Nordamerika

Land Metrik (eine pro Zeile) Wichtiger Treiber
USA 78,0% der Region Ausgaben für Renovierungen und Bundesausgaben für Infrastruktur
Kanada 1,60 Milliarden USD Wohnungsbau und Projekte für Leitungsrechte
Mexiko 6,8% CAGR Industrieparkbau, getrieben durch Nearshoring

Die Vereinigten Staaten dominieren den nordamerikanischen Zaunmarkt, wobei die Nachfrage zwischen Hausbesitzern, die alte Holz- und Vinylzäune ersetzen, und öffentlichen Einrichtungen, die Mittel aus dem Bipartisan Infrastructure Law ausgeben, aufgeteilt ist [3]. Das Wachstum in Kanada folgt den Wohnungsabschlüssen in Ontario und British Columbia. Mexiko hebt sich durch Wachstum hervor, da Nearshoring neue Fertigungsparks nach Nuevo León, Coahuila und ins Bajío bringt, die jeweils gesicherte Grenzen und kontrollierte Fahrzeugtore benötigen.

Europa

Land Metrik (eine pro Zeile) Wichtiger Treiber
Deutschland 21,0% der Region Industrieflächen und Verbesserungen von Schienenkorridoren
Vereinigtes Königreich 1,41 Milliarden USD Erneuerung von Wohnanlagen und sicherheitsgeprüfte Ausschreibungen
Frankreich 5,4% CAGR Öffentliche Infrastruktur und Sportstätten
Italien 10,5% der Region Anreize für Wohnrenovierungen
Spanien 0,70 Milliarden USD Tourismusimmobilien und landwirtschaftliche Betriebe
Nordische Länder 5,9% CAGR Verwendung von Verbundwerkstoffen und Schutz kritischer Standorte
Russland 7,0% der Region Inländische industrielle und landwirtschaftliche Nachfrage
Rest von Europa 16,5% der Region Programme zur Grenzbefestigung im Osten

Europa kombiniert reifen Wohnungsersatz mit neuer, sicherheitsgetriebener Nachfrage. Polens PLN 10 Milliarden East Shield [11] und EU-Grenzfinanzierungen führen zu Aufträgen für schwere Barrieren in der Rest von Europa-Gruppe. Deutschland verlässt sich auf industrielle und Schienenarbeiten, während der Markt im Vereinigten Königreich LPS 1175-zertifizierte Produkte für öffentliche Gebäude bevorzugt [28]. Nachhaltigkeitsberichterstattungsregeln drängen Entwickler in Richtung Materialien mit recyceltem Inhalt [17].

Asien-Pazifik

Land Metrik (eine pro Zeile) Wichtiger Treiber
China 44,0% der Region Renovierung von Urban-Villages und Autobahnnetzen
Indien 9,1% CAGR PMAY-Urban 2.0 Wohnungsbau und Industrie-Korridore
Japan 1,84 Milliarden USD Katastrophenresistente Infrastruktur und Ersatzbedarf
Südkorea 5,5% der Region Industriekomplexe und militärische Einrichtungen
ASEAN 8,3% CAGR Verlagerung der Fertigung und geschlossene Wohnanlagen
Rest von Asien-Pazifik 14,5% der Region Landwirtschaftliche und Bergbaugrenzen in Australien und Neuseeland

China bleibt der Anker des Zaunmarktes im Asien-Pazifik-Raum, unterstützt durch die Renovierung von Urban-Villages und fortgesetzte Investitionen in den Transport. Indien verzeichnet das schnellste Wachstum auf Länderebene, da PMAY-Urban 2.0 [9] und Projekte für Industrie-Korridore eine Nachfrage nach Grenzmauern in großem Maßstab schaffen. Die ASEAN-Wirtschaften, angeführt von Vietnam, Indonesien und Thailand, nehmen die Verlagerung der Lieferkette auf, und jede neue Fabrikanlage installiert von Anfang an gesicherte Grenzen.

Südamerika

Land Metrik (eine pro Zeile) Wichtiger Treiber
Brasilien 52,0% der Region Sozialer Wohnungsbau und Erweiterung von Weideflächen
Argentinien 0,45 Milliarden USD Landwirtschaftliche Grenzen und Viehzäune
Rest von Südamerika 6,4% CAGR Bergbaustätten in Chile und Peru

Brasilien führt die regionale Nachfrage durch die Abschlüsse von Minha Casa, Minha Vida [25] und die Erweiterung von Weideflächen im Zentrum-West an. Argentiniens großer Viehsektor sorgt für eine stetige Nachfrage nach gewebtem und hochfestem Draht, obwohl die Währungsvolatilität die Preisgestaltung für importierte Materialien kompliziert. Bergbauoperationen in Chile und Peru verlangen nach schweren Stahlgrenzen für Sicherheit und Schutz von Vermögenswerten.

Mittlerer Osten & Afrika

Land Metrik (eine pro Zeile) Wichtiger Treiber
Saudi-Arabien 0,69 Milliarden USD Vision 2030 Gigaprojekte und Energieanlagen
VAE 8,1% CAGR Immobilienentwicklung und Logistikzonen
Südafrika 17,0% der Region Wohnsicherheit und Bergbau
Ägypten 7,8% CAGR Neue Verwaltungs-Hauptstadt und Infrastruktur
Rest von MEA 25,0% der Region Schutz von Öl- und Gasanlagen

Die Vision 2030-Projekte Saudi-Arabiens [26] und die fortgesetzte Immobilienpipeline der VAE treiben die Nachfrage nach hochspezifizierten Produkten im Golfraum an. Südafrika hat eine der weltweit höchsten Pro-Kopf-Adoptionsraten für Wohnsicherheitsbarrieren, einschließlich elektrifizierter Wandoberflächen. Ägyptens Neue Verwaltungs-Hauptstadt und die damit verbundenen Straßennetze bieten eine mehrjährige Pipeline für Barrieren im öffentlichen Sektor.

Zaunmarkt nach Region, 2025-2035

Fencing Market Marktsegmentierung

Der Zaunmarkt ist nach Material, Endbenutzer und Installationsart segmentiert, mit regionaler Analyse in Abschnitt 7.

Nach Material

Segment Metrik (eine pro Zeile) Primärer Nachfragefaktor
Metall 50,5% Anteil Industrielle, Versorgungs- und Infrastrukturanforderungen an die Festigkeit
Holz 9,20 Milliarden USD Traditionelle Wohnästhetik und niedrige Anfangskosten
Kunststoff & Verbundstoffe 7,29% CAGR Geringer Wartungsaufwand und Widerstand gegen Fäulnis, Insekten und Salznebel
Beton 7,8% Anteil Schallschutzwände an Autobahnen und Barrieren in Eisenbahnkorridoren
Andere Materialien 4,2% Anteil Stein-, Gabionen- und Spezialinstallationen

Metall führt den Zaunmarkt nach Material an, da Stahl und Aluminium die Standardwahl sind, wo strukturelle Festigkeit und Rammschutz erforderlich sind. Kunststoff & Verbundstoffe wachsen am schnellsten, da Hausbesitzer in feuchten und küstennahen Regionen Vinyl- und Holz-Kunststoff-Verbundpaneele mit langen Garantien übernehmen. Holz hat immer noch eine große installierte Basis, verliert jedoch an Marktanteilen gegenüber wartungsfreien Alternativen, während Beton Nischenrollen im Bereich der Sicherheit an Autobahnen und Eisenbahnen erfüllt.

Nach Endbenutzer

Segment Metrik (eine pro Zeile) Primärer Nachfragefaktor
Wohnbereich 48,3% Anteil Privatsphäre, Haustierhaltung und Vorschriften für Poolumzäunungen
Gewerbe 6,95 Milliarden USD Einzelhandel, Büros und Rechenzentren
Industrie 12,5% Anteil Compliance in der Fertigung, im Bergbau und in der petrochemischen Industrie
Landwirtschaft 7,66% CAGR Rotationsweidewirtschaft und Kostenbeteiligungsprogramme zur Erhaltung
Militär & Verteidigung 3,35 Milliarden USD Grenzsicherung und Modernisierung von Stützpunkten
Andere Endbenutzer 5,0% Anteil Schulen, Parks, Sportstätten

Die Nachfrage im Wohnbereich verankert den Zaunmarkt nach Endbenutzer, wobei Sichtschutzzaun, Hundeläufe und dekorative Pfosten die Projekte der Hausbesitzer anführen. Die Landwirtschaft wächst am schnellsten, unterstützt durch EQIP-Kostenbeteiligungen und expandierende Weideflächen in Lateinamerika. Gewerbliche und industrielle Käufer erwerben höherwertige geschweißte Gitter und Tore mit Wartungsverträgen, was den Umsatz pro laufendem Fuß deutlich über den Preisen für landwirtschaftlichen Draht hebt.

Nach Installationsart

Segment Metrik (eine pro Zeile) Primärer Nachfragefaktor
Professioneller Auftragnehmer 68,7% Anteil Genehmigungen, Ingenieurleistungen und Garantieanforderungen
Andere 6,92% CAGR DIY-Kits, modulare Paneele und Videoanleitungen von Einzelhändlern

Die Installation durch professionelle Auftragnehmer dominiert den Zaunmarkt, da gewerbliche, öffentliche und Sicherheitsprojekte Genehmigungen, Ingenieurnachweise und Kunstfertigkeitsgarantien benötigen. Andere, die DIY- und modulare Kits abdecken, wachsen am schnellsten, da Installationsengpässe und Online-Konfiguratoren Hausbesitzer zur Selbstmontage drängen. Flach verpackte Aluminium- und Vinyl-Kits, die über Baumärkte verkauft werden, erfüllen nun die Anforderungen an die Windlast für Wohngebäude und verringern die Leistungsdifferenz zu von Auftragnehmern errichteten Zäunen.

Wettbewerbsbenchmarking

Der Zaunmarkt ist moderat fragmentiert. Die Top 5 Anbieter machen schätzungsweise 22-30% des globalen Umsatzes aus, während der Herfindahl-Hirschman-Index zwischen 900 und 1200 liegt, was auf einen Markt mit wenigen skalierten Herstellern und einem großen Rest von regionalen Herstellern und Installateuren hinweist. Die Konsolidierung ist am ausgeprägtesten im nordamerikanischen Vinyl- und Aluminiumsektor, wo die Frachtökonomie dichte Vertriebsnetze begünstigt.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Zaunmarkt Strategische Positionierung
Betafence ~6–9% Schweißgitterpaneele, Hochsicherheitsbarrieren, Zugangstore Europäischer Marktführer im Bereich technisches Gitter mit starker Ausschreibungspräsenz
NV Bekaert ~5–8% Galvanisierte und hochfeste Drähte, landwirtschaftlicher und Stacheldraht Expertise in Drahtmetallurgie für landwirtschaftliche und industrielle Käufer
Ameristar Perimeter Security (ASSA ABLOY) ~4–7% Ornamentstahl, crash-zertifizierte Barrieren, automatisierte Tore Integration mit dem Zugangskontrollportfolio der Muttergesellschaft
Oldcastle APG (CRH) ~4–6% Vinyl-, Aluminium- und Verbundpaneele; DIY-Einbaukits Nordamerikanischer Konsolidierer mit nationaler Extrusionsreichweite
Master Halco ~3–5% Maschendraht, Holz-, Vinyl- und Ornamentverteilung Dichtes Vertriebsnetz für Auftragnehmer
Merchants Metals ~2–4% Maschendrahtrahmen, Gitter, Ornamentstahl Produktion plus Vertrieb in den USA
Jerith Manufacturing ~1–3% Aluminium-ornamentale Paneele und Tore Spezialist für dekorative und poolgerechte Produkte
Gregory Industries ~1–3% Stahlrohre und Rahmenkomponenten OEM-Lieferant von galvanisierten Pfosten und Schienen
Long Fence Company ~1–2% Installationsdienste für Wohn- und Gewerbeimmobilien Großer regionaler Installateur im US-Mittelatlantik
Zaun Ltd ~1–2% Gitterpaneele, Sporteinrichtungen, sicherheitszertifizierte Systeme UK-Spezialist für LPS 1175-zertifizierte Produkte

Aktuelle Nachrichten & Entwicklungen

  • The Home Depot (Juni 2024): Hat die Übernahme von SRS Distribution für etwa 18,25 Milliarden USD abgeschlossen und seine Reichweite bei professionellen Auftragnehmern, die Bau- und Außenprodukte, einschließlich Zaunmaterialien, kaufen, vertieft [20]
  • Polnisches Ministerium für nationale Verteidigung (Mai 2024): Hat das Programm East Shield mit 10 Milliarden PLN für Grenzfeste bekannt gegeben und eine beträchtliche Pipeline für schwere Barrieren in Europa geschaffen [11]
  • Regierung von Indien (August 2024): Das Kabinett der Union genehmigte PMAY-Urban 2.0 für 10 Millionen städtische Wohnungen und erweiterte die Nachfrage nach Grenzmauern und Toren bis 2029 [9]
  • NERC (Dezember 2023): Reichte seine Bewertung von CIP-014 bei FERC ein und empfahl Änderungen zur Stärkung der Risikoanalysen für physische Sicherheit bei Übertragungsstationen [5]
  • U.S. Executive Office of the President (Juni 2025): Erhöhte die Section 232-Zölle auf Stahl und Aluminium auf 50%, was die Kosten für inländische Platten- und Pfostenproduzenten erhöhte [12]
  • California Board of Forestry and Fire Protection (2025): Fördert die Regelung zur Funkenresistenz der Zone 0, die voraussichtlich brennbare Materialien, die an Häusern in Hochrisikogebieten angebracht sind, einschränken wird [18]

Fencing Market Berichtsumfang

Bericht Attribut/Metrik Details
Marktumfang Globaler Zaunmarkt nach Material, Endverbraucher, Installationsart und Region
Studienzeitraum 2021-2035
Basisjahr 2025
Historische Daten 2021–2024
Prognosezeitraum 2026–2035
Marktgröße im Jahr 2025 40,90 Milliarden USD
Marktgröße im Jahr 2035 77,58 Milliarden USD
CAGR (2026–2035) 6,62%
Schnellst wachsende Segmente Kunststoff & Verbundstoffe (Material); Landwirtschaftlich (Endverbraucher); Andere (Installationsart); Asien-Pazifik (Region)
Abgedeckte Regionen Asien-Pazifik (Region); Nordamerika, Europa, APAC, Südamerika, MEA
Profilierte Unternehmen Betafence, NV Bekaert, Ameristar Perimeter Security, Oldcastle APG, Master Halco, Merchants Metals, Jerith Manufacturing, Gregory Industries, Long Fence Company, Zaun Ltd
Bewährungswährung Milliarden USD
Methodologie Bottom-up Umsatztriangulation, Top-down Makrovalidierung, 120+ Primärinterviews

FAQs

Welchen Installationsstandard sollten Käufer bei der Ausschreibung von Projekten im Zaunmarkt heranziehen?
ASTM F567 ist die am häufigsten zitierte Praxis, die die Pfostentiefe, Betonfundamente und die Platzierung von Spanndrähten abdeckt [29]. Die Aufnahme in Ausschreibungen reduziert künstlerische Streitigkeiten und vereinfacht Garantieansprüche.
Wie werden Anti-Eindringungsbewertungen verwendet, um Produkte mit hoher Spezifikation im Zaunmarkt zu vergleichen?
LPS 1175 bewertet Barrieren nach den Werkzeugen und der Zeit, die benötigt werden, um sie zu durchbrechen [28]. Höhere Bewertungen haben Preisaufschläge, daher sollten Käufer die Bewertung an der tatsächlichen Bedrohung ausrichten, anstatt standardmäßig die höchste Stufe zu wählen.
Was trennt crash-zertifizierte Barrieren von Standardstahlpaneelen?
Crash-zertifizierte Produkte werden nach ASTM F2656 getestet, das Fahrzeugmasse, Geschwindigkeit und Eindringdistanz aufzeichnet [30]. Standardpaneele stoppen Fußgänger, nicht Fahrzeuge, daher erfordert die Minderung von Bedrohungen durch Fahrzeuge zertifizierte Poller, Tore oder kabelverstärkte Linien.
Wie verändert die Vorschrift für Waldbrände die Materialwahl für Häuser in feuergefährdeten Gebieten?
Regeln für ember-resistente Zonen entmutigen brennbare Materialien innerhalb von fünf Fuß von einer Struktur [18]. Hausbesitzer wechseln zu Metall oder Mauerwerk, wo der Zaun das Haus trifft, und behalten Holz oder Vinyl für äußere Abschnitte.
Ist das Mieten von temporären Zäunen wirtschaftlicher als der Kauf für Bauunternehmer?
Mieten gewinnt normalerweise bei Projekten unter etwa 12 Monaten, da die Gebühr Lieferung, Umzug und Abbau bündelt. Der Kauf zahlt sich nur für Unternehmen aus, die kontinuierliche Standorte betreiben und Paneele wiederholt umsetzen.
Worauf sollten Investoren achten, wenn sie Akquisitionsziele im Zaunmarkt bewerten?
Die Verteilung Dichte und die Extrusionskapazität sind wichtiger als die Markenanzahl, da die Frachtkosten begrenzen, wie weit Paneele profitabel transportiert werden können. Ziele mit regionalen Lagern und eigener Pulverbeschichtung neigen dazu, die Margen während Preisschwankungen bei Stahl zu schützen [21].
Wie wägen landwirtschaftliche Käufer virtuelle Zäune gegen physische Drähte ab?
Virtuelle Halsbänder reduzieren den Arbeitsaufwand für das Bewegen von Vieh, können jedoch keine Grenzzäune entlang von Straßen und benachbarten Grundstücken ersetzen. Die meisten Rancher verwenden sie für interne Paddocks als Ergänzung zu physischen Drähten .
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Research Methodology on Fencing Market

Research methodology plays a pivotal role in obtaining accurate and reliable results and is considered the backbone of any research work (Kirkman, 2011). Successful research entails a step-by-step systematic process that needs to be discussed in detail. This research study includes an understanding of the global fencing market by conducting a detailed market research analysis. To understand the trends and outlook of the market, extensive primary and secondary research is conducted over the past few years.

Primary Research:

The primary research involves intensive interviews with experts from the fencing industry. Some of these include fencing technology providers, fencing raw material suppliers, professional installers, infrastructure companies and industry experts from the field of manufacturing companies. The primary research also includes information gained from questionnaires and surveys taken by industry leaders and experts

Secondary Research:

The secondary research process includes the gathering of relevant information from published journals, industry reports, research papers, government websites, press releases and other directories & databases related to the fencing market. An in-depth analysis of the collected data is done to derive market information and insights, which are then used as per the research scope.

  • Market Size Estimation:

The market size is estimated by a bottom-up approach in the market, by considering the production and demand applications of the market. Demand estimations are performed by taking into account the current presence and future sales forecast of the fencing products. Further, to gain a thorough understanding of the competitive landscape, company profiles of the major market players are analysed.

  • Data Triangulation:

To ensure the correctness of the information obtained from the comprehensive research process, triangulation is done. It is done by using various sources like supply side and demand side analysis. The data is further verified and validated by performing additional analyses like market dynamics, industry trends and competitive landscape research.

Conclusion

The global fencing market is on the rise and provides immense growth opportunities. The research process took into account a thorough market overview that includes production and consumption analysis of the market, industry drivers, market restraints and Porter’s five forces analysis. The research approach of this study is comprehensive and is done by considering both primary and secondary research perspectives. It serves to provide a seamless and reliable data analysis of the global fencing market that aids clients to make informed decisions.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















