Epoxidharzmarkt (2026 - 2035)

Informationen zum Epoxidharz-Marktforschungsbericht nach Rohstoffen (DGBEA (Bisphenol A und ECH), DGBEF (Bisphenol F und ECH), Novolak (Formaldehyd und Phenole), Aliphatische (aliphatische Alkohole), Glycidylamin (aromatische Amine und ECH) und andere (biobasiert, cycloaliphatisch)), nach Anwendung (Farben und Beschichtungen, Kleb- und Dichtstoffe, Verbundwerkstoffe, Elektrik und Elektronik und andere), nach physikalischer Form (Flüssigkeit, Feststoff, Lösung und wässrige Dispersion) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Prognose bis 2035
ID: MRFR/CnM/1204-CR 111 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
Epoxy Resin Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.82%
2025 Market SizeUSD 34,800 million
2035 Market SizeUSD 50,633 million
Key Players
Hexion Inc.
Huntsman Corporation
Olin Corporation
Nan Ya Plastics Corporation
Kukdo Chemical Co., Ltd.
BASF SE
Opportunities
  • Bio-Based and Recyclable Epoxy Chemistries
  • Waterborne Dispersion Technologies
  • Emerging-Market Infrastructure Build-Out

Epoxy Resin Market Summary

Der globale Epoxidharzmarkt erreichte im Jahr 2025 geschätzte 34.800 Millionen USD und wird voraussichtlich von 36.130 Millionen USD im Jahr 2026 auf 50.633 Millionen USD bis 2035 steigen, was einer CAGR von 3,82 % im Zeitraum 2026–2035 entspricht. Diese Entwicklung spiegelt eine nachhaltige Kapitalzuweisung in die Infrastruktur für erneuerbare Energien wider – insbesondere in die Herstellung von Windturbinenblättern – und einen globalen Vorstoß zur Elektrifizierung, der hochzuverlässige duroplastische Harzmaterialien in der Leistungselektronik und in Batteriekapselungen erfordert. Regierungsstimuluspakete in den Vereinigten Staaten, China und der Europäischen Union sehen weiterhin Milliarden von Dollar für die Modernisierung des Stromnetzes und die Sanierung von Autobahnen vor, was den Verbrauch von industriellen Beschichtungsharzen und Kleberharzverbindungen direkt ankurbeln wird.

Technologie beeinflusst den Epoxidharzmarkt, da herkömmliche lösungsmittelhaltige Formulierungen durch wasserbasierte, bio-zirkuläre und VOC-arme Chemien ersetzt werden. Seit 2022 haben Harzhersteller insgesamt über 2,4 Milliarden USD in nächste Generation von Laminierharzsystemen investiert , aufgrund strengerer Vorschriften zur Exposition gegenüber Bisphenol A und flüchtigen organischen Verbindungen. Diese Investitionen zielen auf recycelbare Duroplast-Chemien und pflanzenbasierte Rohstoffe ab, die sowohl Leistungsstandards als auch Nachhaltigkeitsvorgaben erfüllen können.


Der asiatisch-pazifische Raum hält etwa 43,8 % des Epoxidharzmarktes, unterstützt durch Chinas Bauboom und Indiens Infrastrukturentwicklung. Europa liegt mit einem Anteil von etwa 23,2 % etwas zurück, angetrieben durch Windenergie und Umweltvorschriften, die die Verwendung von schützenden Beschichtungschemikalien beschleunigen. Nordamerika hat einen Anteil von etwa 22,5 %, bedingt durch die Rückverlagerung der Halbleiterproduktion. Der Markt wird bis 2035 einen Aufwärtstrend zeigen, da die Nachfrage nach Verbundharzmaterialien in der Luft- und Raumfahrt sowie im Leichtbau der Automobilindustrie in den nächsten Jahren steigt [4].


Wichtige Erkenntnisse aus dem Bericht

• Nach Rohstoff

  • DGBEA (Bisphenol A und ECH) Harze machten im Jahr 2025 etwa 39,5 % des Epoxidharzmarktes aus, angetrieben durch ihre Vielseitigkeit in industriellen Beschichtungs- und Kleberharzverbindungen.
  • Biobasierte und cycloaliphatische Qualitäten werden voraussichtlich mit einer CAGR von 7,18 % bis 2035 wachsen, was die gestiegene Nachfrage nach Spezialharz Chemikalien widerspiegelt, die den sich entwickelnden BPA-Vorschriften entsprechen.
  • Novolac-Epoxidharze bleiben das Rückgrat des Epoxidharzmarktes für Hochtemperatur-Elektroisolationsharze, insbesondere in der Halbleiterverpackung.

• Nach Anwendung

  • Farben und Beschichtungen hielten im Jahr 2025 einen Anteil von 54,2 % am Epoxidharzmarkt, unterstützt durch Infrastrukturrehabilitationsprogramme weltweit.
  • Verbundwerkstoffe stellen das am schnellsten wachsende Anwendungssegment mit einer CAGR von 5,95 % dar, angetrieben durch die Nachfrage nach Verbundharzmaterialien in der Windenergie und der Luft- und Raumfahrt.

• Nach Geografie

  • Der asiatisch-pazifische Raum machte 2025 43,8 % des Epoxidharzmarktes aus und wird voraussichtlich bis 2035 eine CAGR von 6,55 % verzeichnen.
  • Das Wachstum Nordamerikas wird durch den Bau von Halbleiterfabriken und Sanierungsprogramme für Autobahnen vorangetrieben, die große Mengen an Bauharzprodukten verbrauchen.


Größe und Prognose des Epoxidharzmarktes (2021–2035)

Die Marktgrößentechnik von MRFR umfasst die Triangulation von lieferseitigen Versanddaten von Harzproduzenten, nachgelagerten Beschaffungszahlen von Beschichtungs- und Kleberherstellern sowie Import-Export-Zoll-Datenbanken aus 42 Ländern. Historische Zahlen basieren auf geprüften Jahresberichten und offiziellen statistischen Jahrbüchern. Prognoseabschätzungen basieren auf Regressionsmodellen, die auf industrielle Produktionsindizes, Trends bei Baugenehmigungen und Energieinvestitionsfahrplänen kalibriert sind[6].
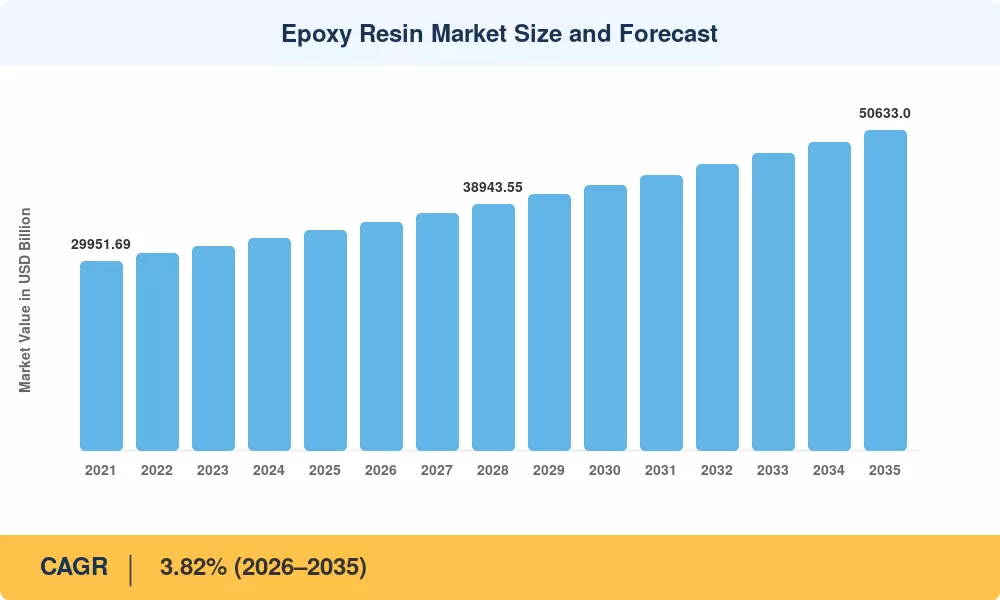
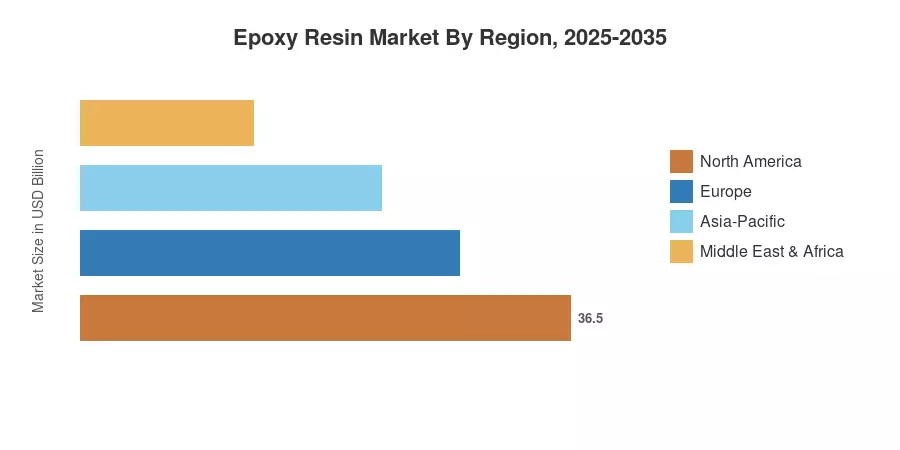
Größe und Prognose des Epoxidharzmarktes
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Erweiterung der Windenergie-Kapazität +0.85% Global Langfristig (≥4 Jahre)
Bauwelle von Halbleiterfabriken +0.55% Nordamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Mandate zur Rehabilitation der Infrastruktur +0.50% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Leichtbau im Automobilbereich durch Verbundwerkstoffe +0.40% Europa, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Regulatorischer Druck für wasserbasierte und VOC-arme Produkte +0.35% Europa, Nordamerika Kurzfristig (≤2 Jahre)
Wachstum der Kapselung von EV-Batterien +0.30% Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Smart-Grid- und T&D-Infrastruktur +0.25% Global Langfristig (≥4 Jahre)


Erweiterung der Windenergie-Kapazität

Der Globale Windenergie-Rat prognostiziert, dass die kumulierte installierte Kapazität bis 2030 1.400 GW erreichen wird, was jährlich geschätzte 2,8 Millionen metrische Tonnen Verbundharzmaterialien für die Bladenproduktion allein erfordert . Epoxidharze bleiben die bevorzugte Matrix für große Offshore-Blätter, die 80 Meter überschreiten, aufgrund ihrer überlegenen Ermüdungsbeständigkeit und Haftung an Glas- und Kohlenstofffasern. Der Epoxidharzmarkt profitiert direkt von dieser Nachfrage, da jedes Megawatt Offshore-Windkapazität ungefähr 12–14 Tonnen von duroplastischen Harzmaterialien verbraucht, einschließlich Laminierharzsystemen und Kleberharzverbindungen, die in der strukturellen Verklebung verwendet werden.

Bau von Halbleiterfabriken

Das CHIPS- und Wissenschaftsgesetz in den Vereinigten Staaten hat mehr als 200 Milliarden USD an angekündigten Investitionen in Fabriken bis 2030 katalysiert . Epoxidformmassen, die für die Kapselung von Chips, die Anbringung von Dies und das Unterfüllen verwendet werden, stellen eine wertvolle Nische innerhalb des Epoxidharzmarktes dar. Elektrische Isolierharze, die für fortschrittliche Verpackungen - insbesondere für Fan-Out-Wafer-Level-Formate - maßgeschneidert sind, müssen ionische Verunreinigungswerte von unter 10 ppm liefern, eine Spezifikation, die die Eintrittsbarrieren hoch hält.

Mandate zur Rehabilitation der Infrastruktur

Das US-Infrastrukturinvestitions- und Arbeitsgesetz weist bis 2026 110 Milliarden USD für Straßen und Brücken zu, wobei Schutzbeschichtungs-Chemikalien und Bauharzprodukte in den bundesstaatlichen Haltbarkeitsstandards für Brückendecküberzüge und Bewehrungsbeschichtungen spezifiziert sind . Das Connecting Europe Facility in Europa sieht ebenfalls 33 Milliarden EUR für Verkehrskorridore vor, was die Nachfrage nach industriellen Beschichtungsharzen aufrechterhält, die Stahlbewehrungen in aggressiven Umgebungen schützen.

Kapselung von EV-Batterien

Der globale Übergang zur elektrischen Mobilität beschleunigt sich weiterhin, wobei Prognosen darauf hindeuten, dass die Akzeptanz von Elektrofahrzeugen (EV) bis 2030 einen signifikanten Anteil an den Neuzulassungen von leichten Nutzfahrzeugen ausmachen wird. Die Montage von Batteriepacks bleibt ein kritischer Wachstumstreiber, der stark auf spezielle Harzchemikalien - insbesondere thermomanagementfähige Vergussmassen und strukturelle Klebstoffe - angewiesen ist, um die Zellintegrität unter extremen Vibrationen und thermischen Zyklen sicherzustellen. Dieses Segment innerhalb des Epoxidharzmarktes verzeichnet zweistellige Wachstumsraten, insbesondere in den Produktionszentren von China und Europa, da die Anforderungen an die Energiedichte und Sicherheit von Batterien strenger werden.


Analyse der Auswirkungen von Einschränkungen

Einschränkungswerte sind richtungsweisend und stellen Gegenwinde für das Volumen- und Wertwachstum dar. Sie subtrahieren nicht mechanisch vom CAGR, sondern signalisieren Bereiche, in denen Beschaffungsrisiken, regulatorische Reibungen oder Preisschwankungen bei Rohstoffen das Wachstum des Epoxidharzmarktes dämpfen könnten.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Regulatorische Einschränkungen für BPA –0.40% Europa, Nordamerika Kurzfristig (≤2 Jahre)
Preisschwankungen bei Rohstoffen (ECH, BPA) –0.35% Global Kurzfristig (≤2 Jahre)
Handelszölle und Tarifeskalation –0.30% Nordamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Wettbewerb durch alternative Harzsysteme –0.25% Global Langfristig (≥4 Jahre)
Recyclingfähigkeit und Herausforderungen am Lebensende –0.20% Europa Mittel- bis langfristig (2–4 Jahre)


Regulatorische Einschränkungen für BPA

Die vorgeschlagene Einschränkung der Europäischen Chemikalienagentur für Bisphenol A gemäß Anhang XVII der REACH-Verordnung könnte mehr als 60% der aktuellen DGBEA-Harzproduktion betreffen, die für Lebensmittelbeschichtungen und Konsumgüter bestimmt ist . Die Reformulierungstermine erstrecken sich über 18–24 Monate, während dieser Zeit sehen sich Umformer mit Qualifizierungskosten von 5–15 Millionen USD pro Produktlinie konfrontiert. Der Epoxidharzmarkt muss diese Übergangskosten absorbieren, und Hersteller, die keine biobasierten Alternativen haben, riskieren, Regalplatz an Polyester- und Polyurethanersatzstoffe zu verlieren.

Preisschwankungen bei Rohstoffen

Die Preise für Epichlorhydrin (ECH) schwankten zwischen Q1 2023 und Q4 2024 um mehr als 35%, bedingt durch eine angespannte Propylversorgung und Produktionsstillstände in China [7]. Da ECH etwa 40% der Produktionskosten für Harze ausmacht, drücken solche Schwankungen die Margen für mittelständische Hersteller und schaffen Preissicherheit für Beschaffungsteams, die duroplastische Harzmaterialien auf Festpreisverträgen beziehen.

Handelszölle und Tarifeskalation

Antidumpingzölle auf chinesische Epoxidharze, die von mehreren asiatischen und europäischen Jurisdiktionen verhängt wurden, haben die Landekosten um 8–15% erhöht, die Handelsströme umgestaltet und die Nähe der Produktion für Klebstoffharzverbindungen und industrielle Beschichtungsharze gefördert [16].


Epoxy Resin Market Opportunities

Biobasierte und recycelbare Epoxidchemien

Pflanzenbasierte Epoxid-Systeme, die Cashew-Nuss-Schalenflüssigkeit, Lignin oder Isosorbid verwenden, nähern sich in bestimmten Anwendungen der Preisparität mit herkömmlichen BPA-basierten Formulierungen. Mit den strengeren REACH-Vorgaben für BPA können Hersteller, die in biokreislaufbasierte Spezialharzchemikalien investieren, Premiumpreise in der Verpackung, bei Dosenbeschichtungen und in der Unterhaltungselektronik erzielen.

Wasserbasierte Dispersions-Technologien

Wasserbasierte Epoxid-Dispersions eliminieren nahezu alle VOC-Emissionen und entsprechen den Grenzwerten der U.S. EPA und der EU-Richtlinie über industrielle Emissionen. Die Chance auf dem Epoxidharzmarkt ist hier erheblich: Chemikalien für Schutzbeschichtungen in architektonischen und maritimen Anwendungen könnten bis 2030 15–20% des lösungsmittelhaltigen Volumens auf wasserbasierte Produkte umstellen.

Infrastrukturaufbau in Schwellenländern

Indiens National Infrastructure Pipeline zielt bis 2030 auf Investitionen von 1,4 Billionen USD ab, während die südostasiatischen Länder gemeinsam 600 Milliarden USD für Transport- und Stadtentwicklung planen . Diese Programme erfordern massive Mengen an Bauharzprodukten für Bodenbeläge, strukturelle Verstärkungen und Korrosionsschutzbeschichtungen – Segmente, die im Vergleich zu Polyurethan derzeit unterdurchschnittlich mit Epoxid durchdrungen sind.

Komposite Wasserstoffspeicherbehälter

Die Wasserstoffwirtschaft schafft eine neue Anwendungsgrenze für Verbundharzmaterialien. Druckbehälter der Typ IV – faserverstärkt mit epoxidimprägniertem Kohlenstofffaser – sind entscheidend für Wasserstoff-Brennstoffzellenfahrzeuge mit 700 bar und stationäre Speicher. IRENA schätzt, dass die Investitionen in Wasserstoffinfrastruktur bis 2035 weltweit 700 Milliarden USD überschreiten könnten .

Digitale Formulierung und Datenmonetarisierung

KI-gesteuerte Formulierungsplattformen transformieren die Harzentwicklung und ermöglichen es Herstellern, Aushärtungspläne, Füllstoffbeladungen und Harz-Härter-Verhältnisse in Silico zu optimieren. Während derzeit etwa 20% der Entwicklungszyklen verkürzt werden, werden die Effizienzgewinne voraussichtlich auf 30–40% steigen, wenn die Datenqualität sich verbessert. Unternehmen, die diese Erkenntnisse erfolgreich durch "Formulierung-als-Service"-Modelle monetarisieren, schaffen wiederkehrende Einnahmequellen, die über den traditionellen Verkauf von Rohharzen hinausgehen.


Epoxy Resin Market Future Outlook

Elektrifizierungs-Superzyklus

Der globale Übergang von Verbrennung zu elektrifizierten Systemen—einschließlich E-Fahrzeugen, Wärmepumpen und netzgroßen Speichern—wird den adressierbaren Markt für elektrische Isolierharze und Vergussmassen bis 2035 voraussichtlich um 45% erweitern, so die Prognosen der IEA . Der Epoxidharzmarkt wird profitieren, da die Spannungsstufen steigen und die Anforderungen an das Wärmemanagement strenger werden.

Kreislaufwirtschaft und Nachhaltigkeitsberichterstattung

ESG-Offenlegungsvorschriften wie die EU-Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung werden Harzkonsumenten zwingen, die Auswirkungen über den Lebenszyklus zu dokumentieren, was die Einführung von recycelbarem Epoxid- und biobasierten duroplastischen Harzmaterialien beschleunigt. Hersteller, die nachweislich ihre CO2-Bilanz durch Dritte reduzieren, können Preisaufschläge von 8–12% verlangen [18].

Autonome Fertigung und KI-gesteuerte Formulierung

Digitale Zwillinge und maschinenlerngeleitete Aushärtungsoptimierung verändern die Produktion von Hochleistungs-Polymeren. Harzhersteller, die KI-gesteuerte Formulierungsplattformen einsetzen, berichten von 20–30% Reduzierungen der Zeit bis zur Qualifizierung neuer Verbundharzmaterialien, was zu einem schnelleren Markteintritt für Spezialqualitäten führt .

Wasserstoff und Energiespeicherung der nächsten Generation

IRENA prognostiziert, dass die globale Kapazität von Elektrolyseuren für grünen Wasserstoff bis 2035 550 GW erreichen wird, was eine erhebliche Nachfrage nach korrosionsbeständigen Laminierharzsystemen in Elektrolystapel-Assemblies und Druckbehältern der Typ IV schafft . Der Epoxidharzmarkt wird einen bedeutenden Anteil an diesem aufkommenden Anwendungsbereich gewinnen.


Analyse des regionalen Marktanteils

Region Metrik Primäre Investitionsthemen
Asien-Pazifik 43,8% Anteil (2025) Infrastruktur, Elektronik, Windenergie
Europa 8.074 Millionen USD (2025) Leichtbau im Automobilbereich, grüne Vorschriften
Nordamerika 22,5% Anteil (2025) Halbleiterfabriken, Autobahnrenovierung
Südamerika 3,95% CAGR (2026–2035) Öl- & Gasbeschichtungen, Bauwesen
Mittlerer Osten & Afrika 1.636 Millionen USD (2025) Entsalzung, petrochemische Infrastruktur
Gesamt 34.800 Millionen USD (2025) —

Der Epoxidharzmarkt zeigt eine ausgeprägte geografische Neigung zu Asien-Pazifik, wo Bauaktivitäten, Elektronikfertigung und der Einsatz von Windenergie gemeinsam fast die Hälfte der globalen Harzproduktion absorbieren. Nordamerika und Europa folgen, jeweils verankert durch unterschiedliche Nachfragepfeiler – Halbleiterverpackungen und Automobilverbundwerkstoffe – während Südamerika und der Mittlere Osten & Afrika Chancen mit hohem Wachstum und niedriger Basis für industrielle Beschichtungsharze und Bauharzprodukte darstellen [4].


Nordamerika

Land Metrik Haupttreiber
Vereinigte Staaten 78,4% des regionalen Anteils Halbleiterverpackungen und Beschichtungen für Brückenbeläge
Kanada 4,15% CAGR Schutzbeschichtungschemikalien für Ölsandpipelines
Mexiko 685 Millionen USD (2025) Erweiterung der Automobil-OEM-Montage


Die USA dominieren den Marktanteil von Epoxidharzen in Nordamerika durch eine Kombination aus mit dem CHIPS-Gesetz finanziertem Fabrikbau, Vorgaben zur Brückenreparatur des Verkehrsministeriums und robusten Beschaffungen von Windenergie entlang der Golfküste. Der Öl- und Gassektor Kanadas treibt eine stetige Nachfrage nach Kleberharzverbindungen und hochtemperaturbeständigen Novolakbeschichtungen für die Pipeline-Wartung an. Gleichzeitig profitiert Mexiko von der Nearshoring der Automobilproduktion, die elektrische Isolierharze und Verbundharzmaterialien verbraucht.

Europa

Land Metrik Haupttreiber
Deutschland 24,8% des regionalen Anteils Automobilverbundwerkstoffe und Windturbinenblätter
Vereinigtes Königreich 3,92% CAGR Offshore-Wind- und Marinebeschichtungen
Frankreich 1.120 Millionen USD (2025) Nukleare und luftfahrttechnische Kleberverbindungen
Italien 3,65% CAGR Chemikalien für architektonische Schutzbeschichtungen
Spanien 580 Millionen USD (2025) Onshore-Windinstallationen
Nordische Länder 4,28% CAGR Produkte aus Bauharzen für nachhaltiges Bauen
Russland 410 Millionen USD (2025) Öl- & Gaspipeline-Beschichtungen
Rest von Europa 11,5% des regionalen Anteils Gemischte industrielle Anwendungen


Deutschland verankert die europäische Nachfrage durch die aggressive Einführung von kohlenstofffaserverstärkten Epoxidkarosserieteilen durch seine Automobil-OEMs und seine Führungsposition in der Onshore- und Offshore-Windkapazität. Die Renovierungswelle-Strategie der EU zielt darauf ab, bis 2030 35 Millionen Gebäude zu renovieren, was den Verbrauch von duroplastischen Harzmaterialien für strukturelle Verstärkungen und Fußbodensysteme auf dem gesamten Kontinent beschleunigen wird.

Asien-Pazifik

Land Metrik Haupttreiber
China 52,6% des regionalen Anteils Elektronik, Bauwesen, Windenergie
Indien 6,78% CAGR Erweiterung von Infrastrukturpipelines und Stromnetzen
Japan 2.140 Millionen USD (2025) Halbleiterformmassen
Südkorea 4,45% CAGR Display- und Batterie-Kleberharzverbindungen
ASEAN 1.350 Millionen USD (2025) Industrielle Beschichtungen und marine Anwendungen
Rest von Asien-Pazifik 3,88% CAGR Aufstrebende Fertigungshubs


Chinas Position als größter Produzent und Verbraucher von Epoxidharzen der Welt ergibt sich aus seinen dominierenden Rollen in der Elektronikmontage, im Bauwesen und in der Herstellung erneuerbarer Energien. Indien stellt die am schnellsten wachsende Ländergelegenheit im Epoxidharzmarkt dar, angetrieben durch die nationale Infrastrukturpipeline und die rasante Urbanisierung, die die Nachfrage nach Spezialharzchemikalien in gewerblichen Fußböden, Wassertankbeschichtungen und Hochspannungsisolierharzen antreibt.

Südamerika

Land Metrik Haupttreiber
Brasilien 62,3% des regionalen Anteils Öl- & Gasbeschichtungen, Hochbau
Argentinien 3,72% CAGR Verbundharzmaterialien für Windkraftanlagen
Rest von Südamerika 305 Millionen USD (2025) Bergbau und industrielle Wartung


Die Offshore-Ölproduktion Brasiliens im Vorfeld des Salzes erfordert einen umfangreichen Einsatz von industriellen Beschichtungsharzen für Unterwasserpipelines und Plattformstrukturen. Gleichzeitig verbraucht der Hochbau-Sektor wachsende Mengen an selbstnivellierenden Epoxidböden und Bewehrungsbeschichtungen für städtische Verkehrsprojekte.

Mittlerer Osten & Afrika

Land Metrik Haupttreiber
Saudi-Arabien 31,5% des regionalen Anteils Vision 2030 Mega-Projekte
VAE 4,55% CAGR Produkte aus Bauharzen für Smart Cities
Südafrika 180 Millionen USD (2025) Bergbau und Energieinfrastruktur
Ägypten 4,10% CAGR Bau der neuen Verwaltungs-Hauptstadt
Rest von MEA 26,8% des regionalen Anteils Entsalzung und petrochemische Wartung


Das Vision 2030-Programm Saudi-Arabiens lenkt Hunderte von Milliarden Dollar in die nicht-ölbasierte Infrastruktur, einschließlich NEOM, dem Roten Meer-Projekt und der Riyadh Metro, die alle chemische Schutzbeschichtungen und Laminierharzsysteme für den Korrosionsschutz in extrem heißen Umgebungen spezifizieren.


Epoxidharzmarkt nach Region, 2025-2035

Epoxy Resin Market Segmentation

Nach Rohmaterial

Segment Metrik Primärer Nachfragefaktor
DGBEA (Bisphenol A und ECH) 39,5% Anteil (2025) Vielseitigkeit in Beschichtungen, Klebstoffen und Elektronik
DGBEF (Bisphenol F und ECH) 3.480 Millionen USD (2025) Chemikalienbeständige Anwendungen
Novolac (Formaldehyd und Phenole) 4,52% CAGR Hochtemperatur-Elektroisolationsharze
Aliphatisch (Aliphatische Alkohole) 1.740 Millionen USD (2025) UV-stabile Schutzbeschichtungschemikalien
Glycidylamin (Aromatische Amine und ECH) 4,85% CAGR Luft- und Raumfahrt-Verbundharzmaterialien
Sonstige (Biobasiert, Cycloaliphatisch) 7,18% CAGR Regulatorisch bedingte BPA-freie Reformulierung


DGBEA-Harze dominieren den Epoxidharzmarkt aufgrund ihres Gleichgewichts zwischen Kosten-effizienz und mechanischer Leistung. Hergestellt aus Bisphenol A und Epichlorhydrin, dienen diese duroplastischen Harzmaterialien als Rückgrat für industrielle Beschichtungs-Harze, strukturelle Klebstoff-Harzverbindungen und Leiterplatten-Laminierungen. Ihre weit verbreitete Verfügbarkeit über etablierte globale Lieferketten verstärkt die Marktstellung, obwohl die regulatorische Überprüfung von BPA allmählich F&E-Investitionen in Richtung Bisphenol-F und biobasierte Alternativen lenkt.

Biobasierte und cycloaliphatische Grade besetzen eine kleine, aber schnell wachsende Nische im Epoxidharzmarkt, mit einer Expansion von 7,18% CAGR. Diese Spezialharzchemikalien, die aus erneuerbaren Rohstoffen wie Pflanzenölen, Cardanol und Isosorbid gewonnen werden, sprechen markenbewusste Endverbraucher in der Verpackungs- und Unterhaltungselektronik an, die nach geringeren ökologischen Fußabdrücken suchen. Die Leistungsunterschiede im Vergleich zu herkömmlichen DGBEA-Formulierungen verringern sich, da Katalyse-Innovationen die Vernetzungsdichte und Glasübergangstemperaturen verbessern.

Nach Anwendung

Segment Metrik Primärer Nachfragefaktor
Farben und Beschichtungen 54,2% Anteil (2025) Instandhaltung der Infrastruktur und maritimer Schutz
Klebstoffe und Dichtstoffe 5.220 Millionen USD (2025) Automobil- und Elektronikmontage
Verbundstoffe 5,95% CAGR Windenergie und Leichtbau in der Luftfahrt
Elektrik und Elektronik 4.870 Millionen USD (2025) Halbleiterformung und PCB-Laminierung
Sonstige 3,48% CAGR Werkzeugbau, Gießen, Kunst-/Handwerksanwendungen


Farben und Beschichtungen bleiben die größte Anwendungs-kategorie im Epoxidharzmarkt, da sie Schutzbeschichtungschemikalien und industrielle Beschichtungs-Harze verbrauchen, die für Brückenüberzüge, Tankauskleidungen und maritimen Korrosionsschutz verwendet werden. Der Übergang zu wasserbasierten Epoxiddispersionen verändert dieses Segment, da strengere VOC-Grenzwerte in der EU und Nordamerika die Formulierer anregen, lösungsmittelbasierte Systeme zu ersetzen.

Verbundstoffe stellen die am schnellsten wachsende Anwendung dar, angetrieben durch die Herstellung von Windturbinenblättern und die Leichtbauweise von Karosserieteilen. Jede Offshore-Windturbine benötigt 15–20 Tonnen Laminierharzsysteme für die Blattinfusion, was die Infrastruktur für erneuerbare Energien zu einem strukturellen Nachfragefaktor für Hochleistungs-Polymere im Bereich der Verbundstoffe macht.

Nach physischer Form

Segment Metrik Primärer Nachfragefaktor
Flüssig 61,8% Anteil (2025) Beschichtungs-, Gieß- und Laminierungsanwendungen
Fest 7.830 Millionen USD (2025) Pulverbeschichtungen und Formmassen
Lösung 3,75% CAGR Elektrische Isolationsharze und Lacke
Wasserbasierte Dispersion 6,52% CAGR Niedrig-VOC-Regulatorische Einhaltung


Flüssige Epoxidharze haben den größten Anteil, da die meisten Beschichtungs-, Bodenbelags- und Laminierungsprozesse fließfähige duroplastische Harzmaterialien erfordern, die durch Sprühen, Bürsten oder Infusion aufgetragen werden können. Wasserbasierte Dispersionen, obwohl sie nach Volumen immer noch einen bescheidenen Anteil ausmachen, sind die am schnellsten wachsende physische Form im Epoxidharzmarkt, angetrieben durch Umweltvorschriften, die hoch-VOC-Formulierungen von Schutzbeschichtungschemikalien bestrafen.


Wettbewerbsbenchmarking

Der Epoxidharzmarkt ist stark konzentriert, wobei der Herfindahl-Hirschman-Index auf unter 1.200 geschätzt wird und die fünf größten Akteure etwa 42–48% des gesamten globalen Umsatzes ausmachen. Die Wettbewerbslandschaft hat sich durch M&A-Konsolidierungen verändert, wie den Kauf des Epoxidgeschäfts von Hexion durch Westlake Chemical, aber es gibt eine lange Liste regionaler Spezialisten für Klebstoffharzverbindungen und Spezialharzchemikalien, die die Fragmentierung aufrechterhält [22].

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Epoxidharzmarkt Strategische Positionierung
Hexion Inc. ~8–11% EPON- und EPIKURE-Systeme für Beschichtungen, Verbundwerkstoffe Breites Portfolio führend in duroplastischen Harzmaterialien
Huntsman Corporation ~7–10% Araldite-Marke, fortschrittliche Verbund- und Luftfahrt-Harze Spezialist für Hochleistungs-Laminierharzsysteme
Olin Corporation ~6–9% D.E.R. und D.E.N. flüssige und feste Harze Kosteneffizienter integrierter Hersteller
Nan Ya Plastics Corporation ~5–8% NPEL flüssige Harze für PCB und Beschichtungen Lieferkettenanker für Elektronik im asiatisch-pazifischen Raum
Kukdo Chemical Co., Ltd. ~4–7% YD- und KR-Serie für industrielle Beschichtungsharze Marktführer in Korea mit Expansion nach China
BASF SE ~3–6% Spezialhärtungsmittel und Modifikatoren Integration in nachgelagerte Formulierungen
Aditya Birla Chemicals ~3–5% Epotec-Reihe für Bauharzprodukte Kostenvorteil in Schwellenländern
Chang Chun Group ~3–5% BE- und BEF-Serie für Elektronikverkapselung Vertikale Integration mit Sitz in Taiwan
Sicomin Epoxy Systeme ~1–3% GreenPoxy biobasierte Formulierungen Nachhaltigkeit an erster Stelle


Aktuelle Nachrichten & Entwicklungen


  • Europäische Chemikalienagentur (Juni 2024): Hat einen Entwurf für einen Beschränkungsvorschlag für BPA in thermischem Papier und Beschichtungen veröffentlicht, was auf umfassendere regulatorische Maßnahmen hinweist, die die Rohstoffmischung des Epoxidharzmarktes umgestalten werden .


  • Sicomin Epoxy Systems (November 2023): Hat die USDA BioPreferred-Zertifizierung für sein GreenPoxy 56-Harz erhalten, das einen biobasierten Kohlenstoffgehalt von 56 % für Verbundharzmaterialien erreicht [24].


Epoxidharzmarkt Market Report Scope

Parameter Detail
Marktumfang Globaler Epoxidharzmarkt, der Rohmaterialtypen, Anwendungen, physische Formen und fünf geografische Regionen abdeckt
Studienzeitraum 2021–2035
CAGR (Prognose) 3,82% (2026–2035)
Marktgröße — Basisjahr (2025) 34.800 Millionen USD
Marktgröße — Prognoseendpunkt (2035) 50.633 Millionen USD
Schnellst wachsendes Segment (Anwendung) Verbundwerkstoffe (5,95% CAGR)
Schnellst wachsende Region Asien-Pazifik (6,55% CAGR)
Profilierte Unternehmen 10 (Hexion, Huntsman, Olin, Nan Ya Plastics, Kukdo Chemical, BASF, Aditya Birla Chemicals, Chang Chun Group, Spolchemie, Sicomin)
Bewährungswährung Millionen USD

FAQs

Was ist die typische Haltbarkeit von Epoxidharzen in Industriequalität und wie beeinflusst die Lagerung die Beschaffungsplanung?
Die meisten ungefüllten flüssigen Epoxidharze bleiben bei einer Lagerung zwischen 15–25 °C in versiegelten Behältern 18–24 Monate stabil [8]. Beschaffungsteams sollten saisonale Temperaturschwankungen in die Berechnungen für Sicherheitsbestände einbeziehen.
Wie schneiden wasserbasierte Epoxid-Systeme im Vergleich zu lösungsmittelbasierten Formulierungen in Bezug auf den Korrosionsschutz ab?
Wasserbasierte Systeme erreichen 85–90% des Salzsprühwiderstands ihrer lösungsmittelbasierten Pendants und reduzieren die VOC-Emissionen um über 80% . Die Leistungsunterschiede verringern sich weiterhin, während sich die Dispersionstechnologie weiterentwickelt.
Welche Qualifikationshürden müssen neue Anbieter überwinden, um Epoxidformmassen an Halbleiterfabriken zu liefern?
Die Qualifikationszyklen in Fabriken dauern typischerweise 12–18 Monate und erfordern ionische Reinheitswerte unter 10 ppm sowie Feuchtigkeitsaufnahmewerte unter 0,15% . Kapitalintensive Tests schaffen hohe Barrieren für Neueinsteiger.
Wie beeinflussen Recyclingvorschriften in Europa das Lebenszyklusmanagement von epoxidbasierten Verbundwerkstoffen?
Die Überarbeitungen der EU-Abfallrahmenrichtlinie von 2025 verlangen von den Produzenten, die Recyclingwege für duroplastische Verbundwerkstoffe nachzuweisen [18]. Pyrolyse- und Solvolysewege entstehen, sind jedoch in großem Maßstab noch vorkommerziell.
Welche Chemie der Härter gewinnt am meisten an Bedeutung für Anwendungen im Epoxidharzmarkt in EV-Batterien?
Anhydridbasierte Härter werden für Batteriegießmassen bevorzugt, da sie eine geringe Exothermie und hervorragende elektrische Isoliereigenschaften aufweisen [14]. Amingehärtete Alternativen dienen strukturellen Bindungsrollen.
Wie empfindlich ist der Epoxidharzmarkt gegenüber Preisschwankungen bei Rohöl, angesichts seiner petrochemischen Rohstoffbasis?
ECH und BPA – beide aus Erdöl gewonnen – machen etwa 55–65% der Produktionskosten von Harzen aus [7]. Eine anhaltende Preisschwankung von 20 USD pro Barrel kann die Harz-Margen um 4–6 Prozentpunkte beeinflussen.
Welche Rolle spielen digitale Zwillinge bei der Optimierung von Aushärtungszyklen für Verbundharzmaterialien in der Luft- und Raumfahrtfertigung?
Digitale Zwillinge simulieren thermische Profile und Aushärtungsgradienten und reduzieren die Autoklavzykluszeiten um 15–25% . Luft- und Raumfahrt-OEMs verlangen zunehmend eine Validierung digitaler Zwillinge vor der Zertifizierung von Teilen.
Autor
Autor Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, technical publications, and authoritative industry organizations. Key sources included:

Regulatory & Standards Bodies:

US Federal Communications Commission (FCC) – Equipment Authorization Database for radar device certifications

European Telecommunications Standards Institute (ETSI) – EN 302 858 standards for automotive radar

US Department of Transportation (DOT) – National Highway Traffic Safety Administration (NHTSA) vehicle safety regulations

European Union Aviation Safety Agency (EASA) – radar equipment certification for aerospace applications

US Federal Aviation Administration (FAA) – radar systems for air traffic control and weather monitoring

International Telecommunication Union (ITU) – Radio Regulations for radar frequency allocations

Government & Defense Sources:

US Department of Defense (DoD) – Defense Advanced Research Projects Agency (DARPA) radar technology programs

European Defence Agency (EDA) – military radar capability development reports

US National Oceanic and Atmospheric Administration (NOAA) – Next-Generation Radar (NEXRAD) data

NATO Standardization Office (NSO) – radar system interoperability standards

Japan Ministry of Internal Affairs and Communications (MIC) – radio equipment regulations

China Ministry of Industry and Information Technology (MIIT) – radar equipment type approval database

Industry & Technical Organizations:

Institute of Electrical and Electronics Engineers (IEEE) – Aerospace & Electronic Systems Society

International Society for Optics and Photonics (SPIE) – radar sensor technologies publications

Society of Automotive Engineers (SAE) – J2945 standards for vehicular radar systems

Automotive Research Association (ARA) – intelligent transportation systems research

European Radar Conference (EuRAD) – technical proceedings and industry trends

International Radar Symposium (IRS) – global radar technology developments

Market Intelligence Sources:

Semiconductor Industry Association (SIA) – sensor component shipment data

Global Semiconductor Alliance (GSA) – radar chipset market analysis

Automotive Electronics Council (AEC) – component qualification standards

These sources served to gather frequency allocation data, regulatory approval statistics, safety certification requirements, technology roadmaps, and market landscape analysis for continuous wave (CW) radar, frequency-modulated continuous wave (FMCW) radar, pulsed radar, and millimeter-wave radar technologies in the automotive, aerospace & defense, industrial automation, security & surveillance, and weather monitoring industry.


Primary Research

In the primary research process, stakeholders from both the supply and demand sides were interviewed to acquire both qualitative and quantitative insights. The supply-side sources comprised CEOs, VPs of Engineering, radar system architects, regulatory compliance leaders, and commercial directors from radar sensor manufacturers, semiconductor foundries, and RF component suppliers. Automotive OEM electronics procurement heads, aerospace & defense system integrators, industrial automation engineers, smart city project managers, and security system integrators from transportation authorities, defense contractors, manufacturing facilities, and critical infrastructure operators comprised our demand-side sources. Through primary research, market segmentation was verified, product development timelines were confirmed, and insights regarding technology adoption patterns, pricing strategies, and regulatory compliance dynamics were obtained.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across radar detectors, radar scrambling devices, antennas, transmitters, receivers, and processing units

Analysis of reported and modeled annual revenues specific to radar sensor portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (unit shipment × ASP by application) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for automotive ADAS, traffic monitoring, aerospace & defense, industrial IoT, security & surveillance, and weather monitoring segments

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Magnesium Sulfate Market – Forecast till 2027
Fallstudie
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















