Markt für elektrische Dreiräder Marktzusammenfassung
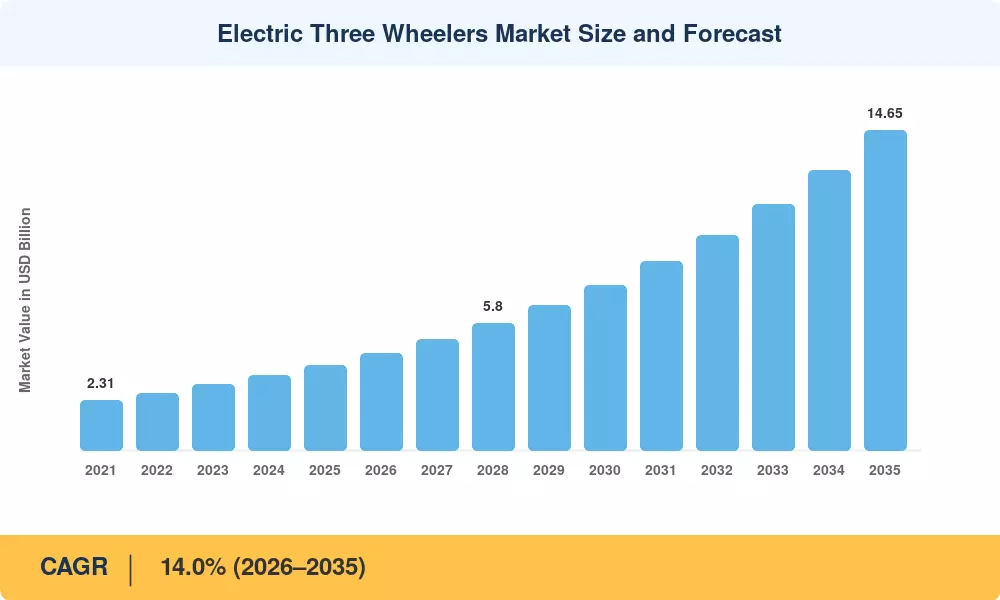
Der Markt für elektrische Dreiräder wurde im Jahr 2025 auf 3,90 Milliarden US-Dollar geschätzt, wobei der Prognosezeitraum 2026 bei 4,50 Milliarden US-Dollar begann und bis 2035 voraussichtlich 14,65 Milliarden US-Dollar erreichen wird, was einer durchschnittlichen jährlichen Wachstumsrate von 14,0 % von 2026 bis 2035 entspricht. Indiens PM E-DRIVE-Programm und das vorgeschlagene FAME-III-Programm in Kombination mit der EU Das Fit-for-55-Paket und die kommerziellen Kredite des US Inflation Reduction Act haben ein globales politisches Umfeld geschaffen, das die Flottenökonomie aktiv auf emissionsfreie Dreiräder ausrichtet. Diese regulatorischen Hebel beschleunigen die Einführung schneller, als es die organische Nachfrage allein erlauben würde.
Ein struktureller Technologiewandel verändert den Markt für elektrische Dreiräder von innen heraus. Ältere Fahrzeuge mit Blei-Säure-Antrieb – lange Zeit das Rückgrat des südasiatischen Last-Mile-Transports – weichen Plattformen mit Lithium-Ionen-Antrieb, da die Paketpreise bis 2024 im Vergleich zum Vorjahr um etwa 12 % gesunken sind[2]. Auch Batteriewechselnetzwerke haben sich rasch entwickelt; Ein großer indischer Betreiber hat über 50 Millionen Wechsel an 1.400 Stationen durchgeführt und so die Ausfallzeiten gewerblicher Fahrer von Stunden auf Minuten reduziert[3]. Dieser Ausbau der Infrastruktur ist ein entscheidender Faktor für die Elektrifizierung im Flottenmaßstab.
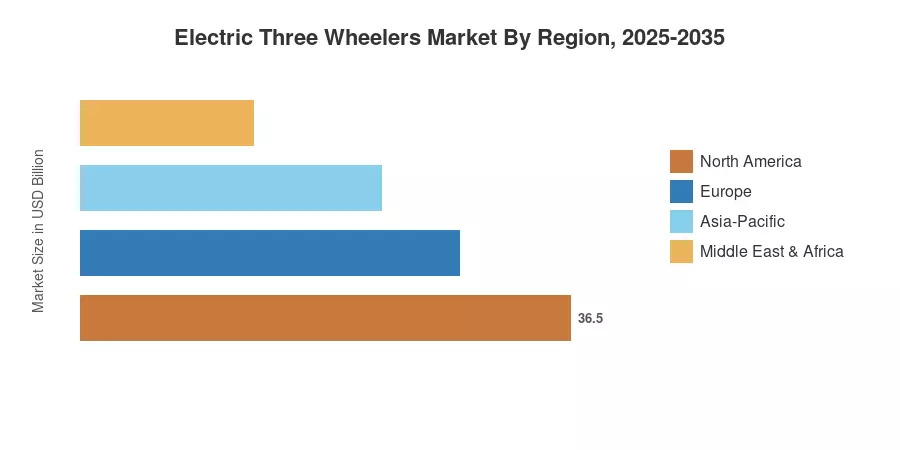
Der asiatisch-pazifische Raum beherrscht den Markt für elektrische Dreiräder mit einem Umsatzanteil von etwa 77 % im Jahr 2025, verankert durch die riesigen installierten Flotten Indiens und Chinas. Die Region Naher Osten und Afrika schreitet mit einer prognostizierten jährlichen Wachstumsrate von 21,0 % am schnellsten voran, angetrieben durch die Urbanisierung in Städten südlich der Sahara und neue Importanreize in den Golfstaaten[4]. Europa hält mit rund 8 % den zweitgrößten Anteil, unterstützt durch Vorschriften für Fahrzeuge der Klasse L und kommunale Null-Emissions-Zonen. Da die Gesamtbetriebskostenparität in allen Regionen zunimmt, werden elektrische Dreiräder im kommenden Jahrzehnt von einem Nischenprodukt zu einer Mainstream-Nutzfahrzeugplattform werden.
Wichtige Erkenntnisse aus dem Bericht
• Nach Endverbrauch
- Passagiertransportunternehmen hatten mit einem Umsatzanteil von etwa 76 % im Jahr 2025 eine dominierende Stellung auf dem Markt für elektrische Dreiräder, angetrieben durch stark ausgelastete städtische Pendlerflotten in Süd- und Südostasien.
- Gütertransporte stellen das am schnellsten wachsende Endverbrauchssegment dar und werden bis 2035 voraussichtlich mit einer jährlichen Wachstumsrate von 20,0 % wachsen, da Logistikbetreiber auf der letzten Meile ihre Lieferflotten elektrifizieren.
• Nach Batterietyp
- Lithium-Ionen-AkkuSysteme wachsen mit einer durchschnittlichen jährlichen Wachstumsrate von 22,5 % und verdrängen Blei-Säure-Akkus stetig, da die Kosten auf Zellebene sinken und die Energiedichte steigt.
• Nach Leistungsabgabe
- Das Leistungssegment mit 2 bis 4 kW machte im Jahr 2025 etwa 47 % des Marktes für Elektro-Dreiräder aus, was die Dominanz langsamer städtischer Personenkraftwagen widerspiegelt.
• Nach Lademodell
- Der Batteriewechsel als Lademodell wird voraussichtlich mit einer jährlichen Wachstumsrate von 25,8 % zunehmen, obwohl das feste Plug-in-Laden immer noch einen Anteil von rund 82 % hat.
• Nach Region
- Der asiatisch-pazifische Raum erwirtschaftete im Jahr 2025 rund 77 % des weltweiten Marktumsatzes für elektrische Dreiräder, wobei Indien und China die beiden größten nationalen Märkte sind.
- Die Region Naher Osten und Afrika führt die Wachstumsprognosen mit einer jährlichen Wachstumsrate von 21,0 % an, während Europa durch regulatorische Anreize für die L-Kategorie expandiertElektrofahrzeuge.
Marktgröße und Prognose (2021–2035)
Die Schätzungen von Market Research Future für den Markt für elektrische Dreiräder basieren auf Primärinterviews mit Flottenbetreibern, Offenlegungen von OEM-Lieferungen, Batterieimportaufzeichnungen und staatlichen Registrierungsdatenbanken in 32 Ländern. Historische Zahlen (2021–2024) basieren auf verifizierten Versand- und Umsatzdaten, während die Prognose (2026–2035) ein Bottom-up-Modell anwendet, das anhand politischer Zeitpläne und Lithium-Ionen-Kostenkurven kalibriert wird.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



