Wasserkocher-Markt (2026 - 2035)

Marktgröße, Marktanteil, Branchentrend und Analyse von Wasserkochern: Forschungsbericht nach Produkttyp (Standard-Wasserkocher, Wasserkocher mit variabler Temperatur, intelligente/vernetzte Wasserkocher, andere), nach Material (Edelstahl, Kunststoff, Glas, andere), nach Kapazität (weniger als 1,0 l, 1,0–1,5 l, mehr als 1,5 l), nach Endbenutzer (Wohnbereich, Gewerbe/HoReCa), nach Vertriebskanal (Supermärkte und Verbrauchermärkte, Spezialitäten). Geschäfte, Online, Sonstige) – Prognose bis 2035
ID: MRFR/CG/31321-HCR 128 Pages Pradeep Nandi Last Updated: September 17, 2026
Electric Kettle Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.96%
2025 Market SizeUSD 2.02 Billion
2035 Market SizeUSD 3.31 Billion
Key Players
Philips
Groupe SEB (Tefal
Moulinex)
De'Longhi Group
Breville Group
Spectrum Brands
Opportunities
  • Premiumization through Sustainable Materials
  • Subscription-Based Maintenance and Descaling Services
  • Emerging Market Electrification

Electric Kettle Market Summary

Der Markt für elektrische Wasserkocher erreichte 2025 eine Bewertung von 2,02 Milliarden USD und wird voraussichtlich von 2,14 Milliarden USD im Jahr 2026 auf 3,31 Milliarden USD bis 2035 wachsen, mit einer CAGR von 4,96% während des Prognosezeitraums. Zwei Katalysatoren untermauern diesen Verlauf: die 0,5-Watt-Standby-Leitlinie der Europäischen Union, die im Mai 2025 in Kraft trat und eine Neugestaltung von Geräten auf dem gesamten Kontinent erforderte [1], und der beschleunigte Übergang zu vernetzten Küchengeräten in Einpersonenhaushalten in städtischen Gebieten in Asien-Pazifik und Nordamerika. Gemeinsam haben diese Kräfte den Markt für elektrische Wasserkocher über das Gebiet der Waren hinaus und in eine designorientierte, digital unterstützte Wachstumsphase bewegt.

Die Technologie der Heizelemente steht im Mittelpunkt dieser Transformation. Exponierte Spulendesigns — einst Standard bei Modellen der Budgetklasse — weichen verdeckten Flachplatten- und Dickschicht-Elementen, die die Kochzeiten um bis zu 30 Prozent verkürzen und die Bildung von Kalkablagerungen reduzieren . Die globalen Investitionen in Smart Home-Integration überstiegen 2024 170 Milliarden USD, und elektrische Wasserkocher mit WLAN-fähigen Temperatureinstellungen stellen nun die am schnellsten wachsende Produktunterkategorie im Markt für elektrische Wasserkocher dar .

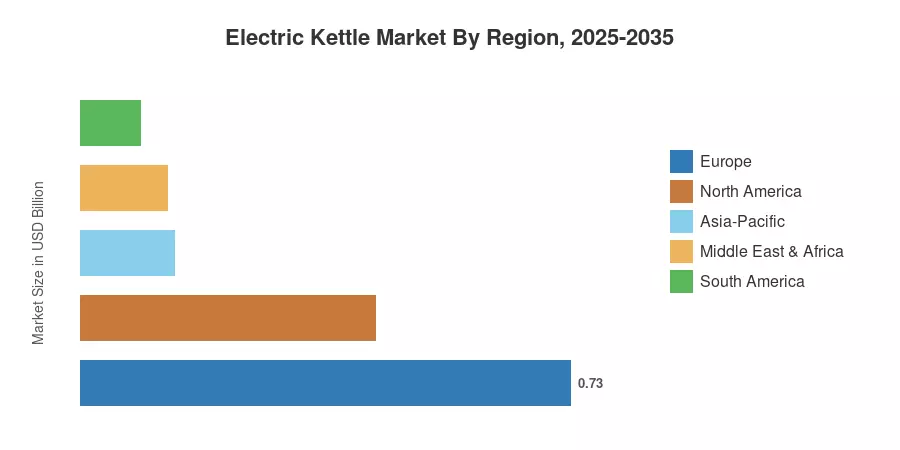
Europa hat die dominierende Position mit etwa 36,2% des globalen Umsatzes, angetrieben durch strenge Ökodesign-Vorschriften und eine tief verwurzelte Teekultur. Asien-Pazifik ist die am schnellsten wachsende Region, unterstützt durch steigende verfügbare Einkommen in China, Indien und den ASEAN-Staaten, während Nordamerika den zweitgrößten Anteil auf der Grundlage von Spezialitäten Kaffee und Pour-Over-Brautrends hält. Im kommenden Jahrzehnt wird der Markt für elektrische Wasserkocher voraussichtlich von plattformgesteuertem Einzelhandel, nachhaltiger Materialinnovation und der Premiumisierung alltäglicher Küchengeräte profitieren.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Standard elektrische Wasserkocher machten 2025 44,3% des Umsatzes im Markt für elektrische Wasserkocher aus, gestützt durch Preissensibilität in Entwicklungsländern.
  • Smart- und vernetzte Wasserkocher-Varianten wachsen mit einer CAGR von 10,6% bis 2035, angetrieben von IoT-Küchenökosystemen.


• Nach Material


  • Baumaterialien aus Edelstahl hielten 2025 53,9% des Marktanteils im Bereich elektrische Wasserkocher.

• Nach Kapazität

  • Das Segment mit einer Kapazität von 1,0–1,5 L generierte 2025 59,5% der Marktgröße für elektrische Wasserkocher.


• Nach Endbenutzer


  • Kommerzielle und HoReCa-Endbenutzer wachsen mit einer CAGR von 6,0% und übertreffen das Segment der privaten Haushalte aufgrund von Renovierungszyklen im Gastgewerbe.

• Nach Region

  • Europa hielt den größten regionalen Anteil am Markt für elektrische Wasserkocher, unterstützt durch die Ökodesign-Vorgaben der EU.
  • Asien-Pazifik expandiert mit der höchsten regionalen CAGR, angeführt von der Urbanisierung in China und Indien.
  • Online-Vertriebskanäle wachsen mit einer CAGR von 12,0%, mehr als doppelt so hoch wie der durchschnittliche Kanal.


Marktgröße und Prognose für elektrische Wasserkocher (2021–2035)

Die Methodik zur Marktgrößenschätzung von Market Research Future integriert primäre Interviews mit Geräte-OEMs, Vertriebsdurchlaufprüfungen und Handelszoll-Daten aus 32 Ländern. Historische Zahlen (2021–2024) spiegeln tatsächliche Lieferungen wider, während der Prognosezeitraum (2026–2035) ein Bottom-up-Umsatzmodell anwendet, das gegen makroökonomische Verbrauchsindikatoren und regulatorische Zeitpläne kalibriert ist.
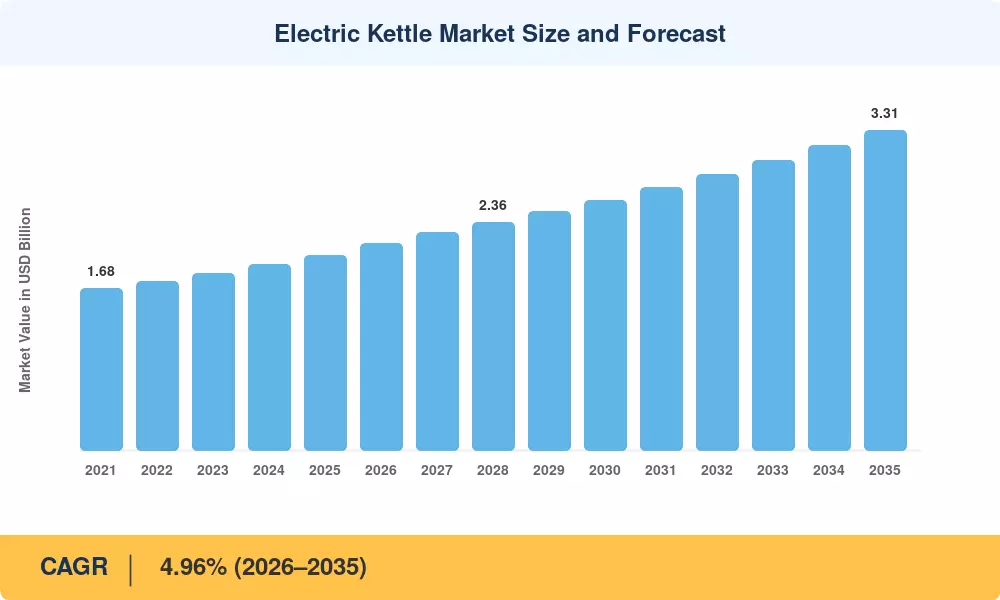
Marktgröße und Prognose für elektrische Wasserkocher
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkung Zeitrahmen
EU-Ökodesign- & Standby-Leistungsregelungen +0,9% Europa, Global Kurzfristig (≤2 Jahre)
Smart Home & IoT-Küchenintegration +0,8% Nordamerika, Europa, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Urbanisierung & Ein-Personen-Haushalte +0,7% Asien-Pazifik, Südamerika Langfristig (≥4 Jahre)
Premiumisierung von Küchengeräten +0,5% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Expansion des E-Commerce-Kanals +0,6% Global Kurzfristig (≤2 Jahre)
Nachhaltigkeit & Einführung von recycelbaren Materialien +0,4% Europa, Nordamerika Langfristig (≥4 Jahre)
Spezialkaffee & Pour-Over-Braukultur +0,3% Nordamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)


EU-Ökodesign- und Standby-Leistungsregelungen

Die Durchführungsverordnung der Europäischen Kommission zum Ökodesign begrenzt den Standby-Verbrauch auf 0,5 Watt für kleine Küchengeräte, die ab Mai 2025 wirksam wird, und zwingt die Hersteller, die Firmware zur Energieverwaltung und die Isolierung[1] neu zu gestalten. Die Compliance-Kosten beliefen sich im Durchschnitt auf 1,2 Millionen EUR pro Produktlinie für mittelständische OEMs, doch die neu gestalteten Modelle verbrauchen bis zu 22% weniger Energie pro Kochzyklus – ein Verkaufsargument, das die durchschnittlichen Verkaufspreise in Westeuropa um 8–11% erhöht hat[12]. Dieser regulatorische Druck ist zum größten kurzfristigen Beschleuniger für den Markt für elektrische Wasserkocher geworden.

Smart Home und IoT-Küchenökosysteme

Die weltweiten Lieferungen von Smart-Home-Geräten überschritten 2024 die 1,1 Milliarden Einheiten. Elektrische Wasserkocher mit app-basierten Temperatureinstellungen, Sprachassistenten-Kompatibilität und Nutzungstracking-Dashboards machen nun das am schnellsten wachsende Produktsegment im Markt für elektrische Wasserkocher aus. Die Integrationen von Amazon Alexa und Google Home senkten die Kosten pro Einheit für die Konnektivität auf unter 2,50 USD, was die Wi-Fi-Fähigkeit selbst in mittleren Preissegmenten rentabel macht[13].

Urbanisierung und Ein-Personen-Haushalte

Die Vereinten Nationen prognostizieren, dass bis 2050 68% der Weltbevölkerung in städtischen Gebieten leben werden, gegenüber 56% im Jahr 2024[7]. Kompakte Wasserkocher mit einem Volumen von unter 1,0 Litern sind die direkten Nutznießer: Sie nehmen weniger Platz auf der Arbeitsfläche ein, kochen Wasser in weniger als 90 Sekunden und senken den Energieverbrauch pro Nutzung um etwa 35% im Vergleich zu Standardmodellen mit 1,7 Litern. Dieser strukturelle demografische Wandel bietet einen nachhaltigen Rückenwind für den Markt für elektrische Wasserkocher in Asien-Pazifik und Lateinamerika.

Expansion des E-Commerce-Kanals

Der Online-Verkauf von kleinen Küchengeräten wuchs zwischen 2022 und 2025 fast doppelt so schnell wie die stationären Kanäle. Direktvertriebsmarken können die traditionellen Einzelhandelsmargen von 40–55% umgehen, aggressiv preislich agieren und in von Influencern geführtes Content-Marketing investieren, das bei jüngeren Zielgruppen Anklang findet.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Preisschwankungen bei Rohstoffen (Edelstahl, Kupfer) −0,4% Global Kurzfristig (≤2 Jahre)
Niedrige Wechselkosten & Wahrnehmung von Rohstoffen −0,3% Asien-Pazifik, MEA Langfristig (≥4 Jahre)
Regulatorische Fragmentierung in Schwellenländern −0,2% Südamerika, MEA Mittel- bis langfristig (2–4 Jahre)
Wettbewerb durch Multifunktionsgeräte −0,3% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Verbraucherpräferenz für Herdalternativen −0,2% Nordamerika Langfristig (≥4 Jahre)


Preisschwankungen bei Rohstoffen

Das Hauptlegierungselement in Edelstahl der Klasse 304 Edelstahl, Nickel, erlebte von Q1 2023 bis Q4 2024 einen Preisschwankung von 47%, was die Bruttomargen der OEMs im Markt für elektrische Wasserkocher um 200–350 Basispunkte unter Druck setzte . Hersteller ohne langfristige Hedging-Verträge waren gezwungen, Kosten zu absorbieren oder das Risiko einer Delistung im Vertriebskanal einzugehen, insbesondere in preiselastischen Kategorien unter 30 USD Einzelhandel.


Niedrige Wechselkosten und Wahrnehmung von Rohstoffen

In Märkten, in denen Standardwasserkocher für unter 15 USD verkauft werden, ist die Markenloyalität gering und Kaufentscheidungen hängen fast ausschließlich vom Preis ab. Produkte von Handelsmarken großer Einzelhändler haben schätzungsweise 18–22% des Stückvolumens im Asien-Pazifik-Raum erobert, was die Preismacht und den ROI von Markenherstellern unter Druck setzt.

Wettbewerb durch Multifunktionsgeräte

Kombinationsgeräte — Heißwasserspender mit integrierter Filtration, Instant-Heißwasserhähne und Multikocher mit Kochmodi — untergraben das Wertversprechen von Einzweckgeräten im Markt für elektrische Wasserkocher in gehobenen westlichen Haushalten [17]. Der Verkauf von Instant-Heißwasserspendern für die Theke wuchs 2024 in Nordamerika um 14% im Jahresvergleich und lenkte Anteile von den Käufen von Standalone-Wasserkochern ab.


Electric Kettle Market Opportunities

Premiumisierung durch nachhaltige Materialien

Die Zahlungsbereitschaft der Verbraucher für Küchenprodukte aus recyceltem Edelstahl oder BPA-freien Bioplastiken, die einen Aufpreis von 15–20 % kosten, schafft Möglichkeiten zur Margensteigerung [10]. Marken, die glaubwürdig die Herkunft der Materialien und die Reduzierung des CO2-Fußabdrucks zertifizieren, können Anteile im mittleren bis oberen Preissegment des Marktes für elektrische Wasserkocher gewinnen.

Abonnementbasierte Wartungs- und Entkalkungsdienste

Modelle für Geräte als Dienstleistung sind noch in der Anfangsphase, wachsen jedoch. Die Bündelung eines energieeffizienten Wasserkochers mit einem vierteljährlichen Abonnement für Entkalkungskartuschen bietet wiederkehrende Einnahmen und stärkt die Markenbindung — ein Spielbuch, das von Wasserfiltrationsunternehmen übernommen wurde, die 2024 weltweit über 4,5 Milliarden USD generierten.

Elektrifizierung auf Schwellenmärkten

Zwischen 2020 und 2024 werden in Subsahara-Afrika und ländlichem Südasien voraussichtlich 130 Millionen neue Netzanschlüsse erwartet, aufgrund der schnellen Elektrifizierung der Haushalte in diesen Regionen, so die Weltbank [20]. Jeder Anschluss ist ein neuer Verbraucher für den Markt der elektrischen Wasserkocher, insbesondere im Einzelhandelspreissegment unter 12 USD.


Spezialgetränke und Barista-Kultur

Die Third-Wave-Kaffeebewegung hat die Nachfrage nach Präzisionswasserkochern mit Schwanenhalsausgüssen und Temperaturkontrolle auf ein Grad erhöht. Der Verbrauch von Spezialkaffee wuchs zwischen 2021 und 2024 in Nordamerika und Ostasien jährlich um 11 %, was die Premium-Preise für Wasserkocher über 80 USD ansteigen ließ .

Datenmonetarisierung über vernetzte Geräte

Intelligente Wasserkocher, die Nutzungsmuster protokollieren — Kochhäufigkeit, bevorzugte Temperaturen, Spitzenverbrauchszeiten — erzeugen Verhaltensdatensätze, die Gerätehersteller über Partnerschaften mit Energieversorgern und gezielte Cross-Selling-Kampagnen monetarisieren können. Diese Datenebene verwandelt einen Verkauf von Hardware mit niedriger Marge in eine Plattformökonomie-Möglichkeit.


Electric Kettle Market Future Outlook

KI-gestützte Personalisierung und vorausschauendes Brühen

Bis 2028 wird erwartet, dass führende Hersteller von Haushaltsgeräten maschinelles Lernen in Geräten integrieren, das die Benutzerpräferenzen — Wassertemperatur, Volumen, Tageszeit — lernt und entsprechend vorheizt. Die IEA schätzt, dass die KI-gesteuerte Optimierung von Geräten den Energieverbrauch in Wohnküchen in den OECD-Ländern bis 2032 um 12 % senken könnte [25]. Diese Intelligenzschicht wird die Wettbewerbsdifferenzierung im Markt für elektrische Wasserkocher von Hardware-Spezifikationen auf Software-Erfahrungen verlagern.

Kreislaufwirtschaft und erweiterte Herstellerverantwortung

Die von der Europäischen Kommission vorgeschlagene Verordnung über Ökodesign für nachhaltige Produkte wird die Hersteller von Geräten verpflichten, Reparierbarkeitsbewertungen bereitzustellen und Ersatzheizelemente mindestens sieben Jahre nach dem Verkauf anzubieten [10]. Der Markt für elektrische Wasserkocher wird an Marken gehen, die proaktiv modulare Wasserkocher-Designs verwenden und sich regulatorische Vorteile sowie Verbrauchervertrauen sichern.


Plattformökonomie und Ökosystem-Lock-In

Verbundene Wasserkocher werden zu Einstiegspunkten in breitere Küchenplattformen. Ein Verbraucher, der einen elektrischen Wasserkocher mit schneller Kochfunktion und einer markenspezifischen App kauft, hat laut einer europäischen Studie zu Unterhaltungselektronik von 2024 eine 3,4-fach höhere Wahrscheinlichkeit, den Toaster oder die Kaffeemaschine derselben Marke zu kaufen . Diese Cross-Selling-Dynamik belohnt frühe Akteure im Markt für elektrische Wasserkocher mit einem überdurchschnittlichen Kundenwert über die Lebensdauer.

Premiumisierung in Schwellenländern

In Südostasien (mit einem geschätzten jährlichen BIP pro Kopf-Wachstum von 4,8 % bis 2035 laut der Weltbank [20]) wird die adressierbare Nachfrage über den Einstiegspreisen allmählich erweitert. Der Markt für elektrische Wasserkocher in der ASEAN-Region wird voraussichtlich von dem aktuellen Durchschnittspreis von unter 15 USD auf einen mittleren Preispunkt von 25–35 USD bis 2032 steigen.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Europa 36,2% Anteil (2025) Ökodesign-Konformität, Premium-Wasserkocher
Asien-Pazifik 7,1% CAGR (2026–2035) Urbanisierung, kostengünstige Fertigung
Nordamerika 0,44 Milliarden USD (2025) Spezialitätenkaffee, Smart-Home-Integration
Südamerika 4,3% CAGR (2026–2035) Elektrifizierung, Einzelhandelsausbau
Mittlerer Osten & Afrika 0,13 Milliarden USD (2025) Gastgewerbe, Erstkäufer
Gesamt 2,02 Milliarden USD (2025) —

Der Markt für elektrische Wasserkocher zeigt eine klare regionale Stratifikation: Reife Tee- und Kaffeekulturen in Europa tragen zur größten Umsatzbasis bei, während schnelle Urbanisierung und steigende verfügbare Einkommen Asien-Pazifik auf den höchsten Wachstumspfad treiben. Die Spezialitätengetränkekultur Nordamerikas fördert die Premiumisierung, und Südamerika sowie der MEA-Raum bieten frühzeitige Volumenmöglichkeiten, die mit der Elektrifizierung von Haushalten verbunden sind.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 72,4% des regionalen Anteils Pour-over-Kaffeekultur, DTC-Marken
Kanada 5,8% CAGR Nachhaltige Anreizprogramme für Geräte
Mexiko 0,03 Milliarden USD Wachsende Nachfrage der Mittelschicht


Die USA machen den Großteil des Marktes für elektrische Wasserkocher in Nordamerika aus, angetrieben von einem Anstieg des Spezialitätenkaffee-Hausbrauens. Die Kategorie für kleine Küchengeräte bei Amazon wuchs 2024 im Vergleich zum Vorjahr um 18%, wobei elektrische Wasserkocher zu den fünf meistverkauften SKUs nach Stückzahl gehörten . Das bundesweite Programm zur Energieeffizienzförderung in Kanada bietet bis zu 50 CAD pro qualifiziertem Niedrigleistungsgerät und fördert die Einführung von Premium-Modellen [21].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 19,8% des regionalen Anteils Ingenieurgeführtes Design, BSH-Präsenz
Vereinigtes Königreich 0,14 Milliarden USD Tiefe Teekultur
Frankreich 5,3% CAGR Premiumisierung von Küchengeräten
Italien 0,06 Milliarden USD Segment der Espresso-Zubehörteile
Spanien 4,8% CAGR Tourismusgetriebenes HoReCa-Nachfrage
Nordische Länder 0,05 Milliarden USD Nachhaltigkeitsorientierte Verbraucher
Russland 4,1% CAGR Dynamik der Importsubstitution
Rest von Europa 0,10 Milliarden USD Breite der Ersatzzyklen


Die Dominanz Europas im Markt für elektrische Wasserkocher beruht auf einer Kombination aus kulturellen Konsumgewohnheiten und regulatorischen Ambitionen. Die EU-Richtlinie zur Standby-Leistung zwang zu einem produktweiten Erneuerungszyklus, während das Vereinigte Königreich — immer noch eines der weltweit höchsten pro-Kopf-Teekonsumierenden Länder — überproportional zu den Premiumvolumina aus Edelstahl beitrug [1][12].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 38,5% des regionalen Anteils Exportfertigungshub
Indien 8,4% CAGR Wachsende städtische Mittelschicht
Japan 0,07 Milliarden USD Präzisionsbraukultur
Südkorea 6,2% CAGR Übernahme von Smart-Home-Ökosystemen
ASEAN 0,05 Milliarden USD Expansion von Gastgewerbe und Tourismus
Rest von Asien-Pazifik 5,9% CAGR Erstmalige Elektrifizierung von Haushalten


Asien-Pazifik ist die am schnellsten wachsende Region im Markt für elektrische Wasserkocher, wobei China eine doppelte Rolle als größte Fertigungsbasis der Welt und als wichtiger Verbrauchermarkt spielt. Die Lieferungen von elektrischen Wasserkochern in Indien wuchsen 2024 schätzungsweise um 13%, angestoßen durch E-Commerce-Plattformen, die Einstiegsmodelle unter 1.000 INR und kostenlose Lieferung bis zur Haustür anbieten [22].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 58,2% des regionalen Anteils Urbanisierung, Modernisierung des Einzelhandels
Argentinien 4,6% CAGR Aufrüstung von Geräten der Mittelschicht
Rest von Südamerika 0,03 Milliarden USD Erstkäufe im Zusammenhang mit Elektrifizierung


Der Markt für elektrische Wasserkocher in Brasilien profitiert von wachsenden Hypermarktnetzwerken und einer zunehmenden Vertrautheit der Verbraucher mit elektrischen Braugeräten. Vom Staat subventionierte Stromtarife in Städten der zweiten Ebene haben die Betriebskostenbarriere gesenkt, die historisch Gasherde begünstigte .

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,6% des regionalen Anteils Großprojekte im Gastgewerbe
VAE 5,5% CAGR Expansion von Tourismus und Luxushotels
Südafrika 0,02 Milliarden USD Elektrifizierung von Haushalten
Ägypten 5,1% CAGR Bevölkerungswachstum, Urbanisierung
Rest von MEA 0,04 Milliarden USD Institutionelle Beschaffung


Der Markt für elektrische Wasserkocher im Mittleren Osten & Afrika wird durch die Beschaffung im Gastgewerbe in den GCC-Staaten gestützt. Die Tourismusziele von Saudi-Arabiens Vision 2030 — 150 Millionen Besuche jährlich bis 2030 — übersetzen sich in großangelegte Verträge zur Ausstattung von Hotelzimmern, die Wasserkocher als Standard-Gästeannehmlichkeiten beinhalten .


Markt für elektrische Wasserkocher nach Region, 2025-2035

Electric Kettle Market Segmentation

Nach Produkttyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Standard elektrische Wasserkocher 44,3% Marktanteil (2025) Preis-Leistungs-Verhältnis und breite Verfügbarkeit
Wasserkocher mit variabler Temperatur 0,66 Milliarden USD (2025) Vorbereitung von Spezialgetränken
Smart/Verbunden Wasserkocher 10,6% CAGR (2026–2035) Adoption von IoT-Heimökosystemen
Andere (Reise, Gooseneck usw.) 0,22 Milliarden USD (2025) Nischenbrauen und Tragbarkeitsbedürfnisse


Standard elektrische Wasserkocher dominieren weiterhin den Markt für elektrische Wasserkocher nach Volumen, insbesondere in preissensiblen Regionen in Asien-Pazifik, Südamerika und Afrika. Ihre Funktionalität zum Kochen mit einer Temperatur, minimale Elektronik und Einzelhandelspreise unter 20 USD machen sie zur Standardwahl für Erstkäufer. Modelle mit variabler Temperatur haben unter Teeliebhabern an Bedeutung gewonnen, die präzise Temperatureinstellungen für grünen, weißen und Oolong-Tee benötigen.

Smart und verbundene Wasserkocher stellen das dynamischste Segment im Markt für elektrische Wasserkocher dar. Diese Geräte integrieren Wi-Fi- oder Bluetooth-Module, begleitende mobile Anwendungen und Sprachassistentenkompatibilität, die es den Nutzern ermöglichen, Kochvorgänge zu planen, den Energieverbrauch zu verfolgen und Entkalkungswarnungen aus der Ferne zu erhalten. Das zweistellige CAGR des Segments spiegelt sowohl den Verbraucherappetit auf Bequemlichkeit als auch sinkende Kosten für Verbindungskomponenten wider .

Nach Material

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Edelstahl 53,9% Marktanteil (2025) Haltbarkeit, Geschmacksneutralität
Kunststoff 4,2% CAGR (2026–2035) Niedrige Kosten, leichte Designs
Glas 0,21 Milliarden USD (2025) Ästhetische Anziehungskraft, BPA-freie Positionierung
Andere (Keramik, Kupfer) 3,8% CAGR (2026–2035) Artisanale und designorientierte Nachfrage


Edelstahl behält seine Führungsposition im Markt für elektrische Wasserkocher, da er überlegene Wärmehaltung, Widerstand gegen Geruchsaufnahme und ein wahrgenommenes Premium-Gefühl bietet. Glas Wasserkocher gewinnen an Boden, da gesundheitsbewusste Verbraucher nach BPA-freien Alternativen mit transparenter Kochsicht suchen.

Nach Kapazität

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Weniger als 1,0 L 8,3% CAGR (2026–2035) Ein-Personen-Stadt-Haushalte
1,0–1,5 L 59,5% Marktanteil (2025) Allgemeine Familiennutzung
Mehr als 1,5 L 0,37 Milliarden USD (2025) Büro- und HoReCa-Anwendungen


Der Bereich von 1,0–1,5 L bleibt die Arbeitspferd-Kapazität des Marktes für elektrische Wasserkocher und balanciert den Haushaltsnutzen mit einem handhabbaren Energieverbrauch. Kompakte Modelle unter 1,0 Liter steigen in dichten städtischen Zentren wie Tokio, Seoul, Shanghai und London, wo die Thekenfläche einen impliziten Premium hat.

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Privat 63,9% Marktanteil (2025) Tägliche Zubereitung von Haushaltsgetränken
Gewerblich / HoReCa 6,0% CAGR (2026–2035) Hotelrenovierung und Caféexpansion


Private Käufer dominieren den Markt für elektrische Wasserkocher, obwohl die gewerbliche Beschaffung beschleunigt, da Hotelketten und Co-Working-Spaces die Annehmlichkeiten in den Zimmern und Vorratsräumen im Drei- bis Fünfjahreszyklus erneuern.

Nach Vertriebskanal

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Supermärkte & Hypermärkte 40,0% Marktanteil (2025) In-Store-Sichtbarkeit und Impulskäufe
Spezialgeschäfte 0,31 Milliarden USD (2025) Fachberatung, Premium-Auswahl
Online 12,0% CAGR (2026–2035) Bequemlichkeit, Preistransparenz, DTC-Marken
Andere 3,9% CAGR (2026–2035) Warenhäuser, institutionelle Beschaffung


Der Online-Vertrieb ist der am schnellsten wachsende Kanal im Markt für elektrische Wasserkocher, angetrieben von Vergleichs-Shopping-Plattformen, abonnementbasierten Nachfüllungen von Entkalkungszubehör und von Influencern gesteuerter Produktentdeckung in sozialen Medien.


Wettbewerbsbenchmarking

Der Markt für Wasserkocher weist eine moderate Konzentration auf, mit einem geschätzten Herfindahl-Hirschman-Index (HHI) unter 1.000. Die fünf größten Hersteller halten gemeinsam schätzungsweise 30–40 % des globalen Umsatzes, was ausreichend Raum für regionale Spezialisten, Eigenmarken und digital native Herausforderer lässt. Die Differenzierung hängt zunehmend von der IoT-Integration, recycelbaren Verpackungen, der Kochgeschwindigkeit und den After-Sales-Service-Netzwerken ab.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
Philips (Versuni) ~8–11% Premium-Edelstahl- und smarte Wasserkocher Globale Markenbekanntheit, Einhaltung von Ökodesign
Groupe SEB (Tefal, Moulinex) ~7–10% Multi-Material-Portfolio, Schnellkochsysteme Führerschaft auf dem europäischen Markt, F&E-Skalierung
De'Longhi Group ~5–8% Designorientierte Modelle mit variabler Temperatur Italienisches Design-Erbe, Premium-Preissetzung
Breville Group ~4–7% Präzisionsausgieß- und Smart-Brew-Wasserkocher Spezialkaffee-Crossover, DTC-Wachstum
Spectrum Brands (Russell Hobbs) ~4–6% Wasserkocher der Wertklasse ohne Kabel Volumenstrategie, Partnerschaften mit Hypermärkten
BSH Hausgeräte (Bosch, Siemens) ~3–5% Energiem effiziente integrierte Küchenlinien Ingenieurgeführte, europäische Konformität
Hamilton Beach Brands ~3–5% Preiswerte Standard-Wasserkocher für den US-Markt Massendistribution, Markenbekanntheit
Conair Corporation (Cuisinart) ~2–4% Mittelklasse Edelstahl- und Glaswasserkocher Nordamerikanisches Küchenmarken-Ökosystem
Zojirushi Corporation ~2–4% Vakuumisolierte Heißwasserbereiter Japanische Präzision, Warmhalte-Technologie
Morphy Richards ~2–3% UK-zentrierte Wasserkocher, Designer-Kooperationen Heritage-Marke, Tiefe im UK-Markt
Smeg ~1–3% Retro-stil Premium-Wasserkocher Lifestyle-Branding, designorientierte Differenzierung
Fellow Products ~1–2% Gooseneck-Spezialwasserkocher Treue zur Third-Wave-Kaffeegemeinschaft


Aktuelle Nachrichten & Entwicklungen


  • Groupe SEB (Januar 2025): Ankündigung einer Investition von 45 Millionen EUR in eine Partnerschaft zur Lieferkette für recycelten Edelstahl, mit dem Ziel, bis 2027 60% recycelten Inhalt für Tefal Wasserkocher zu beziehen [10].
  • Breville Group (Oktober 2024): Erweiterung des Portfolios an Smart-Wasserkochern mit einem Bluetooth-fähigen Schwanenhalsmodell, das für Pour-Over-Kaffee entwickelt wurde, zum Einzelhandelspreis von 149 USD in Nordamerika .
  • De'Longhi (Juli 2024): Erwerb einer 70%igen Beteiligung an einem britischen IoT-Firmware-Start-up zur Beschleunigung der Entwicklung vernetzter Geräte in den Bereichen Wasserkocher und Kaffeemaschinen [13].
  • Europäische Kommission (Mai 2025): Die 0,5-Watt-Standby-Leistungsregelung für kleine Küchengeräte trat in Kraft, die eine Kennzeichnungspflicht und verpflichtende Energieverbrauchserklärungen erfordert [1].


  • Amazon Private Label (November 2024): Erweiterung der Amazon Basics Elektrokocher-Reihe auf sechs SKUs, was den Wettbewerb im Bereich der Eigenmarken im Preissegment unter 30 USD in Nordamerika intensiviert .


Wasserkocher-Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für elektrische Wasserkocher
Studienzeitraum 2021–2035
CAGR (Prognose) 4,96% (2026–2035)
Marktgröße Basisjahr 2,02 Milliarden USD (2025)
Marktgröße Prognosejahr 3,31 Milliarden USD (2035)
Schnellst wachsendes Segment Smart/Verbunden Wasserkocher (nach Produkttyp); Weniger als 1,0 L (nach Kapazität)
Profilierte Unternehmen 12
Bewährungswährung Milliarden USD

FAQs

Welche Sicherheitszertifikate sollten Käufer vor dem Kauf von gewerblichen Wasserkochern überprüfen?
Achten Sie auf die Einhaltung von IEC 60335-2-15, regionale Zeichen wie CE (Europa), UL (Nordamerika) und CCC (China). Institutionelle Käufer sollten auch die NSF/ANSI 2-Zertifizierung für die Hygiene im Lebensmittelservice bestätigen [12].
Wie beeinflusst hartes Wasser die Lebensdauer von Wasserkochern und die Gesamtkosten des Eigentums?
Kalkablagerungen durch hartes Wasser können die Heizeffizienz innerhalb von 12 Monaten um bis zu 25 % reduzieren. Entkalken alle 4–6 Wochen mit Zitronensäure verlängert die Lebensdauer des Heizelements und erhält die Kochgeschwindigkeit .
Wie lang ist die typische Amortisationszeit für einen Smart-Kessel im Vergleich zu einem Standardmodell?
Energieeinsparungen von 15–20 % pro Kochzyklus gleichen in der Regel den Preisaufschlag von 30–50 USD innerhalb von 18 bis 24 Monaten bei täglichem Gebrauch aus [25].
Wie verhandeln Beschaffungsteams über Mengenpreise für die Einführung von Hotelwasserkochern?
Käufer in der Gastronomie sichern sich 20–35 % Rabatte bei Bestellungen über 500 Einheiten, indem sie sich zu mehrjährigen Serviceverträgen verpflichten, die Entkalkungskartuschen und Garantieverlängerungen bündeln .
Welche Heiztechnologie bietet die beste Haltbarkeit für den häufigen Gebrauch?
Dicke gedruckte Elemente übertreffen freiliegende Spulen und verdeckte Platten in der Lebenszyklustests, typischerweise über 15.000 Kochzyklen, bevor ein messbarer Effizienzverlust auftritt .
Sind Glaskessel sicher zum Kochen von Wasser in großen Höhen?
Borosilikatglas-Wasserkocher, die für thermischen Schock von 150 °C ausgelegt sind, funktionieren sicher in Höhenlagen bis zu 4.500 Metern, wo Wasser bei niedrigeren Temperaturen kocht [18].
Welche Rolle spielt die Wattzahl des Wasserkochers bei der Planung der Haushaltsstromlast?
Standardmodelle mit 1.500 W (Nordamerika, 120 V) ziehen etwa 12,5 Ampere — nahe der Grenze eines 15 A Küchenstromkreises — daher sind dedizierte Steckdosen für den gleichzeitigen Gebrauch von Geräten ratsam [17].
Autor
Autor Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, consumer appliance standards, and authoritative manufacturing organizations. Key sources included the US Department of Energy (DOE) Appliance Standards Program, European Committee for Electrotechnical Standardization (CENELEC), International Electrotechnical Commission (IEC), US Consumer Product Safety Commission (CPSC), EU European Commission Energy Efficiency Directives, National Electrical Manufacturers Association (NEMA), Association of Home Appliance Manufacturers (AHAM), China National Institute of Standardization (CNIS), Japan Electrical Manufacturers' Association (JEMA), Korea Testing Laboratory (KTL), Bureau of Indian Standards (BIS), International Trade Administration (ITA), UN Comtrade Database, Eurostat Manufacturing Statistics, National Bureau of Statistics of China, US Census Bureau Manufacturing Data, and industry association reports from key markets. These sources were used to collect production statistics, energy efficiency standards, safety certification data, import/export volumes, and market landscape analysis for cordless electric kettles, corded electric kettles, multi-functional electric kettles, and temperature control electric kettles across stainless steel, glass, plastic, and ceramic material segments.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Product Development, leaders of sustainability and compliance, and commercial directors from electric kettle manufacturers, OEMs, and component suppliers. The demand-side sources consisted of procurement managers from retail chains, e-commerce category managers, hospitality procurement leads from hotels and cafes, and facilities managers from institutional purchasers. Market segmentation was validated, product innovation pipelines were confirmed, and consumer purchasing patterns, pricing strategies, distribution channel dynamics, and sustainability conformance requirements were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across cordless, corded, multi-functional, and temperature control kettle categories

Material segmentation analysis covering stainless steel, glass, plastic, and ceramic variants

Capacity segmentation tracking from less than 1 liter to more than 2 liters

End-use analysis spanning residential, commercial, and institutional sectors

Analysis of reported and modeled annual revenues specific to electric kettle portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation with retail audit data and e-commerce platform analytics for volume verification

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















