Getrocknete Aprikosenmarkt (2026 - 2035)

Getrocknete Aprikosen Marktgröße, Marktanteil, Branchentrend und Analyseforschungsbericht nach Produkttyp (Bio, konventionell), nach Form (ganz, gewürfelt, Pulver), nach Vertriebskanal (Supermärkte/Großmärkte, Convenience-Stores, Fachhändler, Online-Einzelhandel, andere Einzelhandelskanäle), nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika) – Prognose bis 2035
ID: MRFR/FnB/30151-HCR 128 Pages Varsha More Last Updated: September 10, 2026
Dried Apricots Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.38%
2025 Market SizeUSD 1.10 Billion
2035 Market SizeUSD 1.86 Billion
Key Players
Sun-Maid Growers of California
Seeberger GmbH
Sunsweet Growers Inc.
Anatolia Nut & Dried Fruit
Traina Foods
Made In Nature LLC
Opportunities
  • Central Asian Origin Diversification
  • Sulphur-Free Premium Tier
  • Ingredient Sales to Bakery and Confectionery

Dried Apricots Market Summary

Der Markt für getrocknete Aprikosen wurde 2025 mit 1,10 Milliarden USD bewertet und eröffnet das Prognosefenster mit 1,16 Milliarden USD im Jahr 2026, das bis 2035 auf 1,86 Milliarden USD bei einer CAGR von 5,38% ansteigt. Zwei Katalysatoren verankern diese Entwicklung: Das Exportanreizprogramm für Trockenfrüchte des Handelsministeriums der Türkei, das einen Teil der Zertifizierungs- und Logistikkosten für Versender in Malatya erstattet, und das USDA Specialty Crop Block Grant Program, das 2024 rund 72 Millionen USD in die Verbesserung der Obstverarbeitung und -verpackung investierte [1][2].

Die Verarbeitung selbst wird neu gestaltet. Freiluft-Sonnenterrassen und Schwefeldämpfungsräume — das traditionelle Rückgrat des Trockenprozesses für Aprikosen — weichen kontrollierten Tunnel-Dehydratoren, hybriden solarthermischen Trocknern und Nahinfrarot-Feuchtesortierern. Die FAO schätzt, dass modernisierte Trocknungsanlagen die Verluste nach der Ernte um 18–22% im Vergleich zu offenen Terrassenmethoden reduzieren, und türkische Verarbeiter allein haben zwischen 2022 und 2025 mehr als 140 Millionen USD in die Modernisierung der Anlagen investiert [3][4].

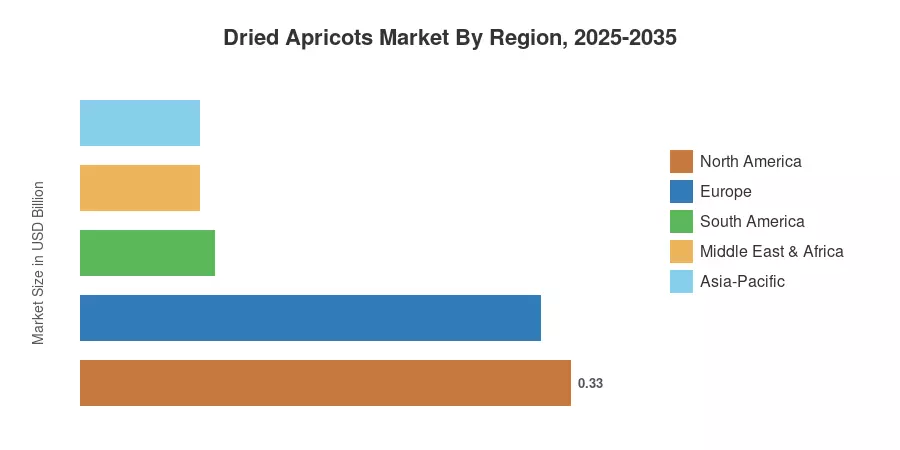
Aus regionaler Perspektive hält Nordamerika 29,7% des Umsatzes 2025, angetrieben durch die Durchdringung des Einzelhandels. Der asiatisch-pazifische Raum wächst mit 7,05% CAGR am schnellsten, da die Regale für Premium-Snacks in China und Indien expandieren. Europa folgt dicht auf als zweitgrößter Block, unterstützt durch den organischen Großhandel in Deutschland. Bis 2035 wird der Markt für getrocknete Aprikosen Verarbeiter belohnen, die über Zertifizierung und Rückverfolgbarkeit verfügen, nicht nur über Tonnage.


Wichtige Erkenntnisse des Berichts

• Nach Produkttyp

  • Konventionelle Qualitäten machten 2025 77,8% des Umsatzes im Markt für getrocknete Aprikosen aus
  • Organische Qualitäten werden voraussichtlich mit einer CAGR von 7,80% bis 2035 wachsen

• Nach Form

  • Ganzfrüchte machten 2025 56,6% der Lieferungen aus
  • Pulverform verzeichnet eine CAGR von 7,21%, die schnellste innerhalb der Formdimension
  • Würfelfrüchte machten 2025 0,27 Milliarden USD aus

• Nach Vertriebskanal

  • Hypermärkte und Supermärkte hielten 39,2% Marktanteil
  • Der Online-Einzelhandel wächst mit 8,40% CAGR, der schnellste Kanal im Markt für getrocknete Aprikosen

• Nach Region

  • Nordamerika führte 2025 mit 29,7% des globalen Umsatzes
  • Der asiatisch-pazifische Raum wächst mit 7,05% CAGR bis 2035
  • Der Nahe Osten und Afrika trugen 2025 0,08 Milliarden USD bei


Marktgröße und Prognose (2021–2035)

Die Werte werden aus Handelsströmen auf Zollniveau (UN Comtrade HS 081310), nationalen statistischen Ämtern in der Türkei, Usbekistan und den Vereinigten Staaten, Einzelhandels-Scanner-Panels in neun priorisierten Ländern und Interviews mit Verarbeitern, Importeuren und Kategorieeinkäufern trianguliert. Historische Jahre werden mit den gemeldeten Exporttonnagen und durchschnittlichen Stückwerten abgeglichen; Prognosejahre wenden kanalgewichtetes Volumenwachstum auf inflationsbereinigte Preiswege an.
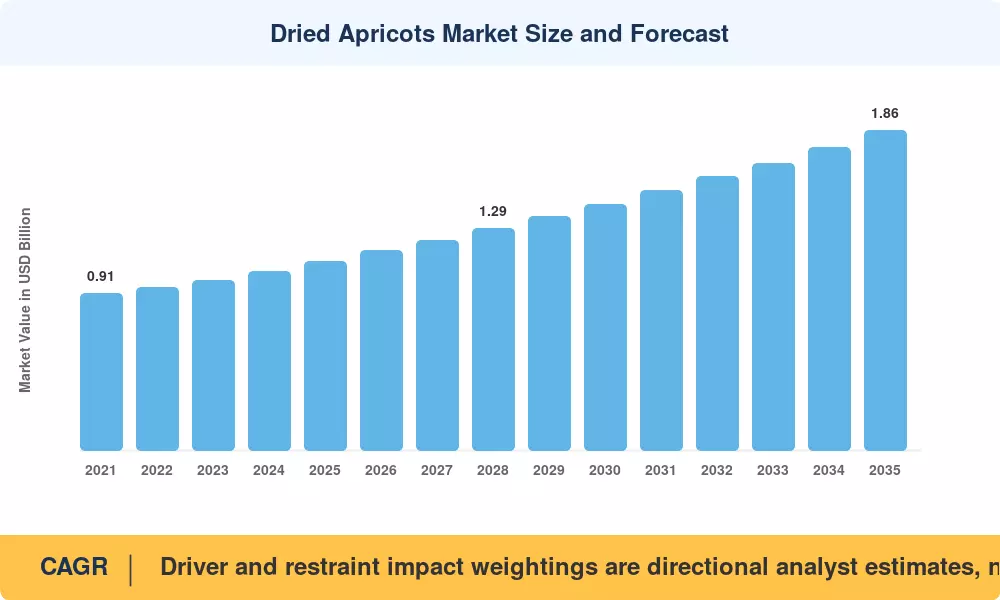
Marktgröße und Prognose für getrocknete Aprikosen
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Fahrerwirkungsanalyse

Fahrer ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Verschiebung zu nährstoffreichen Snacks. 0.9 Global Mittel- bis langfristig (2–4 Jahre)
Bio- und Clean-Label-Zertifizierung 0.7 Nordamerika, Europa Langfristig (≥4 Jahre)
E-Commerce und D2C-Spezialhandel 0.8 Asien-Pazifik Kurzfristig (≤2 Jahre)
Substitution von natürlichen Süßstoffen 0.6 Nordamerika Mittel- bis langfristig (2–4 Jahre)
Investitionen in Solar- und Hybrid-Trocknung 0.5 Türkei, Zentralasien Langfristig (≥4 Jahre)
Nachfrage nach Backwaren- und Süßwarenzutaten 0.5 Europa Kurzfristig (≤2 Jahre)
Exportförderung und GI-Schutz 0.4 Mittlerer Osten & Afrika Langfristig (≥4 Jahre)


Nährstoffreiche Snacks verdrängen Süßwaren

Haushaltskäuferpanels zeigen, dass Trockenfrüchte in wichtigen Einzelhandelsmärkten mit hohem Einkommen Marktanteile gegenüber Zuckerwaren gewinnen, was die insgesamt globale Trockenfrucht und Aprikosenmarkt unterstützt, der sich auf eine Bewertung von über 1 Milliarde USD zubewegt. Breite Marktverschiebungen hin zu gesundem Snacking beschleunigen sich weiterhin, da Verbraucher zuckerreiche Süßwaren durch funktionale, nährstoffreiche Alternativen ersetzen. Einzelhändler haben sich angepasst, indem sie verbraucherfreundliche, wiederverschließbare Verpackungsformate erweitert haben, die darauf abzielen, höhere Kategorienmargen zu erzielen und sich mit einem breiteren Trend zu gesundem Snacking in Einklang zu bringen.


Bio-Zertifizierung wird zu einem Preismechanismus

Die EU-Verordnung 2018/848, die ab Januar 2022 vollständig angewendet wird, hat die Importäquivalenz und Rückstandsdokumentation für biologische Trockenfrüchte verschärft. Zertifizierte Bio-Partien erzielen nun einen Preisaufschlag von 28–34% gegenüber konventionellen Qualitäten an den Einfuhrpunkten Hamburg und Rotterdam [7][13]. Da die Zertifizierungskosten weitgehend fix sind, begünstigen die wirtschaftlichen Rahmenbedingungen konsolidierte Verarbeiter — eine Dynamik, die die Lieferantenlisten im Trockenaprikosenmarkt umgestaltet.

Digitaler Handel schreibt den Weg zum Regal neu

Die Online-Durchdringung für lagerfähige Früchte erreichte 14,8% in China und 11,2% in Südkorea im Jahr 2025 [9]. Spezialmarken, die auf Aboboxen und Marktplatz-Stores basieren, erreichen nun Verbraucher, ohne physische Listungen zu sichern, und verkürzen die Markteinführungszeit von achtzehn Monaten auf unter neunzig Tage und erhöhen die adressierbare Basis des Trockenaprikosenmarktes in tier-2 asiatischen Städten.

Aprikosenpulver betritt die formulierte Ernährung

Sport- und klinische Ernährungsformulatoren verwenden Aprikosenpulver, um raffinierten Zucker zu ersetzen und gleichzeitig natürlich essentielles Kalium und Ballaststoffe beizutragen. Branchenanalysen zeigen, dass pulverisierte Fruchtformate mit einer CAGR von 6,50% wachsen, unterstützt durch Verbrauchertrends zu Clean-Label und einer globalen Bewertung von Trockenfrüchten, die 1,08 Milliarden USD erreicht. Formulatoren übernehmen zunehmend diese Zutaten, um den Richtlinien zur ernährungsphysiologischen Transparenz zu entsprechen, die zuckerreiche Riegel benachteiligen.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Verschärfung der Schwefeldioxidgrenze -0.6 Europa, Japan Mittelfristig (2–4 Jahre)
Frühjahrsfrost und Klimavolatilität -0.8 Türkei Kurzfristig (≤2 Jahre)
Preisprämie gegenüber Rohstoffsnacks -0.5 Asien-Pazifik, Südamerika Mittelfristig (2–4 Jahre)
Grenzabweisungen wegen Rückständen und Aflatoxin -0.4 Europa Kurzfristig (≤2 Jahre)
Risiko der Herkunftskonzentration -0.3 Global Langfristig (≥4 Jahre)


Schwefelitztopfen drücken konventionelle Qualitäten

Der Codex Alimentarius und die EU-Anlage II erlauben bis zu 2.000 mg/kg SO₂ in getrockneten Aprikosen, aber Japan und mehrere private Einzelhandelsstandards setzen viel niedrigere Obergrenzen, in einigen Fällen 500 mg/kg [13][18]. Um diese einzuhalten, sind Vakuum- oder Gefriertrocknungsschritte erforderlich, die die Umwandlungskosten um 15–20% pro Tonne erhöhen, und Verarbeiter, die die Nachrüstung nicht finanzieren können, verlieren den Zugang zu den wertvollsten Regalen im Markt für getrocknete Aprikosen.

Frostereignisse destabilisieren die Herkunftsversorgung

Die Provinz Malatya liefert einen dominierenden Anteil der weltweiten Produktion von getrockneten Aprikosen. Schwere Frostereignisse im Frühjahr stören regelmäßig die regionalen Erträge und verschieben die Exportpreisdynamik innerhalb von Quartalen erheblich. Käufer sichern sich häufig gegen diese Herkunftsschocks ab, indem sie die Lieferverträge verlängern, was unterstreicht, wie konzentriert die globalen Puffer bleiben, wenn ein einzelner Kernproduktionsbezirk Wetteranomalien erlebt.


Dried Apricots Market Opportunities

Diversifizierung des zentralasiatischen Ursprungs

Usbekistan und Tadschikistan halten zusammen mehr als 90.000 Hektar Aprikosenplantagen, verarbeiten jedoch nur einen Teil der Ernte zu Exportqualität. Die Landwirtschaftsmodernisierungsfinanzierung der Weltbank in Höhe von 250 Millionen USD an Usbekistan bis 2027 zielt genau auf diese Lücke [14]. Verarbeiter, die dort langfristige Verträge mit Erzeugern sichern, erhalten einen natürlichen Schutz gegen Frostgefahr in Anatolien.

Schwefelfreie Premium-Kategorie

Unschwefelte, dunkelbernsteinfarbene Früchte waren einst ein Nischenprodukt im Gesundheitsladen. Sie sind jetzt das Rückgrat von Clean-Label-Sortimenten im nordischen und japanischen Einzelhandel und erzielen Prämien von über 40 %. Der Aufbau spezieller unschwefelter Linien ist das eindeutig klarste Margen-Upgrade, das heute im Markt für getrocknete Aprikosen verfügbar ist.

Zutatenverkäufe an Bäckerei und Süßwaren

Industrielle Käufer schätzen gewürfelte Produkte aufgrund der konsistenten Stückgröße und der kontrollierten Wasseraktivität. Die Reformulierung der europäischen Bäckereien hin zu fruchtbasierten Süßungsmitteln eröffnet einen Kanal, in dem die Volumina groß sind und die Preise vertraglich und nicht werblich sind [10].

Rückverfolgbarkeitsdaten als Einnahmequelle

Blockchain-gestützte Losherkunft, einst ein Compliance-Kostenfaktor, wird jetzt als Dienstleistung verkauft. Einzelhändler in Deutschland und dem Vereinigten Königreich zahlen jetzt Aufschläge für Rückverfolgbarkeitsdateien auf Plantagenebene und verwandeln die Prüfungsinfrastruktur in ein monetarisiertes Asset [13][19].

Re-Export-Hubs im Golfraum

Jebel Ali und Dammam konsolidieren sich als Re-Export-Plattformen für die Nachfrage aus Südasien und Ostafrika. Verarbeiter in Freizonen, die dort umpacken und neu klassifizieren, erzielen Margen, ohne Plantagen zu besitzen.


Dried Apricots Market Future Outlook

Automatisierte Sortierung und visuelle Bewertung

Optische Sortierer, die hyperspektrale Bildgebung verwenden, bewerten jetzt Farbe, Feuchtigkeit und Fremdmaterial mit Durchsatzraten von über vier Tonnen pro Stunde. Die Einführung reduziert die manuelle Sortierarbeit um etwa 45 % und liefert, was noch wichtiger ist, die Konsistenz, die industrielle Käufer verlangen. Erwarten Sie, dass die visuelle Bewertung vor 2030 zum Standard für Exportqualitätslinien wird [4].

Klimaanpassende Obstplantagen

FAO-Prognosen zeigen, dass die Frosttage in Anatolien in den 2030er Jahren zunehmen werden. Der Austausch von Unterlagen, verspätet blühende Sorten und die Beheizung von Obstplantagen gehen von Versuchen zur kommerziellen Umsetzung über. Anbauer, die diese Technologien übernehmen, werden einen strukturellen Ertragsvorteil im Markt für getrocknete Aprikosen haben [3][6].

Regenerative und kohlenstoffgebundene Beschaffung

Die Offenlegung von Scope 3 durch Einzelhändler im Rahmen der CSRD zieht die Emissionen auf Obstplantagen ab 2026 in den Geltungsbereich. Lieferanten, die in der Lage sind, Boden-Kohlenstoff- und Wasserkennzahlen zu dokumentieren, werden mehrjährige Verträge gewinnen; diejenigen, die dies nicht können, werden nur über den Preis konkurrieren [19].

Formate über den Snackbereich hinaus

Riegel, Cerealien, Babynahrung und Milchprodukte nehmen einen zunehmenden Anteil an gewürfelter und pulverisierter Produktion auf. Dieser industrielle Druck glättet die Saisonalität, die historisch den Markt für getrocknete Aprikosen geprägt hat, und verbessert die Kapazitätsauslastung im Laufe des Jahres [12].


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 29,7% Anteil Mainstream-Einzelhandelsangebote, biologische Eigenmarken
Europa USD 0,31 Milliarden Zertifizierungsinfrastruktur, ungeschwefelte Linien
Asien-Pazifik 7,05% CAGR E-Commerce, Geschenkformate, Kaltketten-Umpackung
Südamerika 8,3% Anteil Lokale Trocknungskapazität, Importsubstitution
Mittlerer Osten & Afrika USD 0,08 Milliarden Re-Export-Hubs, Freizonenverarbeitung
Gesamt USD 1,10 Milliarden


Nordamerika

Land Kennzahl Wichtiger Treiber
USA 71,4% des regionalen Umsatzes Club-Store- und Naturkanalexpansion
Kanada USD 0,05 Milliarden Nachfrage nach biologischen Importen
Mexiko 6,9% CAGR Durchdringung des modernen Handels


Die regionale Stärke beruht auf der Verteilungstiefe und nicht auf der inländischen Produktion. Kalifornische Erzeuger liefern einen bescheidenen Anteil, sodass Importeure dominieren. USDA-Sonderkulturförderungen und die FDA's Lebensmittelsicherheitsregel, deren Einhaltung bis 2026 läuft, haben Importeure dazu gedrängt, digitalisierte Losaufzeichnungen zu führen. Diese Investition unterstützt auch die biologischen Ansprüche, die die Premiumpreise antreiben [2][16].

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 21,8% des regionalen Umsatzes Biologischer Großhandel
Vereinigtes Königreich USD 0,05 Milliarden Eigenmarken der Einzelhändler
Frankreich 13,4% des regionalen Umsatzes Nachfrage nach Backzutaten
Italien 5,42% CAGR Neugestaltung von Süßwaren
Spanien 8,1% des regionalen Umsatzes Lebensmittelservice und Gastgewerbe
Nordische Länder USD 0,02 Milliarden Ungeschwefelte Premium-Kategorie
Russland 6,18% CAGR Zentralasiatische Importkorridore
Rest von Europa 12,6% des regionalen Umsatzes Discounter-Angebote


Europa ist der Ort, an dem die Regulierung die kommerziellen Regeln festlegt. RASFF-Benachrichtigungen über Sulfit- und Aflatoxinüberschreitungen in Trockenfrüchten lagen im Durchschnitt bei 60–80 jährlich zwischen 2022 und 2024, und jede Ablehnung hat sowohl einen Ruf- als auch einen Frachtkostenfaktor [17]. Käufer prüfen jetzt direkt die Trockner und bevorzugen Lieferanten mit eigenen Laboren.

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 34,6% des regionalen Umsatzes Premium-Geschenke und gesunde Snacks
Indien 8,42% CAGR Xinjiang- und zentralasiatische Importe
Japan USD 0,05 Milliarden Nachfrage nach Niedrigschwefel-Spezifikationen
Südkorea 9,7% des regionalen Umsatzes Snackformate im Convenience-Store
ASEAN 7,9% CAGR Rollout des modernen Handels
Rest von Asien-Pazifik USD 0,02 Milliarden Backwaren und Gastgewerbe


Chinas doppelte Rolle — beträchtliche Produktion in Xinjiang neben hohen Importen — macht es zum Dreh- und Angelpunkt der Region. Die Nachfrage in Indien ist festlich gewichtet und preiselastisch, doch die Streichung mehrerer Tariflinien für Trockenfrüchte im Rahmen von Handelsförderungsmaßnahmen hat das zugängliche Angebot erweitert [11].

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 56,8% des regionalen Umsatzes Urbaner Gesundheits-Snack-Einzelhandel
Argentinien USD 0,03 Milliarden Inländische Trocknungskapazität in Mendoza
Rest von Südamerika 6,4% CAGR Wachstum im Einzelhandel in Chile und Peru


Argentinien ist der einzige bedeutende Produzent der Region, wobei Mendoza und San Juan sowohl die inländische als auch die brasilianische Nachfrage bedienen. Währungsvolatilität bleibt die dominierende Variable: Importparitätsschwankungen können die Regalpreise innerhalb eines Quartals zurücksetzen, was die lokale Trocknungskapazität strategisch wertvoll macht [20].

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 31,2% des regionalen Umsatzes Nachfrage während des Ramadan und für Geschenke
VAE USD 0,02 Milliarden Re-Export und Umpackung in Freizonen
Südafrika 7,3% CAGR Modernisierung des Einzelhandels
Ägypten 11,4% des regionalen Umsatzes Lebensmittelservice und Bäckerei
Rest von MEA USD 0,01 Milliarden Informeller und Großhandel


Saisonalität ist hier ausgeprägter als anderswo, wobei der Ramadan einen unverhältnismäßig großen Anteil am jährlichen Absatz konzentriert. Die Programme zur Lebensmittelsicherheit der Saudi Vision 2030 haben die Kälte- und Umpackungskapazitäten finanziert, sodass Importeure Bestände während des Nachfragespitzen halten können, anstatt Spotfrachtprämien zu zahlen [1].


Markt für getrocknete Aprikosen nach Region, 2025-2035

Dried Apricots Market Segmentation

Nach Produkttyp

Der Markt für getrocknete Aprikosen teilt sich klar zwischen zertifizierten Bio- und konventionellen Angeboten.

Segment Metrik Primärer Nachfragefaktor
Konventionell 77,8% Anteil (2025) Preiszugänglichkeit, Massenvertriebsvolumen
Bio 7,80% CAGR (2026–2035) Zertifizierungsprämien, saubere Etikettierung


Konventionelle Qualitäten behalten die Volumenbasis, da der Mainstream-Einzelhandel getrocknete Früchte weiterhin gegen Snackprodukte bewertet. Bio ist der Bereich, in dem der Wert wandert: die Prämie ist beständig, Käufer sind vertraglich gebundener, und die zertifizierte Fläche in der Türkei und Usbekistan wächst schneller als die Nachfrage, was die Prämie nach 2030 allmählich komprimieren wird, ohne sie zu eliminieren.

Nach Form

Die Form bestimmt, an welchen Käufer der Markt für getrocknete Aprikosen verkauft — Verbraucher oder Formulierer.

Segment Metrik Primärer Nachfragefaktor
Ganz 56,6% Anteil (2025) Snacking und Geschenkpräsentation
Würfelig USD 0,27 Milliarden (2025) Backwaren, Müsli und Milchprodukte
Pulver 7,21% CAGR (2026–2035) Zuckerersatz in formulierten Nahrungsmitteln


Ganze Früchte dominieren, da die visuelle Qualität die Einzelhandelspreise rechtfertigt. Pulver wächst am schnellsten von einer kleinen Basis, angetrieben von Formulierern, die fruchtbasierte Süße mit einem vorteilhaften Etikett suchen. Würfelig liegt zwischen ihnen und ist am stärksten vertragsgebunden, was es zum stabilsten Einnahmequelle macht.

Nach Vertriebskanal

Segment Metrik Primärer Nachfragefaktor
Supermärkte / Hypermärkte 39,2% Anteil (2025) Kundenfrequenz und Werbetiefe
Convenience Stores 13,8% Anteil (2025) Impulseinzelportionsformate
Spezialhändler USD 0,19 Milliarden (2025) Gesundheitsladen- und Bio-Positionierung
Online-Einzelhandel 8,40% CAGR (2026–2035) Abonnement- und Marktplatzreichweite
Andere Einzelhandelskanäle USD 0,08 Milliarden (2025) Großhandel, Gastronomie, Geschenke


Lebensmittelketten bewegen immer noch das meiste Volumen, aber online ist der Ort, an dem neue Anbieter Marken aufbauen, bevor sie nach Listungen suchen — eine Reihenfolge, die umgekehrt hat, wie Herausforderer in den Markt für getrocknete Aprikosen eintreten.


Wettbewerbsbenchmarking

Die Konzentration ist gering. Der geschätzte HHI liegt bei etwa 480, wobei die fünf größten Anbieter etwa 27–32% des globalen Umsatzes halten. Tausende von regionalen Verarbeitern, Genossenschaften und Eigenmarken-Packern besetzen den Rest und konkurrieren eher über den Zugang zu Ursprungsquellen und Zertifizierungen als über Marken. Die Konsolidierung erfolgt leise, durch Übernahmen von Trocknungskapazitäten durch Verarbeiter anstelle von auffälligen Fusionen.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt für getrocknete Aprikosen Strategische Positionierung
Sun-Maid Growers of California ~7–9% Marken-Einzelhandelsprodukte, ganze und gewürfelte Früchte Markenwert, Tiefe im US-Massenhandel
Seeberger GmbH ~6–8% Premium-Sortimente, ganze und ungeschwefelte Früchte Führerschaft im deutschen Bio- und Spezialitätenmarkt
Sunsweet Growers Inc. ~5–7% Ganze Früchte, Fruchtzutat-Mischungen Genossenschaftliche Versorgung, Diversifizierung der Zutaten
Mariani Packing Company Inc. ~4–6% Einzelhandelsverpackungen, Großhandel für die Gastronomie Familiengeführte Größe, Eigenmarkenfähigkeit
Anatolia Nut & Dried Fruit ~4–6% Exportqualität Malatya-Ursprungsversorgung Ursprungsnähe, Mengen-Vorteil
Traina Foods ~3–5% Sonnentrocknete und Zutaten-Qualitätsfrüchte Zuckerfreie Zutaten-Spezialisierung
Made In Nature LLC ~2–4% Zertifizierte Bio-Snackverpackungen Clean-Label und Bio-zuerst Marke
Graceland Fruit Inc. ~2–4% Infundierte und gewürfelte Industriefrüchte B2B-Formulierungspartnerschaften
Bergin Fruit and Nut Company ~2–3% Großhandels- und Umverpackungsvertrieb Reichweite im Großhandel und Club-Kanal
Setton International Foods ~2–3% Gemischte getrocknete Früchte und Nussmischungen Multi-Kategorie-Vertriebsvorteil


Aktuelle Nachrichten & Entwicklungen


  • Dellia Group ASA (9. Dezember 2025): Hat eine endgültige Vereinbarung zur Übernahme von Kirirom Food Production getroffen und sichert sich die vollständige vertikale Integration über die primäre Infrastruktur zur Lieferung von Trockenfrüchten.
  • Sun-Maid Growers of California (April 2026): Hat seine globalen Betriebe zur Verarbeitung von infundierten und getrockneten Früchten erweitert, um der steigenden Marktnachfrage nach sauberen, funktionalen Snackalternativen gerecht zu werden.
  • Döhler Group SE (Januar 2026): Hat industrielle Verarbeitungslinien für maßgeschneiderte Fruchtzusätze und natürliche Süßstoffe verbessert, um die Formulierungstrends in der Bäckerei und bei Cerealien zu unterstützen.


Getrocknete Aprikosenmarkt Market Report Scope

Parameter Detail
Marktumfang Globale getrocknete Aprikosen nach Produkttyp, Form, Vertriebskanal und Geografie
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 5,38% (2026–2035)
Marktgrößenprüfpunkte 1,10 Milliarden USD (2025); 1,16 Milliarden USD (2026); 1,86 Milliarden USD (2035)
Schnellst wachsende Segmente Bio (Produkttyp); Pulver (Form); Online-Einzelhandel (Kanal); Asien-Pazifik (Region)
Profilierte Unternehmen 10 führende Anbieter, Verarbeiter und Markenverpacker
Bewährungswährung USD Milliarden
CAGR Treiber Haftungsausschluss Die Gewichtungen von Treibern und Einschränkungen sind richtungsweisende Schätzungen von Analysten und keine additiven Komponenten des Gesamttitels CAGR.

FAQs

Welche Vertragsstrukturen sollten Beschaffungsteams beim Kauf auf dem Markt für getrocknete Aprikosen verwenden?
Mehrjahres-Tonnageverträge mit vierteljährlichen Preisneuverhandlungen übertreffen jährliche Festverträge, da sie die frostbedingte Volatilität teilen, anstatt sie zu konzentrieren. Fügen Sie eine dokumentierte Klausel für alternative Herkunft hinzu [6].
Wie sollten Käufer die Laborfähigkeit von Lieferanten bewerten?
Fragen Sie, ob die Tests auf Sulfite und Aflatoxine intern oder in Drittanbieter-Labors durchgeführt werden, und verlangen Sie die Bearbeitungszeiten. Interne Tests verkürzen typischerweise die Ablehnungsreaktion von drei Wochen auf weniger als fünf Tage [17].
Was unterscheidet die türkische Herkunft von der zentralasiatischen Versorgung auf dem Markt für getrocknete Aprikosen?
Türkisches Obst bietet eine größere Kaliber und eine etablierte Exportinfrastruktur. Usbekische und tadschikische Lieferungen sind günstiger, erfordern jedoch mehr Qualitätsinvestitionen auf Käuferseite und längere Qualifizierungszeiten [14].
Ist Gefriertrocknung kommerziell rentabel im Vergleich zur herkömmlichen Dehydration?
Gefriertrocknung bewahrt die Farbe ohne Sulfite, kostet jedoch etwa viermal mehr pro Tonne. Sie bleibt nur für Pulver- und Premium-Inklusionsanwendungen rentabel, nicht für den Mainstream-Einzelhandel [4].
Welche Haltbarkeitserwartungen sollten Kategoriemanager einplanen?
Sulfuriertes Ganzobst hält unter normalen Bedingungen 12–18 Monate; unsulfuriertes Produkt hält typischerweise 6–9 Monate und profitiert von gekühlter Distribution. Die Kontrolle der Wasseraktivität ist wichtiger als die Verpackung allein [13].
Wie stark ist der Markt für getrocknete Aprikosen Wechselkursbewegungen ausgesetzt?
Stark. Die Preise sind dollarbasiert, während die Produktionskosten in Lira und Som angegeben sind, sodass die Margen der Exporteure stark schwanken. Käufer in Brasilien und Argentinien sind einer kumulierten Währungsrisiko ausgesetzt [20].
Welche Integrationsherausforderungen ergeben sich beim Hinzufügen von Aprikosenpulver zu bestehenden Formulierungen?
Hygroskopizität ist das Hauptproblem — Pulver absorbiert Feuchtigkeit und kann Klumpenbildung in trockenen Mischungen verursachen. Kapsel- oder co-getrocknete Varianten lösen dies zu einem moderaten Kostenaufschlag [12].
Autor
Autor Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food industry publications, trade statistics, and authoritative government organizations. Key sources included the US Department of Agriculture (USDA), Food and Agriculture Organization of the United Nations (FAO), European Commission Directorate-General for Agriculture and Rural Development (DG AGRI), Turkish Statistical Institute (TÜİK), International Nut and Dried Fruit Council (INC), California Department of Food and Agriculture (CDFA), US Food and Drug Administration (FDA) Center for Food Safety and Applied Nutrition, European Food Safety Authority (EFSA), Codex Alimentarius Commission, World Customs Organization (WCO) Trade Statistics, UN Comtrade Database, ITC Trade Map, Eurostat Agricultural Statistics, National Agricultural Statistics Service (NASS), Agricultural and Processed Food Products Export Development Authority (APEDA - India), and commodity exchange reports from Bourse Istanbul (BIST). These sources were used to collect production volume data, export/import trade flows, processing technology trends, food safety regulations, pricing dynamics, and competitive landscape analysis for whole dried apricots, diced dried apricots, sliced dried apricots, and organic/conventional processing variants.

Specific Secondary Sources:

Production & Trade Data: FAO STAT, USDA Foreign Agricultural Service (FAS) GAIN Reports, UN Comtrade, ITC Trade Map, TÜİK Agricultural Statistics

Regulatory & Standards: FDA 21 CFR Part 110 (Good Manufacturing Practices), EU Regulation (EC) No 834/2007 (Organic Production), Codex Stan 130-1981 (Dried Apricots), EFSA Panel on Contaminants (CONTAM) opinions on sulfur dioxide residues

Industry Associations: International Nut and Dried Fruit Council (INC) Statistical Yearbook, California Dried Fruit Export Association (CDFEA), Malatya Commodity Exchange Export Reports

Quality & Safety: ISO 22000 Food Safety Management, BRC Global Standards, USDA National Organic Program (NOP), EU Organic Logo Regulations


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From agricultural cooperatives, packaging companies, and dried apricot processors, supply-side sources comprised CEOs, Managing Directors, Operations Heads, Quality Control Managers, and Export Managers. Category managers from supermarket chains, procurement directors from food manufacturers, import/export brokers, and research and development heads from snack food and confectionary companies comprised demand-side sources. Market segmentation was validated, harvest forecasts and drying capacity timelines were confirmed, and insights regarding the adoption of organic certification, sulfur-free processing investments, private label expansion, and cold storage logistics were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Middle East & Africa (8%), South America (5%)


Market Size Estimation

Global market valuation was derived through production volume mapping and trade value analysis. The methodology included:

Identification of 60+ key producers and processors across Turkey, California, Central Asia, Middle East, and Mediterranean regions

Product mapping across whole dried apricots, diced dried apricots, sliced dried apricots, and processing categories (natural dried, sulfur dried, sugar dried)

Analysis of reported and modeled export values specific to dried apricot HS codes (0813.10, 0813.20, 0813.30)

Coverage of producers representing 75-80% of global export volume in 2024

Extrapolation using bottom-up (harvest volume × farm-gate price by origin country) and top-down (export value validation via customs data) approaches to derive segment-specific valuations

Cross-validation with Malatya Commodity Exchange auction prices and California Almond Board pricing indices for comparable dried fruit benchmarks

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















