Digital Risk Protection Platform Market

Marktgröße, Marktanteil und Trendanalysebericht der Digital Risk Protection Plattform nach Plattformtyp (On-Premises, Cloud-basiert, Hybrid), nach Bereitstellungsmodus (Managed Services, Professionelle Dienstleistungen), nach Sicherheitslösungen (Bedrohungsintelligenz, Datenschutz, Identitätsschutz, Netzwerksicherheit), nach Branchenvertikalen (Bankwesen, Finanzdienstleistungen und Versicherungen, Gesundheitswesen, Einzelhandel, Telekommunikation, Regierung), nach Zielgruppe (Klein- und Mittelunternehmen, Großunternehmen, Regierungsbehörden) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/ICT/30234-HCR 128 Pages Aarti Dhapte Last Updated: September 17, 2026
Digital Risk Protection Platform Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)19.38%
2024 Market Size$ 4.34 Billion
2025 Market Size$ 5.18 Billion
2035 Market Size$ 30.46 Billion
Key Players
Digital Shadows
RiskIQ
ZeroFox
Proofpoint
CyberInt
IntSights
Opportunities
  • Rising Cybersecurity Threats
  • Increased Regulatory Requirements
  • Emergence of Advanced Technologies

Digital Risk Protection Platform Market Zusammenfassung

Laut der Analyse von Market Research Future wurde die Marktgröße der Digital Risk Protection Platform im Jahr 2024 auf 4,339 Milliarden USD geschätzt. Die Branche der Digital Risk Protection Platform wird voraussichtlich von 5,18 Milliarden USD im Jahr 2025 auf 30,46 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 19,38 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Digital Risk Protection Plattformen ist bereit für erhebliches Wachstum, angetrieben durch technologische Fortschritte und zunehmendes Bewusstsein für digitale Bedrohungen.

  • Die Integration von KI und maschinellem Lernen transformiert die Fähigkeiten von Lösungen zur digitalen Risikoprotektion.
  • Nordamerika bleibt der größte Markt, während der asiatisch-pazifische Raum als die am schnellsten wachsende Region in diesem Sektor hervorgeht.
  • Cloud-basierte Lösungen dominieren den Markt, während On-Premises-Angebote das schnellste Wachstum verzeichnen.
  • Zunehmende Cybersecurity-Bedrohungen und steigende regulatorische Anforderungen sind wichtige Treiber, die das Marktwachstum vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 4.339 (USD Milliarden)
2035 Marktgröße 30.46 (USD Milliarden)
CAGR (2025 - 2035) 19.38%

Hauptakteure

Digital Shadows (GB), RiskIQ (US), ZeroFox (US), Proofpoint (US), CyberInt (IL), IntSights (US), Flashpoint (US), Recorded Future (US)

Digital Risk Protection Platform Market Treiber

Steigende Cybersecurity-Bedrohungen

Die zunehmende Häufigkeit und Raffinesse von Cyberbedrohungen ist ein Haupttreiber für den Markt für digitale Risikomanagement-Plattformen. Organisationen sehen sich einer Vielzahl von Risiken gegenüber, darunter Datenverletzungen, Ransomware-Angriffe und Phishing-Schemata. Laut aktuellen Statistiken wird Cyberkriminalität voraussichtlich Unternehmen bis 2025 über 10 Billionen Dollar jährlich kosten. Dieser alarmierende Trend zwingt Unternehmen, in robuste digitale Risikomanagementlösungen zu investieren, um ihre Vermögenswerte zu schützen und das Vertrauen der Kunden aufrechtzuerhalten. Infolgedessen steigt die Nachfrage nach fortschrittlichen Plattformen, die proaktiv Risiken identifizieren und mindern können. Der Markt für digitale Risikomanagement-Plattformen verzeichnet daher ein signifikantes Wachstum, da Organisationen Cybersecurity-Maßnahmen priorisieren, um sensible Informationen zu schützen und die Geschäftskontinuität sicherzustellen.

Zunehmende regulatorische Anforderungen

Die sich entwickelnde Landschaft der regulatorischen Anforderungen beeinflusst den Markt für digitale Risikomanagement-Plattformen erheblich. Regierungen und Aufsichtsbehörden setzen strenge Datenschutzgesetze um, wie die Datenschutz-Grundverordnung (DSGVO) und das California Consumer Privacy Act (CCPA). Diese Vorschriften verlangen von Organisationen, umfassende Risikomanagementstrategien zu übernehmen, um hohe Geldstrafen und Reputationsschäden zu vermeiden. Da die Einhaltung zu einem kritischen Anliegen wird, wenden sich Unternehmen zunehmend digitalen Risikomanagement-Plattformen zu, um die Einhaltung dieser Vorschriften sicherzustellen. Der Markt wird voraussichtlich wachsen, da Organisationen nach Lösungen suchen, die nicht nur ihre Daten schützen, sondern auch die Einhaltung komplexer rechtlicher Rahmenbedingungen erleichtern. Dieser Trend unterstreicht die Notwendigkeit eines effektiven Risikomanagements im Markt für digitale Risikomanagement-Plattformen.

Aufkommen fortschrittlicher Technologien

Das Aufkommen von fortschrittlichen Technologien, wie künstlicher Intelligenz und maschinellem Lernen, treibt den Markt für digitale Risikomanagement-Plattformen voran. Diese Technologien ermöglichen es Organisationen, ihre Bedrohungserkennungs- und Reaktionsfähigkeiten zu verbessern, was ein proaktiveres Risikomanagement ermöglicht. Durch die Nutzung von KI-gesteuerten Analysen können Unternehmen potenzielle Bedrohungen in Echtzeit identifizieren und schnell reagieren, um Risiken zu mindern. Die Integration dieser Technologien wird voraussichtlich eine dynamischere und reaktionsschnellere Landschaft des digitalen Risikomanagements schaffen. Da Organisationen zunehmend den Wert fortschrittlicher Analysen zum Schutz ihrer digitalen Vermögenswerte erkennen, wird die Nachfrage nach innovativen Risikomanagementlösungen voraussichtlich steigen. Dieser Trend deutet auf einen transformativen Wandel im Markt für digitale Risikomanagement-Plattformen hin.

Wachsende Akzeptanz von Cloud-Diensten

Die rasche Akzeptanz von Cloud-Diensten verändert den Markt für digitale Risikomanagement-Plattformen. Während Organisationen ihre Operationen in die Cloud verlagern, sehen sie sich neuen Verwundbarkeiten und Herausforderungen in Bezug auf Datensicherheit und Datenschutz gegenüber. Die Cloud-Umgebung, die Skalierbarkeit und Flexibilität bietet, birgt auch einzigartige Risiken, die spezielle Schutzmaßnahmen erfordern. Forschungen zeigen, dass der Markt für Cloud-Sicherheit bis 2025 voraussichtlich 12 Milliarden Dollar erreichen wird, was den zunehmenden Bedarf an effektiven Risikomanagementlösungen unterstreicht. Folglich werden digitale Risikomanagement-Plattformen zu unverzichtbaren Werkzeugen für Organisationen, um ihre Cloud-Umgebungen zu überwachen und zu sichern. Dieser Trend wird voraussichtlich das Wachstum des Marktes für digitale Risikomanagement-Plattformen vorantreiben, da Unternehmen bestrebt sind, Risiken im Zusammenhang mit der Cloud-Akzeptanz zu mindern.

Gestiegenes Bewusstsein für digitale Risiken

Es gibt ein wachsendes Bewusstsein für digitale Risiken unter Organisationen, das den Markt für digitale Risikomanagement-Plattformen erheblich beeinflusst. Da Unternehmen sich der potenziellen Bedrohungen durch Cyberkriminelle zunehmend bewusst werden, priorisieren sie Investitionen in Risikomanagementlösungen. Dieses gesteigerte Bewusstsein wird durch hochkarätige Datenverletzungen und Cybervorfälle, die in den letzten Jahren Schlagzeilen gemacht haben, vorangetrieben. Organisationen sind nun eher geneigt, umfassende Strategien zum digitalen Risikomanagement zu übernehmen, um ihre Operationen und ihren Ruf zu schützen. Der Markt wird voraussichtlich von diesem Trend profitieren, da Unternehmen robuste Lösungen implementieren möchten, die ihren einzigartigen Risikoprofilen gerecht werden. Dieser Wandel in der Denkweise wird voraussichtlich das Wachstum des Marktes für digitale Risikomanagement-Plattformen ankurbeln.
Einblicke in Marktsegmente

Nach Plattformtyp: Cloud-basiert (Größter) vs. Vor-Ort (Schnellstwachsende)

Im Markt für digitale Risikomanagement-Plattformen zeigt die Verteilung des Anteils unter den Plattformtypen, dass Cloud-basierte Lösungen eine signifikante Mehrheit halten, dank ihrer Skalierbarkeit und Benutzerfreundlichkeit. Vor-Ort-Plattformen, die traditionell von Unternehmen für Sicherheitskontrollen bevorzugt werden, sehen sich nun starker Konkurrenz durch Cloud-basierte Alternativen gegenüber, die Flexibilität und niedrigere Anfangskosten bieten. In der Zwischenzeit kombinieren hybride Plattformen das Beste aus beiden Welten und sprechen Organisationen an, die ein Gleichgewicht zwischen Kontrolle und Bequemlichkeit wünschen. Da Unternehmen zunehmend in die Cloud migrieren, zeigen die Wachstumstrends, dass Cloud-basierte Plattformen weiterhin ihren Marktanteil ausbauen werden. Der Anstieg von Cyber-Bedrohungen und der Bedarf an robusten Schutzmaßnahmen haben Organisationen dazu veranlasst, flexible Lösungen zu übernehmen, die schnell implementiert werden können. Darüber hinaus befeuert die Nachfrage nach Remote-Arbeitsmöglichkeiten und nahtloser Integration mit bestehenden IT-Infrastrukturen das schnelle Wachstum von Vor-Ort-Lösungen, die Unternehmen maßgeschneiderte Sicherheitsansätze bieten und gleichzeitig fortschrittliche Technologien in einem hybriden Modell nutzen.

Cloud-basiert: Dominant vs. Vor-Ort: Aufkommend

Cloud-basierte digitale Risikomanagement-Plattformen führen den Markt überwiegend an, dank ihrer robusten Funktionen, der einfachen Bereitstellung und der Kostenwirksamkeit. Diese Lösungen sind darauf ausgelegt, unterschiedlichen organisatorischen Bedürfnissen gerecht zu werden und Unternehmen zu ermöglichen, ihre digitalen Vermögenswerte vor einer Vielzahl von Bedrohungen zu schützen, ohne dass erhebliche Anfangsinvestitionen erforderlich sind. Im Gegensatz dazu erscheinen Vor-Ort-Lösungen als starke Mitbewerber für Unternehmen, die eine erhöhte Kontrolle über ihre Daten und Sicherheitsprotokolle suchen. Obwohl sie langsamer skalieren, bieten diese Plattformen Anpassungsfähigkeit und Flexibilität, die es Unternehmen ermöglichen, maßgeschneiderte Sicherheitsmaßnahmen zu etablieren. Das hybride Modell, das beide Methoden integriert, ist für Organisationen attraktiv, die ein gewisses Maß an Kontrolle vor Ort behalten möchten, während sie gleichzeitig die Flexibilität und fortschrittlichen Schutzfunktionen von Cloud-Lösungen nutzen.

Nach Bereitstellungsmodus: Managed Services (Größter) vs. Professionelle Dienstleistungen (Schnellstwachsende)

Im Markt für digitale Risikomanagement-Plattformen ist das Segment des Bereitstellungsmodus deutlich zwischen Managed Services und professionellen Dienstleistungen unterteilt. Managed Services haben den größten Anteil gesichert und sprechen Organisationen an, die umfassende Lösungen suchen, die Datensicherheit und Risikobedenken mit minimalem internem Aufwand behandeln. Im Gegensatz dazu gewinnen professionelle Dienstleistungen, obwohl sie einen kleineren Anteil haben, schnell an Bedeutung, da Organisationen maßgeschneiderte Expertenberatung suchen, die auf ihre einzigartigen digitalen Risiken und Herausforderungen zugeschnitten ist. Die Wachstumstrends in diesem Segment heben eine überzeugende Erzählung hervor. Managed Services sprechen hauptsächlich Unternehmen an, die einen reibungslosen, mühelosen Ansatz suchen, was zu einer stetigen Nachfrage führt. Auf der anderen Seite erleben professionelle Dienstleistungen ein schnelleres Wachstum aufgrund der zunehmenden Komplexität digitaler Bedrohungen, die Unternehmen dazu drängen, in spezialisierte Expertise und maßgeschneiderte Lösungen zu investieren, die ihren spezifischen Bedürfnissen und regulatorischen Anforderungen gerecht werden.

Managed Services (Dominant) vs. Professionelle Dienstleistungen (Aufkommend)

Managed Services im Markt für digitale Risikomanagement-Plattformen stellen einen dominierenden Ansatz dar, der von vielen Organisationen bevorzugt wird. Diese Dienstleistungen bieten ein ganzheitliches Paket, das kontinuierliche Überwachung, Bedrohungserkennung und Vorfallreaktion umfasst, alles extern verwaltet, was den Prozess für die Kunden vereinfacht. Dieses Modell ist besonders attraktiv für Unternehmen mit begrenzten internen Ressourcen oder solche, die sich auf ihre Kernoperationen konzentrieren möchten, ohne sich mit umfassendem Risikomanagement ablenken zu lassen. Im Gegensatz dazu werden professionelle Dienstleistungen als aufkommend betrachtet, da sie Unternehmen ansprechen, die personalisierte, strategische Beratung zur Bewältigung digitaler Risiken suchen. Dieses Segment betont Beratungs-, Consulting- und projektbasierte Lösungen, die typischerweise für Unternehmen ansprechend sind, die nuancierte Strategien benötigen und spezifische, komplexe Anforderungen haben. Die Nachfrage nach professionellen Dienstleistungen wird voraussichtlich zunehmen, da Organisationen den Wert maßgeschneiderter Lösungen in einer sich entwickelnden digitalen Landschaft erkennen.

Nach Sicherheitslösungen: Bedrohungsintelligenz (Größter) vs. Datenschutz (Schnellstwachsende)

Im Markt für digitale Risikomanagement-Plattformen zeigt die Segmentierung, dass Bedrohungsintelligenz den größten Marktanteil hält, angetrieben durch die zunehmende Abhängigkeit von Bedrohungserkennungs- und Reaktionsmechanismen. Organisationen priorisieren die Implementierung ausgeklügelter Bedrohungsintelligenz-Tools, um Cyber-Risiken zu mindern. In der Zwischenzeit entwickelt sich der Datenschutz schnell, da Unternehmen die grundlegende Notwendigkeit erkennen, sensible Informationen vor Verletzungen zu schützen, wodurch er sich als das am schnellsten wachsende Segment in diesem Bereich etabliert.

Bedrohungsintelligenz (Dominant) vs. Datenschutz (Aufkommend)

Bedrohungsintelligenz, als dominante Kraft im Markt für digitale Risikomanagement-Plattformen, konzentriert sich auf die Antizipation und Reaktion auf Cyber-Bedrohungen durch Datenanalyse und verbessert die proaktive Haltung von Organisationen gegenüber Angriffen. Sie umfasst eine Reihe von Lösungen von Echtzeitwarnungen bis hin zu prädiktiven Analysen, die auf einzigartige Geschäftsumgebungen zugeschnitten sind. Im Gegensatz dazu etabliert sich der Datenschutz als aufkommender Akteur. Organisationen übernehmen zunehmend robuste Datenverschlüsselungs- und Verlustpräventions-Tools, um persönliche und sensible Daten zu schützen, was zu einem signifikanten Wachstum in diesem Segment führt. Da die Anforderungen an die Einhaltung von Vorschriften steigen und die Bedenken hinsichtlich der Privatsphäre zunehmen, wird die Bedeutung der Integration fortschrittlicher Datenschutzlösungen nur zunehmen, was ihre kritische Rolle im digitalen Risikomanagement unterstreicht.

Nach Branchenvertikal: Banken, Finanzdienstleistungen und Versicherungen (Größter) vs. Gesundheitswesen (Schnellstwachsende)

Der Markt für digitale Risikomanagement-Plattformen zeigt eine vielfältige Akzeptanz in verschiedenen Branchenvertikalen, wobei Banken, Finanzdienstleistungen und Versicherungen den Marktanteil anführen. Die robusten Vorschriften und die signifikante Datensensibilität dieses Sektors erfordern eine starke Integration von Maßnahmen zum digitalen Risikomanagement. Eng gefolgt wird der Gesundheitssektor, der aufgrund zunehmender Cyber-Bedrohungen und regulatorischer Anforderungen schnell seine Präsenz im Bereich digitaler Risikomanagementlösungen ausbaut. Insgesamt stellen diese Segmente bedeutende Chancen für Anbieter dar, die sich auf Cybersicherheitstechnologien spezialisiert haben. Im Gegensatz zu den etablierteren Segmenten zeigt die Gesundheitsbranche das schnellste Wachstum bei den Akzeptanzraten für digitale Risikomanagement-Plattformen. Der Anstieg digitaler Gesundheitsdienste hat zu einem Anstieg von Datenverletzungen geführt, was die Gesundheitsorganisationen dazu veranlasst, Cyber-Sicherheitsinvestitionen zu priorisieren. Gleichzeitig erleben auch Telekommunikation und Einzelhandel ein Wachstum; jedoch haben sie nicht das schnelle Tempo des Gesundheitswesens erreicht, das hauptsächlich durch sich entwickelnde Kundenerwartungen und den Anstieg des E-Commerce beeinflusst wird.

Banken, Finanzdienstleistungen und Versicherungen (Dominant) vs. Gesundheitswesen (Aufkommend)

Im Markt für digitale Risikomanagement-Plattformen ist der Sektor Banken, Finanzdienstleistungen und Versicherungen derzeit der dominante Akteur, der stark in fortschrittliche Cybersicherheitsmaßnahmen investiert, um sensible Kundendaten zu schützen und strengen Vorschriften zu entsprechen. Die Investitionen dieses Sektors werden durch den Bedarf des Marktes an sicheren Transaktionen und Schutz vor Betrug und Datenverletzungen vorangetrieben. In der Zwischenzeit entwickelt sich der Gesundheitssektor zu einem prominenten Akteur, da er sich intensiv bemüht, die Datensicherheit im Hinblick auf die zunehmenden digitalen Gesundheitsdienste zu verbessern. Mit einem wachsenden Fokus auf den Datenschutz der Patienten und die Einhaltung von Gesundheitsvorschriften übernehmen Gesundheitsorganisationen schnell digitale Risikomanagement-Plattformen, wenn auch von einer kleineren Marktbasis im Vergleich zum Bankwesen. Zusammen zeigen diese beiden Sektoren die dynamische Landschaft des digitalen Risikomanagements.

Nach Zielgruppe: Große Unternehmen (Größter) vs. Kleine und mittelständische Unternehmen (Schnellstwachsende)

Der Markt für digitale Risikomanagement-Plattformen zeigt eine signifikante Kluft in der Verteilung des Marktanteils zwischen verschiedenen Zielgruppen. Große Unternehmen halten derzeit den größten Anteil am Markt aufgrund ihrer umfangreichen Infrastruktur und Ressourcen, um in umfassende digitale Risikomanagementlösungen zu investieren. Im Gegensatz dazu gewinnen kleine und mittelständische Unternehmen (KMU) schnell an Boden, angetrieben durch ihr zunehmendes Bewusstsein für Cyber-Bedrohungen und ihre Nachfrage nach skalierbaren Lösungen, die auf ihre spezifischen Bedürfnisse zugeschnitten sind. Wachstumstrends heben einen raschen Anstieg der Akzeptanz digitaler Risikomanagementlösungen unter KMU hervor, da sie beginnen, die kritische Notwendigkeit für Cybersicherheit zu erkennen. Der Markt hat erhöhte Investitionen in digitale Risikoplattformen gesehen, die auf KMU abzielen, die oft benutzerfreundliche und erschwingliche Lösungen suchen. Darüber hinaus spielen Regierungsbehörden weiterhin eine entscheidende Rolle, indem sie Vorschriften umsetzen, die Unternehmen aller Größen dazu verpflichten, ihre digitale Sicherheitslage zu verbessern.

Große Unternehmen: Dominant vs. Kleine und mittelständische Unternehmen: Aufkommend

Große Unternehmen dominieren den Markt für digitale Risikomanagement-Plattformen aufgrund ihrer robusten finanziellen Möglichkeiten und ihrer Bereitschaft, in umfassende Lösungen für das Management von Cyber-Risiken zu investieren. Sie investieren typischerweise stark in fortschrittliche Technologien und sind oft frühe Anwender innovativer Sicherheitsplattformen. In der Zwischenzeit stellen kleine und mittelständische Unternehmen (KMU) ein aufkommendes Segment dar, das sich schnell ausdehnt. Da KMU zunehmend Ziele für Cyberangriffe werden, priorisieren sie robuste digitale Risikostrategien und suchen Lösungen, die angemessenen Schutz bieten, ohne ihre Budgets zu überfordern. Dieser Fokuswechsel hat zu einem Wachstum maßgeschneiderter Lösungen geführt, die für KMU entwickelt wurden, und sie markieren einen entscheidenden Wachstumsbereich im Bereich des digitalen Risikomanagements.

Erhalten Sie detailliertere Einblicke zu Digital Risk Protection Platform Market

Regionale Einblicke

Nordamerika: Führer in digitaler Sicherheit

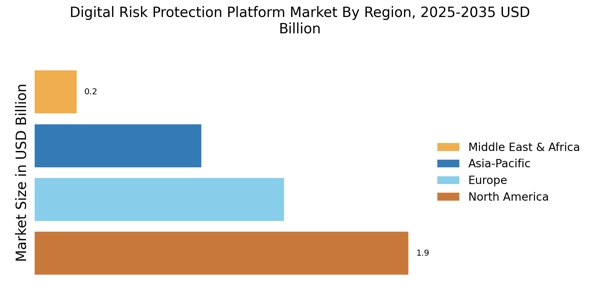
Nordamerika ist der größte Markt für digitale Risikomanagementplattformen und hält etwa 45 % des globalen Marktanteils. Das Wachstum der Region wird durch zunehmende Cyberbedrohungen, regulatorische Anforderungen und einen starken Fokus auf Datenschutz vorangetrieben. Unternehmen investieren stark in digitale sicherheitslösungen, um sensible Informationen zu schützen und Vorschriften wie die DSGVO und CCPA einzuhalten. Die Vereinigten Staaten sind das führende Land in diesem Sektor, mit wichtigen Akteuren wie RiskIQ, ZeroFox und Proofpoint, die dort ansässig sind. Kanada trägt ebenfalls erheblich zum Markt bei und konzentriert sich auf die Verbesserung der Cybersicherheitsmaßnahmen. Die Wettbewerbslandschaft ist durch schnelle Innovation und Zusammenarbeit zwischen den Schlüsselakteuren gekennzeichnet, die robuste Lösungen für Unternehmen in verschiedenen Branchen gewährleisten.

Europa: Regulierungsgetriebenes Marktwachstum

Europa verzeichnet ein signifikantes Wachstum im Markt für digitale Risikomanagementplattformen und macht etwa 30 % des globalen Anteils aus. Das Wachstum der Region wird durch strenge Vorschriften wie die DSGVO gefördert, die Organisationen dazu verpflichtet, ihre Cybersicherheitsmaßnahmen zu verbessern. Darüber hinaus hat der Anstieg von Cyberangriffen Unternehmen dazu veranlasst, in Lösungen für digitales Risikomanagement zu investieren, um ihre Vermögenswerte zu schützen und gesetzliche Anforderungen einzuhalten. Führende Länder in Europa sind das Vereinigte Königreich, Deutschland und Frankreich, wo die Präsenz von Schlüsselakteuren wie Digital Shadows und Proofpoint bemerkenswert ist. Die Wettbewerbslandschaft entwickelt sich weiter, mit einer Mischung aus etablierten Unternehmen und Startups, die innovativ sind, um der wachsenden Nachfrage nach digitalen Sicherheitslösungen gerecht zu werden. Dieses dynamische Umfeld fördert Zusammenarbeit und technologische Fortschritte und positioniert Europa als einen wichtigen Akteur im globalen Markt.

Asien-Pazifik: Schnell wachendes Zentrum für Cybersicherheit

Asien-Pazifik entwickelt sich schnell zu einem wichtigen Akteur im Markt für digitale Risikomanagementplattformen und hält etwa 20 % des globalen Marktanteils. Das Wachstum der Region wird durch zunehmende Digitalisierung, steigende Cyberbedrohungen und staatliche Initiativen zur Verbesserung der Cybersicherheitsrahmenbedingungen vorangetrieben. Länder wie Indien und Australien führen den Vorstoß an, mit einem wachsenden Schwerpunkt auf dem Schutz digitaler Vermögenswerte und persönlicher Daten. In dieser Wettbewerbslandschaft machen Schlüsselakteure wie CyberInt und IntSights bedeutende Fortschritte. Die Präsenz sowohl lokaler als auch internationaler Unternehmen fördert Innovation und Zusammenarbeit und stellt sicher, dass Unternehmen ihre Herausforderungen im Bereich digitales Risiko effektiv angehen können. Da Organisationen zunehmend die Bedeutung digitaler Sicherheit erkennen, wird erwartet, dass die Nachfrage nach fortschrittlichen Schutzlösungen in den kommenden Jahren erheblich steigen wird.

Naher Osten und Afrika: Aufkommende digitale Sicherheitsfront

Die Region Naher Osten und Afrika entwickelt sich allmählich im Markt für digitale Risikomanagementplattformen und macht etwa 5 % des globalen Anteils aus. Das Wachstum wird hauptsächlich durch das zunehmende Bewusstsein für Cyberbedrohungen und die Notwendigkeit regulatorischer Compliance vorangetrieben. Regierungen in dieser Region beginnen, strengere Vorschriften zum Schutz sensibler Daten umzusetzen, was Investitionen in Lösungen für digitales Risikomanagement katalysiert. Länder wie Südafrika und die VAE stehen an der Spitze dieses Wachstums, wobei eine steigende Anzahl lokaler und internationaler Akteure in den Markt eintritt. Die Wettbewerbslandschaft ist durch eine Mischung aus etablierten Unternehmen und neuen Akteuren gekennzeichnet, die alle bestrebt sind, innovative Lösungen anzubieten, um die einzigartigen Herausforderungen zu bewältigen, mit denen Unternehmen in dieser Region konfrontiert sind. Mit der Beschleunigung der digitalen Transformation wird erwartet, dass die Nachfrage nach effektiven digitalen Risikomanagementlösungen erheblich steigen wird.

Digital Risk Protection Platform Market Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Digital Risk Protection Platforms ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch den zunehmenden Bedarf der Organisationen an der Sicherung ihrer digitalen Vermögenswerte gegen eine Vielzahl von Bedrohungen vorangetrieben wird. Schlüsselakteure wie Digital Shadows (GB), RiskIQ (US) und ZeroFox (US) stehen an der Spitze und verfolgen jeweils unterschiedliche Strategien zur Verbesserung ihrer Marktpositionierung. Digital Shadows (GB) betont Innovation durch fortschrittliche Bedrohungsinformationen, während RiskIQ (US) sich auf die Erweiterung seiner globalen Präsenz, insbesondere in aufstrebenden Märkten, konzentriert. ZeroFox (US) scheint Partnerschaften mit Cybersecurity-Firmen zu nutzen, um sein Dienstleistungsangebot zu stärken und dadurch seinen Wettbewerbsvorteil zu verbessern. Gemeinsam tragen diese Strategien zu einer moderat fragmentierten Marktstruktur bei, in der Innovation und strategische Allianzen entscheidende Rollen bei der Gestaltung der Wettbewerbsdynamik spielen. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend ihre Operationen, um regionale Märkte besser zu bedienen, was die Optimierung von Lieferketten und die Anpassung von Dienstleistungen an lokale regulatorische Anforderungen umfassen kann. Die Wettbewerbsstruktur des Marktes für Digital Risk Protection Platforms ist moderat fragmentiert, wobei mehrere Schlüsselakteure Einfluss durch ihre einzigartigen Angebote und strategischen Initiativen ausüben. Diese Fragmentierung ermöglicht eine Vielzahl von Lösungen, die auf verschiedene Kundenbedürfnisse und -präferenzen zugeschnitten sind, und fördert gleichzeitig ein Umfeld, das für Innovation und Zusammenarbeit reif ist.
Im August kündigte Digital Shadows (GB) eine strategische Partnerschaft mit einem führenden Cloud-Dienstanbieter an, um seine Fähigkeiten im Bereich Bedrohungsinformationen zu verbessern. Diese Zusammenarbeit wird voraussichtlich fortschrittliche Algorithmen des maschinellen Lernens in ihre Plattform integrieren, wodurch die Genauigkeit und Geschwindigkeit der Bedrohungserkennung verbessert wird. Ein solcher Schritt stärkt nicht nur die Marktposition von Digital Shadows, sondern spiegelt auch einen breiteren Trend zur Integration von KI-Technologien in digitale Risikomanagementlösungen wider.
Im September brachte RiskIQ (US) eine neue Dienstleistungssuite für kleine und mittelständische Unternehmen (KMU) auf den Markt, um der wachsenden Nachfrage nach erschwinglichen, aber effektiven Lösungen im Bereich digitales Risikomanagement gerecht zu werden. Diese Initiative ist bedeutend, da sie neue Einnahmequellen erschließt und RiskIQ als zugänglicher Option für eine breitere Kundenbasis positioniert, was potenziell die Wettbewerbsdynamik im Markt umgestalten könnte.
Im Oktober stellte ZeroFox (US) eine innovative Funktion innerhalb seiner Plattform vor, die prädiktive Analytik nutzt, um potenzielle Bedrohungen vorherzusagen, bevor sie auftreten. Dieser proaktive Ansatz erhöht nicht nur den Wert der Plattform, sondern entspricht auch der steigenden Nachfrage nach antizipatorischen Sicherheitsmaßnahmen in der digitalen Landschaft. Solche Fortschritte deuten auf einen Wandel hin zu anspruchsvolleren, technologiegetriebenen Lösungen im Markt für Digital Risk Protection Platforms hin.
Im Oktober sind die Wettbewerbstrends im Markt für Digital Risk Protection Platforms zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz definiert. Strategische Allianzen werden zunehmend verbreitet, da Unternehmen den Wert der Zusammenarbeit zur Verbesserung ihres Dienstleistungsangebots und zur Erweiterung ihrer Marktpräsenz erkennen. Ausblickend wird sich die wettbewerbliche Differenzierung voraussichtlich weiterentwickeln, wobei ein ausgeprägter Wandel von preisbasierter Konkurrenz hin zu Innovation, technologischen Fortschritten und Zuverlässigkeit der Lieferkette zu beobachten sein wird. Diese Entwicklung deutet darauf hin, dass Unternehmen, die diese Aspekte priorisieren, besser positioniert sein werden, um in einem zunehmend komplexen und wettbewerbsintensiven Umfeld erfolgreich zu sein.

Zu den wichtigsten Unternehmen im Digital Risk Protection Platform Market-Markt gehören

Recent Industry Developments

  • Q2 2024: ZeroFox kündigt Übernahme von LookingGlass Cyber Solutions an ZeroFox, ein führender Anbieter von digitalen Risikomanagementplattformen, gab die Übernahme von LookingGlass Cyber Solutions bekannt, um seine Bedrohungsinformationen und externen Angriffsflächenmanagementfähigkeiten auszubauen.
  • Q1 2024: CybelAngel sichert sich 36 Millionen USD in Serie-C-Finanzierung zur Erweiterung des Angebots an digitalen Risikomanagementlösungen CybelAngel sicherte sich 36 Millionen USD in Serie-C-Finanzierung, um die Produktentwicklung und die globale Expansion seiner digitalen Risikomanagementplattform zu beschleunigen.
  • Q2 2024: Proofpoint bringt neue Suite für digitale Risikomanagementlösungen für Unternehmenskunden auf den Markt Proofpoint stellte eine neue Suite von digitalen Risikomanagementtools vor, die Unternehmen dabei helfen sollen, externe Bedrohungen über soziale Medien, Cloud- und Webplattformen zu überwachen und zu mindern.
  • Q3 2024: CrowdStrike kündigt strategische Partnerschaft mit AWS zur Verbesserung des digitalen Risikomanagements an CrowdStrike trat eine strategische Partnerschaft mit Amazon Web Services ein, um seine digitale Risikomanagementplattform mit den Sicherheitsdiensten von AWS zu integrieren, mit dem Ziel, fortschrittliche Bedrohungsinformationen und Risikominderung für Cloud-Kunden bereitzustellen.
  • Q2 2024: ReliaQuest schließt Übernahme von Digital Shadows ab, um das Portfolio für digitale Risikomanagementlösungen zu stärken ReliaQuest schloss die Übernahme von Digital Shadows ab und verbesserte damit seine Fähigkeiten im Bereich digitales Risikomanagement und erweiterte seine globale Kundenbasis.
  • Q1 2025: RSA Security ernennt neuen CEO zur Förderung des Wachstums im Markt für digitale Risikomanagementlösungen RSA Security gab die Ernennung eines neuen CEOs bekannt, was auf einen erneuten Fokus auf Innovation und Expansion im Sektor der digitalen Risikomanagementplattformen hinweist.
  • Q2 2025: Kaspersky bringt den Markt für digitale Risikomanagementlösungen der nächsten Generation auf den Markt Kaspersky stellte seine digitale Risikomanagementplattform der nächsten Generation vor, die fortschrittliche KI-gesteuerte Bedrohungserkennung und Echtzeit-Risikominderungsfähigkeiten bietet.
  • Q1 2024: Rapid7 gewinnt einen Multi-Millionen-Dollar-Vertrag zur Bereitstellung digitaler Risikomanagementlösungen für eine europäische Bank Rapid7 sicherte sich einen Multi-Millionen-Dollar-Vertrag zur Bereitstellung seiner digitalen Risikomanagementplattform für eine große europäische Bank, mit dem Fokus auf externe Bedrohungsüberwachung und Compliance.
  • Q3 2024: Trellix (ehemals FireEye) bringt den einheitlichen Markt für digitale Risikomanagementlösungen auf den Markt Trellix kündigte die Einführung einer einheitlichen digitalen Risikomanagementplattform an, die ihre Bedrohungsinformationen und externen Risikomanagementlösungen in einem einzigen Angebot konsolidiert.
  • Q2 2025: CybelAngel geht Partnerschaft mit IBM ein, um digitales Risikomanagement in die IBM Security Suite zu integrieren CybelAngel bildete eine Partnerschaft mit IBM, um seine Technologie für digitales Risikomanagement in die IBM Security Suite zu integrieren und die externe Bedrohungserkennung für Unternehmenskunden zu verbessern.
  • Q1 2025: Proofpoint erweitert den Markt für digitale Risikomanagementlösungen mit neuen Funktionen zur Überwachung sozialer Medien Proofpoint kündigte neue Funktionen zur Überwachung sozialer Medien für seine digitale Risikomanagementplattform an, die es Organisationen ermöglichen, Markenimitation und Datenlecks effektiver zu erkennen und darauf zu reagieren.
  • Q3 2025: CrowdStrike eröffnet neue F&E-Einrichtung mit Fokus auf digitales Risikomanagement in Singapur CrowdStrike eröffnete eine neue Forschungs- und Entwicklungseinrichtung in Singapur, die sich der Weiterentwicklung seiner Technologien im Bereich digitales Risikomanagement widmet und regionale Kunden unterstützt.

Zukunftsaussichten

Digital Risk Protection Platform Market Zukunftsaussichten

Der Markt für Digital Risk Protection Plattformen ist bereit für ein Wachstum mit einem CAGR von 19,38% von 2025 bis 2035, angetrieben durch zunehmende Cyberbedrohungen, regulatorische Compliance und Initiativen zur digitalen Transformation.

Bis 2035 wird erwartet, dass der Markt erhebliches Wachstum erzielt und seine entscheidende Rolle in der Cybersicherheit festigt.

Marktsegmentierung

Markt für digitale Risikomanagement-Plattform Plattformtyp Ausblick

  • Vor Ort
  • Cloud-basiert
  • Hybrid

Markt für digitale Risikomanagement-Plattform Bereitstellungsmodus Ausblick

  • Verwaltete Dienste
  • Professionelle Dienstleistungen

Markt für digitale Risikomanagement-Plattform Zielgruppen-Ausblick

  • Kleine und mittlere Unternehmen
  • Große Unternehmen
  • Regierungsbehörden

Markt für digitale Risikomanagement-Plattform Branchenvertikale Ausblick

  • Bankwesen
  • Finanzdienstleistungen
  • und Versicherungen
  • Gesundheitswesen
  • Einzelhandel
  • Telekommunikation
  • Regierung

Markt für digitale Risikomanagement-Plattform Sicherheitslösungen Ausblick

  • Bedrohungsintelligenz
  • Datenschutz
  • Identitätsschutz
  • Netzwerksicherheit

Berichtsumfang

MARKTGRÖSSE 2024 4,339 (USD Milliarden)
MARKTGRÖSSE 2025 5,18 (USD Milliarden)
MARKTGRÖSSE 2035 30,46 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 19,38 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Digital Shadows (GB), RiskIQ (US), ZeroFox (US), Proofpoint (US), CyberInt (IL), IntSights (US), Flashpoint (US), Recorded Future (US)
Abgedeckte Segmente Plattformtyp, Bereitstellungsmodus, Sicherheitslösungen, Branchenvertikale, Zielgruppe, regional
Wichtige Marktchancen Wachsende Nachfrage nach proaktiven Cybersicherheitslösungen treibt Innovation im Markt für digitale Risikomanagementlösungen voran.
Wichtige Marktdynamiken Steigende Cyberbedrohungen treiben die Nachfrage nach digitalen Risikomanagementplattformen und verbessern die Sicherheitsmaßnahmen in verschiedenen Branchen.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Marktes für digitale Risikomanagement-Plattformen bis 2035?

Die prognostizierte Marktbewertung für den Markt der digitalen Risikomanagement-Plattformen wird voraussichtlich 30,46 Milliarden USD bis 2035 erreichen.

Wie hoch war die Marktbewertung des Marktes für digitale Risikomanagement-Plattformen im Jahr 2024?

Die Gesamtmarktbewertung des Marktes für digitale Risikomanagement-Plattformen betrug 4,339 Milliarden USD im Jahr 2024.

Wie hoch ist die erwartete CAGR für den Markt für digitale Risikomanagement-Plattformen im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für den Markt der digitalen Risikomanagement-Plattformen im Prognosezeitraum 2025 - 2035 beträgt 19,38%.

Welche Unternehmen gelten als Schlüsselakteure im Markt für digitale Risikomanagement-Plattformen?

Schlüsselakteure im Markt für digitale Risikomanagement-Plattformen sind Digital Shadows, RiskIQ, ZeroFox, Proofpoint, CyberInt, IntSights, Flashpoint und Recorded Future.

Was sind die verschiedenen Plattformtypen im Markt für digitale Risikomanagement-Plattformen und deren Bewertungen?

Die Plattformtypen umfassen On-Premises mit einem Wert von 8,5 Milliarden USD, Cloud-basiert mit 15,0 Milliarden USD und Hybrid mit 6,96 Milliarden USD.

Was sind die primären Sicherheitslösungen, die im Markt für digitale Risikomanagement-Plattformen angeboten werden?

Primäre Sicherheitslösungen umfassen Bedrohungsintelligenz mit einem Wert von 5,99 Milliarden USD, Datenschutz mit 7,67 Milliarden USD, Identitätsschutz mit 5,99 Milliarden USD und Netzwerksicherheit mit 10,81 Milliarden USD.

Wie variieren die Zielgruppen für digitale Risikomanagement-Plattformen?

Zielgruppen umfassen kleine und mittelständische Unternehmen mit einem Wert von 10,5 Milliarden USD, große Unternehmen mit 14,0 Milliarden USD und Regierungsbehörden mit 5,96 Milliarden USD.

Welche Bereitstellungsmodi sind im Markt für digitale Risikomanagement-Plattformen verfügbar?

Bereitstellungsmodi umfassen verwaltete Dienste und professionelle Dienste, beide mit einem Wert von 15,23 Milliarden USD.

Welche Branchen vertikalen treiben das Wachstum im Markt für digitale Risikomanagement-Plattformen voran?

Branchenvertikale, die das Wachstum vorantreiben, umfassen Banken, Finanzdienstleistungen und Versicherungen mit 10,5 Milliarden USD, Gesundheitswesen mit 6,5 Milliarden USD und Einzelhandel mit 5,0 Milliarden USD.

Was deutet der Wachstumstrend des Marktes für digitale Risikomanagement-Plattformen für zukünftige Investitionen an?

Der Wachstumstrend deutet darauf hin, dass der Markt für digitale Risikomanagement-Plattformen aufgrund seiner prognostizierten Expansion und der steigenden Nachfrage nach Sicherheitslösungen erhebliche Investitionen anziehen könnte.

Autor
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of cybersecurity databases, peer-reviewed technology journals, threat intelligence publications, and authoritative cybersecurity organizations. Key sources included the US Department of Homeland Security (DHS) Cybersecurity and Infrastructure Security Agency (CISA), National Institute of Standards and Technology (NIST), European Union Agency for Cybersecurity (ENISA), Federal Trade Commission (FTC) Consumer Protection Bureau, Financial Crimes Enforcement Network (FinCEN), Internet Crime Complaint Center (IC3), European Central Bank (ECB) Cybersecurity Reports, Bank for International Settlements (BIS) Cyber Resilience Publications, International Organization for Standardization (ISO) 27000 Series Standards, Cloud Security Alliance (CSA), World Economic Forum (WEF) Global Cybersecurity Outlook, Ponemon Institute Cost of Data Breach Studies, IBM Security X-Force Threat Intelligence, Verizon Data Breach Investigations Report (DBIR), Cybersecurity Ventures Market Reports, MRFR Cybersecurity Research, MRFR Security Market Analysis, and national cybersecurity agency reports from key markets including the UK National Cyber Security Centre (NCSC), Australian Cyber Security Centre (ACSC), and Singapore Cyber Security Agency (CSA). These sources were used to collect cyber threat statistics, regulatory compliance frameworks, breach incident data, enterprise security spending trends, and technology adoption patterns across cloud-based, on-premises, and hybrid deployment models, as well as threat intelligence, data protection, identity protection, and network security solution categories.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, Chief Information Security Officers (CISOs), Vice Presidents of Product Development, threat intelligence directors, and commercial leaders from cybersecurity OEMs, managed security service providers (MSSPs), and digital risk protection platform vendors comprised supply-side sources. The demand-side sources comprised Chief Information Officers (CIOs), CISOs, IT security directors, risk management officers, and procurement leads from Banking, Financial Services and Insurance (BFSI) institutions, healthcare organizations, retail enterprises, telecommunications providers, government agencies, and Small and Medium-sized Enterprises (SMEs) in critical infrastructure sectors. Our primary research has confirmed the timelines of our product roadmap, validated market segmentation across platform types (cloud-based, on-premises, hybrid), and collected insights on enterprise adoption patterns, pricing models (subscription vs. perpetual licensing), and compliance-driven procurement dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (42%), Director Level (31%), Others (27%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)

Market Size Estimation

Global market valuation was derived through revenue mapping and enterprise deployment analysis. The methodology included:

Identification of 50+ key vendors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Solution mapping across threat intelligence, data protection, identity protection, and network security categories

Deployment mode analysis across cloud-based, on-premises, and hybrid architectures

Analysis of reported and modeled annual revenues specific to digital risk protection portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (enterprise seat count × ARPU by country/vertical) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across BFSI, healthcare, retail, telecommunications, and government verticals, as well as SME and large enterprise target audiences

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Diameter Signaling Market
Fallstudie
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.