Cranberry-Markt (2026 - 2035)

Preiselbeeren-Marktgröße, Marktanteil, Branchentrend und Analyseforschungsbericht nach Produktform (frische Preiselbeeren, getrocknete Preiselbeeren, Preiselbeersaft und -konzentrat, Preiselbeersauce und -pürees, Preiselbeerpulver und -extrakte), nach Anwendung (Lebensmittel- und Getränkeverarbeitung, Nahrungsergänzungsmittel und Nutrazeutika, Gastronomie, Einzelhandel/Haushaltsverbrauch, Kosmetik und Körperpflege), nach Vertriebskanal (Supermärkte und Verbrauchermärkte, Convenience-Stores, Online-Einzelhandel und E-Commerce, Spezialitäten und Gesundheit). Geschäfte, Gastronomiehändler), nach Art (konventionell, biologisch), nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika) – Prognose bis 2035

ID: MRFR/Agri/27817-HCR 128 Pages Snehal Singh Last Updated: September 17, 2026
Cranberries Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.30%
2025 Market SizeUSD 8.58 Billion
2035 Market SizeUSD 15.79 Billion
Key Players
Ocean Spray Cranberries, Inc.
Decas Cranberry Products, Inc.
Cliffstar LLC
Lassonde Industries Inc.
Fruit d'Or
Atoka Cranberries Inc.
Opportunities
  • Extract and Nutraceutical Upgrading
  • Emerging Market Entry Through Gulf and Indian Foodservice
  • Carbon and Water Stewardship Monetization

Cranberries Market Summary

Der globale Markt für Cranberries wurde im Jahr 2025 auf 8,58 Milliarden USD geschätzt und startet seine Prognose mit 9,12 Milliarden USD im Jahr 2026, wobei er bis 2035 auf 15,79 Milliarden USD bei einer CAGR von 6,30% ansteigt. Zwei Katalysatoren verankern diesen Verlauf. Die Aufhebung der Federal Marketing Order Nr. 929 durch das US-Landwirtschaftsministerium im Juli 2024 hat die volumenregulierende Architektur, die die nordamerikanische Versorgung über sechs Jahrzehnte hinweg steuerte, abgebaut und die Erzeuger in Richtung markenbasierter, wertschöpfender Kanäle gedrängt. Parallel dazu haben rund 340 Millionen USD an kumulierten Blockzuschüssen für Spezialkulturen und Investitionen in die ländliche Verarbeitung zwischen 2023 und 2025 die Orte, an denen Obst verarbeitet wird, umgestaltet, anstatt nur die Anbauorte.

Die Wirtschaftlichkeit der Verarbeitung wird im Cranberries-Markt neu geschrieben. Traditionelle Nassernte-Torfmoore, die Commodity-Saftkonzentratlinien speisen, weichen dualen Betriebsarten, die Membranfiltration, Vakuuminfusion und Kaltpressung durchführen. Erzeuger, die die flutbasierte Wasserbewirtschaftung durch sensorbasierte Bewässerung ersetzen, berichten laut den Versuchen der University of Wisconsin von einer Reduzierung des saisonalen Wasserbedarfs um 22–28%, während sie die Frostverlustexposition erheblich verringern.

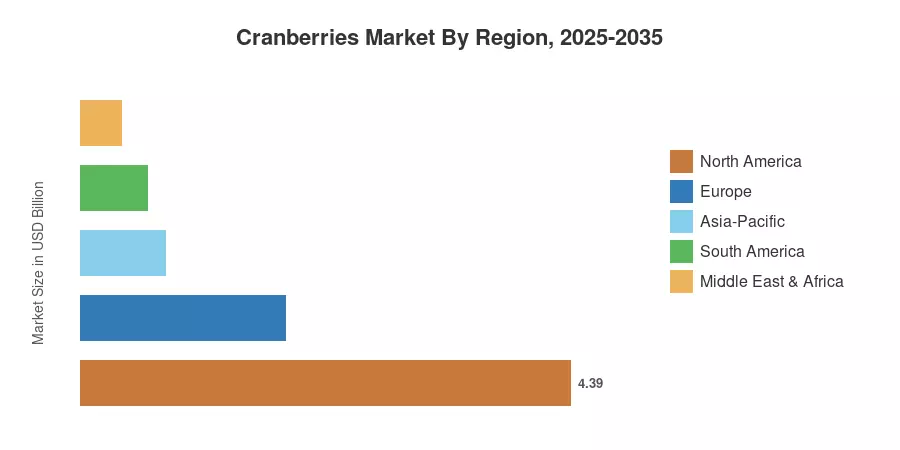
Regional hält Nordamerika 51,2% des globalen Wertes, gestützt durch die Anbauflächen in Wisconsin, Massachusetts und Quebec. Der asiatisch-pazifische Raum wächst mit 8,9% CAGR bis 2035 am schnellsten, angeführt von der Nachfrage nach Nahrungsergänzungsmitteln aus China und Korea. Europa belegt den zweiten Platz mit einem Wert von 1,84 Milliarden USD im Jahr 2025, angetrieben durch den Trockenfrüchte-Bäckereikanal in Deutschland. Das kommende Jahrzehnt belohnt Verarbeiter, die Obst schneller entlang der Wertkurve bewegen als die Anbauflächen wachsen.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produktform

  • Cranberrysaft & -konzentrat führt den Cranberries-Markt mit 34,2% des globalen Wertes von 2025, gestützt durch institutionelle Getränkeverträge
  • Cranberrypulver & -extrakte verzeichnen den steilsten Anstieg mit 9,4% CAGR bis 2035
  • Getrocknete Cranberries generierten 2,31 Milliarden USD im Jahr 2025 in den Bereichen Bäckerei, Müsli und Süßwaren

• Nach Anwendung

  • Lebensmittel- & Getränkeverarbeitung absorbiert 47,5% des globalen Volumens im Cranberries-Markt
  • Diätetische Ergänzungen & Nutraceuticals wachsen mit 8,7% CAGR, dem schnellsten Anwendungsblock
  • Die Nachfrage im Foodservice erreichte 1,29 Milliarden USD im Jahr 2025 aufgrund saisonaler und QSR-Menüplatzierungen

• Nach Region

  • Nordamerika kontrolliert 51,2% des Cranberries-Marktes, konzentriert in drei Anbaustaaten und einer kanadischen Provinz
  • Der asiatisch-pazifische Raum wächst mit 8,9% CAGR, dem schnellsten regionalen Wachstum weltweit
  • Südamerika trug 0,60 Milliarden USD im Jahr 2025 bei, wobei die chilenischen Torfmoore weiterhin wachsen


Marktgröße und Prognose (2021–2035)

Die nachstehenden Zahlen stimmen drei unabhängige Eingaben ab: Produktions- und Nutzungsdaten des USDA National Agricultural Statistics Service, bilaterale Handelsströme der UN Comtrade zu den HS-Tariflinien 0810.40 und 2009.81 sowie die Umsatztriangulation auf Verarbeiterebene über 40 Unternehmen. Das Volumen wird in Wert umgerechnet, indem die Großhandelspreise in Barrel-Äquivalenten angepasst nach Form und Kanal verwendet werden.
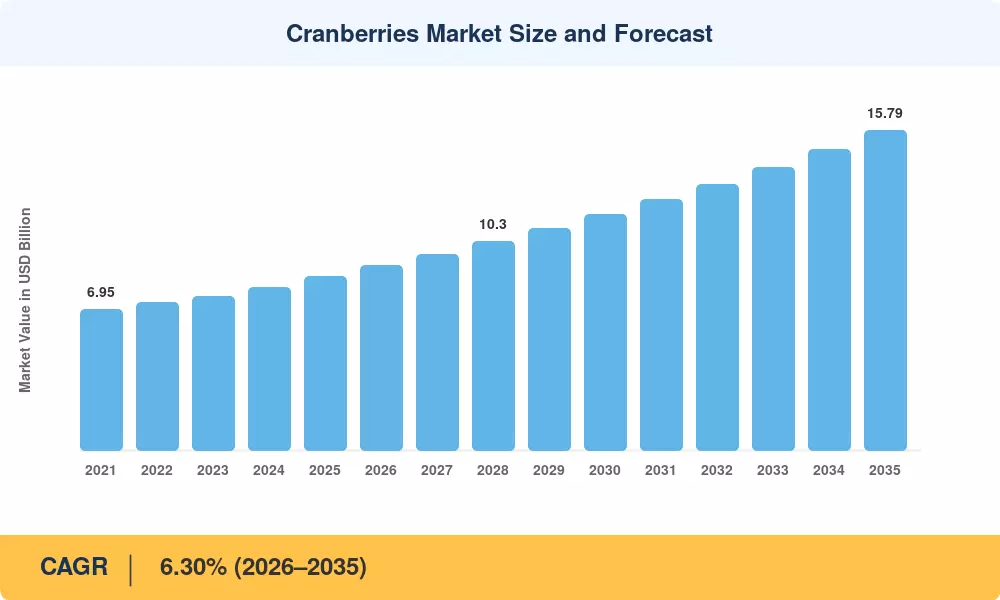
Marktgröße und Prognose für Cranberries
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Treiber

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Positionierung von funktionalen und urin-gesundheitsbezogenen Produkten +1,4 pp Global Mittel- bis Langfristig (2–4 Jahre)
Trockenfrüchte Snack-Erweiterung im asiatischen Einzelhandel +1,1 pp Asien-Pazifik Langfristig (≥4 Jahre)
Ökologische Umstellung etablierter Moorflächen +0,9 pp Nordamerika, Europa Mittel- bis Langfristig (2–4 Jahre)
Direktvertrieb und E-Commerce-Kanalaufbau +0,8 pp Global Kurzfristig (≤2 Jahre)
Erholung des Foodservice und saisonale Menü-Nachfrage +0,6 pp Nordamerika, Europa Kurzfristig (≤2 Jahre)
Präzise Wasser- und Frostmanagement-Ertragsgewinne +0,5 pp Nordamerika Langfristig (≥4 Jahre)
Verbesserungen des Tariflinienzugangs in asiatischen Märkten +0,4 pp Asien-Pazifik, MEA Mittel- bis Langfristig (2–4 Jahre)


Gesundheitspositionierung stärkt Kategorie-Prämie

Wenige Früchte können mit dem funktionalen Anspruch der Cranberry aufgrund ihrer Proanthocyanidin-Konzentration mithalten. Seit 2018 hat die Forschung zu den urinweg- und kardiometabolischen Eigenschaften der Frucht über 18 Millionen USD an Fördermitteln vom National Center for Complementary and Integrative Health erhalten; gleichzeitig hat die Europäische Behörde für Lebensmittelsicherheit einen Anstieg der Dossieraktivitäten verzeichnet. Der Gesundheitsanspruch von Cranberrysaft bei Harnwegsinfektionen, der in allen regulierten Märkten verwendet wird, wird durch diese Evidenzbasis unterstützt, die auch die Regalpreise rechtfertigt, die 20–30% höher sind als die ähnlicher Fruchtsäfte. Der Markt für Cranberries profitiert direkt von der Nachfrage nach Ergänzungsprodukten.


Asiatische Snack-Nachfrage verändert Handelsströme

Laut den Berechnungen der FAO zur Lebensmittelbilanz stieg der Einzelhandelsverbrauch von Trockenfrüchten in China, Südkorea und Japan zwischen 2020 und 2024 mit einer jährlichen Wachstumsrate von 11%. Allein im Jahr 2024 wurden rund 14.000 metrische Tonnen importierter Trockenfrüchte von koreanischen Bäckereien und Convenience-Stores konsumiert. Für Erzeuger in Chile und Nordamerika bedeutet jede Tonne eine Nettoexportnachfrage, da asiatische Moore praktisch nicht existieren.


Deregulierung zwingt zur Migration von Mehrwertprodukten

Die Aufhebung der Marketingordnung Nr. 929 hat die Volumenregulierungsbehörde und die kollektive Werbefinanzierung in Höhe von etwa 3,2 Millionen USD jährlich entfernt. Erzeuger, die einst auf Reservepools angewiesen waren, um die Fasspreise zu stabilisieren, konkurrieren jetzt über Differenzierung. Unabhängige Verarbeiter haben reagiert, indem sie die Infusions- und Extraktionskapazität erweitert haben, wobei mindestens sechs nordamerikanische Anlagen zwischen 2023 und 2025 Upgrades angekündigt haben.


Analyse der Auswirkungen von Beschränkungen

Die Beschränkungskoeffizienten folgen derselben Richtungs-Konvention wie die Treiber. Die Werte stellen die geschätzte Belastung der zusammengesetzten Wachstumsrate dar und sind nicht additiv; mehrere Beschränkungen wirken auf überlappende Kostenpools innerhalb des Cranberry-Marktes, und eine Minderung in einem Bereich reduziert häufig die Exposition in einem anderen.

Beschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Strukturelles Überangebot und gedrückte Fasspreise −1,2 pp Nordamerika Mittelfristig (2–4 Jahre)
Verlust der kollektiven Werbung nach der Deregulierung −0,7 pp Nordamerika Kurzfristig (≤2 Jahre)
Überprüfung von zugesetztem Zucker in Säften und gesüßten Formaten −0,6 pp Europa, Nordamerika Mittelfristig (2–4 Jahre)
Klimavolatilität: Frost, Dürre, milde Winter −0,5 pp Nordamerika, Europa Langfristig (≥4 Jahre)
Investitionen in die Moorentwicklung und vierjährige Ertragsverzögerung −0,4 pp Global Langfristig (≥4 Jahre)


Überangebot bleibt die strukturelle Obergrenze

Seit 2018 übersteigt die nordamerikanische Produktion konstant den Verbrauch. Laut Daten erreichten die Lagerbestände zu Beginn etwa 3,4 Millionen Fässer, was etwa 40% der jährlichen Produktion entspricht. Dies führte dazu, dass die Erträge der Erzeuger in einigen Saisons auf weniger als 20 USD pro Fass fielen, was weniger ist als die erwarteten 28–32 USD, um die Kosten für konventionelle Betriebe zu decken. Käufer behalten die Preismacht, bis die Lücke durch Exportabsorption oder Flächenstilllegung geschlossen wird.


Druck zur Reformulierung von Zucker trifft am stärksten bei Säften

Fast alle verbraucherorientierten Formate enthalten zusätzlichen Zucker, da rohe Cranberries extrem sauer sind. Getränkehersteller waren gezwungen, die Kosten für die Reformulierung aufgrund der Abgabe der britischen Erfrischungsgetränkeindustrie und ähnlicher Maßnahmen in elf anderen europäischen Jurisdiktionen zu tragen; einige berichteten von einer Margenverringerung von 8–12% bei Fruchtsaftlinien. Mit Stevia gesüßte und gemischte Varianten reduzieren die Exposition, beseitigen sie jedoch nicht vollständig.


Cranberries Market Opportunities

Extraktion und Aufwertung von Nutraceuticals

Commodity-Früchte werden durch die Verwendung von Pulver- und standardisierten Extraktformaten in wertvolle Inhaltsstoffbestände umgewandelt, die nach aktivem Inhalt und nicht nach Tonnage bewertet werden. Mit einem CAGR von 9,4% ist der Sektor der am schnellsten wachsende im Cranberries-Markt. Die Extraktion bringt einen Konzentratswert, der pro Kilogramm Rohmaterial etwa achtmal höher ist. Die zusätzlichen Investitionsausgaben für Verarbeiter mit aktuellen Trocknungsanlagen sind relativ gering.


Markteintritt in Schwellenländern durch Gulf- und indische Gastronomie

Die Nachfrage nach hochwertigen Fruchtzutaten von Hotels und Cateringunternehmen im Golf-Kooperationsrat steigt voraussichtlich jährlich um 9% bis 2024, dennoch gibt es weiterhin ein begrenztes Angebot an industriell hergestellten und tiefgefrorenen Früchten. Es gibt eine entsprechende Lücke bei indischen Schnellrestaurant-Bäckereiketten. Momentan importieren beide Märkte nahezu alle fertigen Einzelhandels-SKUs, wodurch industrielle Kanäle für frühe Anwender verfügbar bleiben.


Monetarisierung von Kohlenstoff- und Wasserbewirtschaftung

Moore fungieren als bewirtschaftete Feuchtgebiete mit quantifizierbaren Kohlenstoffspeicherprofilen. Landwirte, die Flächen in USDA Climate-Smart Commodities-Partnerschaften einbringen, haben Zugang zu Kostenbeteiligungen im Wert von 1.200–1.800 USD pro Acre erhalten, während freiwillige Kohlenstoffregister begonnen haben, Protokolle für die Landwirtschaft in Feuchtgebieten zu akzeptieren. Eine solche Diversifizierung der Einnahmen dämpft die Preisschwankungen bei Fässern.

Rückverfolgbarkeitsdaten als Handelsprodukt

Provenienzdaten auf Moorebene — Erntedatum, Wasserquelle, Rückstandstests, Lieferkette — werden zunehmend von Käufern von Eigenmarken nachgefragt und sind zunehmend monetarisierbar. Verarbeiter, die verifizierte Rückverfolgbarkeit in Lieferverträge integrieren, erzielen messbare Prämien und verwandeln die Compliance-Infrastruktur in eine Einnahmequelle innerhalb des Cranberries-Marktes.

Umstellung auf Bio-Anbauflächen

Bio-zertifizierte Früchte erzielen konstant zweistellige Preisprämien, doch zertifizierte Flächen machen weniger als 10% der nordamerikanischen Moore aus. Die Wirtschaftlichkeit der Umstellung hat sich nach den Kostenteilungserweiterungen im Jahr 2023 erheblich verbessert.


Cranberries Market Future Outlook

Präzisionsagrarwirtschaft wird zur Grundvoraussetzung

Sensorbasierte Bewässerung, Satellitenfrostüberwachung und variabler Nährstoffanwendung bewegen sich von Pilotprojekten zur Standardpraxis. Die FAO schätzt, dass präzises Wassermanagement den landwirtschaftlichen Wasserverbrauch in der bewässerten Gartenbauwirtschaft um 20–30% reduzieren kann. Für den Cranberry-Markt, wo Überschwemmungen zum Ernteprozess gehören, übersetzen sich diese Gewinne direkt in reduzierte Energiekosten und geringere Frostverluste.

Wirtschaftlichkeit von Zutatenplattformen verdrängt den Rohstoffhandel

Verarbeiter bauen sich als Zutatenplattformen neu auf, die standardisierte Wirkstoffe, Farbstoffe und funktionale Fraktionen unter mehrjährigen Spezifikationsverträgen verkaufen. Die Preisgestaltung der Plattform entkoppelt sich von den Fassmärkten, was genau der Punkt ist. Unternehmen, die diesen Übergang vollziehen, sollten eine Margenstabilität erfassen, die reine Saftkonzentratoren nicht erreichen können.

Nachfrageverschiebung nach Asien verändert die Logistik

Bis 2035 wird prognostiziert, dass der asiatisch-pazifische Raum etwa ein Viertel des globalen Wertes absorbiert, gegenüber 16,1% im Jahr 2025. Die Kapazität der Kühlkette und der kontrollierten Atmosphäre auf trans-pazifischen Routen wird zur bindenden Einschränkung. Die Logistikindikatoren der Weltbank zeigen, dass die Kapazität der asiatischen Hafenabfertigung schneller wächst als die spezifische Infrastruktur für verderbliche Waren — eine Lücke, die es zu beobachten gilt.

Wasserbewirtschaftungsberichterstattung wird Teil der Beschaffungskriterien

Die Offenlegungsanforderungen für Unternehmensscope 3 erreichen landwirtschaftliche Inputs. Käufer, die der CSRD-Berichterstattung in Europa unterliegen, fordern bereits Daten zur Wasserverbrauchsintensität von Lieferanten an. Der Cranberry-Markt, der strukturell mit dem Wassermanagement von Feuchtgebieten verbunden ist, sieht sich früher als die meisten Gartenbaukategorien einer Offenlegungsprüfung gegenüber — und Erzeuger mit dokumentierten Bewirtschaftungsaufzeichnungen werden dies in einen bevorzugten Lieferantenstatus umwandeln.


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 51,2% Anteil Wertschöpfende Verarbeitung, biologische Umstellung, Exportentwicklung
Europa 1,84 Milliarden USD Lieferung von Backzutaten, Reformulierung mit sauberen Etiketten
Asien-Pazifik 8,9% CAGR (2026–2035) Herstellung von Nahrungsergänzungsmitteln, Vertrieb von Snacks im Einzelhandel
Südamerika 0,60 Milliarden USD Erweiterung der chilenischen Anbaufläche, gegen saisonalen Export
Mittlerer Osten & Afrika 4,3% Anteil Lieferketten im Lebensmittelservice, Premium-Einzelhandel
Gesamt 8,58 Milliarden USD —

Die regionale Verteilung im Cranberry-Markt spiegelt die Produktionsgeographie viel stärker wider als die Verbrauchsgeographie — drei Jurisdiktionen machen den überwältigenden Großteil der globalen Produktion aus, während die Nachfrage global durch den Handel verteilt ist.


Nordamerika

Land Kennzahl Wichtiger Treiber
USA 77,9% der Region Konzentration von Moore in Wisconsin und Massachusetts
Kanada 0,83 Milliarden USD Führerschaft bei biologischen Anbauflächen in Quebec
Mexiko 7,4% CAGR Wachstum des Einzelhandels für Saft und Soßen


Wisconsin allein produziert weit über die Hälfte der Ernte der Vereinigten Staaten, und die Cranberry Growers Association des Bundesstaates berichtet von etwa 21.000 tragenden Acres. Quebec hat einen anderen Weg eingeschlagen, indem es aggressiv auf biologisch umgestellt hat und nun einen unverhältnismäßig großen Anteil des globalen zertifizierten Volumens liefert. Nach der Deregulierung teilt sich der nordamerikanische Cranberry-Markt zwischen skalengestützter Genossenschaftsversorgung und unabhängigen Nischenverarbeitern, die Margen anstreben.

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 19,6% der Region Nachfrage nach Back- und Getreidezutaten
Vereinigtes Königreich 0,31 Milliarden USD Verbrauch von Einzelhandels-Säften und festlichen Soßen
Frankreich 5,4% CAGR Nutraceutical- und Apothekenkanal
Italien 9,8% der Region Verwendung in der Süßwaren- und Bäckereiindustrie
Spanien 0,15 Milliarden USD Expansion des Einzelhandels mit Eigenmarken
Nordische Länder 6,2% CAGR Dynamik der Substitution von einheimischen Beeren
Russland 7,1% der Region Inländische und belarussische Lieferbasis
Rest von Europa 0,26 Milliarden USD Vertriebsgestützte Marktentwicklung


Die europäische Nachfrage verläuft über industrielle Bäckerei- und Getreidehersteller anstatt über frischen Einzelhandel. Allein der Bäckereisektor in Deutschland verbraucht schätzungsweise 9.000 metrische Tonnen Trockenfrüchte jährlich. Regulatorische Reibungen sind die bestimmende Variable: Die EU-Beschränkungen für Gesundheitsansprüche sind strenger als die nordamerikanischen Pendants, was den Spielraum für Marketing einschränkt, während die Nachfrage nach Zutaten intakt bleibt.

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 27,4% der Region Herstellung von Nahrungsergänzungsmitteln und Einzelhandel für Geschenke
Indien 10,9% CAGR Durchdringung des Premium-Bäckerei- und Gesundheitsmarktes
Japan 0,33 Milliarden USD Funktionale Getränke und Süßwaren
Südkorea 12,1% der Region Snacking-Formate im Convenience-Store
ASEAN 9,6% CAGR Expansion des modernen Handels
Rest von Asien-Pazifik 0,11 Milliarden USD Entwicklung des Vertriebsnetzes


Asien-Pazifik ist der Wachstumsmotor des Cranberry-Marktes und importiert im Wesentlichen alles, was es konsumiert. Der Gesundheits-Supplement-Sektor Chinas, der auf über 40 Milliarden USD geschätzt wird, behandelt standardisierten Cranberry-Extrakt als etablierten Rohstoff. Südkoreanische Convenience-Store-Ketten haben Trockenfrüchte zu einer permanenten Kategorie gemacht, anstatt zu einer saisonalen, was die Abnahmevolumina für Exporteure stabilisiert.

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 54,6% der Region Einzelhandels-Säfte und Lebensmittelverarbeitung
Argentinien 0,14 Milliarden USD Herstellung von Getränken zur Importsubstitution
Rest von Südamerika 6,8% CAGR Chilenische Produktion und gegen saisonalen Export


Chile ist als Produzent wichtiger als als Verbraucher. Etwa 3.500 Hektar Moore liefern jetzt Käufern auf der Nordhalbkugel während ihrer Nebensaison, und chilenische Früchte füllen zunehmend Lücken in europäischen Lieferverträgen. Die Nachfrage in Brasilien hingegen wird im Inland konsumiert und kanalgeführt über den modernen Einzelhandel.

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 28,9% der Region Expansion im Gastgewerbe und Premium-Einzelhandel
VAE 0,09 Milliarden USD Re-Export-Hub und Dichte im Lebensmittelservice
Südafrika 8,2% CAGR Gesundheitsladen- und Apothekenkanal
Ägypten 11,4% der Region Importe von Backzutaten
Rest von MEA 0,07 Milliarden USD Vertriebsgestützte Markteinführung


Die Nachfrage im Golfraum ist gastgewerblich und preissensibel im Premium-Segment. Dubais Position als Re-Export-Hub bedeutet, dass die Importzahlen der VAE den inländischen Verbrauch erheblich überbewerten — eine Unterscheidung, die für jeden wichtig ist, der lokale Chancen nur anhand von Zoll-Daten bewertet.


Cranberry-Markt nach Region, 2025-2035

Cranberries Market Segmentation

Die Segmentierung im Cranberries-Markt erfolgt entlang von vier Dimensionen, die widerspiegeln, wie Obst tatsächlich vom Moor zum Käufer gelangt: physische Form, Endanwendung, Vertriebskanal und Produktionsart.

Nach Produktform

Segment Kennzahl (2025) Primärer Nachfragefaktor
Cranberrysaft & Konzentrate 34,2% Anteil Nachfrage nach institutionellen Getränken und Mischungen
Getrocknete Cranberries 2,31 Milliarden USD Einbindung in Backwaren, Cerealien und Süßwaren
Frische Cranberries 6,1% CAGR Saisonale Einzelhandels- und Premium-Frischverpackungen
Cranberrysoße & Pürees 0,94 Milliarden USD Einzelhandel zu Feiertagen und Lebensmittelservice-Würze
Cranberrypulver & Extrakte 9,4% CAGR Ergänzungsmittel und funktionale Formulierung


Saft behält die Skalierung, verliert jedoch an relativem Anteil, da die Überprüfung von Süßstoffen zuschlägt. Getrocknete Früchte sind zum Arbeitstier der Kategorie geworden – stabil, lagerfähig und vielseitig genug, um als Zutat für getrocknete Cranberry-Snacks in Trail-Mischungen, Cerealien und Backwaren ohne Reformulierung zu dienen. Innerhalb des Cranberries-Marktes haben getrocknete Formate auch niedrigere Logistikkosten pro Wert-Einheit als gekühlte oder gefrorene Alternativen, was für Exporteure, die asiatische Käufer bedienen, enorm wichtig ist.

Nach Anwendung

Segment Kennzahl (2025) Primärer Nachfragefaktor
Lebensmittel- & Getränkeverarbeitung 47,5% Anteil Industrielle Zutatenverträge
Diätetische Ergänzungen & Nutraceuticals 8,7% CAGR Urologische und kardiometabolische Positionierung
Lebensmittelservice 1,29 Milliarden USD Menüplatzierung und saisonale Catering
Einzelhandel / Haushaltsverbrauch 18,3% Anteil Kaufgelegenheiten für Frischwaren und Soßen
Kosmetik & Körperpflege 5,9% CAGR Antioxidative Wirkstoffe in der Hautpflege


Die Lebensmittel- und Getränkeverarbeitung verankert den Cranberries-Markt, aber die Ergänzungen liefern das Wachstum. Nutraceutical-Käufer kaufen nach Proanthocyanidin-Konzentration und nicht nach Tonnage, was sie vor erntebedingten Preisschwankungen schützt und Verarbeitern zugutekommt, die standardisierte Wirkstoffe von Charge zu Charge garantieren können.

Nach Vertriebskanal

Segment Kennzahl (2025) Primärer Nachfragefaktor
Supermärkte & Hypermärkte 41,8% Anteil Hauptstrom-Einzelhandelspräsenz
Online-Einzelhandel & E-Commerce 11,6% CAGR Abonnement- und Direktvertriebsmodelle
Lebensmittelservice-Distributor 1,44 Milliarden USD Institutionelle und Catering-Lieferungen
Convenience Stores 8,9% Anteil Einzelportions-Snackformate
Spezial- & Gesundheitsgeschäfte 6,4% CAGR Bio- und Ergänzungspositionierung


Der Cranberries-Markt wird von dem Sektor der Supermärkte & Hypermärkte dominiert, der 2025 41,8% des Marktanteils hält, dank seiner breiten Hauptstrom-Einzelhandelspräsenz und hervorragenden Kundenzugänglichkeit. Unterstützt durch Abonnementdienste und Direktvertriebs-Kaufmuster ist der Online-Einzelhandel & E-Commerce das am schnellsten wachsende Segment mit einer CAGR von 11,6%. Einzelportions-Snackmodelle helfen Convenience Stores, und die Nachfrage nach institutionellen und Catering-Dienstleistungen unterstützt Lebensmittelservice-Distributor. Die gestiegene Nachfrage nach organischen und ergänzungsorientierten Cranberry-Produkten treibt das Wachstum der Spezial- & Gesundheitsgeschäfte mit einer CAGR von 6,4% voran.

Nach Art

Segment Kennzahl (2025) Primärer Nachfragefaktor
Konventionell 81,3% Anteil Kostenorientierte industrielle und Einzelhandelsversorgung
Bio 10,8% CAGR Nachfrage nach Premium-Einzelhandel und Exportzertifizierung


Mit 81,3% des Marktanteils im Jahr 2025 führt die konventionelle Kategorie den Cranberries-Markt dank wirtschaftlicher industrieller und Einzelhandelsversorgung an. Mit einer CAGR von 10,8% und einer gestiegenen Nachfrage nach hochwertigen Einzelhandelswaren und exportzertifizierten Bio-Cranberries ist Bio das am schnellsten wachsende Segment.


Wettbewerbsbenchmarking

Die Konzentration ist gemäß landwirtschaftlichen Standards moderat bis hoch. Der geschätzte HHI liegt bei etwa 1.450, wobei die fünf größten Teilnehmer etwa 52 % des globalen Wertes kontrollieren. Eine Genossenschaft dominiert; darunter befindet sich eine fragmentierte Ebene unabhängiger Verarbeiter, Eigenmarken-Abfüller und regionaler Zutaten-Spezialisten, die eher auf Flexibilität als auf Skalierung konkurrieren. Die Deregulierung hat die strategische Kluft zwischen diesen Ebenen eher vergrößert als verringert.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Cranberry-Markt Strategische Positionierung
Ocean Spray Cranberries, Inc. ~28–33% Saft, Trockenfrüchte, Sauce, Konzentrat Genossenschaft von 700 Erzeugerfamilien; Vertrieb in über 70 Ländern
Decas Cranberry Products, Inc. ~6–9% Trockenfrüchte, natürliche Farbstoffe, funktionale Zutaten Unabhängiger Verarbeiter; Clean-Label- und Zutaten-Spezialisierung
Cliffstar LLC (Refresco) ~5–8% Vertragsgetränkeherstellung, Eigenmarkensaft Skalierung Co-Packing; Einzelhandels-Eigenmarken-Rückgrat
Lassonde Industries Inc. ~4–6% Marken- und Eigenmarkensaft-Portfolios Tiefe Getränkedistribution in Nordamerika
Fruit d'Or ~3–5% Bio-Trockenfrüchte, Pulver, Samenöl Bio-zentrierter Verarbeiter aus Quebec mit Exportorientierung
Atoka Cranberries Inc. ~2–4% Gefrorene, getrocknete und biologische Früchte Vertikal integrierter Erzeuger-Verarbeiter aus Quebec
Cape Cod Select LLC ~2–4% Premium gefrorene und frisch verpackte Früchte Premium-Positionierung im Einzelhandel
Patience Fruit & Co. ~2–4% Bio-Trockenfrüchte und frische Früchte Bio-Nischenmarke unter der Citadelle-Genossenschaft
Mariani Packing Company, Inc. ~2–3% Portfolios für Trockenfrüchte-Snacks Vertrieb von Multi-Frucht-Snacks
Badger State Fruit Processing ~1–3% Bulk gefrorene und verarbeitete Früchte Industrielle Versorgung aus Wisconsin
Graceland Fruit, Inc. ~1–3% Infundierte Trockenfrüchte-Zutaten Spezialisierung auf Backwaren- und Cerealien-Zutaten


Aktuelle Nachrichten & Entwicklungen

  • United States Department of Agriculture (Juli 2024): Beendete die Bundesmarketingordnung Nr. 929, die die Mengenregulierung und die kollektive Fördermittel für nordamerikanische Erzeuger beendete; verlagert die Kosten für die Exportentwicklung auf einzelne Unternehmen [Ref 3]
  • Ocean Spray Cranberries (März 2024): Erweiterte seine Produktlinie für zuckerfreie Getränke in weiteren europäischen Einzelhandelsgeschäften, um die nach Reformulierung verlangte Nachfrage zu bedienen [Ref 13]
  • Fruit d'Or (September 2023): Beauftragte den Ausbau der Kapazitäten für organisches Pulver und Extrakte in seiner Einrichtung in Quebec, um den Anforderungen von Nutraceutical-Exportverträgen gerecht zu werden [Ref 9]
  • Decas Cranberry Products (Mai 2024): Ankündigung einer erweiterten Fähigkeit zur Extraktion natürlicher Farbstoffe, die sich an Hersteller von Lebensmitteln mit sauberem Etikett richtet [Ref 15]
  • Health Canada (November 2023): Aktualisierte die Leitlinien für Monografien zu natürlichen Gesundheitsprodukten, die die Kennzeichnung und Dosierungsansprüche von Cranberry-Präparaten betreffen [Ref 12]
  • Lassonde Industries (Februar 2025): Abschluss von Vertriebsvereinbarungen zur Erweiterung der Lieferung von Eigenmarkensäften in Einzelhandelsketten der Vereinigten Staaten [Ref 11]
  • Chilenische Obstexporteursvereinigung (April 2025): Berichtete über die fortgesetzte Ausweitung der Moorflächen zur Unterstützung der saisonunabhängigen Lieferung in europäische Verträge [Ref 17]
  • Europäische Kommission (Januar 2025): Fortschritte bei den Anforderungen an die Nachhaltigkeitsberichterstattung, die die Offenlegung des Wasserverbrauchs von Lieferanten in landwirtschaftliche Lieferketten ausweiten [Ref 19]


Cranberries-Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Cranberry-Markt nach Produktform, Anwendung, Vertriebskanal und Natur
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 6,30% (2026–2035)
Marktgrößenprüfpunkte 8,58 Milliarden USD (2025); 9,12 Milliarden USD (2026); 15,79 Milliarden USD (2035)
Schnellst wachsende Segmente Cranberry-Pulver & Extrakte (Form); Nahrungsergänzungsmittel & Nutraceuticals (Anwendung); Asien-Pazifik (Region)
Profilierte Unternehmen 11 führende Produzenten, Verarbeiter und Zutatenlieferanten
Bewährungswährung USD, konstante Preise von 2025; Volumen in metrischen Tonnen

FAQs

Was sollten Beschaffungsteams bei der Vertragsgestaltung für die Cranberry-Markt beachten?
Schließen Sie mehrjährige Volumenvereinbarungen vor dem Erntezeitraum von September bis November ab, da die Spotpreise im vierten Quartal am stärksten schwanken. Vertragsmäßig sollten Feuchtigkeits- und Brix-Toleranzen festgelegt werden – die Ablehnung aufgrund von Spezifikationen treibt die meisten versteckten Landekosten. [Ref 6]
Wie bewerten Käufer von Eigenmarken Lieferanten im Cranberry-Markt?
Die Tiefe der Prüfspur überwiegt jetzt den Stückpreis. Käufer verlangen eine Rückverfolgbarkeit auf Moor-Ebene, Tests auf Rückstände durch Dritte und dokumentierte Wasserverbrauchsaufzeichnungen, bevor ein neuer Verarbeiter an Bord genommen wird. [Ref 19]
Welche Zertifizierung hat das größte kommerzielle Gewicht für Exporteure?
Die biologische Zertifizierung, die sowohl im Rahmen des USDA National Organic Program als auch in den Äquivalenzvereinbarungen der EU anerkannt ist, eröffnet die größte Käuferbasis. Eine doppelte Zertifizierung verlängert in der Regel die Einarbeitungszeit um 12 bis 18 Monate, bringt jedoch dauerhafte Preisprämien im Regal. [Ref 9]
Ist Vertragslandwirtschaft ein gangbarer Einstieg für neue Verarbeiter?
Ja, insbesondere in Chile und Osteuropa, wo die Anbaufläche weiterhin wächst. Langfristige Verträge mit Landwirten reduzieren das Kapitalrisiko im Vergleich zur Entwicklung neuer Moore, die etwa vier Jahre benötigen, bevor die erste kommerzielle Ernte erfolgt. [Ref 17]
Welche Integrationsherausforderungen betreffen Formulierer, die in den Cranberry-Markt eintreten?
Die Säure der Cranberries destabilisiert Milch- und Proteinsysteme, was pH-Pufferung oder Kapselung erforderlich macht. Planen Sie sechs bis neun Monate zur Validierung der Haltbarkeit vor dem kommerziellen Start ein. [Ref 14]
Wie fließt das Klimarisiko in die Investitionsprüfung ein?
Frost während der Blüte und warme Winter, die die Ruhephase stören, sind die beiden dominierenden Ertragsrisiken. Underwriter bewerten zunehmend Mooranlagen im Hinblick auf die Kapazität von Bewässerungsreservoirs und Frostschutzinfrastruktur. [Ref 8]
Wo sind die unterversorgten weißen Räume im Cranberry-Markt?
Lebensmittelservice-Qualität gefrorene und Bulk-Formate in den Golfstaaten und Indien sind nach wie vor dünn versorgt. Beide Regionen importieren fast ausschließlich fertige Einzelhandels-SKUs, wodurch industrielle Kanäle offen bleiben. [Ref 20]
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food science journals, crop production publications, and authoritative food & agriculture organizations. Key sources included the US Department of Agriculture (USDA), Food and Drug Administration (FDA), European Food Safety Authority (EFSA), International Nut and Dried Fruit Council (INC), Cranberry Marketing Committee (US Cranberry Cooperative), Agricultural Marketing Service (AMS), National Agricultural Statistics Service (NASS), Food and Agriculture Organization of the United Nations (FAO), World Health Organization (WHO) Food Safety Programme, European Commission Directorate-General for Agriculture and Rural Development, Statistics Canada, Agriculture and Agri-Food Canada (AAFC), China Ministry of Agriculture and Rural Affairs, and national agricultural ministry reports from key producing regions. These sources were used to collect production statistics, crop yield data, export/import volumes, food safety regulations, consumer trend analysis, and market landscape analysis for fresh cranberries, frozen cranberries, dried cranberries, cranberry juice, and cranberry sauces.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Agricultural Operations, supply chain directors, and commercial directors from cranberry producers, processing facilities, and food manufacturers. Procurement managers from supermarkets and hypermarkets, category managers from convenience stores, food and beverage R&D directors, nutraceutical formulators, and cosmetics product developers from food processing companies, beverage manufacturers, healthcare supplement producers, and personal care companies comprised demand-side sources. Market segmentation was verified, harvest cycle timelines were confirmed, and consumer purchasing patterns, pricing strategies, and distribution channel dynamics were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across the value chain. The methodology included:

Identification of 50+ key growers and processors across North America (Wisconsin, Massachusetts, New Jersey, Oregon, Washington,

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















