Markt für kosmetische Chirurgie (2026 - 2035)

Marktforschungsbericht zur kosmetischen Chirurgie Informationen nach Verfahrenstyp {Invasiv (Brustvergrößerung, Fettabsaugung, Nasenkorrektur, Augenlidoperation, Bauchstraffung und andere) Nicht-invasiv (Botox-Injektionen, Weichgewebe-Filler, chemisches Peeling, Laser-Haarentfernung, Mikrodermabrasion, Dermabrasion und andere)}, nach Endbenutzer (Krankenhäuser und dermatologische Kliniken, ambulante chirurgische Zentren und andere) und Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt - Prognose bis 2035
ID: MRFR/MED/2279-HCR 80 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 15, 2026
Cosmetic Surgery Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.87%
2025 Market SizeUSD 104.02 Billion
2035 Market SizeUSD 183.23 Billion
Key Players
AbbVie Inc.
Galderma S.A.
Merz Pharmaceuticals GmbH
Bausch Health Companies Inc.
Johnson & Johnson
InMode Ltd.
Opportunities
  • AI-Powered Consultation and Outcome Simulation
  • Regenerative Medicine and Biologic Therapies
  • Emerging-Market Expansion

Cosmetic Surgery Market Summary

Der Markt für kosmetische Chirurgie erreichte 2025 eine Bewertung von 104,02 Milliarden USD und wird voraussichtlich von 109,67 Milliarden USD im Jahr 2026 auf 183,23 Milliarden USD bis 2035 wachsen, mit einer CAGR von 5,87% im Prognosezeitraum. Die Beschleunigung der Nachfrage beruht auf zwei sich gegenseitig verstärkenden Katalysatoren: der globalen Verbreitung von minimalinvasiven Behandlungsplattformen, die die durchschnittlichen Erholungszeiten in den letzten fünf Jahren um die Hälfte verkürzt haben, und der nachgelagerten Nachfrage nach Verfahren, die durch die rasche Einführung von GLP-1-Rezeptor-Agonisten zur Gewichtsreduktion entstanden ist — eine Kategorie, deren Verschreibungen seit 2021 um etwa 300% gestiegen sind und eine wachsende Pipeline von Patienten schaffen, die nach Konturierungs- und Hautstraffungsverfahren nach Gewichtsverlust suchen [1].

Eine technologische Transformation verändert den Markt für kosmetische Chirurgie sowohl auf klinischer Ebene als auch bei der Patientenakquise. Traditionelle offene Schnitttechniken weichen energiegestützten Geräten, robotergestütztem Transplantieren und injizierbaren Plattformen, die den adressierbaren Patientenpool durch Senkung der Risikoschwellen erweitern. Die American Society of Plastic Surgeons berichtete, dass US-Anbieter allein im Jahr 2024 über 2,3 Milliarden USD in neue ästhetische Geräteinfrastrukturen investiert haben, während KI-gestützte Bildgebungsplattformen nun in mehr als 40% der akkreditierten Kliniken die prä-prozeduralen Planungen beeinflussen [2].

Nordamerika hat den größten Anteil am Markt für kosmetische Chirurgie mit etwa 45,1% des Umsatzes im Jahr 2025, gestützt durch hohe pro-Kopf-Ausgaben für Freizeit und breite, versicherungsnahe Finanzierungsoptionen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben durch die wachsende Nachfrage der Mittelschicht in China, Südkorea und Indien. Europa hält die zweitgrößte Position mit einem Anteil von etwa 24,8%, angetrieben durch regulatorische Harmonisierung unter der EU-Verordnung über Medizinprodukte und starke Zuflüsse im Medizintourismus. Das kommende Jahrzehnt wird durch Plattformkonsolidierung, personalisierte Behandlungssequenzierung und die Integration regenerativer biologischer Modalitäten in die allgemeine ästhetische Praxis geprägt sein.


Wichtige Erkenntnisse des Berichts

• Nach Verfahrenstyp

  • Chirurgische Eingriffe machten 2025 etwa 62,0% des gesamten Umsatzes im Markt für kosmetische Chirurgie aus, angeführt von Körperkonturierung und Gesichtswiederherstellung.
  • Nicht-chirurgische Modalitäten — einschließlich Injektionen, Laserhauterneuerung und energiegestützte Behandlungen — werden voraussichtlich die schnellste CAGR von 7,84% bis 2035 verzeichnen, da die Patientenpräferenz sich in Richtung Optionen mit kürzerer Ausfallzeit verschiebt.

• Nach Geschlecht

  • Weibliche Patienten machten 2025 etwa 72,6% der Nachfrage im Markt für kosmetische Chirurgie aus.
  • Obwohl die männliche Klientel mit einer CAGR von 7,40% wächst, da das soziale Stigma abnimmt.


• Nach Altersgruppe

  • Die Altersgruppe von 35–50 Jahren erfasste den größten Segmentanteil mit etwa 51,4%.
  • Während die demografische Gruppe von 18–34 Jahren am schnellsten mit einer CAGR von 7,70% wächst.

• Nach Region

  • Nordamerika dominierte den Markt für kosmetische Chirurgie im Jahr 2025 mit einem Anteil von 45,1%, unterstützt durch fortschrittliche Klinik-Infrastrukturen und aggressive Verbraucherfinanzierungen.
  • Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region bis 2035 sein, unterstützt durch Medizintourismus-Ökosysteme in Südkorea und Thailand sowie steigende inländische Nachfrage in Indien und China.


Marktgröße und Prognose (2021–2035)

Daten für historische Jahre (2021–2024) stammen aus geprüften Branchenumsatzmeldungen, nationalen Gesundheitsausgaben-Datenbanken und proprietären Primärinterviews mit Klinikbetreibern in 28 Ländern. Prognoseprojektionen (2026–2035) wenden ein Bottom-up-Modell an, das gegen das Wachstum des Verfahrensvolumens, Trends der durchschnittlichen Verkaufspreise und regionale regulatorische Zeitpläne kalibriert ist und mit Top-down-makroökonomischen Indikatoren validiert wird.
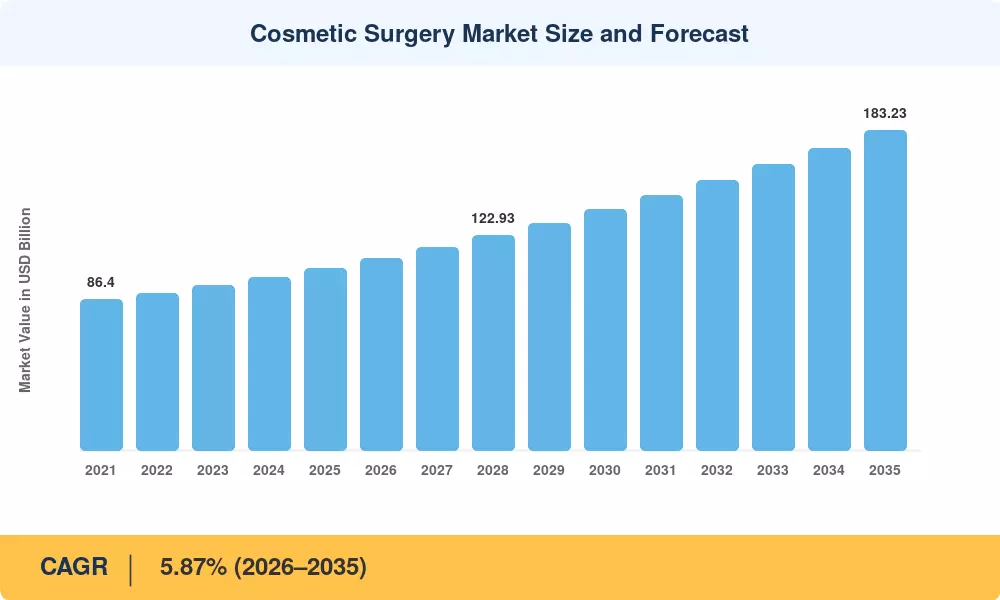
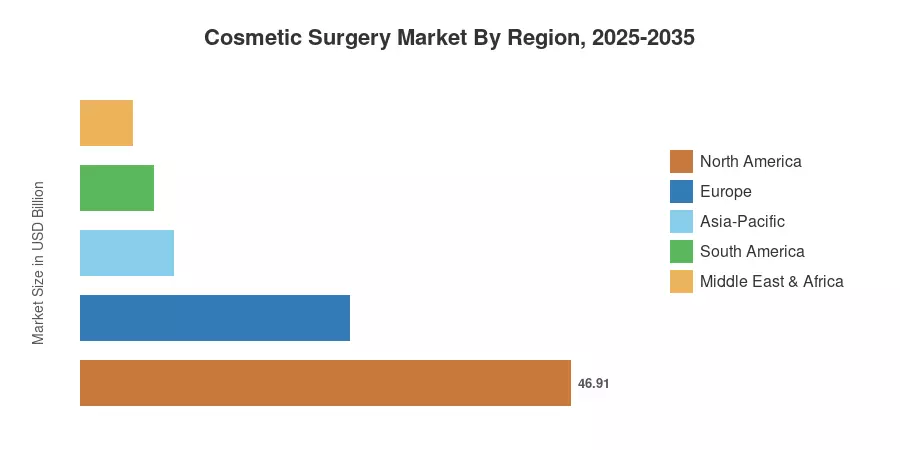
Marktgröße und Prognose für kosmetische Chirurgie
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Adoption minimalinvasiver Technologien +1.4% Global Kurzfristig (≤2 Jahre)
GLP-1-gesteuerte Verfahren nach Gewichtsverlust +1.1% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Verstärkung des Schönheitsstandards in sozialen Medien +0.9% Global Kurzfristig (≤2 Jahre)
Steigende ästhetische Nachfrage bei Männern +0.7% Nordamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Demografie einer alternden Bevölkerung +0.6% Europa, Japan Langfristig (≥4 Jahre)
Expansion des medizinischen Tourismus +0.5% Asien-Pazifik, Südamerika Mittel- bis langfristig (2–4 Jahre)
KI und digitale Behandlungsplanung +0.4% Nordamerika, Europa Langfristig (≥4 Jahre)


Adoption minimalinvasiver Technologien

Auf energiegestützte Plattformen — einschließlich Radiofrequenz-Mikronadelung, hochintensivem fokussierten Ultraschall und Pikosekunden-Lasersystemen — haben die adressierbare Patientenzahl im Bereich der kosmetischen Chirurgie grundlegend erhöht. Die FDA genehmigte zwischen 2022 und 2024 47 neue Indikationen für ästhetische Geräte, was einem Anstieg von 38 % im Vergleich zum vorhergehenden Dreijahreszeitraum entspricht [2]. Kliniken, die nicht-chirurgische Alternativen anbieten, berichten von einer 2,5-fach besseren Patientenanzahl pro Behandlungsraum, was die Amortisationszeiträume verkürzt und die Kapitalreinvestition in Plattformen der nächsten Generation anregt.


GLP-1-gesteuerte Verfahren nach Gewichtsverlust

Der Markt für kosmetische Chirurgie hat nun einen völlig neuen Patientenstrom dank des Anstiegs der Verschreibungen für Tirzepatid und Semaglutid. Eine Umfrage der ASPS ergab, dass 58 % der von der Fachgesellschaft zertifizierten Chirurgen einen Anstieg der Beratungen zur Körperformung verzeichneten, der direkt auf erheblichen GLP-1-vermittelten Gewichtsverlust im Jahr 2024 zurückzuführen ist [1]. Die Volumina von Abdominoplastik, Brachioplastik und Unterkörperstraffungen stiegen im Jahresvergleich um 21 %, wobei der Trend voraussichtlich zunehmen wird, da die Kriterien für die GLP-1-Berechtigung erweitert werden.


Verstärkung des Schönheitsstandards in sozialen Medien

Plattformen wie Instagram, TikTok und YouTube haben den Entscheidungszyklus von der Wahrnehmung bis zur Beratung komprimiert. Eine Umfrage von RealSelf im Jahr 2024 ergab, dass 72 % der Erstpatienten Inhalte in sozialen Medien — insbesondere Vorher-Nachher-Videos — als ihren primären Recherchekanal angaben [5]. Dieser digitale Entdeckungsweg senkt die psychologische Barriere für die Inanspruchnahme von Behandlungen, insbesondere bei der Altersgruppe 18–34, und verändert, wie Kliniken ihre Budgets für die Patientenakquise im Bereich der kosmetischen Chirurgie zuweisen.

Steigende ästhetische Nachfrage bei Männern

Männliche Patienten stellen nun das am schnellsten wachsende demografische Segment im Bereich der kosmetischen Chirurgie dar, mit einer Wachstumsrate von 7,40 % CAGR. Die kulturelle Entstigmatisierung, verstärkt durch Prominentenempfehlungen und Wettbewerbsdruck am Arbeitsplatz, hat zu zweistelligem Wachstum bei Verfahren wie der Korrektur von Gynäkomastie, Kieferlinienkonturierung und injizierbaren Neurotoxinbehandlungen geführt [6]. Kliniken reagieren mit geschlechtsspezifischen Beratungsumgebungen und Marketingkampagnen.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Regulatorische Verschärfung bei Lizenzierung & Werbung –0.8% Global Mittel- bis Langfristig (2–4 Jahre)
Hohe Verfahrenskosten & Begrenzte Versicherungsdeckung –0.6% Nordamerika, Europa Langfristig (≥4 Jahre)
Komplikationsrisiko & Bedenken zur Patientensicherheit –0.5% Global Kurzfristig (≤2 Jahre)
Mangel an qualifizierten Fachkräften –0.4% Asien-Pazifik, MEA Mittel- bis Langfristig (2–4 Jahre)
Wirtschaftliche Volatilität, die diskretionäre Ausgaben beeinflusst –0.3% Südamerika, MEA Kurzfristig (≤2 Jahre)


Regulatorische Verschärfung bei Lizenzierung und Werbung

Regierungen weltweit verhängen strengere Richtlinien darüber, wer ästhetische Verfahren durchführen kann und wie diese beworben werden dürfen. Das Vereinigte Königreich verabschiedete 2024 das Gesetz über die Lizenzierung nicht-chirurgischer kosmetischer Verfahren, das vorschreibt, dass nur lizenzierte Fachkräfte injizierbare Behandlungen durchführen dürfen, was schätzungsweise 15% der bestehenden Anbieter ausschließt [10]. Ähnliche Gesetze werden in Australien und in den EU-Mitgliedstaaten vorangetrieben, was die Compliance-Kosten erhöht und das Wachstumskapazität im Bereich der kosmetischen Chirurgie einschränkt.

Hohe Verfahrenskosten und begrenzte Versicherungsdeckung

Kosmetische Eingriffe bleiben hauptsächlich Selbstzahlerkosten. Die durchschnittlichen Kosten für chirurgische Eingriffe in den USA liegen zwischen 5.000 und 15.000 USD, wobei Finanzierungsprodukte effektive Jahreszinssätze von 8–24% aufweisen [11]. Dieses Preismodell schränkt die Nachfrageelastizität ein, insbesondere bei Verbrauchern mit mittlerem Einkommen, und behindert die Durchdringung des Marktes für kosmetische Chirurgie in preissensiblen Regionen.


Komplikationsrisiko und Bedenken zur Patientensicherheit

Die Meldung von unerwünschten Ereignissen — verstärkt durch die Viralität in sozialen Medien — kann episodische Nachfragedämpfung erzeugen. Risiken, die das Vertrauen der Verbraucher während der Bewertungszeiträume untergraben, wurden in der Bewertung der Europäischen Kommission zur Verunreinigung von Dermalfüllern und der Sicherheitsmitteilung der FDA 2023 zu texturierten Brustimplantaten [12] hervorgehoben.


Cosmetic Surgery Market Opportunities

KI-gestützte Beratung und Ergebnissimulation

Plattformen für maschinelles Lernen, die fotorealistische Ergebnissimulationen erzeugen, verändern das Erlebnis vor der Beratung im Markt für kosmetische Chirurgie. Kliniken, die KI-Simulatoren einsetzen, berichten von einem Anstieg der Umwandlungsraten von Beratung zu Eingriffen um 35 %, und die Technologie ermöglicht virtuelle „Try-before-you-buy“-Erlebnisse, die die Angst der Patienten reduzieren .

Regenerative Medizin und biologische Therapien

Plättchenreiches Plasma, exosomenbasierte Behandlungen und autologe Fetttransplantationen, die mit Stammzellkonzentraten angereichert sind, stellen bis 2032 eine zusätzliche Gelegenheit von 3,8 Milliarden USD dar . Diese Modalitäten überbrücken die Lücke zwischen nicht-chirurgischen und chirurgischen Eingriffen und sprechen Patienten an, die natürliche, langanhaltende Ergebnisse suchen.

Expansion in Schwellenmärkte

Das Volumen ästhetischer Eingriffe in Indien wächst jährlich um über 12 %, angetrieben durch steigende städtische verfügbare Einkommen und eine Zunahme von Kettenkliniken in Städten der zweiten Ebene [8]. Brasilien und Thailand bauen gleichzeitig ihre Infrastruktur für den Medizintourismus aus und positionieren den Markt für kosmetische Chirurgie für eine beschleunigte Durchdringung außerhalb traditioneller westlicher Hochburgen.

Abonnementbasierte ästhetische Wartungsmodelle

Mitgliedschaftsprogramme, die injizierbare Wartung, Hautpflegeprotokolle und jährliche gerätebasierte Behandlungen in wiederkehrende Einnahmequellen bündeln, gewinnen an Bedeutung. Dieses Modell glättet die Cashflows der Kliniken und erhöht den Lebenszeitwert der Patienten um schätzungsweise das 2,8-fache im Vergleich zu episodischen Besuchsmustern .

Datenmonetarisierung durch Ergebnisanalysen

Aggregierte, anonymisierte Daten zu Verfahrensausgängen werden zu einem kommerziellen Vermögenswert. Gerätehersteller und Pharmaunternehmen schließen Datenlizenzvereinbarungen mit großen Kliniknetzwerken ab, um die Priorisierung von F&E und die Einreichung von Nachweisen aus der Praxis zu informieren, wodurch eine neue Einnahmeschicht für den Markt für kosmetische Chirurgie entsteht .


Cosmetic Surgery Market Future Outlook

KI-gesteuerte Personalisierung und autonome Behandlungsplanung

Künstliche Intelligenz wird die Interaktion zwischen Klinikern und Patienten im Markt für kosmetische Chirurgie im nächsten Jahrzehnt neu gestalten. Deep-Learning-Modelle, die auf Millionen von Bildern zu Behandlungsergebnissen trainiert wurden, ermöglichen eine prädiktive Genauigkeit von über 90 % für das Erscheinungsbild nach der Behandlung, während robotergestützte Plattformen beginnen, die Schritte des Nähens und der Fettübertragung zu automatisieren . Bis 2030 wird erwartet, dass die KI-unterstützte Behandlungsplanung in über 65 % der akkreditierten Kliniken weltweit Standard sein wird.

Plattformökonomie und Konsolidierung von Multi-Kliniken

Von Private-Equity unterstützte Roll-up-Strategien beschleunigen die Konsolidierung im Markt für kosmetische Chirurgie. Die 20 größten Betreiber mit mehreren Standorten repräsentierten 2024 insgesamt weniger als 8 % des globalen Umsatzes, was auf erhebliches Potenzial für eine Konzentration des Marktanteils hinweist. Plattformökonomien ermöglichen Beschaffungsgrößen, zentralisiertes Marketing und standardisierte Schulungsprotokolle, die kleinere unabhängige Kliniken nicht replizieren können .

Regenerative Ästhetik und Integration von Langlebigkeit

Die Konvergenz der ästhetischen Medizin mit der breiteren Bewegung der Langlebigkeitswissenschaft wird neue Produktkategorien und Patientenwege schaffen. Wachstumsfaktor-Therapien, bioprintierte Gewebestrukturen und senolytisch verstärkte Hautbehandlungen werden voraussichtlich bis 2035 einen zusätzlichen Umsatz von 8–12 Milliarden USD im Markt für kosmetische Chirurgie beitragen . Diese Integration wird die Grenze zwischen kosmetischer Verbesserung und präventiver Gesundheitsversorgung verwischen.

ESG, Nachhaltigkeit und ethische Praxisstandards

Die Nachhaltigkeitsberichterstattung hält Einzug in die ästhetische Industrie, da Kliniknetzwerke unter Druck von Investoren und Verbrauchern stehen, ihre Umweltauswirkungen offenzulegen – von Abfällen durch Einweggeräte bis hin zu energieintensiven Laserplattformen. Die Internationale Gesellschaft für Ästhetische Plastische Chirurgie veröffentlichte 2024 ihr erstes Nachhaltigkeitsrahmenwerk, und Kliniken, die zertifizierte grüne Protokolle anwenden, berichten von messbaren Vorteilen in der Patientenpräferenz [20].


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 45,1% Anteil Geräteinnovation, GLP-1-Nähe, digitale Patientenakquise
Europa 25,80 Milliarden USD EU MDR-Konformität, medizinischer Tourismus, Anti-Aging-Demografie
Asien-Pazifik 8,56% CAGR (2026–2035) K-Beauty-Einfluss, Expansion von Kettenkliniken, medizinischer Tourismus
Südamerika 6,97 Milliarden USD Medizinischer Tourismus (Brasilien), nachfragegetriebene Erschwinglichkeit
Naher Osten & Afrika 4,8% Anteil Luxusästhetik (Golfstaaten), regulatorische Modernisierung
Gesamt 104,02 Milliarden USD —

Der Markt für kosmetische Chirurgie zeigt eine ausgeprägte regionale Hierarchie, die durch die Reife der Gesundheitsinfrastruktur, die Kaufkraft der Verbraucher und kulturelle Einstellungen zur ästhetischen Selbstverbesserung geprägt ist.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 78,2% des regionalen Anteils Größte Anbieterbasis; GLP-1-Pipeline nach Gewichtsverlust
Kanada 5,18% CAGR Provinciale regulatorische Modernisierung
Mexiko 3,94 Milliarden USD Grenzüberschreitender medizinischer Tourismus aus den USA


Die Vereinigten Staaten bilden den Anker des Marktes für kosmetische Chirurgie in Nordamerika, wobei die ASPS 28,4 Millionen Eingriffe im Jahr 2024 dokumentiert — ein Anstieg von 9% im Vergleich zum Vorjahr [2]. Der Markt Kanadas profitiert von provinziellen Maßnahmen zur Regulierung und damit Legitimierung nicht-ärztlicher ästhetischer Anbieter, während die wettbewerbsfähigen Preise und die Nähe zu den Bevölkerungszentren der USA einen medizinischen Tourismus-Korridor im Wert von geschätzten 1,2 Milliarden USD jährlich aufrechterhalten [8].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 22,4% des regionalen Anteils Starke Infrastruktur privater Kliniken
Vereinigtes Königreich 5,42% CAGR Neues Lizenzierungssystem fördert die Formalisierung
Frankreich 3,36 Milliarden USD Premium-Injektionskultur
Italien 12,8% des regionalen Anteils Nachfrage nach Anti-Aging-Demografie
Spanien 4,97% CAGR Medizinischer Tourismus aus Nordeuropa
Nordische Länder 1,81 Milliarden USD Hohe verfügbare Einkommen, Wellness-Integration
Russland 5,6% des regionalen Anteils Inländische Produktionskapazität
Rest von Europa 4,71% CAGR Regulatorische Harmonisierung unter EU MDR


Deutschland führt die europäische Nachfrage nach dem Markt für kosmetische Chirurgie an, unterstützt durch ein dichtes Netzwerk privater ästhetischer Kliniken und eine alternde Bevölkerung mit starker Kaufkraft. Das Lizenzgesetz des Vereinigten Königreichs von 2024 wird voraussichtlich den Marktanteil unter akkreditierten Anbietern konsolidieren und die Premium-Positionierung beschleunigen [10].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 34,1% des regionalen Anteils Wachstum inländischer Marken, digitales Marketing
Indien 9,87% CAGR Expansion von Kettenkliniken in Städten der Stufe 2
Japan 4,83 Milliarden USD Anti-Aging-Gesellschaft, fortschrittliche Geräteakzeptanz
Südkorea 28,7% des regionalen Anteils K-Beauty-Ökosystem, inbound medizinischer Tourismus
ASEAN 8,14% CAGR Medizinische Tourismus-Hubs (Thailand, Philippinen)
Rest von Asien-Pazifik 1,54 Milliarden USD Marktentwicklung in der frühen Phase


Der Einfluss Südkoreas auf den globalen Markt für kosmetische Chirurgie reicht weit über seine Grenzen hinaus — das Land zog 2024 667.000 inbound medizinische Tourismuspatienten an, wobei ästhetische Eingriffe über 60% der Ankünfte ausmachten [8]. Die Betreiber von Kettenkliniken in Indien replizieren das Franchise-Skalierbarkeitsmodell, das in der Zahnmedizin entwickelt wurde, und machen ästhetische Behandlungen für ein breiteres Einkommensspektrum zugänglich.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 71,3% des regionalen Anteils Zweitgrößtes Volumen an chirurgischen Eingriffen weltweit
Argentinien 5,68% CAGR Wachsende Nachfrage der Mittelschicht
Rest von Südamerika 0,97 Milliarden USD Entwicklung in der frühen Phase


Brasilien belegt weltweit den zweiten Platz bei den gesamten chirurgischen ästhetischen Eingriffen, wobei die brasilianische Gesellschaft für plastische Chirurgie 1,6 Millionen Operationen im Jahr 2024 meldet [18]. Die inländische Nachfrage wird durch inbound medizinischen Tourismus aus Nachbarländern ergänzt, die von wettbewerbsfähigen Preisen und etablierten Chirurgen profitieren.

Naher Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,4% des regionalen Anteils Vision 2030 Gesundheitsdiversifizierung
VAE 6,73% CAGR Luxustourismus und Nachfrage von Expats
Südafrika 0,62 Milliarden USD Größte Anbieterbasis in Subsahara-Afrika
Ägypten 5,31% CAGR Jugenddemografie und steigendes Bewusstsein
Rest von MEA 24,6% des regionalen Anteils Regulatorische Modernisierung im Gange


Die Länder des Golfkooperationsrates positionieren die ästhetische Medizin als Pfeiler ihrer Strategien zur Diversifizierung des Gesundheitswesens. Die Gesundheitsbehörde von Dubai lizenzierte zwischen 2022 und 2024 127 neue ästhetische Einrichtungen, was den Ehrgeiz des Emirats widerspiegelt, ein globales Zentrum für den Markt für kosmetische Chirurgie zu werden [19].


Markt für kosmetische Chirurgie nach Region, 2025-2035

Cosmetic Surgery Market Segmentation

Nach Verfahrenstyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Chirurgisch 62,0% Anteil (2025) Körperkonturierung nach GLP-1-Gewichtsverlust
Nicht-chirurgisch 7,84% CAGR (2026–2035) Geringere Ausfallzeiten, jüngere Patientenakzeptanz


Chirurgische Eingriffe bleiben das Umsatzrückgrat des Marktes für kosmetische Chirurgie, gestützt durch Brustvergrößerung, Abdominoplastik und Gesichtsverjüngung Eingriffe. Das Segment profitiert von höheren durchschnittlichen Verfahrenswerten, obwohl die Wachstumsrate hinter der nicht-chirurgischen Kategorie zurückbleibt. Nicht-chirurgische Modalitäten — einschließlich Neurotoxin-Injektionen, Hyaluronsäure-Fillern und energiegestützten Hautbehandlungen — erleben eine Nachfragebeschleunigung, da Geräteplattformen die Ergebnisse verbessern und die Behandlungszeiten auf unter eine Stunde komprimieren.

Nach Geschlecht

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Weiblich 72,6% Anteil (2025) Breite der Verfahrensakzeptanz über alle Altersgruppen
Männlich 7,40% CAGR (2026–2035) Kulturelle Entstigmatisierung, Ästhetik am Arbeitsplatz


Weibliche Patienten treiben weiterhin den Großteil des Volumens im Markt für kosmetische Chirurgie. Die männliche Nachfrage, obwohl in absoluten Zahlen kleiner, beschleunigt sich schnell, da sich die Grooming-Kultur normalisiert und injizierbare Behandlungen diskrete, minimal-invasive Lösungen bieten, die mit beruflichen Zeitplänen in Einklang stehen.

Nach Altersgruppe

Segment Wichtige Kennzahl Primärer Nachfragefaktor
18–34 Jahre 7,70% CAGR (2026–2035) Einfluss der sozialen Medien, präventive Behandlungen
35–50 Jahre 51,4% Anteil (2025) Höchste Einkommensjahre, Prioritäten im Anti-Aging
50+ Jahre 24,87 Milliarden USD (2025) Nachfrage nach rekonstruktiven und verjüngenden Eingriffen


Die Altersgruppe 35–50 stellt den wirtschaftlichen Motor des Marktes für kosmetische Chirurgie dar, indem sie das höchste verfügbare Einkommen mit einer starken Motivation für Anti-Aging-Interventionen kombiniert. Die Gruppe der 18–34-Jährigen hingegen definiert die Wachstumsrichtung des Marktes neu durch frühzeitige präventive Behandlungen — sogenannte "Prejuvenation"-Protokolle, die Neurotoxine und Hautpflege-Routinen verwenden, um sichtbare Alterung zu verzögern [5].

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Krankenhäuser & Fachkliniken 58,5% Anteil (2025) Komplexe chirurgische Fälle, versicherungsfähige rekonstruktive Arbeiten
Medizinische Spas 8,43% CAGR (2026–2035) Nicht-chirurgisches Volumen, Einzelhandelsorientierte Erfahrung
Ambulante Chirurgiezentren 10,14 Milliarden USD (2025) Kosteneffizientes ambulantes chirurgisches Modell


Krankenhäuser und Fachkliniken behalten den dominierenden Anteil am Markt für kosmetische Chirurgie, gestützt durch ihre Fähigkeit, komplexe chirurgische Fälle und postoperative Pflege zu bewältigen. Medizinische Spas sind der am schnellsten wachsende Kanal, der von der Verbraucherpräferenz für spa-ähnliche Umgebungen und der Barrierefreiheit für injizierbare und energiegestützte Behandlungen profitiert.

Nach Körperbereich

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Gesicht & Kopf 66,0% Anteil (2025) Nachfrage nach Injektionen, Gesichtsverjüngung
Brust 14,25 Milliarden USD (2025) Vergrößerung, Rekonstruktion, Revision
Körper & Extremitäten 8,24% CAGR (2026–2035) GLP-1-bezogene Konturierung, Wachstum der Fettabsaugung


Gesichts- und Kopfverfahren dominieren den Markt für kosmetische Chirurgie, wobei Neurotoxine und dermale Filler die größte Verfahrensvolumenkategorie weltweit ausmachen. Behandlungen für Körper und Extremitäten entwickeln sich als der am schnellsten wachsende Bereich, direkt angetrieben durch die Konturierungswelle nach GLP-1, die die Nachfrage nach Abdominoplastik, Oberschenkelstraffungen und Armkonturierung generiert.


Wettbewerbsbenchmarking

Der Markt für kosmetische Chirurgie weist eine mittlere Konzentration auf, wobei die fünf größten Unternehmen schätzungsweise 28–34% des globalen Umsatzes ausmachen. Das Wettbewerbsumfeld umfasst Hersteller von pharmazeutischen Injektionsmitteln, Geräte-OEMs und vertikal integrierte Klinikplattformen. Der Herfindahl-Hirschman-Index liegt im moderaten Bereich (~650–900), was auf einen bedeutenden Wettbewerb in den Segmenten ohne extreme Fragmentierung hinweist.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote Strategische Positionierung
AbbVie Inc. (Allergan Aesthetics) ~8–11% Botox, Juvederm, Brustimplantate Dominante Injektionsmarke mit globalem Markenwert
Galderma S.A. ~5–8% Restylane, Sculptra, Dysport Vollständiges ästhetisches Portfolio mit Dermatologie-Integration
Merz Pharmaceuticals GmbH ~3–5% Xeomin, Belotero, Ultherapy Europäische Führungsposition mit Ultraschallgeräteplattform
Bausch Health Companies Inc. ~2–4% Solta Medizinprodukte, Thermage Spezialisierung auf energiegestützte Geräte
Johnson & Johnson (Mentor) ~3–5% Brustimplantate, Gewebeexpander Übergreifende Rekonstruktion zu kosmetisch
InMode Ltd. ~2–4% Morpheus8, BodyTite, FaceTite Innovator der minimal-invasiven RF-Plattform
Cutera Inc. ~1–3% AviClear, Excel V+, truSculpt Spezialist für Laser- und Energiegeräte
Syneron Candela ~2–4% VASER, PicoWay, GentleMax Breites Portfolio an energiegestützten Geräten
Alma Lasers (Sisram Medical) ~1–3% Soprano, Accent Prime, Alma Hybrid Erschwingliche Geräteplattformen für Schwellenmärkte
Sientra Inc. ~1–2% Brustimplantate, Allografts Nischenpositionierung für Premium-Implantate


Aktuelle Nachrichten & Entwicklungen

  • August 2025: FDA genehmigt Evolysse Hyaluronsäure-Filler zur Behandlung von Nasolabialfalten, was die Optionen für Praktiker erhöht und den Preiskampf im Mittelgesichtssegment verstärkt
  • März 2025: Das Vertrauen der Investoren in skalierbare, wellnessorientierte Liefermodelle wird durch XWELLs Verpflichtung von 4 Millionen USD zum Kauf amerikanischer medizinischer Spas demonstriert.
  • Dezember 2024: Die Harley Medical Group und Sk:n Clinics werden von Lorena Investments übernommen, was die Konzentration von Kliniken im Vereinigten Königreich beschleunigt.


Markt für kosmetische Chirurgie Market Report Scope

Parameter Details
Marktumfang Globaler Markt für kosmetische Chirurgie, einschließlich chirurgischer, nicht-chirurgischer und gerätebasierter ästhetischer Eingriffe
Studienzeitraum 2021–2035
CAGR (Prognose) 5,87% (2026–2035)
Marktgröße — Basisjahr (2025) 104,02 Milliarden USD
Marktgröße — Prognose-Endpunkt (2035) 183,23 Milliarden USD
Schnellst wachsendes Segment Nicht-chirurgische Verfahren (7,84% CAGR)
Profilierte Unternehmen 10 (siehe Abschnitt 10)
Bewährungswährung USD Milliarden

FAQs

Wie beeinflussen Finanzierungsoptionen die Umwandlungsraten von Patienten im Markt für kosmetische Chirurgie?
Kliniken, die Drittanbieterfinanzierungen (z. B. CareCredit, PatientFi) anbieten, berichten von 30–40% höheren Umwandlungsraten von Beratung zu Eingriff im Vergleich zu reinen Barzahlungspraxen [11]. Flexible Zahlungspläne senken die anfängliche Kostenbarriere und sind besonders wirkungsvoll bei Eingriffen, die 5.000 USD übersteigen.
Welche Rolle spielt die Zertifizierung durch das Board bei der wettbewerblichen Differenzierung im Markt für kosmetische Chirurgie?
Zertifizierte Anbieter verlangen 15–25% Preisaufschläge im Vergleich zu nicht-zertifizierten Wettbewerbern [2]. Die Zertifizierung signalisiert Sicherheit und Ergebnisqualität, was sie zu einem entscheidenden Vertrauenssignal bei der Entscheidungsfindung der Patienten macht.
Wie verändern Kombinationstherapien die Behandlungsprotokolle im Markt für kosmetische Chirurgie?
Anbieter bündeln zunehmend Injektionsmittel mit energiegestützten Behandlungen in Einzelsitzungsprotokollen, um die Ergebnisse zu optimieren . Kombinationsansätze verbessern die Patientenzufriedenheitswerte und erhöhen den Umsatz pro Besuch um 40–60%.
Welche Cybersecurity-Risiken sehen sich digital-first ästhetischen Kliniken gegenüber?
Patientenbilddaten und Finanzunterlagen machen ästhetische Kliniken zu attraktiven Zielen für Ransomware . Kliniken, die KI-basierte Simulationen durchführen, müssen in HIPAA-konforme Cloud-Infrastrukturen und Endpunktschutz investieren.
Wie reagiert der Markt für kosmetische Chirurgie auf wirtschaftliche Rezessionen?
Die Nachfrage nach hochpreisigen chirurgischen Eingriffen sinkt typischerweise um 8–12% während wirtschaftlicher Abschwünge, während die Volumina nicht-chirurgischer Injektionsmittel stabil bleiben [14]. Diese Aufspaltung macht die Diversifizierung des Eingriffsportfolios zu einer wichtigen Strategie zur Absicherung gegen Rezessionen.
Welche Ausbildungslücken bestehen für Technologien der nächsten Generation in der ästhetischen Chirurgie?
Energiegestützte Geräte erfordern herstellerspezifische Zertifizierungen, die die meisten Ausbildungsprogramme nicht abdecken [13]. Diese Lücke schafft eine Nachfrage nach Schulungen nach dem Markt und begünstigt Geräteunternehmen, die integrierte Bildungsplattformen anbieten.
Wie beeinflussen Direct-to-Consumer-Telemedizinplattformen den Markt für kosmetische Chirurgie?
Virtuelle Beratungsplattformen reduzieren die No-Show-Raten um etwa 25% und erweitern die geografische Reichweite über das lokale Einzugsgebiet einer Klinik hinaus . Sie werden zum Standard für erste Bewertungen vor persönlichen Eingriffsterminen.
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Ko-Autor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed surgical journals, clinical outcome studies, and authoritative aesthetic medicine organizations. Key sources included the US Food and Drug Administration (FDA), European Medicines Agency (EMA), Medicines and Healthcare products Regulatory Agency (MHRA-UK), International Society of Aesthetic Plastic Surgery (ISAPS.org), American Society of Plastic Surgeons (ASPS.org), American Society for Aesthetic Plastic Surgery (ASAPS), International Confederation for Plastic, Reconstructive and Aesthetic Surgery (IPRAS), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, OECD Health Statistics, American Hospital Association (AHA) Annual Survey, Eurostat Health Database, and national medical device registries from South Korea (MFDS), Japan (PMDA), and Brazil (ANVISA). These sources were used to collect procedural statistics, surgical safety data, regulatory clearance information, accreditation standards for surgical facilities, demographic adoption trends, and competitive landscape analysis for both invasive procedures (breast augmentation, liposuction, rhinoplasty, blepharoplasty, abdominoplasty) and non-invasive treatments (neurotoxins, dermal fillers, laser therapies, chemical peels).


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. C-suite executives, VPs of Global Marketing, Heads of Medical Affairs, and Commercial Directors from aesthetic device manufacturers, implant producers, and pharmaceutical companies comprised the supply-side sources. Demand-side sources included procurement heads from hospital-based cosmetic surgery centers, multi-specialty clinics, dermatology practices, and ambulatory surgical centers (ASCs), as well as board-certified plastic surgeons, facial plastic surgeons, dermatologists, oculoplastic surgeons, and medical spa medical directors. The primary research validated procedural volume segmentation, confirmed aesthetic device pipeline timelines, and collected insights on surgical adoption patterns, preference shifts between minimally invasive and invasive procedures, pricing strategies for premium implants, and out-of-pocket payment dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedural volume analysis across both surgical and non-surgical categories. The methodology included:

Identification of 50+ key manufacturers and service providers across North America, Europe, Asia-Pacific, Latin America, and the Middle East

Product and service mapping across breast implants (silicone/saline), facial aesthetics (neurotoxins/fillers), body contouring devices (laser/lipolysis), skin resurfacing technologies, and surgical instruments

Analysis of reported and modeled annual revenues specific to cosmetic surgery portfolios and aesthetic medical device divisions

Coverage of manufacturers and major clinic chains representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procedural volume × ASP by country, segmented by invasive vs. non-invasive) and top-down (manufacturer revenue validation and service provider revenue analysis) approaches to derive segment-specific valuations for breast augmentation, liposuction, rhinoplasty, eyelid surgery, injectables, and energy-based devices

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















