Zahnkosmetikmarkt (2026 - 2035)

Marktforschungsbericht zur kosmetischen Zahnheilkunde nach Behandlungsart (Zahnaufhellung, Zahnveneers, Zahnimplantate, Kieferorthopädie, Zahnkronen), nach verwendeten Materialien (Keramiken, Verbundharze, Porzellan, Metalllegierungen, Glas-Ionomer), nach Patientendemografie (Erwachsene, Jugendliche, Kinder), nach Vertriebskanal (Zahnkliniken, Krankenhäuser, Online-Zahnservices, Einzelhandelsapotheken) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/MED/4908-HCR 100 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 15, 2026
Cosmetic Dentistry Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.5%
2025 Market SizeUSD 35.57 Billion
2035 Market SizeUSD 73.32 Billion
Key Players
Align Technology
Dentsply Sirona
Envista Holdings
Institut Straumann
Henry Schein
Ivoclar Group
Opportunities
  • AI-Assisted Smile Design
  • Emerging-Market Clinic Buildout
  • Subscription and Data Monetisation Models

Zahnkosmetikmarkt Marktzusammenfassung

Der Markt für kosmetische Zahnheilkunde schloss 2025 bei 35,57 Milliarden USD und eröffnet das Prognosefenster bei 38,24 Milliarden USD im Jahr 2026, mit einem Anstieg auf 73,32 Milliarden USD bis 2035 bei einer CAGR von 7,5 %. Zwei Katalysatoren verankern diese Entwicklung. Erstens haben sich elective ästhetische Verfahren von einem Luxusartikel zu einer routinemäßigen Ausgabe in einkommensstarken Haushalten entwickelt, wobei die American Academy of Cosmetic Dentistry seit 2022 ein nachhaltiges zweistelliges Wachstum bei der Anzahl der Fälle von Zahnaufhellung und Veneers berichtet [1]. Zweitens kontrollieren von Private-Equity unterstützte zahnärztliche Dienstleistungsorganisationen mittlerweile etwa ein Viertel der Zahnarztstandorte in den USA, und ihre Kapitaldisziplin hat hochmargige ästhetische Behandlungen in den Standard-Hygiene-Besuch integriert [9].

Technologie schreibt den Behandlungsraum neu. Alginate-Abdrücke, externe Gießverfahren und zweiwöchige Laborbearbeitungszeiten weichen intraoralen Scannern, CAD/CAM-Fräsen am Behandlungsstuhl und 3D-gedruckten provisorischen Restaurationen, die einen Fall in einem einzigen Termin abschließen. Die globalen Ausgaben für digitale Zahnheilkunde-Hardware und -Software überstiegen 2024 6,1 Milliarden USD, und die Medizinprodukteverordnung der Europäischen Union hat die Hersteller dazu gedrängt, validierte, nachvollziehbare digitale Arbeitsabläufe anstelle analoger Handwerksprozesse zu verfolgen [5].

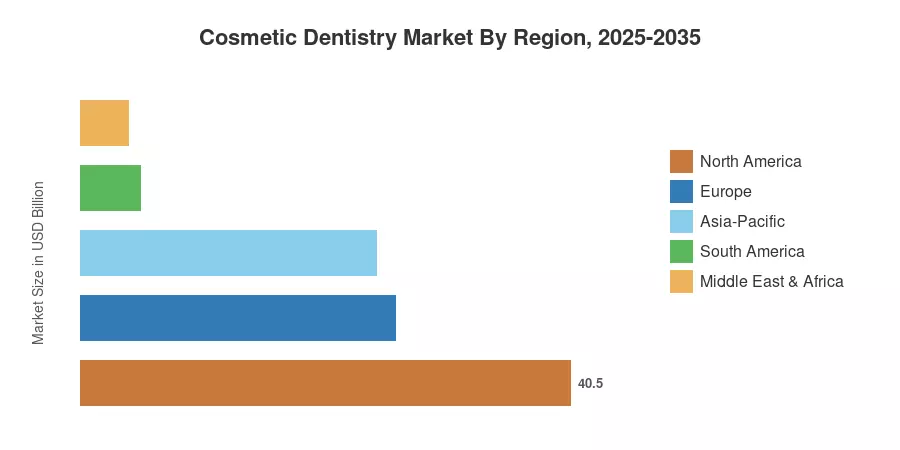
Regional hält Nordamerika 40,5 % des globalen Umsatzes, unterstützt durch die tiefste Konzentration von Gebühren-zur-Dienstleistung ästhetischen Praxen weltweit. Der asiatisch-pazifische Raum ist der Motor des Wachstums und wächst bis 2035 mit 9,6 %, da die städtische Nachfrage in China und Indien steigt. Europa folgt mit 26,0 %, wo eine alternde Bevölkerung, die natürliche Zähne behält, das Volumen der restaurativen Ästhetik aufrechterhält [3]. Das nächste Jahrzehnt gehört demjenigen, der die Behandlung am selben Tag zu Preisen von Gemeinschaftskliniken industrialisiert.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Zahnsysteme und -geräte führen den Markt für kosmetische Zahnheilkunde mit 27,8 % des Umsatzes 2025 an
  • Zahnveneers und -laminate verzeichnen das stärkste Produktwachstum mit einer CAGR von 9,1 %


• Nach Verfahrensart

  • Restaurative Ästhetik macht 38,6 % des Umsatzes auf Verfahrensniveau aus


• Nach Endbenutzer

  • Zahnkliniken absorbieren 66,2 % der Ausgaben im Markt für kosmetische Zahnheilkunde

• Nach Region

  • Nordamerika trägt 40,5 % des globalen Umsatzes bei
  • Asien-Pazifik wächst mit 9,6 % bis 2035, das schnellste Wachstum aller Regionen
  • Europa erzielte 2025 9,25 Milliarden USD


Marktgröße und Prognose (2021–2035)

Die untenstehenden Zahlen kombinieren die Verfahrenszahlen auf Praxisebene, Umsatzangaben der Hersteller, Versanddaten von Zahnlaboren und nationale Gesundheitsausgabenstatistiken, trianguliert gegen Erstattungs- und Selbstzahlerumfragen. Historische Jahre stimmen mit geprüften Unternehmensberichten überein; Prognosejahre wenden eine Verfahrensmix- und Preis-pro-Fall-Modellierung nach Region für den Markt für kosmetische Zahnheilkunde an.
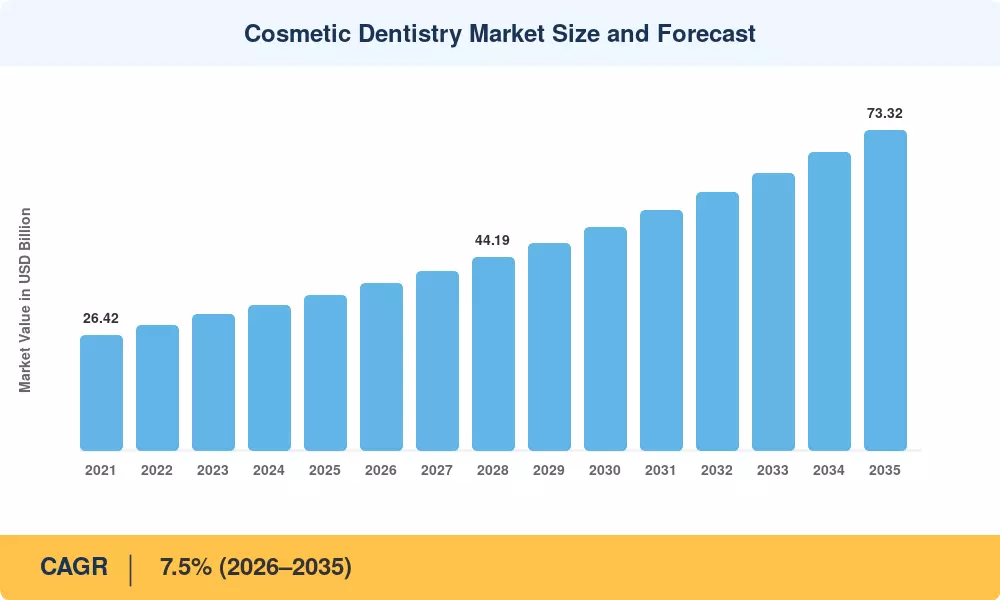
Marktgröße und Prognose für kosmetische Zahnheilkunde
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Steigende Ausgaben für elective Ästhetik +1.4 pp Global Mittel- bis langfristig (2–4 Jahre)
Übernahme von klaren Alignern und orthodontischem Crossover +1.2 pp Nordamerika, Europa, APAC Kurzfristig (≤2 Jahre)
Digitale Zahnmedizin und chairside CAD/CAM +1.1 pp Global Mittel- bis langfristig (2–4 Jahre)
Konsolidierung von zahnärztlichen Dienstleistungsorganisationen +0.9 pp Nordamerika Kurzfristig (≤2 Jahre)
Zahnmedizinische Tourismus-Korridore +0.7 pp APAC, MEA, Südamerika Langfristig (≥4 Jahre)
Alternde Kohorten, die natürliche Zähne behalten +0.6 pp Europa, Japan Langfristig (≥4 Jahre)
Bewusstsein für Ästhetik durch Videoanrufe und soziale Medien +0.5 pp Global Kurzfristig (≤2 Jahre)


Normalisierung der elective Ausgaben

Heutzutage betrachten Familien kosmetische Zahnmedizin als geplante Ausgabe und nicht als Luxus. Die durchschnittlichen zahnärztlichen Ausgaben pro Kopf in den Mitgliedsländern betrugen 2024 214 USD, was einem Anstieg von 18 % in nominalen Begriffen seit 2020 entspricht, wobei der ästhetische Anteil dieser Ausgaben am schnellsten wächst [2]. In Reaktion darauf haben Praxen Bonding, Whitening und Diagnostik in einmalige Behandlungsregime kombiniert. Diese Verpackungsänderung erhöht den durchschnittlichen Fallwert im Markt für kosmetische Zahnmedizin, ohne die Behandlungszeit zu verlängern.


Klaraligner als ästhetisches Tor

Orthodontische Patienten werden durch Aligner-Therapie ästhetisch ansprechend. Etwa einer von drei Fällen, die Align Technology an über 2,6 Millionen Patienten im Geschäftsjahr 2024 verteilt hat, erhielt innerhalb eines Jahres eine nachfolgende Whitening- oder Bonding-Behandlung [4]. Kommerziell ist dieser Trichter-Effekt signifikant, da alte feste Apparaturen einen einzigen Verkauf generierten, während Aligner-Befestigungsmaterialien, Verfeinerungs-Scans und Retainer nach der Behandlung wiederkehrende Verbrauchereinnahmen generieren.


Chairside digitale Workflows

Das Scannen hat in den meisten hochvolumigen ästhetischen Praxen die Abdruckschalen ersetzt. Dentsply Sirona berichtete, dass das Wachstum der installierten intraoralen Scanner-Basis die Gesamteinnahmen aus Geräten um etwa 9 Prozentpunkte im Jahr 2024 übertraf, während das Fräsen am Stuhl die Lieferung von Einzelkrone von 11 Tagen auf unter 3 Stunden verkürzte [8]. Die Lieferung am selben Tag erhöht die Fallannahme, da Patienten sich verpflichten, bevor die Begeisterung der Beratung nachlässt.

DSO-Kapital und standardisierte Protokolle

Konsolidierte Gruppen kaufen anders. Die American Dental Association schätzt, dass DSO-zugehörige Standorte 2024 23,4 % der US-Praxen erreichten, und diese Gruppen verhandeln Multi-Standort-Ausrüstungsverträge, die einer Handvoll Plattformanbieter zugutekommen [9]. Standardisierte klinische Protokolle normalisieren auch die Präsentation ästhetischer Fälle in jedem Behandlungsraum eines Netzwerks, was die Konversionsraten weit über die Benchmarks unabhängiger Praxen hebt.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Begrenzte Versicherungsschutz für elective Verfahren −1.1 pp Global Kurzfristig (≤2 Jahre)
Mangel an Zahnärzten und Zahntechnikern −0.8 pp Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Kapitalaufwand für digitale Geräte in kleinen Praxen −0.6 pp Global Mittel- bis langfristig (2–4 Jahre)
Regulatorische Verschärfung bei Fernorthodontie-Modellen −0.5 pp Vereinigte Staaten, Europäische Union Kurzfristig (≤2 Jahre)
Makroökonomischer Druck auf diskretionäre Budgets −0.4 pp Global Kurzfristig (≤2 Jahre)


Die Erstattungsdifferenz

Die Mehrheit der ästhetischen Zahnmedizin wird von den Kostenträgern weiterhin als nicht wesentlich angesehen. Patienten müssen die Fallwerte, die häufig 1.200 USD pro Kiefer überschreiten, selbst finanzieren, da weniger als 8% der US-Zahnversicherungsprogramme irgendeinen Betrag für Veneers oder Zahnaufhellungstherapien erstatten [2]. Ein Teil der Lücke wurde durch Drittfinanzierungen geschlossen, aber die Umwandlung bei teureren Vollkieferfällen ist seit 2023 aufgrund steigender Verbraucher-Kreditpreise deutlich gesunken.


Einschränkungen der klinischen Arbeitskräfte

Das Wachstum wird in industrialisierten Volkswirtschaften oft durch die Kapazität und nicht durch die Nachfrage eingeschränkt. Während die Teilnahme an der Ausbildung von Zahntechnikern in Europa über einen Zeitraum von fünf Jahren um mehr als 14% zurückging, verzeichnete die British Dental Association im Jahr 2024 einen Nettorückgang von Zahnärzten aus privaten und NHS-verbundenen Kliniken [10]. Da ästhetische Arbeiten viel Behandlungszeit erfordern und techniksensibel sind, führt ein Mangel an qualifizierten Ärzten sofort zu Verzögerungen bei den Fällen.


Wirtschaftlichkeit der Geräte für Selbstständige


Zahnkosmetikmarkt Chancen

KI-unterstütztes Smile Design

Algorithmische Fallplanung verkürzt die Zeitspanne zwischen Beratung und Verpflichtung. Anbieter liefern jetzt vorhergesagte Ergebnisse aus einem einzigen Scan innerhalb von Minuten, und frühe Einsätze zeigen, dass die Fallannahme um 12 bis 19 Prozentpunkte steigt . Praxen, die Simulation mit transparenten gestaffelten Preisen kombinieren, erobern einen unverhältnismäßig großen Anteil an hochwertigen Fällen im Markt für kosmetische Zahnheilkunde.

Ausbau von Kliniken in Schwellenländern

Städtisches Indien, ASEAN-Hauptstädte und Golfstädte fügen organisierte Zahnketten in rasantem Tempo hinzu. Der Fußabdruck privater Zahnketten in Indien erweiterte sich bis 2025 auf über 1.900 markenrechtlich geschützte Standorte, wobei die meisten ästhetische Behandlungen als Hauptdienstleistung anbieten [13]. Einstiegspreisgerechte Geräte für diese Märkte sind rar, was eine offensichtliche Produktportfolio-Lücke hinterlässt.

Abonnement- und Datenmonetarisierungsmodelle

Mitgliedschaftspläne ersetzen episodische Abrechnungen. Praxen, die jährliche Abonnements für ästhetische Wartung verkaufen, berichten von deutlich höheren Bindungsraten, und die generierten longitudinalen Scan-Bibliotheken speisen Ergebnisvorhersagemodelle, die Anbieter an Versicherer und Hersteller lizenzieren können [17]. Der Besitz dieser Scandaten wird zu einem echten strategischen Vermögenswert.

Additive Fertigung für definitive Restaurationen

Drucken entwickelt sich von provisorischen zu permanenten Lösungen. Die regulatorischen Genehmigungen für druckbare definitive Harzmaterialien erweiterten sich über 2024–2025 und senkten die Kosten pro Einheit für Restaurationen um schätzungsweise 34 % im Vergleich zu gefrästen Keramiken [18]. Labore, die auf hybride Druck- und Fertigungslinien umstellen, werden die Kostenbasis des Marktes für kosmetische Zahnheilkunde neu festlegen.

Teledentale Triage-Kanäle

Fernscreening füllt die Behandlungsstühle effizient. Asynchrone foto-basierte Triage wandelt etwa eine von vier Anfragen in eine gebuchte ästhetische Beratung zu einem Bruchteil der Kosten am Empfang um, und die regulatorische Akzeptanz hat sich in Kanada, Australien und den Golfstaaten verbreitert [19].


Zahnkosmetikmarkt Zukunftsaussichten

Autonome Behandlungsplanung

Diagnosesoftware wird Aufgaben übernehmen, die derzeit von Klinikern durchgeführt werden. Konvolutionale Modelle erkennen bereits Karies und Randfehler mit einer Sensitivität, die mit erfahrenen Praktikern vergleichbar ist, und die nächste Generation wird ästhetische Behandlungspläne in Phasen direkt aus Scandaten automatisch generieren . Praxen im Markt für kosmetische Zahnheilkunde, die diesen Ergebnissen vertrauen, werden mehr Fälle pro Klinikerstunde bearbeiten; diejenigen, die dies nicht tun, werden bis Anfang der 2030er Jahre an Preiswettbewerbsfähigkeit verlieren.

Plattformökonomie und Ökosystem-Lock-In

Scanner-Anbieter verhalten sich wie Softwareunternehmen. Geschlossene Dateiformate, proprietäre Fall-Einreichungsportale und Gebühren pro Fall in der Cloud verwandeln einmalige Hardwareverkäufe in wiederkehrende Einnahmen, und der Interoperabilitätsdruck von zahnärztlichen Gruppen wird der entscheidende kommerzielle Kampf des Jahrzehnts sein [8]. Erwarten Sie, dass das regulatorische Interesse an Datenportabilität dem Muster folgt, das in elektronischen Gesundheitsakten festgelegt wurde.

Materialwissenschaft und der metallfreie Eingriffsraum

Zirkonoxid und Lithiumdisilikat haben metall-keramische Restaurationen in ästhetischen Zonen weitgehend verdrängt, und druckbare definitive Polymere schließen die verbleibende Festigkeitslücke. Die Leitlinien der Weltgesundheitsorganisation nach dem Minamata-Abkommen drängen weiterhin Amalgam aus der routinemäßigen Praxis und lenken das restaurative Volumen auf zahnfarbene Systeme [3][18].

Zugang, Gleichheit und Ergebnisberichterstattung

Die Überprüfung der elektiven Zahnheilkunde wird intensiver. Der Globale Bericht über den Mundgesundheitsstatus der WHO stellt unbehandelte orale Erkrankungen als ein Problem dar, das 3,5 Milliarden Menschen betrifft, und die Kostenträger fragen zunehmend, ob ästhetische Kapazitäten die grundlegende Versorgung verdrängen [3]. Anbieter im Markt für kosmetische Zahnheilkunde, die longitudinale Ergebnisdaten veröffentlichen — Überlebensrate von Restaurationen, patientenberichtete Zufriedenheit — werden institutionelle Verträge gewinnen, auf die Wettbewerber keinen Zugriff haben.


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 40,5% Anteil DSO-Rollups, chairside CAD/CAM, Aligner-Ökosysteme
Europa 26,0% Anteil MDR-konforme Workflows, geriatrische restaurative Ästhetik
Asien-Pazifik 24,5% Anteil Ausbau von Klinik-Ketten, erschwingliche Scanner-Plattformen
Südamerika 5,0% Anteil Zahntourismus, Laborexportkapazität
Mittlerer Osten & Afrika 4,0% Anteil Medizinische Stadtprojekte, Nachfrage nach Premium-Expatriates
Gesamt 100% —

Die regionale Leistung im Bereich der kosmetischen Zahnmedizin spiegelt die Zahlungsstruktur mehr wider als die klinische Fähigkeit — die Selbstzahlertiefe bestimmt die ästhetische Durchdringung.


Nordamerika

Land Kennzahl Wichtiger Treiber
USA 84,6% der Region Dichte der ästhetischen Praxen auf Honorarbasis
Kanada 1,33 Milliarden USD Provinzielle Expansion privater ästhetischer Kliniken
Mexiko 8,4% CAGR Grenzüberschreitende Zahntourismus-Korridore


Das Wachstum im Markt für kosmetische Zahnmedizin hier beruht auf der Zahlungskultur. Amerikanische Patienten finanzieren den überwiegenden Teil der ästhetischen Behandlungen selbst, was die Preisgestaltung von den Zahlungsplänen der Kostenträger befreit und es den Praxen ermöglicht, vor der Nachfrage zu investieren. Mexikanische Grenzklinken in Los Algodones und Tijuana haben den Wertalternativen institutionalisiert und bedienen schätzungsweise 1,4 Millionen US-amerikanische und kanadische Patienten jährlich mit akkreditierten ästhetischen und restaurativen Arbeiten [12].

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 22,4% der Region Inanspruchnahme privater Zusatzkrankenversicherungen
Vereinigtes Königreich 1,63 Milliarden USD Übergang von NHS zu privater ästhetischer Versorgung
Frankreich 14,1% der Region Reformen zur Null-Zuzahlung, die Wahlbudgets freigeben
Italien 11,8% der Region Starke inländische Tradition der Labor-Keramik
Spanien 7,9% CAGR Konsolidierung von Klinik-Ketten und Tourismuszufluss
Nordische Länder 7,2% der Region Hohe Ausgaben pro Kopf für elective Behandlungen
Russland 6,4% der Region Inländische Substitution importierter Materialien
Rest von Europa 11,2% der Region Zentraler europäischer Behandlungskosten-Arbitrage


Regulierungen prägen den europäischen Wettbewerb mehr als der Preis. Die vollständige Anwendung der EU-Verordnung über Medizinprodukte zwang Material- und Softwareanbieter durch Revalidierungszyklen, die schätzungsweise 480 Millionen EUR im gesamten zahnmedizinischen Sektor kosteten und kleinere Anbieter aus mehreren Produktkategorien drängten [5]. Ungarn und Polen hingegen haben einen starken Zustrom von Patienten aus Westeuropa absorbiert, wobei Kliniken in Budapest ausländische Patienten mit über 40% der ästhetischen Fallzahlen berichten.

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 31,2% der Region Ästhetische Nachfrage der städtischen Mittelschicht
Indien 12,4% CAGR Expansion organisierter Zahnarztketten
Japan 1,55 Milliarden USD Geriatrische restaurative Ästhetik
Südkorea 13,4% der Region Normalisierung ästhetischer Verfahren
ASEAN 12,6% der Region Regionale Behandlungstourismus-Hubs
Rest von Asien-Pazifik 11,2% der Region Durchdringung privater Versicherungen


Das Volumenwachstum im Markt für kosmetische Zahnmedizin im Asien-Pazifik-Raum übersteigt das Wertwachstum, was zeigt, wo der Preisdruck liegt. Chinas volumenbasierte Beschaffungsreformen senkten die Preise für Zahnimplantatsysteme um etwa 55% im Jahr 2023, was die Margen der Anbieter komprimierte und gleichzeitig die adressierbare Patientenbasis dramatisch erweiterte . Koreanische Kliniken, die in einer der weltweit am meisten ästhetisch gebildeten Konsumkulturen tätig sind, exportieren nun sowohl Behandlungsprotokolle als auch Schulungen für Kliniker in der gesamten Region.

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 58,4% der Region Große inländische Basis von Zahnärzten und Exportlaboren
Argentinien 0,29 Milliarden USD Währungsbedingte Nachfrage nach Behandlungen
Rest von Südamerika 25,3% der Region Klinik-Ketten aus Kolumbien und Chile


Brasilien hat die größte zahnmedizinische Arbeitskraft außerhalb Asiens mit mehr als 380.000 registrierten Zahnärzten und ANVISA-zugelassene inländische Hersteller, die einen Großteil der regionalen Nachfrage nach Keramik und Kompositen zu importsubstituierenden Preisen decken [20]. Währungsvolatilität wirkt hier in beide Richtungen — sie drückt die lokale Kaufkraft, während sie die Region für den inbound ästhetischen Tourismus aus Nordamerika und Europa außergewöhnlich wettbewerbsfähig macht.

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 26,8% der Region Vision 2030 Investitionen in die private Gesundheitsversorgung
VAE 11,6% CAGR Nachfrage nach ästhetischen Behandlungen für Expatriates
Südafrika 17,9% der Region Etablierte private zahnmedizinische Infrastruktur
Ägypten 11,3% der Region Kostengünstiges regionales Behandlungszentrum
Rest von MEA 21,6% der Region Entwicklungen medizinischer Städte im Golfraum


Die Nachfrage im Golfraum ist entschieden premiumorientiert. Die Lizenzierungsdaten der Dubai Health Authority zeigen, dass ästhetisch ausgerichtete zahnmedizinische Einrichtungen seit 2022 jährlich um etwa 14% wachsen, konzentriert in Freihandelszonen, die expatriierte Fachkräfte bedienen [6]. Das Privatisierungsprogramm im Gesundheitssektor Saudi-Arabiens hat erhebliches Kapital in Spezialkliniken geleitet, obwohl die Rekrutierung von Klinikern weiterhin die bindende Einschränkung in der Region darstellt.


Markt für kosmetische Zahnmedizin nach Region, 2025-2035

Zahnkosmetikmarkt Marktsegmentierung

Die Segmentierung des Marktes für kosmetische Zahnheilkunde folgt der Produktarchitektur, dem Verfahren, der Demografie der Patienten, dem Kanal und dem Pflegeumfeld.

Nach Produkttyp

Segment Kennzahl (2025) Primärer Nachfragefaktor
Zahnsysteme und -geräte 27,8% Marktanteil Scanner- und Stuhlfräseinrichtungen
Zahnimplantate 7,33 Milliarden USD Ästhetische Rehabilitation des gesamten Zahnbogens
Zahnkronen und -brücken 18,2% Marktanteil Restaurativer ästhetischer Ersatzzyklus
Zahnveneers und -laminate 9,1% CAGR Nachfrage nach Korrekturen des vorderen Lächelns
Aufhellungsprodukte 12,4% Marktanteil Ästhetische Einstiegspreisbehandlung
Bondingmittel und Komposite 2,45 Milliarden USD Minimalinvasive Konturierungsfälle
Orthodontische Aligner und Zahnspangen 10,2% CAGR Erwachsenen-Ausrichtung


Geräte führen, da jede nachgelagerte Kategorie davon abhängt. Eine Praxis, die Scanning- und Fräskapazitäten installiert, erweitert sofort die Palette der Fälle, die sie im selben Besuch anbieten kann, und die Anbieter haben entsprechend kalkuliert – Hardware-Margen subventionieren jetzt den Verbrauchermarkt anstelle des Gegenteils. Veneers liefern die schärfste Wachstumsrate, angetrieben von minimal vorbereiteten und ohne Vorbereitung Laminatsystemen, die die Stuhlzeit und irreversible Zahnreduktion reduzieren und den Pool der berechtigten Patienten erheblich erweitern.

Nach Verfahrensart

Segment Kennzahl (2025) Primärer Nachfragefaktor
Restaurative Ästhetik 38,6% Marktanteil Ästhetische Fertigstellung von Kronen, Brücken und Implantaten
Zahnaufhellung 8,11 Milliarden USD Behandlung mit niedriger Eintrittsbarriere und hoher Frequenz
Orthodontische Ausrichtung 9,8% CAGR Übernahme von Alignern bei Erwachsenen
Veneers und Laminate 12,9% Marktanteil Premium-Lächeln-Verjüngungsbehandlungen
Konturierung und kosmetisches Bonding 8,3% Marktanteil Erschwingliche Korrektur in einer Sitzung


Restaurative Arbeiten dominieren, da klinische Notwendigkeit und ästhetische Ambitionen zusammenkommen – Patienten, die eine Krone benötigen, geben zunehmend die farblich abgestimmte Keramik gegenüber funktionalem Metall an. Aufhellung bleibt der Volumenanker und der Akquisitionskanal: Sie führt preissensible Patienten mit geringem Engagement in die Praxis ein, und etwa ein Drittel kehrt innerhalb von zwei Jahren für ein höherwertiges Verfahren zurück.

Nach Altersgruppe

Segment Kennzahl (2025) Primärer Nachfragefaktor
Erwachsene (18–54) 61,5% Marktanteil Höchste Erwerbsjahre und karrierebedingte Ausgaben für das Erscheinungsbild
Geriatrisch (55+) 8,65 Milliarden USD Erhalt der Zähne und ästhetischer Ersatz
Jugendliche (<18) 10,4% CAGR Frühe orthodontische und Bonding-Intervention


Erwachsene dominieren den Markt für kosmetische Zahnheilkunde aus einem einfachen Grund: Sie kombinieren verfügbares Einkommen mit anhaltender sozialer und beruflicher Exposition. Ältere Kohorten stellen die strukturelle Überraschung dar, da Menschen über 55 heute viel mehr natürliche Zähne behalten als dieselbe Kohorte vor zwei Jahrzehnten, wodurch die einstige Nachfrage nach Prothesen in die Nachfrage nach Implantaten, Kronen und Veneers umgewandelt wird.

Nach Vertriebskanal

Segment Kennzahl (2025) Primärer Nachfragefaktor
Offline 78,4% Marktanteil Klinikvermittelte professionelle Lieferketten
Online 11,6% CAGR Direktvertrieb von Pflegeprodukten


Professionelle Kanäle behalten die Kontrolle über die wertschöpfende Kette, da Verfahren eine lizenzierte Durchführung erfordern. Das Online-Wachstum konzentriert sich auf Pflegeprodukte für zu Hause, maßgeschneiderte Schienen und den Austausch von Retainern – Kategorien, in denen regulatorische Reibung gering ist und der Wiederholungskauf vorhersehbar ist.

Nach Endbenutzer

Segment Kennzahl (2025) Primärer Nachfragefaktor
Zahnkliniken 66,2% Marktanteil Primäre ästhetische Behandlungsumgebung
6,44 Milliarden USD Komplexe kraniofaziale und rekonstruktive Fälle
Zahnlaboratorien 11,3% Marktanteil Fertigung von maßgeschneiderten keramischen und gedruckten Restaurationen
Sonstige 4,4% Marktanteil Akademische Zentren und DSO-eigene Einrichtungen


Kliniken erfassen den Großteil der Ausgaben und setzen Einkaufsstandards für alle anderen. Labore, die zwischen Stuhlfräsen und Offshore-Wettbewerb eingeklemmt sind, repositionieren sich in Richtung komplexer multi-unit ästhetischer Fälle, die mit Bürogeräten wirtschaftlich nicht bearbeitet werden können.


Wettbewerbsbenchmarking

Die Konzentration liegt im moderaten Bereich. Der geschätzte HHI liegt zwischen 540 und 590, wobei die fünf größten Anbieter etwa 34–38% des globalen Umsatzes halten — genug für Einfluss auf die Plattform, aber nicht genug für Preiskontrolle. Die Fragmentierung bleibt bestehen, da Verbrauchsmaterialien, Labore und regionale Materialproduzenten einen langen Schwanz bilden, den kein Konsolidierer bisher absorbieren konnte. Der Wettbewerb im Markt für kosmetische Zahnheilkunde dreht sich zunehmend um den Besitz von Arbeitsabläufen und nicht um die Leistung einzelner Produkte.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt der kosmetischen Zahnheilkunde Strategische Positionierung
Align Technology ~9–12% Klare Aligner, intraorale Scanner, Behandlungssimulation Kategorie-definierendes Aligner-Ökosystem mit direkter Patientennachfrage
Dentsply Sirona ~7–10% Chairside CAD/CAM, Keramiken, restaurative Verbrauchsmaterialien Das umfassendste End-to-End-Ausrüstungs- und Materialportfolio
Envista Holdings ~5–8% Implantate, kieferorthopädische Systeme, diagnostische Bildgebung Multi-Brand-Plattform, die auf Kliniken im mittleren Markt abzielt
Institut Straumann ~5–7% Premium-Implantate, Aligner, digitale Workflow-Software Premium-Positionierung mit klinischen Nachweisen und Aligner-Erweiterung
Henry Schein ~4–7% Distribution, Praxissoftware, Produkte unter Eigenmarke Kanalsteuerung und Nutzung von Praxismanagementdaten
Ivoclar Group ~3–5% Lithiumdisilikat-Keramiken, Komposite, Aufhellungssysteme Tiefe Materialwissenschaft in ästhetischen Restaurationen
Solventum (3M Dental) ~3–5% Klebstoffe, Komposite, kieferorthopädische Geräte Führerschaft in der Adhäsionschemie und Loyalität der Kliniker
Koninklijke Philips ~2–4% Professionelle Aufhellungssysteme, elektrische Mundpflege Brücke zwischen Verbraucher- und professioneller Behandlung
Ultradent Products ~2–3% Aufhellungsmittel, Isolations- und Bindesysteme Fokussierter Spezialist mit starker Anhängerschaft unter Praktikern
GC Corporation ~2–3% Glasionomere, Komposite, Labor-Keramiken Fertigungssitz im asiatisch-pazifischen Raum und regionale Preiskraft
Kulzer (Mitsui Chemicals) ~1–3% Digitale Prothesen, Komposite, Labor-Materialien Spezialist im Labor-Kanal mit Druckfokus
ZimVie ~1–3% Zahnimplantate, digitale chirurgische Planung Fokus nach der Abspaltung auf Implantatästhetik und geführte Chirurgie


Aktuelle Nachrichten & Entwicklungen

  • Align Technology (März 2024): Einführung eines erweiterten Alignersystems für komplexe ästhetische Fälle im Frontzahnbereich, wodurch der adressierbare Fallumfang in Behandlungen ausgeweitet wird, die zuvor feste Apparaturen erforderten [4]
  • Dentsply Sirona (September 2024): Einführung einer integrierten Scan-Design-Frässoftware, die die Designzeit für Einzelzahnprothesen um etwa 40% verkürzt und die Wirtschaftlichkeit am Behandlungsstuhl verstärkt [8]
  • Europäische Kommission (Mai 2024): Verlängerung der Übergangsfristen für MDR-konforme Altgeräte, um kurzfristige Lieferengpässe bei keramischen und kompositen Produkten zu entschärfen [5]
  • Institut Straumann (Januar 2025): Abschluss der Übernahme eines Entwicklers von digitalen Behandlungsplanungssoftware, um die Position in geführten ästhetischen Arbeitsabläufen zu vertiefen [21]
  • U.S. FDA (Juli 2024): Genehmigung zusätzlicher druckbarer definitive restaurative Harze, die die dauerhaften Restaurationen für die additive Fertigung offiziell öffnen [18]
  • Envista Holdings (November 2023): Umstrukturierung der Kieferorthopädie-Abteilung hin zu digitalen Alignern und Bracketsystemen nach Margendruck bei traditionellen Apparaturen [22]
  • Nationale Gesundheits-Sicherheitsverwaltung, China (April 2023): Implementierung einer zentralisierten Implantatbeschaffung, die die Preise drastisch senkt und den Zugang zu Behandlungen landesweit erweitert
  • Solventum (April 2024): Abschluss der Trennung von 3M und Gründung einer unabhängigen Gesundheitsgruppe mit zahnmedizinischen Materialien als festgelegter Wachstumsplattform [23]


Zahnkosmetikmarkt Market Report Scope

Parameter Detail
Marktumfang Globale ästhetische Zahnprodukte, Ausrüstungen, Materialien und Verfahren in Kliniken, Krankenhäusern, Laboren und Verbraucherkanälen
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 7,5% (2026–2035)
Marktgrößenprüfpunkte 35,57 Milliarden USD (2025); 38,24 Milliarden USD (2026); 73,32 Milliarden USD (2035)
Schnellst wachsende Segmente Orthodontische Aligner und Zahnspangen; Online-Vertrieb; Asien-Pazifik-Region
Profilierte Unternehmen Align Technology, Dentsply Sirona, Envista Holdings, Institut Straumann, Henry Schein, Ivoclar Group, Solventum, Koninklijke Philips, Ultradent Products, GC Corporation, Kulzer, ZimVie
Bewährungswährung USD (Milliarden), konstante Preise von 2025

FAQs

Wie sollten Investoren Einstiegspunkte in den Markt für kosmetische Zahnheilkunde bewerten?
Priorisieren Sie Verbrauchs- und Softwarerenten über einmalige Geräteverkäufe. Das Wachstum der installierten Basis sagt die Umsatzbeständigkeit viel besser voraus als Hardwarebuchungen, die mit den Kreditzyklen der Praxis schwanken [8].
Welche Beschaffungskriterien sind am wichtigsten, wenn eine Klinik ein CAD/CAM-System für den Einsatz am Stuhl auswählt?
Gewichten Sie die Unterstützung offener Dateiformate und die Softwaregebühren pro Fall höher als die Fräsgeschwindigkeit. Geschlossene Ökosysteme erhöhen die zehnjährigen Eigentumskosten um 20–30%, selbst wenn das ursprüngliche Angebot wettbewerbsfähig aussieht .
Welche regulatorischen Nuancen beeinflussen das Fernmonitoring im Markt für kosmetische Zahnheilkunde?
Die Anforderungen an die Aufsicht unterscheiden sich stark je nach Gerichtsbarkeit. Mehrere US-Bundesstaaten und die EU verlangen jetzt eine persönliche diagnostische Untersuchung, bevor eine Alignertherapie beginnt, was rein remote Modelle einschränkt [19].
Wie vergleicht sich die Alignertherapie mit festen Apparaturen in Bezug auf die Wirtschaftlichkeit der Praxis?
Aligner liefern höhere Einnahmen pro Fall und kürzere Behandlungszeiten, tragen jedoch Laborkosten, die feste Apparaturen vermeiden. Der Nettobeitrag begünstigt Aligner, sobald das monatliche Fallvolumen etwa fünfzehn übersteigt [4].
Welche neuen Anwendungsfälle eröffnen sich im Markt für kosmetische Zahnheilkunde?
Die ästhetische Rehabilitation nach Onkologie und nach bariatrischen Eingriffen wächst schnell, ebenso wie die präoperative Simulation für orthognathische Patienten. Beide verlangen Premiumpreise und sehen sich begrenztem Wettbewerb gegenüber .
Welche Integrationsherausforderungen treten beim Digitalisieren von restaurativen Arbeitsabläufen auf?
Die Inkompatibilität von Scan-zu-Labor-Dateien bleibt der größte Fehlerpunkt, gefolgt von unzureichender Schulung des Personals. Die meisten Praxen benötigen sechs bis neun Monate, bevor der digitale Falldurchsatz ihr vorheriges analoges Niveau übersteigt .
Wie verändern zahnärztliche Dienstleistungsorganisationen die Lieferantendynamik?
Gruppeneinkäufe verlagern die Verhandlung von einzelnen Zahnärzten auf Beschaffungskomitees, komprimieren die Margen, aber multiplizieren die Bestellgröße. Anbieter ohne Multi-Standort-Servicefähigkeit verlieren den Zugang zum am schnellsten wachsenden Käufersegment [9].
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Ko-Autor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed dental journals, clinical publications, and authoritative oral health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, European Medicines Agency (EMA), American Dental Association (ADA), British Dental Association (BDA), International Association for Dental Research (IADR), FDI World Dental Federation, National Institute of Dental and Craniofacial Research (NIDCR), National Institutes of Health (NIH), Centers for Disease Control and Prevention (CDC) Oral Health Division, World Health Organization (WHO) Oral Health Programme, American Academy of Cosmetic Dentistry (AACD), European Orthodontic Society (EOS), International Congress of Oral Implantologists (ICOI), American Academy of Periodontology (AAP), Dental Products Report databases, PubMed/MEDLINE for dental clinical studies, MRFR Dental Industry Database, Organization for Economic Co-operation and Development (OECD) Health Statistics, and national dental association reports from key markets (American Association of Orthodontists, Canadian Dental Association, Australian Dental Association, Japan Dental Association, Dental Council of India).

The following sources were employed to gather procedure statistics, regulatory approval data for dental devices and biomaterials, clinical safety studies on restorative materials, demographic trends in orthodontic and implant procedures, dental tourism analytics, and market landscape analysis for ceramic restorations, composite resins, whitening systems, clear aligners, and dental implant technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Research & Development, regulatory affairs leaders, product managers, and commercial directors from dental equipment manufacturers, dental consumables producers, CAD/CAM system providers, and dental laboratory network operators respectively. Board-certified prosthodontists, cosmetic dentists, orthodontists, oral surgeons, dental clinic owners, dental service organization (DSO) executives, procurement managers from hospital dental departments, and facility administrators from dental ambulatory surgery centers comprised demand-side sources. Primary research has confirmed the timelines of the digital dentistry pipeline, validated market segmentation across treatment modalities, and gathered insights on the clinical adoption patterns of intraoral scanners, chairside milling systems, pricing strategies for premium zirconia versus standard ceramic restorations, and reimbursement dynamics for elective cosmetic procedures versus medically necessary dental treatments.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Revenue mapping, procedure volume analysis, and dental laboratory production data were employed to determine the global market valuation. The methodology comprised the following:

The identification of over 50 key manufacturers in North America, Europe, Asia-Pacific, and Latin America, including specialized orthodontic device manufacturers, dental implant system providers, and professional whitening product manufacturers.

Product mapping in the following areas: dental veneers (porcelain and composite), dental implants (titanium and zirconia-based), orthodontic appliances (clear aligners, traditional braces, lingual systems), dental crowns (full-ceramic, PFM, all-metal), and CAD/CAM equipment. This includes in-office and at-home teeth whitening systems.

Examination of annual revenues that are specific to cosmetic dentistry portfolios, including recurring revenues from consumables and ancillary services, as reported and modeled

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Derive segment-specific valuations across material categories (ceramics, composite resins, metal alloys) and end-user settings (solo dental practices, DSOs, hospital-based dental departments) through extrapolation using bottom-up (procedure volume × ASP by country, adjusted for dental tourism flows and out-of-pocket vs. insurance-covered ratios) and top-down (manufacturer revenue validation against dental laboratory output and distributor channel checks) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















