Kekse Markt (2026 - 2035)

Marktforschungsbericht über Cookies Informationen nach Typ (Riegel-Cookies, Geformte Cookies, Gerollte Cookies, Andere), Verpackung (Starr, Flexibel, Andere), Vertriebskanal (Geschäftsbasiert, Nicht-Geschäftsbasiert) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Marktprognose bis 2035
ID: MRFR/FnB/1392-HCR 110 Pages Tejas Chaudhary Last Updated: September 15, 2026
Cookies Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.12%
2025 Market SizeUSD 17.53 Billion
2035 Market SizeUSD 28.14 Billion
Key Players
Mondelēz International
Nestlé S.A.
Ferrero Group
Campbell Soup Co.
Lotus Bakeries
Grupo Bimbo
Opportunities
  • Protein Enriched Cookies and Functional Snacking
  • Plant-Based Vegan Cookies for Flexitarian Consumers
  • Emerging-Market Organized Retail Buildout

Cookies Market Summary

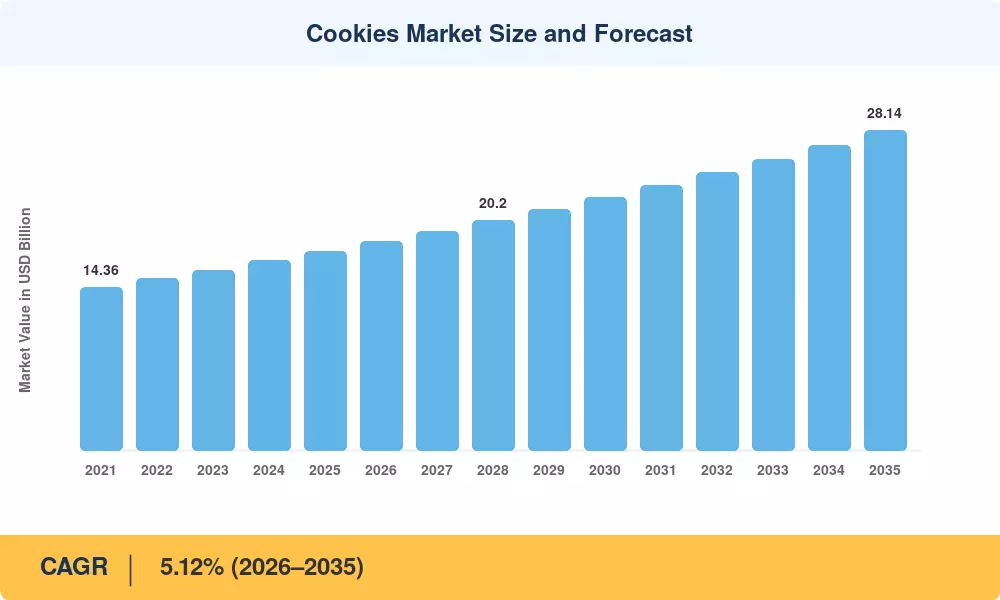
Der globale Markt für Kekse erreichte im Jahr 2025 voraussichtlich 17,53 Milliarden USD und wird von 18,43 Milliarden USD im Jahr 2026 auf 28,14 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate von 5,12 % über den Prognosezeitraum entspricht. Diese Expansion basiert auf einer anhaltenden Snacknachfrage sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften, verstärkt durch aktualisierte Vorschriften zur Kennzeichnung von Lebensmitteln in der EU und die überarbeiteten freiwilligen Richtlinien zur Natriumreduktion der U.S. FDA, die die Hersteller zu gesünderen Reformulierungen gedrängt haben [2]. Steigende Verbraucherausgaben für Premium-Genusskategorien — einschließlich weich gebackener Premium-Kekse und proteinangereicherter Kekse — bieten zusätzlichen Rückenwind, der das Wertwachstum über das Volumenwachstum hinaus antreibt.

Produktinnovation verändert den Markt für Kekse grundlegend. Massenproduzierte traditionelle Keks- und einfache Keksreihen werden durch reformulierte Optionen ersetzt, darunter pflanzliche vegane Keksoptionen mit Hafermilch und Kichererbsenmehl, eine gesunde Snack-Version von Haferkeksen mit zusätzlichem Ballaststoffen und Präbiotika sowie Erweiterungen der Schokoladenkeksreihe mit Mönchsfruchtmischung anstelle von raffiniertem Zucker. Allein Mondelēz International hat von 2023 bis 2025 etwa 1,2 Milliarden USD in seine globale Modernisierung des Keksmarktes investiert und 14 Werke mit KI-gesteuerten Backlinien renoviert, die den Energieverbrauch um 18 % senken [4].

Im Jahr 2025 wird Europa der größte Markt für Kekse bleiben und etwa 32,1 % des weltweiten Umsatzes ausmachen. Die wichtigsten Akteure auf dem Keksmarkt in der Region sind Deutschland und das Vereinigte Königreich, die beide über reife Private-Label-Ökosysteme verfügen. Die am schnellsten wachsende Region ist Südamerika, wo ein CAGR von 7,18 % bis 2035 erwartet wird, angeführt von einem boomenden organisierten Einzelhandel in Brasilien und Argentinien. Die Region Asien-Pazifik ist die zweitgrößte mit einem Anteil von etwa 26,4 %. Die Volumengewinne der Region werden von China und Indien angetrieben, wo die diskretionären Ausgaben der Mittelschicht wachsen. Das kommende Jahrzehnt wird Produzenten belohnen, die Genuss mit Transparenz und ernährungsphysiologischer Anreicherung verbinden.

Wichtige Erkenntnisse des Berichts

• Nach Produkttyp

  • Butter-/Mürbeteig- und einfache Kekse hatten im Jahr 2025 einen führenden Marktanteil von 35,6 %, was die fest verankerte Verbraucherpräferenz für klassische Geschmäcker widerspiegelt
  • Bar-Kekse werden voraussichtlich mit einem CAGR von 6,35 % bis 2035 wachsen, angetrieben durch Snackgewohnheiten für unterwegs und Innovationen bei proteinangereicherten Keksen
  • Formkekse/Drop-Kekse gewinnen bei Kunsthandwerkern und Direktvertriebsmarken von Schokoladenkeksen an Bedeutung

• Nach Kategorie

  • Das konventionelle Segment hielt 2025 96,8 % des Marktwerts für Kekse, obwohl das frei von Segment schneller mit 7,12 % CAGR bis 2035 wächst
  • Pflanzliche vegane Kekse und gesunde Haferkeks-Snackprodukte bilden die Grundlage für die zusätzlichen Gewinne der frei von Kategorie

• Nach Vertriebskanal

  • Hypermärkte und Supermärkte erfassten 2025 einen Marktanteil von 41,7 %, während der Online-Einzelhandel voraussichtlich einen CAGR von 7,02 % erzielen wird, da markengeführte Abonnementprogramme die Reichweite vertiefen

• Nach Verpackungsformat

  • Beutel und Tütchen machten 2025 67,2 % des Marktes für Kekse aus, was die Trends zur Portionskontrolle widerspiegelt

• Nach Geografie

  • Europa trug 2025 32,1 % des globalen Umsatzes bei; Südamerika wird voraussichtlich den höchsten regionalen CAGR von 7,18 % erreichen

Marktgröße und Prognose für Kekse (2021–2035)

Die folgende Marktgrößenschätzung basiert auf dem proprietären Nachfragemodell von Market Research Future, das gegen handelsbezogene Versanddaten, Einzelhandels-Scanner-Panels und öffentlich eingereichte Unternehmensumsätze validiert wurde. Historische Zahlen (2021–2024) spiegeln tatsächlich gemeldete Daten wider; 2025 stellt das kalibrierte Basisjahr dar; und die Prognose für 2026–2035 wendet den CAGR von 5,12 % mit Anpassungen für erwartete Rohstoffzyklen und regulatorische Veränderungen an.
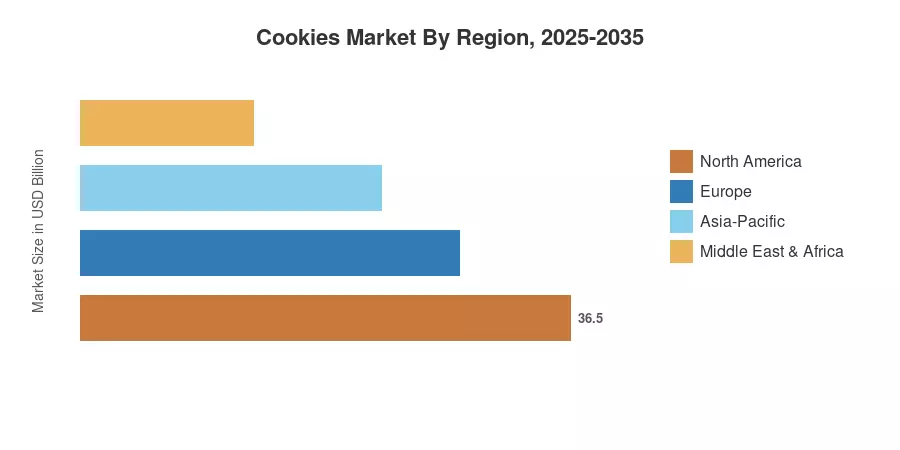
Marktgröße und Prognose für Kekse
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Steigende Snackfrequenz +0,9% Global Kurzfristig (≤2 Jahre)
Premiumisierung und Genusspositionierung +0,7% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Gesundheitsorientierte Reformulierung +0,6% Global Mittel- bis langfristig (2–4 Jahre)
Erweiterung der Online- und D2C-Kanäle +0,5% Asien-Pazifik, Südamerika Langfristig (≥4 Jahre)
Nachfrage nach Clean-Label und frei von +0,4% Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Innovationen bei portionierten Verpackungen +0,3% Global Kurzfristig (≤2 Jahre)
Urbanisierung in Schwellenländern +0,4% Südamerika, Asien-Pazifik Langfristig (≥4 Jahre)

Steigende Snackfrequenz

Globale Snackgelegenheiten haben in den letzten vier Jahren einen strukturellen Anstieg erfahren, wobei Kekse einen signifikanten Anteil an süßen Snackgelegenheiten hinter Schokolade erobern [5]. Der weit verbreitete Trend zu Snack-Mahlzeiten—insbesondere unter der Generation Z und den Millennials—schafft eine widerstandsfähige Nachfrageschwelle für Backwaren. Auf dem US-Markt lenken Verbraucher zunehmend ihre diskretionären Ausgaben für Lebensmittel auf bequeme, weich gebackene Premium-Kekse und Einzelportionsformate, die einen starken Einzelhandelspreisaufschlag gegenüber traditionellen Mehrfachpackungen verlangen.

Premiumisierung und Genusspositionierung

Die Einführung von Produkten der Marke für handwerklich hergestellte und kunsthandwerklich positionierte Schokoladenkekse hat stetig zugenommen, da die Verbrauchernachfrage sich in Richtung Premium-Snack-Erlebnisse verschiebt. Käufer zeigen regelmäßig die Bereitschaft, Premiumpreise für limitierte saisonale Geschmacksrichtungen, spezielle Formulierungen mit Erbgut und hochkarätige Kooperationen mit Konditoren zu zahlen. Dieser Premiumisierungsaufschwung hebt den globalen Keksemarkt auf einer Wertbasis sogar in Quartalen an, in denen das Wachstum des Basisvolumens im einstelligen Bereich bleibt. Folglich investieren große internationale Süßwarenhersteller weiterhin aktiv Kapital, um ihre Infrastruktur zur Produktion von Premium-Keksen in den wichtigsten europäischen Märkten auszubauen [8].

Gesundheitsorientierte Reformulierung

Regulatorische Maßnahmen, wie aktualisierte freiwillige institutionelle Natriumreduktionsziele und lokalisierte Nährwertprofilierungslabels, führen zu einer umfassenden Produktreformulierung [2]. Bessere Alternativen—einschließlich proteinangereicherter Kekse, die mit Molke- oder Erbsenproteinen angereichert sind, und gesunder Haferkeks-Snacklinien mit zusätzlichem Ballaststoff—haben erfolgreich den Übergang von spezialisierten Einzelhandelsnischen in die Mittelregalplatzierung bei gängigen Lebensmittelketten vollzogen. Ein wachsender Prozentsatz neuer globaler Keksprodukte hebt nun funktionale Wellnessattribute hervor. Im Gegensatz dazu stellen spezialisierte pflanzliche vegane Kekse ein wachsendes Hochwachstumssegment des gesamten Marktwerts dar.

Erweiterung der Online- und D2C-Kanäle

Markenbetriebene Abonnementprogramme und Marktplatzgeschäfte auf Amazon, Shopee und JD.com machten 2024 schätzungsweise 11,2% des globalen Keksverkaufs aus [9]. Diese digitalen Kanäle ermöglichen es kleineren Betreibern von Schokoladenkeksen, traditionelle Gatekeeper zu umgehen. In Indien stieg die E-Lebensmittel-Durchdringung von verpackten Snacks von 4% auf 9% zwischen 2022 und 2025, was eine überproportionale Gelegenheit für den Keksmarkt im Asien-Pazifik-Raum schafft.

Analyse der Auswirkungen von Einschränkungen

Die Schätzungen der Einschränkungen folgen der gleichen methodologischen Richtung wie Abschnitt 4. Einzelne Zahlen sollten nicht direkt vom CAGR abgezogen werden.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Volatilität der Rohstoffkosten (Weizen, Kakao, Butter) –0,5% Global Kurzfristig (≤2 Jahre)
Beschränkungen bei Zucker und Frontverpackungskennzeichnung –0,3% Europa, Lateinamerika Mittelfristig (2–4 Jahre)
Preiskonkurrenz bei Eigenmarken –0,3% Europa, Nordamerika Langfristig (≥4 Jahre)
Verbraucherwechsel zu frischeren Snackalternativen –0,2% Asien-Pazifik Mittelfristig (2–4 Jahre)
Störungen in der Lieferkette und Frachtinflation –0,2% Global Kurzfristig (≤2 Jahre)

Volatilität der Rohstoffkosten

Kakaofutures erreichten während des Zeitraums 2024–2025 historische Höchststände, hauptsächlich bedingt durch schwere Dürrebedingungen und weit verbreitete Krankheitsdruck in wichtigen westafrikanischen Anbaugebieten. [13]. Gleichzeitig erlebten die europäischen Milchmärkte eine erhebliche Preissteigerung, wobei die Butterpreise im Vergleich zum Vorjahr erheblich anstiegen. Diese kombinierten Kostensteigerungen haben enormen Druck auf die Betriebsmargen von Herstellern von weich gebackenen Premium-Keksen und markenbezogenen Schokoladenstückchen-Produkten ausgeübt, die stark auf Premium-Fette und hochwertige Kakao-Zutaten angewiesen sind.

Zucker- und Kennzeichnungsbeschränkungen

Die weit verbreitete Umsetzung strenger regulatorischer Rahmenbedingungen, einschließlich obligatorischer Warnhinweise auf der Vorderseite der Verpackung in Südamerika und umfassender Werbeverbote für Produkte mit hohem Fett-, Zucker- und Salzgehalt (HFSS) in europäischen Märkten, hat die Werbelandschaft für süße Kekse grundlegend verändert. Diese legislativen Eingriffe entmutigen weiterhin Impulskäufe am Verkaufsort und beschränken die Platzierung in stark frequentierten Einzelhandelskassenbereichen,

Preiskonkurrenz bei Eigenmarken

Die Portfolios von Eigenmarken-Keksen sichern sich weiterhin einen großen Anteil an den gesamten Verkaufszahlen in prominenten europäischen Einzelhandelsmärkten, wodurch die Gewinnmargen etablierter Marken erheblich gedrückt werden. Discounter erweitern aktiv ihre Sortimente an Unternehmensmarken und replizieren effektiv Premium-Geschmackprofile und Texturen, während sie einen tiefen Preisnachlass aufrechterhalten.

Cookies Market Opportunities

Proteinangereicherte Kekse und funktionelles Snacking

Das globale Segment für funktionelles Snacking wächst schnell, wobei der breitere Markt für gesunde und funktionelle Snacks die 100 Milliarden USD-Marke überschreitet. Dennoch bleiben proteinangereicherte Kekse ein untergenutztes Format und stellen nur einen kleinen Teil dieses Gesamtmarktes dar. Mit Fitnessstudio-Mitgliedschaften und Gesundheitsanwendungen, die eine hohe Verbraucherbindung aufweisen, können Kekshersteller gesundheitsbewusste Verbraucher ansprechen, indem sie bis zu 16 g pflanzliches oder Molkenprotein pro Portion einarbeiten. Marken wie Lenny & Larry's haben erfolgreich gezeigt, dass geschmacklich orientierte funktionale Positionierung Mainstream-Verbraucher anziehen und einen deutlichen Preisaufschlag gegenüber traditionellen Süßwarenlinien erzielen kann.

Pflanzliche vegane Kekse für flexitarische Verbraucher

Flexitarische Haushalte machen mittlerweile etwa 27% bis 30% der europäischen Verbraucher aus, zusammen mit einem signifikanten und wachsenden demografischen Anteil in den USA, was einen erheblichen adressierbaren Markt für pflanzliche Backwaren schafft. Pflanzliche vegane Kekse, die auf Hafer-, Mandel- oder Kokosnussbasis basieren, umgehen effektiv Milch- und Eierallergene und passen zu nachhaltigkeitsorientierten Kaufgewohnheiten. Um diese Marktchance zu maximieren, sind strategische Investitionen in Rezepturanpassungen erforderlich, um Geschmacksparität und Haltbarkeit zu erreichen.

Ausbau des organisierten Einzelhandels in Schwellenländern

Brasilien, Indien und Indonesien fügen jährlich über 12.000 moderne Handelsgeschäfte hinzu und erweitern damit dramatisch die Distribution für verpackte Kekse [12]. In Indien macht die Kategorie Kekse bereits 36% der Ausgaben für verpackte Snacks aus, und steigende Pro-Kopf-Einkommen in Städten der zweiten Ebene eröffnen frische Nachfrage nach gesunden Haferkeks-Snacks und weich gebackenen Premium-Keksprodukten.

Clean-Label und Transparenzorientierte Innovation

Verbraucherumfragen zeigen konstant, dass "erkennbare Zutaten" zu den drei wichtigsten Kaufmotiven für Kekse gehören. Marken, die in blockchain-nachverfolgbare Kakaobeschaffung, Nicht-GVO-Zertifizierung und kurze Zutatenlisten investieren, können eine Zahlungsbereitschaft von 15–20% freisetzen. Diese Gelegenheit ist besonders stark im Segment der Schokoladenkekse, wo die Herkunft der Zutaten ein entscheidendes Unterscheidungsmerkmal ist.

Cookies Market Future Outlook

Personalisierung und funktionale Ernährung

Nutrigenomik-informiertes Snacking ist ein aufkommender Trend. Bis Anfang der 2030er Jahre könnten proteinangereicherte Cookies, die auf individuelle Makronährstoffziele zugeschnitten sind, zum Mainstream werden, da Gesundheits-Apps sich mit E-Lebensmittelplattformen integrieren. Der Cookies-Markt wird wahrscheinlich "Baue-deinen-eigenen-Cookie"-Abonnementdienste sehen, die es den Verbrauchern ermöglichen, den Proteingehalt, die Art des Süßungsmittels und Allergenausschlüsse anzugeben.

Kanal-Konvergenz und Omnichannel-Einzelhandel

Die Grenze zwischen physischem und digitalem Cookie-Einzelhandel löst sich auf. Click-and-Collect, Geisterküchen, die frische Cookies für Liefer-Apps backen, und Social-Commerce-Integrationen auf TikTok und Instagram schaffen neue Kontaktpunkte. Bis 2035 schätzt MARKET RESEARCH FUTURE, dass Online- und Hybridkanäle 22–25% des globalen Cookies-Markterlöses ausmachen werden, im Vergleich zu etwa 11% im Jahr 2025 [9].

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika USD 4,47 Mrd. (2025) Premiumisierung; proteinangereicherte Kekse; D2C
Europa 32,1% Anteil (2025) Private-Label-Verteidigung; sauberes Label; Nutri-Score
Asien-Pazifik 26,4% Anteil (2025) Urbanisierung; E-Lebensmittel; lokale Geschmacksinnovationen
Südamerika 7,18% CAGR (2026–2035) Expansion des organisierten Einzelhandels; erschwinglicher Genuss
Mittlerer Osten & Afrika 4,8% Anteil (2025) Halal-zertifizierte Produkte; Ausbau des modernen Handels
Gesamt USD 17,53 Mrd. (2025) —

Der Kekse-Markt zeigt eine polyzentrische Geographie: Europa führt im Wert, Asien-Pazifik treibt das Volumenwachstum voran, und Südamerika übertrifft alle Regionen beim CAGR. Die regionalen Dynamiken werden durch regulatorische Rahmenbedingungen, die Reife der Einzelhandelsstruktur und lokale Geschmacksprofile für Produkte wie pflanzliche vegane Kekse und gesunde Haferkeks-Snackvarianten geprägt.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 78,3% des regionalen Anteils Weich gebackene Premium-Kekse und D2C-Wachstum
Kanada 5,26% CAGR Gesundheitslabel-Reformen; haferbasierte Innovation
Mexiko USD 0,49 Mrd. (2025) Expansion von Convenience-Store-Ketten

Der nordamerikanische Kekse-Markt profitiert von einem hohen Pro-Kopf-Verbrauch und einer gut entwickelten E-Commerce-Infrastruktur. In den USA wurden 2024 über 320 neue Keks-SKU eingeführt, viele davon im Bereich proteinangereicherte Kekse oder zuckerreduzierte Formulierungen. Die aktualisierten Front-of-Pack-Labeling-Regeln Kanadas, die 2026 in Kraft treten, werden die Entwicklung gesünderer Produkte weiter anreizen.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 19,4% des regionalen Anteils Dominanz von Private Labels; organische Nachfrage
Vereinigtes Königreich USD 1,08 Mrd. (2025) HFSS-Regulierung; Premiumisierung
Frankreich 5,48% CAGR Handwerkliche Tradition; weich gebackene Premium-Kekse
Italien 11,2% des regionalen Anteils Biscotti-Erbe; Exportstärke
Spanien USD 0,42 Mrd. (2025) Tourismusgetriebenes Geschenkesegment
Nordische Länder 4,87% CAGR Sauberes Label-Präferenz; haferbasierte Snacks
Russland 7,6% des regionalen Anteils Expansion inländischer Marken
Rest von Europa USD 0,71 Mrd. (2025) Wachstum des modernen Handels in Osteuropa

Der Kekse-Markt in Europa ist durch regulatorische Raffinesse und Premiumisierung geprägt. Das Nutri-Score-System, das in sieben EU-Mitgliedstaaten jetzt obligatorisch oder halb-obligatorisch ist, verändert die Formulierungen hin zu weniger Zucker und gesünderen Fetten [2]. Pflanzliche vegane Kekse haben in Großbritannien und den Niederlanden eine Kategoriepenetration von etwa 5,2% erreicht.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 34,7% des regionalen Anteils E-Commerce; Geschenkkultur
Indien 6,85% CAGR Steigende diskretionäre Ausgaben; gesunde Haferkeks-Snacks
Japan USD 0,68 Mrd. (2025) Premium-Geschenke; saisonale Limited Editions
Südkorea 5,73% CAGR K-Snack-Trend; exportorientierte Marken
ASEAN 14,3% des regionalen Anteils Urbanisierung; Sachet-Verpackungen
Rest von Asien-Pazifik USD 0,31 Mrd. (2025) Entwickelnde Vertriebsnetze

Der Kekse-Markt in Asien-Pazifik ist durch Vielfalt gekennzeichnet. In China treiben Festivalgeschenke und Livestream-E-Commerce den Verkauf von Schokoladenkeksen voran, während die preissensible Mittelschicht in Indien wertorientierte Packungen gesunder Haferkeks-Snacks bevorzugt [12]. Die Limited-Edition-Kultur Japans treibt einen Premium-Rotationszyklus, der hohe Preise pro Einheit aufrechterhält.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62,1% des regionalen Anteils Expansion des modernen Handels; genussvolle Geschmäcker
Argentinien 7,42% CAGR Ausbau der inländischen Produktion
Rest von Südamerika USD 0,18 Mrd. (2025) Grenzüberschreitender E-Commerce

Südamerika ist die am schnellsten wachsende Region im Kekse-Markt, angetrieben von einer jungen Verbraucherdemografie und einer beschleunigten modernen Einzelhandelsdurchdringung in Brasilien. Inländische Hersteller investieren in lokale Geschmäcker — dulce de leche und guavengefüllte Varianten — neben importierten weich gebackenen Premium-Keks-Linien [12].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,3% des regionalen Anteils Halal-Zertifizierung; Tourismus-Einzelhandel
VAE 5,91% CAGR Expat-Diversität; Premium-Importe
Südafrika USD 0,19 Mrd. (2025) Erschwinglicher Genuss; Sachet-Packungen
Ägypten 22,1% des regionalen Anteils Bevölkerungsgetriebenes Volumen
Rest von MEA 4,52% CAGR Infrastruktur-limitiert, aber aufstrebend

Der MEA-Kekse-Markt bleibt noch in den Kinderschuhen, gewinnt jedoch an Fahrt, da sich moderne Handelsformate in den Golfstaaten und Südafrika ausbreiten. Halal-zertifizierte pflanzliche vegane Kekse stellen eine weiße Fläche in dieser Region dar.

Kekse-Markt nach Region, 2025-2035

Cookies Market Segmentation

Nach Produkttyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Butter-/Shortbread- & einfache Kekse 35,6% Marktanteil (2025) Traditionelle Vorliebe: Frühstücksgelegenheiten
Riegelkekse 6,35% CAGR Snacks für unterwegs; proteinangereicherte Kekse
Geformte/Drop-Kekse 3,12 Mrd. USD (2025) Handwerkliche Positionierung: Schokoladenkeksmarke
Sandwich-Kekse 5,24% CAGR Verwöhnende Innovation mit Sahnefüllung
Sonstige (Waffeln, Gefüllte, Gerollte) 1,74 Mrd. USD (2025) Regionale Spezialitäten

Die Produktlandschaft des Marktes für Kekse teilt sich zwischen traditionellen Grundnahrungsmitteln und schnell wachsenden funktionalen Formaten. Butter-/Shortbread- und einfache Kekse behalten den größten Anteil aufgrund ihrer universellen Anziehungskraft und der geringeren Produktionskomplexität. Riegelkekse hingegen sind das am schnellsten wachsende Segment, da Verbraucher tragbare Formate suchen, die auch als Mahlzeitenersatz dienen — insbesondere wenn sie als proteinangereicherte Kekse oder gesunde Haferkeks-Snackalternativen formuliert sind.

Nach Kategorie

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Konventionell 96,8% Marktanteil (2025) Massendistribution; Erschwinglichkeit
Free-From 7,12% CAGR Allergenvermeidung: pflanzliche vegane Kekse

Konventionelle Kekse dominieren den Markt für Kekse mit einem überwältigenden Anteil, doch die Free-From-Kategorie wächst in einem deutlich schnelleren Tempo. Free-From-Produkte — glutenfreie, milchfreie und pflanzliche vegane Kekse — bedienen sowohl medizinische Notwendigkeiten als auch Lebensstilentscheidungen. Es wird erwartet, dass das Segment bis 2030 1,5 Milliarden USD übersteigt, da die Zutaten-Technologie Geschmack und Texturparität verbessert.

Nach Vertriebskanal

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Hypermärkte & Supermärkte 41,7% Marktanteil (2025) Alles aus einer Hand; Verkaufsförderung im Geschäft
Convenience Stores 2,43 Mrd. USD (2025) Impulskäufe; Einzelportionsformate
Online-Einzelhandel 7,02% CAGR D2C-Abonnements; Wachstum im E-Lebensmittelbereich
Sonstige (Spezialität, Automaten) 8,1% Marktanteil (2025) Handwerks- und Geschenkkanäle

Hypermärkte bleiben das Rückgrat der Distribution im Markt für Kekse, aber der Online-Einzelhandel schließt die Lücke. Von Marken betriebene Abonnementprogramme für weich gebackene Premium-Kekse und kuratierte gesunde Haferkeks-Snackboxen stellen den am schnellsten wachsenden Unterkanal dar.

Nach Verpackungsformat

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Tüten & Beutel 67,2% Marktanteil (2025) Portionskontrolle; Konsum für unterwegs
Kartons 6,21% CAGR Geschenkbox-Positionierung; Regal Sichtbarkeit
Sonstige (Dosen, Tabletts, Großpackungen) 1,82 Mrd. USD (2025) Saisonale und Premium-Geschenke

Tüten und Beutel führen die Verpackungslandschaft des Marktes für Kekse an, da sie mit portionskontrolliertem Snacking übereinstimmen und kosteneffizient für Einzelportionsprodukte gesunder Haferkekse sind. Kartons hingegen sind das am schnellsten wachsende Format, angetrieben durch Gelegenheiten zum Verschenken von Premium-Schokoladenkeksen, insbesondere in Asien-Pazifik und Europa.


Wettbewerbsbenchmarking

Der Markt für Kekse weist eine mittlere Konzentration auf. Die fünf größten Akteure machen schätzungsweise 35–40% des globalen Umsatzes aus, was einen fragmentierten langen Schwanz regionaler und handwerklicher Marken hinterlässt. Der HHI (Herfindahl-Hirschman-Index) liegt im Bereich von 800–1.100, was auf eine moderat wettbewerbsfähige Struktur hinweist, in der Skalenvorteile bei Beschaffung und Distribution mit lebhaften Nischeninnovationen im Segment pflanzlicher veganer Kekse und proteinangereicherter Kekse koexistieren.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Keksmarkt Strategische Positionierung
Mondelēz International ~8–11% Oreo, Chips Ahoy!, belVita Globale Skalierung; Premiumisierungsführer
Nestlé S.A. ~5–8% Toll House, KitKat Cookie Integration funktioneller Ernährung
Ferrero Group ~4–7% Nutella B-ready, Kinder Cookies Genussorientiertes Markenportfolio
Campbell Soup Co. (Pepperidge Farm) ~3–5% Milano, Goldfish Cookies Premium-Positionierung in Nordamerika
Lotus Bakeries ~3–5% Biscoff, Naturkostsortiment Zutatenmarkenbildung; globale Expansion
Kellogg Company (jetzt Kellanova) ~2–4% Keebler, Famous Amos Wertorientierung und Bequemlichkeit
Grupo Bimbo ~2–4% Marinela, Lara Stärke in der lateinamerikanischen Distribution
Britannia Industries ~2–3% Good Day, NutriChoice Dominanz auf dem indischen Subkontinent
Bahlsen Group ~1–3% Leibniz, PiCK UP! Europäisches Erbe; Exportnetzwerk
Parle Products ~2–3% Parle-G, Hide & Seek Ultra-Wert-Positionierung; Marktführer in Indien


Aktuelle Nachrichten & Entwicklungen

  • Mondelēz International (März 2025): Abschluss der Übernahme eines 70%-Anteils an dem in Brasilien ansässigen Unternehmen Biscotti Artesanais, Erweiterung des Vertriebs von weich gebackenen Premium-Keksen in ganz Südamerika [8].
  • Nestlé S.A. (Januar 2025): Einführung einer pflanzenbasierten veganen Keksreihe unter der Marke Toll House in Nordamerika, mit Hafermilch-Ganache und Mandelmehl-Basis [19].
  • Ferrero Group (Oktober 2024): Eröffnung einer 214 Millionen USD teuren Keksfabrik in Guiyang, China, mit dem Ziel, den Geschenkkanal im Keksmarkt zu bedienen [20].
  • Lotus Bakeries (Juli 2024): Ankündigung einer strategischen Partnerschaft mit einem europäischen Haferlieferanten zur Entwicklung gesunder Haferkeks-Snackvarianten unter der Marke Natural Foods [21].
  • U.S. FDA (April 2024): Veröffentlichung aktualisierter freiwilliger kurzzeitiger Ziele zur Natriumreduktion für gebackene Snackprodukte, Beschleunigung der Reformulierung im Keksmarkt [2].
  • Britannia Industries (Februar 2024): Investition von 8,5 Milliarden INR in eine neue Produktionslinie für proteinangereicherte Kekse in ihrem Werk in Ranjangaon, mit dem Ziel, die fitnessbewusste Zielgruppe Indiens anzusprechen [22].
  • Grupo Bimbo (November 2023): Erwerb einer Minderheitsbeteiligung an einem chilenischen Start-up für pflanzenbasierte vegane Kekse zur Erweiterung seines "frei von"-Portfolios in Lateinamerika [23].
  • Kellanova (August 2023): Veräußerte nicht zum Kerngeschäft gehörende europäische Keksmarken, um Kapital auf margenstärkere Erweiterungen der Schokoladenkeksmarke in Nordamerika zu konzentrieren [24].

Kekse Markt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Kekse — verpackte süße Kekse für den Einzelhandel und die Gastronomie
Studienzeitraum 2021–2035
CAGR (Prognosezeitraum) 5,12% (2026–2035)
Marktgröße — Basisjahr (2025) 17,53 Milliarden USD
Marktgröße — Prognoseende (2035) 28,14 Milliarden USD
Schnellst wachsendes Segment Riegelkekse (nach Produkttyp); Frei von (nach Kategorie); Online-Einzelhandel (nach Kanal)
Profilierte Unternehmen 10
Bewährungswährung USD Milliarden

FAQs

Wie sollten Investoren Cookie-Unternehmen bewerten, die dem Risiko von Kakaopreisen ausgesetzt sind?
Priorisieren Sie Unternehmen mit integrierten Hedging-Programmen und diversifizierten Beschaffungen in Westafrika, Ecuador und Indonesien. Unternehmen, die 60 % oder mehr ihrer zukünftigen Kakaobedürfnisse absichern, haben typischerweise 200–300 Basispunkte breitere Bruttomargen als ungesicherte Wettbewerber [13].
Welche Zertifizierungen sind beim Einkauf von pflanzlichen veganen Keksen in großem Maßstab am wichtigsten?
Achten Sie auf Non-GMO Project Verified, Vegan Society Trademark und BRCGS Lebensmittelsicherheitszertifizierung. Diese drei decken die Allergenexklusion, die Integrität der Zutaten und die Nachverfolgbarkeit der Lieferkette für Einzelhandels- und Gastronomiekäufer ab [15].
Wie unterscheiden sich soft-baked Premium-Kekse in der Herstellung von Standard-Soft-Keksen?
Soft-baked Premium-Kekse verwenden niedrigere Ofentemperaturen und kürzere Backzeiten mit fettreicheren Teigen. Der Prozess erfordert Depositor-Ausrüstung anstelle von Rotationsformen, was die Investitionskosten pro Linie um etwa 15–20 % erhöht [4].
Welche aufkommenden Anwendungsfälle für proteinangereicherte Kekse zeigen die stärksten Nachfragesignale?
Die Erholung nach dem Training und das Snacking als Mahlzeitenersatz in Fitness-Einzelhandelskanälen sind die beiden größten. Allein der Vertrieb über Fitnessstudios und Gesundheitsgeschäfte machte 2024 schätzungsweise 420 Millionen USD des Verkaufs von proteinangereicherten Keksen weltweit aus [10].
Welche regulatorischen Nuancen beeinflussen den Cookies-Markt im Nahen Osten anders als in westlichen Märkten?
Halal-Zertifizierung, Haltbarkeitsanforderungen, die für extreme Hitze geeignet sind, und die Kennzeichnungsregeln der GCC-Standardisierungsorganisation bringen zusätzliche Compliance-Ebenen mit sich. Diese erhöhen die Einführungskosten pro SKU um etwa 8–12 % im Vergleich zu EU-Äquivalenten [1].
Wie konkurriert die Unterkategorie gesunde Haferkekse gegen Müsliriegel?
Gesunde Haferkeks-Snackprodukte gewinnen durch Geschmacksvertrautheit und Impulsattraktivität, während sie bei Ballaststoffgehalt mit Müsliriegeln konkurrieren. Preisparität und kinderfreundliche Positionierung geben Keksen einen Vorteil bei den Wiederkaufraten in Haushalten [7].
Welche Integrationsherausforderungen ergeben sich, wenn Unternehmen von Schokoladenkeksen KI-gestützte Qualitätskontrolle einführen?
Legacy-Backlinien verfügen oft nicht über die erforderliche Sensorinfrastruktur, was USD 1–3 Millionen an Nachrüstungen pro Anlage erfordert. Die Datenintegration über mehrere ERP-Systeme der Anlagen und eine Echtzeitverzögerung von unter 200 ms sind die wichtigsten technischen Hürden [17].    
Autor
Autor Author Profile Tejas Chaudhary Research Analyst Level II
I have a degree in Engineering (Civil), with masters in Business Administration (Marketing). With more than 4 years of experience in market research and consulting, I am involved in end-to-end process of market research, proposals, project kickoffs and delivery. I have research knowledge and expertise in consumer goods/packaging domain. Also I have worked for various other domains like construction & equipment. Effectively managed and delivered more than 60 report studies for regional as well as global clientele.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed food science journals, industry publications, and authoritative food safety organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), Codex Alimentarius Commission, US Department of Agriculture (USDA), Food and Agriculture Organization (FAO) of the United Nations, European Snacks Association (ESA), American Bakers Association (ABA), AIB International, Biscuit, Cake, Chocolate and Confectionery Association (BCCCA), National Confectioners Association (NCA), FAOSTAT, USDA Economic Research Service, Eurostat Food Industry Database, UN Comtrade, International Trade Centre (ITC), MRFR Global New Products Database (GNPD), Nielsen Retail Measurement Services, IBISWorld, and MRFR. These sources were utilized to collect production and consumption statistics, regulatory compliance data, ingredient safety assessments, retail audit data, import-export trade flows, and competitive landscape analysis for bar cookies, molded cookies, rolled cookies, and specialty cookie categories across rigid, flexible, and alternative packaging formats.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. From the supply side, we heard from cookie companies, bakery conglomerates, private label manufacturers, and OEM suppliers' chief executive officers, vice presidents of product development, research and development departments, regulatory affairs managers, and commercial directors. Category managers, procurement leaders, and purchasing directors from grocery store chains, hypermarkets, convenience store networks, specialty bakery stores, foodservice distributors, and operators of e-commerce platforms made up the demand-side sources. Consumer buying behavior across store-based and non-store-based channels, retail distribution strategies, pricing dynamics, private label penetration, and product innovation pipelines were all confirmed through primary research, which also validated market segmentation by cookie type and packaging format.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis across retail and foodservice channels. The methodology included:

Identification of 50+ key manufacturers and private label producers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across bar cookies, molded cookies, rolled cookies, and other specialty categories

Packaging segmentation analysis across rigid (tin boxes, plastic containers, cartons), flexible (pouches, wrappers, bags), and sustainable alternative formats

Channel analysis covering store-based (supermarkets/hypermarkets, convenience stores, specialty retailers) and non-store-based (e-commerce, direct-to-consumer, vending) distribution

Analysis of reported and modeled annual revenues specific to cookie portfolios, with granular breakdown by product type and geographic region

Coverage of manufacturers and brands representing 75-80% of global market share in 2024

Extrapolation using bottom-up (consumption volume × ASP by country/region, adjusted for trade flows) and top-down (manufacturer revenue validation, retail audit data triangulation) approaches to derive segment-specific valuations for each cookie type, packaging format, and distribution channel

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















