Keramisches Geschirrmarkt (2026 - 2035)

Marktgröße, Marktanteil, Branchentrend und Analyse von Keramikgeschirr nach Produkttyp (Geschirr, Trinkgeschirr, Serviergeschirr, Koch- und Backgeschirr, andere Produkte), nach Material (Porzellan, Bone China, Steingut, Steingut, andere Materialien), nach Endbenutzer (Wohnbereich, Gewerbe – HoReCa, gewerblich – institutionell), nach Vertriebskanal (Supermärkte und Hypermärkte, Fachgeschäfte, Online-Einzelhandel, Kaufhäuser, andere Kanäle), nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika) – Prognose bis 2035
ID: MRFR/CG/26896-HCR 128 Pages Pradeep Nandi Last Updated: September 17, 2026
Ceramic Tableware Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.65%
2025 Market SizeUSD 20.14 Billion
2035 Market SizeUSD 38.34 Billion
Key Players
Villeroy & Boch AG
Fiskars Group (Iittala
Royal Copenhagen
Arabia)
Steelite International
Churchill China plc
Opportunities
  • Contract-Specified Hospitality Programmes
  • Emerging-Market Middle-Class Formation
  • Circularity and Take-Back Economics

Ceramic Tableware Market Summary

Der Markt für Keramiktischgeschirr erreichte 2025 einen Wert von 20,14 Milliarden USD und öffnet sein Prognosefenster mit 21,48 Milliarden USD im Jahr 2026, wobei er bis 2035 auf 38,34 Milliarden USD bei einer CAGR von 6,65% ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Die laufende Überarbeitung der Richtlinie 84/500/EEC durch die Europäische Kommission zu keramischen Artikeln, die mit Lebensmitteln in Kontakt kommen, hat die zulässigen Grenzwerte für Blei- und Cadmiummigration verschärft, wodurch schätzungsweise 1,9 Milliarden USD an nicht konformen Importvolumen aus regulierten Regalen gedrängt werden [3]. Das indische Ministerium für MSME hat unterdessen seit 2023 rund 46 Millionen USD in die Modernisierung von Öfen in den Clustern Khurja und Morbi investiert [7].

Sie verändern die Herstellung selbst. Intermittierende Abluft-Kohle- und Dieselöfen, die in südasiatischen und nordafrikanischen Clustern nach wie vor weit verbreitet sind, werden durch mit Erdgas, LPG oder elektrisch betriebenen Rollenkamin- und Shuttleöfen ersetzt, wodurch die Brennzyklen von 36 Stunden auf weniger als 10 reduziert werden. Digitale Ornamentik ersetzt transferbedruckte Dekoren, und bleifreie Glasurchemien sind die dominierenden neuen Produktqualifikationen. Steelite, Churchill und Villeroy & Boch investieren zwischen 2023 und 2026 mehr als 310 Millionen USD in die Umrüstung von Öfen und automatisierte Glasurlinien [14].


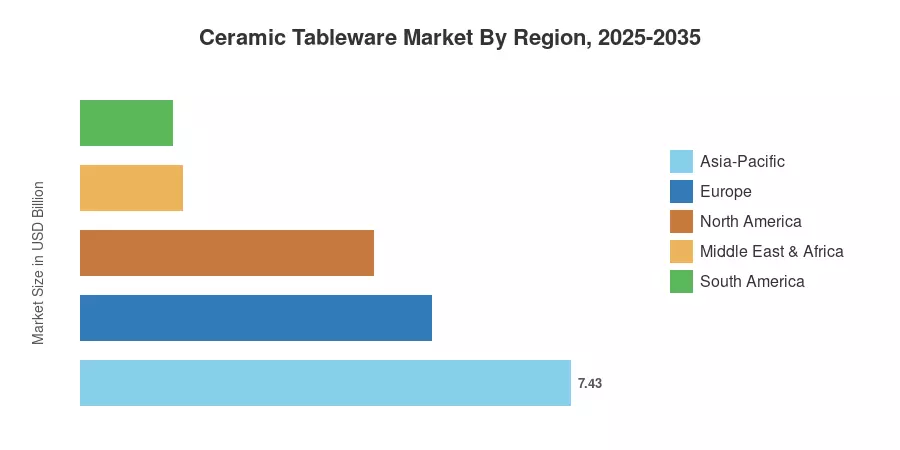
Das Bild ist regional verzerrt. Die Region Asien-Pazifik beherbergt 36,9% des Marktes für Keramiktischgeschirr. Sie ist auch die am schnellsten wachsende Region mit einer CAGR von 8,45%, was eine ungewöhnliche Mischung darstellt, die sowohl eine Produktionsbasis als auch eine schnell wachsende Verbraucherschicht repräsentiert. Europa folgt mit 26,4%, mit historischen Luxusporzellanmarken und den höchsten Ausgaben pro Kopf für Ersatz weltweit. Wer die Einhaltung von Vorschriften zu einer Preisgeschichte und nicht zu einer Kostenlinie machen kann, wird der entscheidende Faktor bis 2035 sein.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Das Geschirr hatte 2025 einen Anteil von 38,6% am Markt für Keramiktischgeschirr, das größte Produktsegment.
  • Serviergeschirr ist die am schnellsten wachsende Produktlinie mit einer CAGR von 9,10% bis 2035, unterstützt durch teilbare Essformate.
  • Trinkgeschirr erzielte 2025 einen Umsatz von 4,93 Milliarden USD, wobei Tassen und Becher die am schnellsten umschlagenden SKUs sind.

• Nach Material

  • Porzellan machte 2025 54,4% des Marktes für Keramiktischgeschirr nach Materialwert aus.
  • Steingut verzeichnet das schnellste Wachstum auf Materialebene mit einer CAGR von 10,06%, unterstützt durch rustikale und matte Glasurästhetik.


• Nach Geografie

  • Asien-Pazifik führte 2025 mit einem Umsatzanteil von 36,9%.
  • Europa erzielte 2025 einen Umsatz von 5,32 Milliarden USD.
  • Der Nahe Osten & Afrika verzeichnete eine CAGR von 7,68%, das zweitschnellste regionale Wachstum.


Marktgröße und Prognose (2021–2035)

Die untenstehenden Zahlen umfassen die Handelsströme der UN Comtrade HS 6911/6912; Eurostat PRODCOM Produktionsdaten; von Unternehmen gemeldete Segmentumsätze von zwölf börsennotierten Herstellern; und ein primäres Programm von 140 Käuferinterviews im Einzelhandel, Gastgewerbe Beschaffung und Distribution. Die historischen Jahre werden länderweise von unten nach oben abgeglichen und dann von oben nach unten gegen das Gesamtvolumen des Marktes für Keramiktischgeschirr validiert.
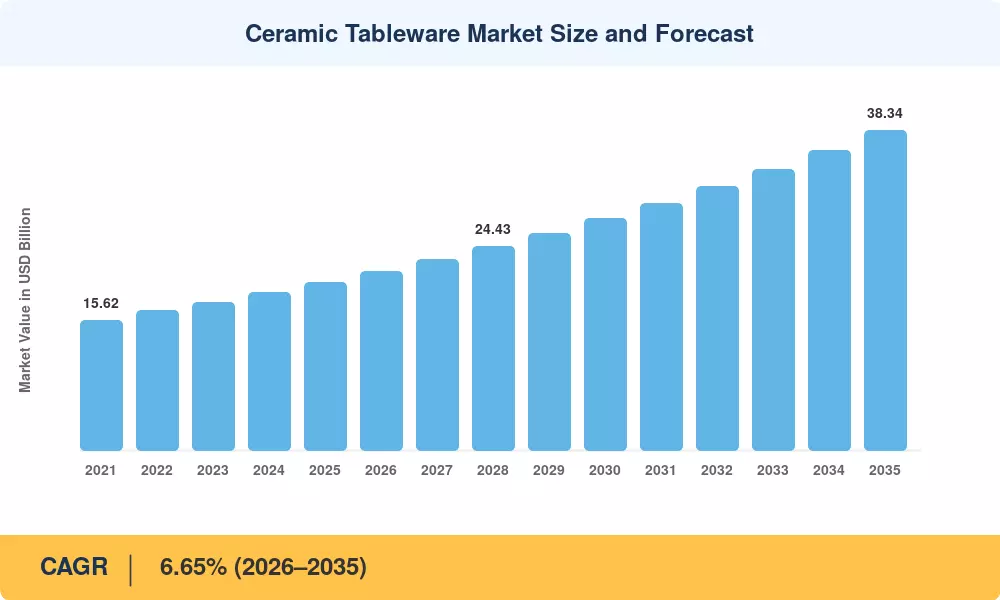
Marktgröße und Prognose für Keramiktischgeschirr
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf die Treiber

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
HoReCa Erholung und Hotelzimmerpipeline +1.40 Global; APAC & MEA führen Mittelfristig (2–4 Jahre)
Steigendes verfügbares Einkommen in Schwellenländern +1.25 Asien-Pazifik, Südamerika Langfristig (≥4 Jahre)
E-Commerce und Expansion im Direktvertrieb +1.10 Global Kurzfristig (≤2 Jahre)
Regulierung der Migration von Blei und Cadmium +0.90 Nordamerika, Europa Kurzfristig (≤2 Jahre)
Nachhaltigkeit und Politik zur Substitution von Plastik +0.80 Europa, Asien-Pazifik Langfristig (≥4 Jahre)
Innovation bei induktionsgeeigneten und thermoschockbeständigen Glasuren +0.70 Europa, Nordamerika, Japan Mittelfristig (2–4 Jahre)
Premiumisierung von Essensgelegenheiten zu Hause +0.60 Nordamerika, Europa Mittelfristig (2–4 Jahre)


Hotelbau eröffnet institutionelles Volumen

Die Hotelentwicklung ist das deutlichste Nachfragesignal im Markt für keramisches Geschirr. Daten von STR und Tophotelprojects zeigen, dass die globale Pipeline bei fast 15.400 Objekten liegt, wobei Saudi-Arabien allein 320.000 Schlüssel unter den Tourismuszielen von Vision 2030 und einem Investitionsvolumen von 800 Milliarden USD trägt [8]. Jeder Schlüssel im mittleren Preissegment entspricht ungefähr 22–28 Stück Eröffnungsinventar, und die Austauschzyklen in Vollservicehotels liegen bei 18–30% des Bestands jährlich, da die Bruchraten in der gewerblichen Geschirrspülung brutal sind. Das wandelt eine Bau-Statistik in wiederkehrende, spezifikationsgebundene Einnahmen um.

Regulierung als Margeninstrument

Compliance hat aufgehört, ein Kostenfaktor zu sein. Der Compliance-Richtlinienleitfaden der US FDA setzt die Bleiauslaugung für Besteck auf 0,5 ppm und für kleine Hohlwaren auf 0,5 ppm fest, während der kalifornische Vorschlag 65 strengere Expositionsgrenzwerte festlegt; EU-Änderungen drücken die Cadmiumgrenzen für mehrere Artikelklassen unter 0,005 mg/kg [3]. Die Ablehnungsmitteilungen für keramische Waren an US-Häfen stiegen zwischen 2022 und 2024 um 31% . Hersteller mit zertifizierten bleifreien Glasuren erzielen nun einen Preisaufschlag von 12–19% auf identische Körpergeometrien, und Käufer akzeptieren dies, da ein Rückruf ein Vielfaches mehr kostet.

Kanalökonomie durch Online-Handel neu geschrieben

Distribution ist der Bereich, in dem Anteile schnell wechseln. Der Online-Handel wächst mit einer CAGR von 10,81%, und die Marktdurchdringung für Haushaltswaren in China überstieg bis 2024 41% des Kategorienwerts laut Einzelhandelsdaten des National Bureau of Statistics [9]. Traditionsmarken, die einst auf Abteilungen in Kaufhäusern angewiesen waren, betreiben jetzt eigene D2C-Stores mit Bruttomargen, die 900–1.400 Basispunkte über dem Großhandel liegen. Kleinere Studios erreichen Exportkäufer ganz ohne Distributor — ein struktureller Bruch mit dem Modell vor 2020.

Nachhaltigkeit durch Plastiksubstitution

Politik drängt zur Substitution. Die EU-Richtlinie über Einwegkunststoffe und parallele Verbote in Indien, Kenia und 14 chinesischen Provinzen haben Einwegformate aus Cafeterien, Kantinen und Schnellrestaurantketten entfernt und schätzen, dass jährlich 640 Millionen USD institutionelle Ausgaben in langlebige Keramiken umgeleitet werden [16]. Institutionelle Caterer berichten von einer Amortisation für wiederverwendbare Keramiken innerhalb von 11–16 Monaten im Vergleich zu Einwegprodukten, was den Wechsel zu einer Beschaffungsentscheidung und nicht zu einer ESG-Geste macht.


Analyse der Auswirkungen von Einschränkungen

Die Auswirkungen von Einschränkungen sind Schätzungen der richtungsabhängigen Verzögerung auf den Markt für keramisches Geschirr und sind keine subtraktiven Komponenten des Haupt-CAGR.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Intensität des Brennofenenergieverbrauchs und Volatilität der Gaspreise −0.90 Europa, Türkei Kurzfristig (≤2 Jahre)
Substitution durch Melamin, gehärtetes Glas, Edelstahl −0.70 Asien-Pazifik, Südamerika Langfristig (≥4 Jahre)
Bruch- und Logistikkosten für zerbrechliche Fracht −0.60 Global Mittel- bis langfristig (2–4 Jahre)
Antidumpingzölle und Handelskonflikte −0.50 Nordamerika, Europa Kurzfristig (≤2 Jahre)
Mangel an qualifizierten Handwerkern und Kosten für Kaolin-Eingaben −0.40 Europa, Japan Langfristig (≥4 Jahre)


Energie bleibt die strukturelle Verwundbarkeit

Das Brennen verbraucht 55–70% des Energiehaushalts eines keramischen Werks, und europäische Produzenten sahen sich 2022 mit Gaskosten konfrontiert, die über 300 EUR/MWh gipfelten, bevor sie 2024 bei etwa 34 EUR/MWh stabilisierten — immer noch ungefähr doppelt so hoch wie die Basislinie von 2019 . Portugiesische und italienische Werke absorbierten eine Kosteninflation von 8–12%, die nicht vollständig in den Wertstufen weitergegeben werden konnte. Versuche mit Wasserstoffmischungen im Brennofen sind im Gange, bleiben jedoch in der Skalierung vorkommerziell.

Handelskonflikte verzerren die Beschaffungslandschaften

Zölle verändern die Ströme. Die endgültigen Antidumpingmaßnahmen der EU auf chinesisches keramisches Geschirr haben Sätze von bis zu 36,1%, die nach Ablauf der Überprüfung verlängert wurden, während die US-Section-301-Zölle zusätzliche Kosten auf denselben Zolltarifen aufschichten [15]. Käufer haben sich in Richtung Vietnam, Bangladesch, Türkei und Indien diversifiziert, aber die Qualifikationszyklen dauern 9–14 Monate und die Nachbearbeitungsraten in neuen Lieferbasen liegen im Durchschnitt 4–7% über den bestehenden chinesischen Werken.

Bruch erodiert die wirtschaftlichen Rahmenbedingungen

Zerbrechlichkeit ist eine unglamouröse, aber hartnäckige Steuer. Die Ansprüche auf Verlust und Beschädigung im Seefrachtverkehr für keramische Haushaltswaren liegen im Durchschnitt bei 2,1–3,4% des Versandwerts, und die Rücksendungen im E-Commerce aufgrund von Bruch liegen bei etwa 5,8% im Vergleich zu 1,9% für die breitere Haushaltswarenkategorie [9]. Schutzverpackungen erhöhen die Gesamtkosten um 6–9%, was teilweise die Nachhaltigkeitspositionierung ausgleicht, auf die Marken setzen.


Ceramic Tableware Market Opportunities

Vertraglich festgelegte Hospitality-Programme

Hotel- und Restaurantgruppen vergeben zunehmend mehrjährige, mehrstandortübergreifende Tischgeschirrverträge anstelle von Transaktionsbestellungen. Anbieter, die eine zehnjährige Musterkontinuität, Garantien gegen Absplitterungen und regionale Lagerhaltung garantieren, sichern sich das gesamte Konto. Dies ist der höchste Umsatzpool mit Kundenbindung im Keramiktischgeschirrmarkt.

Entwicklung der Mittelschicht in Schwellenländern

Indien, Indonesien, Vietnam, Nigeria und Brasilien werden bis 2035 schätzungsweise 320 Millionen Haushalte zur konsumierenden Klasse hinzufügen, gemäß den Einkommensverteilungsprognosen der Weltbank [6]. Die ersten Käufe von formellen Geschirrsets tendieren zu mittelpreisigem Porzellan und Steinzeug, einem Segment, in dem lokale Hersteller Kostenvorteile, aber schwache Markenstärke haben – eine Gelegenheit für lizenzierte und Joint-Venture-Modelle.

Kreislaufwirtschaft und Rücknahmeökonomie

Geschlossene Programme, die beschädigte kommerzielle Bestände zurückgewinnen, sie zu Grog zerkleinern und mit 15–25% Körperbeladung wieder einführen, reduzieren die Nachfrage nach jungfräulichem Ton und qualifizieren sich in mehreren EU-Staaten für Credits zur erweiterten Herstellerverantwortung . Frühe Anbieter berichten von einer Rohstoffkostenreduktion von 4–6% sowie von einem vermarktbaren umweltfreundlichen Keramiktischgeschirranspruch.

Datenbasierte Nachfüllservices

Abonnement-Nachfüllungen stellen einen echten Geschäftsmodellwechsel für den Keramiktischgeschirrmarkt dar. Anbieter, die Software zur Verfolgung von Bruchschäden in die Betriebsabläufe von Hotels integrieren, verwandeln einmalige Verkäufe in vorhersehbare Jahresverträge, wobei Pilotkonten einen um 22% höheren Lebenszeitwert als Transaktionskäufer aufweisen.

Premium-Handwerk und Herkunftspositionierung

Kleinserienproduzenten mit dokumentierter Herkunft setzen Preise, die 3–5x über den Äquivalenten von Rohstoffen liegen. Handgefertigtes Porzellangeschirr, das über eigene digitale Kanäle verkauft wird, umgeht vollständig die Einzelhandelsmargen, sodass Studio-Betriebe Exportkäufer erreichen können, die durch traditionelle Vertriebswege nie bedient wurden.


Ceramic Tableware Market Future Outlook

Entkarbonisierung von Öfen und die Frage der Elektrifizierung

Die Entkarbonisierung des Brennens wird die Kostenkurve bestimmen. Der industrielle Fahrplan der IEA identifiziert Keramiken als ein schwer abbaubares Segment, in dem elektrisch und mit Wasserstoff betriebene Öfen etwa 4,2 Milliarden USD an branchenweiten Investitionen benötigen, um bis 2035 kommerzielle Parität zu erreichen [2]. Frühe Anwender in Deutschland und Japan testen hybride elektrisch-gasbetriebene Rollöfen, die die Scope-1-Emissionen um 40–55% senken. Erwarten Sie, dass sich eine zweistufige Kostenstruktur entwickelt, bevor es zu einer Konvergenz kommt.

Automatisierte Dekoration und Massanpassung

Der digitale Keramikdruck hat eine Schwelle überschritten. Die Ein-Pass-Tintenstrahldekoration läuft jetzt mit Geschwindigkeiten, die Batchgrößen von 200 wirtschaftlich rentabel machen und die Lücke zwischen maßgeschneiderten Hospitality-Mustern und Massenproduktion schließen. Restaurantgruppen spezifizieren zunehmend exklusive Muster für ihr Haus, und Lieferanten, die diese nicht innerhalb einer Vorlaufzeit von 12 Wochen liefern können, verlieren den Auftrag.

Rückverfolgbarkeit und Compliance-Berichterstattung

Käufer verlangen nach Beweisen, nicht nach Zusicherungen. Die Richtlinie der EU zur Unternehmensnachhaltigkeitsberichterstattung bringt etwa 50.000 Unternehmen in den Geltungsbereich und überträgt die Anforderungen an die Offenlegung von Scope 3 auf Tischgeschirr-Lieferanten, die europäische Hospitality-Gruppen bedienen . Die Zertifizierung von Glasuren auf Batch-Ebene und digitale Produktpässe werden in diesem Jahrzehnt von optional zu vertraglich verpflichtend übergehen.

Konsolidierung rund um Vertragsfähigkeiten

Die Fragmentierung wird sich an der Spitze verringern. Gruppen mit globalen Lagerhäusern, Compliance-Infrastruktur und Designstudios erwerben regionale Spezialisten, um multinationale Hotelverträge von Anfang bis Ende zu bedienen. Kleine handwerkliche Betriebe überstehen komfortabel im Premium-Segment, aber die mittlere Ebene sieht sich dem schärfsten Druck ausgesetzt.


Analyse des regionalen Marktanteils

Region Offenlegungsmessung Primäre Investitionsthemen
Asien-Pazifik 36,9% Anteil (2025) Modernisierung von Öfen, Aufbau nationaler Marken, Exportdiversifizierung
Europa 5,32 Milliarden USD (2025) Energiewende, Premiumisierung von Erbe-Marken, Kreislaufwirtschaft
Nordamerika 22,1% Anteil (2025) Erneuerungszyklen im Gastgewerbe, compliance-gesteuerte Beschaffung
Südamerika 6,92% CAGR (2026–2035) Formalisation des Einzelhandels, Importsubstitution
Mittlerer Osten & Afrika 7,68% CAGR (2026–2035) Tourismus-Megaprojekte, institutionelles Catering
Gesamt 20,14 Milliarden USD (2025) —

Die regionale Leistung im Markt für keramisches Geschirr teilt sich entlang einer klaren Linie: produktionsstarke Geografien wandeln sich in konsumstarke Geografien, während reife Märkte Wert durch Spezifikation und Marke verteidigen.


Nordamerika

Land Offenlegungsmessung Wichtiger Treiber
USA 79,4% des regionalen Wertes Restaurantdichte und Erneuerungsvolumen [8]
Kanada 0,52 Milliarden USD Premium-Ausgaben für das Essen zu Hause [10]
Mexiko 7,55% CAGR Nearshoring in der Fertigung und Ausbau des Tourismus [15]


Der Markt für keramisches Geschirr in Nordamerika ist in erster Linie ein Erneuerungsmarkt. Die National Restaurant Association zählt etwa 749.000 US-Gastronomiestandorte, und Betreiber ersetzen jährlich 20–30% des Geschirrs [8]. FDA-Importwarnungen haben die Compliance-Dokumentation zu einer Voraussetzung für private Label-Käufer gemacht, was die Lieferantenbasis stillschweigend in Richtung geprüfter Fabriken konsolidiert hat.

Europa

Land Offenlegungsmessung Wichtiger Treiber
Deutschland 21,3% des regionalen Wertes Rosenthal und Villeroy & Boch Premium-Basis
Vereinigtes Königreich 0,94 Milliarden USD Cluster der Gastronomieversorgung in Stoke-on-Trent [14]
Frankreich 15,8% des regionalen Wertes Spezifikationsstandards der Gastronomie
Italien 6,41% CAGR Designorientierte Exportpositionierung
Spanien 9,7% des regionalen Wertes Produktion im keramischen Cluster Levante
Nordische Länder 0,41 Milliarden USD Minimalistische Designmarken und Fiskars-Portfolio
Russland 5,12% CAGR Importsubstitution unter Sanktionen [20]
Rest von Europa 12,4% des regionalen Wertes Portugiesische und polnische Auftragsfertigung


Europas Position im Markt für keramisches Geschirr beruht auf Regulierung und Erbe statt auf Volumen. Überarbeitete Migrationsgrenzen im Rahmen der Richtlinie 84/500/EWG erhöhen die Compliance-Anforderungen, und Eurostat PRODCOM-Daten zeigen, dass die EU-Produktion von keramischem Geschirr sich nach aufeinanderfolgenden Energie-Schocks bei etwa 340.000 Tonnen stabilisiert . Produzenten, die 2022 überlebt haben, taten dies, indem sie in höhere Preissegmente aufstiegen, nicht durch Preissenkungen.

Asien-Pazifik

Land Offenlegungsmessung Wichtiger Treiber
China 44,6% des regionalen Wertes Produktionscluster in Chaozhou, Liling und Tangshan
Indien 9,83% CAGR Modernisierung des Khurja-Clusters und Finanzierung von MSME [7]
Japan 0,88 Milliarden USD Noritake und Narumi Premium-Positionierung
Südkorea 6,9% des regionalen Wertes Upgrade im Gastgewerbe und Design-Einzelhandel
ASEAN 8,94% CAGR Exportkapazitätsaufbau in Vietnam und Indonesien [15]
Rest von Asien-Pazifik 0,46 Milliarden USD Einzelhandelsnachfrage in Australien und Neuseeland


Asien-Pazifik verankert den Markt für keramisches Geschirr sowohl auf der Angebots- als auch auf der Nachfrageseite. Allein das Chaozhou-Cluster in China macht über 40% des globalen Exportvolumens für keramisches Geschirr aus. Im Vergleich dazu hat Indiens MSME-Öfen-Umstellungsprogramm die Energie pro Einheit im Khurja-Gürtel seit 2022 um fast 28% gesenkt [7]. Der inländische Verbrauch wächst nun schneller als das Exportvolumen — eine Umkehrung im Vergleich zum vorherigen Jahrzehnt.

Südamerika

Land Offenlegungsmessung Wichtiger Treiber
Brasilien 61,2% des regionalen Wertes Inländische keramische Produktionsbasis [20]
Argentinien 7,44% CAGR Importsubstitution unter Währungsdruck [20]
Rest von Südamerika 0,36 Milliarden USD Modernisierung des Einzelhandels in Chile und Kolumbien [20]


Der Beitrag Südamerikas zum Markt für keramisches Geschirr ist kleiner, verbessert sich jedoch strukturell. Brasilianische Produzenten in Santa Catarina und São Paulo decken den Großteil der regionalen Nachfrage, und die Formalisierung des organisierten Einzelhandels hat den Zugang zu Regalen für markenbezogene Geschirrsets erweitert. Die Währungsvolatilität bleibt die bindende Einschränkung für importierte Premium-Preissegmente.

Mittlerer Osten & Afrika

Land Offenlegungsmessung Wichtiger Treiber
Saudi-Arabien 8,61% CAGR Vision 2030 Hotel- und Mega-Projektpipeline
VAE 26,4% des regionalen Wertes RAK-Porzellanproduktion und Dichte im Gastgewerbe
Südafrika 0,17 Milliarden USD Durchdringung des organisierten Einzelhandels [20]
Ägypten 7,92% CAGR Lokale Produktion und Erholung des Tourismus [20]
Rest von MEA 18,9% des regionalen Wertes Institutionelles Catering und Pilgergastgewerbe


Der Mittlere Osten & Afrika übertrifft seinen Anteil im Markt für keramisches Geschirr aufgrund der konzentrierten institutionellen Nachfrage. Das Tourismusprogramm Saudi-Arabiens zielt auf 150 Millionen jährliche Besuche ab, und das Catering für Hajj und Umrah allein verbraucht Geschirr in Volumina, die mit einem mittelgroßen europäischen Land vergleichbar sind . Der regionale Fertigungsstandort von RAK Porcelain verschafft Käufern aus dem Golf-Kooperationsrat einen Zeitvorteil, den kein asiatischer Anbieter erreichen kann.


Markt für keramisches Geschirr nach Region, 2025-2035

Ceramic Tableware Market Segmentation

Nach Produkttyp

Die Produktmischung im Markt für Keramisches Geschirr spiegelt wider, wie oft jede Kategorie bricht und wie sichtbar sie ausgestellt ist.

Segment Offenlegungsmetrik Primärer Nachfragefaktor
Geschirr 38,6% Anteil (2025) Haushaltsbildung und Erstausstattung in der Gastronomie
Trinkgeschirr 4,93 Milliarden USD (2025) Hohe Austauschfrequenz; Café-Tassenprogramme
Serviergeschirr 9,10% CAGR (2026–2035) Teilen von Mahlzeiten und Social-Media-Präsentation
Koch- & Backgeschirr 10,8% Anteil (2025) Ofen-zu-Tisch-Formate und thermoschockbeständige Glasuren
Andere Produkte 1,39 Milliarden USD (2025) Dekorative und Geschenk-Anlässe


Geschirr behält seine Größe, weil es der Einstiegskauf für jeden Haushalt und jede Hoteleröffnung ist. Serviergeschirr wächst schneller aus einem anderen Grund: Es ist diskretionär, visuell ansprechend und wird aus ästhetischen Gründen und nicht aus funktionalen Gründen wieder gekauft, was höhere Stückpreise und kürzere Zyklen unterstützt.

Nach Material

Die Materialauswahl im Markt für Keramisches Geschirr ist jetzt ebenso ein Indikator für Positionierung wie für Leistung.

Segment Offenlegungsmetrik Primärer Nachfragefaktor
Porzellan 54,4% Anteil (2025) Vitrifizierte Festigkeit und Toleranz gegenüber gewerblichen Geschirrspülern
Knochenporzellan 3,48 Milliarden USD (2025) Premium-Transluzenz und luxuriöse Gastronomie
Steingut 6,98% CAGR (2026–2035) Rustikale Ästhetik und Spezifikation für informelles Essen
Erdeware 10,06% CAGR (2026–2035) Niedrige Brennkosten und handwerkliche matte Oberflächen
Andere Materialien 3,0% Anteil (2025) Spezial- und Hybridkörper


Porzellan dominiert, weil gewerbliche Käufer Vitrifizierung benötigen — alles andere versagt nach 2.000 Geschirrspülzyklen. Das Wachstum von Erdeware befindet sich am anderen Ende: günstiger zu brennen, einfacher für kleine Produzenten, um einzutreten, und abgestimmt auf den unvollkommenen handgefertigten Look, den die Premium-Gastronomie derzeit bevorzugt.

Nach Endbenutzer

Segment Offenlegungsmetrik Primärer Nachfragefaktor
Privat 60,0% Anteil (2025) Haushaltsbildung und Geschenk-Anlässe
Gewerblich – HoReCa 7,60% CAGR (2026–2035) Hotelpipeline und Restaurant-Austauschzyklen
Gewerblich – Institutionell 2,54 Milliarden USD (2025) Kunststoffersatz in Kantinen und im Gesundheitswesen


Das Volumen im Privatbereich ist größer, aber gewerbliche Käufer im Markt für Keramisches Geschirr sind pro Konto wertvoller: Sie spezifizieren, sie standardisieren und sie bestellen nach einem vorhersehbaren Bruchzeitplan und nicht nach einem Geschmackzyklus.

Nach Vertriebskanal

Segment Offenlegungsmetrik Primärer Nachfragefaktor
Supermärkte & Hypermärkte 31,2% Anteil (2025) Impuls- und Wertschöpfungs-Basket-Anhängsel
Spezialgeschäfte 4,95 Milliarden USD (2025) Unterstützter Verkauf für Premium-Sets
Online-Einzelhandel 10,81% CAGR (2026–2035) Marktplatzreichweite und Direktvertriebs-Marge
Warenhäuser 14,3% Anteil (2025) Hochzeitsregistrierung und Geschenkverkehr
Andere Kanäle 1,69 Milliarden USD (2025) Vertragsvertreiber und Gastronomie-Händler


Wettbewerbsbenchmarking

Der Markt für Keramiktischgeschirr ist sehr fragmentiert. Der geschätzte HHI liegt bei etwa 480, wobei die fünf größten Teilnehmer 24-29% des Wertes weltweit ausmachen, während der Rest aus Tausenden regionaler Unternehmen besteht. Die kommerzielle Gastronomieversorgung hat eine viel höhere Konzentration als der Einzelhandel für Privathaushalte, was kleine Unternehmen von den Anforderungen an Compliance und Lagerhaltung ausschließt.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt für Keramiktischgeschirr Strategische Positionierung
Villeroy & Boch AG ~6–9% Premium-Porzellan-Geschirr, Hotelkollektionen Traditionsmarke mit dualer Reichweite im Einzelhandel und in der Gastronomie
Fiskars Group (Iittala, Royal Copenhagen, Arabia) ~5–8% Designer-Geschirr und Serviergeschirr-Portfolios Designorientierte Premium-Hausmarken
Steelite International ~4–6% Vitrifiziertes Gastronomiegeschirr und Serviergeschirr Reiner Anbieter für Gastronomie-Spezifikationen
Churchill China plc ~3–5% Leistungsstarkes Gastronomiegeschirr, chipresistente Körper Technische Haltbarkeit und britische Produktionsbasis
Noritake Co., Limited ~3–5% Bone China und Porzellan-Geschirrsets Japanisches Premium-Erbe mit industriellem Arm
Lenox Corporation ~2–4% Bone China Geschirr, Geschenkekollektionen Stärke in Nordamerika bei Registrierungen und Geschenken
Guangdong Songfa Ceramics ~2–4% Hochvolumiges Porzellan-Geschirr, OEM-Programme Skalierbarer Exporteur mit Kostenführerschaft
Rosenthal GmbH ~2–3% Designer-Porzellan, Luxuskollektionen Positionierung im Kunst- und Designbereich auf höchster Ebene
RAK Ceramics (RAK Porcelain) ~2–3% Gastronomie-Porzellan, in den GCC hergestellte Serien Regionale Vorteile bei Lieferzeiten im MEA
Portmeirion Group PLC ~1–3% Muster-Geschirr, botanische Kollektionen Lizenzierte Musteraktiva und Fokus auf Geschenke
Seltmann Weiden ~1–3% Hotelporzellan und professionelle Serien Europäische Vertragsversorgung für die Gastronomie
Corelle Brands (Instant Brands) ~1–3% Steingut und vitrelle-nahes Geschirr Massenmarktwert und Haltbarkeitsanspruch


Aktuelle Nachrichten & Entwicklungen

  • Europäische Kommission (März 2024): Fortschritte bei der Überarbeitung der Migrationsgrenzen für keramische Lebensmittelkontaktartikel, Verschärfung der Grenzwerte für Blei und Cadmium sowie Hinzufügung von Anforderungen an die Prüfungsfrequenz für importierte Chargen


  • Fiskars Group (Juni 2024): Konsolidierung von Iittala, Royal Copenhagen und Arabia unter einer einheitlichen Premium-Hauswarenplattform, um den Beitrag zum Direktvertrieb auf über 40 % des Segmentumsatzes zu steigern
  • Indisches Ministerium für MSME (November 2023): Erweiterte Clusterentwicklungsunterstützung für das Khurja-Töpfergebiet, Finanzierung der Umstellung auf gasbetriebene Öfen und Infrastruktur für Glasurtests [7]
  • Churchill China plc (Februar 2025): Berichtet über fortgesetzte Investitionen in automatisierte Glasur- und Brennkapazitäten an seinem Standort in Stoke-on-Trent, mit dem Ziel, die Energieintensität pro gebranntem Stück zu reduzieren [14]
  • US FDA (August 2024): Herausgabe aktualisierter Importwarnhinweise für Keramikwaren nach erhöhten Blei-Auslaugungen in dekorierten importierten Bestecksendungen
  • RAK Ceramics (Mai 2025): Erweiterung der RAK Porcelain-Hospitality-Kapazität zur Bedienung des saudischen Giga-Projekts und der Eröffnungen von Resorts am Roten Meer, die bis 2028 geplant sind
  • Villeroy & Boch AG (Oktober 2023): Abschluss der Integration einer erworbenen Sanitär- und Tischwarenbasis, Erweiterung der europäischen Vertrags-Hospitality-Vertrieb


Markt für Keramikgeschirr Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für keramisches Geschirr nach Produkttyp, Material, Endverbraucher, Vertriebskanal und Geografie
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 6,65 % (2026–2035)
Marktgrößenprüfpunkte USD 20,14 Milliarden (2025); USD 21,48 Milliarden (2026); USD 38,34 Milliarden (2035)
Schnellst wachsende Segmente Serviergeschirr (Produkttyp); Steingut (Material); Online-Einzelhandel (Kanal); Asien-Pazifik (Geografie)
Profilierte Unternehmen 12 namentlich genannte Teilnehmer plus regionale Hersteller
Bewährungswährung USD Milliarden

FAQs

Welche Zertifizierungsdokumente sollten Beschaffungsteams verlangen, bevor sie einen neuen Lieferanten für den Keramiktischgeschirrmarkt onboarden?
Fordern Sie Chargen-zertifizierte Tests für Blei- und Kadmiummigration von einem akkreditierten Labor sowie Fabrikprüfungsunterlagen zur Glasurquelle an. Bitten Sie um Ergebnisse pro Produktionscharge, nicht pro Produktfamilie [3].
Wie unterscheiden sich die Berechnungen der Gesamtkosten im Besitz zwischen vitrifiziertem Porzellan und niedrig gebrannten Körpern?
Vitrifiziertes Porzellan kostet anfangs 30–45% mehr, hält jedoch etwa dreimal so viele Geschirrspülzyklen aus. Für gewerbliche Küchen, die jährlich 25% des Bestands ersetzen, erfolgt die Amortisation innerhalb von zwei Jahren [14].
Welche Vertragsbedingungen führen am häufigsten zu Streitigkeiten in Lieferverträgen für Gastgewerbe-Tischgeschirr?
Musterkontinuitätsklauseln und Preise für Bruchersatz. Käufer sollten eine Mindestverfügbarkeit von zehn Jahren für bestimmte Muster sichern und die Preiserhöhung für Ersatzteile auf einen veröffentlichten Index begrenzen [8].
Ist Nearshoring eine tragfähige Beschaffungsstrategie für Käufer im Keramiktischgeschirrmarkt?
Ja, aber die Qualifizierung dauert 9–14 Monate. Mexikanische, türkische und portugiesische Werke bieten kürzere Lieferzeiten, obwohl die Ablehnungsraten bei frühen Produktionen typischerweise mehrere Punkte über etablierten asiatischen Lieferanten liegen [15].
Wie sollten Investoren die niedrige Konzentration dieser Branche interpretieren?
Fragmentierung begrenzt die Preismacht der meisten Teilnehmer, lässt jedoch Akquisitionsziele günstig. Der Wert kommt Firmen zugute, die über Compliance-Infrastruktur und Gastgewerbeverträge verfügen, nicht nur denen, die über Kapazitäten verfügen .
Welche aufkommende Anwendung erweitert die Nachfrage über das traditionelle Essen hinaus?
Umstellung der institutionellen Gastronomie von Einwegprodukten. Krankenhäuser, Schulen und Unternehmenskantinen wechseln unter Vorgaben zur Reduzierung von Plastik, wobei die Amortisationszeiten typischerweise unter 16 Monaten liegen [16].
Welches operationale Risiko stört am häufigsten die Versorgung im Keramiktischgeschirrmarkt?
Brennofenausfälle. Eine einzige Tunnelofen-Neuverkabelung entfernt Kapazitäten für sechs bis zehn Wochen, und nur wenige Werke halten Pufferbestände, sodass die doppelte Beschaffung kritischer Muster Standardpraxis ist .
Autor
Autor Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of industry databases, trade publications, government statistics, and authoritative manufacturing organizations. Key sources included the US Census Bureau (Annual Survey of Manufactures), European Commission (Eurostat - Prodcom Database), International Trade Centre (ITC Trade Map), US International Trade Commission (USITC), British Ceramic Confederation, Ceramic Industry Magazine (BNP Media), German Ceramic Society (DKG), China Ceramic Industry Association (CCIA), India Ceramics Asia, Italian Association of Ceramics (Assopiastrelle), Tile Council of North America (TCNA), World Customs Organization (WCO) Harmonized System Trade Data, FAO (Food and Agriculture Organization) Statistics Division, OECD Trade in Goods Database, UN Comtrade Database, National Bureau of Statistics of China, US Department of Commerce (Bureau of Industry and Security), and national ceramics and glass associations from key manufacturing hubs. These sources were used to collect production statistics, import/export trade flows, manufacturing capacity data, consumption patterns by end-use sector (residential, commercial, hospitality), and competitive landscape analysis for porcelain, bone china, stoneware, earthenware, and other ceramic tableware categories.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Manufacturing, export directors, and heads of product development from OEM suppliers, artisan cooperatives, and producers of ceramic dinnerware were examples of supply-side sources. Procurement managers from hospitality chains, restaurant group purchasing groups, retail buyers from department stores and home goods, interior designers, and commercial distributors were examples of demand-side sources. In addition to gathering information on design trends, pricing tactics, distribution channel dynamics, and the adoption of sustainability certifications, primary research verified manufacturing capacity expansion schedules and validated market segmentation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (28%), Europe (31%), Asia-Pacific (33%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across manufacturing clusters. The methodology included:

Identification of 60+ key manufacturers across China, India, Europe (Italy, Germany, UK, Portugal), North America, and Southeast Asia

Product mapping across porcelain, bone china, stoneware, earthenware, and vitrified ceramic categories

Analysis of reported and modeled annual revenues specific to ceramic tableware portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for residential and commercial end-use sectors

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















