Zentraler PV-Wechselrichtermarkt

Marktforschungsbericht über zentrale PV-Wechselrichter nach Leistungsbewertung (0-1 MW, 1-5 MW, 5-10 MW, 10 MW und mehr), nach Anwendung (Versorgungsunternehmen-Solaranlagen, gewerbliche und industrielle Installationen, private Solarsysteme), nach Topologie (transformatorlos, transformatorbasiert), nach Kühlsystem (natürlich luftgekühlt, flüssigkeitsgekühlt) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/EnP/28702-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Central Pv Inverter Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)11.05%
2024 Market Size$ 6 Billion
2025 Market Size$ 6.66 Billion
2035 Market Size$ 19 Billion
Key Players
SMA Solar Technology AG
Fronius International GmbH
Schneider Electric SE
Huawei Technologies Co.
Ltd.
ABB Ltd.
Opportunities
  • Regulatory Support
  • Technological Advancements
  • Cost Reductions in Solar Technology

Zentraler PV-Wechselrichtermarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für zentrale PV-Wechselrichter im Jahr 2024 auf 5,999 Milliarden USD geschätzt. Die Branche der zentralen PV-Wechselrichter wird voraussichtlich von 6,662 Milliarden USD im Jahr 2025 auf 19,0 Milliarden USD bis 2035 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,05 % während des Prognosezeitraums 2025 - 2035.

Wichtige Markttrends & Highlights

Der Markt für zentrale PV-Wechselrichter verzeichnet ein robustes Wachstum, das durch technologische Fortschritte und die steigende Nachfrage nach erneuerbaren Energien angetrieben wird.

  • Nordamerika bleibt der größte Markt für zentrale PV-Wechselrichter, angetrieben durch erhebliche Investitionen in die Solar-Infrastruktur.
  • Die Region Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Markt, gefördert durch steigende Energiebedürfnisse und unterstützende staatliche Richtlinien.
  • Das Segment 5-10 MW dominiert weiterhin den Markt, während das Segment 1-5 MW aufgrund der zunehmenden Akzeptanz in gewerblichen Anwendungen ein schnelles Wachstum verzeichnet.
  • Technologische Fortschritte und regulatorische Unterstützung sind wichtige Treiber, die den Markt vorantreiben, neben den Kostensenkungen in der Solartechnologie.

Marktgröße & Prognose

2024 Marktgröße 5.999 (USD Milliarden)
2035 Marktgröße 19.0 (USD Milliarden)
CAGR (2025 - 2035) 11.05%

Hauptakteure

SMA Solar Technology AG (DE), Fronius International GmbH (AT), Schneider Electric SE (FR), Huawei Technologies Co., Ltd. (CN), ABB Ltd. (CH), Siemens AG (DE), TMEIC Corporation (JP), KACO new energy GmbH (DE), Ingeteam Power Technology, S.A. (ES)

Zentraler PV-Wechselrichtermarkt Treiber

Regulatorische Unterstützung

Regulatorische Unterstützung spielt eine entscheidende Rolle bei der Gestaltung des Marktes für zentrale PV-Inverter. Regierungen weltweit setzen Richtlinien und Anreize um, um die Einführung erneuerbarer Energien zu fördern, was dem Solarsektor direkt zugutekommt. Beispielsweise ermutigen Einspeisetarife und Steuervergünstigungen Investitionen in die Solar-Infrastruktur, einschließlich zentraler Inverter. In vielen Regionen werden die regulatorischen Rahmenbedingungen günstiger, mit vereinfachten Genehmigungsprozessen und Interkonnektionsstandards, die die Umsetzung von Solarprojekten erleichtern. Dieses unterstützende Umfeld spiegelt sich in der zunehmenden Anzahl von Solaranlagen wider, die allein im letzten Jahr über 200 GW erreichten. Da sich die Vorschriften weiter entwickeln, ist der Markt für zentrale PV-Inverter auf Wachstumskurs, angetrieben von günstigen Richtlinien, die den Übergang zu erneuerbaren Energien fördern.

Technologische Fortschritte

Der Markt für zentrale PV-Inverter erlebt rasante technologische Fortschritte, die Effizienz und Leistung verbessern. Innovationen wie die Multi-MPPT (Maximum Power Point Tracking)-Technologie ermöglichen eine bessere Energieerzeugung aus Solarzellen, was zu einer erhöhten Energieausbeute führt. Darüber hinaus ermöglicht die Integration von Smart-Grid-Technologie die Echtzeitüberwachung und -verwaltung der Energieproduktion und -verbrauchs. Laut aktuellen Daten hat sich die Effizienz zentraler Inverter erheblich verbessert, wobei einige Modelle über 98 % Effizienz erreichen. Dieser Trend erhöht nicht nur die Attraktivität zentraler Inverter, sondern stimmt auch mit dem wachsenden Fokus auf Energieeffizienz im Bereich der erneuerbaren Energien überein. Da sich die Technologie weiter entwickelt, wird der Markt für zentrale PV-Inverter voraussichtlich weitere Verbesserungen erleben, die die Betriebsstandards neu definieren könnten.

Kostenreduktionen in der Solartechnologie

Kostenreduktionen in der Solartechnologie beeinflussen den Markt für zentrale PV-Inverter erheblich. Der Preis von Solarzellen ist in den letzten zehn Jahren dramatisch gesunken, wodurch Solarenergie zugänglicher und wirtschaftlich rentabler wird. Dieser Trend hat einen Kaskadeneffekt auf den Invertermarkt, da niedrigere Gesamtkosten des Systems mehr Installationen fördern. Aktuelle Berichte zeigen, dass die Kosten für Solarenergie seit 2010 um über 80 % gesunken sind, was zu einem Anstieg der Nachfrage nach zentralen Invertern geführt hat, die größere Solaranlagen effizient verwalten können. Da die Kosten für Solartechnologie weiterhin sinken, wird erwartet, dass der Markt für zentrale PV-Inverter expandiert, angetrieben durch die zunehmende Einführung von Solarenergielösungen in verschiedenen Sektoren.

Wachsende Nachfrage nach erneuerbaren Energien

Die Nachfrage nach erneuerbaren Energiequellen steigt stark an, was erhebliche Auswirkungen auf den Markt für zentrale PV-Inverter hat. Angesichts der Bedenken hinsichtlich des Klimawandels und der Energiesicherheit setzen Länder ehrgeizige Ziele für erneuerbare Energien. Dieser Wandel zeigt sich in den zunehmenden Investitionen in Solarenergie, die im vergangenen Jahr fast 30 % der neuen Stromerzeugungskapazität ausmachten. Zentrale Inverter sind wesentliche Komponenten in großflächigen Solarinstallationen, und ihre Nachfrage wird voraussichtlich parallel zum Wachstum von Solarprojekten steigen. Der Markt für zentrale PV-Inverter wird voraussichtlich von diesem Trend profitieren, da immer mehr Versorgungsunternehmen und gewerbliche Einrichtungen bestrebt sind, Solarenergie in ihre Portfolios zu integrieren, wodurch der Bedarf an effizienten und zuverlässigen Inverterlösungen steigt.

Erhöhte Investitionen in Solar-Infrastruktur

Erhöhte Investitionen in die Solar-Infrastruktur sind ein wichtiger Treiber für den Markt für zentrale PV-Inverter. Da Länder die Entwicklung erneuerbarer Energien priorisieren, werden erhebliche Mittel für Solarprojekte bereitgestellt. Dieser Kapitalzufluss erleichtert nicht nur den Bau von Solarparks, sondern verbessert auch die Einführung fortschrittlicher Invertertechnologien. Aktuelle Daten deuten darauf hin, dass die Investitionen in die Solar-Infrastruktur ein beispielloses Niveau erreicht haben, mit Milliarden von Dollar, die für neue Projekte zugesagt wurden. Dieser Trend wird voraussichtlich anhalten, da sowohl der öffentliche als auch der private Sektor die langfristigen Vorteile von Solarenergie erkennen. Folglich wird der Markt für zentrale PV-Inverter von diesem Investitionsanstieg profitieren, da die Nachfrage nach effizienten und zuverlässigen Invertern parallel zur Erweiterung der Solar-Kapazität wächst.
Einblicke in Marktsegmente

Nach Leistungsbewertung: 5-10 MW (Größtes) vs. 1-5 MW (Schnellstwachsende)

Im zentralen PV-Wechselrichtermarkt zeigt die Verteilung des Marktanteils unter den Leistungsbewertungssegmenten, dass die Kategorie 5-10 MW den größten Anteil hält, was die wachsende Nachfrage nach mittelgroßen Installationen widerspiegelt. Nahezu gleichauf gewinnt das Segment 1-5 MW an Bedeutung, insbesondere bei Wohn- und kleinen Gewerbeprojekten, was erheblich zu seiner zunehmenden Marktpräsenz beiträgt.

Leistungsbewertung: 5-10 MW (Dominant) vs. 1-5 MW (Aufstrebend)

Das Segment 5-10 MW zeichnet sich durch seine Dominanz bei größeren Installationen aus, bei denen Effizienz und Stromausbeute entscheidend sind. Dieses Segment richtet sich hauptsächlich an Projekte im Versorgungsmaßstab, die robuste und zuverlässige Wechselrichtersysteme benötigen, um erhebliche Energiebelastungen zu bewältigen. Im Gegensatz dazu stellt das Segment 1-5 MW einen aufstrebenden Markt mit schnellem Wachstumspotenzial dar, das durch die zunehmende Akzeptanz dezentraler Energiesysteme und erneuerbarer Energiepolitiken vorangetrieben wird. Dieses Segment wird zunehmend wegen seiner Flexibilität und Kosteneffektivität bevorzugt, was es besonders für gewerbliche und industrielle Kunden attraktiv macht, die nachhaltige Energielösungen anstreben.

Nach Anwendung: Versorgungsmaßstab Solarparks (Größtes) vs. Gewerbliche und industrielle Installationen (Schnellstwachsende)

Der zentrale PV-Wechselrichtermarkt wird hauptsächlich von den Solarparks im Versorgungsmaßstab angetrieben, die derzeit den größten Marktanteil unter den Anwendungssegmenten halten. Dieses Segment stellt einen erheblichen Teil der Gesamtinstallationen dar, da die Nachfrage nach erneuerbarer Energie in großangelegten Betrieben steigt. Darüber hinaus gewinnen gewerbliche und industrielle Installationen an Bedeutung und zeigen einen bemerkenswerten Anstieg des Marktanteils, da Unternehmen versuchen, Energiekosten zu senken und nachhaltige Praktiken in ihren Betrieben zu verbessern.

In den letzten Jahren haben die Wachstumstrends im zentralen PV-Wechselrichtermarkt eine Verschiebung hin zu gewerblichen und industriellen Installationen erfahren, die nun als das am schnellsten wachsende Segment gelten. Dies wird durch unterstützende staatliche Politiken, Anreize für die Solarenergie-Akzeptanz und die zunehmende Priorität, die Unternehmen weltweit auf Nachhaltigkeit und Kohlenstoffneutralität legen, vorangetrieben. Das Segment der Wohnanlagen wächst zwar, bleibt jedoch im Vergleich zu den Versorgungs- und Gewerbesektoren kleiner, was hauptsächlich auf die höheren Anfangsinvestitionen und die unterschiedlichen Akzeptanzraten in den Regionen zurückzuführen ist.

Solarparks im Versorgungsmaßstab (Dominant) vs. Gewerbliche und industrielle Installationen (Aufstrebend)

Solarparks im Versorgungsmaßstab werden im zentralen PV-Wechselrichtermarkt als die dominante Anwendung anerkannt, da sie über umfangreiche Infrastrukturen verfügen und große Mengen an Energie effizient erzeugen können. Diese Anlagen verfügen häufig über fortschrittliche Wechselrichtertechnologie, die die Energieumwandlung und -verwaltung optimiert und den Anforderungen des Stromnetzes gerecht wird. Darüber hinaus stellen gewerbliche und industrielle Installationen ein aufstrebendes Segment dar, das durch den zunehmenden Bedarf der Unternehmen an der Nutzung erneuerbarer Energien gekennzeichnet ist. Diese Installationen variieren erheblich in Größe und Komplexität und ermöglichen maßgeschneiderte Lösungen, die spezifische Energieanforderungen erfüllen und gleichzeitig von potenziellen Kosteneinsparungen und Nachhaltigkeitsvorteilen profitieren. Zusammen verdeutlichen diese beiden Segmente die Entwicklung des Solarmarktes und seine Reaktionsfähigkeit auf die Energienachfrage.

Nach Topologie: Transformatorlos (Größtes) vs. Transformatorbasiert (Schnellstwachsende)

Im zentralen PV-Wechselrichtermarkt wird das Topologiesegment überwiegend von transformatorlosen Wechselrichtern angeführt, die aufgrund ihres kompakten Designs und höherer Effizienzwerte erheblich an Bedeutung gewonnen haben. Transformatorbasierte Wechselrichter hingegen verzeichnen einen schnellen Anstieg des Marktanteils, insbesondere in Anwendungen, die eine robuste Leistung unter variierenden Bedingungen erfordern. Diese duale Struktur hebt die zunehmend diversifizierten Präferenzen der Verbraucher hervor, die sich aus den sich entwickelnden technologischen Fortschritten und regulatorischen Veränderungen ergeben.

Die Wachstumstrends innerhalb dieses Segments zeigen die sich verändernden Dynamiken der Technologien zur Energieerzeugung. Transformatorlose Wechselrichter werden in Wohn- und Gewerbeanwendungen bevorzugt, die durch die Nachfrage nach leichten und kosteneffektiven Lösungen angetrieben werden. Im Gegensatz dazu kann der Anstieg der transformatorbasierten Wechselrichter auf ihre wahrgenommene Zuverlässigkeit und verbesserte Leistung in größeren industriellen Anwendungen zurückgeführt werden, wodurch ihre Position als starker Wettbewerber gefestigt wird.

Topologie: Transformatorlos (Dominant) vs. Transformatorbasiert (Aufstrebend)

Innerhalb des zentralen PV-Wechselrichtermarktes werden transformatorlose Wechselrichter für ihr schlankes Design anerkannt, das verbesserte Effizienz und reduziertes Gewicht bietet, was sie zu einer attraktiven Wahl für viele Benutzer macht, die platzsparende Lösungen anstreben. Im Gegensatz dazu sind transformatorbasierte Wechselrichter, die durch ihre Robustheit und Fähigkeit, hohe Spannungsinputs zu verwalten, gekennzeichnet sind, als beliebte Option für Anwendungen im Versorgungsmaßstab auf dem Vormarsch. Die Entscheidung zwischen den beiden hängt oft von den spezifischen Anforderungen der Anwendungen ab; transformatorlose Designs werden in der Regel für Wohninstallationen bevorzugt, um Benutzerfreundlichkeit und Wartungsfreundlichkeit zu gewährleisten. Im Gegensatz dazu gewinnen transformatorbasierte Wechselrichter, die in der Lage sind, anspruchsvolle Umgebungen zu bewältigen, unter großen gewerblichen Nutzern an Bedeutung. Diese Entwicklung spiegelt einen breiteren Trend in der Branche wider, bei dem beide Segmente ihre Position unter unterschiedlichen Marktnachfragen stärken.

Nach Kühlsystem: Natürlich luftgekühlt (Größtes) vs. Flüssigkeitsgekühlt (Schnellstwachsende)

Im zentralen PV-Wechselrichtermarkt zeigt das Kühlsystemsegment eine dynamische Verteilung zwischen zwei Haupttypen: Natürlich luftgekühlt und Flüssigkeitsgekühlt. Die natürlichen luftgekühlten Systeme machen den Großteil des Marktanteils aus, da sie kosteneffektiv und zuverlässig für großangelegte Solarinstallationen sind. Im Gegensatz dazu holen flüssigkeitsgekühlte Systeme, obwohl sie derzeit einen kleineren Marktanteil haben, aufgrund ihrer verbesserten Effizienz und Eignung für Hochleistungsanwendungen schnell auf.

Kühlsystem: Natürlich luftgekühlt (Dominant) vs. Flüssigkeitsgekühlt (Aufstrebend)

Natürliche luftgekühlte Systeme dominieren den zentralen PV-Wechselrichtermarkt aufgrund ihres einfachen Designs, ihrer geringen Wartungsanforderungen und ihrer Effektivität unter verschiedenen Umweltbedingungen. Sie sind für zahlreiche Anwendungen geeignet, insbesondere dort, wo Platz- und Kosteneffizienz entscheidend sind. Auf der anderen Seite bieten flüssigkeitsgekühlte Systeme, die als aufstrebende Option in diesem Markt anerkannt sind, überlegene thermische Managementfähigkeiten, die zu einer besseren Leistung in Hochlastsituationen führen. Dies macht sie zunehmend beliebt bei großen Solarenergieproduzenten, die maximale Leistung und Effizienz in ihren PV-Wechselrichterbetrieben anstreben.

Erhalten Sie detailliertere Einblicke zu Zentraler PV-Wechselrichtermarkt

Regionale Einblicke

Nordamerika: Führer in erneuerbaren Energien

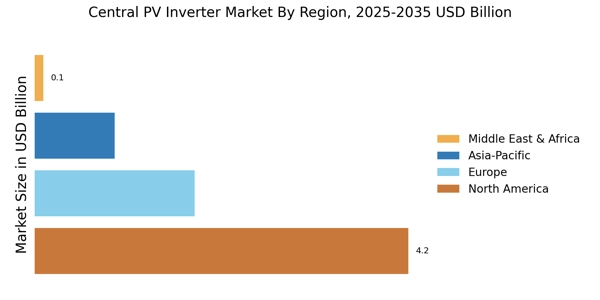
Nordamerika verzeichnet ein robustes Wachstum im Markt für zentrale PV-Wechselrichter, angetrieben durch steigende Investitionen in erneuerbare Energien und unterstützende staatliche Politiken. Die USA halten den größten Marktanteil von etwa 70 %, gefolgt von Kanada mit etwa 15 %. Regulatorische Anreize wie der Investment Tax Credit (ITC) treiben die Nachfrage nach Solartechnologien, einschließlich zentraler Wechselrichter, voran, da die Bundesstaaten ehrgeizige Ziele für erneuerbare Energien anstreben. Die Wettbewerbslandschaft wird von wichtigen Akteuren wie SMA Solar Technology AG, Fronius International GmbH und Schneider Electric SE dominiert. Der US-Markt ist durch eine Mischung aus etablierten Unternehmen und aufstrebenden Start-ups gekennzeichnet, die Innovation und technologische Fortschritte fördern. Da die Nachfrage nach Solarenergielösungen weiter steigt, sind diese Unternehmen gut positioniert, um von den wachsenden Marktchancen zu profitieren.

Europa: Übergang zu nachhaltiger Energie

Europa schreitet schnell im Markt für zentrale PV-Wechselrichter voran, angetrieben durch strenge Klimapolitiken und ein starkes Engagement für erneuerbare Energien. Deutschland führt den Markt mit einem Anteil von etwa 30 %, gefolgt von Spanien mit etwa 20 %. Der Green Deal der Europäischen Union und nationale Initiativen sind bedeutende Katalysatoren, die darauf abzielen, die Kohlenstoffemissionen zu reduzieren und die Energieeffizienz in den Mitgliedstaaten zu verbessern. Führende Länder wie Deutschland, Spanien und Frankreich beherbergen wichtige Akteure wie ABB Ltd. und Siemens AG. Die Wettbewerbslandschaft ist durch Innovation und Zusammenarbeit zwischen Herstellern, Versorgungsunternehmen und Forschungseinrichtungen gekennzeichnet. Während Europa in eine nachhaltige Energiezukunft übergeht, wird erwartet, dass die Nachfrage nach effizienten und zuverlässigen zentralen Wechselrichtern ansteigt, was reichlich Wachstumschancen bietet.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Die Region Asien-Pazifik entwickelt sich zu einer Macht im Markt für zentrale PV-Wechselrichter, angetrieben durch schnelle Industrialisierung und steigende Energienachfrage. China dominiert den Markt mit einem erstaunlichen Anteil von etwa 60 %, gefolgt von Japan mit etwa 15 %. Staatliche Initiativen zur Förderung der Akzeptanz von Solarenergie und Investitionen in die Infrastruktur sind die wichtigsten Wachstumstreiber, da die Länder versuchen, ihre Ziele für erneuerbare Energien zu erreichen und die Abhängigkeit von fossilen Brennstoffen zu reduzieren. China, Japan und Indien führen den Vorstoß an, mit erheblichen Beiträgen von Unternehmen wie Huawei Technologies Co., Ltd. und TMEIC Corporation. Die Wettbewerbslandschaft ist durch aggressive Preisstrategien und technologische Fortschritte gekennzeichnet, da die Hersteller versuchen, die Effizienz zu steigern und die Kosten zu senken. Da die Region weiterhin in Solarenergie investiert, wird die Nachfrage nach zentralen Wechselrichtern voraussichtlich erheblich steigen, was ein dynamisches Marktumfeld schafft.

Naher Osten und Afrika: Ressourcenreiche Chancen

Die Region Naher Osten und Afrika verzeichnet ein wachsendes Interesse am Markt für zentrale PV-Wechselrichter, angetrieben durch reichlich vorhandene Solarressourcen und steigende Energiebedürfnisse. Länder wie Südafrika und die VAE führen den Markt an, wobei Südafrika etwa 25 % und die VAE etwa 20 % halten. Staatliche Initiativen zur Diversifizierung der Energiequellen und zur Verbesserung der Energiesicherheit sind entscheidend für die Förderung der Akzeptanz von Solarenergie in der Region. Südafrika, die VAE und Marokko sind wichtige Akteure in diesem Markt, mit erheblichen Investitionen in Solarprojekte. Die Wettbewerbslandschaft umfasst sowohl lokale als auch internationale Unternehmen, die Innovation und Zusammenarbeit fördern. Während die Region versucht, ihr Solar-Potenzial zu nutzen, wird erwartet, dass die Nachfrage nach effizienten zentralen Wechselrichtern wächst, was lukrative Möglichkeiten für Marktteilnehmer bietet.

Zentraler PV-Wechselrichtermarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Die Hauptakteure im Markt für zentrale PV-Wechselrichter konzentrieren sich darauf, innovative Produkte zu entwickeln, um den sich wandelnden Bedürfnissen der Kunden gerecht zu werden. Führende Akteure im Markt für zentrale PV-Wechselrichter erweitern auch ihre Präsenz, um in neue Märkte einzutreten. Der Markt für zentrale PV-Wechselrichter wird in den kommenden Jahren voraussichtlich signifikante Entwicklungen erleben, die durch die steigende Nachfrage nach erneuerbaren Energiequellen angetrieben werden.
Schneider Electric ist ein führender Akteur im Markt für zentrale PV-Wechselrichter. Das Unternehmen bietet eine breite Palette zentraler Wechselrichter für verschiedene Anwendungen an, einschließlich Solarparks im Versorgungsmaßstab, gewerblicher Gebäude und Wohnimmobilien. Die zentralen Wechselrichter von Schneider Electric sind bekannt für ihre hohe Effizienz, Zuverlässigkeit und Langlebigkeit. Das Unternehmen hat eine starke Präsenz in Europa, Nordamerika und im asiatisch-pazifischen Raum.
Huawei ist ein weiterer wichtiger Akteur im Markt für zentrale PV-Wechselrichter. Das Unternehmen bietet ein umfassendes Portfolio zentraler Wechselrichter an, einschließlich string Wechselrichtern, zentralen Wechselrichtern und hybriden Wechselrichtern. Die zentralen Wechselrichter von Huawei sind bekannt für ihre hohe Effizienz, ihr kompaktes Design und ihre einfache Installation. Das Unternehmen hat eine starke Präsenz in China, Europa und dem Nahen Osten.

Zu den wichtigsten Unternehmen im Zentraler PV-Wechselrichtermarkt-Markt gehören

Recent Industry Developments

Der Markt für zentrale PV-Wechselrichter wird voraussichtlich von 6,66 Milliarden USD im Jahr 2025 auf 17,11 Milliarden USD bis 2034 wachsen, mit einer CAGR von 11,05 % während des Prognosezeitraums. Das Wachstum des Marktes wird auf die zunehmende Akzeptanz von Solar-Photovoltaik (PV)-Systemen, die steigende Nachfrage nach erneuerbaren Energiequellen sowie staatliche Anreize und Politiken, die die Nutzung von Solarenergie fördern, zurückgeführt.

Zu den aktuellen Entwicklungen auf dem Markt gehören die Einführung neuer Produkte mit höherer Effizienz und niedrigeren Kosten, strategische Partnerschaften und Kooperationen zwischen wichtigen Akteuren sowie die Erweiterung von Produktionsstätten. Beispielsweise kündigte Sungrow 2023 die Einführung seiner neuen zentralen Wechselrichterlösung, des SG350HX, an, die eine maximale Effizienz von 99 % bietet und für großflächige Solar-PV-Anlagen konzipiert ist. Zu den wichtigsten Akteuren auf dem Markt gehören Sungrow, Huawei, SMA, ABB und Danfoss. Diese Unternehmen konzentrieren sich auf Innovation und Produktentwicklung, um der wachsenden Nachfrage nach effizienten und zuverlässigen zentralen PV-Wechselrichtern gerecht zu werden.

Zukunftsaussichten

Zentraler PV-Wechselrichtermarkt Zukunftsaussichten

Der Markt für zentrale PV-Wechselrichter wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 11,05% wachsen, angetrieben durch die zunehmende Akzeptanz erneuerbarer Energien, technologische Fortschritte und unterstützende staatliche Richtlinien.

Neue Möglichkeiten liegen in:

  • Expansion in aufstrebende Märkte mit maßgeschneiderten Wechselrichterlösungen.

Bis 2035 wird der Markt für zentrale PV-Wechselrichter voraussichtlich robust sein und erhebliches Wachstum und Innovation widerspiegeln.

Marktsegmentierung

Marktübersicht der zentralen PV-Wechselrichter-Topologie

  • Transformatorlos
  • Transformatorbasiert

Marktanwendungsausblick für zentrale PV-Wechselrichter

  • Solaranlagen im Versorgungsmaßstab
  • Kommerzielle und industrielle Installationen
  • Wohnsolarsysteme

Marktübersicht der Leistungsklassifizierung zentraler PV-Wechselrichter

  • 0-1 MW
  • 1-5 MW
  • 5-10 MW
  • 10 MW und mehr

Marktübersicht der Kühlsysteme zentraler PV-Wechselrichter

  • Natürlich luftgekühlt
  • Flüssigkeitsgekühlt

Berichtsumfang

MARKTGRÖSSE 2024 5,999 (USD Milliarden)
MARKTGRÖSSE 2025 6,662 (USD Milliarden)
MARKTGRÖSSE 2035 19,0 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 11,05 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert SMA Solar Technology AG (DE), Fronius International GmbH (AT), Schneider Electric SE (FR), Huawei Technologies Co., Ltd. (CN), ABB Ltd. (CH), Siemens AG (DE), TMEIC Corporation (JP), KACO new energy GmbH (DE), Ingeteam Power Technology, S.A. (ES)
Abgedeckte Segmente Leistungsbewertung, Anwendung, Topologie, Kühlsystem, regional
Wichtige Marktchancen Die Integration fortschrittlicher Energiespeicherlösungen erhöht die Effizienz im Markt für zentrale PV-Wechselrichter.
Wichtige Marktdynamiken Technologische Fortschritte und regulatorische Veränderungen treiben die Wettbewerbsdynamik im Markt für zentrale PV-Wechselrichter voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des zentralen PV-Wechselrichtermarktes bis 2035?

Der zentrale PV-Wechselrichtermarkt wird voraussichtlich eine Bewertung von 19,0 Milliarden USD bis 2035 erreichen.

Wie hoch war die Marktbewertung des zentralen PV-Wechselrichtermarktes im Jahr 2024?

Im Jahr 2024 betrug die Marktbewertung des zentralen PV-Wechselrichtermarktes 5,999 Milliarden USD.

Wie hoch ist die erwartete CAGR für den zentralen PV-Wechselrichtermarkt während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den zentralen PV-Wechselrichtermarkt während des Prognosezeitraums 2025 - 2035 beträgt 11,05 %.

Welche Unternehmen gelten als Schlüsselakteure im zentralen PV-Wechselrichtermarkt?

Zu den Schlüsselakteuren im zentralen PV-Wechselrichtermarkt gehören SMA Solar Technology AG, Fronius International GmbH, Schneider Electric SE, Huawei Technologies Co., Ltd., ABB Ltd., Siemens AG, TMEIC Corporation, KACO new energy GmbH und Ingeteam Power Technology, S.A.

Welche Marktsegmente basierend auf der Leistungseinstufung gibt es im zentralen PV-Wechselrichtermarkt?

Die Marktsegmente basierend auf der Leistungseinstufung umfassen 0-1 MW, 1-5 MW, 5-10 MW und 10 MW und mehr.

Wie hoch ist die Bewertung des Segments der Versorgungsunternehmen im zentralen PV-Wechselrichtermarkt?

Das Segment der Versorgungsunternehmen wurde 2024 mit 2,999 Milliarden USD bewertet und wird voraussichtlich 9,5 Milliarden USD erreichen.

Wie schneidet das Segment der transformatorlosen Topologie im zentralen PV-Wechselrichtermarkt ab?

Das Segment der transformatorlosen Topologie wurde 2024 mit 3,599 Milliarden USD bewertet und wird voraussichtlich auf 11,4 Milliarden USD wachsen.

Wie hoch ist die Bewertung des Segments des flüssigkeitsgekühlten Kühlsystems im zentralen PV-Wechselrichtermarkt?

Das Segment des flüssigkeitsgekühlten Kühlsystems wurde 2024 mit 3,9995 Milliarden USD bewertet und wird voraussichtlich 9,5 Milliarden USD erreichen.

Wie lauten die prognostizierten Bewertungen für das Segment der gewerblichen und industriellen Installationen?

Das Segment der gewerblichen und industriellen Installationen wurde 2024 mit 1,5 Milliarden USD bewertet und wird voraussichtlich auf 5,0 Milliarden USD wachsen.

Wie wird sich der zentrale PV-Wechselrichtermarkt in den kommenden Jahren voraussichtlich entwickeln?

Der zentrale PV-Wechselrichtermarkt wird voraussichtlich ein robustes Wachstum erleben, angetrieben von einer erwarteten CAGR von 11,05 % von 2025 bis 2035.

Autor
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.