Caprolactam-Markt

Caprolactam-Marktforschungsbericht Informationen Nach Anwendung (Nylon 6 Fasern, Nylon 6 Harze), Nach Endverbrauch (Textilgarn, Industrielles Garn, Ingenieurkunststoffe) Und Nach Region (Nordamerika, Europa, Asien-Pazifik Und Rest Der Welt) – Marktprognose Bis 2035.
ID: MRFR/CnM/1657-CR 100 Pages Priya Nagrale Last Updated: August 24, 2026
Caprolactam Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.8%
2024 Market Size$ 17.87 Billion
2025 Market Size$ 18.91 Billion
2035 Market Size$ 33.22 Billion
Key Players
BASF SE
Honeywell International Inc.
Lanxess AG
Mitsui Chemicals
Inc.
Ube Industries
Opportunities
  • Rising Demand for Nylon 6
  • Growth in Automotive Sector
  • Diversification of End-Use Applications

Caprolactam-Markt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Caprolactam-Marktes 2024 auf 17,87 Milliarden USD geschätzt. Die Caprolactam-Industrie wird voraussichtlich von 18,91 Milliarden USD im Jahr 2025 auf 33,22 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Caprolactam-Markt ist bereit für Wachstum, angetrieben durch Nachhaltigkeit und technologische Fortschritte.

  • Nordamerika bleibt der größte Markt für Caprolactam, hauptsächlich aufgrund seiner etablierten Industrie.
  • Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch die steigende Nachfrage nach Nylonprodukten.
  • Nylon 6 dominiert weiterhin den Markt, während Nylon 6 Harze ein schnelles Wachstum in Anwendungen erfahren.
  • Wichtige Markttreiber sind die steigende Nachfrage nach Nylon 6 und ein wachsender Fokus auf nachhaltige Praktiken in der Produktion.

Marktgröße & Prognose

2024 Marktgröße 17,87 (USD Milliarden)
2035 Marktgröße 33,22 (USD Milliarden)
CAGR (2025 - 2035) 5,8%

Hauptakteure

BASF SE (DE), Honeywell International Inc. (US), Lanxess AG (DE), Mitsui Chemicals, Inc. (JP), Ube Industries, Ltd. (JP), Fibrant B.V. (NL), Ascend Performance Materials LLC (US), China National Petroleum Corporation (CN)

Caprolactam-Markt Treiber

Steigende Nachfrage nach Nylon 6

Der Caprolactam-Markt verzeichnet einen bemerkenswerten Anstieg der Nachfrage nach Nylon 6, einem Polymer, das aus Caprolactam gewonnen wird. Dieser Anstieg wird hauptsächlich durch die wachsenden Automobil- und Textilsektoren vorangetrieben, in denen Nylon 6 aufgrund seiner Festigkeit, Haltbarkeit und Leichtigkeit bevorzugt wird. Im Jahr 2023 wurde die Nachfrage nach Nylon 6 auf etwa 5 Millionen Tonnen geschätzt, was auf eine robuste Wachstumsdynamik hinweist. Da die Branchen Materialien suchen, die die Leistung verbessern und gleichzeitig das Gewicht reduzieren, ist der Caprolactam-Markt in einer günstigen Position, um erheblich zu profitieren. Darüber hinaus deutet die zunehmende Verwendung von Nylon 6 in verschiedenen Anwendungen, einschließlich industrieller Fasern und Konsumgüter, auf eine anhaltende Nachfrage hin, die die Produktion und den Verbrauch von Caprolactam in den kommenden Jahren stärken könnte.

Wachstum im Automobilsektor

Der Caprolactam-Markt wird voraussichtlich ein erhebliches Wachstum erleben, da sich der Automobilsektor ausweitet. Da Hersteller zunehmend Caprolactam-abgeleitete Materialien für Komponenten wie Kraftstoffleitungen, Airbags und Innenverkleidungen nutzen, wird ein Anstieg der Nachfrage nach Caprolactam erwartet. Im Jahr 2023 machte die Automobilindustrie fast 30 % des gesamten Caprolactam-Verbrauchs aus, was ihre entscheidende Rolle bei der Beeinflussung der Marktdynamik widerspiegelt. Der Trend zu leichten Materialien in Fahrzeugen, der darauf abzielt, die Kraftstoffeffizienz zu verbessern und die Emissionen zu reduzieren, unterstreicht weiter die Bedeutung von Caprolactam in diesem Sektor. Während sich die Automobilindustrie weiterhin entwickelt, könnte der Caprolactam-Markt einen entsprechenden Anstieg der Nachfrage erleben, was möglicherweise zu Innovationen in Produktionsprozessen und Anwendungen führt.

Diversifizierung der Endanwendungen

Der Caprolactam-Markt erlebt eine Diversifizierung der Endanwendungen, die zu seinem Wachstum beiträgt. Über die traditionellen Anwendungen in Textilien und Automobil hinaus wird Caprolactam zunehmend in Sektoren wie Elektronik, Verpackung und Konsumgütern eingesetzt. Diese Expansion in neue Märkte wird durch die vorteilhaften Eigenschaften des Materials, einschließlich chemischer Beständigkeit und thermischer Stabilität, vorangetrieben. Im Jahr 2023 machte der Elektroniksektor etwa 15 % des Caprolactam-Verbrauchs aus, was seine aufkommende Rolle in dieser Branche hervorhebt. Während Hersteller vielseitige Materialien suchen, die unterschiedlichen Anwendungsanforderungen gerecht werden, wird der Caprolactam-Markt voraussichtlich eine anhaltende Nachfrage in verschiedenen Sektoren sehen, die Innovation und Entwicklung in den Produktangeboten fördert.

Technologische Innovationen in der Produktion

Technologische Fortschritte spielen eine entscheidende Rolle bei der Gestaltung des Caprolactam-Marktes. Innovationen in den Produktionsprozessen, wie die Entwicklung effizienterer katalytischer Methoden und die Integration von Automatisierung, verbessern die Gesamteffizienz und Kosteneffektivität der Caprolactam-Herstellung. In den letzten Jahren haben mehrere Unternehmen von einer Senkung der Produktionskosten um bis zu 15 % aufgrund dieser technologischen Verbesserungen berichtet. Darüber hinaus ermöglichen Fortschritte in der Recyclingtechnologie die Rückgewinnung von Caprolactam aus Abfallmaterialien, was eine Kreislaufwirtschaft fördert. Während sich diese Technologien weiterentwickeln, wird der Caprolactam-Markt voraussichtlich von erhöhten Produktionskapazitäten und reduzierten Umweltauswirkungen profitieren, was ihn günstig für zukünftiges Wachstum positioniert.

Zunehmender Fokus auf nachhaltige Praktiken

Nachhaltigkeitsinitiativen gewinnen im Caprolactam-Markt zunehmend an Bedeutung. Angesichts wachsender Umweltbedenken erkunden Hersteller umweltfreundliche Produktionsmethoden und alternative Rohstoffe für die Caprolactam-Synthese. Der Wandel hin zu nachhaltigen Praktiken wird nicht nur durch regulatorische Anforderungen, sondern auch durch die Verbraucherpräferenzen für umweltverantwortliche Produkte vorangetrieben. Im Jahr 2023 berichteten etwa 20 % der Caprolactam-Produzenten über Investitionen in nachhaltige Technologien, was einen signifikanten Trend zu grünerer Produktion anzeigt. Dieser Fokus auf Nachhaltigkeit könnte die Attraktivität des Marktes erhöhen, neue Kunden anziehen und Partnerschaften mit Unternehmen fördern, die sich verpflichtet haben, ihren CO2-Fußabdruck zu reduzieren. Während sich der Caprolactam-Markt an diese Veränderungen anpasst, könnte er neue Wachstums- und Innovationsmöglichkeiten erschließen.
Einblicke in Marktsegmente

Nach Anwendung: Nylon 6 (Größter) vs. Nylon 6 Harze (Schnellstwachsende)

Im Caprolactam-Markt nimmt Nylon 6 eine bedeutende Position als größtes Anwendungssegment ein und trägt erheblich zur Gesamtnachfrage bei. Seine umfangreiche Verwendung in Textilien, Automobilen und Konsumgütern verleiht ihm einen Wettbewerbsvorteil. Auf der anderen Seite gewinnen Nylon 6 Harze, obwohl sie derzeit einen kleineren Marktanteil haben, aufgrund ihrer Vielseitigkeit und Haltbarkeit in verschiedenen industriellen Anwendungen schnell an Bedeutung. Dieses Wachstum bedeutet einen Wandel in der Nachfrage hin zu spezialisierteren Harzanwendungen, was sie zu einem zunehmend wichtigen Segment macht.

Nylon 6 (Dominant) vs. Nylon 6 Harze (Aufkommend)

Nylon 6, gekennzeichnet durch seine hervorragende Zugfestigkeit und Elastizität, dominiert den Caprolactam-Markt aufgrund seiner weit verbreiteten Anwendung in verschiedenen Branchen, insbesondere in Textilien und Automobilkomponenten. Seine nachgewiesene Zuverlässigkeit und umfangreichen Vertriebsnetze festigen seinen Status als Marktführer. Im Gegensatz dazu kommen Nylon 6 Harze schnell auf, profitieren von Trends, die leichte Materialien mit hoher Leistung bevorzugen. Ihre wachsende Verwendung in Verpackungen und elektrischen Komponenten spiegelt die sich entwickelnden Verbraucherpräferenzen für Nachhaltigkeit und Effizienz wider und markiert einen signifikanten Wandel in der Marktlandschaft.

Nach Endverwendung: Textilgarn (Größter) vs. Ingenieurkunststoffe (Schnellstwachsende)

Der Caprolactam-Markt zeigt eine vielfältige Verteilung der Endverwendungsanwendungen, wobei Textilgarn, Industriegarn und Ingenieurkunststoffe prominent vertreten sind. Textilgarn hält den größten Anteil am Markt, angetrieben durch seine wesentliche Rolle in der Textilindustrie, während Ingenieurkunststoffe schnell im Wachstum und in der Nachfrage aufholen, aufgrund ihrer vielseitigen Anwendungen in verschiedenen Sektoren wie Automobil und Elektronik. Industriegarn, obwohl bedeutend, tendiert dazu, einem stabileren Wachstumspfad im Vergleich zu diesen beiden zu folgen.

Textilgarn (Dominant) vs. Ingenieurkunststoffe (Aufkommend)

Textilgarn spielt eine dominante Rolle im Caprolactam-Markt, da es hauptsächlich in der Produktion verschiedener Stoffe und Textilien verwendet wird. Die Nachfrage nach hochwertigen Stoffen und nachhaltigen Textilien trägt zu seiner robusten Marktposition bei. Im Gegensatz dazu stellen Ingenieurkunststoffe ein aufkommendes Segment dar, das zunehmend bevorzugt wird aufgrund ihres hohen Festigkeits-zu-Gewicht-Verhältnisses und ihrer Widerstandsfähigkeit gegenüber Umweltfaktoren. Diese Materialien werden jetzt in hochmodernen Anwendungen eingesetzt, die von Automobilkomponenten bis hin zu Unterhaltungselektronik reichen, und heben einen Trend zu leichten, langlebigen Lösungen hervor. Daher sind Ingenieurkunststoffe positioniert, um in den kommenden Jahren erheblich an Marktanteil zu gewinnen.

Erhalten Sie detailliertere Einblicke zu Caprolactam-Markt

Regionale Einblicke

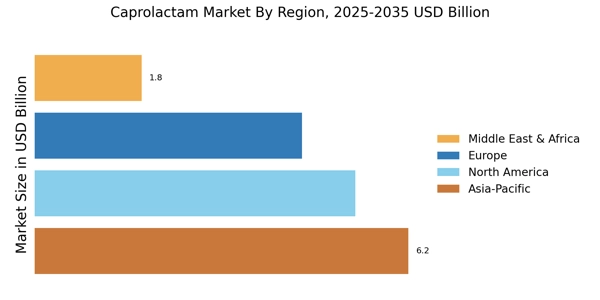
Die Studie bietet nach Region Marktinsights für Nordamerika, Europa, Asien-Pazifik und den Rest der Welt. Der asiatisch-pazifische Raum führte den Markt 2014 an und wird voraussichtlich seine Dominanz im Prognosezeitraum fortsetzen. Die schnelle Industrialisierung, die zur Errichtung zahlreicher Automobil- und Haushaltsgerätefabriken, insbesondere in Indien und China, führt, wird voraussichtlich einen positiven Einfluss auf das Branchenwachstum in den kommenden Jahren haben. Darüber hinaus wird erwartet, dass die steigende Nachfrage nach Personenkraftwagen in Indien und China aufgrund des Anstiegs des verfügbaren Einkommens die Produktnachfrage weiter ankurbeln wird.

Die steigende Nachfrage nach leichten Materialien in entwickelten Regionen, einschließlich Nordamerika und Europa, wird voraussichtlich einen positiven Einfluss auf die Branche in den nächsten sieben Jahren haben. In der Automobilindustrie werden Metalle durch technische Kunststoffe in leichten Fahrzeugen ersetzt, aufgrund verschiedener Eigenschaften wie niedriger Feuchtigkeitsaufnahme und hoher mechanischer Festigkeit.

Caprolactam-Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Wichtige Marktteilnehmer investieren viel Geld in Forschung und Entwicklung, um ihre Produktlinien zu erweitern, was dem Caprolactam-Markt weiter helfen wird. Marktteilnehmer ergreifen auch eine Reihe von strategischen Initiativen, um ihre weltweite Präsenz auszubauen, mit wichtigen Marktentwicklungen wie der Einführung neuer Produkte, vertraglichen Vereinbarungen, Fusionen und Übernahmen, erhöhten Investitionen und der Zusammenarbeit mit anderen Organisationen. Wettbewerber in der Caprolactam-Industrie müssen kosteneffiziente Produkte anbieten, um in einem zunehmend wettbewerbsintensiven und wachsenden Marktumfeld zu expandieren und zu überleben. Die wichtigsten Marktteilnehmer investieren viel Geld in Forschung und Entwicklung, um ihre Produktlinien zu erweitern, was das weitere Marktwachstum für den Caprolactam-Markt ankurbeln wird. Mit bedeutenden Marktentwicklungen wie der Einführung neuer Produkte, vertraglichen Vereinbarungen, Fusionen und Übernahmen, erhöhten Investitionen und der Zusammenarbeit mit anderen Organisationen unternehmen Marktteilnehmer auch verschiedene strategische Aktivitäten, um ihre globale Präsenz auszubauen. Um in einem zunehmend wettbewerbsintensiven und wachsenden Marktumfeld zu wachsen und zu gedeihen, müssen Wettbewerber in der Caprolactam-Industrie erschwingliche Produkte anbieten. Die lokale Produktion zur Senkung der Betriebskosten ist eine der Hauptgeschäftsstrategien, die Hersteller in der globalen Caprolactam-Industrie anwenden, um den Kunden zugutekommen und den Marktsektor erweitern. Der Markt für niedrigprofilierte Additive hat der Medizin kürzlich einige der wichtigsten Vorteile gebracht. Wichtige Caprolactam-Marktteilnehmer, darunter BASF SE (Deutschland), Honeywell International Inc (USA), Kuibyshevazot (Russland), China Petroleum & Chemical Corporation (Sinopec Limited) (China) und andere, versuchen, die Marktnachfrage durch die Finanzierung von Forschungs- und Entwicklungsinitiativen zu steigern. BASF ist ein Unternehmen, das Petrochemikalien, Zwischenprodukte, Leistungswerkstoffe, Monomere, Dispersionen und Pigmente, Leistungschemikalien, Katalysatoren, Beschichtungen und Pflegechemikalien anbietet. Es führt seine Geschäfte durch sechs Geschäftssegmente: Chemikalien, Materialien, industrielle Lösungen, Oberflächentechnologien, Ernährung und Pflege sowie landwirtschaftliche Lösungen. Auch Honeywell International ist ein software-industrielles Unternehmen, das Technologien in den Bereichen Energie, Sicherheit, Produktivität und globale Urbanisierung erfindet und kommerzialisiert. Es operiert durch vier Segmente: Luft- und Raumfahrt, Honeywell Building Technologies, Performance Materials and Technologies sowie Safety and Productivity Solutions.

Zu den wichtigsten Unternehmen im Caprolactam-Markt-Markt gehören

Recent Industry Developments

  • Q2 2024: BASF wird die Produktionskapazität für Caprolactam am Standort Antwerpen erweitern BASF kündigte eine Investition an, um die Produktionskapazität für Caprolactam an ihrem Standort in Antwerpen, Belgien, zu erweitern, um der wachsenden Nachfrage aus den Branchen technische Kunststoffe und Fasern gerecht zu werden. Die Erweiterung soll bis Ende 2025 abgeschlossen sein.
  • Q1 2024: Chinas Sinopec nimmt neues Caprolactam-Werk in Hubei in Betrieb Sinopec hat den Betrieb einer neuen Produktionsstätte für Caprolactam in der Provinz Hubei, China, mit einer jährlichen Kapazität von 200.000 Tonnen aufgenommen und stärkt damit seine Position in der asiatischen Nylon-Lieferkette.
  • Q2 2024: AdvanSix ernennt Erin Kane zur CEO, um das Wachstum des Caprolactam-Geschäfts voranzutreiben AdvanSix gab die Ernennung von Erin Kane zur Chief Executive Officer bekannt und betonte ihre Rolle bei der Weiterentwicklung der Caprolactam- und Nylon-Produktlinien des Unternehmens für globale Märkte.
  • Q3 2024: Sumitomo Chemical und Toray gründen Joint Venture zur Produktion von Caprolactam Sumitomo Chemical und Toray Industries haben ein Joint Venture gegründet, um eine neue Produktionsstätte für Caprolactam in Japan zu entwickeln und zu betreiben, mit dem Ziel, die Versorgung für die Automobil- und Textilsektoren zu erhöhen.
  • Q2 2024: Grupa Azoty sichert sich einen Kredit über 100 Millionen Euro zur Modernisierung des Caprolactam-Werks Die polnische Grupa Azoty hat einen Kredit über 100 Millionen Euro erhalten, um ihr Produktionswerk für Caprolactam zu modernisieren, mit dem Ziel, die Energieeffizienz zu verbessern und die Emissionen im Einklang mit den EU-Umweltstandards zu reduzieren.
  • Q1 2025: INEOS bringt eine biobasierte Caprolactam-Produktlinie auf den Markt INEOS kündigte die kommerzielle Einführung einer neuen biobasierten Caprolactam-Produktlinie an, die eine nachhaltige Alternative für Nylon-6-Hersteller bietet und die Kreislaufwirtschaft unterstützt.
  • Q2 2025: Chinas Hengyi Petrochemical erweitert die Caprolactam-Produktion in Brunei Hengyi Petrochemical hat eine Erweiterung seiner Produktionsstätte für Caprolactam in Brunei abgeschlossen und die jährliche Produktion um 100.000 Tonnen erhöht, um die Märkte für Textilien und Kunststoffe in Südostasien zu beliefern.
  • Q1 2024: LANXESS verkauft das Caprolactam-Geschäft, um sich auf Spezialchemikalien zu konzentrieren LANXESS hat seine Caprolactam-Geschäftseinheit an ein Konsortium asiatischer Investoren verkauft, im Rahmen seiner Strategie, sich auf höherwertige Spezialchemikalien zu konzentrieren.
  • Q3 2024: Toray Industries kündigt neues Caprolactam-Werk in Thailand an Toray Industries hat Pläne bekannt gegeben, eine neue Produktionsstätte für Caprolactam in Thailand zu errichten, um den wachsenden Markt für Nylon in Südostasien mit einer Kapazität von 150.000 Tonnen pro Jahr zu bedienen.
  • Q2 2024: BASF und SABIC unterzeichnen langfristigen Liefervertrag für Caprolactam BASF und SABIC haben einen langfristigen Liefervertrag für Caprolactam unterzeichnet, um eine stabile Rohstoffbeschaffung für die Nylon-6-Produktlinien beider Unternehmen in Europa und dem Nahen Osten sicherzustellen.
  • Q4 2024: Ube Industries schließt Modernisierung des Caprolactam-Werks in Spanien ab Ube Industries hat eine umfassende Modernisierung seines Caprolactam-Werks in Castellón, Spanien, abgeschlossen, um die Produktionseffizienz zu steigern und den CO2-Fußabdruck der Anlage zu reduzieren.
  • Q1 2025: INEOS unterzeichnet Liefervertrag mit europäischem Automobil-OEM für den Caprolactam-Markt INEOS hat einen mehrjährigen Liefervertrag zur Bereitstellung von Caprolactam für einen führenden europäischen Automobilhersteller (OEM) gesichert, um die Produktion von leichten Nylonkomponenten zu unterstützen.

Zukunftsaussichten

Caprolactam-Markt Zukunftsaussichten

Der Caprolactam-Markt wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 5,8% wachsen, angetrieben durch die steigende Nachfrage in den Bereichen Textilien, Automobil und Elektronik.

Neue Möglichkeiten liegen in:

  • Expansion in die biobasierte Caprolactam-Produktionsmethoden
  • Entwicklung von Hochleistungsanwendungen für Nylon 6
  • Strategische Partnerschaften mit Automobilherstellern für leichte Materialien

Bis 2035 wird erwartet, dass der Caprolactam-Markt ein robustes Wachstum und eine verbesserte Marktpositionierung erreicht.

Marktsegmentierung

Caprolactam Markt Endverwendungsprognose

  • Textilgarn
  • Industrielles Garn
  • Ingenieurkunststoffe

Caprolactam Markt Anwendungsprognose

  • Nylon 6
  • Nylon 6 Harze

Berichtsumfang

MARKTGRÖSSE 2024 17,87 (Milliarden USD)
MARKTGRÖSSE 2025 18,91 (Milliarden USD)
MARKTGRÖSSE 2035 33,22 (Milliarden USD)
DURCHSCHNITTLICHE JÄHRLICHE WACHSTUMSRATE (CAGR) 5,8 % (2024 - 2035)
BERICHTDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen Marktanalyse in Bearbeitung
Abgedeckte Segmente Marktsegmentierungsanalyse in Bearbeitung
Wichtige Marktchancen Die wachsende Nachfrage nach nachhaltiger Nylonproduktion bietet Chancen im Caprolactam-Markt.
Wichtige Marktdynamiken Die steigende Nachfrage nach Nylonproduktion treibt das Wachstum des Caprolactam-Marktes voran, angesichts sich wandelnder Verbraucherpräferenzen und regulatorischer Anforderungen.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Wie hoch ist die aktuelle Bewertung des Caprolactam-Marktes im Jahr 2024?
Der Caprolactam-Markt wurde 2024 mit 17,87 USD Milliarden bewertet.
Was ist die prognostizierte Marktbewertung für Caprolactam bis 2035?
Der Markt wird voraussichtlich bis 2035 eine Bewertung von 33,22 USD Milliarden erreichen.
Was ist die erwartete CAGR für den Caprolactam-Markt während des Prognosezeitraums 2025 - 2035?
Die erwartete CAGR für den Caprolactam-Markt während des Prognosezeitraums 2025 - 2035 beträgt 5,8 %.
Welche Unternehmen gelten als Schlüsselakteure im Caprolactam-Markt?
Wichtige Akteure im Caprolactam-Markt sind BASF SE, Honeywell International Inc. und Lanxess AG.
Was sind die Hauptanwendungen von Caprolactam?
Die Hauptanwendungen von Caprolactam umfassen Nylon 6 und Nylon 6 Harze, mit Bewertungen von 10,0 und 7,87 USD Milliarden jeweils im Jahr 2024.
Wie schneidet das Segment der Textilgarne im Caprolactam-Markt ab?
Das Segment der Textilgarne wurde 2024 mit 6,0 USD Milliarden bewertet und wird voraussichtlich bis 2035 auf 11,0 USD Milliarden wachsen.
Autor
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory chemical databases, petrochemical industry journals, trade publications, and authoritative industrial organizations. Key sources included the US Environmental Protection Agency (EPA) Toxic Substances Control Act (TSCA) Inventory, European Chemicals Agency (ECHA) REACH Database, Occupational Safety and Health Administration (OSHA) Chemical Exposure Guidelines, International Trade Centre (ITC) Trade Map, UN Comtrade Database, American Chemistry Council (ACC) Chemical Industry Statistics, European Chemical Industry Council (Cefic) Market Reports, China Petroleum and Chemical Industry Federation (CPCIF) Industry Data, Japan Chemical Industry Association (JCIA) Statistics, National Bureau of Statistics of China (NBS), US International Trade Commission (USITC), Eurostat Chemical Industry Database, International Monofilament Yarn Association (IMYA), and Textile Exchange Industry Reports. These sources were used to collect production capacity statistics, import/export trade flows, regulatory compliance data, environmental impact assessments, feedstock (benzene/phenol) pricing trends, and capacity utilization rates for caprolactam and downstream Nylon 6 derivatives.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Chief Executive Officers, Vice Presidents of Operations, plant managers, technology directors, and process engineers from caprolactam and Nylon 6 resin manufacturers, as well as procurement leaders from raw material suppliers, comprised supply-side sources. Procurement directors from textile yarn manufacturers, automotive OEM material scientists, engineering plastics compounders, carpet industry buyers, and supply chain managers from industrial fiber producers constituted demand-side sources. The primary research validated plant capacity expansion timelines, confirmed technology licensing agreements (Beckmann rearrangement processes vs. alternative routes), and garnered insights on bulk pricing dynamics, long-term supply agreements, and substitution threats from bio-based polyamides.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: Asia-Pacific (38%), North America (28%), Europe (22%), Rest of World (12%)

By Value Chain Position: Raw Material Suppliers (20%), Caprolactam Producers (35%), Nylon 6 Manufacturers (30%), End-Users (15%)

By Application Focus: Nylon 6 Fibers/Textiles (40%), Nylon 6 Resins/Engineering Plastics (35%), Industrial Yarns (15%), Others (10%)


Market Size Estimation

Global market valuation was derived through production volume analysis, capacity utilization modeling, and revenue mapping. The methodology included:

Identification of over 45 significant caprolactam and Nylon 6 derivative manufacturers in the Middle East, Europe, North America, and Asia-Pacific

Product mapping across Nylon 6 fibers (textile and industrial grades), Nylon 6 resins (injection molding and extrusion grades), and specialty compound formulations

Analysis of reported and modeled annual revenues specific to caprolactam and associated polyamide portfolios

Coverage of manufacturers representing 70-75% of global production capacity in 2024

Extrapolation using bottom-up (production volume × average selling price by regional benchmark) and top-down (manufacturer revenue validation against disclosed petrochemical segment reports) approaches to derive segment-specific valuations across automotive, textile, electrical/electronics, and industrial end-use sectors

Cross-verification against benzene/phenol feedstock consumption rates and Nylon 6 polymerization capacity utilization indices

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.