Bioanalytical Testing Services Market Summary
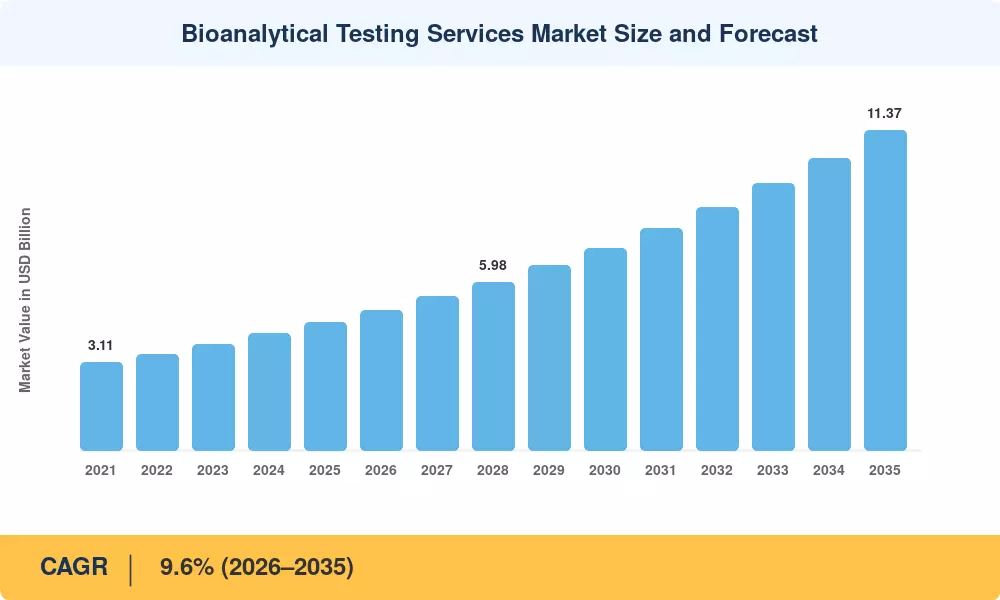
Der Markt für bioanalytische Testdienstleistungen wurde 2025 mit 4,55 Milliarden USD bewertet und eröffnet das Prognosefenster mit 4,98 Milliarden USD im Jahr 2026, das bis 2035 auf 11,37 Milliarden USD bei einer CAGR von 9,6% ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Der erste ist die stetige Migration der Sponsor-Analytik aus festen internen Laboren: Mehr als die Hälfte der Analyse klinischer Studienproben liegt mittlerweile bei spezialisierten Auftragsforschungsorganisationen, und dieser Anteil steigt weiter [1]. Der zweite ist die regulatorische Konvergenz — die ICH M10-Richtlinie zur Validierung bioanalytischer Methoden, die in den Zuständigkeitsbereichen von FDA, EMA und PMDA angenommen wurde, hat die Kluft zwischen regionalen Erwartungen verringert und die grenzüberschreitende Studiendaten viel tragbarer gemacht [3].
Die Instrumentenbestände werden von Laboren neu aufgebaut. Automatisierte Flüssigkeitshandler, LIMS-Plattformen und hochauflösende Massenspektrometriesysteme ersetzen manuelle ELISA-Bänke und Einzelquadrupol-Arbeitspferde. Diese Systeme wandeln rohe Chromatogramme in prüfungsbereite Datensätze um, ohne dass ein Techniker etwas neu eingeben muss. Die zehn größten Dienstleister haben zwischen 2023 und 2025 insgesamt über 1,9 Milliarden USD in Labor Kapazitäten, Automatisierung und digitale Infrastruktur investiert, gefolgt von Kapitalbereitstellungen. Methodentransferzyklen, die zuvor zwölf Wochen dauerten, werden jetzt in fünf abgeschlossen.
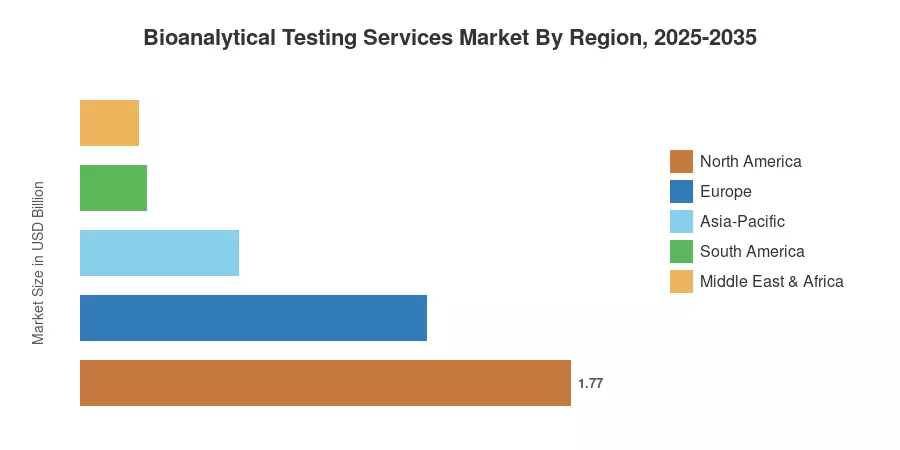
Nordamerika ist der geografische Standort von 39,0% des Umsatzes 2025, unterstützt durch eine dichte Konzentration von Biotechnologie und NIH-finanzierten Studienvolumen. Chinesische und indische Labore erwerben regulierte Arbeiten direkt, anstatt als kostengünstige Überlaufkapazität, was zu einem Anstieg von 12,6% bei den Verbindungen im asiatisch-pazifischen Raum bis 2035 führt. EMA-Biosimilar-Anmeldungen haben Europa auf den zweiten Platz mit 27,5% katapultiert. Anbieter, die in der Lage sind, ihre Ansprüche einmal zu validieren und sie in fünf regulatorischen Jurisdiktionen zu verteidigen, werden im kommenden Jahrzehnt belohnt.
Wichtige Erkenntnisse des Berichts
• Nach Molekültyp
- Kleine Moleküle machten 2025 59,8% des Umsatzes im Markt für bioanalytische Testdienstleistungen aus, gestützt durch das Volumen generischer Bioäquivalenz.
- Große Moleküle werden voraussichtlich mit einer CAGR von 11,9% bis 2035 wachsen, da Antikörper-Wirkstoff-Konjugate und bispezifische Antikörper in die späte Testphase eintreten.
• Nach Testtyp
- Bioverfügbarkeit und Bioäquivalenz machten 2025 38,6% des Umsatzanteils aus
- Biomarker-Tests werden voraussichtlich mit 13,2% CAGR wachsen, die schnellste aller Testkategorien
- Pharmakokinetik trug 2025 mit 1,02 Milliarden USD bei
• Nach Endbenutzer
- Pharmaunternehmen machten 2025 51,8% der Nachfrage aus
- CDMOs sind auf Kurs für eine CAGR von 13,9% zwischen 2026 und 2035
• Nach Region
- Nordamerika führte den Markt für bioanalytische Testdienstleistungen mit einem Umsatzanteil von 39,0% im Jahr 2025 an
- Der asiatisch-pazifische Raum wird voraussichtlich mit 12,6% CAGR bis 2035 wachsen
- Europa erzielte 2025 1,25 Milliarden USD
Marktgröße und Prognose (2021–2035)
Die Schätzungen für den Markt für bioanalytische Testdienstleistungen basieren auf Umsatzoffenlegungen von Dienstleistungsbereichen von börsennotierten CROs, den Outsourcing-Budgets der Sponsoren, die in den jährlichen Berichten angegeben sind, den regulatorischen Einreichungszahlen aus den Datenbanken von FDA und EMA sowie primären Interviews mit Laborbetriebsleitern in vier Regionen. Historische Jahre werden von unten nach oben mit dem Studienvolumen abgeglichen; Prognosejahre wenden ein Nachfragemodell an, das nach Pipeline-Zusammensetzung und Outsourcing-Durchdringung gewichtet ist.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


