Markt für biobasierte Low-Voc-Farben

Marktforschungsbericht für biobasierte und VOC-arme Lacke: Nach Typ (Biobasierte Lacke, VOC-arme Lacke, biobasierte und VOC-arme Hybridlacke), nach Anwendung (Architekturlacke, Industrielacke, Automobillacke, Schiffslacke, Speziallacke), nach Harzen (Acrylharze, Polyurethanharze, Epoxidharze, Alkydharze, andere Harze), nach Vertriebskanal (Online-Einzelhandel, Einzelhandelsgeschäfte), Auftragnehmer/Händler, Direktvertrieb), nach Endbenutzer (Wohngebäude, Gewerbegebäude, Industrieanlagen, Transport, andere Branchen) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Prognose bis 2035.
ID: MRFR/CnM/27197-HCR 111 Pages Priya Nagrale Last Updated: October 10, 2026
Bio Based Low Voc Paint Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.22%
2024 Market Size$ 18.73 Billion
2025 Market Size$ 20.27 Billion
2035 Market Size$ 44.67 Billion
Key Players
PPG Industries
Sherwin-Williams
AkzoNobel
BASF
Benjamin Moore
DuluxGroup
Opportunities
  • Innovation in Paint Technology
  • Rising Awareness of Health Impacts
  • Government Initiatives and Regulations

Markt für biobasierte Low-Voc-Farben Zusammenfassung

Laut Market Research Future-Analyse wurde der Markt für biobasierte und VOC-arme Farben im Jahr 2024 auf 18,73 Milliarden US-Dollar geschätzt. Die Branche für biobasierte und VOC-arme Farben wird voraussichtlich von 20,27 Milliarden US-Dollar im Jahr 2025 auf 44,67 Milliarden US-Dollar im Jahr 2035 wachsen und im Prognosezeitraum 2025–2035 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,22 % aufweisen

Wichtige Markttrends & Highlights

Der Markt für biobasierte und VOC-arme Farben erlebt einen starken Wandel hin zu Nachhaltigkeit und Innovation.

  • Die Verbrauchernachfrage nach nachhaltigen Produkten treibt das Wachstum im Segment Bio Based Paints an, insbesondere in Nordamerika.
  • Technologische Fortschritte bei der Farbformulierung verbessern die Leistung von Farben mit niedrigem VOC-Gehalt und machen sie im asiatisch-pazifischen Raum immer beliebter.
  • Die regulatorische Unterstützung umweltfreundlicher Produkte fördert ein günstiges Umfeld für Bautenanstriche, die nach wie vor das größte Segment darstellen.
  • Das steigende Bewusstsein für gesundheitliche Auswirkungen und staatliche Initiativen sind wichtige Treiber für den Wandel hin zu nachhaltigen Baupraktiken.

Marktgröße & Prognose

Marktgröße 2024 18.73 (USD Billion)
Marktgröße 2035 44.67 (USD Billion)
CAGR (2025 - 2035) 8.22%
Größter regionaler Marktanteil im Jahr 2024 Asien-Pazifik

Hauptakteure

PPG Industries (USA), Sherwin-Williams (USA), AkzoNobel (NL), BASF (DE), Benjamin Moore (USA), DuluxGroup (AU), Behr Process Corporation (USA), Valspar (USA), Rust-Oleum (USA)

Markt für biobasierte Low-Voc-Farben Treiber

Innovation in der Lacktechnologie

Innovationen in der Lacktechnologie verändern die Bio Based AndFarbe mit niedrigem VOC-GehaltMarkt. Fortschritte bei Formulierungstechniken und Rohstoffen ermöglichen die Entwicklung von Hochleistungsfarben, die sowohl ästhetischen als auch ökologischen Ansprüchen gerecht werden. Hersteller investieren zunehmend in Forschung und Entwicklung, um Produkte zu schaffen, die nicht nur den Vorschriften für niedrige VOC-Werte entsprechen, sondern auch eine hervorragende Haltbarkeit und Verarbeitung bieten. Dieser technologische Fortschritt ist von entscheidender Bedeutung, da er die Bedenken der Verbraucher hinsichtlich der Leistung umweltfreundlicher Farben berücksichtigt. Mit dem Aufkommen neuer Formulierungen wird erwartet, dass der Markt für biobasierte und VOC-arme Farben wächst und sowohl umweltbewusste Verbraucher als auch traditionelle Farbenanwender anzieht, die nach besseren Alternativen suchen.

Steigendes Bewusstsein für gesundheitliche Auswirkungen

Das zunehmende Bewusstsein für die gesundheitlichen Auswirkungen herkömmlicher Farben treibt den Markt für biobasierte Farben und Farben mit niedrigem VOC-Gehalt an. Verbraucher werden zunehmend über die schädlichen Auswirkungen flüchtiger organischer Verbindungen (VOCs) in herkömmlichen Farben informiert, die zu Atemwegserkrankungen und anderen Gesundheitsproblemen führen können. Dieses Bewusstsein führt zu einer Verlagerung hin zu sichereren Alternativen, wie zum Beispiel biobasierten und VOC-armen Farben. Jüngsten Studien zufolge ist die Nachfrage nach Produkten mit niedrigem VOC-Gehalt sprunghaft angestiegen, wobei in den letzten Jahren ein deutlicher Umsatzanstieg verzeichnet wurde. Da Verbraucher ihre Gesundheit und ihr Wohlbefinden in den Vordergrund stellen, dürfte der Markt für biobasierte und voc-arme Farben ein nachhaltiges Wachstum verzeichnen.

Regierungsinitiativen und Vorschriften

Regierungsinitiativen und Vorschriften zur Reduzierung der Umweltverschmutzung haben erheblichen Einfluss auf den Markt für biobasierte und voc-arme Farben. Viele Länder haben strenge Vorschriften eingeführt, um die Verwendung von VOCs in Farben und Beschichtungen einzuschränken, und ermutigen so die Hersteller, umweltfreundliche Alternativen zu entwickeln. Beispielsweise haben verschiedene Regionen Standards eingeführt, die die Verwendung von Produkten mit niedrigem VOC-Gehalt in Wohn- und Gewerbeanwendungen fördern. Dieses regulatorische Umfeld unterstützt nicht nur das Wachstum des Marktes für biobasierte und voc-arme Farben, sondern schafft auch Anreize für Innovationen bei den Herstellern, um konforme Produkte zu entwickeln, die den Erwartungen der Verbraucher an Nachhaltigkeit gerecht werden.

Verbraucherpräferenz für umweltfreundliche Produkte

Die Präferenz der Verbraucher für umweltfreundliche Produkte ist eine treibende Kraft hinter dem Markt für biobasierte Farben und Farben mit niedrigem Voc-Gehalt. Da das Umweltbewusstsein zunimmt, suchen Verbraucher aktiv nach Produkten, die ihren ökologischen Fußabdruck minimieren. Dieser Trend spiegelt sich im steigenden Verkauf biobasierter und VOC-armer Farben wider, die als sicherere und nachhaltigere Optionen gelten. Market Research Future geht davon aus, dass ein erheblicher Prozentsatz der Verbraucher bereit ist, für umweltfreundliche Produkte einen Aufpreis zu zahlen, was auf ein verändertes Kaufverhalten hindeutet. Diese sich wandelnde Verbrauchermentalität dürfte den Markt für biobasierte und VOC-arme Farben vorantreiben, da die Hersteller auf die Nachfrage nach umweltfreundlicheren Alternativen reagieren.

Wandel hin zu nachhaltigen Baupraktiken

Der Wandel hin zu nachhaltigen Baupraktiken ist ein entscheidender Treiber für den Markt für biobasierte und VOC-arme Farben. Da der Bausektor zunehmend Standards für umweltfreundliches Bauen übernimmt, steigt die Nachfrage nach umweltfreundlichen Materialien, einschließlich Farben. Die Integration biobasierter und VOC-armer Farben steht im Einklang mit den Prinzipien nachhaltiger Architektur, bei der Energieeffizienz und eine geringere Umweltbelastung im Vordergrund stehen. Marktdaten deuten darauf hin, dass die Baubranche voraussichtlich wachsen wird, wobei ein erheblicher Teil der neuen Projekte eine LEED-Zertifizierung oder ähnliche Zertifizierungen für umweltfreundliches Bauen anstrebt. Dieser Trend dürfte den Markt für biobasierte und VOC-arme Farben stärken, da Bauherren und Architekten nachhaltige Materialien priorisieren.
Einblicke in Marktsegmente

Nach Typ: Biobasierte Farben (am größten) vs. Farben mit niedrigem VOC-Gehalt (am schnellsten wachsend)

Der Markt für biobasierte und VOC-arme Farben erlebt einen deutlichen Wandel der Präferenzen, wobei biobasierte Farben derzeit den größten Marktanteil halten. Diese Farben werden aus nachwachsenden Rohstoffen gewonnen und sprechen umweltbewusste Verbraucher und Branchen an, die auf Nachhaltigkeit achten. Andererseits erfreuen sich Farben mit niedrigem VOC-Gehalt, die für ihren geringen Anteil an flüchtigen organischen Verbindungen bekannt sind, zunehmender Beliebtheit, insbesondere in Regionen mit strengen Umweltauflagen. Dieses Segment verzeichnet einen rasanten Anstieg der Nachfrage, da Verbraucher nach gesünderen Alternativen für Innen- und Außenanwendungen suchen. Wachstumstrends deuten auf positive Aussichten sowohl für biobasierte als auch für Farben mit niedrigem VOC-Gehalt hin. Das zunehmende Bewusstsein für die Bedeutung von Nachhaltigkeits- und Gesundheitsaspekten im Zusammenhang mit herkömmlichen Farben treibt diese Marktentwicklung voran. Faktoren wie Regierungsinitiativen für umweltfreundliche Produkte und die Zunahme umweltfreundlicher Baupraktiken treiben das Wachstum von Low-VOC-Farben voran. Heutzutage verlangen Verbraucher Produkte, die nicht nur wirksam, sondern auch umweltverträglich sind, was den Ausbau dieser Segmente weiter unterstützt.

Biobasierte Farben (dominant) vs. Hybridfarben (auf dem Vormarsch)

Biobasierte Farben haben sich zu einer dominierenden Kraft auf dem Markt für biobasierte und VOC-arme Farben entwickelt und zeichnen sich durch die Verwendung natürlicher Inhaltsstoffe aus, die die Abhängigkeit von erdölbasierten Chemikalien verringern. Dieses Segment spricht besonders umweltbewusste Verbraucher an, die von einer zunehmenden Vorliebe für nachhaltige und biologisch abbaubare Optionen angetrieben werden. Mittlerweile stellen biobasierte und VOC-arme Hybridfarben einen aufkommenden Trend dar, der die Vorteile beider Arten vereint und ein ausgewogenes Verhältnis von Nachhaltigkeit und Leistung bietet. Diese Hybride nutzen die Stärken jeder Kategorie und erfüllen den Wunsch der Verbraucher nach geringerer Umweltbelastung bei gleichzeitiger Gewährleistung von Qualität und Funktionalität. Mit der Weiterentwicklung innovativer Formulierungen erobern Hybridfarben eine Marktnische und sprechen ein breites Spektrum von Kunden an, die sowohl Wert auf Umwelt- als auch Leistungsmerkmale legen.

Nach Anwendung: Bautenanstriche (am größten) vs. Industrieanstriche (am schnellsten wachsend)

Der Markt für biobasierte und VOC-arme Farben weist eine breite Verteilung der Marktanteile über seine Anwendungssegmente auf. Den größten Anteil haben Bautenanstriche, was auf ihre weit verbreitete Verwendung in Wohn- und Gewerbegebäuden zurückzuführen ist. Dieses Segment profitiert von der wachsenden Verbrauchernachfrage nach umweltfreundlichen Produkten und der zunehmenden regulatorischen Unterstützung für Optionen mit niedrigem VOC-Gehalt, wodurch seine Dominanz auf dem Markt gestärkt wird. Im Gegensatz,Industriebeschichtungenstellen das am schnellsten wachsende Marktsegment dar. Dieses Wachstum wird durch den expandierenden Fertigungssektor und einen zunehmenden Fokus auf nachhaltige Praktiken in Industriebetrieben vorangetrieben. Da die Industrie nach umweltfreundlichen Lösungen sucht, nimmt die Einführung biobasierter und VOC-armer Beschichtungen rasch zu, was dieses Segment zu einem wichtigen Wachstumsbereich auf dem Markt macht.

Bautenanstriche (dominant) vs. Industrieanstriche (aufstrebend)

Bautenanstriche gelten als die dominierende Kraft auf dem Markt für biobasierte und VOC-arme Farben und zeichnen sich durch ihre Anwendung in verschiedenen strukturellen Umgebungen aus, von Wohnhäusern bis hin zu Gewerbeflächen. Dieses Segment wird besonders wegen seiner ästhetischen Vorteile und Umweltvorteile bevorzugt und steht im Einklang mit den Verbraucherpräferenzen für Nachhaltigkeit. Mittlerweile sind Industriebeschichtungen aufgrund des Wachstums in Branchen wie der Automobilindustrie und der Fertigung, in denen Leistung und Haltbarkeit von größter Bedeutung sind, schnell auf dem Vormarsch. Da die Industrie Lösungen mit niedrigem VOC-Gehalt einsetzt, um Umweltstandards zu erfüllen, wird erwartet, dass sich dieses Segment erheblich weiterentwickeln wird, mit Innovationen bei Formulierungen, die die Anwendungseigenschaften und die Nachhaltigkeit verbessern.

Nach Harzen: Acrylharze (am größten) vs. Polyurethanharze (am schnellsten wachsend)

Acrylharze halten den größten Marktanteil auf dem Markt für biobasierte und VOC-arme Farben, was ihre weit verbreitete Akzeptanz aufgrund ihrer Vielseitigkeit und Leistung widerspiegelt. Ihre Dominanz ist auf ihre günstigen Eigenschaften wie hervorragende Farbbeständigkeit, Witterungsbeständigkeit und einfache Verwendung in verschiedenen Anwendungen zurückzuführen. Polyurethanharze hingegen erfreuen sich aufgrund ihrer überlegenen Haltbarkeit und ästhetischen Oberfläche immer größerer Beliebtheit, insbesondere bei Hochleistungsbeschichtungen. Ihr zunehmender Einsatz in Automobil- und Industrieanwendungen macht sie zu einem wichtigen Wettbewerber auf dem Markt. Der Wachstumskurs des Harzsegments in diesem Markt wird maßgeblich von der steigenden Nachfrage nach nachhaltigen und umweltfreundlichen Produkten beeinflusst. Verbraucher und Hersteller tendieren zunehmend zu Produkten mit geringeren VOC-Emissionen. Die Fortschritte bei Biopolymeren für Lackformulierungen und Innovationen bei Harztechnologien wirken als Wachstumstreiber sowohl für Acryl- als auch für Polyurethanharze. Da sich die regulatorischen Standards weiterentwickeln, dürfte der Übergang zu biobasierten und VOC-armen Optionen die Einführung dieser Harze in verschiedenen Sektoren beschleunigen und so für weiteres Wachstum in diesem Segment sorgen.

Acrylharze (dominant) vs. Polyurethanharze (aufstrebend)

Acrylharze sind für ihre Stabilität und Anpassungsfähigkeit bekannt und daher die erste Wahl im Segment der Farben mit niedrigem VOC-Gehalt. Ihre Eigenschaften, einschließlich Flexibilität, Klarheit und UV-Beständigkeit, machen sie ideal für eine Vielzahl von Anwendungen, von Architekturanstrichen bis hin zu künstlerischen Farben. Andererseits erweisen sich Polyurethanharze aufgrund ihrer außergewöhnlichen Zähigkeit und Glanzbeständigkeit als starke Alternative und sind daher bei Premiumanwendungen beliebt. Ihr zunehmender Einsatz in Branchen wie der Automobilindustrie, in denen es auf hohe Leistung ankommt, unterstreicht ihre wachsende Marktpräsenz. Da die Hersteller weiterhin Innovationen hervorbringen, könnte sich die Kluft zwischen diesen beiden Harztypen in Bezug auf die Marktpräferenz verringern, was die veränderten Prioritäten der Verbraucher in Bezug auf Nachhaltigkeit und Produktleistung widerspiegelt.

Nach Vertriebskanal: Auftragnehmer/Händler (am größten) vs. Online-Einzelhandel (am schnellsten wachsend)

Auf dem Markt für biobasierte und VOC-arme Farben spielen Vertriebskanäle eine entscheidende Rolle bei der Erreichung verschiedener Kundensegmente. Auftragnehmer und Händler dominieren derzeit den Markt und nutzen etablierte Beziehungen und das Vertrauen der Verbraucher, um sich einen erheblichen Marktanteil zu sichern. Im Gegensatz dazu hat der Online-Handel aufgrund des zunehmenden E-Commerce-Trends an Bedeutung gewonnen und bietet Komfort und Zugang zu einer breiteren Produktpalette, was sowohl Verbraucher als auch Fachleute in diesem Bereich anspricht.

Auftragnehmer/Händler (dominant) vs. Online-Einzelhandel (aufstrebend)

Auftragnehmer und Händler bilden das Rückgrat des Marktes für biobasierte und VOC-arme Farben und nutzen ihre umfangreichen Netzwerke und ihr Fachwissen, um den Produktzugang zu erleichtern. Sie bieten maßgeschneiderte Lösungen, die auf professionelle Bedürfnisse zugeschnitten sind, was sie zu einem bevorzugten Kanal für Großeinkäufe und Großprojekte macht. Andererseits entwickelt sich der Online-Handel zu einem starken Konkurrenten, der von der wachsenden Präferenz der Verbraucher für digitale Transaktionen profitiert. Dieser Kanal bietet Flexibilität beim Kauf und Zugang zu Produktinformationen, sodass Verbraucher fundierte Entscheidungen treffen können. Während sich beide Kanäle weiterentwickeln, prägen sie die Wettbewerbslandschaft, wobei jeder eine besondere Rolle spielt, die den unterschiedlichen Marktanforderungen gerecht wird.

Nach Endnutzer: Wohngebäude (am größten) vs. Gewerbegebäude (am schnellsten wachsend)

Der Markt für biobasierte und VOC-arme Farben weist eine unterschiedliche Marktanteilsverteilung zwischen seinen Endverbrauchersegmenten auf, wobei Wohngebäude den größten Anteil halten, was auf die steigende Nachfrage nach umweltfreundlichen und sicheren Malerlösungen für Häuser zurückzuführen ist. Kommerzielle Gebäude folgen dicht dahinter und profitieren von der zunehmenden Betonung nachhaltiger Praktiken und ästhetischer Attraktivität in Geschäftsumgebungen. Die Segmente „Industrieanlagen“ und „Transport“ sind kleiner, aber bedeutend und decken hauptsächlich spezialisierte Anwendungen ab.

Wohngebäude (dominant) vs. Gewerbegebäude (aufstrebend)

Wohngebäude sind das dominierende Segment auf dem Markt für biobasierte und VOC-arme Farben, da Hausbesitzer immer mehr Wert auf Gesundheits- und Umweltsicherheit legen. Diese Farben bieten nicht nur reduzierte Emissionen und eine verbesserte Luftqualität in Innenräumen, sondern entsprechen auch dem wachsenden Trend zur Nachhaltigkeit im Heimwerkerbereich. Andererseits stellen Gewerbegebäude ein aufstrebendes Segment dar, da Unternehmen zunehmend Lösungen mit niedrigem VOC-Gehalt einführen, um das Wohlbefinden der Mitarbeiter zu verbessern und die Nachhaltigkeitsziele des Unternehmens einzuhalten. Das schnelle Wachstum in diesem Sektor wird durch staatliche Vorschriften zur Förderung umweltfreundlicherer Baupraktiken und das gestiegene Bewusstsein der Unternehmen für Umweltverantwortung vorangetrieben.

Erhalten Sie detailliertere Einblicke zu Markt für biobasierte Low-Voc-Farben

Regionale Einblicke

Nordamerika: Vorreiter bei nachhaltiger Innovation

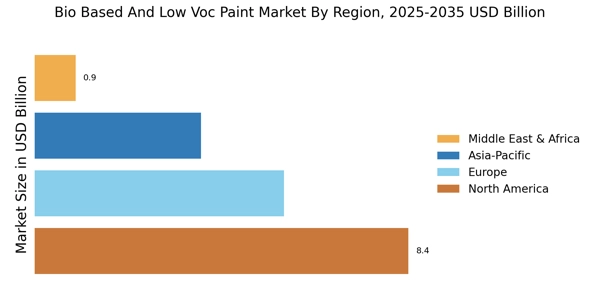
Nordamerika ist der größte Markt für biobasierte und VOC-arme Farben und hält etwa 45 % des Weltmarktanteils. Das Wachstum der Region wird durch zunehmende Umweltvorschriften, die Nachfrage der Verbraucher nach nachhaltigen Produkten und technologische Fortschritte vorangetrieben. Die US-Umweltschutzbehörde (EPA) hat strenge Vorschriften eingeführt, die die Verwendung von Produkten mit niedrigem VOC-Gehalt fördern und so das Marktwachstum weiter ankurbeln. Die Wettbewerbslandschaft wird von wichtigen Akteuren wie PPG Industries, Sherwin-Williams und Benjamin Moore dominiert, die stark in Forschung und Entwicklung investieren, um umweltfreundliche Lösungen zu entwickeln. Beim Marktanteil sind die USA führend, gefolgt von Kanada, wo ebenfalls eine steigende Nachfrage nach nachhaltigen Farben zu verzeichnen ist. Die Präsenz etablierter Unternehmen und ein wachsendes Bewusstsein für Umweltthemen treiben den Markt voran.

Europa: Regulierungsbedingtes Marktwachstum

Europa ist der zweitgrößte Markt für biobasierte und VOC-arme Farben und macht etwa 30 % des Weltmarktanteils aus. Das Wachstum der Region wird maßgeblich von strengen Umweltvorschriften und einer starken Verbraucherpräferenz für nachhaltige Produkte beeinflusst. Die REACH-Verordnungen der Europäischen Union fördern die Verwendung von Materialien mit niedrigem VOC-Gehalt, was ein wesentlicher Treiber für die Marktexpansion in diesem Sektor ist. Zu den führenden Ländern in diesem Markt gehören Deutschland, Frankreich und die Niederlande, wo Unternehmen wie AkzoNobel und BASF an der Spitze der Innovation stehen. Die Wettbewerbslandschaft zeichnet sich durch eine Mischung aus etablierten Akteuren und aufstrebenden Startups aus, die sich auf nachhaltige Lösungen konzentrieren. Das zunehmende Umweltbewusstsein der Verbraucher treibt die Nachfrage nach umweltfreundlichen Farben in Europa weiter voran.

Asien-Pazifik: Potenzial für neue Märkte

Der asiatisch-pazifische Raum verzeichnet ein schnelles Wachstum des Marktes für biobasierte und VOC-arme Farben und hält etwa 20 % des Weltmarktanteils. Das Wachstum der Region wird durch Urbanisierung, steigende verfügbare Einkommen und ein zunehmendes Bewusstsein für ökologische Nachhaltigkeit vorangetrieben. Länder wie China und Indien führen diesen Trend an, unterstützt durch Regierungsinitiativen zur Förderung umweltfreundlicher Produkte und Baupraktiken. China ist der größte Markt in der Region, gefolgt von Indien und Australien. In der Wettbewerbslandschaft sind sowohl lokale als auch internationale Akteure vertreten, wobei Unternehmen wie DuluxGroup und Behr Process Corporation ihre Präsenz ausbauen. Die steigende Nachfrage nach nachhaltigen Baumaterialien treibt Innovationen und Investitionen in Farblösungen mit niedrigem VOC-Gehalt in der gesamten Region voran.

Naher Osten und Afrika: Ungenutzte Marktchancen

Die Region Naher Osten und Afrika entwickelt sich allmählich zum Markt für biobasierte und VOC-arme Farben und hält derzeit etwa 5 % des Weltmarktanteils. Das Wachstum wird durch zunehmende Bauaktivitäten, Urbanisierung und ein wachsendes Bewusstsein für Umweltfragen vorangetrieben. Länder wie Südafrika und die Vereinigten Arabischen Emirate beginnen, nachhaltigere Praktiken einzuführen, unterstützt durch lokale Vorschriften zur Reduzierung der VOC-Emissionen in Baumaterialien. Die Wettbewerbslandschaft entwickelt sich noch weiter, und eine Mischung aus lokalen und internationalen Akteuren tritt in den Markt ein. Unternehmen konzentrieren sich darauf, Verbraucher über die Vorteile von Farben mit niedrigem VOC-Gehalt aufzuklären, was für die Marktdurchdringung von entscheidender Bedeutung ist. Da die Region weiterhin wirtschaftlich wächst, wird die Nachfrage nach umweltfreundlichen Farblösungen voraussichtlich deutlich steigen.

Markt für biobasierte Low-Voc-Farben Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für biobasierte und VOC-arme Farben ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch ein wachsendes Verbraucherbewusstsein für ökologische Nachhaltigkeit und strenge regulatorische Rahmenbedingungen angetrieben wird. Wichtige Akteure wie PPG Industries (USA), Sherwin-Williams (USA) und AkzoNobel (NL) positionieren sich durch Innovation und Produktentwicklung strategisch. PPG Industries (USA) hat sich auf die Erweiterung seines Produktportfolios mit biobasierten Formulierungen konzentriert, während Sherwin-Williams (USA) sein Engagement für Nachhaltigkeit durch die Einführung von Produkten mit niedrigem VOC-Gehalt unterstreicht. AkzoNobel (NL) strebt aktiv Partnerschaften an, um seine Reichweite in Schwellenmärkten zu erweitern und so ein Wettbewerbsumfeld zu schaffen, das umweltfreundliche Lösungen und technologische Fortschritte in den Vordergrund stellt. Im Hinblick auf Geschäftstaktiken lokalisieren Unternehmen die Produktion zunehmend, um den CO2-Fußabdruck zu reduzieren und Lieferketten zu optimieren. Die Marktstruktur scheint mäßig fragmentiert zu sein, wobei mehrere Akteure um Marktanteile konkurrieren. Der kollektive Einfluss großer Unternehmen wie Benjamin Moore (USA) und BASF (DE) ist jedoch bemerkenswert, da sie ihre umfangreichen Vertriebsnetze und Markenbekanntheit nutzen, um das Interesse der Verbraucher an nachhaltigen Farboptionen zu wecken.
Im August kündigte PPG Industries (US) die Einführung einer neuen Reihe biobasierter Farben an, die erneuerbare Ressourcen nutzen, was einen deutlichen Wandel hin zu nachhaltigen Produktangeboten widerspiegelt. Dieser strategische Schritt steht nicht nur im Einklang mit globalen Nachhaltigkeitstrends, sondern positioniert PPG auch als Marktführer im umweltfreundlichen Marktsegment. Die Einführung dieser Produkte dürfte die Kundenbindung stärken und umweltbewusste Verbraucher anlocken.
Im September gab Sherwin-Williams (USA) eine Partnerschaft mit einem Technologieunternehmen bekannt, um KI-gesteuerte Lösungen zur Optimierung von Farbformulierungen zu entwickeln. Diese Initiative unterstreicht das Engagement des Unternehmens für Innovation und Effizienz, was möglicherweise zu einer verbesserten Produktleistung und einer geringeren Umweltbelastung führt. Durch die Integration fortschrittlicher Technologien möchte Sherwin-Williams seine Abläufe rationalisieren und effektiver auf Marktanforderungen reagieren.
Im Juli erweiterte AkzoNobel (NL) seine Produktionskapazitäten in Asien durch die strategische Übernahme eines lokalen Farbenherstellers. Dieser Schritt ist bezeichnend für die Strategie von AkzoNobel, in Schwellenländer vorzudringen und der wachsenden Nachfrage nach Produkten mit niedrigem VOC-Gehalt in der Region gerecht zu werden. Es wird erwartet, dass die Übernahme die Marktpräsenz von AkzoNobel stärkt und seinen Wettbewerbsvorteil in der sich schnell entwickelnden Branche ausbaut.
Die aktuellen Trends im Markt für biobasierte und VOC-arme Farben (Stand Oktober) deuten auf einen starken Schwerpunkt auf Digitalisierung, Nachhaltigkeit und die Integration von KI-Technologien hin. Strategische Allianzen prägen zunehmend die Wettbewerbslandschaft und ermöglichen es Unternehmen, Ressourcen und Fachwissen zu bündeln. Mit Blick auf die Zukunft scheint es, dass sich die Wettbewerbsdifferenzierung vom traditionellen preisbasierten Wettbewerb zu einem Fokus auf Innovation, technologischen Fortschritt und Zuverlässigkeit der Lieferkette entwickeln wird, da Unternehmen bestrebt sind, die wachsende Verbrauchernachfrage nach nachhaltigen und leistungsstarken Lacklösungen zu erfüllen.

Zu den wichtigsten Unternehmen im Markt für biobasierte Low-Voc-Farben-Markt gehören

Recent Industry Developments

Juni 2026: Nippon Paint kündigt eine biobasierte, kohlenstoffarme Architekturbeschichtung an. Nippon Paint Japan kündigte Green Loop BMK an, eine wasserbasierte anorganische Beschichtung, die einen Biomasse-Balance-Ansatz nutzt, um einen Teil seiner fossilen Rohstoffe zu ersetzen. Das Unternehmen berichtete von potenziellen CO₂-Einsparungen von bis zu etwa 43 % für das komplette Beschichtungssystem und plante eine Markteinführung für Ende August 2026.

April 2026: Covestro führt ein 30 % biobasiertes Bindemittel für VOC-arme Wandfarben ein. Sein Decovery® CQ 8411-Bindemittel enthält 30 % zertifizierte biobasierte Inhaltsstoffe und erfordert kein zusätzliches Co-Lösungsmittel. Covestro meldet eine Leistung, die mit herkömmlichen Styrol-Acryl-Bindemitteln in matten Wandfarben mit niedrigem PVC-Gehalt vergleichbar ist, und unterstützt damit die Entwicklung nachhaltigerer Innen- und Außenbeschichtungen.

Januar 2026: BASF treibt emissionsarme Innenbeschichtungstechnologie voran. BASF hat die Near-Zero-SVOC-Technologie für Innenbeschichtungen eingeführt, die darauf abzielt, die Emissionen halbflüchtiger organischer Verbindungen zu reduzieren und gleichzeitig Haltbarkeit, Fleckenbeständigkeit und Oberflächenqualität beizubehalten. Diese Entwicklung erweitert den Fokus der Branche über die reine VOC-Reduzierung hinaus.

Zukunftsaussichten

Markt für biobasierte Low-Voc-Farben Zukunftsaussichten

Der Markt für biobasierte und VOC-arme Farben wird voraussichtlich von at auf 8.22% CAGR von 2025 auf 2035 wachsen, angetrieben durch Nachhaltigkeitstrends, regulatorische Unterstützung und Verbrauchernachfrage nach umweltfreundlichen Produkten.

Neue Möglichkeiten liegen in:

  • Entwicklung biobasierter Farbformulierungen unter Verwendung landwirtschaftlicher Nebenprodukte.
  • Expansion in Schwellenmärkte mit maßgeschneiderten VOC-armen Lösungen.
  • Partnerschaften mit Baufirmen für umweltfreundliche Bauprojekte.

Bis 2035 wird erwartet, dass der Markt seine Position als führender Anbieter nachhaltiger Beschichtungen festigt.

Marktsegmentierung

Ausblick auf den Markt für biobasierte Low-Voc-Farbharze

  • Acrylharze
  • Polyurethanharze
  • Epoxidharze
  • Alkydharze
  • Andere Harze

Ausblick auf den Markttyp für biobasierte Low-Voc-Farben

  • Biobasierte Farben
  • VOC-arme Farben
  • Biobasierte und VOC-arme Hybridfarben

Marktanwendungsaussichten für biobasierte Low-Voc-Farben

  • Bautenbeschichtungen
  • Industrielle Beschichtungen
  • Automobilbeschichtungen
  • Marinebeschichtungen
  • Spezialbeschichtungen

Ausblick auf den Vertriebskanal für biobasierte Low-Voc-Farben

  • Online-Einzelhandel
  • Einzelhandelsgeschäfte
  • Auftragnehmer/Händler
  • Direktvertrieb

Endbenutzerausblick auf den Markt für biobasierte Low-Voc-Farben

  • Wohngebäude
  • Gewerbebauten
  • Industrieanlagen
  • Transport
  • Andere Branchen

Berichtsumfang

MARKTGRÖSSE 2024 18.73(USD Billion)
MARKTGRÖSSE 2025 20.27(USD Billion)
MARKTGRÖSSE 2035 44.67(USD Billion)
ZUSAMMENGESETZTE JÄHRLICHE WACHSTUMSRATE (CAGR) 8.22% (2025 - 2035)
BERICHTSBEREICH Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Billion
Wichtige Unternehmen im Profil PPG Industries (USA), Sherwin-Williams (USA), AkzoNobel (NL), BASF (DE), Benjamin Moore (USA), DuluxGroup (AU), Behr Process Corporation (USA), Valspar (USA), Rust-Oleum (USA)
Abgedeckte Segmente Typ, Anwendung, Harze, Vertriebskanal, Endbenutzer, regional
Wichtige Marktchancen Die wachsende Verbrauchernachfrage nach nachhaltigen Produkten treibt Innovationen auf dem Markt für biobasierte und voc-arme Farben voran.
Wichtige Marktdynamiken Die steigende Verbraucherpräferenz für nachhaltige Produkte treibt die Nachfrage nach biobasierten Farben und Farben mit wenig flüchtigen organischen Verbindungen voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Wie hoch ist die prognostizierte Marktbewertung für den Markt für biobasierte und VOC-arme Farben in 2035?

Die prognostizierte Marktbewertung für den Markt für biobasierte und VOC-arme Farben in 2035 beträgt 44.67 USD Billion.

Wie hoch war die Marktbewertung für den Markt für biobasierte und VOC-arme Farben in 2024?

Die Marktbewertung für den Markt für biobasierte und VOC-arme Farben in 2024 war 18.73 USD Billion.

Wie hoch ist der erwartete CAGR für den Markt für biobasierte und VOC-arme Farben im Prognosezeitraum 2025 - 2035?

Der erwartete CAGR für den Markt für biobasierte und VOC-arme Farben während des Prognosezeitraums beträgt 2025 - 2035 8.22%.

Welche Unternehmen gelten als Hauptakteure auf dem Markt für biobasierte und VOC-arme Farben?

Zu den Hauptakteuren auf dem Markt für biobasierte und VOC-arme Farben zählen PPG Industries, Sherwin-Williams, AkzoNobel, BASF und Benjamin Moore.

Wie hoch sind die prognostizierten Bewertungen für biobasierte Farben und Farben mit niedrigem VOC-Gehalt von 2035?

Bis 2035 beträgt der prognostizierte Wert für biobasierte Farben 12.0 USD Billion, während Farben mit niedrigem VOC-Gehalt voraussichtlich 15.0 USD Billion erreichen werden.

Welche Leistung erbringen Bautenanstrichmittel auf dem Markt für biobasierte und VOC-arme Farben?

Bautenanstrichstoffe werden voraussichtlich von 6.5 USD Billion in 2024 auf 15.5 USD Billion um 2035 wachsen.

Wie hoch ist das erwartete Wachstum für biobasierte und VOC-arme Hybridfarben nach 2035?

Biobasierte und VOC-arme Hybridfarben werden voraussichtlich von 7.73 USD Billion in 2024 auf 17.67 USD Billion um 2035 steigen.

Welche Vertriebskanäle werden voraussichtlich den Markt für biobasierte und VOC-arme Farben dominieren?

Auftragnehmer/Händler sollen die Vertriebskanäle anführen und von 6.93 USD Billion in 2024 auf 16.67 USD Billion um 2035 wachsen.

Wie hoch ist die erwartete Leistung der Acrylharze in auf dem Markt nach 2035?

Acrylharze werden voraussichtlich von 4.5 USD Billion in 2024 auf 10.5 USD Billion um 2035 wachsen.

Welche Endverbrauchersegmente werden voraussichtlich ein deutliches Wachstum in des Marktes für biobasierte und VOC-arme Farben verzeichnen?

Für Wohngebäude und Gewerbegebäude wird ein deutliches Wachstum prognostiziert, wobei die Bewertungen bis 2035 12.0 USD Billion bzw. 10.0 USD Billion erreichen werden.

Autor
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Magnesium Sulfate Market – Forecast till 2027
Fallstudie
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.