Batteriemarkt (2026 - 2035)

Marktforschungsbericht über Batterien nach Batterietyp (Primär (Nicht wiederaufladbar), Sekundär (Wiederaufladbar)), nach Technologie (Blei-Säure, Lithium-Ionen, Nickel-Metallhydrid, Nickel-Cadmium, Natrium-Schwefel, Festkörper, Flussbatterie, aufkommende Chemien), nach Anwendung (Automobil, Industrie, tragbar, Elektrowerkzeuge, SLI (Start, Beleuchtung, Zündung), andere Anwendungen) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/EnP/2154-HCR 110 Pages Snehal Singh Last Updated: September 15, 2026
Batteries Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.0%
2025 Market SizeUSD 192.70 Billion
2035 Market SizeUSD 854.90 Billion
Key Players
CATL
LG Energy Solution
Panasonic Holdings
Samsung SDI
SK On
CALB
Opportunities
  • Long-Duration Grid Storage Beyond Four Hours
  • Second-Life Battery Repurposing
  • Emerging-Market Electrification via Sodium-Ion

Batteries Market Summary

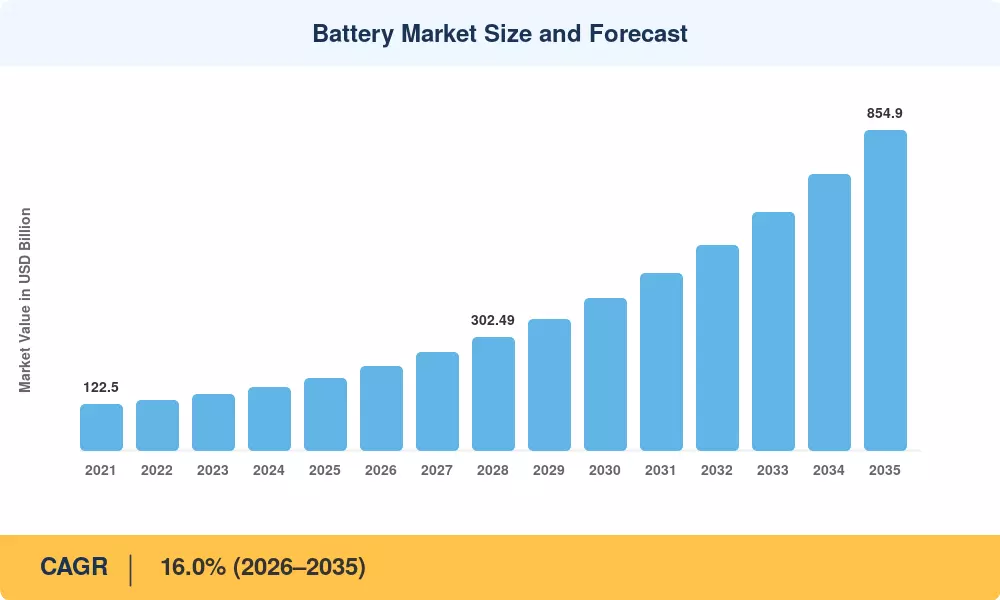
Der weltweite Batteriemarkt erreichte im Jahr 2025 ein geschätztes Volumen von 192,70 Milliarden US-Dollar und soll von 224,80 Milliarden US-Dollar im Jahr 2026 auf 854,90 Milliarden US-Dollar im Jahr 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 16,0 % im Prognosezeitraum entspricht. Diese Expansion wird durch aggressive Vorschriften zur Fahrzeugelektrifizierung vorangetrieben – darunter der Ausstieg aus Verbrennungsmotoren in der EU bis 2035 und die Zuweisung sauberer Energie im Wert von 369 Milliarden US-Dollar im Rahmen des Inflation Reduction Act der USA – sowie durch die schnell zunehmende Beschaffung von Speicherkapazitäten im Versorgungsmaßstab, die Batterien von passiven Backup-Geräten zu aktiven Netzausgleichsanlagen verlagern[1][2]. Der Batteriemarkt befindet sich in einer Phase des Strukturwandels wie noch nie in seiner Geschichte.

Ein tiefgreifender Technologiewandel verändert die Batteriemarktlandschaft. Herkömmliche Blei-Säure-Systeme, die einst das Anlassen, Anzünden, Zünden und die industrielle Notstromversorgung im Automobilbereich dominierten, weichen zunehmend an BedeutungLithium-Ionenchemie, während Architekturen der nächsten Generation auf die Kommerzialisierung drängen. Die weltweite Produktionskapazität für Lithium-Ionen-Batteriezellen überstieg im Jahr 2024 2.500 GWh, angetrieben durch angekündigte Fabrikinvestitionen in Höhe von über 150 Milliarden US-Dollar in China, Europa und Nordamerika[3][4]. Die Solid-State-Pilotlinien werden zwischen 2026 und 2028 skaliert und versprechen eine höhere Energiedichte und schnelleres Laden, was die Segmente Premium-Elektrofahrzeuge und tragbare Elektronik neu definieren könnte.

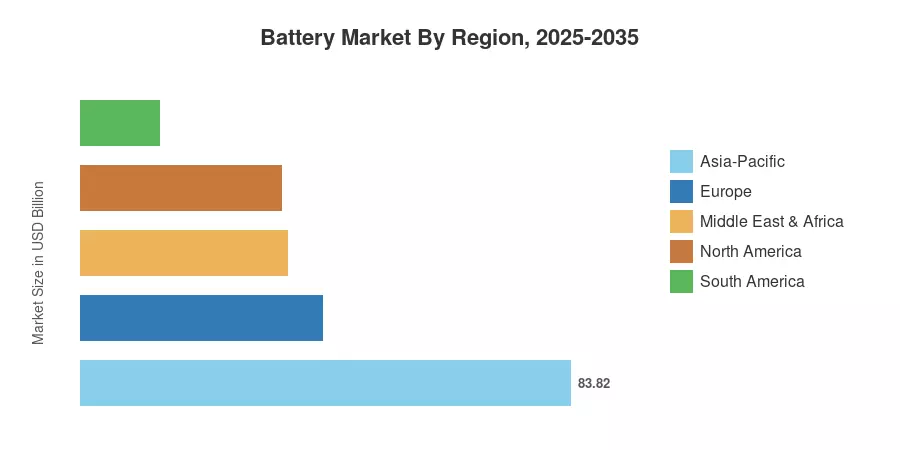
Der asiatisch-pazifische Raum erwirtschaftete im Jahr 2025 etwa 43,5 % des Batteriemarktumsatzes, unterstützt durch Chinas dominierende Produktionsbasis und Indiens produktionsgebundenes Anreizsystem, das bis 2030 eine inländische Kapazität von 500 GWh anstrebt[5]. Auf Nordamerika entfielen rund 22,0 % des Marktanteils, verankert durch den von der IRA vorangetriebenen Gigafabrik-Ausbau. Europa hielt etwa 21,5 %, wobei mit der EU-Batterieverordnung ein geschlossener Compliance-Rahmen geschaffen wurde. Die Entwicklung des Batteriemarktes bis 2035 wird durch das Zusammenspiel von Rohstoffsicherheit, Regionalisierung der Produktion und Durchbrüchen in der Chemie der nächsten Generation bestimmt.


Wichtige Erkenntnisse aus dem Bericht

• Nach Batterietyp

  • Es wird prognostiziert, dass der Markt für Sekundärbatterien (wiederaufladbar) bis 2035 mit einer durchschnittlichen jährlichen Wachstumsrate von 20,0 % wachsen wird, angetrieben durch die Elektrifizierung der Automobilindustrie und den Bedarf an stationärer Speicherung, der weiterhin schneller wächst als das Wachstum von Primärzellen.
  • Primärbatterien spielen eine entscheidende Rolle in medizinischen Geräten und Fernsensoren und sorgen für ein stabiles, aber bescheidenes einstelliges Wachstum auf dem Batteriemarkt.

• Nach Technologie

  • Die Lithium-Ionen-Technologie machte im Jahr 2025 etwa 52,0 % des Batteriemarktumsatzes aus, was die Dominanz bei Elektrofahrzeugen widerspiegelt.Unterhaltungselektronikund Grid-Anwendungen.
  • Festkörperchemie verzeichnet mit 29,2 % die schnellste CAGR, da die Pilotproduktion zur Massenproduktion übergeht.

• Auf Antrag

  • Das Automobilsegment eroberte im Jahr 2025 einen Anteil von 37,4 % am Batteriemarkt, was auf die beschleunigte weltweite Einführung von Elektrofahrzeugen zurückzuführen ist.
  • Es wird prognostiziert, dass industrielle Anwendungen bis 2035 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 19,5 % erzielen werden, gestützt durch den USV- und Telekommunikations-Backup-Anforderungen für Rechenzentren.

• Nach Region

  • Der asiatisch-pazifische Raum trug im Jahr 2025 43,5 % zum Umsatz des Batteriemarkts bei und führt das regionale Wachstum an.
  • Nordamerika wächst mit einer jährlichen Wachstumsrate von 17,8 % und ist damit die zweitschnellste unter den Regionen, angetrieben durch IRA-Anreize und inländische Reshoring.


Größe und Prognose des Batteriemarktes (2021–2035)

Das proprietäre Größen-Framework von Market Research Future integriert eine Top-Down-Umsatzanalyse mit einer Bottom-Up-Kapazitäts- und Versandmodellierung. Historische Zahlen (2021–2024) basieren auf veröffentlichten Finanzberichten, Daten von Handelsverbänden und behördlichen Unterlagen, während Prognosewerte (2026–2035) die kalibrierte 16,0 % CAGR mit Anpassungen für erwartete Nachfrageschwankungen bei der Einführung von Elektrofahrzeugen und den Beschaffungszyklen für Netzspeicher verwenden.
Battery Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Vorschriften zur Einführung von Elektrofahrzeugen und Ausstieg aus dem Verbrennungsmotor ~25–30 % Global Kurzfristig (≤2 Jahre)
Erweiterung der Speicherbeschaffung im Grid-Maßstab ~15–20 % NA, Europa, APAC Mittelfristig (2–4 Jahre)
Sinkende Preise für Lithium-Ionen-Akkus ~12–15 % Global Kurzfristig (≤2 Jahre)
Anforderungen an die Integration erneuerbarer Energien ~10–12 % Global Mittelfristig (2–4 Jahre)
Staatliche Subventionen (IRA, PLI, EU IPCEI) ~8–10 % NA, APAC, Europa Kurzfristig (≤2 Jahre)
Kommerzialisierung von Festkörpern ~5–8 % APAC, Europa Langfristig (≥4 Jahre)
Kreislaufwirtschaft und Recyclingaufträge ~3–5 % Europa Langfristig (≥4 Jahre)


Vorschriften zur Einführung von Elektrofahrzeugen und Ausstieg aus dem Verbrennungsmotor

Der stärkste Treiber des Batteriemarktes sind staatliche Vorgaben. Während die kalifornische Regelung „Advanced Clean Cars II“ den Verkauf von 100 % emissionsfreien Fahrzeugen bis 2035 vorschreibt, wirkt sich die Politik der Europäischen Union, die ab 2035 neue Personenkraftwagen mit Verbrennungsmotor verbietet, auf einen Markt mit etwa 12 Millionen jährlichen Automobilverkäufen aus[2]. Aufgrund seiner Dual-Credit-Politik hat Chinas Durchdringung von Fahrzeugen mit neuer Energie im Jahr 2024 bereits 40 % des Inlandsabsatzes übertroffen, was mehr als 60 % der weltweiten Produktion von Lithium-Ionen-Zellen ausmacht[7]. Durch diese sich überschneidenden Vorschriften wird eine politische Untergrenze für die Batterienachfrage geschaffen, die die Branche vor zyklischen Abschwüngen schützt.


Erweiterung der Speicherbeschaffung im Grid-Maßstab

Im Jahr 2024 stiegen die Batterieinstallationen im Versorgungsmaßstab im Vergleich zum Vorjahr um 78 % auf etwa 65 GWh an Neuinstallationen weltweit[8]. Während Australiens Capacity Investment Scheme bis 2030 eine schaltbare Kapazität von 32 GW anstrebt, hat die US-amerikanische Federal Energy Regulatory Commission mit der Verordnung 2222 Großhandelsmärkte für verteilte Speicheraggregate geöffnet[13]. Der adressierbare Batteriemarkt wächst dank dieser Beschaffungsvorschriften, die Batterien von Notstromversorgungsanlagen in Netzakteure verwandeln, die Einnahmen generieren, weit über die typische Automobilnachfrage hinaus.


Sinkende Preise für Lithium-Ionen-Akkus

Den erfassten durchschnittlichen Preisen für Lithium-Ionen-Akkus zufolge werden sie im Jahr 2024 von 150 USD im Jahr 2022 auf 115 USD pro kWh sinken[3]. Chinesisches LithiumeisenPhosphatPakete erreichten auf Zellebene 56 US-Dollar pro kWh, wobei voll integrierte Hersteller auf Schwellenwerte unter 50 US-Dollar drängen. Jede Reduzierung um 10 USD pro kWh erweitert den adressierbaren Batteriemarkt, indem sie einen kostenwettbewerbsfähigen Einsatz in preissensiblen Segmenten ermöglicht, darunter Zweiräder, Nutzfahrzeuge und Speicher für Privathaushalte.

Staatliche Subventionen und Industriepolitik

Der US-amerikanische Inflation Reduction Act sieht bis zu 45 US-Dollar pro kWh an Steuergutschriften für die Herstellung im Inland produzierter Zellen vor, was die aggressivste Batterieindustriepolitik in westlichen Volkswirtschaften darstellt[2]. Indiens Production Linked Incentive-Programm stellt 181 Milliarden INR (ca. 2,2 Milliarden US-Dollar) für den Aufbau von 50 GWh an Zellkapazität für fortschrittliche Chemie bereit[5]. Im Rahmen des EU-Rahmens „Wichtige Projekte von gemeinsamem europäischem Interesse“ wurden staatliche Beihilfen in Höhe von über 6 Milliarden Euro für Batterie-Wertschöpfungskettenprojekte in Deutschland, Frankreich und Italien genehmigt[9]. Diese Programme verändern den Batteriemarkt, indem sie Lieferketten in Regionen verankern, die in der Vergangenheit von asiatischen Importen abhängig waren.


Analyse der Auswirkungen von Beschränkungen

Die nachstehenden Einschränkungen stellen Gegenwind dar, der die Wachstumsrate des Batteriemarktes bremst. Prozentangaben geben geschätzte dämpfende Auswirkungen auf die Gesamt-CAGR an und sind eher richtungsweisend als additiv.

Zurückhaltung ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Konzentration der Rohstoffversorgung ~-8–10 % Global Mittelfristig
Lücken in der Recycling-Infrastruktur ~-5–7 % Global Langfristig
Engpässe bei der Netzverbindung ~-4–6 % NA, Europa Mittelfristig
Geopolitische Handelshemmnisse ~-3–5 % NA, Europa Kurzfristig
Bedenken hinsichtlich des Wärmemanagements und der Sicherheit ~-2–4 % Global Kurzfristig


Konzentration der Rohstoffversorgung

Drei Nationen – Australien, Chile und China – kontrollieren mehr als 85 % der weltweiten Lithiumraffinierungskapazität, während die Demokratische Republik Kongo rund 74 % des weltweiten Kobalts liefert[15]. Diese Konzentration im Batteriemarkt führt zu Preisvolatilität und Problemen bei der Versorgungssicherheit. Andererseits führte ein großes Überangebot auf dem Primärnickelmarkt im Zeitraum 2023–2024 – verursacht durch die schnelle Ausweitung der Verarbeitung in Indonesien – dazu, dass die weltweiten Nickelpreise um mehr als 40 % einbrachen, was die Gewinne der Hersteller von NMC-Kathoden mit hohem Nickelgehalt schmälerte. Während es bei einer Reihe geplanter Gigafactory-Projekte in Europa in dieser Zeit zu Verzögerungen kam, waren die Hauptursachen für diese Rückschläge nicht Rohstoffknappheit, sondern die langsame regionale Nachfrage nach Elektrofahrzeugen, hohe Energiekosten und die starke Konkurrenz durch billigere chinesische Importe[17].


Engpässe bei der Netzzusammenschaltung

Nach Angaben des Lawrence Berkeley National Laboratory betragen die durchschnittlichen Wartezeiten in der Verbindungswarteschlange für Batteriespeicherprojekte in den USA mehr als 40 Monate[16]. Ähnliche Staus meldet das Europäische Netzwerk der Übertragungsnetzbetreiber in Deutschland und Spanien. Da Speicherentwickler nicht in der Lage sind, fertige Batteriesysteme zu monetarisieren, bis Netzanschlüsse hergestellt sind, behindern diese Verzögerungen die in Betrieb genommene Produktionskapazität und stellen eine strukturelle Hemmschwelle für den Wachstumskurs des Batteriemarktes dar.


Geopolitische Handelshemmnisse

Die US-Zölle gemäß Abschnitt 301 auf chinesische Batteriekomponenten, die ab 2026 auf 25 % für Lithium-Ionen-Zellen angehoben werden, erhöhen die Kosten für importierte Akkus um etwa 15–20 USD pro kWh[17]. Der CO2-Grenzausgleichsmechanismus der EU führt zu weiteren Compliance-Belastungen. Während diese Maßnahmen darauf abzielen, die inländische Produktion zu fördern, führen sie kurzfristig zu einem Preisanstieg auf dem gesamten Batteriemarkt und verlangsamen die Einführungszeitpläne für kostensensible Anwendungen wie die Elektrifizierung kommerzieller Flotten.


Batteries Market Opportunities

Langfristige Netzspeicherung über vier Stunden hinaus

Die meisten heute eingesetzten Batteriesysteme zielen auf Entladezeiten von zwei bis vier Stunden ab. Für Systeme mit einer Laufzeit von mehr als 10 Stunden zielt das Long Duration Storage Shot-Programm des US-Energieministeriums darauf ab, die Preise auf 0,05 USD pro kWh zu senken[13]. Eisen-Luft-, Zink-Brom- und Vanadium-Redox-Chemikalien wetteifern um diesen Marktanteil, der bis 2033 eine zusätzliche Chance auf dem Batteriemarkt im Wert von mehr als 30 Milliarden US-Dollar schaffen könnte.


Wiederverwendung von Second-Life-Batterien

Für stationäre Speicheranwendungen werden ausgemusterte Elektrofahrzeugpakete mit 70–80 % ihrer ursprünglichen Kapazität immer realisierbarer. Die Lebensdauer von Batterieanlagen kann durch zertifizierte Wiederverwendungsinitiativen von Nissan, BMW und BYD um fünf bis acht Jahre verlängert werden[14]. Dieses Kreislaufmodell bietet eine margenstarke Chance auf dem größeren Batteriemarkt, indem es die Gesamtbetriebskosten senkt und eine sekundäre Einnahmequelle generiert.


Elektrifizierung von Schwellenländern mittels Natriumionen

Natriumionenzellen bieten auf Zellebene einen Kostenvorteil von 20–30 % gegenüber Lithiumeisenphosphat, da sie reichlich vorhandene und geografisch verteilte Rohstoffe nutzen[11]. Indien, Südostasien und Subsahara-Afrika stellen wachstumsstarke Batteriemarktregionen dar, in denen die geringere Energiedichte von Natriumionen für Zweiräder, Rikschas und ländliche Mikronetze akzeptabel ist.

Battery-as-a-Service- und Abonnementmodelle

Die Trennung des Batteriebesitzes vom Fahrzeugbesitz – eingeführt durch das Batterietauschmodell von NIO und das Rollernetzwerk von Gogoro – senkt die Vorabkaufpreise für Elektrofahrzeuge um 25–35 %[14]. Dieses Geschäftsmodell schafft Plattformen für wiederkehrende Einnahmen im Batteriemarkt und zieht infrastrukturorientiertes Private-Equity-Kapital an, das auf der Suche nach vorhersehbaren Cashflows ist.

Datengesteuertes Batteriemanagement und digitale Zwillinge

Mit der Cloud verbundene Batteriemanagementsysteme generieren mittlerweile Terabytes an Telemetriedaten auf Zellebene. Unternehmen, die diese Daten durch prädiktive Verschlechterungsanalysen, Garantieoptimierung und Flottenmanagement-Dashboards monetarisieren, bauen Softwaremargen zusätzlich zu den Umsätzen des hardwareorientierten Batteriemarkts auf. schätzt, dass die Batterieanalytik bis 2030 einen Jahresumsatz von 8 Milliarden US-Dollar erreichen könnte[14].


Batteries Market Future Outlook

Der Elektrifizierungs-Superzyklus

Transport, Netzinfrastruktur und Industrieprozesse sind alle Teil eines elektrischen Superzyklus, der sich um den Batteriemarkt dreht. Die Internationale Energieagentur prognostiziert, dass bis 2030 jedes Jahr weltweit 40 Millionen Elektrofahrzeuge verkauft werden, die jeweils 50–100 kWh Batteriekapazität benötigen[1]. Die Nachfrageentwicklung, die durch die Kombination dieses Automobilbedarfs mit den prognostizierten 1,5 TWh an jährlichen Netzspeichererweiterungen bis 2035 entsteht, wird gleichzeitig die Rohstofflieferketten und den Zeitrahmen für die Produktionsskalierung belasten.


KI-optimierte Fertigung und Qualitätskontrolle

Die Wirtschaftlichkeit der Batterieproduktion verändert sich durch künstliche Intelligenz. In führenden Gigafabriken erkennt die Computer-Vision-Defekterkennung Zellanomalien jetzt mit einer Genauigkeit von 99,7 % und senkt die Ausschussrate um 30–40 %.[14]. Digitale Zwillingsmodelle beschleunigen die neue chemische Qualifizierung für den Batteriemarkt, indem sie Tausende von Formationszyklusprotokollen in Stunden statt in Wochen simulieren. KI-gesteuerte Ertragssteigerungen haben das Potenzial, die Produktionskosten der Industrie bis 2030 um zusätzliche 5–8 USD pro kWh zu senken.


ESG-Berichterstattung und Lieferkettentransparenz

Die Anforderung des digitalen Batteriepasses der EU-Batterieverordnung wird ab 2027 eine vollständige Materialherkunftsverfolgung vom Bergbau bis zum Ende der Lebensdauer vorschreiben[9]. Dieser Transparenzrahmen entwickelt sich zum globalen Maßstab für den Batteriemarkt, wobei nordamerikanische und asiatische Hersteller proaktiv ähnliche Standards übernehmen, um den Exportzugang aufrechtzuerhalten. Die Bewertung der Kohlenstoffintensität wird die Produzenten zunehmend differenzieren und diejenigen belohnen, die Zugang zu erneuerbarem Strom und recycelten Rohstoffen haben.

Plattformökonomie und modulare Architekturen

Bei den Designs „Cell-to-Pack“ und „Cell-to-Chassis“ entfallen zwischenliegende Strukturkomponenten, was die volumetrische Energiedichte um 15–20 % erhöht und gleichzeitig die Kosten für die Packmontage senkt[14]. Die Qilin-Architekturen von CATL und die Blade-Architekturen von BYD veranschaulichen diesen Batteriemarkttrend und ermöglichen es Automobilherstellern, Plattformdesigns über mehrere Fahrzeugmodelle hinweg zu standardisieren. Modulare Industriesysteme von Fluence und Tesla Megapack standardisieren in ähnlicher Weise die Netzspeicherung und verkürzen die Bereitstellungszeiträume von Monaten auf Wochen.


Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Asien-Pazifik 43,5 % Umsatzanteil (2025) Produktionsumfang, Inlandsnachfrage nach Elektrofahrzeugen, Exportkapazität
Nordamerika 17,8 % CAGR (2026–2035) IRA-Anreize, Reshoring, Netzspeichervorschriften
Europa USD 41.43 Billion (2025) Einhaltung der Batterieverordnung,Automobil-OEMNachfrage
Südamerika 7,0 % Umsatzanteil (2025) Lithiumgewinnung, aufstrebender Markt für Elektrofahrzeuge
Naher Osten und Afrika 18,4 % CAGR (2026–2035) Integration erneuerbarer Energien, netzunabhängige Elektrifizierung
Gesamt USD 192.70 Billion (2025) —

Der Batteriemarkt weist eine erhebliche geografische Konzentration auf, wobei der asiatisch-pazifische Raum sowohl bei der Produktion als auch beim Verbrauch führend ist. Die regionale Dynamik wird durch die Industriepolitik, den Zugang zu Rohstoffen und den Reifegrad der Endverbrauchsnachfrage geprägt.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Staaten 78,5 % des regionalen Anteils IRA-Produktionskredite, Netzspeicherpipeline
Kanada 14.6% CAGR Strategie für kritische Mineralien, Ausrichtung des EV-Mandats
Mexiko USD 3.10 Billion (2025) Nearshoring, Integration der Automobil-Lieferkette


Auf die Vereinigten Staaten entfällt der Großteil der Aktivitäten auf dem nordamerikanischen Batteriemarkt. Seit 2022 wurden über 30 Gigafactory-Projekte angekündigt oder befinden sich im Bau[2]. Kanadas Critical Minerals Strategy positioniert das Land als vertikal integrierten Lieferanten von der Mine bis zur Kathode, während Mexikos Automobilproduktionsbasis Investitionen in die Batteriepackmontage von asiatischen und europäischen OEMs anzieht, die auf die USMCA-Inhaltsanforderungen abzielen.

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland 27,8 % des regionalen Anteils Automobil-OEM-Integration, IPCEI-Finanzierung
Vereinigtes Königreich 15.2% CAGR Gigafactory-Entwicklung, Grid-Storage-Ziele
Frankreich USD 5.20 Billion (2025) ACC-Joint-Venture, nuklearbetriebene saubere Fertigung
Italien 13.8% CAGR Stellantis-Batteriepläne, Solarspeicher für Südeuropa
Spanien 5,8 % des regionalen Anteils Bedarf an erneuerbarer Energiespeicherung
Nordische Länder 16.5% CAGR Northvolt-Ausbau, grüne Wasserstoffkopplung
Russland USD 1.80 Billion (2025) Inländische Substitution inmitten von Handelsbeschränkungen
Restliches Europa 8,5 % des regionalen Anteils Wachstum der Montagezentren in Polen und Ungarn


Der europäische Batteriemarkt wird durch die EU-Batterieverordnung umgestaltet, die ab 2027 die Angabe des CO2-Fußabdrucks, Mindestschwellenwerte für den Recyclinganteil und digitale Batteriepässe vorschreibt[9]. Deutschland sichert die Nachfrage des Kontinents durch die Beschaffung von Zellen von Volkswagen, BMW und Mercedes-Benz, während skandinavische Hersteller kostengünstigen Strom aus erneuerbaren Energien nutzen, um weltweit den kohlenstoffärmsten Fertigungs-Fußabdruck zu erzielen.

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China 58,2 % des regionalen Anteils CATL/BYD-Skala, inländische EV-Penetration über 40 %
Indien 24.5% CAGR PLI-Schema, Elektrifizierung von Zweirädern
Japan USD 9.80 Billion (2025) F&E-Führung im Solid-State-Bereich, Toyota/Panasonic-Partnerschaften
Südkorea 14,2 % des regionalen Anteils LG, Samsung SDI, SK Auf exportorientierter Kapazität
ASEAN 22.1% CAGR Ambitionen eines thailändischen EV-Hubs, Indonesiens Nickelraffination
Rest der Asien-Pazifik-Region 4,3 % des regionalen Anteils Lithiumabbau in Australien, aufstrebende Inlandsnachfrage


Chinas Dominanz auf dem asiatisch-pazifischen Batteriemarkt beruht auf vertikal integrierten Lieferketten, die die Lithiumraffinierung, die Kathodenproduktion, die Zellherstellung und die Montage von Elektrofahrzeugen umfassen[7]. Indien stellt die am schnellsten wachsende Chance auf Länderebene dar, wo das PLI-Programm und die FAME-III-Subventionen auf die Elektrifizierung von über 10 Millionen Zweirädern pro Jahr bis 2030 abzielen[5]. Japans strategischer Fokus auf Festkörpertechnologie positioniert seinen Batteriemarkt für ein Wiederaufleben im Premiumsegment, sobald die kommerzielle Produktion nach 2027 ansteigt.

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien 52,0 % des regionalen Anteils Inländische Anreize für Elektrofahrzeuge, Netzmodernisierung
Argentinien 19.5% CAGR Erweiterung der Lithium-Dreieck-Extraktion
Rest von Südamerika USD 3.30 Billion (2025) Lithium-Lizenzgebühren in Chile, Einführung von Elektrofahrzeugen im Frühstadium


Die Bedeutung des südamerikanischen Batteriemarktes geht über den Verbrauch hinaus bis hin zur vorgelagerten Versorgung. Das Lithiumdreieck – Argentinien, Bolivien und Chile – verfügt über etwa 56 % der weltweiten Lithiumreserven[15]. Argentiniens Extraktionskapazität skaliert schnell, mit angekündigten Direktinvestitionen in die Lithiumgewinnung in Höhe von über 5 Milliarden US-Dollar, die sowohl die Exportnachfrage als auch die aufkommende inländische Batteriemontage ankurbeln werden.

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien 31,5 % des regionalen Anteils NEOMEnergiespeicher, Diversifizierung der Vision 2030
Vereinigte Arabische Emirate 19.0% CAGR Smart-City-Projekte, Solar-plus-Speicher-Einsatz
Südafrika USD 1.60 Billion (2025) Elektrifizierung des Bergbausektors, Reduzierung von Lastabwürfen
Ägypten 17.2% CAGR Entwicklung eines Korridors für erneuerbare Energien
Rest von MEA 22,0 % des regionalen Anteils Netzunabhängige ländliche Elektrifizierung, Backup für Telekommunikationsmasten


Der Batteriemarkt im Nahen Osten und in Afrika entwickelt sich zur nächsten wachstumsstarken Grenze. Allein das NEOM-Projekt in Saudi-Arabien hat eine Speicherkapazität von über 2 GWh erreicht, während die anhaltende Lastabwurfkrise in Südafrika die Einführung von Batterien in Wohn- und Gewerbegebieten schneller beschleunigt, als es jeder politische Anreiz könnte[16]. Netzunabhängige Solar- und Speichersysteme stellen eine besonders attraktive Chance für den Batteriemarkt in Afrika südlich der Sahara dar, wo über 600 Millionen Menschen keinen zuverlässigen Zugang zu Elektrizität haben.


Battery Market By Region, 2025-2035

Batteries Market Segmentation

Nach Batterietyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Sekundär (wiederaufladbar) 20,0 % CAGR (2026–2035) Ausbau von Elektrofahrzeugen und Netzspeichern
Primär (nicht wiederaufladbar) USD 21.30 Billion (2025) Medizinische Geräte, Sensoren, Verteidigung


Sekundärbatterien dominieren den Batteriemarkt in praktisch allen wachstumsstarken Anwendungen. Allein die Elektrifizierung von Kraftfahrzeugen verbraucht über 60 % der Produktion wiederaufladbarer Zellen, wobei die Energiespeicherung im Netzmaßstab zum zweitgrößten Nachfragefaktor wird. Primärbatterien stellen einen stabilen, aber begrenzt adressierbaren Markt dar, der sich auf Anwendungen konzentriert, bei denen ein Aufladen unpraktisch ist – Remote-IoT-Sensoren, Hörgeräte, militärische Feldausrüstung und Notfallsignalgeräte.

Durch Technologie

Segment Schlüsselmetrik Primärer Nachfragetreiber
Lithium-Ionen 52,0 % Umsatzanteil (2025) Elektrofahrzeuge, Unterhaltungselektronik, Netzspeicher
Bleisäure USD 32.40 Billion (2025) SLI, industrielle USV, Telekommunikations-Backup
Solid-State 29,2 % CAGR (2026–2035) Premium-Elektrofahrzeuge, Luft- und Raumfahrt, medizinische Implantate
Nickel-Metallhydrid 4,8 % Umsatzanteil (2025) Hybridfahrzeuge, Elektrowerkzeuge
Nickel-Cadmium 2,1 % Umsatzanteil (2025) Luftfahrt, Eisenbahnsignalisierung
Natrium-Schwefel 14,6 % CAGR (2026–2035) Langzeitspeicher im Grid-Maßstab
Flow-Batterie USD 2.80 Billion (2025) Mehrstündige stationäre Lagerung
Aufstrebende Chemie 22,5 % CAGR (2026–2035) Kostensensibles Elektrofahrzeug, ländliche Elektrifizierung


Lithium-Ionen bleiben das Rückgrat des Batteriemarktes und profitieren vom Produktionsumfang, sinkenden Kosten und einer ausgereiften Lieferkette, die die Kathoden-, Anoden-, Separator- und Elektrolytproduktion umfasst. Der Umsatzanteil der Technologie von 52,0 % spiegelt ihre Dominanz bei EV-Plattformen von kompakten Stadtautos bis hin zu schweren Lastkraftwagen und ihre wachsende Rolle bei Energiespeicherbatteriesystemen mit zwei- bis vierstündigem Netzbetrieb wider. Die Festkörpertechnologie stellt die am meisten erwartete Umwälzung auf dem Batteriemarkt dar. Toyota, Samsung SDI und QuantumScape streben eine kommerzielle Produktion zwischen 2027 und 2029 an[10].

Auf Antrag

Segment Schlüsselmetrik Primärer Nachfragetreiber
Automobil 37,4 % Umsatzanteil (2025) EV-Vorschriften, Flottenelektrifizierung
Industriell 19,5 % CAGR (2026–2035) Rechenzentren, Telekommunikation, USV-Systeme
Tragbar USD 24.50 Billion (2025) Smartphones, Laptops, Wearables
Elektrowerkzeuge 16,8 % CAGR (2026–2035) Einführung von kabellosen professionellen Werkzeugen
SLI (Starten, Beleuchtung, Zündung) USD 19.60 Billion (2025) Aftermarket für ICE-Fahrzeuge, Hybridfahrzeuge
Andere Anwendungen 15,3 % CAGR (2026–2035) Militär, Marine, Luft- und Raumfahrt


Automobilanwendungen verankern den Batteriemarkt und verbrauchen mehr Lithium-IonenBatteriezelleKapazität als alle anderen Segmente zusammen. Der weltweite Absatz von Elektrofahrzeugen überstieg im Jahr 2024 17 Millionen Einheiten, wobei die durchschnittlichen Packungsgrößen zunahmen, da die Hersteller die Reichweite erweiterten, um die Ängste der Verbraucher zu verringern[1][7]. Das Industriesegment ist laut CAGR die am schnellsten wachsende Anwendung, angetrieben von Betreibern von Hyperscale-Rechenzentren, die Batterie-Backup vor Ort einsetzen, um eine Betriebszeit von fünf Neunen sicherzustellen, und von Telekommunikationsbetreibern, die in Schwellenländern Dieselgeneratoren durch saubere Speicheralternativen ersetzen.


Wettbewerbs-Benchmarking

Der Batteriemarkt weist eine mittlere Konzentration auf, wobei die fünf größten Hersteller schätzungsweise 60–68 % des weltweiten Umsatzes erwirtschaften. Der Herfindahl-Hirschman-Index liegt im Bereich von 1.200 bis 1.500 und spiegelt einen Markt wider, in dem zwei dominante chinesische Hersteller führend sind, gefolgt von drei koreanischen und japanischen Herausforderern und einer fragmentierten Gruppe regionaler Spezialisten. Die vertikale Integration – von der Vorstufenveredelung bis zur Zellmontage – ist zum wichtigsten Wettbewerbsdifferenzierungsmerkmal geworden, da Hersteller mit firmeneigenen Materiallieferketten Kostenvorteile von 8–15 % gegenüber nicht integrierten Konkurrenten erzielen.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Wichtige Angebote für den Batteriemarkt Strategische Positionierung
CATL ~22–26 % LFP- und NMC-Zellen, CTP-Architektur, Grid-Speicherpakete Größter globaler Produzent; vertikal integriert vom Lithiumabbau bis zum Recycling
BYD-Unternehmen ~14–17 % Blade Battery LFP, EV-Packs, Energiespeichersysteme Doppelrolle als Automobilhersteller und Zelllieferant; starkes Inlands- und Exportwachstum
LG Energielösung ~10–13 % Beutel- und zylindrische NMC/NCMA-Zellen, ESS-Module Hauptlieferant für GM, Hyundai, Tesla; JV-getriebene NA-Erweiterung
Panasonic Holdings ~8–11 % Zylindrische NCA/NMC-Zellen, Entwicklung im 4680-Format Tiefe Tesla-Partnerschaft; Schwerpunkt Premium-Chemie
Samsung SDI ~6–9 % Prismatische NMC-Zellen, All-Solid-State-Prototypen Diversifiziert über EV, ESS und Unterhaltungselektronik
SK An ~4–7 % Pouch-NMC-Zellen, Separatorherstellung Aggressive NA- und europäische JV-Strategie mit Ford, Hyundai
CALB ~3–5 % Großformatige LFP- und Ternärzellen Rasche Kapazitätserweiterung mit Ausrichtung auf Exportmärkte
EVE-Energie ~2–4 % Zylindrische und prismatische LFP-Zellen, Akkus für Elektrowerkzeuge Kostenführer im Mittelklassesegment; wachsende EV-Präsenz
Clarios International ~2–4 % Blei-Säure-SLI, AGM, Niederspannungs-Lithium-Ionen Weltweiter SLI-Marktführer; Stärke des Aftermarket-Vertriebs
Exide-Technologien ~1–3 % Blei-Säure-Industrie-, Antriebs- und Spezialbatterien Etabliert in den Bereichen USV und Materialtransport; Recycling-Netzwerk


Aktuelle Nachrichten und Entwicklungen

  • CATL (April 2024): Auf der Auto China 2024 wurde die Lithium-Eisenphosphat-Batterie (LFP) Shenxing Plus vorgestellt. Mit einer Einzelladungsreichweite von über 1.000 km und 4C-Ultraschnellladefähigkeiten (Auffüllen von 600 km in 10 Minuten) erreicht die Zelle eine Energiedichte von 205 Wh/kg.


  • QuantumScape (März 2024): Beginn der Belieferung von Automobil-OEM-Partnern mit seinen sechsschichtigen Alpha-2-Prototyp-Festkörperbatteriezellen. Als entscheidender erster Schritt in Richtung des beabsichtigten kommerziellen QSE-5-Produkts verfügt der Alpha-2 über höher belastbare Kathoden und eine optimierte Zellverpackung.


  • Tesla (Mai 2024): Offiziell mit dem Bau seiner Lingang New Area Shanghai Megafactory begonnen. Mit einer jährlichen Produktionskapazität von 40 GWh ist das Werk auf die Herstellung von Megapack-Energiespeichern im Versorgungsmaßstab spezialisiert.


Batteries Market Report Scope

Parameter Details
Marktumfang Globaler Batteriemarkt, der Primär- und Sekundärbatterien aller Chemien und Endanwendungen abdeckt
Studienzeit 2021–2035
CAGR 16,0 % (2026–2035)
Marktgröße (Basisjahr 2025) USD 192.70 Billion
Marktgröße (2035) USD 854.90 Billion
Am schnellsten wachsende Segmente Festkörpertechnologie (29,2 % CAGR); Asien-Pazifik-Region (führender Anteil); Industrielle Anwendung (19,5 % CAGR)
Firmenprofil CATL, BYD, LG Energy Solution, Panasonic Holdings, Samsung SDI, SK On, CALB, EVE Energy, Clarios International, Exide Technologies
Bewertungswährung USD Billion


FAQs

Wie beeinflussen die Formfaktoren von Batteriezellen (Tasche, zylindrisch, prismatisch) die Beschaffungsentscheidungen für industrielle Käufer?
Zylindrische Zellen bieten das beste thermische Management und die längste Lebensdauer, was sie ideal für Hochleistungsanwendungen macht. Prismatische und Taschenformate maximieren die volumetrische Dichte für platzbeschränkte Einsätze [20].
Welche Due Diligence sollten Investoren hinsichtlich der Exposition gegenüber der Kathoden-Lieferkette durchführen?
Bewerten Sie die upstream Integration des Produzenten — insbesondere, ob sie die Vorstufenverarbeitung kontrollieren oder auf Spotmarktkäufe angewiesen sind. Die eigene Verarbeitung von Nickel und Lithium reduziert die Margenvolatilität um 8–12% jährlich [15].
Wie beeinflussen digitale Batteriepässe die Einhaltung des grenzüberschreitenden Handels im Batteriemarkt?
Das Mandat der EU von 2027 erfordert QR-codierte Materialherkunft und Daten zur Kohlenstoffintensität für jede industrielle und EV-Zelle. Exporteure, die über keine konformen Rückverfolgbarkeitssysteme verfügen, riskieren den Verlust des Zugangs zu europäischen Märkten [9].
Welche Recyclingökonomien machen geschlossene Batteriemarktmodelle in großem Maßstab rentabel?
Die hydrometallurgische Rückgewinnung von Nickel, Kobalt und Lithium kann 25–30% der Kosten für Primärmaterial bei Volumina über 10.000 Tonnen jährlich ausgleichen. Regulierungsmandate für Recyclinganteile stärken den wirtschaftlichen Fall weiter [14].
Wie konkurrieren hinter dem Zähler liegende Speichersysteme mit großangelegten Batteriemarkt-Einsätzen?
Hinter dem Zähler liegende Systeme dienen dem Management von Lastspitzen und als Backup, typischerweise im Bereich von 10–100 kWh. Großangelegte Projekte optimieren das Arbitragepotenzial auf Netzebene und ergänzende Dienstleistungen bei 100 MWh und mehr [13].
Welche Versicherungs- und Garantiebedingungen gelten für großformatige Batteriemarktinstallationen?
Die meisten Garantien für Netzspeicher garantieren eine Kapazitätsbeibehaltung von 70–80% über 15 Jahre oder 5.000 Zyklen. Versicherungsgeber verlangen zunehmend eine unabhängige Kapazitätsverifizierung und eine Zertifizierung der Brandbekämpfung [18].
Wie beeinflussen Höhe und extreme Temperaturen die Leistungsspezifikationen des Batteriemarkts?
Die Kapazität von Lithium-Ionen-Batterien sinkt um 10–20% unter -10°C und verschlechtert sich schneller über 45°C. Hochgelegene Einsätze über 3.000 Meter erfordern druckbeaufschlagte thermische Managementgehäuse für konsistente Ausgaben [20].
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Research Methodology on Battery Market

Introduction

The research methodology for the report “Global Battery Market by Market Research Future (MRFR) involves a comprehensive study of the primary and secondary data sources. From the qualitative and quantitative assessment of the current trends, opportunities, and challenges in the market, this report is developed using both primary sources including surveys, interviews, and observations, and secondary sources such as company financials, websites, journals, and market reviews.

Research Design

To conduct an in-depth analysis of the Global Battery Market, MRFR adopted a combination of exploratory and descriptive research designs. MRFR utilized secondary data sources such as published articles, industry journals and records, market overview reviews, investor presentations, government websites and statistics, and industry bodies such as the World Energy Council and the International Energy Agency to gain an overview of the current market size, trends, drivers, and challenges. Primary data is collected from industry experts and other stakeholders through qualitative and quantitative interviews and structured questionnaires and surveys. Both methods are used to triangulate the data and ensure that the results and findings are reliable and accurate.

The objective of the Study

The primary objective of this report is to provide an in-depth analysis of the Global Battery Market, with an emphasis on current trends and drivers, challenges and opportunities, and key market segments. The secondary objective is to assess the market size and trends over the forecast period of 2023-2030.

Scope of the Study

The published report provides an in-depth analysis of the Global Battery Market, covering the following key aspects:

Market Size and Trends

Drivers and Challenges

Key Segments

Value Chain Analysis

Competitive Landscape

Key Market Players

Regional Analysis

Methodology

MRFR’s research methodology for this report includes both primary and secondary sources of data. The primary sources of data include qualitative and quantitative techniques, with interviews and questionnaires administered to industry experts and other key stakeholders to gain an understanding of the market dynamics and key market segments. Secondary data sources involve the use of published articles, company websites, market overviews and reviews, investor presentations, and research papers and journals.

Data Collection

MRFR gathered primary data through qualitative and quantitative techniques. Semi-structured surveys, interviews, and discussions with industry experts, consultants, and other stakeholders were conducted to gain a better understanding of the Global Battery Market. This includes a detailed assessment of the current trends, market drivers and challenges, key market segments, value chains, competitive landscape, and regional analysis.

In addition to primary data collection, MRFR relied on comprehensive secondary data sources, including published market reports, industry journals, market reviews, government websites, websites of industry bodies and organizations, and databases of industry information. This data is triangulated to ensure accuracy and reliability.

Data Analysis

The data collected from both primary and secondary sources are used to analyze the Global Battery Market. This includes the use of both qualitative and quantitative techniques such as the Market Attractiveness Model and data analysis tools such as Porter’s Five Forces Model and SWOT Analysis. The data is analyzed and presented in a user-friendly format for easy interpretation and further decision-making.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















