Automotive Start-Stopp-System Markt

Marktforschungsbericht über Automotive Start-Stop-Systeme: Nach Fahrzeugtyp (PKW, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge), Nach Kraftstofftyp (Benzin, Diesel, Hybrid, Elektro), Nach Startertyp (Riemengetriebene Startergeneratoren (BSGs), Integrierte Startergeneratoren (ISGs), Hochvolt-Startergeneratoren (HSGs)), Nach Systemarchitektur (12V-Systeme, 48V-Systeme, Hochvolt-Systeme), Nach Steuerungsstrategie (Regelbasierte Steuerung, Modellbasierte Steuerung, Prädiktive Steuerung) und Nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035.
ID: MRFR/AT/27005-HCR
100 Pages
Shubham Munde, Aarti Dhapte
Last Updated: September 03, 2026
Automotive Start-Stop System Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.94%
2024 Market Size$ 39.33 Billion
2025 Market Size$ 42.06 Billion
2035 Market Size$ 82.3 Billion
Key Players
Robert Bosch GmbH
Continental AG
Denso Corporation
Delphi Technologies
Valeo SA
Aisin Seiki Co.
Opportunities
  • Rise of Electric and Hybrid Vehicles
  • Regulatory Influence on Emission Standards
  • Consumer Demand for Enhanced Fuel Efficiency

Automotive Start-Stopp-System Markt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Automobil-Start-Stopp-Systeme im Jahr 2024 auf 39,33 Milliarden USD geschätzt. Die Branche der Automobil-Start-Stopp-Systeme wird voraussichtlich von 42,06 Milliarden USD im Jahr 2025 auf 82,3 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 6,94 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Automotive Start-Stop-Systeme steht vor erheblichem Wachstum, angetrieben durch technologische Fortschritte und regulatorische Einflüsse.

  • Nordamerika bleibt der größte Markt für Automotive Start-Stop-Systeme, was eine starke Verbraucherpräferenz für Kraftstoffeffizienz widerspiegelt.
  • Die Region Asien-Pazifik ist derzeit der am schnellsten wachsende Markt, angetrieben durch zunehmende Urbanisierung und steigenden Fahrzeugbesitz.
  • PKW dominieren den Markt, während leichte Nutzfahrzeuge als das am schnellsten wachsende Segment aufgrund ihrer erweiterten Anwendungen hervortreten.
  • Technologische Fortschritte und regulatorische Einflüsse auf Emissionsstandards sind wichtige Treiber, die die Einführung von Start-Stop-Systemen vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 39,33 (USD Milliarden)
2035 Marktgröße 82,3 (USD Milliarden)
CAGR (2025 - 2035) 6,94%

Hauptakteure

Robert Bosch GmbH (DE), Continental AG (DE), Denso Corporation (JP), Delphi Technologies (GB), Valeo SA (FR), Aisin Seiki Co., Ltd. (JP), Magna International Inc. (CA), Johnson Controls International plc (IE), Hitachi Automotive Systems, Ltd. (JP)

Automotive Start-Stopp-System Markt Treiber

Aufstieg von Elektro- und Hybridfahrzeugen

Der Markt für Automobil-Start-Stopp-Systeme wird positiv beeinflusst durch den Aufstieg von Elektro- und Hybridfahrzeugen. Während sich die Automobillandschaft in Richtung Elektrifizierung verschiebt, integrieren Hersteller zunehmend Start-Stopp-Systeme, um den Energieverbrauch zu optimieren und die Gesamteffizienz des Fahrzeugs zu verbessern. Diese Systeme sind besonders vorteilhaft in Hybridfahrzeugen, wo sie helfen können, den Übergang zwischen elektrischer und Benzinleistung zu steuern, wodurch der Kraftstoffverbrauch verbessert wird. Marktanalysen zeigen, dass das Segment der Hybridfahrzeuge voraussichtlich erheblich wachsen wird, wobei Prognosen darauf hindeuten, dass Hybrid- und Elektrofahrzeuge bis 2030 über 40 % der Neuwagenverkäufe ausmachen werden. Dieser Wandel unterstützt nicht nur die Einführung der Start-Stopp-Technologie, sondern steht auch im Einklang mit umfassenderen Umweltzielen, was ihn zu einem wichtigen Treiber für den Markt der Automobil-Start-Stopp-Systeme macht.

Regulatorischer Einfluss auf Emissionsstandards

Der Markt für Automobil-Start-Stopp-Systeme wird erheblich von strengen regulatorischen Rahmenbedingungen geprägt, die darauf abzielen, die Fahrzeugemissionen zu reduzieren. Regierungen weltweit setzen strengere Emissionsstandards um, die die Automobilhersteller zwingen, Technologien zu übernehmen, die den Kraftstoffverbrauch und die Treibhausgasemissionen minimieren. Beispielsweise drängen Vorschriften wie die Euro-6-Standards in Europa und ähnliche Initiativen in anderen Regionen die Hersteller dazu, Start-Stopp-Systeme in ihre Fahrzeuge zu integrieren. Dieser regulatorische Druck wird voraussichtlich den Markt antreiben, da Fahrzeuge, die mit Start-Stopp-Technologie ausgestattet sind, erhebliche Reduzierungen der CO2-Emissionen erreichen können, die oft 5 % in städtischen Fahrbedingungen übersteigen. Da die Einhaltung dieser Vorschriften zunehmend kritisch wird, wird die Nachfrage nach fortschrittlichen Start-Stopp-Systemen voraussichtlich steigen, was das Marktwachstum weiter vorantreibt.

Nachfrage der Verbraucher nach verbesserter Kraftstoffeffizienz

Der Markt für Automobil-Start-Stopp-Systeme erlebt einen bemerkenswerten Wandel in den Verbraucherpräferenzen hin zu Fahrzeugen, die eine verbesserte Kraftstoffeffizienz bieten. Da die Kraftstoffpreise weiterhin schwanken, suchen Verbraucher zunehmend nach Fahrzeugen, die eine bessere Kilometerleistung und niedrigere Betriebskosten bieten können. Start-Stopp-Systeme spielen in diesem Kontext eine entscheidende Rolle, da sie die Kraftstoffeffizienz in städtischen Fahrbedingungen um bis zu 10 % verbessern können. Diese wachsende Verbrauchernachfrage veranlasst die Hersteller, die Start-Stopp-Technologie in eine breitere Palette von Fahrzeugen, einschließlich Kleinwagen und SUVs, zu integrieren. Marktdaten zeigen, dass Fahrzeuge, die mit Start-Stopp-Systemen ausgestattet sind, immer häufiger werden, wobei geschätzt wird, dass 30 % der Neufahrzeuge bis 2025 diese Technologie aufweisen. Dieser Trend deutet darauf hin, dass die Automobilindustrie auf die Erwartungen der Verbraucher hinsichtlich Nachhaltigkeit und Kosteneffizienz reagiert, wodurch das Wachstum des Marktes für Start-Stopp-Systeme vorangetrieben wird.

Kostenreduktionsstrategien in der Automobilproduktion

Der Markt für Automobil-Start-Stopp-Systeme wird auch von den laufenden Bemühungen der Hersteller beeinflusst, die Produktionskosten zu senken und gleichzeitig die Qualität aufrechtzuerhalten. Da der Wettbewerb intensiver wird, suchen Automobilunternehmen nach Möglichkeiten, ihre Produktionsprozesse zu optimieren und kosteneffiziente Technologien zu integrieren. Start-Stopp-Systeme, die relativ einfach in bestehende Fahrzeugarchitekturen integriert werden können, stellen eine praktikable Lösung für Hersteller dar, die die Effizienz der Fahrzeuge verbessern möchten, ohne erhebliche zusätzliche Kosten zu verursachen. Darüber hinaus machen die sinkenden Preise von Komponenten wie Batterien und elektronischen Steuergeräten es für Hersteller zunehmend machbar, die Start-Stopp-Technologie in verschiedenen Fahrzeugsegmenten zu übernehmen. Dieser Trend wird voraussichtlich zu einer breiteren Akzeptanz von Start-Stopp-Systemen beitragen und somit das Marktwachstum vorantreiben, da die Hersteller bestrebt sind, den Verbraucheranforderungen nach Effizienz und Nachhaltigkeit gerecht zu werden.

Technologische Fortschritte bei Automobil-Start-Stopp-Systemen

Der Markt für Automobil-Start-Stopp-Systeme erlebt einen Anstieg technologischer Fortschritte, die die Effizienz und Leistung von Fahrzeugen verbessern. Innovationen wie verbesserte Batterietechnologie und fortschrittliche Steuerungsalgorithmen werden in Start-Stopp-Systeme integriert, die einen nahtlosen Betrieb und einen reduzierten Energieverbrauch ermöglichen. Beispielsweise hat die Einführung von Lithium-Ionen-Batterien die Zuverlässigkeit und Effizienz dieser Systeme erheblich verbessert. Infolgedessen wird erwartet, dass der Markt in den nächsten fünf Jahren mit einer jährlichen Wachstumsrate (CAGR) von etwa 8 % wächst. Dieses Wachstum wird durch die zunehmende Einführung von Elektro- und Hybridfahrzeugen vorangetrieben, die häufig die Start-Stopp-Technologie integrieren, um die Kraftstoffeffizienz zu maximieren und Emissionen zu reduzieren. Folglich investieren Hersteller stark in Forschung und Entwicklung, um ausgefeiltere Systeme zu schaffen, die den sich wandelnden Verbrauchererwartungen gerecht werden.
Einblicke in Marktsegmente

Nach Fahrzeugtyp: Personenkraftwagen (Größter) vs. Leichte Nutzfahrzeuge (Schnellwachsend)

Im Markt für Automobil-Start-Stopp-Systeme halten Personenkraftwagen den größten Marktanteil aufgrund ihrer weit verbreiteten Akzeptanz und der wachsenden Verbraucherpräferenz für Kraftstoffeffizienz. Dieses Segment profitiert von technologischen Fortschritten und zunehmenden Vorschriften, die darauf abzielen, die Fahrzeugemissionen zu reduzieren. Im Gegensatz dazu wachsen leichte Nutzfahrzeuge schnell und erobern einen signifikanten Anteil, während sich die Logistik- und Transportindustrien ausdehnen. Schwere Nutzfahrzeuge haben, obwohl sie essenziell sind, einen vergleichsweise kleineren Fußabdruck in diesem Markt aufgrund höherer Anfangskosten und langsamerer Akzeptanzraten.

Personenkraftwagen (Dominant) vs. Leichte Nutzfahrzeuge (Aufstrebend)

Personenkraftwagen stellen das dominante Segment des Marktes für Automobil-Start-Stopp-Systeme dar, das hauptsächlich durch die Verbrauchernachfrage nach nachhaltigen und effizienten Transportmöglichkeiten angetrieben wird. Da Regierungen strengere Umweltvorschriften einführen, integrieren Hersteller zunehmend Start-Stopp-Systeme, um die Kraftstoffwirtschaftlichkeit zu verbessern. Im Gegensatz dazu sind leichte Nutzfahrzeuge auf dem Vormarsch, angetrieben durch das Wachstum der E-Commerce- und Logistiksektoren. Diese Fahrzeuge sind zunehmend mit Start-Stopp-Technologie ausgestattet, um Ausfallzeiten zu minimieren und die Effizienz zu verbessern. Ihre Anpassungsfähigkeit und Effizienz sprechen Unternehmen an, die sich auf die Senkung der Betriebskosten konzentrieren, was ihr schnelleres Wachstum im Vergleich zum etablierten Segment der Personenkraftwagen vorantreibt.

Nach Kraftstofftyp: Benzin (Größter) vs. Elektrisch (Schnellwachsend)

Im Markt für Automobil-Start-Stopp-Systeme haben Benzinfahrzeuge derzeit den größten Anteil, da sie die primäre Wahl für Verbraucher aufgrund ihrer weit verbreiteten Verfügbarkeit und der etablierten Infrastruktur bleiben. Dieselfahrzeuge haben ebenfalls eine bemerkenswerte Marktpräsenz, insbesondere in bestimmten Segmenten wie gewerblichen und schweren Anwendungen. Trotz der wachsenden Beliebtheit von Hybridfahrzeugen, die sowohl Benzin- als auch Elektrotechnologien integrieren, hinken sie in Bezug auf die Gesamtpenetration im Markt weiterhin hinter Benzin hinterher. Elektrische Kraftstofftypen gewinnen jedoch schnell an Bedeutung, da Verbraucher zunehmend zu nachhaltigen und umweltfreundlichen Optionen tendieren.

Benzin (Dominant) vs. Elektrisch (Aufstrebend)

Benzin war traditionell der dominante Kraftstofftyp im Automobilsektor, bekannt für seine umfangreiche Betankungsinfrastruktur und Erschwinglichkeit. Der Komfort, der mit Benzinfahrzeugen verbunden ist, hat eine bedeutende Rolle in ihrer Verbreitung gespielt. Im Gegensatz dazu stellen Elektrofahrzeuge das aufstrebende Segment dieses Marktes dar, das durch technologische Fortschritte und zunehmendes Umweltbewusstsein der Verbraucher angetrieben wird. Mit einer steigenden Anzahl von Elektrofahrzeugmodellen, die auf den Markt kommen, erweitern Hersteller ihr Angebot und verbessern somit die Auswahl für Verbraucher. Der Übergang zu Elektrofahrzeugen wird zusätzlich durch staatliche Anreize und einen wachsenden Fokus auf die Reduzierung von Kohlenstoffemissionen unterstützt, was die elektrischen Kraftstofftypen für ein nachhaltiges Wachstum im Automobilbereich positioniert.

Nach Startertyp: Riemengetriebene Startergeneratoren (Größter) vs. Integrierte Startergeneratoren (Schnellwachsend)

Im Markt für Automobil-Start-Stopp-Systeme wird der Hauptanteil von riemengetriebenen Startergeneratoren (BSGs) gehalten, die aufgrund ihrer etablierten Technologie und Kosteneffektivität weit verbreitet sind. Dieses Segment profitiert von einer zunehmenden Nachfrage nach traditionellen Fahrzeugen, die ein effizientes Energiemanagement erfordern, insbesondere in städtischen Gebieten, wo Stop-and-Go-Verkehr häufig ist. Auf der anderen Seite erleben integrierte Startergeneratoren (ISGs) ein robustes Wachstum, da OEMs den Fokus auf Hybrid- und Elektrofahrzeuge verlagern, die fortschrittlichere Technologien für Energiegewinnung und -regeneration erfordern, was zu einem Anstieg ihres Marktanteils führt. Wachstumstrends zeigen, dass riemengetriebene Startergeneratoren eine stetige Nachfrage aufrechterhalten werden, da die Plattformen für Legacy-Fahrzeuge weiterhin zunächst dominieren. Allerdings wachsen integrierte Startergeneratoren schnell unter dem legislativen Druck für niedrigere Emissionen und Fortschritte in der Hybridtechnologie. Zukünftige Wachstumstreiber sind die steigende Verbrauchernachfrage nach kraftstoffeffizienten Fahrzeugen und strengere Emissionsvorschriften, die Hersteller dazu drängen, innovative Lösungen, einschließlich ISGs, in ihren Designs zu übernehmen.

Riemengetriebene Startergeneratoren (Dominant) vs. Integrierte Startergeneratoren (Aufstrebend)

Riemengetriebene Startergeneratoren (BSGs) sind das Fundament des Marktes für Automobil-Start-Stopp-Systeme, bekannt für ihre Zuverlässigkeit und Kompatibilität mit herkömmlichen Motoren. Sie ermöglichen nahtlose Starts und Stops und verbessern die Kraftstoffeffizienz in Fahrzeugen mit Verbrennungsmotor. Ihre Einfachheit und niedrigeren Produktionskosten tragen zur weit verbreiteten Akzeptanz über mehrere Fahrzeugplattformen hinweg bei. Im Gegensatz dazu stellen integrierte Startergeneratoren (ISGs) die aufstrebende Technologie dar, die für Hybrid- und Elektrofahrzeuge maßgeschneidert ist. Diese fortschrittlichen Systeme kombinieren die Funktionen von Starten, Generieren und Energie-Rückgewinnung, sodass Fahrzeuge Energie während des Bremsens nutzen können. Die Integration von ISGs unterstützt innovative Fahrzeugarchitekturen, fördert weitere Fortschritte in der Energieeffizienz und ebnet den Weg für eine sauberere Automobilzukunft, wodurch sie sich als Schlüsselakteure im sich schnell entwickelnden Markt positionieren.

Nach Systemarchitektur: 12V-Systeme (Größter) vs. 48V-Systeme (Schnellwachsend)

Im Markt für Automobil-Start-Stopp-Systeme hat sich das Segment der 12V-Systeme als größter Beitragender herausgestellt, was auf ihre weit verbreitete Akzeptanz in herkömmlichen Fahrzeugen zurückzuführen ist. Diese Systeme sind entscheidend für die Kraftstoffeffizienz und die Reduzierung von Emissionen, was ihre Verbreitung im Markt vorantreibt. Im Gegensatz dazu gewinnen 48V-Systeme, obwohl sie noch nicht so breit implementiert sind, schnell an Bedeutung, insbesondere in Hybrid- und Elektrofahrzeuganwendungen. Ihr innovatives Design ermöglicht eine verbesserte Leistung und Effizienz im Vergleich zu herkömmlichen Systemen, was sie zu einem Schwerpunkt für Hersteller macht. Das Wachstum der 48V-Systeme wird durch die steigende Nachfrage nach verbesserter Kraftstoffwirtschaftlichkeit und reduzierten Emissionen von Automobilherstellern angeheizt. Da der regulatorische Druck steigt, erkunden Automobilhersteller fortschrittliche Technologien, um strengen Standards gerecht zu werden. Darüber hinaus fördert der Übergang zur Elektrifizierung von Fahrzeugen Investitionen in 48V-Technologien, was zu ihrem Status als schnell wachsendes Segment beiträgt. Marktteilnehmer konzentrieren sich auch darauf, 48V-Systeme in mehr Fahrzeugmodelle zu integrieren, was ihre Expansion in den kommenden Jahren weiter vorantreibt.

Systemarchitektur: 12V-Systeme (Dominant) vs. 48V-Systeme (Aufstrebend)

12V-Systeme haben sich als die dominante Technologie im Markt für Automobil-Start-Stopp-Systeme etabliert, hauptsächlich aufgrund ihrer Kompatibilität mit bestehenden Fahrzeugarchitekturen und ihrer weit verbreiteten Anwendung in Fahrzeugen mit Verbrennungsmotor. Diese Systeme sind bekannt dafür, die Kraftstoffeffizienz zu verbessern und Emissionen zu minimieren, was sie zu einer bevorzugten Wahl für viele Automobilhersteller macht. Im Gegensatz dazu werden 48V-Systeme als aufstrebende Technologie angesehen, die aufgrund ihrer Fähigkeit, die Leistung und Energieeffizienz durch verbesserte Rückgewinnung und Batteriestützung zu steigern, ansprechend sind. Der Übergang zur Hybridisierung und Elektrifizierung im Automobilsektor steigert das Interesse an 48V-Lösungen erheblich, sodass Fahrzeuge mit weniger Kraftstoffverbrauch bei gleichbleibender Leistung betrieben werden können. Der zunehmende Druck auf Nachhaltigkeit und Innovation in der Automobiltechnologie hebt weiterhin das Potenzial beider Segmente.

Nach Steuerungsstrategie: Regelbasierte Steuerung (Größter) vs. Prädiktive Steuerung (Schnellwachsend)

Im Markt für Automobil-Start-Stopp-Systeme hält die regelbasierte Steuerung derzeit den größten Marktanteil unter den Steuerungsstrategien, hauptsächlich aufgrund ihrer Einfachheit und Zuverlässigkeit bei der Verwaltung von Motorstart-Stopp-Funktionen. Dieses Segment wurde aufgrund seiner etablierten Technologie bevorzugt, die es Herstellern ermöglicht, es mit minimalen Komplikationen umzusetzen. Die modellbasierte Steuerung folgt dicht dahinter, hat jedoch einen kleineren Marktanteil, da sie komplexere Algorithmen und Modellierungsexpertise erfordert. Prädiktive Steuerung ist ein aufstrebender Akteur, der aufgrund ihrer Fähigkeit, die Kraftstoffeffizienz durch Antizipation von Fahrmustern und -bedingungen zu optimieren, an Bedeutung gewinnt und sich als die am schnellsten wachsende Option in diesem Sektor positioniert.

Steuerungsstrategie: Regelbasierte Steuerung (Dominant) vs. Prädiktive Steuerung (Aufstrebend)

Regelbasierte Steuerung ist eine dominante Strategie, die sich durch ihre unkomplizierte Implementierung und Robustheit auszeichnet, was sie in verschiedenen Fahrzeugtypen weit verbreitet macht. Sie bietet ein zuverlässiges Mittel zur Reduzierung des Motorleerlaufs, indem sie vordefinierte Bedingungen befolgt, was besonders für Hersteller, die kosteneffektive Lösungen suchen, ansprechend ist. Im Gegensatz dazu nutzt die prädiktive Steuerung, die als aufstrebende Strategie anerkannt ist, fortschrittliche Algorithmen und Datenanalytik zur Leistungssteigerung. Sie ist in der Lage, die Start-Stopp-Funktionen dynamisch basierend auf den realen Fahrbedingungen anzupassen, was erheblich zu Kraftstoffeinsparungen beiträgt. Mit dem Fortschritt der Technologie wird die prädiktive Steuerung voraussichtlich Marktanteile gewinnen, während Automobilhersteller in intelligentere Systeme investieren, die eine verbesserte Kraftstoffeffizienz und Emissionsreduzierung ermöglichen.

Erhalten Sie detailliertere Einblicke zu Automotive Start-Stopp-System Markt

Regionale Einblicke

Nordamerika: Führer in der Automobilinnovation

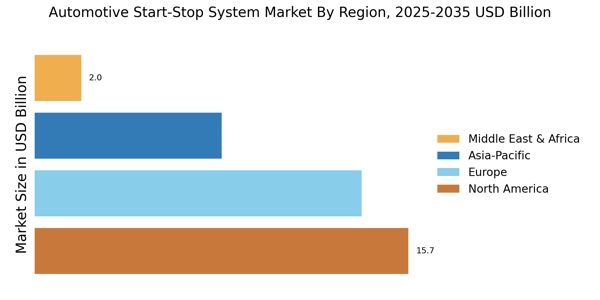
Nordamerika verzeichnet ein signifikantes Wachstum im Markt für Automobil-Start-Stopp-Systeme, das durch strenge Vorschriften zur Kraftstoffeffizienz und eine steigende Verbrauchernachfrage nach umweltfreundlichen Fahrzeugen vorangetrieben wird. Die Region hält etwa 40 % des globalen Marktanteils und ist damit der größte Markt. Die USA und Kanada sind die Hauptbeitragszahler, mit einem wachsenden Fokus auf die Reduzierung von Kohlenstoffemissionen und die Verbesserung der Kraftstoffwirtschaftlichkeit. Die Wettbewerbslandschaft wird von Schlüsselakteuren wie Robert Bosch GmbH, Continental AG und Denso Corporation dominiert. Diese Unternehmen investieren stark in Forschung und Entwicklung, um Innovationen voranzutreiben und die Start-Stopp-Technologien zu verbessern. Die Präsenz großer Automobilhersteller in der Region treibt das Marktwachstum weiter voran, da sie diese Systeme zunehmend übernehmen, um regulatorische Standards und Verbraucherpräferenzen zu erfüllen.

Europa: Regulierungsgetriebenes Marktwachstum

Europa ist eine entscheidende Region für den Markt für Automobil-Start-Stopp-Systeme, die durch strenge Umweltvorschriften und einen starken Vorstoß zur Nachhaltigkeit vorangetrieben wird. Die Region macht etwa 35 % des globalen Marktanteils aus und ist damit der zweitgrößte Markt. Länder wie Deutschland, Frankreich und das Vereinigte Königreich führen den Vorstoß an, mit Politiken, die darauf abzielen, Treibhausgasemissionen zu reduzieren und Elektrofahrzeuge zu fördern. Die Wettbewerbslandschaft ist durch die Präsenz großer Akteure wie Valeo SA und Delphi Technologies gekennzeichnet. Diese Unternehmen konzentrieren sich auf innovative Lösungen zur Verbesserung der Effizienz von Start-Stopp-Systemen. Der europäische Markt verzeichnet auch Kooperationen zwischen Automobilherstellern und Technologieanbietern zur Entwicklung fortschrittlicher Systeme, die den regulatorischen Standards entsprechen und eine nachhaltige Zukunft für die Automobilindustrie gewährleisten.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Asien-Pazifik entwickelt sich zu einem bedeutenden Akteur im Markt für Automobil-Start-Stopp-Systeme, angetrieben durch rasante Urbanisierung und steigende Fahrzeugproduktion. Die Region hält etwa 20 % des globalen Marktanteils, wobei Länder wie Japan und China den Weg weisen. Das wachsende Bewusstsein für Kraftstoffeffizienz und Umweltfragen treibt die Nachfrage nach Start-Stopp-Systemen in dieser Region voran. Die Wettbewerbslandschaft ist durch die Präsenz von Schlüsselakteuren wie Aisin Seiki Co., Ltd. und Hitachi Automotive Systems geprägt. Diese Unternehmen investieren in fortschrittliche Technologien, um die Leistung von Start-Stopp-Systemen zu verbessern. Darüber hinaus wird erwartet, dass die zunehmende Einführung von Elektrofahrzeugen in Ländern wie China das Marktwachstum weiter ankurbeln wird, da Hersteller bestrebt sind, Start-Stopp-Technologien in ihre Angebote zu integrieren.

Naher Osten und Afrika: Unerschlossene Marktchancen

Die Region Naher Osten und Afrika (MEA) bietet ungenutzte Chancen im Markt für Automobil-Start-Stopp-Systeme, die durch steigenden Fahrzeugbesitz und ein wachsendes Augenmerk auf Kraftstoffeffizienz vorangetrieben werden. Die Region hält etwa 5 % des globalen Marktanteils, wobei Länder wie Südafrika und die VAE vielversprechendes Wachstum zeigen. Das steigende Bewusstsein für Umweltfragen ermutigt die Verbraucher, nach effizienteren Fahrzeugtechnologien zu suchen. Die Wettbewerbslandschaft entwickelt sich noch, mit weniger Schlüsselakteuren im Vergleich zu anderen Regionen. Unternehmen beginnen jedoch, das Potenzial des MEA-Marktes zu erkennen, was zu erhöhten Investitionen in Start-Stopp-Technologien führt. Da lokale Automobilhersteller ihr Angebot erweitern, wird erwartet, dass die Einführung von Start-Stopp-Systemen zunimmt, was zum allgemeinen Marktwachstum in der Region beiträgt.

Automotive Start-Stopp-System Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Automobil-Start-Stopp-Systeme ist derzeit durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das durch zunehmenden regulatorischen Druck auf Kraftstoffeffizienz und Emissionsreduzierung vorangetrieben wird. Schlüsselakteure wie Robert Bosch GmbH (Deutschland), Continental AG (Deutschland) und Denso Corporation (Japan) stehen an der Spitze und verfolgen jeweils unterschiedliche Strategien zur Verbesserung ihrer Marktpositionierung. Robert Bosch GmbH (Deutschland) legt Wert auf Innovation in der Batterietechnologie und im Energiemanagement, während Continental AG (Deutschland) sich auf die Integration fortschrittlicher Softwarelösungen zur Optimierung der Start-Stopp-Funktionalitäten konzentriert. Denso Corporation (Japan) nutzt seine umfangreiche Erfahrung im thermischen Management, um effizientere Start-Stopp-Systeme zu entwickeln, was auf einen Trend zur Spezialisierung auf Kernkompetenzen unter diesen Unternehmen hinweist. Die Marktstruktur erscheint moderat fragmentiert, mit einer Mischung aus etablierten Akteuren und aufstrebenden Neulingen. Zu den wichtigsten Geschäftstaktiken gehört die Lokalisierung der Produktion zur Kostensenkung und zur Verbesserung der Resilienz der Lieferkette. Beispielsweise kündigte Continental AG (Deutschland) im August 2025 die Eröffnung eines neuen Produktionsstandorts in Osteuropa an, um die Produktion zu optimieren und die Logistikeffizienz zu verbessern. Dieser Schritt stärkt nicht nur die operativen Fähigkeiten von Continental, sondern spiegelt auch einen breiteren Trend zur regionalen Fertigung wider, um Unterbrechungen in der Lieferkette zu mildern.
Im September stellte Denso Corporation (Japan) ein neues Start-Stopp-System vor, das künstliche Intelligenz integriert, um die Fahrzeugleistung und Kraftstoffeffizienz zu verbessern. Diese Innovation ist bedeutend, da sie Denso als führend in der Integration von KI in Automobilsysteme positioniert und möglicherweise einen neuen Maßstab für Wettbewerber setzt. Der strategische Fokus auf KI deutet auf einen Wandel hin zu intelligenteren, anpassungsfähigeren Technologien im Automobilsektor hin. Ähnlich kündigte Valeo SA (Frankreich) im Juli 2025 eine Partnerschaft mit einem führenden Hersteller von Elektrofahrzeugen an, um fortschrittliche Start-Stopp-Systeme für Elektro- und Hybridfahrzeuge gemeinsam zu entwickeln. Diese Zusammenarbeit unterstreicht die wachsende Bedeutung von Partnerschaften in der Branche, da Unternehmen versuchen, Fachwissen und Ressourcen zu kombinieren, um den sich entwickelnden Anforderungen des Marktes gerecht zu werden. Valeos strategischer Schritt hebt die Notwendigkeit hervor, sich an den Elektrifizierungstrend anzupassen, der die Wettbewerbslandschaft umgestaltet.
Ab Oktober werden die aktuellen Wettbewerbstrends zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration fortschrittlicher Technologien wie KI definiert. Strategische Allianzen werden entscheidend, da sie es Unternehmen ermöglichen, Ressourcen zu bündeln und Innovationen zu beschleunigen. Die wettbewerbliche Differenzierung wird voraussichtlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf technologische Fortschritte, Zuverlässigkeit in den Lieferketten und nachhaltige Praktiken übergehen. Dieser Wandel deutet darauf hin, dass Unternehmen, die Innovation und Anpassungsfähigkeit priorisieren, besser positioniert sein werden, um in der sich schnell verändernden Automobillandschaft erfolgreich zu sein.

Zu den wichtigsten Unternehmen im Automotive Start-Stopp-System Markt-Markt gehören

Branchenentwicklungen

  • Q4 2024: Robert Bosch GmbH führte die S5 AX-Batterie ein, um neue Sicherheitssysteme zu betreiben, die der steigenden Nachfrage nach Komfortfunktionen gerecht werden und Start-Stopp-Systeme betreiben, da Personenkraftwagen viel mehr Energie benötigen. Bosch brachte die S5 AX-Batterie auf den Markt, die entwickelt wurde, um neue Sicherheits- und Komfortmerkmale in Fahrzeugen zu unterstützen und die Leistung von Start-Stopp-Systemen, insbesondere für Fahrzeuge mit Verbrennungsmotoren, die Dual-Batteriesysteme verwenden, zu verbessern.

Zukunftsaussichten

Automotive Start-Stopp-System Markt Zukunftsaussichten

Der Markt für Automotive Start-Stop-Systeme wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 6,94% wachsen, angetrieben durch steigende Vorschriften zur Kraftstoffeffizienz und die Nachfrage der Verbraucher nach umweltfreundlichen Fahrzeugen.

Neue Möglichkeiten liegen in:

  • Entwicklung integrierter Start-Stopp-Systeme für Elektrofahrzeuge

Bis 2035 wird der Markt voraussichtlich robust sein und erhebliches Wachstum und Innovation widerspiegeln.

Marktsegmentierung

Markt für Automobil-Start-Stopp-Systeme Kraftstofftyp-Ausblick

  • Benzin
  • Diesel
  • Hybrid
  • Elektrisch

Markt für Automobil-Start-Stopp-Systeme Startertyp-Ausblick

  • Riemengetriebene Startergeneratoren (BSGs)
  • Integrierte Startergeneratoren (ISGs)
  • Hochvolt-Startergeneratoren (HSGs)

Markt für Automobil-Start-Stopp-Systeme Fahrzeugtyp-Ausblick

  • PKW
  • Leichte Nutzfahrzeuge
  • Schwere Nutzfahrzeuge

Markt für Automobil-Start-Stopp-Systeme Steuerungsstrategie-Ausblick

  • Regelbasierte Steuerung
  • Modellbasierte Steuerung
  • Prädiktive Steuerung

Markt für Automobil-Start-Stopp-Systeme Systemarchitektur-Ausblick

  • 12V Systeme
  • 48V Systeme
  • Hochvolt-Systeme

Berichtsumfang

MARKTGRÖSSE 2024 39,33 (Milliarden USD)
MARKTGRÖSSE 2025 42,06 (Milliarden USD)
MARKTGRÖSSE 2035 82,3 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 6,94 % (2025 - 2035)
BERICHTSDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Robert Bosch GmbH (DE), Continental AG (DE), Denso Corporation (JP), Delphi Technologies (GB), Valeo SA (FR), Aisin Seiki Co., Ltd. (JP), Magna International Inc. (CA), Johnson Controls International plc (IE), Hitachi Automotive Systems, Ltd. (JP)
Abgedeckte Segmente Fahrzeugtyp, Kraftstofftyp, Startertyp, Systemarchitektur, Steuerungsstrategie, regional
Wichtige Marktchancen Integration fortschrittlicher Batterietechnologien verbessert die Effizienz im Markt für Automobil-Start-Stopp-Systeme.
Wichtige Marktdynamiken Steigende Verbrauchernachfrage nach Kraftstoffeffizienz treibt Innovationen in der Technologie der Automobil-Start-Stopp-Systeme und die Einhaltung von Vorschriften voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Was ist die prognostizierte Marktbewertung für den Markt für Automotive Start-Stop-Systeme im Jahr 2035?

Die prognostizierte Marktbewertung für den Markt für Automotive Start-Stop-Systeme im Jahr 2035 beträgt 82,3 Milliarden USD.

Wie hoch war die Marktbewertung für den Markt für Automotive Start-Stop-Systeme im Jahr 2024?

Die Marktbewertung für den Markt für Automotive Start-Stop-Systeme im Jahr 2024 betrug 39,33 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Markt für Automotive Start-Stop-Systeme von 2025 bis 2035?

Die erwartete CAGR für den Markt für Automotive Start-Stop-Systeme während des Prognosezeitraums 2025 - 2035 beträgt 6,94%.

Welches Fahrzeugtypsegment wird bis 2035 voraussichtlich die höchste Bewertung haben?

Das Segment der Personenkraftwagen wird voraussichtlich bis 2035 eine Bewertung von 42,0 Milliarden USD erreichen.

Wie vergleicht sich die Bewertung von Integrierten Startergeneratoren (ISGs) mit anderen Startertypen bis 2035?

Bis 2035 wird erwartet, dass Integrierte Startergeneratoren (ISGs) eine Bewertung von 30,0 Milliarden USD erreichen, was sie zu einem der führenden Startertypen macht.

Wie hoch ist die erwartete Bewertung für 48V-Systeme im Markt für Automotive Start-Stop-Systeme bis 2035?

Die erwartete Bewertung für 48V-Systeme im Markt für Automotive Start-Stop-Systeme bis 2035 beträgt 30,0 Milliarden USD.

Welches Steuerungsstrategiesegment wird voraussichtlich bis 2035 ein signifikantes Wachstum zeigen?

Das modellbasierte Steuerungssegment wird voraussichtlich ein signifikantes Wachstum zeigen und bis 2035 eine Bewertung von 30,0 Milliarden USD erreichen.

Wer sind die Hauptakteure im Markt für Automotive Start-Stop-Systeme?

Hauptakteure im Markt für Automotive Start-Stop-Systeme sind Robert Bosch GmbH, Continental AG und Denso Corporation.

Wie hoch ist die prognostizierte Bewertung für das Segment Diesel-Kraftstofftyp bis 2035?

Die prognostizierte Bewertung für das Segment Diesel-Kraftstofftyp bis 2035 beträgt 20,0 Milliarden USD.

Wie vergleicht sich die Bewertung des Segments der schweren Nutzfahrzeuge mit den leichten Nutzfahrzeugen bis 2035?

Bis 2035 wird das Segment der schweren Nutzfahrzeuge voraussichtlich 20,3 Milliarden USD erreichen, was leicht höher ist als das Segment der leichten Nutzfahrzeuge mit 20,0 Milliarden USD.

Autor
Author
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author
Co-Author Profile
Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.