Automotive OEM Telematikmarkt

Marktforschungsbericht über Telematik im Automobil-OEM nach Fahrzeugtyp (PKW, Nutzfahrzeuge, Baumaschinen, Landwirtschaftliche Geräte), nach Verbindungstyp (Eingebettete Telematik, Tethered Telematik, Smartphone-basierte Telematik), nach Funktionalität (Fern-Diagnose und -Reparatur, Fahrzeugverfolgung und -überwachung, Wiederbeschaffung gestohlener Fahrzeuge, Fortgeschrittene Fahrerassistenzsysteme (ADAS), Infotainment und Konnektivität), nach Datenquelle (On-Board-Diagnose (OBD)-Ports, Sensoren, Kamera- und Radarsysteme, Internet der Dinge (IoT)-Geräte), nach Bereitstellungsmodell (OEM-installiert, Nachrüst-installiert, Cloud-basiert) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/AT/28362-HCR
128 Pages
Shubham Munde, Swapnil Palwe
Last Updated: September 02, 2026
Automotive OEM Telematics Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.86%
2024 Market Size$ 47.64 Billion
2025 Market Size$ 50.91 Billion
2035 Market Size$ 98.86 Billion
Key Players
Verizon
AT&T
Bosch
Continental
Daimler
Harman
Opportunities
  • Growth of Electric and Autonomous Vehicles
  • Increased Connectivity and IoT Integration
  • Regulatory Compliance and Data Privacy Concerns

Automotive OEM Telematikmarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Automotive OEM Telematik im Jahr 2024 auf 47,64 Milliarden USD geschätzt. Die Automotive OEM Telematik-Branche wird voraussichtlich von 50,91 Milliarden USD im Jahr 2025 auf 98,86 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 6,86 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Telematik im Automobil-OEM steht vor einem erheblichen Wachstum, das durch technologische Fortschritte und sich wandelnde Verbraucherpräferenzen vorangetrieben wird.

  • Nordamerika bleibt der größte Markt für Telematik im Automobil-OEM, was eine robuste Nachfrage nach vernetzten Fahrzeuglösungen widerspiegelt.
  • Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch steigende Investitionen in intelligente Mobilität und Infrastruktur.
  • PKW dominieren den Markt, während Nutzfahrzeuge aufgrund steigender Logistik- und Transportbedürfnisse ein rapides Wachstum erleben.
  • Wichtige Markttreiber sind die steigende Nachfrage nach fortschrittlichen Fahrerassistenzsystemen und das Wachstum von Elektro- und autonomen Fahrzeugen.

Marktgröße & Prognose

2024 Marktgröße 47,64 (USD Milliarden)
2035 Marktgröße 98,86 (USD Milliarden)
CAGR (2025 - 2035) 6,86%

Hauptakteure

Verizon (US), AT&T (US), Bosch (DE), Continental (DE), Daimler (DE), Harman (US), TomTom (NL), Telefónica (ES), T-Mobile (DE)

Automotive OEM Telematikmarkt Treiber

Wachstum von Elektro- und autonomen Fahrzeugen

Der Automotive OEM Telematikmarkt steht vor einem Wachstum, bedingt durch die zunehmende Verbreitung von Elektro- und autonomen Fahrzeugen. Da die Hersteller auf nachhaltige Mobilitätslösungen umschwenken, steigt die Nachfrage nach Telematiksystemen, die die Funktionen von Elektrofahrzeugen (EV) unterstützen. Daten zeigen, dass der EV-Markt voraussichtlich einen erheblichen Anstieg erleben wird, wobei Prognosen darauf hindeuten, dass Elektrofahrzeuge bis 2030 über 30 % des gesamten Fahrzeugverkaufs ausmachen könnten. Dieser Wandel erfordert fortschrittliche Telematiklösungen, die den Batteriezustand überwachen, das Laden optimieren und Echtzeitdaten an die Nutzer bereitstellen können. Darüber hinaus ist die Integration von Telematik in autonomen Fahrzeugen entscheidend für Navigation, Sicherheit und Kommunikation mit anderen Fahrzeugen. Daher wird der Automotive OEM Telematikmarkt wahrscheinlich von der Konvergenz dieser Trends profitieren, da die Hersteller bestrebt sind, die Fähigkeiten ihrer Elektro- und autonomen Angebote zu verbessern.

Erhöhte Konnektivität und IoT-Integration

Der Automotive OEM Telematikmarkt erlebt einen Wandel, der durch erhöhte Konnektivität und die Integration von Internet of Things (IoT)-Technologien vorangetrieben wird. Die Verbreitung von vernetzten Geräten hat eine Nachfrage nach Telematiksystemen geschaffen, die nahtlos mit verschiedenen Plattformen kommunizieren können. Daten deuten darauf hin, dass die Anzahl der vernetzten Fahrzeuge bis 2025 voraussichtlich über 500 Millionen erreichen wird, was den Bedarf an robusten Telematiklösungen unterstreicht. Diese Konnektivität ermöglicht den Austausch von Echtzeitdaten, verbessert die Fahrzeugleistung, Wartung und Benutzererfahrung. Darüber hinaus ermöglicht die Integration von IoT fortschrittliche Analysen, die es den Herstellern ermöglichen, Einblicke in Fahrzeugnutzungsmuster und Verbraucherverhalten zu gewinnen. Folglich wird der Automotive OEM Telematikmarkt wahrscheinlich wachsen, da die Hersteller die Konnektivität nutzen, um innovative Dienstleistungen anzubieten und die Gesamtfunktionalität der Fahrzeuge zu verbessern.

Regulatorische Compliance und Datenschutzbedenken

Der Automotive OEM Telematikmarkt wird erheblich von regulatorischer Compliance und Datenschutzbedenken beeinflusst. Da Regierungen weltweit strengere Vorschriften zum Datenschutz und zur Fahrzeugsicherheit einführen, sind Automobilhersteller gezwungen, Telematiklösungen zu übernehmen, die die Einhaltung gewährleisten. Jüngste Gesetzgebungen haben die Bedeutung des Schutzes von Verbraucherdaten hervorgehoben, was zu einem erhöhten Fokus auf sichere Telematiksysteme geführt hat. Dieser Wandel zeigt sich in den wachsenden Investitionen in Technologien, die die Datenverschlüsselung und den Datenschutz verbessern. Darüber hinaus mindert die Einhaltung von Vorschriften nicht nur rechtliche Risiken, sondern stärkt auch das Vertrauen der Verbraucher in Telematikdienste. Infolgedessen wird der Automotive OEM Telematikmarkt voraussichtlich einen Anstieg der Nachfrage nach Lösungen erleben, die die regulatorische Einhaltung priorisieren und gleichzeitig innovative Telematikfunktionen bieten.

Verbrauchernachfrage nach verbessertem In-Vehicle-Erlebnis

Der Automotive OEM Telematikmarkt wird zunehmend von der Verbrauchernachfrage nach einem verbesserten In-Vehicle-Erlebnis geprägt. Mit dem technologischen Fortschritt erwarten die Verbraucher mehr von ihren Fahrzeugen, einschließlich nahtloser Konnektivität, Unterhaltungsoptionen und personalisierten Dienstleistungen. Jüngste Umfragen zeigen, dass ein erheblicher Prozentsatz der Verbraucher die In-Vehicle-Technologie beim Kauf eines Fahrzeugs priorisiert, was die Hersteller dazu antreibt, in fortschrittliche Telematiklösungen zu investieren. Dieser Trend spiegelt sich im wachsenden Markt für Infotainmentsysteme und vernetzte Dienste wider, die voraussichtlich schnell wachsen werden. Durch die Integration von Telematik mit benutzerfreundlichen Schnittstellen können Hersteller ein ansprechenderes und interaktiveres Fahrerlebnis bieten. Daher wird der Automotive OEM Telematikmarkt wahrscheinlich florieren, da Unternehmen sich darauf konzentrieren, die Erwartungen der Verbraucher an innovative In-Vehicle-Technologien zu erfüllen.

Steigende Nachfrage nach fortschrittlichen Fahrerassistenzsystemen

Der Automotive OEM Telematikmarkt erlebt einen bemerkenswerten Anstieg der Nachfrage nach fortschrittlichen fahrerassistenzsystemen (ADAS). Dieser Trend wird maßgeblich durch die zunehmende Betonung der Fahrzeugsicherheit und den Wunsch, Straßenunfälle zu reduzieren, vorangetrieben. Laut aktuellen Daten wird der Markt für ADAS voraussichtlich erheblich wachsen, wobei Schätzungen eine jährliche Wachstumsrate von über 10 % in den kommenden Jahren voraussagen. Da die Verbraucher sich zunehmend der Vorteile dieser Technologien bewusst werden, integrieren Automobilhersteller Telematiklösungen, die die Sicherheitsmerkmale der Fahrzeuge verbessern. Diese Integration verbessert nicht nur das Fahrerlebnis, sondern entspricht auch den regulatorischen Anforderungen, die darauf abzielen, die Straßensicherheit zu erhöhen. Folglich wird der Automotive OEM Telematikmarkt voraussichtlich eine robuste Expansion erleben, da Hersteller in innovative Telematiklösungen investieren, die die Funktionen von ADAS unterstützen.
Einblicke in Marktsegmente

Nach Fahrzeugtyp: Personenkraftwagen (Größter) vs. Nutzfahrzeuge (Schnellwachsend)

Im Markt für Automotive OEM Telematik dominieren derzeit Personenkraftwagen in Bezug auf den Marktanteil, was ihre weit verbreitete Akzeptanz und Integration von Telematiklösungen widerspiegelt. Nutzfahrzeuge hingegen ziehen zunehmend Aufmerksamkeit auf sich, da sie eine verbesserte logistische Effizienz und wachsende regulatorische Anforderungen an die Flottenmanagementfunktionen aufweisen, was zu einem bemerkenswerten Anstieg ihres Marktanteils führt. Die Wachstumstrends zeigen, dass während Personenkraftwagen ihre Position als größtes Segment beibehalten, Nutzfahrzeuge als der am schnellsten wachsende Sektor auftauchen. Dieses Wachstum wird durch Fortschritte in der Konnektivität und Automatisierung sowie durch einen Wandel hin zu intelligenten Transportlösungen vorangetrieben, die Flottenbetreiber und Logistikunternehmen erfreuen und deren betriebliche Effizienz und Kosteneffektivität verbessern.

Personenkraftwagen (Dominant) vs. Nutzfahrzeuge (Aufstrebend)

Personenkraftwagen stellen das dominante Segment im Markt für Automotive OEM Telematik dar, das durch die Integration fortschrittlicher Telematiksysteme für Navigation, Sicherheit und Unterhaltung gekennzeichnet ist. Dieses Segment profitiert von einem verbraucherorientierten Fokus auf verbesserte Fahrerlebnisse und der steigenden Nachfrage nach Konnektivitätsfunktionen. Im Gegensatz dazu sind Nutzfahrzeuge das aufstrebende Segment, das ein schnelles Wachstum erlebt, das durch Telematiklösungen angetrieben wird, die die Flottenmanagementfähigkeiten verbessern, die Produktivität steigern und sich an die sich entwickelnden regulatorischen Standards anpassen. Flottenbetreiber priorisieren Funktionen wie Echtzeit-Tracking und Datenanalysen, was Innovationen in den für dieses Segment angebotenen Telematiklösungen vorantreibt. Infolgedessen sind beide Segmente entscheidend für die Gestaltung der zukünftigen Landschaft der automobilen Telematik.

Nach Verbindungstyp: Eingebettete Telematik (Größter) vs. Tethered Telematik (Schnellwachsend)

Im Markt für Automotive OEM Telematik zeigt das Segment des Verbindungstyps eine vielfältige Landschaft, wobei eingebettete Telematik den größten Anteil hält. Eingebettete Telematik integriert Hardware direkt in das Fahrzeug, was einen nahtlosen Datentransfer und Systemmanagement ermöglicht. Tethered Telematik, obwohl derzeit kleiner im Marktanteil, gewinnt aufgrund der wachsenden Nachfrage nach Flexibilität und Kosteneffektivität in Fahrzeugkonnektivitätslösungen schnell an Bedeutung. Darüber hinaus spielt smartphone-basierte Telematik eine Rolle, ist jedoch in verbraucherangepassten Lösungen verbreiteter als in der OEM-Integration, was eine klare Segmentierung der Präferenzen hervorhebt. Während die Automobilhersteller sich darauf konzentrieren, das Benutzererlebnis zu verbessern, bleibt die Dominanz der eingebetteten Telematik gestärkt. Tethered Telematik profitiert von einer erhöhten Smartphone-Durchdringung und den Verbraucherpräferenzen für weniger aufdringliche und anpassungsfähigere Systeme. Dies korreliert auch mit Trends zu vernetzten Dienstleistungen, die einen signifikanten Wandel in den Automobilstrategien hin zu innovativen Telematiklösungen widerspiegeln.

Eingebettete Telematik (Dominant) vs. Tethered Telematik (Aufstrebend)

Eingebettete Telematik stellt die dominante Kraft im Markt für Automotive OEM Telematik dar und bietet eine robuste Infrastruktur für Datensammlung und Konnektivität. Sie ist im System des Fahrzeugs integriert und bietet verbesserte Leistung, Zuverlässigkeit und eine sichere Plattform zur Verwaltung der Fahrzeugfunktionen. Mit Fortschritten in der Technologie erfüllen eingebettete Lösungen die Compliance-Anforderungen gut und können problemlos Over-the-Air-Software-Updates integrieren. Auf der anderen Seite ist Tethered Telematik als flexible Alternative auf dem Vormarsch, die es Fahrzeugen ermöglicht, über mobile Netzwerke mithilfe eines sekundären Geräts oder einer Smartphone-Anwendung eine Verbindung herzustellen. Dieses Segment ist aufgrund der geringeren Implementierungskosten und der Benutzerfreundlichkeit attraktiv. Es ermöglicht Fahrern den Zugriff auf Telematikdienste, ohne umfangreiche Hardwaremodifikationen vornehmen zu müssen, was es zu einer beliebten Wahl unter Verbrauchern macht.

Nach Funktionalität: Fortgeschrittene Fahrerassistenzsysteme (ADAS) (Größter) vs. Fahrzeugverfolgung und -überwachung (Schnellwachsend)

Der Markt für Automotive OEM Telematik ist durch eine Vielzahl von Funktionalitäten gekennzeichnet, die verschiedenen Verbraucher- und Geschäftsbedürfnissen gerecht werden. Unter diesen Funktionalitäten hält das Fortgeschrittene Fahrerassistenzsystem (ADAS) den größten Marktanteil aufgrund seiner entscheidenden Rolle bei der Verbesserung der Fahrzeugsicherheit und des Fahrkomforts. Im Gegensatz dazu hat sich die Fahrzeugverfolgung und -überwachung als das am schnellsten wachsende Segment herauskristallisiert, angetrieben von einem Anstieg der Nachfrage nach Flottenmanagementlösungen und Echtzeit-Tracking-Fähigkeiten. Wachstumstrends innerhalb der Funktionalitäten werden durch technologische Fortschritte und einen zunehmenden Fokus auf Sicherheit und Effizienz vorangetrieben. Die Nachfrage nach Fern-Diagnosen und -Reparaturen steigt ebenfalls, da sie rechtzeitige Reparaturen und Wartungen ermöglicht und somit die Fahrzeugausfallzeiten reduziert. In der Zwischenzeit bleibt Die Wiederherstellung gestohlener Fahrzeuge entscheidend, um den Fahrzeugbesitzern ein Gefühl der Sicherheit zu geben, was die Notwendigkeit robuster Telematiklösungen zur Verbesserung der Fahrzeugsicherheit und der betrieblichen Effizienz weiter betont.

ADAS (Dominant) vs. Fahrzeugverfolgung (Aufstrebend)

Fortgeschrittene Fahrerassistenzsysteme (ADAS) stellen eine dominante Kraft im Markt für Automotive OEM Telematik dar und beeinflussen erheblich die Kaufentscheidungen der Verbraucher und die Sicherheitsvorschriften. Mit Funktionen, die Fahrern helfen, Unfälle zu vermeiden und das gesamte Fahrerlebnis zu verbessern, werden ADAS-Technologien zunehmend in neue Fahrzeugmodelle integriert. Im Gegensatz dazu ist die Fahrzeugverfolgung und -überwachung eine aufstrebende Funktionalität, die schnell an Bedeutung gewinnt, insbesondere bei Flottenbetreibern und Logistikunternehmen. Ihre Fähigkeit, Echtzeitdaten bereitzustellen, verbessert die betriebliche Effizienz und Verantwortlichkeit. Während ADAS sich hauptsächlich auf individuelle Sicherheit und Komfort konzentriert, betont die Fahrzeugverfolgung Logistik und Effizienz in Transportoperationen und zeigt die vielfältigen Anwendungen von Telematik zur Verbesserung der Fahrzeugnutzung und -verwaltung.

Nach Datenquelle: OBD-Ports (Größter) vs. IoT-Geräte (Schnellwachsend)

Der Markt für Automotive OEM Telematik ist durch eine Vielzahl von Datenquellen gekennzeichnet, wobei On-Board-Diagnose (OBD) Ports derzeit die Marktlandschaft dominieren. OBD-Ports bleiben die am häufigsten genutzte Datenquelle, da sie wesentliche Fahrzeugleistungsdaten bereitstellen und Diagnosen erleichtern, was die Fahrzeugwartung verbessert. Sensoren, zusammen mit Kamera- und Radarsystemen, spielen eine entscheidende Rolle bei der Datensammlung, während IoT-Geräte schnell an Bedeutung gewinnen, da sie eine bessere Konnektivität und Echtzeitdatenanalysen ermöglichen.

Datenquelle: OBD-Ports (Dominant) vs. IoT-Geräte (Aufstrebend)

On-Board-Diagnose (OBD) Ports dienen als Rückgrat der Fahrzeugtelematik und bieten wichtige Einblicke in die Motorleistung und die betriebliche Effizienz. Ihre etablierte Präsenz im Markt wird durch strenge Vorschriften ergänzt, die die Verwendung von OBD zur Emissionskontrolle und Fahrzeugsicherheit vorschreiben. Im Gegensatz dazu stellen Internet of Things (IoT) Geräte eine aufstrebende Kraft dar, die durch Fortschritte in der Konnektivität und der smarten Fahrzeugtechnologie vorangetrieben wird. Diese Geräte ermöglichen eine nahtlose Integration von Daten aus verschiedenen Quellen und unterstützen ein vernetztes Ökosystem, das das Benutzererlebnis verbessert, vorausschauende Wartung erleichtert und die betriebliche Effizienz in automobilen Anwendungen verbessert.

Nach Bereitstellungsmodell: OEM-installiert (Größter) vs. Nachrüstinstalliert (Schnellwachsend)

Im Markt für Automotive OEM Telematik wird das Bereitstellungsmodell zunehmend entscheidend für die Gestaltung der Verbraucherpräferenzen und die Beeinflussung der Marktdynamik. Derzeit halten die OEM-installierten Telematiksysteme den größten Marktanteil, was die wachsende Integration von Telematik in die Fahrzeugproduktion widerspiegelt. Da die Fahrzeughersteller versuchen, Sicherheits-, Navigations- und Konnektivitätsfunktionen zu verbessern, ist das OEM-installierte Segment als Eckpfeiler der Telematiklösungen positioniert, was einen erheblichen Teil der Marktumsätze antreibt. Auf der anderen Seite gewinnt das nachgerüstete Segment an Schwung, da Verbraucher und Flottenbetreiber nach flexiblen, anpassbaren Lösungen nach dem Kauf suchen, was zu seinem schnellen Wachstum führt. Die steigende Nachfrage nach verbesserter Konnektivität und Funktionalität in bestehenden Fahrzeugen treibt dieses Segment voran.

OEM-installiert (Dominant) vs. Nachrüstinstalliert (Aufstrebend)

Die OEM-installierten Telematiksysteme stellen das dominante Segment im Markt für Automotive OEM Telematik dar. Diese Systeme werden typischerweise während des Fahrzeugherstellungsprozesses integriert, um nahtlose Konnektivität und fortschrittliche Funktionen direkt ab Werk zu gewährleisten. OEM-installierte Lösungen bieten in der Regel überlegene Zuverlässigkeit und Leistung, da sie speziell für das Fahrzeugmodell zugeschnitten sind. Im Gegensatz dazu entwickelt sich das nachgerüstete Segment als dynamische Alternative, die Verbrauchern dient, die ihre Fahrzeuge mit modernen Telematiklösungen aufrüsten möchten. Dieses Segment gedeiht aufgrund der Verbrauchernachfrage nach anpassbaren Funktionen, die es den Nutzern ermöglichen, Systeme auszuwählen, die ihren individuellen Vorlieben und Fahrgewohnheiten entsprechen. Diese Nachrüstangebote bieten den Verbrauchern Flexibilität, Zugänglichkeit und eine Vielzahl von Innovationen zur Verbesserung ihres Fahrerlebnisses.

Erhalten Sie detailliertere Einblicke zu Automotive OEM Telematikmarkt

Regionale Einblicke

Nordamerika: Innovationsführer in der Telematik

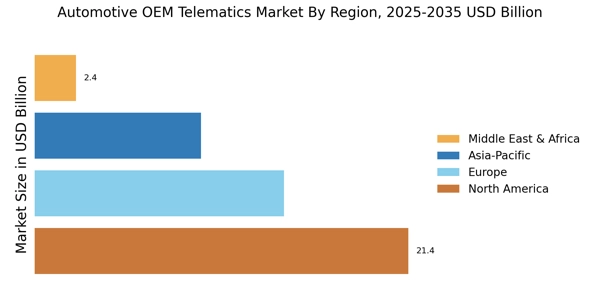
Nordamerika ist der größte Markt für Automotive OEM Telematik und hält etwa 45 % des globalen Anteils. Das Wachstum der Region wird durch die steigende Nachfrage nach vernetzten Fahrzeugen, Fortschritte in der IoT-Technologie und strenge Vorschriften zur Förderung der Fahrzeugsicherheit und der Emissionskontrolle vorangetrieben. Die USA und Kanada sind die Hauptbeiträger, mit einem starken Fokus auf die Verbesserung des Benutzererlebnisses und der Betriebseffizienz durch Telematiklösungen. Die Wettbewerbslandschaft wird von Schlüsselakteuren wie Verizon, AT&T und Harman dominiert, die stark in Forschung und Entwicklung investieren, um Telematikdienste zu innovieren. Die Präsenz großer Automobilhersteller treibt das Marktwachstum weiter an, da sie fortschrittliche Telematiksysteme in ihre Fahrzeuge integrieren. Partnerschaften zwischen Telekommunikationsunternehmen und Automobil-OEMs nehmen ebenfalls zu, was die Dienstleistungsangebote verbessert und die Marktreichweite erweitert.

Europa: Regulierungsgetriebenes Marktumfeld

Europa ist der zweitgrößte Markt für Automotive OEM Telematik und macht etwa 30 % des globalen Marktanteils aus. Das Wachstum der Region wird erheblich durch strenge Vorschriften beeinflusst, die darauf abzielen, die Fahrzeugsicherheit und Umweltstandards zu verbessern. Die Initiativen der Europäischen Union zur Förderung des vernetzten und automatisierten Fahrens sind wichtige Treiber, neben der steigenden Verbrauchernachfrage nach fortschrittlichen Telematikfunktionen in Fahrzeugen. Führende Länder in dieser Region sind Deutschland, Frankreich und das Vereinigte Königreich, wo große Automobilhersteller wie Daimler und Bosch ihren Sitz haben. Die Wettbewerbslandschaft ist durch eine Mischung aus etablierten Akteuren und innovativen Start-ups gekennzeichnet, die alle um Marktanteile konkurrieren. Die Präsenz von Regulierungsbehörden stellt sicher, dass Telematiklösungen hohe Sicherheits- und Effizienzstandards erfüllen, was ein robustes Marktumfeld fördert.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur im Automotive OEM Telematik-Markt und hält etwa 20 % des globalen Anteils. Das Wachstum der Region wird durch die steigende Fahrzeugproduktion, steigende verfügbare Einkommen und eine wachsende Nachfrage nach vernetzten Fahrzeugtechnologien vorangetrieben. Länder wie China und Japan stehen an der Spitze, wobei staatliche Initiativen die Entwicklung intelligenter Transportsysteme und Telematiklösungen unterstützen. China ist der größte Markt in der Region, mit einem starken Fokus auf Elektrofahrzeuge und Technologien für autonomes Fahren. Die Wettbewerbslandschaft umfasst sowohl lokale als auch internationale Akteure, darunter TomTom und Telefónica, die ihre Angebote erweitern, um der wachsenden Nachfrage gerecht zu werden. Die einzigartigen Herausforderungen der Region, wie unterschiedliche regulatorische Umgebungen, erfordern maßgeschneiderte Telematiklösungen, um den unterschiedlichen Verbraucherbedürfnissen gerecht zu werden.

Mittlerer Osten und Afrika: Unerschlossene Marktchancen

Der Mittlere Osten und Afrika stellen einen aufstrebenden Markt für Automotive OEM Telematik dar und machen etwa 5 % des globalen Anteils aus. Das Wachstum in dieser Region wird durch die steigende Fahrzeugbesitzrate, Urbanisierung und ein wachsendes Augenmerk auf Verkehrssicherheit und Effizienz vorangetrieben. Die Regierungen beginnen, Vorschriften zu erlassen, die die Einführung von Telematiklösungen fördern, was voraussichtlich das Marktwachstum in den kommenden Jahren weiter ankurbeln wird. Führende Länder in dieser Region sind Südafrika und die VAE, wo ein wachsendes Interesse an vernetzten Fahrzeugtechnologien besteht. Die Wettbewerbslandschaft entwickelt sich noch, mit Chancen für sowohl lokale als auch internationale Akteure, um Fuß zu fassen. Mit der Verbesserung der Infrastruktur und dem Anstieg des Verbraucherbewusstseins ist der Telematikmarkt im Mittleren Osten und Afrika auf signifikantes Wachstum vorbereitet.

Automotive OEM Telematikmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Automotive OEM Telematik-Markt ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch schnelle technologische Fortschritte und die steigende Nachfrage der Verbraucher nach vernetzten Fahrzeuglösungen vorangetrieben wird. Schlüsselakteure wie Verizon (US), Bosch (DE) und Harman (US) positionieren sich strategisch durch Innovation und Partnerschaften. Verizon (US) konzentriert sich darauf, seine 5G-Fähigkeiten zu verbessern, um fortschrittliche Telematikdienste zu unterstützen, während Bosch (DE) die Integration von KI- und IoT-Technologien betont, um die Fahrzeug- und Betriebseffizienz zu verbessern. Harman (US) nutzt seine Expertise in vernetzten Fahrzeugtechnologien, um Allianzen mit Automobilherstellern zu schmieden und so seine Marktpräsenz zu stärken. Gemeinsam tragen diese Strategien zu einem wettbewerbsintensiven Umfeld bei, das zunehmend auf technologischer Differenzierung und kollaborativer Innovation basiert. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion und optimieren die Lieferketten, um die Betriebseffizienz zu steigern. Die Marktstruktur scheint moderat fragmentiert zu sein, mit mehreren Akteuren, die um Marktanteile konkurrieren. Der Einfluss großer Unternehmen wie AT&T (US) und Continental (DE) ist jedoch erheblich, da sie weiterhin innovieren und ihre Dienstleistungsangebote erweitern. Diese Wettbewerbsstruktur deutet darauf hin, dass, während es Raum für kleinere Akteure gibt, die Dominanz etablierter Firmen wahrscheinlich die Marktdynamik erheblich prägen wird.
Im August kündigte AT&T (US) eine strategische Partnerschaft mit einem führenden Automobilhersteller an, um Telematiklösungen der nächsten Generation zu entwickeln, die Edge-Computing nutzen. Diese Zusammenarbeit wird voraussichtlich die Echtzeit-Datenverarbeitungsfähigkeiten verbessern und somit die Fahrzeugleistung und das Benutzererlebnis steigern. Die strategische Bedeutung dieser Partnerschaft liegt in der Fähigkeit von AT&T, seine Telekommunikationsinfrastruktur mit der Automobiltechnologie zu integrieren, was möglicherweise einen neuen Standard für Telematikdienste in der Branche setzt.
Im September stellte Bosch (DE) eine neue Telematikplattform vor, die die Kommunikation zwischen Fahrzeug und allem (V2X) erleichtert. Diese Plattform zielt darauf ab, die Verkehrssicherheit und das Verkehrsmanagement zu verbessern, indem Fahrzeuge miteinander und mit der Infrastruktur kommunizieren können. Die Einführung dieser Plattform unterstreicht Boschs Engagement für Innovation und positioniert das Unternehmen als führend in der Entwicklung von Lösungen für intelligente Mobilität, die zukünftige Telematik-Anwendungen erheblich beeinflussen könnten.
Im Oktober brachte Harman (US) eine umfassende Suite von Telematikdiensten auf den Markt, die darauf abzielt, das Flottenmanagement für Nutzfahrzeuge zu verbessern. Diese Suite umfasst fortschrittliche Analysen und Echtzeit-Überwachungsfähigkeiten, die voraussichtlich die Betriebseffizienz für Flottenbetreiber verbessern werden. Die strategische Bedeutung dieses Starts liegt in Harmans Fähigkeit, der wachsenden Nachfrage nach datengestützten Lösungen im Flottenmanagement gerecht zu werden und damit seinen Wettbewerbsvorteil im Telematikmarkt zu stärken.
Im Oktober zeigt der Automotive OEM Telematik-Markt Trends wie Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz. Strategische Allianzen zwischen Schlüsselakteuren prägen zunehmend die Wettbewerbslandschaft, fördern Innovationen und verbessern die Dienstleistungsangebote. Ausblickend scheint es, dass sich die wettbewerbliche Differenzierung von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf technologische Innovation, Zuverlässigkeit in den Lieferketten und die Fähigkeit, fortschrittliche, integrierte Lösungen zu liefern, die den sich entwickelnden Bedürfnissen von Verbrauchern und Unternehmen gerecht werden, entwickeln wird.

Zu den wichtigsten Unternehmen im Automotive OEM Telematikmarkt-Markt gehören

Branchenentwicklungen

  • Q2 2024: Volkswagen bringt neuen ID.7 mit fortschrittlicher Telematikplattform auf den Markt Volkswagen stellte seine neue ID.7 Elektro-Limousine in Europa vor, die ein verbessertes OEM-Telematiksystem bietet, das Over-the-Air-Updates, Echtzeit-Diagnosen und verbesserte Konnektivitätsdienste für Fahrer ermöglicht.
  • Q2 2024: Ford und Google kündigen erweiterte Partnerschaft zur Integration von Google Cloud KI in Telematik an Ford gab eine erweiterte Partnerschaft mit Google bekannt, um die KI und Datenanalyse von Google Cloud in seine OEM-Telematikplattform zu integrieren, mit dem Ziel, die prädiktive Wartung und vernetzte Fahrzeugdienste zu verbessern.
  • Q3 2024: General Motors bringt OnStar-Versicherung in Europa auf den Markt und nutzt OEM-Telematikdaten General Motors erweiterte sein OnStar-Versicherungsangebot auf ausgewählte europäische Märkte und nutzt Echtzeit-Telematikdaten seiner Fahrzeuge, um nutzungsbasierte Versicherungsprodukte anzubieten.
  • Q2 2024: Renault und Qualcomm unterzeichnen Partnerschaft für Plattformen vernetzter Autos der nächsten Generation Renault und Qualcomm gingen eine mehrjährige Partnerschaft ein, um fortschrittliche Telematik- und Konnektivitätslösungen für die kommenden Elektro- und Hybridfahrzeuge von Renault gemeinsam zu entwickeln.
  • Q3 2024: Toyota bringt neuen telematikfähigen Safety Connect-Service in Indien auf den Markt Toyota stellte seinen Safety Connect-Telematikdienst in Indien vor, der Notfallhilfe, Fahrzeugverfolgung und Fern-Diagnosen für neue Modelle bietet.
  • Q2 2024: Hyundai Motor Group eröffnet neues Telematik-F&E-Zentrum in Singapur Hyundai Motor Group eröffnete ein neues Forschungs- und Entwicklungszentrum in Singapur, das sich auf die Weiterentwicklung von OEM-Telematik- und vernetzten Fahrzeugtechnologien konzentriert.
  • Q3 2024: Stellantis und Amazon starten gemeinsame cloudbasierte Telematikplattform für globale Flotten Stellantis und Amazon haben eine neue cloudbasierte Telematikplattform gestartet, die Echtzeit-Flottenmanagement und Analysen für gewerbliche Kunden weltweit bereitstellt.
  • Q2 2024: Mercedes-Benz erweitert 'me connect'-Telematikdienste nach Südamerika Mercedes-Benz kündigte die Einführung seiner 'me connect'-OEM-Telematikplattform in mehreren südamerikanischen Ländern an, die Fernfahrzeugmanagement und Sicherheitsfunktionen bietet.
  • Q3 2024: BMW und Vodafone unterzeichnen Vertrag zur Bereitstellung von 5G-Telematik in neuen Modellen BMW und Vodafone unterzeichneten eine Vereinbarung, um kommende BMW-Modelle mit 5G-fähigen Telematiksystemen auszustatten, die die Konnektivität verbessern und neue digitale Dienste ermöglichen.
  • Q2 2024: Nissan bringt nächste Generation der Telematikplattform in Japan auf den Markt Nissan stellte seine nächste Generation der OEM-Telematikplattform in Japan vor, die verbesserte Fahrzeugkonnektivität, Over-the-Air-Updates und verbesserte Fahrerassistenzfunktionen bietet.
  • Q3 2024: Honda geht Partnerschaft mit Microsoft ein, um KI-gestützte Telematik für Elektrofahrzeuge zu entwickeln Honda gab eine Partnerschaft mit Microsoft bekannt, um KI-gestützte Telematiklösungen für seine kommende Elektrofahrzeugreihe gemeinsam zu entwickeln, mit Fokus auf prädiktive Wartung und personalisierte Fahrerlebnisse.
  • Q2 2024: Tesla eröffnet neues Telematik-Datenzentrum in Deutschland, um den EU-Datenschutzbestimmungen zu entsprechen Tesla eröffnete ein spezielles Telematik-Datenzentrum in Deutschland, um Fahrzeugdaten lokal zu speichern und zu verarbeiten und so die Einhaltung der neuen Datenschutzbestimmungen der Europäischen Union zu gewährleisten.

Zukunftsaussichten

Automotive OEM Telematikmarkt Zukunftsaussichten

Der Markt für Telematik im Automobil-OEM wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 6,86% wachsen, angetrieben durch Fortschritte in der Konnektivität, Datenanalyse und regulatorische Unterstützung.

Neue Möglichkeiten liegen in:

  • Integration von KI-gesteuerten prädiktiven Wartungslösungen

Bis 2035 wird der Markt voraussichtlich robust sein, angetrieben durch Innovation und zunehmende Akzeptanz.

Marktsegmentierung

Marktdatenquelle Ausblick für Telematik im Automobil-OEM

  • On-Board-Diagnose (OBD) Anschlüsse
  • Sensoren
  • Kamera- und Radarsysteme
  • Internet der Dinge (IoT) Geräte

Marktausblick für Fahrzeugtypen in der Telematik im Automobil-OEM

  • Personenwagen
  • Nutzfahrzeuge
  • Baumaschinen
  • Landwirtschaftliche Geräte

Marktausblick für Funktionalitäten in der Telematik im Automobil-OEM

  • Fern-Diagnose und -Reparatur
  • Fahrzeugverfolgung und -überwachung
  • Wiederbeschaffung gestohlener Fahrzeuge
  • Fortschrittliche Fahrerassistenzsysteme (ADAS)
  • Infotainment und Konnektivität

Marktausblick für Verbindungstypen in der Telematik im Automobil-OEM

  • Eingebettete Telematik
  • Verbundene Telematik
  • Smartphone-basierte Telematik

Marktausblick für Bereitstellungsmodelle in der Telematik im Automobil-OEM

  • OEM-installiert
  • Nachrüst-installiert
  • Cloud-basiert

Berichtsumfang

MARKTGRÖSSE 2024 47,64 (Milliarden USD)
MARKTGRÖSSE 2025 50,91 (Milliarden USD)
MARKTGRÖSSE 2035 98,86 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 6,86 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
GRUNDJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen, die profiliert werden Verizon (US), AT&T (US), Bosch (DE), Continental (DE), Daimler (DE), Harman (US), TomTom (NL), Telefónica (ES), T-Mobile (DE)
Abgedeckte Segmente Fahrzeugtyp, Verbindungstyp, Funktionalität, Datenquelle, Bereitstellungsmodell, regional
Wichtige Marktchancen Die Integration fortschrittlicher Konnektivitätsfunktionen steigert die Verbrauchernachfrage im Automotive OEM Telematik-Markt.
Wichtige Marktdynamiken Die steigende Nachfrage nach vernetzten Fahrzeugen treibt Innovationen in den Telematiklösungen und -diensten der Automobilhersteller voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Was ist die prognostizierte Marktbewertung des Automotive OEM Telematics Marktes bis 2035?

Die prognostizierte Marktbewertung für den Automotive OEM Telematics Markt beträgt bis 2035 98,86 Milliarden USD.

Wie hoch war die Marktbewertung des Automotive OEM Telematics Marktes im Jahr 2024?

Die Gesamtmarktbewertung des Automotive OEM Telematics Marktes betrug im Jahr 2024 47,64 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Automotive OEM Telematics Markt während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Automotive OEM Telematics Markt während des Prognosezeitraums 2025 - 2035 beträgt 6,86%.

Welche Unternehmen gelten als Schlüsselakteure im Automotive OEM Telematics Markt?
Schlüsselakteure im Automotive OEM Telematics Markt sind Verizon, AT&T, Bosch, Continental, Daimler, Harman, TomTom, Telefónica und T-Mobile.
Was sind die prognostizierten Bewertungen für Personenkraftwagen im Automotive OEM Telematics Markt?

Die prognostizierten Bewertungen für Personenkraftwagen im Automotive OEM Telematics Markt liegen zwischen 20,0 und 40,0 Milliarden USD.

Wie vergleicht sich der Markt für Nutzfahrzeuge mit dem für Baumaschinen hinsichtlich der Bewertung?

Der Markt für Nutzfahrzeuge wird voraussichtlich zwischen 15,0 und 30,0 Milliarden USD liegen, während Baumaschinen voraussichtlich zwischen 7,0 und 15,0 Milliarden USD liegen werden.

Wie hoch ist der Bewertungsbereich für Embedded Telematics im Automotive OEM Telematics Markt?

Der Bewertungsbereich für Embedded Telematics wird voraussichtlich zwischen 20,0 und 40,0 Milliarden USD liegen.

Welche Funktionen werden voraussichtlich das Wachstum im Automotive OEM Telematics Markt antreiben?

Wichtige Funktionen, die das Wachstum antreiben, umfassen fortschrittliche Fahrerassistenzsysteme (ADAS) mit einer prognostizierten Bewertung von 15,0 bis 30,0 Milliarden USD und Infotainment und Konnektivität mit einem Wert von 14,64 bis 32,86 Milliarden USD.

Wie hoch ist die erwartete Bewertung für OEM-installierte Telematiklösungen bis 2035?
Die erwartete Bewertung für OEM-installierte Telematiklösungen wird voraussichtlich zwischen 25,0 und 55,0 Milliarden USD bis 2035 liegen.
Welche Arten von Datenquellen werden im Automotive OEM Telematics Markt voraussichtlich bedeutend sein?
Bedeutende Datenquellen sind Sensoren, die voraussichtlich zwischen 15,0 und 30,0 Milliarden USD liegen werden, sowie Kamera- und Radarsysteme, die voraussichtlich zwischen 12,0 und 25,0 Milliarden USD liegen werden.
Autor
Author
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.