Automotive-Navigationssysteme-Markt (2025 - 2035)

Marktforschungsbericht für Kfz-Navigationssysteme nach Komponente (Hardware, Software, Dienste), nach Fahrzeugtyp (Pkw, Nutzfahrzeuge), nach Technologie (eingebettet (OEM-installiert), angebunden (Smartphone-Projektion), integriert (Hybrid-Cloud)) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Branchenprognose bis 2035
ID: MRFR/AT/6393-CR 100 Pages Shubham Munde, Swapnil Palwe Last Updated: September 15, 2026
Automotive Navigation Systems Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)8.4%
2025 Market SizeUSD 28.7 Billion
2035 Market SizeUSD 64.2 Billion
Key Players
Robert Bosch
Garmin
HERE Technologies
TomTom
Pioneer
Harman International
Opportunities
  • High-Definition Mapping for Autonomous Vehicle Stacks
  • Navigation-as-a-Service Subscription Models
  • Emerging-Market Leapfrog via Smartphone-Integrated Navigation

Automotive Navigation Systems Market Summary

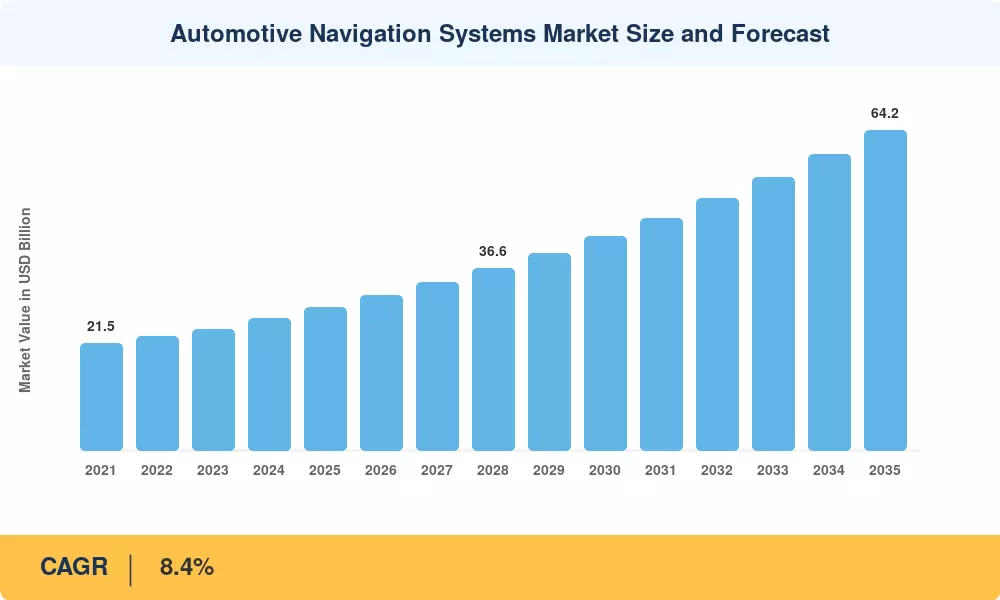
Der Markt für Kfz-Navigationssysteme wurde im Jahr 2025 auf 28,7 Milliarden US-Dollar geschätzt und wird voraussichtlich von 31,1 Milliarden US-Dollar im Jahr 2026 auf 64,2 Milliarden US-Dollar im Jahr 2035 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 8,4 % im Prognosezeitraum (2026–2035) entspricht. Zwei Katalysatoren beschleunigen diesen Weg: die Richtlinie über intelligente Verkehrssysteme der Europäischen Union, die eine kooperative Navigationsinfrastruktur für alle neuen Fahrzeugplattformen bis 2028 vorschreibt, und die Zuweisung von 7,3 Milliarden US-Dollar durch das US-Verkehrsministerium für vernetzte Fahrzeugkorridore im Rahmen des überparteilichen Infrastrukturgesetzes[1]. Diese politischen Verpflichtungen verwandeln die Navigation von einer Komfortfunktion in eine regulierte Sicherheitsinfrastruktur.

Ein grundlegender Technologiewandel verändert den Markt für Automobilnavigationssysteme. Ältere eigenständige GPS-Geräte mit statischen Kartendatenbanken weichen cloudbasierten,Sensor-fusionierte Plattformen, die Satellitenortung mit Kamera-, LiDAR- und V2X-Eingängen kombinieren. Allein im Jahr 2024 investierten die Automobilhersteller insgesamt schätzungsweise 4,1 Milliarden US-Dollar in die Forschung und Entwicklung eingebetteter Navigation, wobei ein wachsender Anteil in hochauflösende Kartenebenen floss, die autonome Fahrfunktionen der Stufe 3+ unterstützen. Der Übergang erfolgt nicht schrittweise – er stellt eine architektonische Änderung auf Plattformebene in der Art und Weise dar, wie Fahrzeuge Straßennetze wahrnehmen und mit ihnen interagieren.

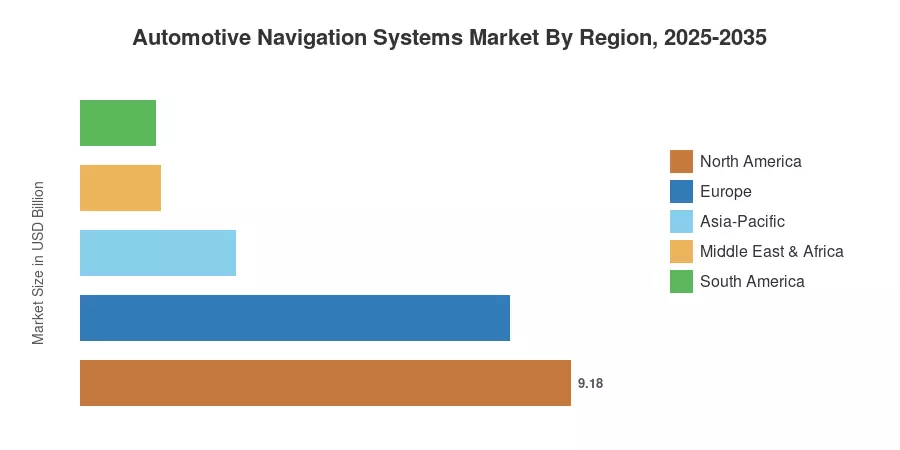
Nordamerika verfügt mit etwa 32 % über den größten Anteil am Markt für Automobilnavigationssysteme, was auf hohe OEM-Einbettungsraten und robuste Abonnementeinnahmen für vernetzte Fahrzeuge zurückzuführen ist. Der asiatisch-pazifische Raum ist mit einer prognostizierten jährlichen Wachstumsrate von 10,1 % die am schnellsten wachsende Region, angetrieben durch die steigende Fahrzeugproduktion in China und Indien sowie aggressive Smart-City-Investitionsprogramme. Europa hält etwa 28 % des Weltmarktes, verankert durch strenge eCall- und C-ITS-Vorschriften. Da die Vorschriften zum autonomen Fahren in allen drei Regionen ausgereift sind, werden die Navigationssysteme, die diese Fähigkeiten unterstützen, bis 2035 zum entscheidenden Wettbewerbsschauplatz.


Wichtige Erkenntnisse aus dem Bericht

• Nach Technologie

  • Eingebettete OEM-Navigationsplattformen machen etwa 58 % des gesamten Marktumsatzes aus, was die Strategien der Automobilhersteller widerspiegelt, sich wiederkehrende Produkte zu sichernSoftwareAbonnementeinnahmen.
  • Mit der Cloud verbundene Navigationslösungen verzeichnen im Zeitraum 2026–2035 ein jährliches Wachstum von 11,2 % und übertreffen damit Offline-First-Architekturen bei weitem.
  • Der Anteil tragbarer Navigationsgeräte auf dem Nachrüstmarkt ist weiterhin rückläufig und soll bis 2030 voraussichtlich unter 3,8 Milliarden US-Dollar sinken.

• Nach Fahrzeugtyp

  • Personenkraftwagen machen etwa 74 % der gesamten Marktnachfrage nach Automobilnavigationssystemen aus, was auf höhere Anschlussraten pro Einheit im Vergleich zu gewerblichen Flotten zurückzuführen ist.
  • Nutzfahrzeuge sind mit einer durchschnittlichen jährlichen Wachstumsrate von 9,6 % das am schnellsten wachsende Fahrzeugsegment, angetrieben durch die Integration der Flottentelematik und behördliche Auflagen für die Streckenführung mit digitalem Tachographen.

• Nach Region

  • Nordamerika ist mit einem geschätzten Marktanteil von 32 % führend auf dem Markt für Navigationssysteme für Kraftfahrzeuge, gestützt durch die starke Verbreitung vernetzter Fahrzeuge in den Vereinigten Staaten.
  • Der asiatisch-pazifische Raum wächst bis 2035 um 10,1 % CAGR, unterstützt durch Chinas nationale Strategie für intelligenten Transport und Indiens wachsenden Fahrzeugbesitz der Mittelschicht.
  • Europa verfügt bis 2025 über einen Marktwert von etwa 8,0 Milliarden US-Dollar, der durch Investitionen in den C-ITS-Korridor und strenge Sicherheitsvorschriften gestützt wird.


Marktgröße und Prognose für Kfz-Navigationssysteme (2021–2035)

Schätzungen der Marktgröße basieren auf einer triangulierten Methodik, die eine Top-Down-Umsatzanalyse aus finanziellen Offenlegungen von Tier-1-Lieferanten, Bottom-Up-Modelle für den Versand von Einheiten aus OEM-Produktionsdaten und eine Kreuzvalidierung mit der Regierung kombiniertVerkehrsinfrastrukturAusgabendatenbanken. Bei den historischen Zahlen (2021–2024) handelt es sich um bestätigte Istwerte; 2025 ist eine validierte Basisjahrschätzung; Die Werte für 2026–2035 spiegeln die Modellierung des Gesamtwachstums bei der angegebenen CAGR wider.
Automotive Navigation Systems Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Autonome Fahrregelung Beschleunigung +1,8 % Global Langfristig (≥4 Jahre)
Erlösmodelle für Connected-Car-Abonnements +1,5 % Nordamerika, Europa Mittelfristig (2–4 Jahre)
Verbreitung von Elektrofahrzeugen und reichweitenoptimiertes Routing +1,3 % Global Mittelfristig (2–4 Jahre)
Investitionen in Smart-City- und V2X-Infrastruktur +1,1 % Asien-Pazifik, Europa Langfristig (≥4 Jahre)
SmartphoneSpiegelungsplattformmandate +0,9 % Nordamerika, Asien-Pazifik Kurzfristig (≤2 Jahre)
Reifung des OTA-Software-Update-Ökosystems +0,7 % Global Mittelfristig (2–4 Jahre)
Flottenmanagement und kommerzielles Telematikwachstum +0,6 % Global Kurzfristig (≤2 Jahre)


Beschleunigung des autonomen Fahrens

Der Vorstoß zum autonomen Betrieb der Level 3 und 4 schreibt die Navigationsanforderungen von Grund auf neu. Die Wirtschaftskommission der Vereinten Nationen für Europa (UNECE) hat die Regelung Nr. 157 für automatisierte Spurhaltesysteme genehmigt, die zentimetergenaue Kartenebenen in Echtzeit als Voraussetzung für die Typgenehmigung in über 60 Ländern vorschreibt. Das überarbeitete japanische Straßenverkehrsgesetz schreibt in ähnlicher Weise vor, dass Fahrzeuge, die über Stufe 3 fahren, kontinuierlich aktualisierte digitale Kartendatenbanken unterhalten müssen. Diese regulatorischen Rahmenbedingungen verwandeln die Navigation von einem Verbraucher-Convenience-Tool in ein Compliance-kritisches Subsystem und erweitern den adressierbaren Markt für den Markt für Automobilnavigationssysteme um schätzungsweise 15–18 % über das, was eine freiwillige Einführung allein bewirken würde.

Erlösmodelle für Connected-Car-Abonnements

Autohersteller reorganisieren ihre Geschäftsmodelle, um wiederkehrenden Softwareumsätzen Priorität einzuräumen, wobei die Navigation im Mittelpunkt dieses Ansatzes steht. Im Geschäftsjahr 2024 meldete General Motors Abonnementeinnahmen für vernetzte Dienste in Höhe von 2,1 Milliarden US-Dollar, wobei Navigation und Echtzeit-Verkehrsdienste die Funktionskategorie mit der höchsten Interaktion ausmachten[13]. BMW, Mercedes-Benz und Stellantis haben jeweils abgestufte Navigationsabonnements eingeführt, die Premium-Funktionen einschränken, einschließlich Live-Verkehrsumleitung,SatellitBildüberlagerungen und prädiktive Ankunftsinformationen bis hin zu monatlichen oder jährlichen Gebühren. Diese Abonnementarchitektur verändert die Einheitsökonomie des Marktes für Kfz-Navigationssysteme grundlegend, indem sie eine dauerhafte Einnahmequelle generiert, die sich über die Lebensdauer des Fahrzeugs ansammelt.


Verbreitung von Elektrofahrzeugen und reichweitenoptimiertes Routing

Batterie-Elektrofahrzeuge führen zu Navigationsanforderungen, mit denen Fahrzeuge mit Verbrennungsmotor nie konfrontiert waren. Reichweitenangst, Ladestationsverfügbarkeit und energieoptimierte Routenplanung erfordern, dass Navigationsplattformen Daten zum Batterieladezustand, Ladenetzwerk-APIs und Echtzeit-Energiepreise in Routenberechnungen integrieren[6]. Die Internationale Energieagentur meldete im Jahr 2024 weltweit 17 Millionen verkaufte Elektrofahrzeuge und prognostiziert, dass die Flotte bis 2030 250 Millionen Einheiten überschreiten wird[18]. Jedes dieser Fahrzeuge benötigt ein Navigationssystem, das in der Lage ist, Ladestopps dynamisch zu planen – eine Anforderung, die sowohl die Hardwarekomplexität als auch den Software-Abonnementwert im Markt für Automobilnavigationssysteme erhöht.

Investitionen in Smart-City- und V2X-Infrastruktur

Die Vehicle-to-Everything-Kommunikation wandelt sich von Pilotprogrammen zum Produktionseinsatz. Das chinesische Ministerium für Industrie und Informationstechnologie hat im Rahmen seines nationalen Entwicklungsplans 2025 50 Milliarden RMB (ca. 6,9 Milliarden US-Dollar) für die intelligente Verkehrsinfrastruktur bereitgestellt, darunter straßenseitige Einheiten, die Echtzeit-Signalphasen-, Bauzonen- und Gefahrendaten direkt an fahrzeuginterne Navigationsplattformen übertragen[11]. Das C-ITS-Korridorprogramm der Europäischen Kommission verbindet über 4.000 km wichtige Autobahnen mit kooperativer Infrastruktur. Diese Investitionen schaffen ein Datenökosystem, das Navigationssysteme aufnehmen und anzeigen müssen, wodurch die technische Messlatte – und die Umsatzchancen – für den Markt für Automobilnavigationssysteme höher gelegt werden.


Analyse der Auswirkungen von Beschränkungen

Bei den nachstehenden Auswirkungsprozentsätzen handelt es sich um Richtungsschätzungen der Auswirkungen der einzelnen Beschränkungen auf das Marktwachstum. Sie stellen modellierte Reibungsfaktoren dar, keine direkten Subtraktionen von der Gesamt-CAGR.

Zurückhaltung ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Smartphone-Substitutionseffekt −0,9 % Global Kurzfristig (≤2 Jahre)
Hohe Kostenbelastung für eingebettete Systeme für OEMs −0,7 % Schwellenländer Mittelfristig (2–4 Jahre)
Datenschutz- und Lokalisierungsbestimmungen −0,5 % Europa, China Langfristig (≥4 Jahre)
Kartieren Sie Datenaktualitäts- und Genauigkeitslücken −0,4 % Global Mittelfristig (2–4 Jahre)
Cybersicherheitslücken in der vernetzten Navigation −0,3 % Nordamerika, Europa Langfristig (≥4 Jahre)


Smartphone-Substitutionseffekt

Kostenlose Navigations-Apps auf Smartphones – insbesondere Google Maps und Apple Maps – stellen nach wie vor die größte Wettbewerbsbedrohung für dedizierte Automobilnavigationssysteme dar. Eine J.D. Power-Umfrage aus dem Jahr 2024 ergab, dass 47 % der Neuwagenbesitzer mit integrierten Navigationssystemen in den ersten sechs Monaten nach dem Besitz immer noch standardmäßig auf ihr Smartphone zurückgreifen, um detaillierte Wegbeschreibungen zu erhalten[19]. Diese Substitution untergräbt das wahrgenommene Wertversprechen der werkseitig installierten Navigation und schränkt die Preismacht der OEMs ein. Besonders groß ist die Herausforderung in preissensiblen Segmenten, in denen Käufer sich weigern, 800–1.500 US-Dollar für die eingebettete Navigation zu zahlen, wenn sie eine kostenlose Alternative in der Tasche haben.

Hohe Kostenbelastung für eingebettete Systeme für OEMs

Durch die Integration leistungsstarker Navigationshardware – GNSS-Empfänger mit mehreren Konstellationen, Koppelnavigationssensoren, hochauflösende Displays und dedizierte Verarbeitungseinheiten – erhöhen sich die Stücklistenkosten pro Fahrzeug je nach Systemstufe um 250–600 USD[20]. Für Automobilhersteller, die im Fahrzeugsegment unter 20.000 US-Dollar konkurrieren, das den Großteil des Verkaufsvolumens in Indien, Südostasien und Lateinamerika ausmacht, ist dieser Kostenaufschlag schwer zu absorbieren oder weiterzugeben. Das Ergebnis sind niedrigere Navigationseinbettungsraten genau in den Märkten, die das schnellste Wachstum der Fahrzeugverkäufe verzeichnen, was zu strukturellem Gegenwind für den Markt für Automobilnavigationssysteme in Schwellenländern führt.

Datenschutz- und Lokalisierungsbestimmungen

Navigationssysteme unterliegen strengen Vorschriften hinsichtlich der Erfassung, Speicherung und Übertragung von Standortdaten, wie in der Datenschutz-Grundverordnung der Europäischen Union und dem Gesetz zum Schutz personenbezogener Daten in China festgelegt[21]. Darüber hinaus schreiben die chinesischen Vermessungs- und Kartierungsgesetze vor, dass die gesamte Kartendatenverarbeitung auf inländischen Servern durchgeführt wird, die von lizenzierten Unternehmen betrieben werden. Diese Anforderung hat dazu geführt, dass zahlreiche globale Navigationsanbieter ihre Aktivitäten in China komplett umstrukturieren mussten. Der regulatorische Flickenteppich erschwert die Produkteinführung globaler Erstausrüster, die auf dem Markt für Automobilnavigationssysteme tätig sind, und die Compliance-Kosten erhöhen sich in den einzelnen Gerichtsbarkeiten.


Automotive Navigation Systems Market Opportunities

Hochauflösende Kartierung für autonome Fahrzeugstapel

Die autonome Fahrzeugpipeline schafft eine völlig neue Ebene der Navigationsnachfrage, die es vor fünf Jahren noch nicht gab. HD-Karten mit Genauigkeit auf Spurebene, semantischen 3D-Ebenen und Änderungserkennung in Echtzeit stellen eine Premium-Produktkategorie dar, für die drei- bis fünfmal höhere Lizenzgebühren pro Fahrzeug anfallen als bei herkömmlichen Navigationsdatenbanken. Unternehmen, die kontinuierlich aktualisierte HD-Kartenebenen bereitstellen können, positionieren sich als kritische Infrastrukturanbieter für jeden OEM, der Autonomie der Stufe 3+ anstrebt.

Navigation-as-a-Service-Abonnementmodelle

Die Verlagerung von einmaligen Kartenlizenzgebühren zu wiederkehrenden Abonnementeinnahmen verbessert den Lifetime-Wert jeder Navigationsinstallation grundlegend. OEMs, die die Navigation erfolgreich in eine Abonnementplattform umwandeln, können wiederkehrende Einnahmen in Höhe von 120–300 USD pro Fahrzeug und Jahr generieren, verglichen mit einer einmaligen Lizenzzahlung von 500–800 USD. Dieses Modell ermöglicht auch die kontinuierliche Bereitstellung von Funktionen – prädiktives Routing, personalisierte Point-of-Interest-Empfehlungen, dynamisches versicherungsbezogenes Routing –, was die Benutzereinbindung vertieft und die Abwanderung reduziert.

Sprung in die Schwellenländer durch Smartphone-integrierte Navigation

Märkte in Südostasien, Afrika südlich der Sahara und Teilen Lateinamerikas können den kostspieligen Zyklus eingebetteter Navigationshardware durch die Einführung leichter Smartphone-Projektionsarchitekturen vollständig umgehen. Weltweit sind mehr als 4 Milliarden Smartphones mit GPS-Funktion installiert, und drahtlose Projektionsprotokolle liefern jetzt nahezu native Anzeigequalität zu einem Bruchteil der Kosten für eingebettete Systeme. Dieser Ansatz öffnet den Markt für Automobilnavigationssysteme für Fahrzeugsegmente, die bisher als nicht adressierbar galten.

Integration von Ladenetzwerken für Elektrofahrzeuge und Datenmonetarisierung

Die Entscheidungsebene zwischen Elektrofahrzeugen und Ladenetzen wird durch Navigationsplattformen gebildet, die Echtzeit-Verfügbarkeit, Preise und Reservierungsfunktionen von Ladestationen integrieren. Diese Vermittlerrolle ermöglicht provisionsbasierte Erlösmodelle, die mit dem Betrieb von Hotelbuchungsplattformen vergleichbar sind. Navigationsanbieter erhalten von den Ladenetzbetreibern Gebühren pro Transaktion. Dies stellt eine milliardenschwere Möglichkeit zur Datenmonetarisierung dar, da das weltweite öffentliche Ladenetzwerk bis 2030 voraussichtlich über 15 Millionen Stationen umfassen wird.


Optimierung der Flotten- und Nutzfahrzeugnavigation

Kommerzielle Flotten, die unter strengen Treibstoffkosten- und Lieferfensterbeschränkungen betrieben werden, stellen hochwertige Navigationskunden dar, die bereit sind, Premiumpreise für vorausschauenden Verkehr, gewichtsbeschränkte Routenführung und Multi-Stop-Optimierungs-Engines zu zahlen. Der weltweite Markt für Flottenmanagement wird bis 2030 voraussichtlich 52 Milliarden US-Dollar überschreiten, und die Navigation bildet die grundlegende Datenschicht für nahezu jedes Tool zur Flottenoptimierung.


Automotive Navigation Systems Market Future Outlook

KI-gestützte prädiktive Navigation

Durch künstliche Intelligenz wird die Navigation von einem reaktiven Instrument zu einem vorausschauenden Copiloten. Modelle für maschinelles Lernen, die auf Milliarden von Fahrtmustern trainiert wurden, können Staus im Voraus vorhersagen, Abfahrtszeiten empfehlen, die die Reisezeit minimieren, und Routen dynamisch auf der Grundlage der vorhergesagten Verkehrsbedingungen und nicht nur auf der Grundlage der aktuellen anpassen. Es wird erwartet, dass bis 2030 KI-gesteuerte prädiktive Navigation als Standardfunktion in 65 % der in entwickelten Märkten verkauften Neufahrzeuge integriert sein wird, was die Erwartungen der Verbraucher an den Markt für Automobilnavigationssysteme deutlich steigern wird.


Autonome Fahrzeugnavigationsarchitektur

Der Übergang zum autonomen Fahren erfordert ein völliges Umdenken in der Navigationssystemarchitektur. Herkömmliche Abbiegehinweise weichen maschinenlesbaren Routenplanern, die die Positionierung auf Spurebene, Echtzeit-Objekterkennungsüberlagerungen und die Geometrie von Baustellen in einem einheitlichen Fahrmodell integrieren. Die IEA schätzt, dass autonome Fahrzeuge bis 2035 12–15 % der Neuwagenverkäufe in Schlüsselmärkten ausmachen könnten, und jedes dieser Fahrzeuge wird Navigationssysteme von beispielloser Genauigkeit und Zuverlässigkeit benötigen[14].

Elektrifizierung und energiebewusstes Routing

Da die weltweite Elektrofahrzeugflotte bis 2030 auf 250 Millionen Fahrzeuge anwächst, werden Navigationssysteme zur entscheidenden Brücke zwischen Fahrern und Ladeinfrastruktur[18]. Energiebewusstes Routing – die Berechnung optimaler Routen auf der Grundlage von Höhenunterschieden, Umgebungstemperatur, Batterieentladungszustand und Echtzeitverfügbarkeit von Ladegeräten – wird zu einer grundlegenden Erwartung für die Navigation von Elektrofahrzeugen. Diese Komplexität schafft dauerhafte Differenzierungschancen im Markt für Automobilnavigationssysteme für Anbieter, die die Routenoptimierung mit mehreren Variablen beherrschen.

Datensouveränität und lokalisierte Navigationsökosysteme

Die geopolitische Fragmentierung verändert die globale Navigationsdatenlandschaft. Chinas Bedarf an im Inland verarbeiteten Kartendaten, der Vorstoß der EU für eine GAIA-X-konforme Cloud-Infrastruktur und Indiens neue Datenlokalisierungsrahmen schaffen unterschiedliche regionale Navigationsökosysteme, die sich einer Konsolidierung widersetzen[21]. Bis 2030 wird der Markt für Automobilnavigationssysteme wahrscheinlich über drei bis vier quasi unabhängige Kartenplattformen statt über einen einzigen globalen Standard funktionieren, was multinationale OEMs dazu zwingen wird, parallele Navigationsstapel über Regionen hinweg zu unterhalten.


Regionale Marktanteilsanalyse

Der Markt für Kfz-Navigationssysteme weist ausgeprägte regionale Wachstumsmuster auf, die von Fahrzeugproduktionsmengen, regulatorischen Rahmenbedingungen, der Verbreitung vernetzter Fahrzeuge und der Zahlungsbereitschaft der Verbraucher geprägt sindeingebettete Systeme.

Regionale Übersichtstabelle

Region Schlüsselmetrik Primäre Anlagethemen
Nordamerika ~32 % Marktanteil (2025) Vernetztes AutoAbonnements, V2X-Korridor-Bereitstellung
Europa ~28 % Marktanteil (2025) C-ITS-Auflagen, DSGVO-konforme Navigationsarchitekturen
Asien-Pazifik 10,1 % CAGR (2026–2035) Massenmarktintegration von Elektrofahrzeugen, Smart-City-Infrastruktur
Südamerika USD 1.4 billion (2025) Wachstum der Aftermarket-Navigation, Nachfrage nach Ride-Hailing-Flotten
Naher Osten und Afrika USD 1.5 billion (2025) Smart-City-Megaprojekte, Nachfrage nach Luxusfahrzeugen
Gesamt USD 28.7 billion (2025) —


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Staaten ~78 % des regionalen Anteils OEM-Einbettungsmandate, Abonnementskala für vernetzte Autos
Kanada 7.8% CAGR Routingbedarf bei kaltem Wetter, V2X-Pilotprogramme
Mexiko USD 0.6 billion (2025) Wachsendes Fahrzeugmontagezentrum, Nachfrage im Ersatzteilmarkt


Die Vereinigten Staaten stützen die nordamerikanische Nachfrage durch eine Kombination aus hohen Transaktionspreisen für Neufahrzeuge – die im Jahr 2024 durchschnittlich 48.000 US-Dollar übersteigen – und aggressiven OEM-Strategien zur Monetarisierung eingebetteter Navigation über Abonnementstufen[13]. Die harten Winterbedingungen in Kanada führen zu einer besonderen Nachfrage nach Navigationsfunktionen wie Echtzeit-Überlagerungen des Straßenzustands und der Optimierung von Schneerouten. Mexikos Rolle als wichtiges Zentrum der Fahrzeugproduktion macht es zu einem wachsenden Integrationspunkt für Navigationssysteme, die sowohl für den Inlandsverbrauch als auch für den Export in ganz Lateinamerika bestimmt sind.

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland ~27 % des regionalen Anteils Premium-OEM-Zentrale, Forschung und Entwicklung für autonomes Fahren
Vereinigtes Königreich 8.5% CAGR Regulierung vernetzter Fahrzeuge, Stauzonennavigation
Frankreich USD 1.1 billion (2025) Investitionen in eingebettete Plattformen von Renault-Stellantis


Europäische Regulierungsrahmen – insbesondere das eCall-Mandat und die delegierte C-ITS-Verordnung – haben die vernetzte Navigationsinfrastruktur zu einer Compliance-Anforderung und nicht zu einer optionalen Funktion gemacht. Die Lage Deutschlands als Heimat von BMW, Mercedes-Benz und Volkswagen konzentriert die Investitionen in Navigationsforschung und -entwicklung und schafft eine Technologieführerschaftsdynamik, die auf den gesamten Kontinent ausstrahlt. Die aggressiven regulatorischen Sandbox- und Stauzonen-Preissysteme des Vereinigten Königreichs für vernetzte Fahrzeuge in London schaffen Anreizstrukturen, die anspruchsvolle Navigationsfähigkeiten belohnen.

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China ~46 % des regionalen Anteils NEV-Produktionsmaßstab, Dominanz des Baidu-AutoNavi-Ökosystems
Japan 8.9% CAGR Gesetzgebung zum autonomen Fahren, Investition in präzise Positionierung
Indien USD 0.9 billion (2025) Wachstum im Segment der erschwinglichen Fahrzeuge, Smartphone-Projektionsnavigation


China dominiert den Markt für Automobilnavigationssysteme im asiatisch-pazifischen Raum allein durch sein Produktionsvolumen – jährlich werden über 30 Millionen Fahrzeuge hergestellt – in Kombination mit einem inländischen Kartierungsökosystem, das von Baidu Maps, AutoNavi (Alibaba) und Tencent Maps kontrolliert wird. Japans Navigationserbe durch Pioniere wie Pioneer, Alpine und Denso bietet tiefe technologische Wurzeln, während das autonome Fahrprogramm SIP-adus der japanischen Regierung erhebliche Forschungs- und Entwicklungsgelder in Positionierungssysteme der nächsten Generation fließen lässt. Indien stellt die am schnellsten wachsende Volumenchance in der Region dar, obwohl die durchschnittlichen Systemwerte weiterhin durch die Preissensibilität eingeschränkt werden.

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien ~62 % des regionalen Anteils Größter Fahrzeugmarkt in Lateinamerika, Wachstum der Ride-Hailing-Flotte
Argentinien 7.2% CAGR Nachfrage nach städtischer Navigation, Aftermarket-Nachrüstmarkt


Brasiliens Dominanz bei den südamerikanischen Fahrzeugverkäufen – mehr als 2,3 Millionen Einheiten pro Jahr – macht es zum wichtigsten Umsatzzentrum des Marktes für Automobilnavigationssysteme in der Region. Ride-Hailing-Plattformen wie 99 und Uber betreiben riesige Flotten in brasilianischen Städten und schaffen so eine kommerzielle Nachfrage nach zuverlässigen Navigationslösungen. Infrastrukturlücken bei der Straßenbeschilderung und den Adressierungssystemen in weiten Teilen des Kontinents erhöhen tatsächlich die Abhängigkeit von der digitalen Navigation und schaffen einen kontraintuitiven Nachfragetreiber.

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Arabische Emirate ~28 % des regionalen Anteils Smart-City-Initiativen (NEOM, Dubai), Importe von Luxusfahrzeugen
Saudi-Arabien 9.3% CAGR Infrastrukturausgaben der Vision 2030, Entwicklung neuer Städte


Die Staaten des Golf-Kooperationsrates steigern die Nachfrage nach Premium-Navigationssystemen durch eine hohe Verbreitung von Luxusfahrzeugen und ehrgeizige Smart-City-Programme. Saudi-Arabiens Vision 2030 umfasst über 500 Milliarden US-Dollar für neue Stadtentwicklungsprojekte – NEOM, The Line, Jeddah Tower District –, die jeweils eine integrierte intelligente Transportnavigationsinfrastruktur erfordern[24]. Der Beitrag Afrikas bleibt durch geringe Neuwagen-Verkaufsmengen begrenzt, obwohl in Südafrika und Nigeria eine steigende Nachfrage nach Aftermarket-Navigation zu verzeichnen ist, die mit der Ausweitung von Logistik und Ride-Hailing verbunden ist.


Automotive Navigation Systems Market By Region, 2025-2035

Automotive Navigation Systems Market Segmentation

Nach Komponente

Segment Schlüsselmetrik Primärer Nachfragetreiber
Hardware ~42 % Marktanteil (2025) Anzeigetafeln, GNSS-Empfänger, Sensorfusionseinheiten
Software 10,6 % CAGR (2026–2035) Kartendatenbanken, Routing-Algorithmen, KI-Ebenen
Dienstleistungen USD 5.7 billion (2025) OTA-Updates, Verkehrsdaten-Feeds, Abonnementplattformen


Hardware bleibt die größte Umsatzkomponente des Marktes für Automobilnavigationssysteme und umfasst hochauflösende Displays, GNSS-Empfängermodule für mehrere Konstellationen, Trägheitsmesseinheiten und dedizierte System-on-Chip-Prozessoren. Die Weiterentwicklung der Displaytechnologie – von 8-Zoll- auf 12+-Zoll-Bildschirme und das Aufkommen von Augmented-Reality-Head-up-Displays – treibt den Hardwarewert pro Einheit weiter in die Höhe, auch wenn die Komponentenkosten für grundlegende Positionierungschips sinken.

Software ist die am schnellsten wachsende Komponente und spiegelt die Ausrichtung der Branche auf wiederkehrende Umsätze wider. Die Lizenzierung von Kartendatenbanken, die Integration von Echtzeit-Verkehrsdaten, sprachgestützte Navigationsebenen und KI-gestützte prädiktive Routing-Algorithmen stellen zusammen einen Software-Stack dar, der mittlerweile die Hardware-Entwicklungskosten für Premium-Systeme übersteigt. OEMs betrachten Navigationssoftware zunehmend als Plattform für umfassendere digitale Dienste im Fahrzeug.

Nach Fahrzeugtyp

Segment Schlüsselmetrik Primärer Nachfragetreiber
Personenkraftwagen ~74 % Marktanteil (2025) Verbrauchernachfrage nach vernetzten Autos, Infotainment-Integration
Nutzfahrzeuge 9,6 % CAGR (2026–2035) Anforderungen zur Flottenoptimierung, Integration digitaler Fahrtenschreiber


Personenkraftwagen dominieren den Markt für Kfz-Navigationssysteme nach Volumen und Umsatz, angetrieben durch die Erwartungen der Verbraucher nach nahtloser Smartphone-Integration, sprachgesteuerter Navigation und Verkehrserkennung in Echtzeit. Die Premium- und Luxussegmente sind führend bei den Einbettungsraten, wobei über 95 % der Fahrzeuge mit einem Preis über 45.000 USD in den wichtigsten Märkten mit werkseitig installierten Navigationssystemen ausgeliefert werden.

Nutzfahrzeuge stellen die schneller wachsende Chance dar, die von Flottenbetreibern vorangetrieben wird, die den Navigations-ROI anhand von Kraftstoffeinsparungen, Liefereffizienz und Einhaltung gesetzlicher Vorschriften quantifizieren. Die überarbeitete Fahrtenschreiberverordnung der Europäischen Union (EU 2023/1767) erfordert die Integration digitaler Fahrtenschreiber in Fahrzeugortungs- und Routenführungssysteme und schafft so einen regulatorischen Rahmen für die Einführung der kommerziellen Navigation, der zuvor nicht existierte[17].

Durch Technologie

Segment Schlüsselmetrik Primärer Nachfragetreiber
Eingebettet (OEM-installiert) USD 16.6 billion (2025) Abonnementstrategien der Autohersteller, Sicherheitsvorschriften
Tethered (Smartphone-Projektion) ~22 % Marktanteil (2025) Kosteneffizienz, Zugang zum App-Ökosystem
Integriert (Hybrid Cloud) 12,3 % CAGR (2026–2035) Kombiniert eingebettete Zuverlässigkeit mit Cloud-Intelligenz


Eingebettete Navigationssysteme stellen nach wie vor die größte installierte Basis dar, und OEMs investieren weiterhin stark in proprietäre Plattformen, um die Kontrolle über das Benutzererlebnis im Fahrzeug und die damit verbundenen Dateneinnahmen zu behalten. Angebundene Systeme, die Smartphone-Projektionsprotokolle verwenden, bieten einen kostengünstigen Weg für Fahrzeuge der Mittel- und Einstiegsklasse, opfern jedoch die tiefgreifenden Fahrzeugintegrationsfähigkeiten, die eingebettete Systeme bieten. Integrierte Hybridarchitekturen stellen das am schnellsten wachsende Technologiesegment im Markt für Automobilnavigationssysteme dar und kombinieren lokale Verarbeitungszuverlässigkeit mit cloudbasierter Intelligenz.


Wettbewerbs-Benchmarking

Der Markt für Automobilnavigationssysteme ist mit einem geschätzten Herfindahl-Hirschman-Index von etwa 1.100–1.300 mäßig konzentriert. Die fünf größten Player erwirtschaften etwa 38–44 % des weltweiten Umsatzes. Der Wettbewerb umfasst traditionelle Tier-1-Automobilzulieferer, Technologiegiganten und spezialisierte Kartierungsunternehmen und schafft eine vielschichtige Wettbewerbsstruktur, in der Hardware, Software und Datenkapazitäten jeweils unterschiedliche Schlachtfelder darstellen.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Wichtige Angebote für den Markt für Kfz-Navigationssysteme Strategische Positionierung
Robert Bosch ~8–11 % Integrierte Navigationscontroller, Sensorfusionseinheiten Full-Stack-Tier-1-Lieferant mit autonomer Fahrintegration
Garmin ~6–9 % OEM-Embedded-Systeme, Aftermarket-PNDs, Luftfahrt-Crossover Stärke der Verbrauchermarke mit diversifiziertem Positionierungsportfolio
HIER Technologien ~7–10 % HD-Kartenplattform, Echtzeit-Verkehrsdaten, Ortungsdienste Spezialist für Datenschicht, der mehrere OEMs und Plattformen beliefert
TomTom ~5–8 % Navigationssoftware, IndiGO-Plattform, HD-Karten Softwarezentrierter Pivot, umlaufende autonome Kartierung
Pionier (Forvia) ~4–6 % In-Dash-Navigation, Display-Audio, verbundene Systeme Japanisches Erbe mit europäischer Muttergesellschaftsgröße
Harman International (Samsung) ~5–7 % Digitale Cockpit-Plattformen, ADAS-verknüpfte Navigation Integration des Samsung-Ökosystems, Premium-OEM-Partnerschaften
Alpine Elektronik ~3–5 % Premium-Audio-Navigationsintegration, Aftermarket-Systeme Nischen-Premium-Positionierung mit starken japanischen OEM-Verbindungen
Denso ~4–6 % Navigationssteuergeräte, V2X-Kommunikationsmodule Tiefe Toyota-Integration, Erweiterung der autonomen Navigationsfunktionen
Continental AG ~3–5 % Cockpit-HPC, Navigations-Middleware, AR-HUD-Anzeigen Breites Automobiltechnologie-Portfolio mit Navigationsschicht
Mitsubishi Electric ~2–4 % OEM-Navigationssysteme, Satellitenortungstechnologie Japanische Markthochburg mit GNSS-Technologiekompetenz


Aktuelle Nachrichten und Entwicklungen


  • US-Verkehrsministerium (April 2024): Gewährung von Zuschüssen in Höhe von 1,6 Milliarden US-Dollar für die Infrastruktur vernetzter Fahrzeugkorridore in 12 Bundesstaaten, wodurch das adressierbare Datenökosystem für die Fahrzeugnavigation direkt erweitert wird [Ref. 1].
  • Denso Corporation(Januar 2024): Gründung eines Joint Ventures mit NTT Data zur Entwicklung dynamischer Echtzeit-Kartendienste für autonome Fahrzeuge in Japan, der erste Einsatz ist für 2026 geplant [Ref. 9].
  • Europäische Kommission(Oktober 2023): Veröffentlichung aktualisierter technischer C-ITS-Spezifikationen, die ab 2027 die Integration von Diensten am ersten Tag – einschließlich Warnungen vor gefährlichen Standorten und Geschwindigkeitsbegrenzungen im Fahrzeug – in allen mit Navigation ausgestatteten Neufahrzeugen erfordern, die in der EU verkauft werden [Ref. 11].


Automotive Navigation Systems Market Report Scope

Parameter Einzelheiten
Marktumfang Globaler Markt für Automobilnavigationssysteme, der Hardware, Software und Dienste für alle Fahrzeugtypen umfasst
Studienzeit 2021–2035
Basisjahr 2025
CAGR (2026–2035) 8.4%
Marktgröße (2025) USD 28.7 Billion
Marktgröße (2035) USD 64.2 Billion
Am schnellsten wachsendes Segment Integrierte Hybrid-Cloud-Navigation (12,3 % CAGR)
Am schnellsten wachsende Region Asien-Pazifik (10,1 % CAGR)
Firmenprofil Robert Bosch, Garmin, HERE Technologies, TomTom, Pioneer, Harman International, Alpine Electronics, Denso, Continental AG, Mitsubishi Electric
Bewertungswährung USD (Konstant 2025 Dollar)


FAQs

Wie hoch wird die voraussichtliche Marktbewertung des Marktes für Automobil-Navigationssysteme bis 2035 sein?
Der Markt für Automobilnavigationssysteme wird voraussichtlich bis 2035 einen Wert von 38,45 USD Milliarden erreichen.
Wie hoch war die Marktbewertung des Marktes für Automobil-Navigationssysteme im Jahr 2024?
Im Jahr 2024 betrug die Marktbewertung des Marktes für Automobilnavigationssysteme 18,51 USD Milliarden.
Was ist die erwartete CAGR für den Markt für Automobil-Navigationssysteme im Prognosezeitraum 2025 - 2035?
Die erwartete CAGR für den Markt für Automobil-Navigationssysteme im Prognosezeitraum 2025 - 2035 beträgt 6,87 %.
Welches Gerätetypsegment wird voraussichtlich das höchste Wachstum im Markt für Automobilnavigationssysteme haben?
Der Bereich des In-Dash-Navigationssystems wird voraussichtlich von 7,41 USD Milliarden im Jahr 2024 auf 15,25 USD Milliarden bis 2035 wachsen.
Wie vergleicht sich das Segment der tragbaren Navigationssysteme mit anderen Gerätetypen hinsichtlich der Marktgröße?
Das Segment der tragbaren Navigationssysteme wurde 2024 auf 4,12 USD Milliarden geschätzt und wird voraussichtlich bis 2035 8,5 USD Milliarden erreichen.
Wie groß wird die prognostizierte Marktgröße für Elektrofahrzeuge im Markt für Automobil-Navigationssysteme bis 2035 sein?
Der Markt für Elektrofahrzeuge wird voraussichtlich von 6,0 USD Milliarden im Jahr 2024 auf 15,0 USD Milliarden bis 2035 wachsen.
Autor
Autor Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Ko-Autor Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















