Automatischer autonomer Notbremsmarkt

Marktgröße, Anteil und Wachstumsanalysebericht für automatisches autonomes Notbremsen nach Technologie (Lidar, Radar, kamera-basierten Systemen, Ultraschallsensoren), nach Fahrzeugtyp (PKW, Nutzfahrzeuge, schwere Lkw, Busse), nach Funktionalität (Vorfahrtwarnung, automatische Notbremsung, adaptive Geschwindigkeitsregelung), nach Vertriebskanal (OEM, Ersatzteilmarkt) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Trends und Branchenprognose bis 2035
ID: MRFR/AT/33759-HCR 128 Pages Abbas Raut, Sejal Akre Last Updated: September 17, 2026
Automatic Autonomous Emergency Braking Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)11.83%
2024 Market Size$ 12.62 Billion
2025 Market Size$ 14.11 Billion
2035 Market Size$ 43.17 Billion
Key Players
Bosch
Continental
Denso
Aisin Seiki
Mobileye
Nissan
Opportunities
  • Increasing Consumer Awareness of Road Safety
  • Rising Incidence of Road Accidents and Fatalities
  • Technological Advancements in Vehicle Connectivity

Automatischer autonomer Notbremsmarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde der Markt für automatische autonome Notbremsung im Jahr 2024 auf 12,62 Milliarden USD geschätzt. Die Branche für automatische autonome Notbremsung wird voraussichtlich von 14,11 Milliarden USD im Jahr 2025 auf 43,17 Milliarden USD bis 2035 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 11,83 % während des Prognosezeitraums 2025 - 2035.

Wichtige Markttrends & Highlights

Der Markt für automatisches autonomes Notbremsen steht vor einem erheblichen Wachstum, das durch technologische Fortschritte und regulatorischen Druck vorangetrieben wird.

  • Technologische Fortschritte in Sensorsystemen verbessern die Effektivität von automatischen Notbremsfunktionen.
  • Nordamerika bleibt der größte Markt, während Asien-Pazifik als die am schnellsten wachsende Region für diese Technologien hervorgeht.
  • Lidar-Systeme dominieren den Markt, während kamera-basierte Systeme aufgrund ihrer Kosteneffizienz ein schnelles Wachstum erleben.
  • Regierungsinitiativen und das zunehmende Bewusstsein der Verbraucher für Verkehrssicherheit sind wichtige Treiber, die das Marktwachstum vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 12,62 (USD Milliarden)
2035 Marktgröße 43,17 (USD Milliarden)
CAGR (2025 - 2035) 11,83%

Hauptakteure

Bosch (DE), Continental (DE), Denso (JP), Aisin Seiki (JP), Mobileye (IL), Nissan (JP), Ford (US), Toyota (JP), Hyundai (KR)

Automatischer autonomer Notbremsmarkt Treiber

Steigende Verbraucheraufmerksamkeit für Verkehrssicherheit

Das Bewusstsein der Verbraucher für Verkehrssicherheit ist ein entscheidender Treiber für den Markt für automatische autonome Notbremsungen. Da die Menschen besser über die mit dem Fahren verbundenen Risiken informiert werden, wächst die Nachfrage nach Fahrzeugen, die mit fortschrittlichen Sicherheitsfunktionen ausgestattet sind. Umfragen zeigen, dass über 70 % der Verbraucher Sicherheit beim Kauf eines Fahrzeugs priorisieren, was die Hersteller direkt beeinflusst, ihre Angebote zu verbessern. Dieses gesteigerte Bewusstsein wird durch Kampagnen und Initiativen unterstützt, die darauf abzielen, sichere Fahrpraktiken zu fördern. Folglich wird der Markt für automatische autonome Notbremsungen voraussichtlich eine steigende Nachfrage erleben, da Verbraucher aktiv nach Fahrzeugen suchen, die verbesserte Sicherheitsmaßnahmen bieten. Der Fokus auf Sicherheit treibt nicht nur den Verkauf an, sondern ermutigt auch die Hersteller, zu innovieren und ihre Sicherheitstechnologien zu verbessern, was zum allgemeinen Wachstum des Marktes beiträgt.

Steigende Häufigkeit von Verkehrsunfällen und Todesfällen

Die steigende Häufigkeit von Verkehrsunfällen und Todesfällen ist ein kritischer Treiber für den Markt für automatische autonome Notbremsungen. Statistiken zeigen, dass Verkehrsunfälle jährlich Millionen von Todesfällen verursachen, was einen globalen Aufruf nach verbesserten Sicherheitsmaßnahmen auslöst. Die Implementierung von Systemen für automatische autonome Notbremsungen wird als proaktive Maßnahme angesehen, um diese alarmierenden Statistiken zu mildern. Forschungen zeigen, dass solche Systeme Auffahrunfälle um bis zu 40 % reduzieren können, was ihre potenzielle Wirksamkeit zur Verbesserung der Verkehrssicherheit hervorhebt. Mit wachsendem Bewusstsein für diese Statistiken werden Verbraucher und Hersteller voraussichtlich Fahrzeuge priorisieren, die mit Technologien für automatische autonome Notbremsungen ausgestattet sind. Dieser zunehmende Fokus auf Unfallverhütung wird voraussichtlich erheblich zur Expansion des Marktes beitragen.

Technologische Fortschritte in der Fahrzeugvernetzung

Technologische Fortschritte in der Fahrzeugvernetzung erweisen sich als entscheidender Treiber für den Markt für automatische autonome Notbremsungen. Der Anstieg von vernetzten Fahrzeugen, die den Austausch von Echtzeitdaten zwischen Fahrzeugen und Infrastruktur nutzen, verbessert die Funktionalität der Systeme für automatische autonome Notbremsungen. Diese Vernetzung ermöglicht ein verbessertes situatives Bewusstsein, sodass Fahrzeuge effektiver auf potenzielle Gefahren reagieren können. Der Markt für vernetzte Fahrzeuge wird voraussichtlich erheblich wachsen, wobei Prognosen einen Wert von über 200 Milliarden USD bis 2027 voraussagen. Da Hersteller zunehmend vernetzte Technologien übernehmen, wird der Markt für automatische autonome Notbremsungen voraussichtlich von verbesserten Systemfähigkeiten und -leistungen profitieren. Dieser Trend verbessert nicht nur die Sicherheit, sondern entspricht auch den Erwartungen der Verbraucher an moderne, technologisch fortschrittliche Fahrzeuge.

Regierungsinitiativen und Anreize für Sicherheitstechnologien

Regierungsinitiativen und Anreize zur Förderung von Sicherheitstechnologien spielen eine bedeutende Rolle bei der Förderung des Marktes für automatische autonome Notbremsungen. Verschiedene Länder haben Vorschriften erlassen, die die Einbeziehung fortschrittlicher Sicherheitsfunktionen in neuen Fahrzeugen vorschreiben. Beispielsweise haben bestimmte Regionen Gesetzesentwürfe vorgeschlagen, die vorschreiben, dass alle neuen Fahrzeuge bis 2025 mit Systemen für automatische autonome Notbremsungen ausgestattet sein müssen. Solche Vorschriften verbessern nicht nur die öffentliche Sicherheit, sondern stimulieren auch das Marktwachstum, indem sie die Hersteller ermutigen, in diese Technologien zu investieren. Darüber hinaus stärken finanzielle Anreize für Verbraucher, die Fahrzeuge mit fortschrittlichen Sicherheitsfunktionen kaufen, die Nachfrage weiter. Da Regierungen weiterhin die Verkehrssicherheit priorisieren, wird erwartet, dass der Markt für automatische autonome Notbremsungen expandiert, angetrieben durch sowohl regulatorische Anforderungen als auch Verbraucheranreize.

Technologische Integration mit fortschrittlichen Fahrerassistenzsystemen

Die Integration von Systemen für automatische autonome Notbremsungen mit fortschrittlichen Fahrerassistenzsystemen (ADAS) ist ein entscheidender Treiber des Marktwachstums. Da Fahrzeuge zunehmend komplexe Technologien integrieren, wird die nahtlose Integration von Sicherheitsfunktionen immer wichtiger. Der Markt für ADAS wird voraussichtlich bis 2026 etwa 30 Milliarden USD erreichen, was auf einen robusten Wachstumspfad hinweist. Diese Integration verbessert nicht nur die Sicherheit des Fahrzeugs, sondern verbessert auch das gesamte Fahrerlebnis, wodurch Verbraucher angezogen werden. Darüber hinaus wird die Synergie zwischen ADAS und Systemen für automatische autonome Notbremsungen voraussichtlich Innovationen fördern, die zur Entwicklung fortschrittlicherer Sicherheitsfunktionen führen. Da Hersteller bestrebt sind, die Erwartungen der Verbraucher an Sicherheit und Komfort zu erfüllen, wird erwartet, dass der Markt für automatische autonome Notbremsungen erhebliche Fortschritte in Technologie und Funktionalität erlebt.
Einblicke in Marktsegmente

Nach Technologie: Lidar (Größter) vs. Kamera-basierte Systeme (Schnellwachsend)

Das Technologiefeld des Marktes für automatische autonome Notbremsung wird hauptsächlich von Lidar-Systemen dominiert, die den größten Anteil aufgrund ihrer hohen Präzision und Zuverlässigkeit bei der Abstandsmessung halten. Kamera-basierte Systeme gewinnen schnell an Bedeutung, da sie in der Lage sind, komplexe visuelle Umgebungen zu interpretieren, was zu einem signifikanten Wachstum des Marktanteils führt. Andere Technologien wie Radar und Ultraschallsensoren tragen ebenfalls zum Segment bei, bleiben jedoch in Bezug auf die allgemeine Akzeptanzrate zurück.

Technologie: Lidar (Dominant) vs. Kamera-basierte Systeme (Aufkommend)

Die Lidar-Technologie hebt sich als der dominante Akteur im Markt für automatische autonome Notbremsung hervor, da sie robust in der Echtzeit-Umgebungsabbildung und Objekterkennung ist. Sie bietet überlegene Präzision über lange Distanzen, was sie zur bevorzugten Wahl für Hersteller macht, die sich auf Sicherheit konzentrieren. Im Gegensatz dazu gewinnen kamera-basierte Systeme, obwohl sie aufkommend sind, aufgrund von Fortschritten in der Computer Vision und künstlicher Intelligenz zunehmend an Beliebtheit. Diese Systeme sind jetzt in der Lage, komplexe Fahrszenarien zu interpretieren und bieten kosteneffiziente Lösungen, die ihre schnelle Akzeptanz und ihr Wachstum auf dem Markt vorantreiben.

Nach Fahrzeugtyp: Personenkraftwagen (Größter) vs. Nutzfahrzeuge (Schnellwachsend)

Der Markt für automatische autonome Notbremsung zeigt eine signifikante Verteilung des Marktanteils unter verschiedenen Fahrzeugtypen. Personenkraftwagen dominieren dieses Segment aufgrund ihrer umfangreichen Einführung fortschrittlicher Sicherheitsmerkmale und Vorschriften, die die Sicherheit der Insassen betonen. Im Gegensatz dazu halten Nutzfahrzeuge, einschließlich Busse und schwere Lkw, ebenfalls bemerkenswerte Marktanteile, da sie zunehmend autonome Technologien integrieren, um Sicherheit und Effizienz zu verbessern.

Personenkraftwagen (Dominant) vs. Nutzfahrzeuge (Aufkommend)

Personenkraftwagen stellen das dominante Segment im Markt für automatische autonome Notbremsung dar, angetrieben durch die Nachfrage der Verbraucher nach Sicherheits- und Komfortmerkmalen. Diese Fahrzeuge zeigen fortschrittliche Technologien, die nicht nur die Sicherheit erhöhen, sondern auch nahtlos mit anderen automobilen Fortschritten integriert werden. Auf der anderen Seite treten Nutzfahrzeuge als ein kritisches Segment auf, insbesondere da Flotten versuchen, die Sicherheitsstandards zu verbessern und die Unfallraten zu senken. Mit regulatorischen Druck und betrieblichen Anforderungen für den Gütertransport übernehmen diese Fahrzeuge autonome Notbremssysteme in beschleunigtem Tempo, was zu signifikanten Wachstumsperspektiven für dieses Segment führt.

Nach Funktionalität: Automatische Notbremsung (Größter) vs. Adaptive Geschwindigkeitsregelung (Schnellwachsend)

Im Markt für automatische autonome Notbremsung zeigt die Segmentierung nach Funktionalität, dass die automatische Notbremsung (AEB) den größten Marktanteil hält, aufgrund ihrer entscheidenden Rolle bei der Verbesserung der Fahrzeugsicherheit. Sie ist darauf ausgelegt, Kollisionen und Unfälle zu vermeiden, indem sie automatisch die Bremsen betätigt, wenn dies erforderlich ist, und gewinnt somit weit verbreitete Akzeptanz unter den Herstellern. Die Vorwärtskollisionswarnung (FCW) spielt ebenfalls eine bedeutende Rolle, indem sie Fahrer vor einer potenziellen Kollision warnt und AEB ergänzt. Sie ersetzt jedoch nicht die Notwendigkeit einer Notbremsung und wird als sekundäre Option in der Funktionalitätshierarchie eingestuft. Auf der anderen Seite entwickelt sich die adaptive Geschwindigkeitsregelung (ACC) schnell in diesem Marktsegment. Sie bietet nicht nur den Komfort, eine festgelegte Geschwindigkeit beizubehalten, sondern passt auch die Geschwindigkeit an die Verkehrsbedingungen an, was ein sichereres Fahrerlebnis bietet. Die steigende Nachfrage der Verbraucher nach verbesserten Sicherheitsmerkmalen und das Wachstum der Technologie für autonome Fahrzeuge treiben die Expansion von ACC voran, was es zu einer der am schnellsten wachsenden Funktionalitäten im Bereich der automatischen Bremsung macht.

Notbremssystem (Dominant) vs. Adaptive Geschwindigkeitsregelung (Aufkommend)

Das automatische Notbremsungssystem (AEB) tritt als dominante Kraft im Markt für automatische autonome Notbremsung auf, hauptsächlich aufgrund seiner Wirksamkeit bei der Verhinderung oder Minderung von Kollisionen. Es nutzt fortschrittliche Sensortechnologien und künstliche Intelligenz, um potenzielle Hindernisse zu erkennen und rechtzeitige Bremsinterventionen zu ermöglichen. Dieses System ist umfassend in neueren Fahrzeugmodellen als Standard-Sicherheitsmerkmal integriert, was es für sicherheitsbewusste Verbraucher und Regulierungsbehörden gleichermaßen attraktiv macht. Im Gegensatz dazu wird die adaptive Geschwindigkeitsregelung (ACC) zu einem zunehmend gefragten Merkmal, das Fahrer anspricht, die eine Kombination aus Komfort und Sicherheit wünschen. Durch die automatische Anpassung der Fahrzeuggeschwindigkeit an den umgebenden Verkehr verbessert ACC den Fahrkomfort und ergänzt die AEB-Systeme, was zu einem synergistischen Effekt bei der Verbesserung der allgemeinen Fahrzeugsicherheit führt.

Nach Vertriebskanal: OEM (Größter) vs. Aftermarket (Schnellwachsend)

Im Markt für automatische autonome Notbremsung zeigt die Verteilung zwischen den Vertriebskanälen eine bemerkenswerte Diskrepanz. Das OEM (Original Equipment Manufacturer)-Segment hält den Großteil des Anteils und profitiert von starken Partnerschaften mit Automobilherstellern und der Integration in neue Fahrzeugmodelle. Im Gegensatz dazu hat das Aftermarket-Segment an Bedeutung gewonnen, angetrieben durch das zunehmende Bewusstsein der Verbraucher für die Fahrzeugsicherheit und die wachsende Nachfrage nach fortschrittlichen Sicherheitsmerkmalen in älteren Fahrzeugmodellen, die, obwohl kleiner, sich erheblich weiterentwickeln.

Vertriebskanal: OEM (Dominant) vs. Aftermarket (Aufkommend)

Das OEM-Segment des Marktes für automatische autonome Notbremsung hebt sich als der dominante Akteur hervor, hauptsächlich aufgrund seiner grundlegenden Rolle bei der Ausstattung neuer Fahrzeuge mit fortschrittlichen Sicherheitstechnologien. Dieses Segment ist durch sein stabiles Wachstum gekennzeichnet, das durch gesetzliche Vorgaben für Sicherheitsmerkmale und Partnerschaften mit großen Automobilherstellern vorangetrieben wird. Auf der anderen Seite entwickelt sich das Aftermarket-Segment zu einem schnell wachsenden Bereich, der Verbraucher anspricht, die ihre Fahrzeuge mit den neuesten Sicherheitstechnologien nachrüsten möchten. Das Wachstum dieses Segments wird durch einen Anstieg des Fahrzeugbesitzes und ein erhöhtes Bewusstsein der Verbraucher für die Bedeutung der Fahrzeugsicherheit gefördert, was es zu einem wichtigen Teil des gesamten Marktumfelds macht.

Erhalten Sie detailliertere Einblicke zu Automatischer autonomer Notbremsmarkt

Regionale Einblicke

Nordamerika: Technologischer Innovationsführer

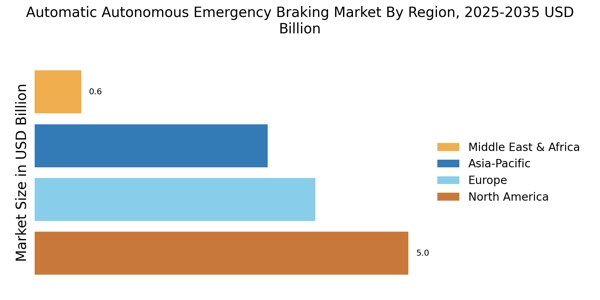
Nordamerika ist bereit, den Markt für automatische autonome Notbremsung (AEB) zu dominieren und hält etwa 40 % des globalen Anteils. Das Wachstum der Region wird durch strenge Sicherheitsvorschriften, zunehmendes Verbraucherbewusstsein und Fortschritte in der Automobiltechnologie vorangetrieben. Die Nachfrage nach AEB-Systemen wird zusätzlich durch die steigende Anzahl von Straßenunfällen angeheizt, was die Hersteller dazu veranlasst, zu innovieren und diese Systeme in neue Fahrzeugmodelle zu integrieren. Die Vereinigten Staaten und Kanada sind die führenden Länder in diesem Markt, wobei große Automobilhersteller wie Ford und General Motors stark in AEB-Technologie investieren. Die Wettbewerbslandschaft ist durch die Präsenz von Schlüsselakteuren wie Bosch, Continental und Mobileye gekennzeichnet, die kontinuierlich ihre Produktangebote verbessern, um regulatorischen Standards und Verbrauchererwartungen gerecht zu werden. Die Zusammenarbeit zwischen Automobilherstellern und Technologieunternehmen prägt ebenfalls die Zukunft der AEB-Systeme.

Europa: Fokus auf regulatorische Compliance

Europa ist ein bedeutender Akteur im Markt für automatische autonome Notbremsung (AEB) und macht etwa 30 % des globalen Anteils aus. Das Wachstum der Region wird hauptsächlich durch strenge EU-Vorschriften vorangetrieben, die die Einbeziehung von AEB-Systemen in neuen Fahrzeugen vorschreiben. Dieser regulatorische Druck, kombiniert mit der steigenden Verbrauchernachfrage nach Sicherheitsmerkmalen, treibt den Markt voran. Der europäische Markt verzeichnet auch einen Anstieg von Elektro- und hybridfahrzeugen, die oft mit fortschrittlichen Sicherheitstechnologien ausgestattet sind. Führende Länder in dieser Region sind Deutschland, Frankreich und das Vereinigte Königreich, wo große Automobilhersteller wie Volkswagen und BMW an der Spitze der Entwicklung von AEB-Technologie stehen. Die Wettbewerbslandschaft ist robust, mit Schlüsselakteuren wie Denso und Aisin Seiki, die aktiv am Markt teilnehmen. Die Zusammenarbeit zwischen Automobilunternehmen und Technologieunternehmen fördert Innovationen und stellt sicher, dass Europa ein führender Akteur in der Automobilsicherheitstechnologie bleibt.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Die Region Asien-Pazifik entwickelt sich schnell zu einem wichtigen Akteur im Markt für automatische autonome Notbremsung (AEB) und hält etwa 25 % des globalen Anteils. Das Wachstum wird durch die steigende Fahrzeugproduktion, steigende verfügbare Einkommen und ein wachsendes Bewusstsein für Verkehrssicherheit vorangetrieben. Länder wie China und Japan führen den Vorstoß an, wobei staatliche Initiativen die Einführung fortschrittlicher Sicherheitsmerkmale in Fahrzeugen fördern. Die Nachfrage nach AEB-Systemen wird voraussichtlich steigen, da die Urbanisierung und der Fahrzeugbesitz weiter zunehmen. China ist der größte Markt in der Region, mit erheblichen Investitionen von lokalen Herstellern und internationalen Akteuren. Die Wettbewerbslandschaft ist durch die Präsenz von Unternehmen wie Nissan und Toyota gekennzeichnet, die AEB-Technologie in ihre neuen Modelle integrieren. Die Zusammenarbeit zwischen Automobilherstellern und Technologieanbietern ist entscheidend für den Fortschritt der AEB-Systeme, um sicherzustellen, dass sie sowohl den Verbrauchererwartungen als auch den regulatorischen Anforderungen entsprechen.

Naher Osten und Afrika: Unerschlossene Marktchancen

Die Region Naher Osten und Afrika (MEA) erkennt allmählich die Bedeutung von Systemen zur automatischen autonomen Notbremsung (AEB) und hält derzeit etwa 5 % des globalen Marktanteils. Das Wachstum in dieser Region wird durch ein zunehmendes Bewusstsein für Verkehrssicherheit und staatliche Initiativen zur Reduzierung von Verkehrsunfällen vorangetrieben. Mit der beschleunigten Urbanisierung und dem Anstieg des Fahrzeugbesitzes wird die Nachfrage nach fortschrittlichen Sicherheitsmerkmalen wie AEB voraussichtlich erheblich steigen. Führende Länder in dieser Region sind Südafrika und die VAE, wo lokale Regierungen Vorschriften zur Verbesserung der Sicherheitsstandards für Fahrzeuge umsetzen. Die Wettbewerbslandschaft entwickelt sich noch, wobei Schlüsselakteure wie Hyundai und Ford beginnen, AEB-Technologie in ihren Modellen einzuführen. Die Zusammenarbeit zwischen lokalen Herstellern und internationalen Firmen ist entscheidend für die Expansion des AEB-Marktes in MEA und ebnet den Weg für zukünftiges Wachstum.

Automatischer autonomer Notbremsmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für automatische autonome Notbremsung ist derzeit durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das von technologischen Fortschritten und zunehmenden regulatorischen Vorgaben für die Fahrzeugsicherheit geprägt ist. Schlüsselakteure wie Bosch (Deutschland), Continental (Deutschland) und Mobileye (Israel) stehen an der Spitze und verfolgen jeweils unterschiedliche Strategien zur Verbesserung ihrer Marktposition. Bosch (Deutschland) betont Innovation durch erhebliche Investitionen in Forschung und Entwicklung und konzentriert sich auf die Integration fortschrittlicher Sensortechnologien in ihre Bremssysteme. Continental (Deutschland) hat strategische Partnerschaften mit Automobilherstellern angestrebt, um ihre Systeme in einer breiteren Palette von Fahrzeugen zu integrieren und so ihre Marktreichweite zu erweitern. Mobileye (Israel), bekannt für seine hochmoderne Computer Vision-Technologie, nutzt sein Fachwissen, um anspruchsvollere autonome Systeme zu entwickeln, was es als führend in der Integration von KI mit Bremstechnologien positioniert. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion, um Kosten zu senken und die Effizienz der Lieferkette zu verbessern. Dieser Trend ist besonders im Kontext der globalen Lieferkettenstörungen der letzten Jahre offensichtlich. Die Marktstruktur scheint moderat fragmentiert zu sein, mit mehreren Akteuren, die um Dominanz konkurrieren, doch der kollektive Einfluss großer Unternehmen wie Bosch, Continental und Mobileye prägt die Wettbewerbsdynamik erheblich. Ihre Strategien verbessern nicht nur ihre individuellen Marktanteile, sondern tragen auch zu einem robusteren Gesamtmarktumfeld bei.
Im August kündigte Bosch (Deutschland) die Einführung einer neuen Generation seines automatischen Notbremssystems an, das verbesserte KI-Algorithmen für eine bessere Entscheidungsfindung in Notfallsituationen integriert. Dieser strategische Schritt wird voraussichtlich Boschs Wettbewerbsvorteil stärken, indem er überlegene Sicherheitsmerkmale bietet, die mit den sich entwickelnden Verbrauchererwartungen und regulatorischen Anforderungen übereinstimmen. Darüber hinaus könnte diese Innovation einen neuen Maßstab für Leistungsstandards in der Branche setzen und Wettbewerber dazu zwingen, ihre eigenen Entwicklungsanstrengungen zu beschleunigen.
Im September trat Continental (Deutschland) eine Partnerschaft mit einem führenden Hersteller von Elektrofahrzeugen ein, um seine fortschrittlichen Bremssysteme in kommende Modelle zu integrieren. Diese Zusammenarbeit zeigt nicht nur Continentals Engagement, seine Präsenz im Segment der Elektrofahrzeuge auszubauen, sondern hebt auch den wachsenden Trend hervor, dass Automobilhersteller versuchen, die Sicherheitsmerkmale ihrer Elektroangebote zu verbessern. Solche Partnerschaften sind ein Indikator für einen breiteren Wandel hin zu kollaborativer Innovation in der Branche, in der Unternehmen die Stärken des jeweils anderen nutzen, um den Verbrauchern einen höheren Wert zu bieten.
Im Oktober gab Mobileye (Israel) seine Pläne bekannt, seine Aktivitäten in Asien auszubauen, wobei der Schwerpunkt auf Partnerschaften mit lokalen Automobilherstellern liegt, um seine Technologie an die regionalen Marktbedürfnisse anzupassen. Diese strategische Expansion wird voraussichtlich Mobileyes Präsenz in einem schnell wachsenden Markt stärken und es ihm ermöglichen, von der steigenden Nachfrage nach fortschrittlichen Sicherheitsmerkmalen in Fahrzeugen zu profitieren. Durch die Lokalisierung seines Ansatzes kann Mobileye spezifische Verbraucherpräferenzen und regulatorische Standards effektiv ansprechen und so seine Wettbewerbsposition festigen.
Im Oktober verzeichnet der Markt für automatische autonome Notbremsung einen ausgeprägten Wandel hin zu Digitalisierung, Nachhaltigkeit und KI-Integration. Diese Trends verändern die Wettbewerbslandschaft, wobei Unternehmen zunehmend strategische Allianzen bilden, um ihre technologischen Fähigkeiten und Marktreichweite zu verbessern. Der Fokus scheint sich von traditioneller preisbasierter Konkurrenz hin zu einem nuancierteren Ansatz zu verschieben, der sich auf Innovation, technologische Fortschritte und Zuverlässigkeit der Lieferkette konzentriert. Diese Entwicklung deutet darauf hin, dass zukünftige wettbewerbliche Differenzierung von der Fähigkeit abhängen wird, bahnbrechende Lösungen zu liefern, die nicht nur den regulatorischen Standards entsprechen, sondern auch den Verbrauchererwartungen an Sicherheit und Leistung gerecht werden.

Zu den wichtigsten Unternehmen im Automatischer autonomer Notbremsmarkt-Markt gehören

Recent Industry Developments

  • Q2 2024: Automatische Notbremsung macht Fortschritte bei niedrigen Geschwindigkeiten: AAA Eine im Oktober 2024 von AAA veröffentlichte Studie ergab, dass Fahrzeuge des Modelljahres 2024, die mit automatischer Notbremsung ausgestattet sind, 100 % der Auffahrunfälle bei Geschwindigkeiten von bis zu 35 mph vermieden haben, was erhebliche Verbesserungen in der Effektivität der AEB-Technologie hervorhebt.
  • Q4 2024: Studie: Automatische Notbremsung wird besser Die Tests von AAA im Jahr 2024 zeigten, dass die automatischen Notbremsungssysteme in neuen Fahrzeugen sich verbessern, wobei fast jedes Modell des Modelljahres 2024 und 2025 jetzt AEB als Standardmerkmal bewirbt, einschließlich Einstiegsmodelle.
  • Q1 2025: Größte Studie zur automatischen Notbremsung zeigt, dass Systeme Auffahrunfälle um bis zu 52 % reduzieren Die Partnerschaft für Analytische Forschung zur Verkehrssicherheit (PARTS) veröffentlichte im Januar 2025 eine Studie, die zeigt, dass Fortschritte in der Technologie der automatischen Notbremsung deren Effektivität erhöht haben, wodurch Auffahrunfälle um bis zu 52 % in den Modelljahren 2021–2023 im Vergleich zu früheren Modellen reduziert wurden.

Zukunftsaussichten

Automatischer autonomer Notbremsmarkt Zukunftsaussichten

Der Markt für automatisches autonomes Notbremsen wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 11,83 % wachsen, angetrieben durch Fortschritte in den Sicherheitsvorschriften, technologische Innovationen und die steigende Nachfrage der Verbraucher nach Sicherheitsmerkmalen in Fahrzeugen.

Neue Möglichkeiten liegen in:

  • Integration von KI-gesteuerten prädiktiven Analysen für verbesserte Bremssysteme.

Bis 2035 wird der Markt voraussichtlich robust sein und erhebliche Fortschritte in den Technologien für autonome Sicherheit widerspiegeln.

Marktsegmentierung

Marktübersicht für automatische autonome Notbremsungstechnologie

  • Lidar
  • Radar
  • Kamerasysteme
  • Ultraschallsensoren

Marktübersicht für automatische autonome Notbremsung nach Fahrzeugtyp

  • Personenkraftwagen
  • Nutzfahrzeuge
  • Schwerlastwagen
  • Busse

Marktübersicht für automatische autonome Notbremsung nach Funktionalität

  • Vorfahrt-Kollisionswarnung
  • Automatische Notbremsung
  • Adaptiver Tempomat

Marktübersicht für automatische autonome Notbremsung nach Vertriebskanal

  • OEM
  • Aftermarket

Berichtsumfang

MARKTGRÖSSE 2024 12,62 (Milliarden USD)
MARKTGRÖSSE 2025 14,11 (Milliarden USD)
MARKTGRÖSSE 2035 43,17 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 11,83 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Bosch (DE), Continental (DE), Denso (JP), Aisin Seiki (JP), Mobileye (IL), Nissan (JP), Ford (US), Toyota (JP), Hyundai (KR)
Abgedeckte Segmente Technologie, Fahrzeugtyp, Funktionalität, Vertriebskanal, regional
Wichtige Marktchancen Integration fortschrittlicher Sensortechnologien verbessert die Sicherheitsmerkmale im Markt für automatische autonome Notbremsung.
Wichtige Marktdynamiken Steigende regulatorische Vorgaben und technologische Fortschritte treiben die Einführung von automatischen autonomen Notbremsungssystemen in Fahrzeugen voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Marktes für automatische autonome Notbremsungen bis 2035?

Der Markt wird voraussichtlich bis 2035 eine Bewertung von 43,17 Milliarden USD erreichen.

Wie hoch war die Marktbewertung des Marktes für automatische autonome Notbremsungen im Jahr 2024?

Im Jahr 2024 betrug die Marktbewertung 12,62 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Markt für automatische autonome Notbremsungen während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Markt in diesem Zeitraum beträgt 11,83 %.

Welches Technologiemodul wird voraussichtlich das höchste Wachstum im Markt für automatische autonome Notbremsungen haben?

Kamera-basierte Systeme werden voraussichtlich von 5,05 Milliarden USD im Jahr 2024 auf 17,0 Milliarden USD bis 2035 wachsen.

Wie vergleichen sich die Vertriebskanäle für den Markt für automatische autonome Notbremsungen?

Der OEM-Vertriebskanal wird voraussichtlich von 7,57 Milliarden USD im Jahr 2024 auf 25,0 Milliarden USD bis 2035 wachsen.

Was sind die wichtigsten Funktionen, die den Markt für automatische autonome Notbremsungen antreiben?

Die automatische Notbremsung wird voraussichtlich von 5,06 Milliarden USD im Jahr 2024 auf 17,38 Milliarden USD bis 2035 steigen.

Welche Unternehmen gelten als Schlüsselakteure im Markt für automatische autonome Notbremsungen?

Zu den Schlüsselakteuren gehören Bosch, Continental, Denso, Aisin Seiki, Mobileye, Nissan, Ford, Toyota und Hyundai.

Wie hoch ist das prognostizierte Wachstum für das Segment der Personenkraftwagen im Markt für automatische autonome Notbremsungen?

Das Segment der Personenkraftwagen wird voraussichtlich von 7,57 Milliarden USD im Jahr 2024 auf 25,83 Milliarden USD bis 2035 wachsen.

Wie vergleicht sich der Markt für Nutzfahrzeuge mit dem für schwere Lkw im Markt für automatische autonome Notbremsungen?

Das Segment der Nutzfahrzeuge wird voraussichtlich von 2,52 Milliarden USD im Jahr 2024 auf 8,83 Milliarden USD bis 2035 wachsen, während schwere Lkw voraussichtlich von 1,89 Milliarden USD auf 6,67 Milliarden USD wachsen werden.

Welche Rolle spielen Ultraschallsensoren im Markt für automatische autonome Notbremsungen?

Ultraschallsensoren werden voraussichtlich von 1,9 Milliarden USD im Jahr 2024 auf 7,17 Milliarden USD bis 2035 wachsen.

Autor
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.