Automated Border Control Market (2026 - 2035)

Marktgröße, Marktanteil, Branchentrend und Analyse der automatisierten Grenzkontrolle. Informationen zum Forschungsbericht nach Typ (ABC E-Gates, ABC-Kioske), nach Angebot (Hardware, Software), nach Lösungsmodell (vollautomatisch, halbautomatisch), nach Betriebsart (einstufiger Prozess, zweistufiger Prozess), nach Endanwendung (Flughäfen, Landhäfen, Seehäfen), nach Bereitstellung (vor Ort, cloudbasiert), nach Durchsatzkapazität (<200). Passagiere/Stunde, 200–400 Passagiere/Stunde, >400 Passagiere/Stunde) – Prognose bis 2035
ID: MRFR/AD/3241-CR
134 Pages
Shubham Munde, Swapnil Palwe
Last Updated: August 27, 2026
Automated Border Control Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.8%
2025 Market SizeUSD 2.52 Billion
2035 Market SizeUSD 10.15 Billion
Key Players
IDEMIA
NEC Corporation
Thales Group
Vision-Box
SITA
Veridos
Opportunities
  • Cloud-Native Border Management Platforms
  • Land and Sea Port Modernization
  • Emerging-Market Leapfrogging

Automated Border Control Market Summary

Der Markt für automatisierte Grenzkontrollen erreichte 2025 2,52 Milliarden USD und wird voraussichtlich von 2,93 Milliarden USD im Jahr 2026 auf 10,15 Milliarden USD bis 2035 wachsen, mit einer CAGR von 14,8% während des Prognosezeitraums (2026–2035). Drei politische Kräfte konvergieren, um diese Beschleunigung voranzutreiben: das Mandat des Einreise-/Ausreisesystems (EES) der Europäischen Union, das eine biometrische Überprüfung an allen externen Schengen-Grenzen erfordert [1]; die Passagiermengen nach der Pandemie, die bis Ende 2024 die Werte von 2019 überstiegen [2]; und spezielle öffentliche Mittel in Höhe von über 4,5 Milliarden USD, die weltweit für Programme zu intelligenten Grenzen bis 2030 vorgesehen sind [3]. Regierungen testen nicht mehr automatisierte Grenzlösungen — sie integrieren sie in die nationale Infrastruktur.

Der laufende Technologiewechsel bewegt sich weg von der manuellen Dokumentenüberprüfung hin zu wartenden, die von Beamten abhängen, und integrierten Tor- und Kioskarchitekturen, die Gesichtserkennung mit maschinenlesbaren Reisedokumenten kombinieren. Traditionelle Methoden wie Barcode-Scanner und die Authentifizierung mit einem Faktor werden durch multimodale Plattformen ersetzt, die Iris-, Fingerabdruck- und Gesichtserkennung in einem einzigen Überprüfungsereignis von weniger als 12 Sekunden kombinieren [4]. Allein die EU investierte 1,3 Milliarden EUR in ihr Paket für intelligente Grenzen und basierte die Beschaffung auf kompatiblen Hardware-Software-Bündeln [5].


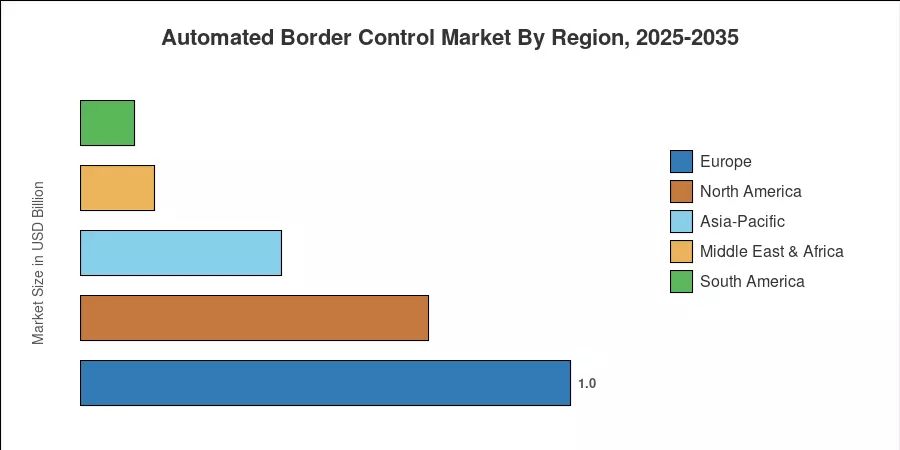
Europa macht etwa 39,8% des Gesamtumsatzes aus, angetrieben durch die EES-Implementierung in ganz Schengen und die Koordinierungsaufgaben von Frontex. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, unterstützt durch Initiativen zur Flughafenerweiterung in China, Indien und ASEAN-Ländern. An zweiter Stelle steht Nordamerika mit einem Anteil von etwa 28%, angetrieben durch das biometrische Ausreiseprogramm des U.S. Customs and Border Protection und das Upgrade von NEXUS in Kanada [6]. Geopolitische Volatilität und steigende Mengen an grenzüberschreitenden Reisen werden die Identitätssicherung bis 2035 ganz oben auf den Beschaffungsagenden der Regierungen halten, was dem Markt für automatisierte Grenzkontrollen zugutekommen wird.


Wichtige Erkenntnisse aus dem Bericht

• Nach Typ & Angebot

  • ABC-e-Gates erfassten 2025 etwa 61% des Marktes für automatisierte Grenzkontrollen, was auf eine weit verbreitete Flughafeneinführung in Europa und Nordamerika hinweist.
  • Softwarelösungen werden voraussichtlich mit einer CAGR von 14,9% bis 2035 wachsen, da cloud-native Analysen und KI-gestütztes Risikomanagement an Bedeutung gewinnen.

• Nach Lösungsmodell & Endanwendung

  • Vollautomatisierte Systeme machten 2025 etwa 65% des Marktanteils für automatisierte Grenzkontrollen aus, da Regierungen berührungslose Verarbeitung priorisieren.


  • Semi-automatisierte Modelle entwickeln sich während des Prognosezeitraums mit einer signifikanten CAGR.


• Nach Geografie

  • Europa dominierte den Markt für automatisierte Grenzkontrollen mit fast 39,8% des globalen Umsatzes, gestützt durch die EES-Verordnung.
  • Der asiatisch-pazifische Raum wird voraussichtlich die schnellste CAGR bis 2035 verzeichnen, wobei China und Indien zusammen über die Hälfte der Nachfrage der Region ausmachen.


Marktgröße und Prognose für automatisierte Grenzkontrollen (2021–2035)

Market Research Future (MRFR) formulierte das Prognosemodell auf der Grundlage einer Bottom-up-Aggregation der Einnahmen aus Hardware-, Software- und Dienstleistungsbeschaffungen durch Grenzbehörden in über 45 Ländern, trianguliert mit Top-down-makroökonomischen Indikatoren, einschließlich internationaler Ankünfte von Passagieren (UNWTO) und Offenlegungen des staatlichen Budgets für Grenzsicherheit.
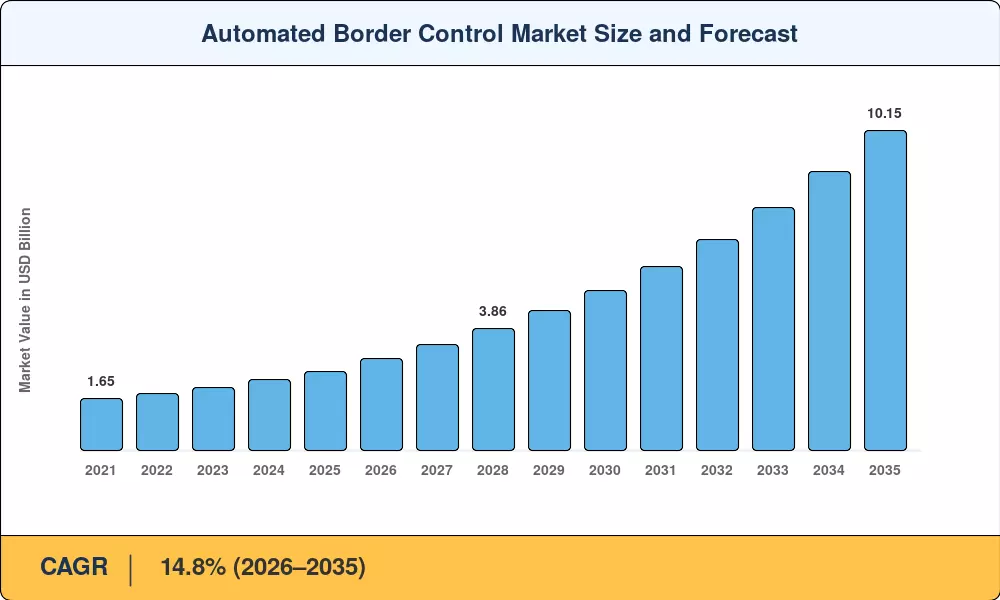
Marktgröße und Prognose für automatisierte Grenzkontrollen
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkung Zeitrahmen
EES & verpflichtende biometrische Grenzprogramme 25–30% Europa, Global Kurzfristig (≤2 Jahre)
Wachstum des Passagieraufkommens an Flughäfen 15–20% Global Mittelfristig (2–4 Jahre)
Regierungsfinanzierung für intelligente Grenzen 15–18% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Fortschritte in KI & Gesichtserkennung 12–15% Global Mittelfristig (2–4 Jahre)
Escalation geopolitischer Bedrohungen 8–10% MEA, Europa Langfristig (≥4 Jahre)
ICAO & ISO Interoperabilitätsstandards 5–8% Global Langfristig (≥4 Jahre)
Cloud-Migration von Grenz-IT-Systemen 5–7% APAC, Nordamerika Mittelfristig (2–4 Jahre)


EES und verpflichtende biometrische Grenzprogramme

Das Europäische Einreise-/Ausreisesystem (EES) verlangt von allen 29 Schengen-Staaten, biometrische Daten — vier Fingerabdrücke und ein Gesichtsfoto — für jeden Drittstaatsangehörigen zu erfassen, der die Zone betritt oder verlässt. Die Europäische Kommission hat zunächst 480 Millionen Euro speziell für die EES-Infrastruktur über den Fonds für innere Sicherheit (ISF) bereitgestellt. Dieses Mandat hat erhebliche Investitionen in Grenztechnologie angeregt, während die Mitgliedstaaten sich auf die Systemintegration und den Einsatz von E-Gates und Kiosken vorbereiten. Der Ripple-Effekt reicht über Europa hinaus: Länder wie Australien, die VAE und Singapur haben ihre eigenen biometrischen Grenzprogramme beschleunigt, um die Sicherheit zu modernisieren und die Interoperabilität aufrechtzuerhalten.


Erholung und Expansion des Passagieraufkommens an Flughäfen

Die globalen Passagierzahlen erreichten 2024 4,7 Milliarden und übertrafen den Benchmark von 4,5 Milliarden aus 2019. IATA prognostiziert, dass der jährliche Verkehr weiter wachsen wird, was den Druck auf die Grenzbehörden erhöht, Reisende schneller zu bearbeiten, ohne die Sicherheit zu gefährden. Flughäfen, die auf manuelle Passkontrollen angewiesen sind, sehen sich Durchsatzengpässen gegenüber; ein einzelner Beamter bearbeitet typischerweise 45–60 Reisende pro Stunde, während ein automatisiertes Grenzkontroll-E-Gate 200–400 verarbeitet. In Reaktion darauf priorisieren Flughafenbetreiber in wachstumsstarken Regionen wie Indien, dem Nahen Osten und Asien Terminal-Upgrades und den Ausbau automatisierter Grenzinfrastrukturen, um die steigende Kapazität zu bewältigen.


Regierungsfinanzierung für intelligente Grenzen

Nationale Regierungen priorisieren zunehmend die Digitalisierung der Grenzen, um höhere Volumina zu bewältigen. Das US-Heimatschutzministerium finanziert weiterhin biometrische Ein- und Ausreiseprogramme hauptsächlich über gebührenbasierte Modelle (wie die 9/11-Reaktionsgebühr), die eine konsistente jährliche Kapitalbeschaffung für Integration und Hardwarebeschaffung bieten. Ähnlich umfasst Kanadas Modernisierungsinitiative der CBSA den fortgesetzten Einsatz von automatisierten Kiosken zur primären Inspektion der nächsten Generation (PIK) an großen internationalen Flughäfen. Diese nationalen Initiativen bieten stabile, mehrjährige Umgebungen für Systemintegratoren und Hardware-OEMs, um nächste Generation biometrischer Plattformen zu verfeinern und einzuführen.


Fortschritte in KI und Gesichtserkennung

Deep-Learning-Algorithmen haben die Genauigkeit der Gesichtserkennung auf über 99,5% bei Fehlannahmeraten unter 0,01% gesteigert, laut dem Face Recognition Vendor Test von NIST [9]. Diese Leistungsgrenze hat die Behörden von Pilotprojekten zu umfassenden Rollouts bewegt. KI-Engines unterstützen jetzt die Echtzeitüberprüfung von Beobachtungslisten, Anomalieerkennung und Dokumentenbetrugsanalyse innerhalb desselben Verarbeitungsprozesses, wodurch die Abhängigkeit von sekundären Inspektionen in frühen Anwenderflughäfen um bis zu 35% reduziert wird [14].


Analyse der Auswirkungen von Einschränkungen

Die untenstehenden Schätzungen der Einschränkungen sind richtungsweisende Bewertungen des Einflusses jedes Faktors auf das Marktwachstum; sie ziehen sich nicht direkt von der Haupt-CAGR ab.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungen Zeitrahmen
Datenprivatsphäre-Vorschriften (GDPR, BIPA) −4 bis −6% Europa, Nordamerika Kurzfristig (≤2 Jahre)
Hohe anfängliche Infrastrukturkosten −3 bis −5% Schwellenländer Mittel- bis langfristig (2–4 Jahre)
Interoperabilitätslücken zwischen Systemen −2 bis −4% Global Langfristig (≥4 Jahre)
Biometrisches Spoofing & Cybersecurity-Risiken −2 bis −3% Global Mittel- bis langfristig (2–4 Jahre)
Öffentliche Widerstände gegen Gesichtserkennung −1 bis −3% Nordamerika, Europa Langfristig (≥4 Jahre)


Datenprivatsphäre-Vorschriften

Die allgemeine Datenschutzverordnung (GDPR) der EU legt strenge Bedingungen für die Erhebung, Speicherung und den grenzüberschreitenden Transfer von biometrischen Daten fest, da sie gemäß Artikel 9 als "besondere Kategorie" von Informationen eingestuft wird. Diese Datenschutzanforderungen erfordern erhebliche Investitionen in Datenverwaltung, Verschlüsselung und Prüfbarkeit innerhalb von automatisierten Grenzkontrollsystemen (ABC). In den Vereinigten Staaten haben Datenschutzrahmen wie das Illinois Biometric Information Privacy Act (BIPA) die rechtliche Überprüfung der Erhebung biometrischer Identifikatoren erhöht. Während diese Vorschriften für den Schutz individueller Rechte unerlässlich sind, haben sie auch dazu geführt, dass Regierungsbehörden rigorose Anbieterprüfungen und Datenminimierungsarchitekturen während des Beschaffungsprozesses für automatisierte Grenzlösungen priorisieren.


Hohe anfängliche Infrastrukturkosten

Automatisierte Grenzinfrastruktur erfordert erhebliche Investitionen, die Bauarbeiten, die Integration von Backend-Systemen und umfangreiche Cybersecurity-Investitionen umfassen. Die Kosten für diese Projekte sind stark variabel und hängen von den spezifischen Bedürfnissen des Eingangsports, der erforderlichen Durchsatzkapazität und der Wahl der biometrischen Modalitäten ab. Für viele Nationen, insbesondere für solche, die eine großangelegte Modernisierung durchführen, ist die Kapitalausgabe ein wichtiger Aspekt in der langfristigen strategischen Planung. Infolgedessen erkunden einige Regierungen phasenweise Implementierungen, öffentlich-private Partnerschaften oder Modelle mit gemeinsamer Infrastruktur, um den Bedarf an fortschrittlicher Sicherheit mit den Budgetbeschränkungen in Einklang zu bringen.


Interoperabilitätslücken

Trotz der Bemühungen der ICAO, maschinenlesbare Reisedokumente zu standardisieren, variieren biometrische Datenformate und API-Protokolle erheblich zwischen nationalen Systemen [11]. Ein Interoperabilitätsaudit von Frontex im Jahr 2024 ergab, dass nur 58% der EU-Mitgliedstaaten biometrische Grenzübertrittsdaten in Echtzeit austauschen konnten, was zu Reibungen in multilateralen Sicherheitsrahmen führt und die Beschaffungsentscheidungen verlangsamt [19].


Automated Border Control Market Opportunities

Cloud-native Grenzmanagement-Plattformen

Grenzbehörden beginnen, Hardware von Software zu entkoppeln, indem sie cloudbasierte Identitätsverifizierungsplattformen übernehmen, die zentrale Aktualisierungen von Beobachtungslisten, das Retraining von KI-Modellen und prädiktive Analysen ermöglichen. Der Wandel schafft wiederkehrende SaaS-Umsatzströme — eine strukturelle Veränderung von einmaligen Hardwareverkäufen — und könnte das Softwaresegment des Marktes für automatisierte Grenzkontrolle bis 2035 in einem beschleunigten Tempo wachsen lassen.

Modernisierung von Land- und Seehäfen

Während Flughäfen weiterhin im Mittelpunkt der Investitionen in automatisierte Grenzkontrolle (ABC) stehen, stellen Land- und Seehäfen eine aufstrebende Grenze für die Modernisierung dar. Behörden erkunden verschiedene automatisierte Verarbeitungslösungen zur Verbesserung des Durchsatzes, einschließlich RFID-basierter Fahrspuren-Technologien und digitaler Vorabfreigabesysteme. Da Grenzbehörden versuchen, Sicherheitsstandards zu harmonisieren, bieten diese Umgebungen erhebliche Wachstumschancen für modulare Grenztechnologie.


Leapfrogging in Schwellenländern

Initiativen wie der einheitliche afrikanische Luftverkehrsmarkt (SAATM) fördern die Luftverkehrsvernetzung, indem sie sich auf liberalisierte Luftdienstvereinbarungen und harmonisierte regulatorische Rahmenbedingungen konzentrieren. Mit dem Fortschritt der regionalen Integration steigt die Nachfrage nach standardisierter digitaler Infrastruktur, die Reisen erleichtern und die Sicherheit über Grenzen hinweg verbessern kann, was die Einführung skalierbarer, kosteneffizienter Kiosk- und Verarbeitungsarchitekturen fördert.


Datenmonetarisierung und Analytik zur Reisenden-Erfahrung

Anonymisierte Passagierflussdaten aus ABC-Systemen können zur Optimierung der Flughafenumsätze, zur Zielgruppenansprache im Duty-Free-Bereich und zur Planung von Fluggesellschaften verwendet werden. Mehrere Flughafenbetreiber in Asien lizenzieren bereits aggregierte Durchsatzanalysen an Konzessionäre [13]. Dieses angrenzende Umsatzmodell fördert die breitere Einführung von ABC, selbst in preissensiblen Märkten.

Multi-Modale biometrische Fusion

Fortschritte bei der Kombination von Gesichts-, Iris- und Fingerabdruckverifizierung innerhalb einer einzigen Transaktion erhöhen die Genauigkeit und reduzieren die Falschablehnungsraten, insbesondere für demografische Gruppen, bei denen Systeme mit einer einzelnen Modalität unterperformen [9]. Regierungen, die inklusive Designvorgaben erkunden, schaffen Beschaffungsmöglichkeiten für Anbieter, die adaptive multi-modale Plattformen anbieten.


Automated Border Control Market Future Outlook

KI-autonome Grenzoperationen

Bis 2030 werden KI-gesteuerte Systeme die Mehrheit der Risikofreien Reisenden ohne menschliches Eingreifen verarbeiten. Prädiktive Risikobewertungen, die Informationen über Passagiere, Reiseverläufe und Verhaltensbiometrie einbeziehen, ermöglichen Entscheidungen zur Vorabfreigabe, bevor Reisende das physische Tor erreichen, wodurch die Wartezeiten auf unter 8 Sekunden reduziert werden [9]. Der Markt für automatisierte Grenzkontrolle wird sich von der Hardwareverkäufen hin zu Plattformen für KI-als-Service entwickeln, die kontinuierlich lernen und sich anpassen.

Plattformökonomie und Border-as-a-Service

Das Aufkommen von cloud-nativen, multi-tenant Grenzplattformen wird die Anbieterlandschaft transformieren. Anstatt maßgeschneiderte On-Premises-Installationen zu nutzen, werden Behörden modulare Dienste abonnieren — Identitätsverifizierung, Dokumentenauthentifizierung, Überprüfung von Beobachtungslisten — von zentralisierten Plattformen [12]. Dieses Modell reduziert die Bereitstellungszeiten von 18 Monaten auf unter 6 und senkt die Gesamtkosten des Eigentums um schätzungsweise 30–40%, was die Einführung in kostenempfindlichen Märkten beschleunigt.

Digitale Reiseausweise und dezentrale Identität

Die DTC-Initiative der ICAO zielt darauf ab, kryptografisch signierte Identitätsdokumente zu ermöglichen, die auf den mobilen Geräten der Reisenden gespeichert sind [11]. Bis 2032 könnten DTC-kompatible Systeme die Abhängigkeit von physischen Reisepass-Chips verringern und den ABC-Transaktionsfluss grundlegend umgestalten. Erste Pilotprojekte in Finnland und den Niederlanden haben eine End-to-End-Verarbeitung von 15 Sekunden unter Verwendung von DTC-Protokollen demonstriert [22].

Inklusives Design und Zugänglichkeitsmandate

Regulatorischer Druck durch Rahmenbedingungen für Behindertenrechte — einschließlich des EU-Gesetzes über die europäische Barrierefreiheit, das im Juni 2025 in Kraft tritt — wird Anbieter dazu drängen, ABC-Systeme zu entwerfen, die Passagiere mit Mobilitätseinschränkungen, unterschiedlichen Höhen und diversen Gesichtsformen berücksichtigen [15]. Die demografischen Fairness-Benchmarks von NIST für Gesichtserkennung werden zu Beschaffungsanforderungen, was eine wettbewerbliche Differenzierung für Anbieter schafft, die in die Entwicklung gerechter Algorithmen investieren [9].


Automated Border Control Market Segmentation

Nach Typ

Segment Wichtige Kennzahl Primärer Nachfragefaktor
ABC E-Gates ~61% Anteil (2025) Integration in den Flughafen-Terminal
ABC Kioske 15,8% CAGR (2026–2035) Flexibilität an Land- und Kreuzfahrtterminals


ABC E-Gates dominieren den Markt für automatisierte Grenzkontrolle nach Typ, da große Flughäfen während des Beschaffungszyklus 2015–2022 auf torbasierte Architekturen standardisiert haben. Diese Systeme mit voller Höhe integrieren Dokumentenleser, Gesichtskameras und Barriere-Mechanismen in eine einzige Einheit, die unbeaufsichtigten Durchgang ermöglicht. Kioske hingegen gewinnen an Bedeutung für Einsätze, bei denen strukturelle Änderungen unpraktisch sind — Kreuzfahrtterminals, temporäre Grenzpunkte und Landübergänge mit Platzbeschränkungen. Ihre modulare Grundfläche und die niedrigeren Stückkosten positionieren Kioske als das bevorzugte Format für Rollouts in Schwellenländern.

Nach Angebot

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Hardware ~56,5% Anteil (2025) Beschaffung von Gate/Kiosk OEM
Software 14,9% CAGR (2026–2035) KI-Analysen und Cloud-Plattformen


Hardware erfasst weiterhin den größeren Anteil, da Erstinstallationen Kameras, Dokumentenleser, biometrische Sensoren und physische Gehäuse erfordern. Software hingegen ist der schneller wachsende Bestandteil, da Behörden in kontinuierliche Algorithmus-Updates, cloudbasiertes Identitätsmanagement und prädiktive Analyse-Dashboards investieren, die den Wert bestehender Hardware-Investitionen über mehrjährige Serviceverträge hinaus verlängern.

Nach Lösungsmodell

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Vollautomatisiert ~65% Anteil (2025) Berührungslose Verarbeitungsanforderungen
Teilautomatisiert 15,2% CAGR (2026–2035) Kostenbeschränkte Einsätze


Vollautomatisierte Systeme übernehmen die vollständige Verifikationssequenz — Dokumentenscan, biometrische Erfassung, Überprüfung der Beobachtungsliste und Freigabe des Gates — ohne Beteiligung eines Beamten. Teilautomatisierte Modelle, die einen Prozentsatz der Reisenden zur manuellen Überprüfung kennzeichnen, wachsen schnell in Märkten, in denen regulatorische Rahmenbedingungen weiterhin menschliche Aufsicht erfordern.

Nach Betriebsmodus

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Ein-Schritt-Prozess ~72,5% Anteil (2025) Geschwindigkeit und Durchsatz-Effizienz
Zwei-Schritt-Prozess 14,9% CAGR (2026–2035) Erweiterte Sicherheitsverifizierung


Ein-Schritt-Systeme führen Dokumentenlesung und biometrische Verifizierung gleichzeitig durch, wodurch die gesamte Transaktionszeit verkürzt wird. Zwei-Schritt-Konfigurationen trennen diese Funktionen in aufeinanderfolgende Phasen und fügen eine Sicherheitsschicht hinzu, die von hochbedrohten Umgebungen und Landgrenzübergängen bevorzugt wird, bei denen Übergänge von Fahrzeugen zu Fußgängern gestaffelte Identitätsprüfungen erfordern.

Nach Endverwendungsanwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Flughäfen ~76,8% Anteil (2025) Volumengetriebenen Durchsatzbedarf
Landports 15,8% CAGR (2026–2035) EES- und CBP-Vorgaben
Seeports USD 0,09 Milliarden (2025) Erweiterung von Kreuzfahrtterminals


Flughäfen stellen die überwältigend dominante Einsatzumgebung für den Markt der automatisierten Grenzkontrolle dar, angetrieben durch das schiere Volumen internationaler Flugreisender und die kontrollierte physische Umgebung, die die Installation von Gates erleichtert. Landports entwickeln sich zum am schnellsten wachsenden Segment, da der grenzüberschreitende Fahrzeug- und Fußgängerverkehr modernisierte Prozesse an Schengen-Landgrenzen, US-Mexiko-Übergängen und ASEAN-Kontrollpunkten erfordert.

Nach Bereitstellung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Vor Ort ~79,5% Anteil (2025) Datenhoheitsanforderungen
Cloud-basiert 15,4% CAGR (2026–2035) Skalierbarkeit und Fernverwaltung


Nationale Sicherheitsbehörden bevorzugen überwiegend die Bereitstellung vor Ort, um die souveräne Kontrolle über biometrische Daten aufrechtzuerhalten. Cloud-basierte Architekturen gewinnen an Bedeutung, wo Behörden eine zentrale Verwaltung über verteilte Grenzpunkte benötigen, und hybride Modelle, die Biometrie lokal verarbeiten, während sie Analysen in der Cloud durchführen, entwickeln sich zu einem praktischen Mittelweg.

Nach Durchsatzkapazität

Segment Wichtige Kennzahl Primärer Nachfragefaktor
< 200 Passagiere/Stunde USD 0,38 Milliarden (2025) Sekundärinspektion, kleine Häfen
200–400 Passagiere/Stunde ~40,4% Anteil (2025) Standard-Flughafen-Terminal-Gates
> 400 Passagiere/Stunde 15,8% CAGR (2026–2035) Mega-Hubs und Hochvolumenkorridore


Der Bereich von 200–400 Passagieren pro Stunde entspricht dem Durchsatzprofil der meisten internationalen Flughafen-Terminals, was ihn zur Standardbeschaffungsspezifikation macht. Systeme, die mehr als 400 Passagiere pro Stunde verarbeiten, gewinnen an Anteil an Mega-Hubs wie Dubai, Singapur Changi und Atlanta Hartsfield, wo die Spitzenstundenvolumina maximale Verarbeitungsgeschwindigkeit erfordern.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika ~28,0% Anteil (2025) CBP biometrischer Ausgang, NEXUS Modernisierung
Europa ~39,8% Anteil (2025) EES Mandat, Frontex Koordination
Asien-Pazifik 16,4% CAGR (2026–2035) Flughafen-Megaprojekte, Smart City Integration
Südamerika USD 0,11 Milliarden (2025) Mercosur Grenzdigitalisierung
Mittlerer Osten & Afrika USD 0,15 Milliarden (2025) Erweiterung des Golf-Hubs, AU Transportrahmen
Gesamt USD 2,52 Milliarden (2025)

Der Markt für automatisierte Grenzkontrollen zeigt ausgeprägte regionale Annahmemuster, die durch regulatorische Vorgaben, Reisevolumina und die Reife der Infrastruktur geprägt sind.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA ~72% des regionalen Anteils CBP biometrisches Ausgangsprogramm
Kanada 14,2% CAGR Modernisierung der CBSA-Kioske
Mexiko USD 0,04 Milliarden (2025) Aufrüstungen der Sicherheit an der Südgrenze


Die Vereinigten Staaten treiben die Mehrheit der nordamerikanischen Nachfrage durch das CBP biometrische Ein- und Ausreise-Mandat voran, das darauf abzielt, die Abreise jedes internationalen Flugreisenden bis 2027 mithilfe von Gesichtserkennung zu verifizieren [3]. Die CBSA in Kanada hat 470 Millionen CAD zugesagt, um veraltete Hauptinspektionskioske an 63 Häfen durch Systeme der nächsten Generation ohne Berührung zu ersetzen [6]. Mexiko investiert in seine Südgrenze zu Guatemala und Belize, wobei das INM 2024 85 neue automatisierte Verarbeitungseinheiten beschafft [21].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland ~18% des regionalen Anteils Bundespolizei e-Gate-Programm
Vereinigtes Königreich 13,8% CAGR Post-Brexit ETA-System
Frankreich USD 0,14 Milliarden (2025) CDG und Orly Terminal-Upgrades
Italien ~10% des regionalen Anteils Leonardo-geführte Grenzdigitalisierung
Spanien 14,5% CAGR Durchsatznachfrage durch Tourismus
Nordische Länder USD 0,08 Milliarden (2025) Gemeinsame nordische Grenz-IT-Plattform
Russland ~4% des regionalen Anteils Einführung des nationalen biometrischen Reisepasses
Rest von Europa 13,9% CAGR EES-Konformität in kleineren Staaten


Europas Dominanz im Markt für automatisierte Grenzkontrollen ergibt sich direkt aus der EES-Verordnung, die die automatisierte biometrische Erfassung an allen über 1.800 Schengen-Außengrenzübergängen vorschreibt [1]. Die Bundespolizei Deutschlands hat bis Anfang 2025 230 e-Gates an 11 internationalen Flughäfen eingesetzt und verarbeitet jährlich über 40 Millionen Passagiere [22]. Das Vereinigte Königreich, das außerhalb von Schengen operiert, entwickelt sein eigenes System zur elektronischen Reisegenehmigung mit integrierter ABC-Infrastruktur an Heathrow, Gatwick und St Pancras [23].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China ~35% des regionalen Anteils Smart Airport-Initiative
Indien 17,1% CAGR DigiYatra biometrisches Boarding
Japan USD 0,07 Milliarden (2025) Sicherheitsupgrades für die Osaka Expo 2025
Südkorea ~12% des regionalen Anteils Erweiterung von Incheon T2
ASEAN 16,8% CAGR Erweiterungen von Changi, Suvarnabhumi
Rest von Asien-Pazifik USD 0,03 Milliarden (2025) Frühphasen-Pilotprogramme


Asien-Pazifik ist die am schnellsten wachsende Region im Markt für automatisierte Grenzkontrollen, angetrieben von massiven Flughafenbauprogrammen. Chinas Zivilluftfahrt Verwaltung genehmigte 18 Milliarden CNY für Smart-Airport-Upgrades an 39 Hub-Flughäfen zwischen 2024 und 2028 [13]. Indiens DigiYatra-Programm, das Gesichtserkennung für nahtlose Flughafenverarbeitung nutzt, erreichte bis Mitte 2025 24 Flughäfen und zielt auf eine landesweite Abdeckung an 75 Flughäfen bis 2028 [24].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien ~58% des regionalen Anteils Upgrades in Guarulhos und Galeão
Argentinien 13,5% CAGR Modernisierung des Terminals in Ezeiza
Rest von Südamerika USD 0,02 Milliarden (2025) Frühe Annahmephase


Brasilien führt die Annahme in Südamerika an, wobei Infraero und private Konzessionäre automatisierte Passkontrollspuren in São Paulo–Guarulhos und Rio de Janeiro–Galeão nach einer bundesweiten Beschaffung im Jahr 2024 im Wert von 280 Millionen BRL installieren [25]. Argentiniens Aeropuertos Argentina 2000 testet e-Gate-Systeme am internationalen Flughafen Ezeiza im Rahmen seiner Terminalerweiterung im Wert von 150 Millionen USD.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien ~28% des regionalen Anteils Tourismusziele der Vision 2030
VAE 15,6% CAGR Dubai DXB Smart Gates
Südafrika USD 0,02 Milliarden (2025) Grenzmanagementbehörde
Ägypten 14,2% CAGR Bereitstellung des neuen Hauptstadtflughafens
Rest von MEA ~22% des regionalen Anteils Pilotprojekte des AU Transportrahmens


Die VAE betreiben eines der fortschrittlichsten automatisierten Grenzsysteme der Welt, wobei die Smart Gates am internationalen Flughafen Dubai 89% der berechtigten Reisenden ohne Eingreifen von Beamten verarbeiten [26]. Saudi-Arabiens Vision 2030 zielt darauf ab, bis 2030 150 Millionen jährliche Besucher zu erreichen, was ein Investitionsprogramm für intelligente Grenzen in Höhe von 2,1 Milliarden SAR an Flughäfen und Landübergängen vorantreibt [27]. Afrikas Annahme ist noch in den Anfängen, beschleunigt sich jedoch im Rahmen des einheitlichen afrikanischen Luftverkehrsmarktes der Afrikanischen Union [20].


Markt für automatisierte Grenzkontrollen nach Region, 2025-2035

Wettbewerbsbenchmarking

Der Markt für automatisierte Grenzkontrollen ist moderat konzentriert, wobei die fünf größten Unternehmen voraussichtlich 48-55% des Umsatzes des Marktes besitzen werden. Der Herfindahl-Hirschman-Index ist bescheiden, mit großen Verteidigungsintegratoren und spezialisierten biometrischen OEMs, die um staatliche Aufträge konkurrieren. Die Vertragsvergabe ist unregelmäßig – ein einzelnes nationales Programm kann den Marktanteil um 2-4 Prozentpunkte verschieben – und die Vorteile der Amtsinhaberschaft sind erheblich, sobald die Plattform eines Anbieters in die IT-Infrastruktur eines Landes integriert ist.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
IDEMIA ~10–14% E-Gates, biometrische Terminals, MorphoWave Weltmarktführer in biometrischen Identitätslösungen
NEC Corporation ~8–12% NeoFace, integrierte ABC-Plattformen Top-Rang bei der NIST-Gesichtserkennung
Thales Group ~7–11% Gemalto E-Gates, Cogent Biometrie End-to-End-Sicherheitsportfolio nach der Gemalto-Fusion
Vision-Box ~6–9% Orchestra-Plattform, vb i-match Gates Spezialisierter ABC-Pure-Player, 100+ Flughafenimplementierungen
SITA ~5–8% Smart Path, iBorders IT-Dienstleister der Luftfahrt mit Airline-Flughafen-Netzwerk
Veridos ~4–7% Kioske, Dokumentenverifizierungssysteme Joint Venture von Giesecke+Devrient und Bundesdruckerei
Secunet Security Networks ~3–6% easyGate, Grenzanalyse-Software Vom deutschen Staat zertifizierte Sicherheitslösungen
Collins Aerospace (RTX) ~3–5% Selbstbedienungskioske, CUPPS-Integration OEM der Verteidigungsindustrie mit Expertise in Flughafensystemen
Leidos ~2–4% Biometrische Erfassungssysteme, CBP-Programme Bundesauftragnehmer der USA mit DHS-Amtsinhaberschaft
Smiths Detection ~2–4% Integrierte Kontrollpunktlösungen Screening- und Detektionsnähe


Aktuelle Nachrichten & Entwicklungen


  • Europäische Kommission (März 2024): Ankündigung einer sechsmonatigen Verlängerung des Zeitplans für den Einsatz des EES bis Oktober 2025, um technische Integrationsherausforderungen an den Grenzübergangsstellen zu bewältigen [5].


  • Thales Gruppe (Januar 2025): Thales hat mit Libanon zusammengearbeitet, um den Flughafen Beirut mit durchgängigen biometrischen Korridoren aufzurüsten, was den Markteintritt über Souveränitätspartnerschaften veranschaulicht.


Markt für automatisierte Grenzkontrollen Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für automatisierte Grenzkontrolle — Hardware, Software und Dienstleistungen
Studienzeitraum 2021–2035
Historischer Zeitraum 2021–2024
Basisjahr 2025
Prognosezeitraum 2026–2035
CAGR 14,8 % (2026–2035)
Marktgröße (2025) 2,52 Milliarden USD
Marktgröße (2035) 10,15 Milliarden USD
Schnellst wachsendes Segment ABC-Kioske (nach Typ); Cloud-basiert (nach Bereitstellung)
Profilierte Unternehmen 10 (IDEMIA, NEC, Thales, Vision-Box, SITA, Veridos, Secunet, Collins Aerospace, Leidos, Smiths Detection)
Bewährungswährung USD Milliarden
Methodik Bottom-up-Umsatzaggregation trianguliert mit Top-down-Makroindikatoren

FAQs

Wie adressiert der Markt für automatisierte Grenzkontrollen die Zugänglichkeit für Reisende mit Behinderungen?
Anbieter entwerfen höhenverstellbare Tore und multimodale Erfassungsstationen, die Rollstuhlfahrern und sehbehinderten Reisenden gerecht werden. Das EU-Zugänglichkeitsgesetz schreibt bis 2025 ein inklusives Design für alle öffentlich zugänglichen automatisierten Systeme vor [15].
Welche Cybersicherheitsstandards gelten für die Beschaffung im Markt für automatisierte Grenzkontrollen?
Die meisten nationalen Behörden verlangen eine Common Criteria EAL4+-Zertifizierung und die Einhaltung von NIST SP 800-53 für den Umgang mit biometrischen Daten. Diese Standards regeln die Verschlüsselung, den Zugriffsschutz und die Protokollierung von Audits in der ABC-Infrastruktur [17].
Wie beeinflussen digitale Reiseausweise den Markt für automatisierte Grenzkontrollen?
Der DTC-Rahmen der ICAO ermöglicht telefonisch gespeicherte Identitätsdokumente, die von ABC-Systemen über einen kryptografischen Handshake verifiziert werden können, wodurch die Abhängigkeit von physischen Reisepässen verringert wird. Pilotprojekte in Finnland haben eine schnellere Durchsatzrate mit DTC-Protokollen demonstriert [11].
Welche Wartungskosten sollten Behörden für ABC-E-Gates einplanen?
Die jährlichen Wartungskosten liegen typischerweise bei 8–12% der ursprünglichen Hardwarekosten und decken die Kalibrierung biometrischer Sensoren, Software-Updates und mechanische Wartung ab. Cloud-verwaltete Plattformen können dies reduzieren, indem sie Updates zentralisieren [16].
Wie schneiden halbautomatisierte und vollautomatisierte Systeme in Bezug auf die Genauigkeit im Markt für automatisierte Grenzkontrollen ab?
Vollautomatisierte Systeme erreichen eine Verifizierungsgenauigkeit von über 99,5% unter Verwendung multimodaler Biometrie. Halbautomatisierte Modelle fügen eine menschliche Überprüfung hinzu, was die Erkennungsraten für Grenzfälle erhöht, jedoch den Durchsatz um etwa 30% verringert [9].
Welches Beschaffungsmodell dominiert den Markt für automatisierte Grenzkontrollen — Kauf oder Managed Service?
Der Kauf macht etwa 70% der aktuellen Verträge aus, aber Managed-Service-Modelle gewinnen an Marktanteilen, da die Behörden vorhersehbare Betriebsausgaben und kontinuierliche Technologie-Upgrades suchen [12].
Wie integriert sich der Markt für automatisierte Grenzkontrollen in bestehende nationale Beobachtungsdatenbanken?
ABC-Plattformen verbinden sich über sichere APIs mit nationalen und internationalen Datenbanken (SIS II, TECS, Interpol SLTD) und führen während der biometrischen Verifizierungstransaktion eine Echtzeitüberprüfung durch [4].
Autor
Autor
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Ko-Autor
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach

Research Methodology on Automated Border Control Market

Introduction

The goal of this research is to analyze the Automated Border Control (ABC) Market, which is gaining increasing attention in the global market. The focus of this research will be to identify the key players, their market strategies, and the overall market dynamics in the ABC market. ABC is an automated process that enables people to enter a country without compromising its security.

The automated process is done through biometric verification and other electronic means and is becoming popular as an alternative to traditional border-control systems that depend on physical presence. This research aims to review the various ABC systems, their applications, and the market opportunities they present in different countries around the world. To understand the scope of the ABC market, its size and its possible future growth, this research will take into account the factors influencing its development, the major players, their corporate strategies and technical advancements in the ABC systems.

Objective

The primary objective of this research is to develop an in-depth understanding of the Automated Border Control (ABC) Market, analyze the key components of the landscape, and gain insights into the key players and the strategies being used to grow the market. The research attempts to provide a realistic forecast of the overall market size and growth potential in the years to come. In order to reach these objectives, the research methodology involves the following steps:

Research Design

A mix-method approach consisting of qualitative and quantitative research designs has been employed in this research. The qualitative research is based on fieldwork and interviews conducted with market experts, economic experts and industry practitioners to engage in an in-depth discussion on the ABC market growth, underlying motives and various strategies being implemented by key players in the market. The quantitative component relies on primary as well as secondary data collected through surveys, industry reports, and academic databases. To analyze the market, statistical methods like regression, factor analysis, and cluster analysis have been employed.

Data Collection

Secondary data has been collected from various published reports, academic databases and books, news articles, and websites. The secondary data forms the base for understanding the ABC market. Various industry reports available online and books on the ABC sector have been referred to gain a holistic view of the ABC market.

Primary data for the study has been collected using structured surveys distributed to key stakeholders of the market. Telephone surveys and interviews were conducted with about 100 respondents. The respondents comprised industry players, policymakers, and experts in the field of technology and border control.

Data Analysis

The collected data from both sources were then filtered and evaluated, based on the criteria of relevance and authenticity. Since the data is a mix of qualitative and quantitative, statistical methods like multiple regression, ANOVA, and factor analysis to filter it. The various hypothetical research questions will be solved by correlating the data with the independent variables of the model. The insights derived through the analysis will be then used to make projections about the future market outlook.

Conclusion

The goal of this research is to develop an in-depth understanding of the Automated Border Control (ABC) Market, analyze the key components of the landscape, and gain insights into the strategies being used by key players in the market. The research consists of both qualitative and quantitative analysis, with the primary data being collected using structured surveys distributed to key stakeholders of the market. The collected data will be analyzed by employing various statistical methods like regression and factor analysis. The results of the analysis will be used to make the project the future market figure and gain insights into the growth potential of the ABC market.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















